
شرایط و ثبت نام بیمه زنان خانه دار

آیا میدانید حتی بدون داشتن کارفرما و بدون سابقه اشتغال در کارگاه، میتوانید با ثبت نام در بیمه زنان خانه دار تامین اجتماعی، حقوق بازنشستگی مستقل و دفترچه خدمات درمانی دریافت کنید؟ بسیاری از بانوان به اشتباه تصور میکنند خانهداری پشتوانه بازنشستگی ندارد، اما طرح جامع بیمه تامین اجتماعی زنان خانه دار این امکان را مهیا ساخته تا با پرداخت ماهیانه مبلغی معین، آینده اقتصادی مطمئنی بسازید. اگر بین ۱۸ تا ۵۰ سال سن دارید، همین امروز بدون نیاز به مراجعه حضوری قرارداد خود را منعقد کنید و گام اول استقلال مالی را بردارید.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| شرایط سنی ثبت نام |
| بانوان بالای ۵۰ سال باید معادل مازاد سن خود سابقه قبلی پرداخت حق بیمه داشته باشند. |
| نرخهای پرداخت حق بیمه |
| سرانه درمان اختیاری است و جدا از نرخ پایه محاسبه و دریافت میگردد. |
| مزایای اصلی و قانونی |
| این طرح فاقد غرامت دستمزد ایام بارداری و مقرری بیمه بیکاری است. |
راهنمای جامع و شرایط بیمه زنان خانه دار تامین اجتماعی
سازمان تامین اجتماعی به استناد اصل ۲۹ قانون اساسی جمهوری اسلامی ایران، پوششهای بیمهای خود را در قالب طرح بیمه فراگیر خانواده گسترش داده است. این طرح تمام دختران مجرد بالای ۱۸ سال، زنان متاهل و بانوان سرپرست خانوار را تحت پوشش قرار میدهد تا دغدغههای مربوط به کهنسالی و ازکارافتادگی برطرف شود. با انعقاد این قرارداد، شغل خانهداری رسمیت قانونی پیدا میکند و متقاضی از تمامی تعهدات بلندمدت سازمانی بهرهمند میگردد.
هدف اصلی از تدوین این مقررات، ایجاد چتر حمایتی فراگیر برای جامعه بانوان است که سالها بدون دستمزد رسمی در محیط خانه فعالیت مستمر دارند. این پوشش به بانوان امکان میدهد با پرداخت مبالغ متناسب با توان اقتصادی خانواده، پایههای امنیت مالی خود را تقویت کنند. خوشبختانه سازوکارهای قانونی به گونهای تنظیم شده که متقاضیان بتوانند بدون تشریفات پیچیده اداری و به راحتی از مزایای این طرح بهرهمند شوند.
بررسی جامع شرایط ثبت نام متقاضیان
طبق راهنماییهای رسمی که یک کارشناس تامین اجتماعی در مشهد ارائه میدهد، بازه سنی استاندارد برای پذیرش درخواست اولیه بین ۱۸ تا ۵۰ سال تمام است. اگر سن متقاضی از ۵۰ سال بیشتر باشد، سازمان سوابق پرداخت حق بیمه قبلی او را بررسی میکند. در صورتی که میزان سابقه گذشته معادل یا بیشتر از مازاد سنی باشد، ثبت نام بلامانع خواهد بود؛ مثلاً یک خانم ۵۴ ساله با داشتن ۴ سال سابقه قبلی میتواند قرارداد منعقد کند.
دختران دانشجو و زنان مجرد نیز منعی برای ثبت نام ندارند و این طرح انحصاری برای زنان متاهل نیست. مزیت برجسته این است که نیازی به قطع وابستگی درمانی از دفترچه همسر یا پدر وجود ندارد و فرد میتواند صرفاً حق بیمه بازنشستگی را بپردازد. با این رویکرد، هزینههای جاری ماهانه به شدت کاهش یافته و فشار مضاعفی بر دوش متقاضی نخواهد افتاد.
مدارک لازم برای بیمه زنان خانه دار تامین اجتماعی در سامانه
فرایند پذیرش و ثبت درخواست متقاضیان در بستر پرتال خدمات غیرحضوری تامین اجتماعی انجام میپذیرد و متقاضیان نیازی به حضور در شعب ندارند. همراه داشتن تصویر کارت ملی هوشمند و صفحات شناسنامه برای تطبیق مشخصات سجلی در سامانه ثبتاحوال الزامی است. در صورتی که تغییری در مشخصات شناسنامهای ایجاد شده باشد، ثبت آخرین ویرایش مدارک برای جلوگیری از مغایرت دادهها ضرورت دارد.
بانوانی که پیش از این در شرکتها یا کارگاههای خصوصی فعالیت داشتهاند، باید پیش از ثبت نام از طریق بخش استعلام بیمه تامین اجتماعی با کد ملی ریز دستمزد و سوابق پیشین خود را بررسی کنند. این بررسی اولیه موجب میشود تا تمامی دورههای بیمهپردازی در کارتابل تجمیع شود و حق بیمه ماههای جدید به سوابق گذشته متصل گردد. کارشناسان همواره توصیه میکنند قبل از تایید نهایی، پیشنویس مشخصات فردی را به دقت بازخوانی کنید.
شرایط سنی و سابقه و استثنائات قانونی ماده ۷۶
قانون تامین اجتماعی در ماده ۷۶ و تبصرههای الحاقی آن، مسیرهای متعددی را برای خروج از خدمت و نیل به بازنشستگی پیشبینی کرده است. بانوان با داشتن حداقل ۵۵ سال سن و دارا بودن دستکم ۲۰ سال سابقه پرداخت حق بیمه، واجد شرایط دریافت مستمری کامل بازنشستگی خواهند بود. علاوه بر این، زنانی که به ۴۵ سالگی رسیدهاند و ۳۰ سال سابقه کامل دارند نیز میتوانند بدون مانع سنی درخواست بازنشستگی دهند.
برای افرادی که سابقه کمتری دارند، شرایط ویژهای در نظر گرفته شده تا بتوانند متناسب با سالهای واریزی حقوق دریافت کنند. به عنوان مثال، اگر فردی به سن ۵۵ سالگی برسد ولی تنها ۱۰ سال سابقه داشته باشد، با همان ۱۰ روز حقوق بازنشسته میشود. چنانچه سابقه فرد کمتر از ۱۰ سال باشد، طبق مصوبه مجلس میتواند کسری تا سقف ۱۰ سال را به نرخ روز خریداری نماید و بازنشسته شود.
تحلیل درصدهای حق بیمه تامین اجتماعی زنان خانه دار
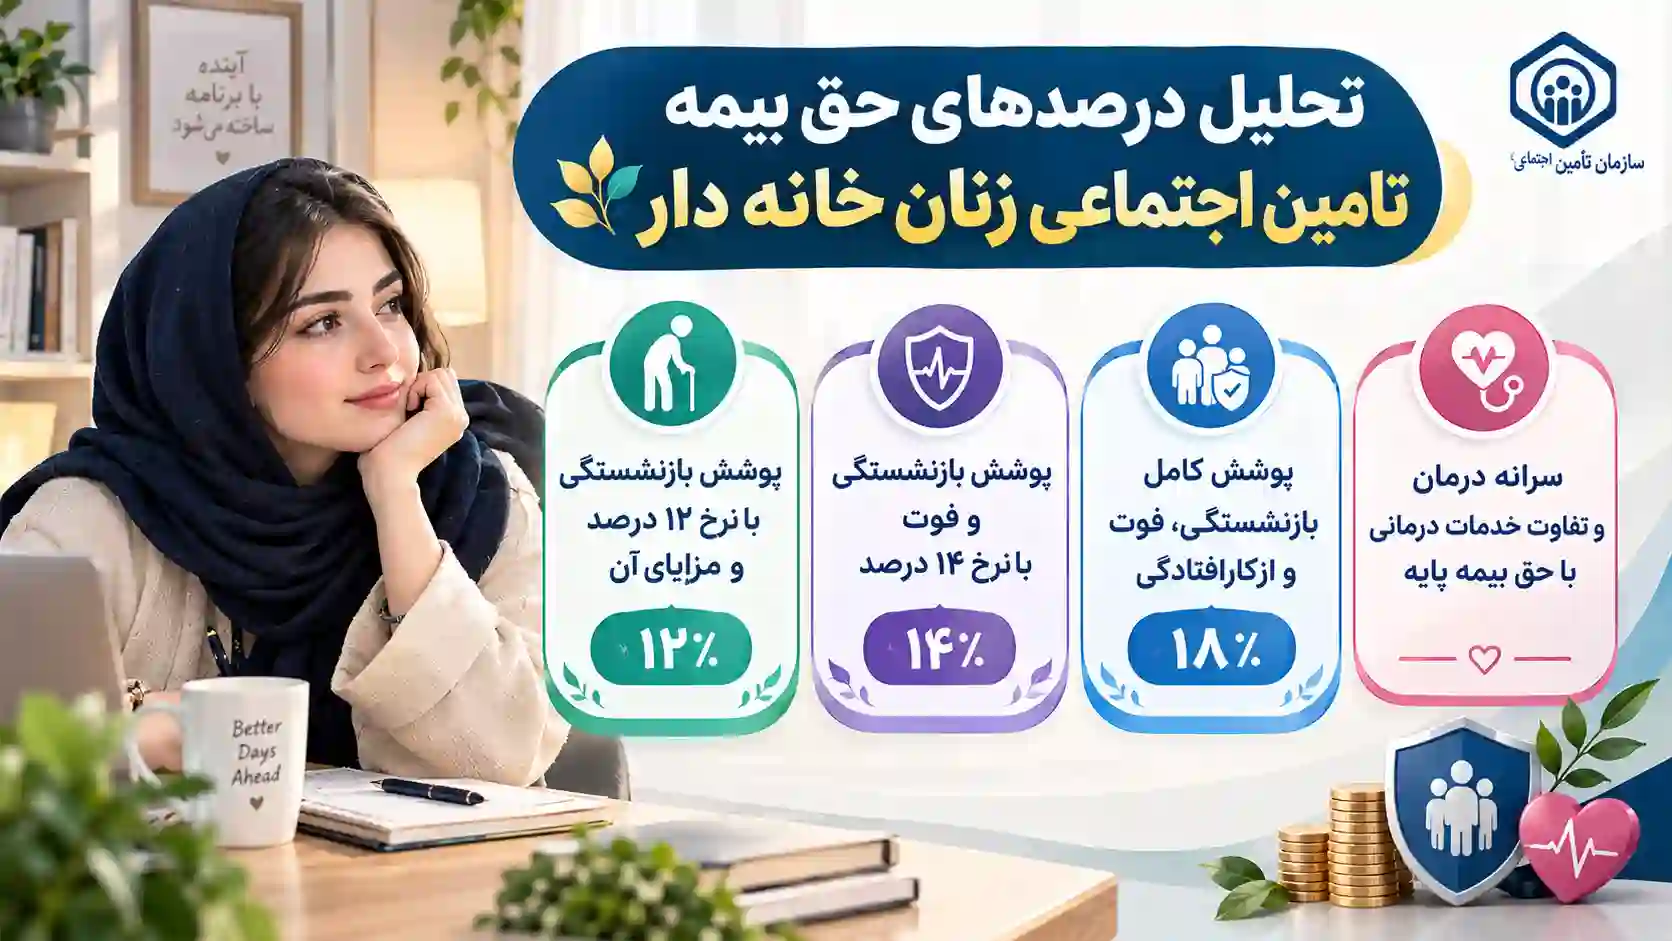
سازمان تامین اجتماعی برای پوشش سطوح مختلف درآمدی و پاسخگویی به انتظارات متقاضیان، سه نرخ مجزا را برای این بیمه تعیین نموده است. این نرخها شامل ۱۲ درصد، ۱۴ درصد و ۱۸ درصد از حداقل دستمزد مصوب سالانه هستند که هر کدام خدمات خاصی را ارائه میدهند. متقاضی بر اساس اهداف بلندمدت، وضعیت تاهل و توانایی مالی ماهیانه میتواند یکی از این نرخها را با آگاهی کامل برگزیند.
انتخاب نرخ پرداختی یکی از تصمیمات کلیدی در زمان ثبت نام است که آثار حقوقی مستقیمی بر تعهدات سازمان دارد. تفاوت این درصدها صرفاً در مبلغ پرداختی نیست، بلکه نوع پوششهای فوت و ازکارافتادگی را در طول قرارداد دگرگون میسازد. از این رو، ارزیابی دقیق هر نرخ به مدیریت هوشمندانه منابع مالی خانواده در بلندمدت کمک فراوانی خواهد نمود.
پوشش بازنشستگی با نرخ ۱۲ درصد و مزایای آن
نرخ ۱۲ درصد مقرونبهصرفهترین حالت در میان گزینههای موجود برای ثبت نام در بیمه بازنشستگی زنان خانه دار تامین اجتماعی محسوب میشود. در این سطح، تعهد سازمان صرفاً ناظر بر پرداخت مستمری پس از رسیدن به شرایط قانونی بازنشستگی است. چنانچه بیمهشده پیش از رسیدن به سن بازنشستگی فوت کند، هیچ مستمری به بازماندگان او پرداخت نمیشود؛ اما اگر فوت بعد از بازنشستگی رخ دهد، حقوق به وراث میرسد.
این گزینه برای دختران مجرد، زنان جوان یا بانوانی که همسرشان دارای بیمه معتبر بوده و نیازی به برقراری مستمری فوت زودهنگام ندارند بسیار ایدهآل است. پرداخت ماهانه در این مدل حداقل ممکن بوده و بار مالی سنگینی بر اقتصاد فرد تحمیل نخواهد کرد. بنابراین اگر هدف شما صرفاً دریافت یک پایه حقوق مستقل برای ایام پیری است، انتخاب این نرخ منطقی خواهد بود.
پوشش بازنشستگی و فوت با نرخ ۱۴ درصد
نرخ ۱۴ درصد سطحی میانی از پوششها را فراهم میآورد و تعهدات بیمهگر را به شکلی کاربردی در زمینه حمایت از خانواده گسترش میدهد. با انتخاب این درصد، چنانچه بیمهشده چه قبل از بازنشستگی و چه پس از آن فوت نماید، مستمری بازماندگان بلافاصله برای وراث قانونی برقرار خواهد شد. این ویژگی آرامش خاطر بزرگی را برای مادرانی رقم میزند که دغدغه حمایت مالی از فرزندان خود را دارند.
اختلاف مالی این نرخ با سطح ۱۲ درصد ناچیز است، اما ارزش حفاظتی بالایی در شرایط بحرانی ناخواسته برای خانواده ایجاد میکند. تیم مشاوران مشیرین اکیداً توصیه میکنند بانوانی که سرپرست خانوار هستند یا فرزندان وابسته دارند، حداقل این نرخ را برای ثبت نام انتخاب کنند تا پوشش فوت در تمام دوران پرداخت حق بیمه فعال بماند.
پوشش کامل بازنشستگی، فوت و ازکارافتادگی ۱۸ درصد
کاملترین بسته حمایتی موجود در این طرح، نرخ ۱۸ درصد است که بالاترین ضریب امنیت و تعهدات قانونی را پوشش میدهد. این سطح علاوه بر بازنشستگی و برقراری مستمری فوت در تمام ادوار، شامل تعهد غرامت ازکارافتادگی کلی ناشی از بیماری یا حوادث نیز میشود. اگر فرد به دلیل نقص عضو یا بیماری حاد طبق رای کمیسیون ماده ۹۱ ازکارافتاده دائم شناخته شود، مشمول مستمری ماهیانه میگردد.
در نرخهای ۱۲ و ۱۴ درصد، تعهدی در برابر بیماریهای صعبالعلاج و حوادث منجر به ازکارافتادگی پیشبینی نشده است که این موضوع یک ریسک بالقوه است. اگر میخواهید با خیالی آسوده از تمام حمایتهای مادی سازمان بهرهمند شوید و ریسکهای جسمانی را پوشش دهید، نرخ ۱۸ درصد برترین گزینه برای آینده شماست.
سرانه درمان و تفاوت خدمات درمانی با حق بیمه پایه
حق بیمههای اعلام شده در نرخهای سهگانه صرفاً تعهدات مالی بلندمدت را تامین میکنند و هزینه درمان جزو آنها نیست. متقاضیانی که مایل به استفاده از خدمات درمانی ملکی تامین اجتماعی هستند، میتوانند سرانه درمان مصوب دولت را جداگانه بپردازند. این سرانه مبلغی معین به ازای هر نفر در ماه است که برای متقاضی و افراد تحت تکفل او قابل اعمال خواهد بود.
بانوانی که از بیمه درمانی همسر یا پدر خود استفاده میکنند، نیازی به واریز این وجه اضافه ندارند و بدون سرانه درمان ثبت نام میشوند. با الکترونیکی شدن نسخهها در سراسر کشور، پس از فعالسازی سرانه، خدمات پزشکی از طریق پروسه ثبت نسخه الکترونیک بیمه تامین اجتماعی بدون دفترچه کاغذی ارائه خواهد شد.
| نرخ انتخابی | پوشش بازنشستگی | فوت قبل از بازنشستگی | فوت بعد از بازنشستگی | ازکارافتادگی کلی |
|---|---|---|---|---|
| ۱۲ درصد | دارد | ندارد | دارد | ندارد |
| ۱۴ درصد | دارد | دارد | دارد | ندارد |
| ۱۸ درصد | دارد | دارد | دارد | دارد |
باور غلط درباره عدم امکان دریافت همزمان دو مستمری قانونی
یک اشتباه رایج در میان عموم جامعه این است که فکر میکنند زنان نمیتوانند همزمان حقوق بازنشستگی خود و مستمری فوت همسر را دریافت نمایند. به استناد ماده ۸۸ قانون تامین اجتماعی، دریافت مستمری بازنشستگی زن همزمان با مستمری بازماندگان ناشی از فوت شوهر کاملاً قانونی است و هیچکدام موجب قطع دیگری نخواهد شد.
محاسبه حقوق و مزایای بیمه زنان خانه دار تامین اجتماعی
محاسبه مستمری بازنشستگی بانوان در این طرح بر پایه میانگین دستمزد اعلامی در دو سال پایانی پرداخت حق بیمه انجام میگیرد. حداقل دستمزد انتخابی در قرارداد نمیتواند از حداقل حقوق پایه مصوب شورای عالی کار کمتر باشد. از طرفی، بیمهشده میتواند در صورت تمایل و دارا بودن شرایط، دستمزد بالاتری را انتخاب کند تا مستمری دوران بازنشستگی او نیز افزایش یابد.
تعهدات سازمان تامین اجتماعی سالانه متناسب با نرخ تورم و مصوبات هیئت وزیران دستخوش افزایش و ترمیم مستمری میگردد. این مسئله یکی از نقاط قوت کلیدی در برابر صندوقهای بازنشستگی خصوصی و حسابهای پسانداز بانکی است. بدین ترتیب ارزش واقعی قدرت خرید مستمریبگیران در مواجهه با فشارهای تورمی تا حد زیادی حفظ خواهد شد.
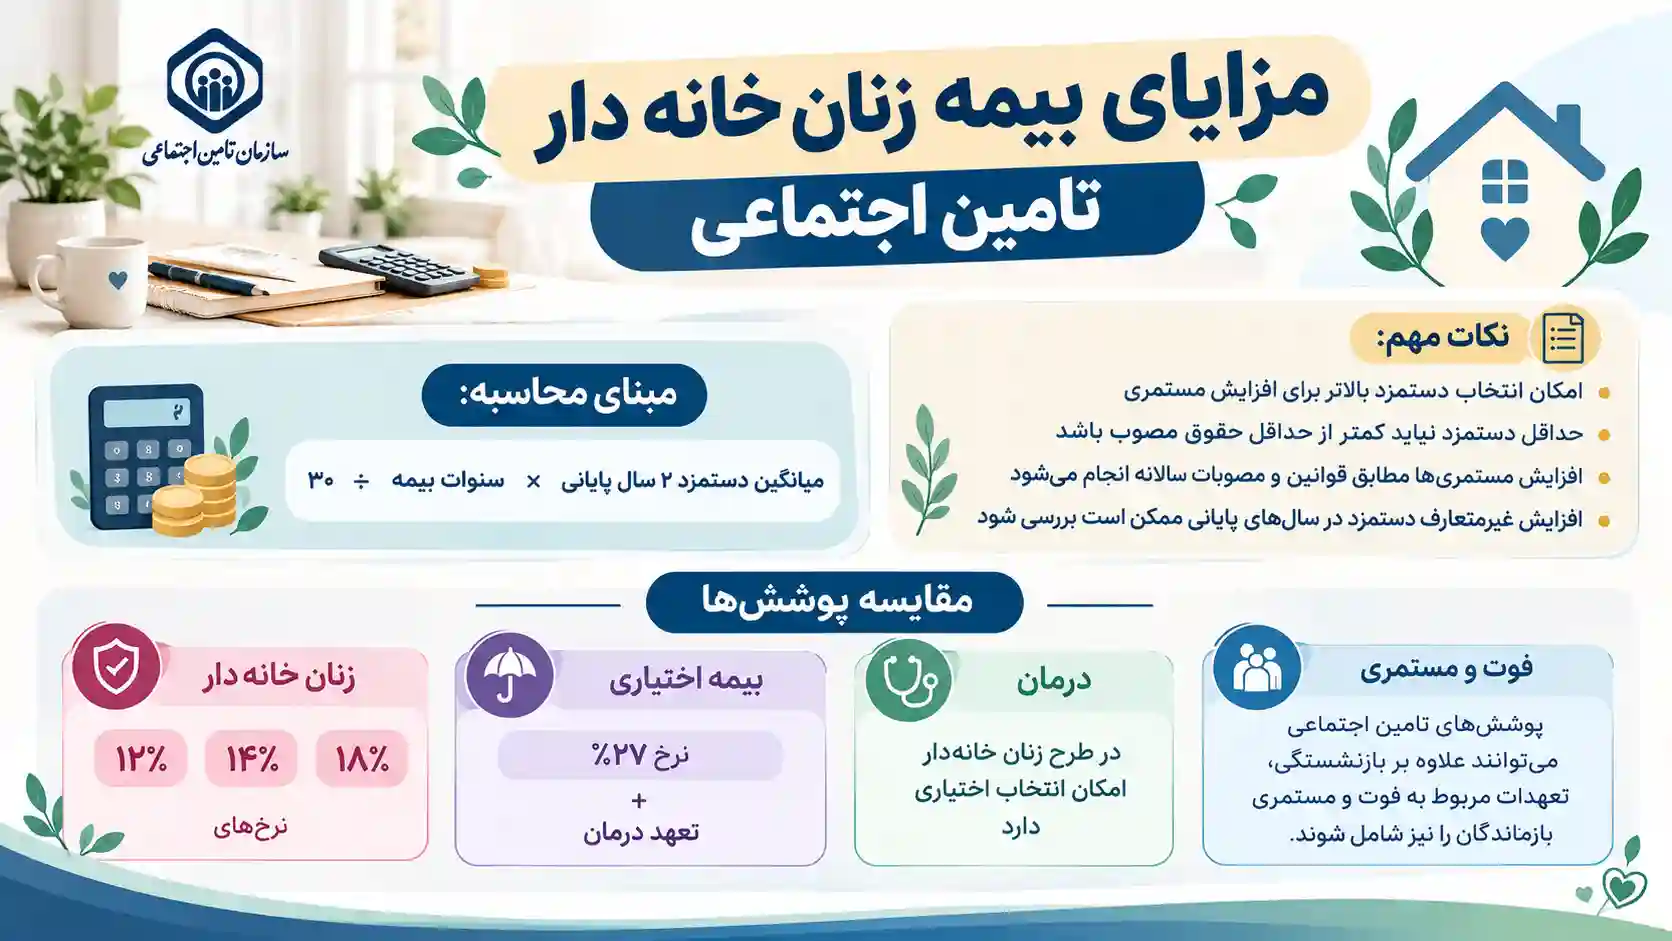
فرمول قانونی محاسبه مستمری بر اساس سابقه و دستمزد
فرمول استاندارد محاسبه مستمری برابر است با حاصلضرب مجموع سنوات پرداخت حق بیمه در میانگین دستمزد دو سال آخر، تقسیم بر عدد ۳۰. بر این اساس اگر فردی با ۲۰ سال سابقه و حداقل دستمزد بازنشسته شود، بیستسیام حداقل دستمزد روز را دریافت خواهد کرد. این روش محاسباتی مشابه چارچوبهای تعیین شده برای برآورد هزینه بیمه تامین اجتماعی خویش فرما در سیستمهای مالی سازمان است.
برای دستیابی به حداکثر میزان مستمری، کارشناسان پیشنهاد میکنند بیمهشدگان در پنج سال پایانی منتهی به بازنشستگی، سطح دستمزد مبنای کسر بیمه را متناسب با ظرفیت قانونی افزایش دهند. با این حال باید مراقب جهشهای غیرمتعارف بود؛ چرا که سازمان سازوکارهای کنترلی ویژهای را برای بررسی میانگین دستمزد اعمال میکند تا از پرداختهای نامتعارف و تخلفات احتمالی جلوگیری نماید.
«زنان خانهدار و نیز دخترانی که در رده سنی بین 18 سال تمام تا 50 سال تمام قرار دارند، حتی بدون سابقه قبلی بیمهای میتوانند از حمایتهای تأمیناجتماعی شامل بازنشستگی، ازکارافتادگی، بازماندگان و خدمات درمانی برخوردار شوند.»
مقایسه بیمه زنان خانهدار با بیمه اختیاری و صاحبان حرف
طرح زنان خانهدار در واقع زیرمجموعهای از بیمه صاحبان حرف و مشاغل آزاد است، اما شرایط منعطفتری دارد. در بیمه اختیاری متقاضی موظف است نرخ یکپارچه ۲۷ درصد را به همراه تعهد درمان بپردازد که هزینه بسیار سنگینتری ایجاد میکند. اما در پوشش زنان خانهدار، امکان انتخاب نرخهای سبکتر نظیر ۱۲ یا ۱۴ درصد وجود دارد و پرداخت سرانه درمان نیز کاملاً اختیاری است.
این تفکیک هوشمندانه به زنان اجازه میدهد بدون الزام به پرداخت هزینههای اضافی درمانی، صرفاً پایههای بازنشستگی خود را شکل دهند. جدول تحلیلی زیر تفاوتهای ساختاری میان این طرحها را به روشنی مشخص میسازد تا در تصمیمگیری خود دقیقتر عمل کنید.
| شاخص مقایسه | بیمه زنان خانهدار | بیمه اختیاری | بیمه مشاغل آزاد عمومی |
|---|---|---|---|
| نرخهای انتخابی | ۱۲٪، ۱۴٪ و ۱۸٪ | تنها ۲۷٪ یکپارچه | ۱۲٪، ۱۴٪ و ۱۸٪ |
| پوشش درمان | اختیاری با سرانه معین | اجباری و ادغام شده در نرخ | اختیاری با سرانه معین |
| نیاز به جواز یا پروانه | ندارد | ندارد | در برخی صنوف الزامی است |
| سابقه قبلی الزامی | نیاز ندارد (زیر ۵۰ سال) | حداقل ۳۰ روز سابقه قبلی | نیاز ندارد (زیر ۵۰ سال) |
پوشش تکمیلی فوت و مقایسه با سایر طرح ها
بسیاری از بانوان هنگام تصمیمگیری میان بیمه تامین اجتماعی و بیمههای عمر و سرمایهگذاری شرکتهای خصوصی دچار تردید میشوند. در شرکتهای بیمه بازرگانی با تکمیل پرسشنامهها و ارائه مدارک لازم برای بیمه عمر تامین اجتماعی یا بیمههای آتیه، تمرکز اصلی بر تشکیل اندوخته مالی متمرکز است. در نقطه مقابل، تامین اجتماعی یک نهاد بیمهگر اجتماعی عمومی با پشتوانه دولتی است که مستمری مادامالعمر تا پایان عمر و پس از آن برای وراث را تضمین میکند.
بیمههای عمر خصوصی پوشش درمانی ملکی یا همسانسازی دولتی سالانه ندارند و با اتمام دوره قرارداد، پرداخت حقوق مستمری پایان مییابد یا به اندوخته محدود میشود. مشاور سایت مشیرین توصیه میکند اولویت نخست را بر استقرار بیمه پایه تامین اجتماعی بگذارید و سپس از بیمه عمر به عنوان مکمل سرمایهگذاری خانوادگی استفاده کنید.
سن و شرایط بازنشستگی بیمه بازنشستگی زنان خانه دار تامین اجتماعی
رسیدن به دوران بازنشستگی نیازمند احراز دو شرط همزمان «سن شناسنامهای» و «سنوات پرداخت حق بیمه» است. قوانین بازنشستگی این طرح کاملاً همراستا با مقررات جاری تامین اجتماعی بوده و هیچ تفاوتی با بیمهشدگان شاغل در کارخانهها ندارد. با اطلاع دقیق از جداول سنی، میتوانید بهترین سناریوی زمانی را برای اعلام بازنشستگی خود تنظیم کنید.
برنامهریزی برای سالهای بازنشستگی یکی از مهمترین تصمیمات مالی هر فرد است و نباید به سالهای پایانی موکول شود. با شناخت دقیق بندهای قانونی و شرایط عمومی حاکم بر سازمان، امکان بهرهمندی حداکثری از سنوات خدمت فراهم خواهد شد. در ادامه، سناریوهای مختلف بازنشستگی را به تفکیک سن بررسی خواهیم کرد.
ضوابط بازنشستگی در سنین ۴۵، ۵۰ و ۵۵ سالگی
اولین مسیر قانونی، رسیدن به سن ۵۵ سالگی تمام با حداقل ۲۰ سال سابقه واریزی است که در این وضعیت حقوق کامل ۲۰ روزه به متقاضی اعطا میگردد. مسیر دوم برای بانوان سختکوش، احراز ۳۰ سال سابقه کامل بیمهپردازی در سن ۴۵ سالگی است که بازنشستگی زودهنگام را ممکن میسازد. این رویه کاملاً مطابق با شرایط بازنشستگی بیمه خویش فرما تامین اجتماعی اجرا میگردد.
مسیر سوم شامل بانوانی است که دارای ۳۵ سال سابقه پرداخت حق بیمه هستند؛ این گروه بدون هیچگونه شرط سنی میتوانند حکم بازنشسته گی خود را دریافت نمایند. همچنین زنانی که در سن ۵۵ سالگی سوابقی بین ۱۰ تا ۲۰ سال دارند، میتوانند بر اساس تعداد سالهای سابقه تقاضای برقراری مستمری دهند و از کلیه مزایای مرتبط با شرایط بیمه تامین اجتماعی منتفع گردند.
قوانین انتقال سوابق بیمه ای گذشته به قرارداد جدید
چنانچه متقاضی در گذشته به عنوان کارگر، کارمند یا منشی در شرکتی سابقه پرداخت حق بیمه اجباری داشته باشد، آن سوابق محفوظ است. سیستم جامع سازمان امکان ادغام سوابق گذشته را با سوابق جدید زنان خانهدار فراهم نموده است. برای مشاهده سریع پیشینه سوابق، استفاده از سامانه رسمی و درگاه مشاهده سوابق بیمه تامین اجتماعی بدون گذرواژه سادهترین روش موجود است.
راهکار تجمیع و پیوستگی روزهای بیمهپردازی
بر اساس تحلیلهای تخصصی تیم مشاوران مشیرین، عدم انتقال به موقع پروندهها میان شعب مختلف در شهرهای گوناگون میتواند فرایند صدور حکم نهایی را ماهها به تاخیر بیندازد. به همین جهت توصیه میشود در همان سالهای میانی بیمهپردازی، تقاضای تجمیع سوابق و انتقال کسورات را در پرتال ثبت کنید تا پرونده الکترونیک شما کاملاً یکپارچه و آماده صدور حکم مستمری باشد.
مقررات کمیسیون پزشکی و ازکارافتادگی کلی طبق ماده ۹۱
ازکارافتادگی یکی از حمایتهای کلیدی در نرخ ۱۸ درصد است که در صورت ابتلای بیمهشده به بیماریهای حاد یا سوانح شدید مطرح میگردد. طبق ماده ۹۱ قانون تامین اجتماعی، کمیسیونهای پزشکی بدوی و تجدیدنظر تشکیل جلسه داده و میزان کاهش توانایی جسمی یا روانی فرد را بررسی میکنند. اگر کاهش توانایی کار متقاضی ۶۶ درصد یا بیشتر تشخیص داده شود، فرد ازکارافتاده کلی شناخته میشود.
پس از تایید کمیسیون، فارغ از میزان سابقه قبلی (مشروط به داشتن حداقل سابقه قانونی در سال آخر)، مستمری ازکارافتادگی کامل برقرار خواهد شد. این چتر حمایتی اهمیت بسیار زیادی دارد و خطرات ناشی از حوادث ناگوار را در طول زندگی خانهداری به حداقل ممکن میرساند.
راهنمای گام به گام ثبت نام و پرداخت حق بیمه
فرایند پیوستن به این طرح بسیار سریع است و نیازی به مراجعه حضوری به شعب یا کارگزاریها ندارد. سازمان با هدف توسعه خدمات الکترونیک، تمامی مراحل از درخواست تا صدور فیش را آنلاین کرده است. برای انجام موفقیتآمیز ثبت نام، تنها کافی است مراحل زیر را گام به گام در رایانه یا تلفن همراه خود اجرا نمایید.
قبل از اقدام به ثبت نام، مطمئن شوید سیمکارت فعال در دستگاه به نام خود شخص متقاضی ثبت شده باشد. تطابق کد ملی دارنده خط با اطلاعات متقاضی برای دریافت کد تایید ورود به پرتال الزامی است. عدم تطابق مالکیت خط تلفن موجب عدم صدور رمز عبور و توقف فرایند اداری خواهد شد.
مراحل انعقاد قرارداد در سامانه خدمات غیرحضوری
ابتدا وارد سامانه جامع eservices.tamin.ir شوید و با کد ملی و رمز عبور خود لاگین کنید. از منوی اصلی، وارد بخش «بیمهشدگان» شده و زیرمنوی «بیمههای خاص / بیمه فراگیر خانواده» و سپس «انعقاد قرارداد بیمه زنان خانهدار» را انتخاب نمایید. در این صفحه، مشخصات هویتی، آدرس پستی و میزان سوابق تایید شده شما نمایش داده خواهد شد.
در گام بعد، درصد مورد نظر خود (۱۲، ۱۴ یا ۱۸ درصد) را تعیین نموده و تمایل به دریافت دفترچه درمان را مشخص کنید. پس از تایید ضوابط، قرارداد الکترونیکی صادر شده و بلافاصله شناسه قبض و شناسه پرداخت برای شما تولید میگردد. در مرحله پایانی میتوانید از طریق درگاههای بانکی متصل، اقدام به پرداخت انلاین حق بیمه تامین اجتماعی نمایید تا سابقه واریزی همان ماه در حساب کاربری ثبت گردد.
شیوه استعلام سوابق و شناسه پرداخت ماهانه
پرداخت حق بیمه باید به صورت ماهانه یا دورهای (حداکثر تا آخرین روز دو ماه بعد) انجام شود تا از تعلیق قرارداد جلوگیری به عمل آید. در سامانه خدمات غیرحضوری، بخشی با عنوان «برگ پرداخت حق بیمه» وجود دارد که شناسه پرداخت هر دوره را تولید میکند. شما میتوانید حق بیمه چند ماه را به صورت یکجا نیز پرداخت نمایید تا نگرانی بابت فراموشی موعد واریز نداشته باشید.
پس از هر بار واریز، حدود ۲۴ تا ۴۸ ساعت کاری زمان میبرد تا مبلغ واریزی در سرورهای مرکزی پردازش شده و به روزهای کارکرد شما اضافه شود. متقاضیان میتوانند با مراجعه به بخش سوابق، از ثبت دقیق روزهای بیمهای اطمینان حاصل کنند. این نظارت ماهانه مانع از ایجاد خلاءهای بیمهای ناخواسته در پرونده سنواتی خواهد شد.
بررسی وضعیت بیمه بیکاری و مرخصی زایمان بانوان
یکی از تفاوتهای حقوقی مهم در قراردادهای مشاغل آزاد و زنان خانهدار، عدم شمول قانون بیمه بیکاری است. از آنجا که در این طرح رابطه مزدبگیری بین کارگر و کارفرما وجود ندارد، متقاضی مشمول دریافت مقرری بیکاری نمیگردد. بنابراین آگاهی از بندهای مربوط به شرایط دریافت بیمه بیکاری برای زنان خانهدار سودی ندارد و نباید از ابزارهای نظیر محاسبه آنلاین بیمه بیکاری برای این نوع پوشش انتظار خروجی داشته باشید.
همین قاعده حقوقی درباره دریافت کمکبارداری و مرخصی زایمان شش تا نه ماهه نیز صادق است و سازمان در این ایام حقوقی نمیپردازد. با این حال، بیمهشده میتواند در دوران بارداری حق بیمه خود را ادامه دهد تا هیچگونه وقفهای در سوابق بازنشستگی وی ایجاد نگردد. شناخت این محدودیتها مانع از شکلگیری انتظارات نادرست از خدمات سازمان خواهد شد.
«بانوان و دختران کشور میتوانند با ثبتنام در سامانه غیرحضوری، بدون نیاز به مراجعه به شعب و با انعقاد قرارداد، از خدمات بازنشستگی بیمه فراگیر خانواده برخوردار شده و از مزایای قانونی آن در سراسر کشور استفاده نمایند.»
مدارک لازم برای بیمه زنان خانه دار تامین اجتماعی و معاینات اولیه
عقد قرارداد بیمه در برخی موارد نیازمند انجام معاینات پزشکی بدو ورود است تا سلامت جسمانی متقاضی تایید شود. هدف سازمان از انجام این معاینات، تعیین وضعیت سلامت و ثبت بیماریهای زمینهای فرد در پرونده است. با مشخص شدن وضعیت سلامت، ریسکهای مربوط به ازکارافتادگی پیش از موعد به درستی مدیریت میشود.
پزشکان معتمد تامین اجتماعی با بررسی آزمایشهای بالینی، وضعیت جسمانی شما را ارزیابی و گزارش خود را در سیستم بارگذاری میکنند. این روند تضمین میکند که تعهدات بلندمدت سازمان بر اساس شفافیت پزشکی متقابل شکل گیرد. در ادامه با جزئیات این آزمایشها و معافیتهای قانونی آن آشنا میشوید.
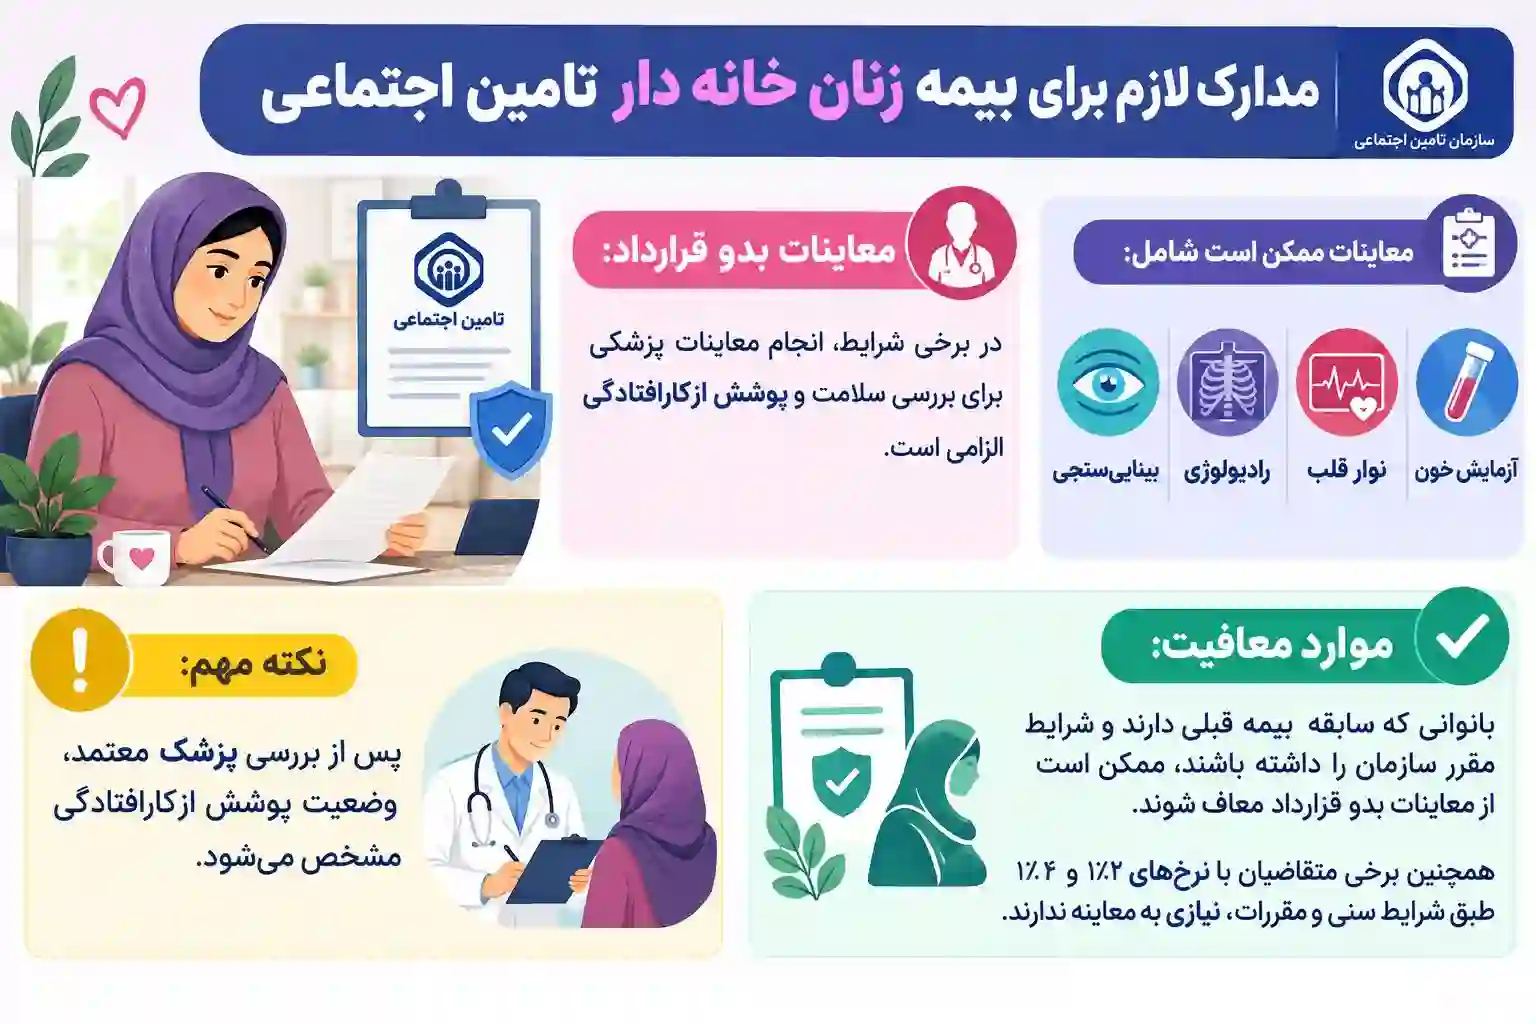
فرآیند انجام معاینات پزشکی قبل از عقد قرارداد
در صورتی که سن متقاضی در زمان عقد قرارداد بیش از حد مجاز بدون معاینه باشد یا نرخ ۱۸ درصد را انتخاب کند، معرفینامه معاینات صادر میشود. متقاضی باید با در دست داشتن این برگه به بیمارستانها یا مراکز طب کار طرف قرارداد مراجعه نماید. آزمایشهای عمومی خون، نوار قلب، عکس رادیولوژی و بیناییسنجی از جمله موارد استاندارد این غربالگری هستند.
پس از انجام آزمایشها، پزشک معتمد سازمان نظر نهایی خود را در خصوص تایید یا رد پوشش ازکارافتادگی اعلام میکند. در صورتی که فرد دارای بیماری پیشرونده قبلی باشد، ممکن است قرارداد بدون پوشش ازکارافتادگی برای آن بیماری خاص منعقد شود. این سازوکار حقوقی مانع از بروز مناقشات بعدی میان بیمهشده و شعب تامین اجتماعی در کمیسیونهای پزشکی میگردد.
استثنائات معافیت از معاینات پزشکی بدو بیمهپردازی
طبق دستورالعملهای رسمی سازمان، بانوانی که کمتر از ۹ ماه از تاریخ قطع بیمه قبلی آنها گذشته باشد و سابقه واریزی بیش از یک سال داشته باشند، از انجام معاینات معاف هستند. همچنین متقاضیانی که نرخ ۱۲ یا ۱۴ درصد را انتخاب کرده و سن آنان زیر سن ریسک تعیین شده باشد، نیازی به مراجعه به پزشک معتمد نخواهند داشت.
این تسهیلات اداری به منظور تسریع در پوشش بانوان جوان در نظر گرفته شده تا بدون پرداخت هزینههای آزمایشگاهی قرارداد خود را منعقد نمایند. بر اساس توصیههای اجرایی مشاور سایت مشیرین، بانوانی که سوابق کاری قبلی دارند بهتر است پیش از گذشت مهلت ۹ ماهه از قطع بیمه کارگاهی، سریعاً نسبت به انعقاد قرارداد زنان خانهدار اقدام کنند تا مشمول معافیت کامل از معاینات شوند.
استراتژی هوشمندانه برای بازنشستگی امن و استقلال مالی
خرید پوشش بیمهای در دوران جوانی یکی از سودآورترین سرمایهگذاریها برای تامین آسایش و استقلال فردی در سنین کهنسالی است. با توجه به شرایط منعطف سنی، مبالغ اقساطی متنوع و حذف تشریفات اداری، هیچ مانعی برای پیوستن به این سیستم حمایتی وجود ندارد. هر سال زودتر که واریز حق بیمه را آغاز کنید، در سنین پایینتری به آرامش بازنشستگی و دریافت مستمری دست خواهید یافت.
برنامهریزی مالی مستمر و منظم مهمترین ابزار هر زن ایرانی برای مواجهه با چالشهای اقتصادی جامعه است. تامین اجتماعی با ارائه پشتوانه درمانی، مستمری مادامالعمر و افزایشهای متناسب با تورم، ساختاری استوار برای امنیت پایدار شما فراهم میسازد. در ادامه، نکات پایانی برای اجرای این استراتژی تشریح شده است.
تحلیل اقتصادی پرداخت حق بیمه در برابر تورم
یکی از ابهامات متداول متقاضیان این است که آیا پرداخت ماهیانه مبالغ بیمه با توجه به نرخ تورم در سالهای آینده توجیه اقتصادی دارد یا خیر. واقعیت این است که مستمری تامین اجتماعی بر خلاف سپردههای ثابت بانکی، سالانه بر اساس ماده ۹۶ و ۱۱۱ قانون تامین اجتماعی ترمیم میشود. این مکانیزم تضمین میکند که حقوق دریافتی متناسب با سبد معیشت و نرخ تورم رسمی کشور سال به سال رشد کند.
علاوه بر این، پوشش درمان در مراکز دولتی و ملکی تامین اجتماعی در دوران سالمندی که هزینههای درمانی و بستری به شدت اوج میگیرد، هزینههای سنگین پزشکی را کاملاً خنثی خواهد کرد. بنابراین پرداخت حق بیمه نه یک هزینه مصرفی، بلکه سپری استراتژیک برای محافظت از سلامت و ثروت خانواده در دهههای آینده زندگی به شمار میرود.
چکلیست نهایی برای اقدام و ثبت نام فوری
برای شروع همین حالا میتوانید بر اساس این چکلیست کاربردی اقدام کنید:
- بررسی وضعیت سوابق قبلی از طریق درگاه خدمات غیرحضوری تامین اجتماعی
- تطبیق سن شناسنامهای و محاسبه مازاد سنی در صورت داشتن سن بالای ۵۰ سال
- انتخاب نرخ متناسب با نیاز (۱۲ درصد برای بازنشستگی محض، ۱۴ درصد برای حمایت از فرزندان، ۱۸ درصد برای پوشش کامل و ازکارافتادگی)
- تعیین وضعیت سرانه درمان (در صورت داشتن پوشش از طریق همسر، درمان را حذف کنید)
- ورود به سایت eservices.tamin.ir، انعقاد قرارداد و پرداخت آنلاین اولین برگ پرداخت
با پیگیری این فرایند در کمتر از ۱۰ دقیقه، پرونده بیمهای شما به جریان افتاده و اولین ماه از سابقه بازنشستگی ثبت خواهد شد. کارشناسان همواره آماده ارائه مشاورههای تکمیلی به منظور انتخاب بهینهترین مسیر برای آسایش شما و خانوادهتان هستند.
نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه