
شرایط و مبلغ بیمه عمر بازنشستگان تامین اجتماعی

دریافت غرامت فوت و مستمری بازماندگان دغدغه فوری خانوادههایی است که سرپرست بازنشسته خود را از دست دادهاند. مبلغ بیمه عمر بازنشستگان تامین اجتماعی بعد از فوت در سال جاری بر اساس مصوبات کانون عالی بازنشستگان و قرارداد با شرکت بیمهگر به رقم مشخصی رسیده که وراث میتوانند با ارائه مدارک هویتی و گواهی انحصار وراثت، کل این مبلغ را بدون کسر مالیات دریافت نمایند. پوشش تکمیلی بیمه عمر تامین اجتماعی نوعی حمایت مالی هدفمند است که بار سنگین هزینههای کفن و دفن و معیشت اولیه بازماندگان را تسکین میدهد. در این راهنمای جامع، تمامی مراحل اداری، فرمول محاسبه و روشهای پیگیری را گام به گام تشریح میکنیم.
بررسی جامع بیمه عمر تامین اجتماعی و مفاهیم پایهای
بسیاری از مستمریبگیران در طول دوران دریافت حقوق ماهانه، مبالغ ناچیزی را تحت عنوان حق بیمه تکمیلی و عمر پرداخت میکنند. بر اساس ارزیابیهای میدانی که توسط بهترین مشاور بیمه تامین اجتماعی کرمانشاه صورت گرفته، اکثر بازنشستگان تصور میکنند این پوشش تنها به کمکهزینه کفن و دفن سازمان تامین اجتماعی محدود میشود. در حالی که این دو مقوله ساختار حقوقی کاملا مجزایی دارند. سازمان تامین اجتماعی متولی برقراری مستمری بازماندگان طبق ماده ۸۱ قانون تامین اجتماعی است، اما بیمه عمر و حوادث بازنشستگان از طریق قرارداد تجمیعی کانون عالی کارگران بازنشسته کشور با شرکتهای بیمه تجاری مجاز مانند بیمه دانا، بیمه ایران، بیمه آتیهسازان حافظ یا بیمه البرز منعقد میگردد.
شناخت دقیق سازوکار این قراردادها مانع از سردرگمی خانوادهها در روزهای دشوار پس از فقدان سرپرست میشود. کارشناسان ما دریافتهاند که عدم آگاهی از تفاوت میان تعهدات قانونی تامین اجتماعی و قراردادهای بیمه بازرگانی، موجب تاخیر چندماهه در تشکیل پرونده خسارت میشود. کانون بازنشستگان به عنوان وکیل صنفی مستمریبگیران، هر ساله بر اساس مناقصه عمومی شرکتی را انتخاب میکند که بیشترین سقف پوشش را با کمترین حق بیمه ماهانه ارائه دهد. بنابراین مبلغ پرداختی و شرایط دریافت مستقیما به مفاد قرارداد همان سال بستگی دارد.
خلاصه اجرایی پوششهای بیمه عمر بازنشستگان تامین اجتماعی
آشنایی با ابعاد کلی، نهاد متولی و سقف تعهدات به بازماندگان کمک میکند تا در زمان بروز حادثه یا فوت طبیعی سرپرست خانوار، فرآیند پیگیری را بدون معطلی آغاز نمایند. تعهدات بیمه عمر بازنشستگان تامین اجتماعی به عنوان چتر حمایتی مکمل عمل میکند و بار مالی سنگین مراسم ترحیم و دیون فوری متوفی را کاهش میدهد. جزئیات اصلی این پوششها در جدول زیر طبق آخرین بخشنامهها دستهبندی شده است.
| موضوع و محور قانونی | شرح جزئیات و الزامات اجرایی | نکته کلیدی و راهبردی |
|---|---|---|
| نهاد طرف قرارداد و مجری طرح |
| قرارداد هر ساله در آذر یا دیماه بازنگری و سقف تعهدات اصلاح میشود. |
| مشمولان و جامعه هدف |
| عضویت به صورت پیشفرض فعال است مگر اینکه بازنشسته انصراف داده باشد. |
| نحوه تامین و کسر حق بیمه |
| حق بیمه کسر شده از فیش حقوقی معاف از مالیات بوده و غیرقابل استرداد است. |
| سقف غرامت فوت پرداختی |
| پرداخت بدون نیاز به تسویه بدهیهای بانکی و مالیاتی متوفی صورت میگیرد. |
توصیه نویسنده و تیم مشاوران مشیرین به خانوادههای مستمریبگیران این است که همواره فیش حقوقی بازنشسته را به صورت دورهای ارزیابی نمایند. در ردیف کسورات فیش حقوقی ماهانه، درج عبارتی تحت عنوان «بیمه عمر و حوادث» یا «بیمه مکمل درمان و عمر» نشاندهنده فعال بودن قطعی این پوشش است. اگر این ردیف در فیش حقوقی وجود نداشته باشد، یعنی بازنشسته در سالهای قبل انصراف داده یا در زمان برقراری حقوق اولیه، فرم ثبتنام کانون را تکمیل نکرده است.
تفاوت ماهوی کمکهزینه کفن و دفن با بیمه عمر تامین اجتماعی
بسیاری از افراد این دو تعهد مالی را با یکدیگر اشتباه میگیرند و تصور میکنند با دریافت یکی، دیگری ملغی میشود. کمکهزینه کفن و دفن موضوع ماده ۸۴ قانون تامین اجتماعی، مبلغی معادل یک ماه حداقل دستمزد همان سال است که توسط خود سازمان به عنوان هزینه تدفین به همسر، فرزند یا شخصی که مخارج کفن و دفن را متقبل شده پرداخت میگردد. اما بیمه عمر بازنشستگان تامین اجتماعی قراردادی تکمیلی با شرکتهای بیمه بازرگانی است که سرمایه فوت بسیار بالاتری دارد و میان تمام وراث قانونی متوفی یا ذینفعان تعیینشده تقسیم میشود.
«به استناد ماده ۸۴ قانون تامین اجتماعی، در صورت فوت بیمهشده اصلی یا مستمریبگیر، کمکهزینه کفن و دفن به همسر یا فرزند یا فردی که مخارج تدفین را متقبل شده پرداخت میگردد. این مبلغ معادل حداقل حقوق مصوب شورای عالی کار در سال وقوع فوت است.»
این دو پرداخت هیچگونه همپوشانی حقوقی ندارند و بازماندگان واجد شرایط میتوانند هر دو مبلغ را به طور مستقل مطالبه نمایند. پیگیری بیمه عمر نیاز به مراجعه مستقیم به کانونهای بازنشستگی دارد، در حالی که کمکهزینه کفن و دفن از طریق درگاه خدمات غیرحضوری سازمان تامین اجتماعی ثبت و پیگیری میشود. توجه به این تفکیک فرآیندی موجب میشود خانوادهها زمان طلایی ارائه اسناد به شرکت بیمهگر را از دست ندهند.
مبانی قانونی کسر حق بیمه از فیش مستمریبگیران
کسر حق بیمه عمر از مستمری بازنشستگان بر اساس مصوبه هیات وزیران و تفاهمنامه سهجانبه میان سازمان تامین اجتماعی، کانون عالی کارگران بازنشسته و بیمه مرکزی انجام میگیرد. طبق ماده ۸۹ قانون تامین اجتماعی، سازمان مجاز است با موافقت تشکلهای عالی بازنشستگان، کسورات مربوط به خدمات رفاهی و بیمههای تکمیلی را مستقیما از سرجمع حقوق بازنشستگان کسر و به حساب شرکتهای مجری واریز نماید. این ساختار باعث میشود بازنشسته دغدغهای بابت واریز ماهانه اقساط بیمه عمر نداشته باشد.
سازمان تامین اجتماعی در این فرآیند تنها نقش عاملیت کسر و انتقال وجه را بر عهده دارد و هیچگونه سود یا کارمزدی از این بابت دریافت نمیکند. مبالغ کسر شده مستقیما تجمیع شده و در ابتدای هر ماه به حساب شرکت بیمهگر طرف قرارداد واریز میگردد تا پوشش بیمهای بازنشستگان در طول ۳۶۵ روز سال بدون وقفه ادامه داشته باشد. در صورت بروز هرگونه اختلال بانکی در انتقال وجوه، کانون عالی بازنشستگان مسولیت پیگیری و رفع مغایرتهای مالی را بر عهده خواهد داشت.
پوششهای تکمیلی فوت به علت حادثه در مقایسه با فوت طبیعی
در قراردادهای گروهی بیمه عمر بازنشستگان، تعریف حادثه از اهمیت ویژهای برخوردار است. حادثه به هر واقعه ناگهانی ناشی از یک عامل خارجی اطلاق میشود که بدون اراده و قصد بیمهشده رخ دهد و منجر به صدمه بدنی یا فوت گردد. چنانچه مستمریبگیر به دلیل بیماریهای مزمن، کهولت سن، ایست قلبی یا بیماریهای ناشی از پیری فوت کند، فوت طبیعی محسوب شده و سرمایه پایه قرارداد پرداخت میشود.
اما اگر فوت بر اثر تصادف رانندگی، سقوط، سوختگی یا حوادث غیرمترقبه رخ دهد، تعهد بیمهگر معمولا به دو برابر سرمایه پایه افزایش مییابد. وراث برای اثبات فوت ناشی از حادثه باید مدارک تکمیلی نظیر گزارش اورژانس، کروکی پلیس راهور و نظریه قطعی پزشکی قانونی را ضمیمه پرونده کنند. کارشناسان کانون بازنشستگان این مدارک را به دقت بررسی کرده و پس از تطبیق با شرایط عمومی بیمهنامههای حوادث، تاییدیه پرداخت مضاعف را صادر میکنند.
فرمول دقیق و مبانی محاسبه مبلغ بیمه عمر تامین اجتماعی بعد از فوت
محاسبه سرمایه پرداختی به بازماندگان، به سال فوت بازنشسته و شرکت بیمهگر طرف قرارداد در همان مقطع بستگی دارد. کانون عالی بازنشستگان هر ساله مناقصهای برگزار میکند و شرکتی که بهترین خدمات درمانی و بالاترین سقف سرمایه فوت را ارائه دهد برگزیده میشود. مبلغ بیمه عمر تامین اجتماعی بعد از فوت متناسب با نرخ تورم و مصوبات سالیانه دستخوش افزایش میگردد و ارتباط مستقیمی با میزان حقوق دریافتی ماهانه فرد متوفی ندارد.
بر خلاف بیمههای عمر انفرادی که سرمایه بر اساس حق بیمه پرداختی سالانه محاسبه میشود، در بیمه عمر بازنشستگان رقم پرداختی کاملا مقطوع و گروهی است. یعنی بازنشستهای با حداقل مستمری و بازنشستهای با حداکثر حقوق، در صورت فوت، دقیقا رقم یکسانی از سرمایه بیمه عمر را دریافت خاهند کرد. این عدالت توزیعی یکی از ویژگیهای بارز طرحهای تجمیعی کانون عالی است که از اقشار ضعیفتر جامعه بازنشستگان حمایت همهجانبه میکند.
سقف تعهدات و نحوه محاسبه خسارت بر اساس علت فوت
قراردادهای بیمه عمر کانون بازنشستگان شرایط پرداخت را به دو بخش متمایز تفکیک میکنند تا مبالغ بر اساس اسناد رسمی تسویه گردد. جزئیات این تفکیک به شرح زیر است:
- فوت به علت کهولت سن یا بیماری (فوت طبیعی): در این حالت، سقف تعهد پایه مصوب قرارداد سالانه (که در سالهای اخیر مبالغی بین ۲۰ تا ۳۵ میلیون تومان مصوب گردیده) به صورت یکجا میان تمامی بازماندگان قانونی تقسیم میشود.
- فوت ناشی از حوادث ناگهانی و سوانح: چنانچه فوت در اثر حوادثی نظیر تصادفات جادهای، آتشسوزی یا سقوط رخ دهد، سرمایه پرداختی تا دو برابر سقف پایه افزایش یافته و تا مرز ۵۰ الی ۷۰ میلیون تومان قابل افزایش خواهد بود.
جهت تسریع در وصول مطالبات، کارشناسان بازبینیکننده مشاور سایت مشیرین تاکید میکنند که در گواهی فوت صادره از سوی ثبت احوال، علت دقیق فوت قید شود. در مواردی که فوت در اثر حوادث ترافیکی رخ میدهد، تا زمان صدور رای نهایی دادگاه و نظریه پزشکی قانونی، شرکت بیمه ممکن است ابتدا بخش فوت عادی را پرداخت کرده و مابهالتفاوت حادثه را پس از تکمیل مدارک واریز کند.
محاسبه سهم قانونی هر یک از وراث از غرامت فوت بیمه عمر
تقسیم سرمایه بیمه عمر میان وراث دقیقا تابع قواعد شرعی و قانون مدنی حاکم بر ارث است، مگر آنکه متوفی در زمان حیات فرم تعیین ذینفع اختصاصی را در دفاتر کانون امضا کرده باشد. اگر فرم تعیین ذینفع تکمیل نشده باشد، سرمایه فوت میان تمام ورثه بر اساس طبقات ارث قانون مدنی تقسیم خواهد شد. سهم همسر متوفی (یک هشتم از اموال منقول در صورت وجود فرزند)، سهم فرزندان پسر (دو برابر سهم فرزندان دختر) و سهم پدر و مادر بر اساس جدول انحصار وراثت تعیین میشود.
گاهی بازماندگان در خصوص پیگیری سوابق بیمهای قبلی متوفی در کارگاهها و محاسبات پیچیده مستمری دچار ابهام میشوند. در صورتی که بازنشسته در سالهای قبل از بازنشستگی مطالباتی در حوزه مقرری داشته باشد، اطلاع از شیوه محاسبه بیمه بیکاری تامین اجتماعی بصورت آنلاین به وراث کمک میکند تصویر کاملی از حقوق مکتسبه متوفی در دوران اشتغال به دست آورند و حسابهای معوقه را تسویه نمایند.
تاثیر سال وقوع فوت در مبلغ نهایی بیمه عمر بازنشستگان تامین اجتماعی بعد از فوت
نکته حقوقی بسیار مهمی که بازماندگان باید مدنظر داشته باشند، ملاک قرار گرفتن «تاریخ فوت» در تعیین رقم غرامت است نه «تاریخ تشکیل پرونده». به عنوان مثال، اگر بازنشستهای در بهمنماه سال ۱۴۰۱ فوت کرده باشد ولی خانواده وی به دلایل انحصار وراثت در سال ۱۴۰۳ اقدام به تشکیل پرونده کنند، غرامت پرداختی دقیقا بر اساس جدول تعهدات قرارداد سال ۱۴۰۱ محاسبه میشود. تورم سالهای بعد یا افزایش تعهدات در قراردادهای جدید تاثیری در پروندههای سالهای گذشته ندارد.
شرکتهای بیمهگر موظفند بر اساس قرارداد معتبر در تاریخ فوت، مبالغ را محاسبه و پرداخت کنند. بنابراین تاخیر در تشکیل پرونده موجب کاهش ارزش واقعی پول به دلیل تورم خواهد شد. تیم مشاوران مشیرین اکیدا توصیه میکند خانوادهها بلافاصله پس از چهلم متوفی، مدارک هویتی را جمعآوری کرده و امور اداری را آغاز نمایند تا دچار افت ارزش سرمایه فوت نگردند.
بررسی استثنائات و مواردی که مشمول پرداخت غرامت فوت نمیشوند
مانند تمامی قراردادهای بیمه تجاری، بیمه عمر بازنشستگان نیز دارای استثنائاتی است که در صورت وقوع آنها، شرکت بیمهگر از پرداخت سرمایه فوت معاف خواهد بود. شناخت این موارد مانع از پیگیریهای بیهوده قضایی میشود. مهمترین استثنائات مندرج در قراردادهای بیمه عمر و حوادث عبارتند از:
- فوت ناشی از خودکشی یا اقدام به خودکشی در طول دوران بیمهنامه.
- فوت ناشی از ارتکاب جرایم عمدی، شورش، بلوا و مشارکت در اغتشاشات طبق گزارش مراجع انتظامی.
- فوت ناشی از تشعشعات هستهای، جنگ تحمیلی و عملیات تروریستی (مگر در موارد خاص تحت پوشش بیمههای دولتی).
- فوت ناشی از مصرف بیش از حد مواد مخدر، مشروبات الکلی یا روانگردانها بر اساس گزارش پزشکی قانونی.
- فوت ناشی از فعالیت در ورزشهای پرخطر مانند پرواز با پاراگلایدر یا صخرهنوردی بدون اطلاع قبلی به بیمهگر.
در صورتی که فوت خارج از موارد استثنا باشد، شرکت بیمهگر به هیچ عنوان نمیتواند از پرداخت خسارت استنکاف ورزد. اثبات تحقق موارد استثنا بر عهده شرکت بیمه است و در صورت وجود ابهام، اصل بر پوشش بیمهای خواهد بود.
تحلیل تطبیقی و مقایسه انواع بیمه تامین اجتماعی و تعهدات حمایتی متوفیان
صندوق تامین اجتماعی خدمات متنوعی را در قالب پوششهای بیمهای مختلف به اعضای خود ارائه میدهد. بازماندگان برای مدیریت بهتر حقوق مکتسبه باید بدانند که تعهدات سازمان تامین اجتماعی و شرکتهای بیمهگر تکمیلی چگونه دستهبندی میشوند. جدول زیر تفاوتهای میان پوششهای مختلف متوفیان را به تفصیل تشریح مینماید.
| نوع خدمت و ردیف حمایتی | مرجع رسیدگی و پرداختکننده | مدت زمان قانونی تشکیل پرونده | ماهیت حقوقی و وضعیت معافیتها |
|---|---|---|---|
| غرامت فوت بیمه عمر بازنشستگی | شرکت بیمهگر تجاری طرف قرارداد کانون عالی | حداکثر ۱ تا ۲ سال پس از تاریخ فوت مندرج در ثبت احوال | معاف کامل از مالیات بر ارث و غیرقابل توقیف بابت مهریه یا بدهی متوفی |
| کمکهزینه کفن و دفن تامین اجتماعی | شعبه اجرایی سازمان تامین اجتماعی متوفی | بدون محدودیت زمانی فوری (پیشنهاد: ظرف ۶ ماه) | معادل حداقل حقوق کارگری و واریز به حساب پرداختکننده مخارج |
| برقراری مستمری ماهانه وراث | صندوق بازنشستگی تامین اجتماعی | از تاریخ روز بعد از فوت محاسبه و برقرار میشود | حقوق مادامالعمر برای همسر و فرزندان واجد شرایط مواد ۸۱ تا ۸۳ |
| خسارت بیمه تکمیلی درمان | شرکت بیمه تکمیلی درمان (آتیهسازان/دانا) | حداکثر ۳ تا ۶ ماه پس از تاریخ ترخیص از بیمارستان | پرداخت هزینههای بستری بیمارستان تا آخرین روز حیات متوفی |
بررسی این جدول شفاف میسازد که ساختار حمایتی تنها به یک نهاد محدود نمیشود. بازماندگان باید فرآیندهای مالی را در کانون بازنشستگان و فرآیندهای مستمری را در شعبه تامین اجتماعی به صورت همزمان جلو ببرند تا هیچیک از حقوق قانونی خانواده تضییع نگردد.
بررسی ساختار حمایتی صندوقهای بازنشستگی و شرکتهای بیمهگر تجاری
سازمان تامین اجتماعی یک نهاد عمومی غیردولتی و بر پایه اصل همبستگی بیننسلی است، در حالی که شرکتهای بیمه بازرگانی بر پایه محاسبات اکچوئری و مدیریت ریسک سودمحور فعالیت میکنند. شناخت انواع بیمه تامین اجتماعی نشان میدهد که تعهدات قانونی نظیر مستمری ازکارافتادگی و بازماندگان همیشگی و پایدار هستند. اما تعهدات بیمه عمر بازنشستگان ناشی از قراردادهای مدتدار یکساله است که نیازمند نظارت مستمر کانون عالی بازنشستگان بر کیفیت ایفای تعهدات بیمهگر است.
تلفیق این دو رویکرد حمایتی، امنیت روانی مطلوبی برای مستمریبگیر ایجاد میکند. بازنشسته با پرداخت مبلغی کمتر از هزینه یک وعده غذایی ساده در ماه، مطمئن میشود که در صورت فوت، بازماندگان وی علاوه بر مستمری ماهانه، سرمایه نقدی فوری برای رفع هزینههای ضروری دریافت خاهند کرد.
ارتباط میان سوابق شغلی پیشین و مطالبات مالی مستمریبگیران
یکی از موضوعات کلیدی، بررسی کلیه سوابق پرداخت حق بیمه متوفی در طول سالیان متمادی است. چنانچه فرد در دوران جوانی اقدام به پرداخت هزینه بیمه دانشجویی تامین اجتماعی کرده باشد یا سوابق ناشی از محاسبه خرید بیمه سربازی تامین اجتماعی را به پرونده افزوده باشد، این سوابق در افزایش میانگین دستمزد دو سال آخر موثر بوده و پایه مستمری بازماندگان را ارتقا میدهد.
سرمایه بیمه عمر اگرچه رقمی مقطوع است، اما مبنای احراز هویت متوفی به عنوان مستمریبگیر، همین پرونده بازنشستگی متصل به سوابق گذشته است. هرگونه نقص در سوابق بیمهای بازنشسته باید در زمان حیات یا در زمان برقراری مستمری بازماندگان اصلاح شود تا سهم وراث بدون کسر و کاهش محاسبه گردد.
وضعیت حقوقی همپوشانی بیمه تکمیلی درمان و بیمه عمر
بسیاری از بازنشستگان علاوه بر بیمه عمر، تحت پوشش بیمه تکمیلی درمان کانون نیز قرار دارند. در مواردی که متوفی قبل از فوت در بیمارستان بستری بوده و مخارج سنگینی را متحمل شده است، خانواده وی میتوانند اصل مدارک پزشکی و صورتحسابهای بیمارستانی را جهت دریافت خسارت درمان به شرکت بیمهگر تحویل دهند. دریافت خسارتهای درمانی تا آخرین روز حیات متوفی هیچ مغایرتی با دریافت سرمایه فوت بیمه عمر ندارد و شرکت بیمه موظف به پرداخت هر دو ردیف خسارت به بازماندگان است.
فاکتورهای پزشکی تحویلشده به شرکت بیمه درمانی نباید مفقود شوند؛ زیرا تصویر برابر با اصل آنها برای پرونده غرامت فوت در صورت فوت ناشی از بیماریهای خاص مورد نیاز خواهد بود. توصیه میشود قبل از تحویل مدارک به واحد درمان، از تمام برگهها رونوشت باکیفیت تهیه فرمایید.
مدارک لازم برای بیمه عمر تامین اجتماعی و تشریفات قانونی اثبات وراثت
جمعآوری دقیق و بدون نقص اسناد قانونی، زمان رسیدگی به پرونده بیمه عمر را از چند ماه به کمتر از سه هفته کاهش میدهد. نقص مدارک به خصوص در بخش انحصار وراثت، یکی از شایعترین علل توقف پرداخت خسارت در شرکتهای بیمه است. برای اینکه فرآیند دریافت با سرعت طی شود، آشنایی با مدارک لازم برای بیمه عمر تامین اجتماعی اهمیت حیاتی دارد.
پرونده خسارت فوت باید حاوی مدارک اثباتکننده هویت متوفی، هویت بازماندگان و نسبت قانونی آنان باشد. هرگونه تناقض در مندرجات شناسنامهها یا شماره ملی افراد، روند صدور حواله پرداخت را در سامانههای مالی بیمه مرکزی مسدود میکند. بنابراین تطبیق دقیق مدارک قبل از ارائه به کانون الزامی است.
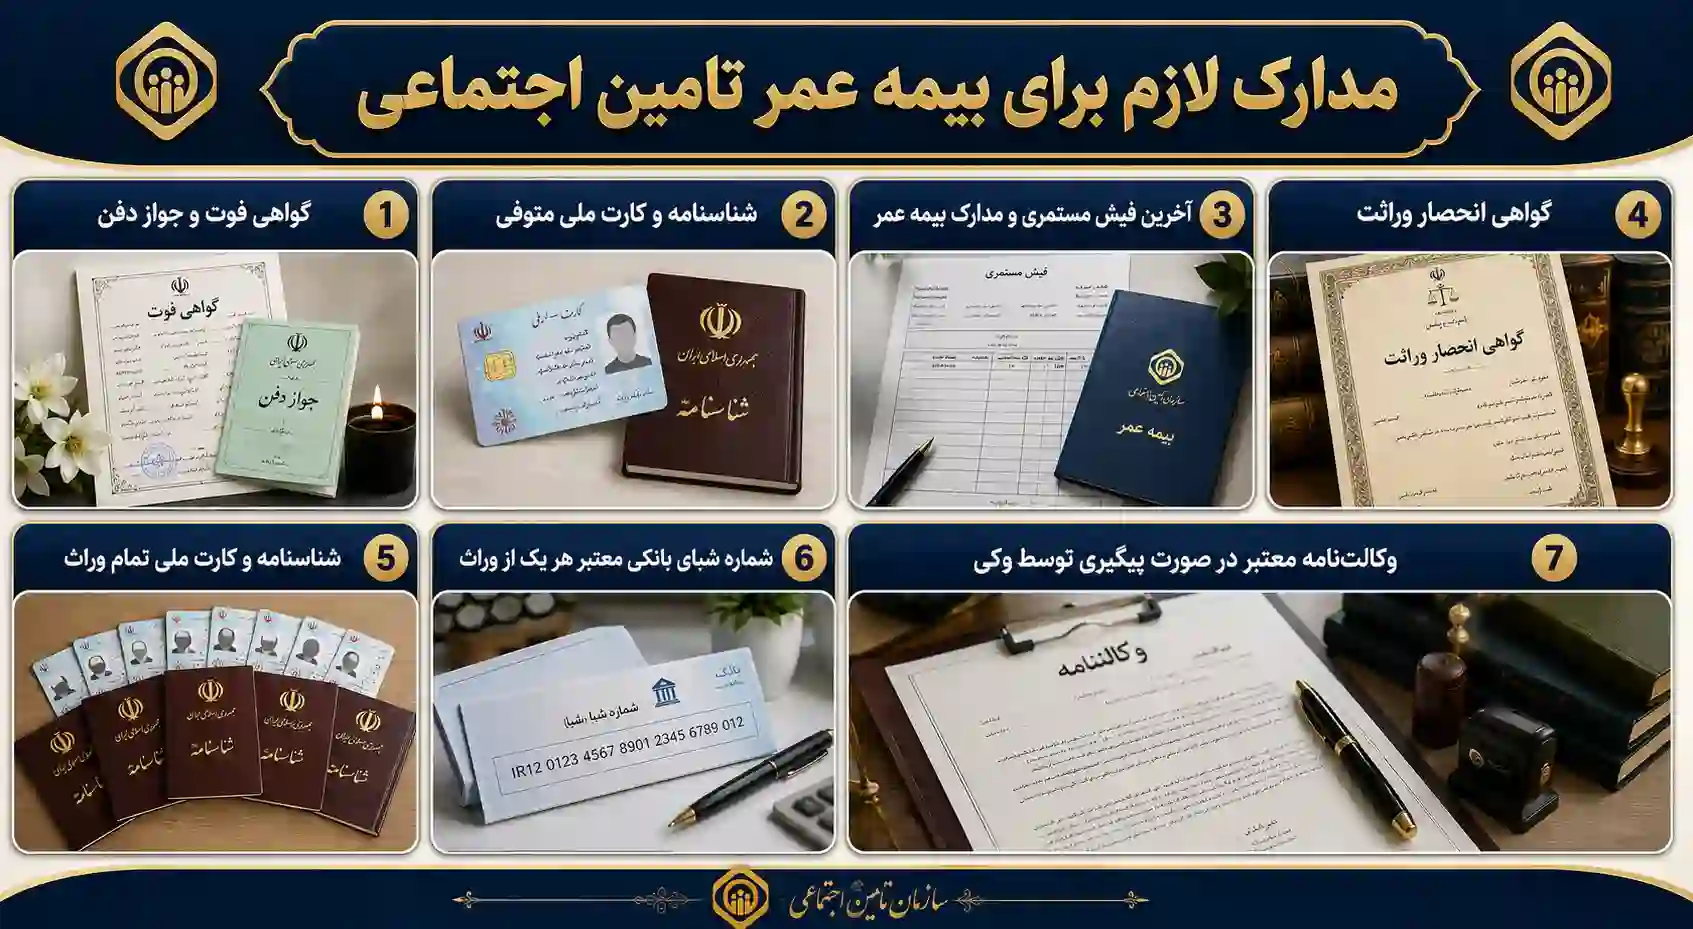
فهرست تفصیلی مدارک هویتی و اسناد سجلی متوفی و بازماندگان
جهت تشکیل پرونده در کانون بازنشستگان و شرکت بیمهگر، ارائه مدارک زیر به صورت خوانا و کامل ضرورت دارد:
- اصل و تصویر گواهی فوت رسمی صادره از سازمان ثبت احوال کشور.
- تصویر جواز دفن و گواهی پزشک صادرکننده جواز دفن مبنی بر علت فوت.
- اصل و تصویر تمامی صفحات شناسنامه باطلشده متوفی و کارت ملی وی.
- تصویر آخرین فیش مستمری متوفی که نشاندهنده کسر حق بیمه عمر باشد.
- دادنامه گواهی انحصار وراثت نامحدود صادره از شورای حل اختلاف آخرین اقامتگاه متوفی.
- تصویر شناسنامه و کارت ملی کلیه وراث قید شده در دادنامه حصر وراثت.
- شماره شبای معتبر بانکی به نام تکتک وراث با تاییدیه کتبی بانک عامل.
- وکالتنامه معتبر دادگستری در صورتی که یکی از وراث یا وکیل قانونی پیگیر پرونده است.
اگر بازماندگان در این میان درگیر مسائل ثبتنامهای جدید خانوادگی باشند، مثلا جوانان خانواده در آستانه ازدواج قصد دریافت هدیه بیمه تامین اجتماعی برای ازدواج را داشته باشند، میتوانند این امور را به صورت موازی در تامین اجتماعی دنبال کنند؛ چرا که سامانههای ارائه خدمات رفاهی از پروندههای انحصار وراثت بازنشستگان کاملا مجزا عمل میکنند.
مدارک لازم برای بیمه عمر تامین اجتماعی در شرایط فوت ناشی از حادثه
هنگامی که بازنشسته بر اثر سانحه رانندگی، سقوط یا آتشسوزی جان خود را از دست میدهد، شرکتهای بیمه مدارک مضاعفی را جهت پرداخت غرامت فوت حادثه مطالبه میکنند. این اسناد عبارتند از:کروکی صحنه تصادف تنظیمشده توسط پلیس راهور، گزارش اولیه کلانتری یا پاسگاه انتظامی، صورتجلسه اورژانس ۱۱۵، نظریه سمشناسی و کالبدشکافی پزشکی قانونی و در نهایت دادنامه دادگاه کیفری در صورت وجود مقصر حادثه. بدون این مستندات، شرکت بیمهگر تنها به پرداخت سرمایه فوت عادی اکتفا خواهد کرد و پوشش حوادث پرداخت نمیشود.
نقص در گزارش پزشکی قانونی از علل اصلی تضییع حقوق خانوادهها در فوتهای ناشی از حادثه است. در صورتی که علت اولیه فوت مشخص نباشد، پزشکی قانونی آزمایشهای پاتولوژی و سمشناسی را انجام میدهد که ممکن است چند ماه زمان ببرد. وراث باید پیگیر باشند تا پاسخ این استعلامات سریعتر به پرونده بیمه الصاق گردد.
اشتباه رایج در فرآیند ارائه مدارک و پیگیری پرونده
یک باور کاملا غلط و رایج در میان وراث این است که گمان میکنند پس از اخذ دادنامه انحصار وراثت، شعبه سازمان تامین اجتماعی به صورت خودکار مبلغ بیمه عمر را به حساب حقوق متوفی واریز میکند! واقعیت این است که تامین اجتماعی متولی بیمه عمر نیست و هیچ پولی از این بابت واریز نمیکند. بازماندگان حتما باید با در دست داشتن مدارک لازم برای بیمه عمر تامین اجتماعی شخصا یا از طریق وکیل به کانون بازنشستگان شهرستان مراجعه نموده و پرونده خسارت تشکیل دهند. غفلت از این امر ممکن است موجب منقضی شدن مهلت قانونی مطالبه خسارت گردد.
فرآیند اخذ گواهی حصر وراثت نامحدود و رفع موانع ثبت احوال
برای دریافت مبالغ بالاتر از نصابهای خرد مالی، اخذ گواهی انحصار وراثت نامحدود الزامی است. برای این منظور، یکی از وراث با در دست داشتن گواهی فوت و استشهادیه محضری، به دفتر خدمات الکترونیک قضایی مراجعه کرده و دادخواست صدور گواهی حصر وراثت را ثبت میکند. شورای حل اختلاف پس از یک نوبت نشر آگهی در روزنامه کثیرالانتشار یا سامانه آگهیهای الکترونیک قضایی (جهت اطمینان از عدم وجود سایر وراث)، دادنامه قطعی را صادر مینماید.
مدت زمان این فرآیند معمولا بین ۳۰ تا ۴۵ روز است. در طول این مدت، وراث میتوانند نسبت به افتتاح حسابهای بانکی و اخذ تاییدیه شبا اقدام نمایند. نکته کلیدی این است که حسابهای بانکی معرفیشده نباید راکد، مسدود یا دارای محدودیتهای قضایی باشند؛ زیرا حواله خسارت بیمه عمر به صورت پایا و ساتنا واریز میشود و در صورت مسدودی حساب، مبلغ به حساب بیمهگر عودت داده خاهد شد.
راهنمای گامبهگام ثبت نام بیمه عمر تامین اجتماعی و استعلام وضعیت عضویت
فرآیند ورود به طرح بیمه عمر بازنشستگی دارای سازوکار شفافی است. بازنشستگان جدیدالورود باید بدانند که عضویت در بیمه تکمیلی درمان و بیمه عمر به صورت همزمان انجام میگیرد. شناخت مسیرهای ثبت نام بیمه عمر تامین اجتماعی به مستمریبگیران کمک میکند تا بدون دغدغه از مزایای این طرح حمایتی بهرهمند گردند.
بازنشستگانی که هنگام صدور حکم بازنشستگی تمایل به عضویت در کانون داشتهاند، به طور خودکار تحت پوشش قرار میگیرند. با این حال، افرادی که در ابتدای بازنشستگی فرم انصراف را امضا کرده بودند یا به هر دلیلی کسر حق بیمه برای آنان برقرار نشده، میتوانند در دورههای تمدید قرارداد مجددا به این طرح ملحق شوند.
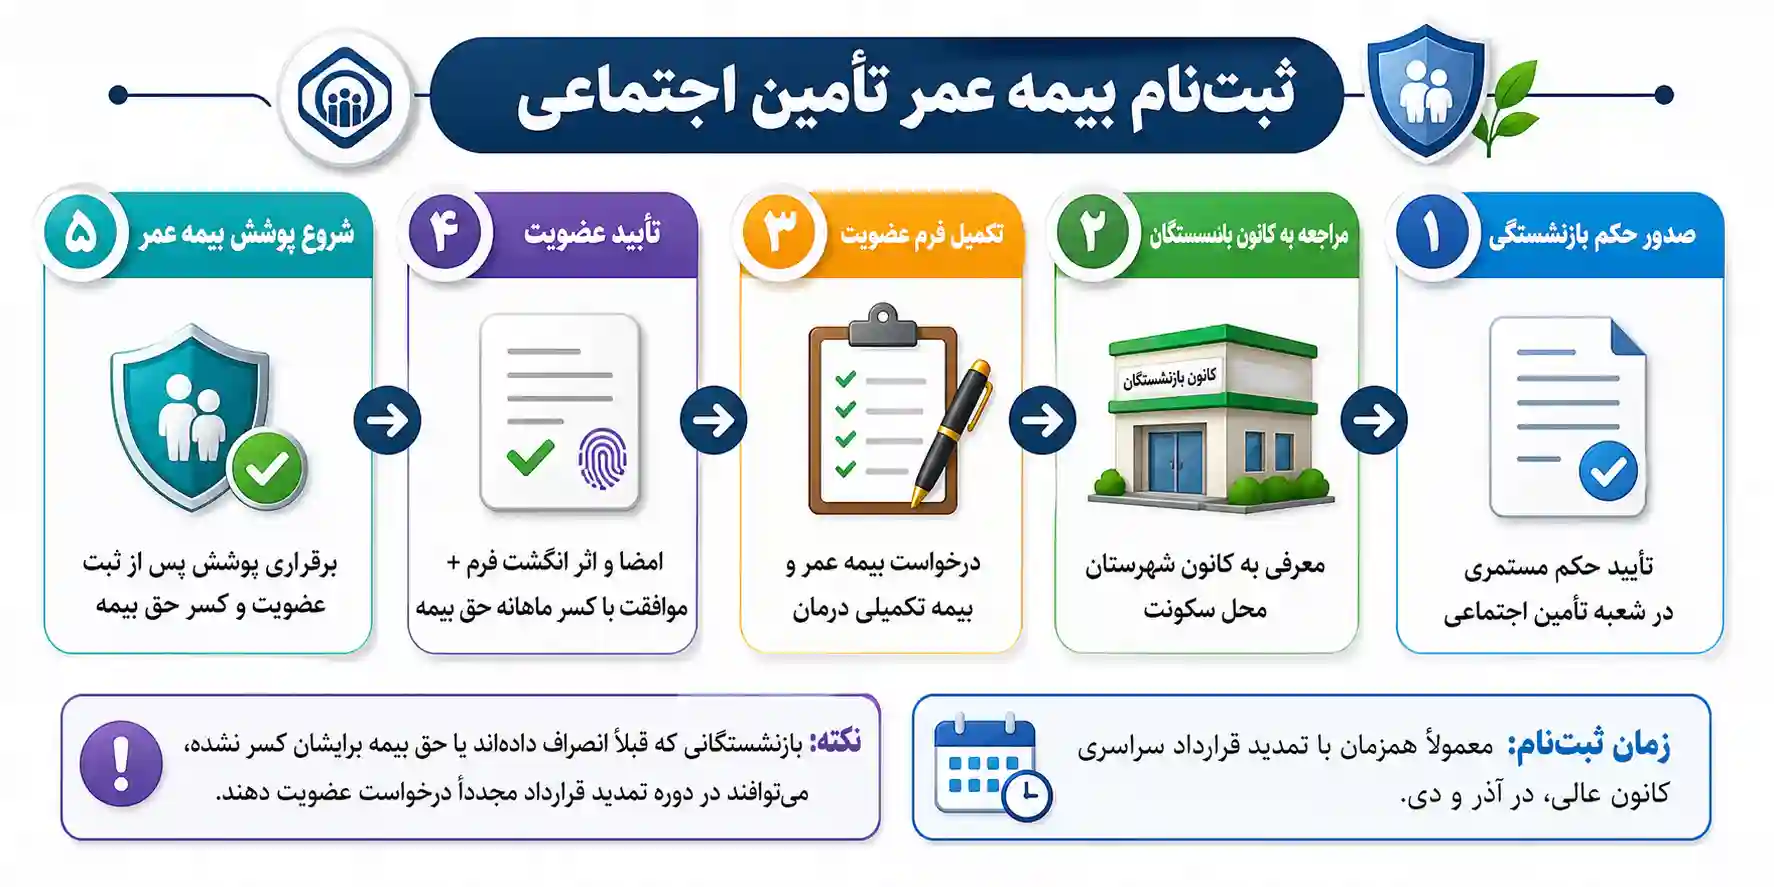
نحوه ثبت نام بیمه عمر تامین اجتماعی در کانونهای بازنشستگی
هنگامی که حکم مستمری در شعبه تامین اجتماعی تایید میشود، بازنشسته به کانون کارگران بازنشسته شهرستان محل سکونت خود معرفی میگردد. در زمان صدور کارت عضویت کانون، فرم درخواست استفاده از خدمات بیمه درمان تکمیلی و بیمه عمر در اختیار وی قرار میگیرد. با امضا و اثر انگشت بر روی این فرم، بازنشسته موافقت رسمی خود را با کسر ماهیانه حق بیمه از حقوق اعلام میکند.
بازه زمانی ثبتنام سالانه معمولا همزمان با تمدید قرارداد سراسری کانون عالی (در ماههای آذر و دی هر سال) به مدت سه ماه در سراسر کشور فعال میشود. این سازوکار کاملا گروهی است و با فرآیندهایی نظیر نحوه ثبت نام اینترنتی بیمه خویش فرما تامین اجتماعی تفاوت بنیادی دارد؛ زیرا بیمه عمر بازنشستگان نیاز به آزمایشهای پزشکی انفرادی و بررسی ریسک سنی ندارد.
روشهای استعلام و اطمینان از برقراری پوشش از طریق پرتال سازمانی
مستمریبگیران محترم میتوانند به راحتی از طریق درگاه خدمات غیرحضوری تامین اجتماعی به نشانی es.tamin.ir وارد حساب کاربری خود شده و در بخش «فیش حقوقی مستمریبگیران»، ردیف کسورات را بررسی کنند. وجود ردیف کسر بیمه عمر به منزله برقراری قطعی پوشش است. در صورتی که فرد علاوه بر پوشش بازنشستگی، خواهان استعلام وضعیت اعتبار درمانی خانواده خود باشد، میتواند از طریق سامانه اقدام به استعلام بیمه تکمیلی تامین اجتماعی با کد ملی نماید تا از فعال بودن پوششها مطمئن شود.
«به موجب ضوابط کانون عالی بازنشستگان و مستمریبگیران تامین اجتماعی، کلیه مستمریبگیران تحت پوشش با کسر مبلغ مصوب از مستمری ماهانه، تحت پوشش بیمه عمر و حوادث گروهی قرار میگیرند. در صورت انصراف کتبی در مهلت قانونی، تعهدات شرکت بیمهگر نسبت به بیمهشده خاتمه مییابد.»
بررسی سالانه فیش حقوقی مانع از بروز ابهامات حقوقی در زمان فوت میشود. گاهی به علت تغییر در سیستمهای نرمافزاری شعب یا مغایرتهای حسابی، کسر حق بیمه برای چند ماه متوقف میشود و در صورت وقوع فوت در این بازه، شرکتهای بیمه ممکن است در پرداخت خسارت ایجاد مانع کنند. بنابراین نظارت بر فیش حقوقی یک اقدام پیشگیرانه ضروری است.
راهکارهای بازیابی و الحاق مجدد پس از انصراف ناخواسته
اگر بازنشستهای به اشتباه در سامانه اقدام به ثبت انصراف از بیمه تکمیلی و عمر کرده باشد، پوشش وی تا پایان دوره قرارداد سالانه قطع خواهد شد. برای بازگشت به طرح، متقاضی باید در آذرماه سال بعد با مراجعه حضوری به کانون بازنشستگان شهرستان، فرم «درخواست الحاق مجدد به قرارداد بیمه عمر و درمان گروهی» را تکمیل نماید. پس از تایید کانون و ارسال لیست تکمیلی به سازمان تامین اجتماعی، کسر حق بیمه از حقوق ماه بعد دوباره برقرار خاهد شد.
توصیه مشاور سایت مشیرین به بازنشستگان این است که از انصراف شتابزده پرهیز نمایند؛ چرا که حق بیمه عمر بسیار ناچیز است ولی سرمایه فوت آن در روزهای بحرانی میتواند گرهگشای مشکلات حاد مالی خانواده باشد. بازگشت به قرارداد در میانههای سال امکانپذیر نیست و تابع بازههای اعلامی کانون عالی است.
مسیر اجرایی و فرآیند اداری دریافت مبلغ بیمه عمر تامین اجتماعی بعد از فوت
پس از وقوع فوت بازنشسته، خانواده در شرایط روحی سنگینی قرار میگیرند. با این وجود، مدیریت امور اداری باید بر اساس یک جدول زمانی مشخص پیش برود تا مدارک مشمول مرور زمان قانونی نشوند. مبلغ بیمه عمر بازنشستگان تامین اجتماعی بعد از فوت با طی کردن سه گام اداری اصلی قابل دریافت خواهد بود.
پیگیری گام به گام این مسیر باعث میشود پرونده در کمترین زمان ممکن در چرخه اداری جریان یابد. در ادامه، نقشه راه شفافی برای مراجعه به مراجع ذیصلاح ارائه شده است.
گام نخست؛ ثبت فوت و تنظیم مدارک در مراجع قضایی و پزشکی
نخستین اقدام، باطل کردن شناسنامه در اداره ثبت احوال و دریافت گواهی فوت رسمی است. بلافاصله پس از آن، یکی از وراث باید به شورای حل اختلاف مراجعه کرده و دادخواست حصر وراثت را تنظیم نماید. همزمان با این اقدامات، باید به بیمارستان یا مرکز درمانی محل فوت مراجعه شود و پرونده بالینی متوفی جهت اخذ خلاصه پرونده و علت فوت دریافت گردد.
اگر بازنشسته در سالهای قبل سوابقی در سایر صندوقها داشته و به تامین اجتماعی منتقل کرده باشد، بررسی سوابق کلی مفید خواهد بود. همچنین در صورت نیاز به بررسی دورههای گذشته جهت امور حقوقی متوفی، روشهای الکترونیکی و استفاده از کد استعلام بیمه تامین اجتماعی میتواند در تسریع دسترسی به اطلاعات پایهای متوفی راهگشا باشد.
گام دوم؛ مراجعه به کانون کارگران بازنشسته و اخذ تاییدیه عضویت
پس از صدور دادنامه حصر وراثت نامحدود، نماینده وراث با در دست داشتن اصل و کپی تمام مدارک، به دفتر کانون بازنشستگان شهرستان مربوطه مراجعه میکند. واحد بیمه و رفاه کانون، وضعیت کسر حق بیمه متوفی را در سیستم بررسی کرده و پس از احراز عدم انصراف، معرفینامه رسمی خطاب به اداره خسارت شرکت بیمهگر صادر میکند.
کانون بازنشستگان در این مرحله فرم مخصوص اعلام خسارت فوت را نیز در اختیار وراث قرار میدهد. این فرم باید توسط تمامی وراث یا وکیل رسمی آنان امضا شده و شماره شبای هر یک از وراث در جدول مربوطه به تفکیک درج گردد تا مبنای واریزهای بانکی شرکت بیمه قرار گیرد.
گام سوم؛ تحویل پرونده به اداره خسارت شرکت بیمهگر و پیگیری واریز
در گام آخر، پرونده تکمیلشده شامل معرفینامه کانون، مدارک هویتی، گواهی فوت، دادنامه انحصار وراثت و تاییدیههای شبا به شعبه پرداخت خسارت شرکت بیمهگر طرف قرارداد تحویل داده میشود. کارشناس خسارت پس از بررسی اسناد، رسید تحویل مدارک با کد رهگیری اختصاصی را به متقاضی تحویل میدهد.
طبق آییننامههای مصوب بیمه مرکزی، شرکت بیمه موظف است ظرف حداکثر ۱۵ تا ۳۰ روز کاری پس از تکمیل نهایی پرونده، سهم هر یک از وراث را به شماره شبای اختصاصی آنان واریز نماید. در صورتی که پس از گذشت یک ماه وجهی واریز نشد، وراث میتوانند با در دست داشتن کد رهگیری از طریق واحد رسیدگی به شکایات شرکت بیمه یا پرتال بیمه مرکزی پیگیری نمایند.
تجربه عملی واقعی از حل چالش حسابهای بانکی مسدود وراث
در یک پرونده واقعی در کانون بازنشستگان، یکی از وراث متوفی به دلیل مهاجرت به خارج از کشور، امکان افتتاح حساب بانکی در داخل ایران را نداشت و سایر وراث ماهها برای دریافت سرمایه فوت معطل مانده بودند. با راهنمایی مشاوران مشیرین، وراث از طریق تنظیم وکالتنامه رسمی در کنسولگری ایران، به یکی از اعضای خانواده در تهران وکالت دادند و شرکت بیمهگر طبق ضوابط، سهم آن وارث را به حساب وکیل قانونی وی واریز کرد و سهم سایر وراث نیز بدون توقف پرداخت گردید. این تجربه نشان داد که عدم حضور فیزیکی یک وارث نباید روند دریافت غرامت سایر بازماندگان را متوقف سازد.
بررسی تعهدات جنبی، خدمات الکترونیک و استعلامات سوابق بازنشستگی
احقاق کامل حقوق خانواده بازنشسته متوفی مستلزم شناخت تمامی خدمات الکترونیک و پیگیری تعهدات جنبی سازمان تامین اجتماعی است. بازماندگان حق دارند از کلیه سوابق خدمت و محاسبات مالی انجامشده مطلع گردند.
سامانههای غیرحضوری تامین اجتماعی بستری مناسب را فراهم کردهاند تا بدون نیاز به مراجعات مکرر حضوری، فرآیندهای استعلام و بررسی پرونده پیش برود. استفاده از این درگاهها زمان پیگیری مطالبات را به حداقل میرساند.
نحوه دریافت و ارزیابی ریز سوابق حق بیمه مستمریبگیر
بازماندگان میتوانند با مراجعه به درگاه الکترونیک سازمان، اقدام به گرفتن سابقه بیمه تامین اجتماعی متوفی نمایند. این کارنامه سوابق برای تطبیق میزان سالهای پرداخت حق بیمه و اصلاح احکام احتمالی متناسبسازی بسیار حائز اهمیت است. در مواردی مشاهده شده که برخی ماههای خدمت به دلیل خطای کارفرمایان قدیمی ثبت نشده بوده که با ارائه مدارک کارگاهی توسط وراث احیا گردیده و مستمری بازماندگان افزایش یافته است.
سوابق بیمهای شفاف، پایهایترین مدرک برای تثبیت هویت بازنشستگی متوفی است. این مدارک همچنین جهت رفع ابهامات احتمالی در شرکتهای بیمهگر در خصوص تاریخ دقیق بازنشستگی و فوت مورد استناد قرار میگیرند.
پیگیری مطالبات معوقه، پاداشها و تسهیلات بازماندگان
علاوه بر غرامت بیمه عمر تامین اجتماعی، بازماندگان باید مطالبات معوقه حقوقی متوفی را نیز از شعبه تامین اجتماعی پیگیری نمایند. اگر متوفی در روزهای میانی ماه فوت کرده باشد، حقوق آن ماه تا روز فوت محاسبه و به عنوان معوقه حقوق به وراث پرداخت میشود. همچنین در صورتی که بازنشسته قبل از فوت برای وامهای قرضالحسنه کانون بازنشستگان ثبتنام کرده و اقساط آن باقی مانده باشد، وضعیت مانده بدهی باید از طریق کانون تسویه یا تعیین تکلیف گردد.
برخی کانونهای بازنشستگی علاوه بر قرارداد بیمه عمر کشوری، دارای صندوقهای همیاری محلی نیز هستند که مبالغ اندکی را به عنوان کمک بلاعوض به بازماندگان پرداخت میکنند. پرسوجو از هیات مدیره کانون شهرستان در این زمینه میتواند منابع مالی حمایتی بیشتری را برای خانواده متوفی آشکار سازد.
تحلیل تخصصی مشاوران مشیرین پیرامون اختلافات وراثتی و دعاوی بیمهای
تیم مشاوران مشیرین در مواجهه با پروندههای متعدد متوجه شدهاند که اختلافات خانوادگی و عدم توافق وراث، اصلیترین عامل بلوکه شدن سرمایه بیمه عمر در حسابهای شرکتهای بیمه است. طبق قانون بیمه مصوب ۱۳۱۶، سرمایه بیمه عمر ترکه متوفی محسوب نمیشود ولی در صورت عدم تعیین ذینفع، میان وراث بر اساس قدرالسهم ارث توزیع میگردد.
اگر میان وراث بر سر گواهی انحصار وراثت اختلافی در دادگاه مطرح باشد، شرکت بیمه مکلف است سهم وراثی که اعتراضی به آنان وارد نیست را پرداخت کند و تنها سهم مورد اختلاف را در صندوق دادگستری تودیع نماید تا پس از صدور حکم قطعی پرداخت شود. بنابراین توقف کل مبلغ غرامت توسط شرکت بیمهگر به بهانه اختلاف وراث، فاقد وجاهت قانونی است.
جمعبندی بیمه عمر بازنشستگان
دریافت کامل و به موقع سرمایه فوت، حق قانونی بازماندگان بازنشستگان شریفی است که سالها از مستمری خود مبالغی را برای روز مبادا پسانداز کردهاند. مبلغ بیمه عمر بازنشستگان تامین اجتماعی بعد از فوت گرچه جبرانکننده جای خالی سرپرست خانواده نیست، اما در گذر از بحرانهای مالی نخستین ماههای فوت، پشتوانهای ارزشمند و کارآمد به شمار میرود.
مشاور سایت مشیرین توصیه میکند در اولین گام پس از چهلم متوفی، مدارک سجلی و دادنامه انحصار وراثت را تکمیل فرمایید و بدون معطلی به کانون بازنشستگان شهرستان مربوطه مراجعه نمایید. با پیگیری دقیق، حفظ رونوشت اسناد و دریافت کد رهگیری از اداره خسارت شرکت بیمهگر، کل مبلغ غرامت بدون کسر هیچگونه مالیات یا هزینههای اضافی در کوتاهترین زمان به حساب بانکی تمامی وراث واریز خاهد شد.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه