
شرایط و نحوه دریافت هدیه ازدواج تامین اجتماعی

دریافت هدیه ازدواج بیمه تامین اجتماعی یکی از حقوق قانونی و مسلم کارگران و کارمندان مشمول قانون کار است که با هدف حمایت مالی بلاعوض در ابتدای زندگی مشترک پرداخت میشود. اگر در آستانه تاهل هستید یا اخیرا عقد دائم کردهاید، میتوانید بدون مراجعه حضوری معادل یک ماه متوسط دستمزد خود را دریافت نمایید. متاسفانه ابهامات فراوانی درباره کمک هزینه ازدواج فرزندان بیمه شدگان تامین اجتماعی در میان خانوادهها وجود دارد، اما آگاهی از ضوابط دقیق ماده ۸۵ قانون تامین اجتماعی به شما کمک میکند تا این هدیه نقدی را به آسانی و بدون واسطه دریافت کنید.
| موضوع و محور اصلی | شرح جزئیات و الزامات اجرایی | نکته کلیدی و تصمیمساز |
|---|---|---|
| ماهیت کمک هزینه ازدواج |
| کاملاً رایگان و بدون هیچگونه نیاز به بازپرداخت |
| سابقه مورد نیاز |
| روزهای کارکرد ملاک است، نه تداوم در یک کارگاه واحد |
| شرایط وضعیت استخدامی |
| بیمهشده در روز عقد باید حتما شاغل رسمی باشد |
| فرآیند ثبت نام و واریز |
| نیازی به تحویل فیزیکی عقدنامه به شعب نیست |
هدیه ازدواج بیمه تامین اجتماعی چیست و چه کاربردی دارد؟
کمک هزینه یا پاداش ازدواج، یک تعهد کوتاهمدت حمایتی از سوی سازمان تامین اجتماعی است که قانونگذار آن را برای جبران پارهای از مخارج شروع زندگی مشترک در نظر گرفته است. این مبلغ به صورت یکجا و بلاعوض پرداخت میشود و هرگز بدهی مالی برای فرد ایجاد نمیکند. تمامی کارگران و شاغلانی که حق بیمه اجباری ماهانه برای آنها پرداخت میشود، میتوانند با احراز ضوابط از این پشتوانه مالی بهرهمند گردند.
تیم مشاوران مشیرین در بررسیهای میدانی خود همواره تاکید میکند که این هدیه هیچگونه تداخلی با سایر تسهیلات دولتی نظیر وام ازدواج بانکی ندارد. در واقع این پاداش، ماحصل حق بیمههایی است که شما در دوران اشتغال به صندوق واریز کردهاید. در صورتی که هر دو زوجین یعنی دختر و پسر در زمان عقد در کارگاههای مشمول قانون کار شاغل باشند، سازمان پاداش نقدی را به صورت مستقل به هر دو نفر پرداخت میکند که ارزش حمایتی آن را دوچندان میسازد.
مبنای حقوقی و ماده ۸۵ قانون تامین اجتماعی
چارچوب حقوقی و سازوکار اجرایی پرداخت این کمکهزینه در ماده ۸۵ قانون تامین اجتماعی مصوب سال ۱۳۵۴ مجلس شورای ملی به روشنی مشخص شده است. قانونگذار با تدوین این ماده، ملاکهای سختگیرانهای برای سوابق بیمهای وضع کرده تا صرفاً شاغلان واقعی بتوانند از منابع مالی صندوق استفاده کنند. متن قانون بر رابطه کارگری و پرداخت منظم حق بیمه استوار است.
«به بیمهشده زن یا مرد که برای اولین بار ازدواج میکند مبلغی معادل یک ماه متوسط مزد یا حقوق به عنوان کمک ازدواج پرداخت میشود به شرط آن که در تاریخ ازدواج رابطه استخدامی او با کارفرما قطع نشده باشد و ظرف پنج سال قبل از ازدواج حداقل حق بیمه ۷۲۰ روز کار را به سازمان پرداخته باشد.»
بر اساس موازین حقوقی جاری، حق دریافت این هدیه هرگز مشمول مرور زمان نمیشود. این بدان معناست که اگر شما پنج سال پیش ازدواج کردهاید و در آن مقطع شرایط قانونی فوق را داشتهاید اما بنا به هر دلیلی درخواست ندادهاید، امروز هم میتوانید درخواست خود را در سیستم ثبت کنید و وجوه مربوطه را دریافت نمایید.
تفاوت پاداش نقدی با وام ازدواج و سایر تسهیلات
بسیاری از جوانان پاداش نقدی سازمان را با وام قرضالحسنه ازدواج اشتباه میگیرند. وام بانکی نیازمند ارائه ضامن رسمی، سفته و بازپرداخت اقساط ماهیانه با کارمزد بانکی است، در حالی که هدیه بیمه تامین اجتماعی برای ازدواج یک پرداخت نقدی کاملاً بلاعوض محسوب میشود و هیچ نیازی به ضامن یا تسویه حساب ندارد.
علاوه بر این، دریافت این پاداش تاثیری بر سنوات خدمتی، حقوق دوران بازنشستگی، محاسبه سنوات پایان کار یا دریافت غرامت ایام بارداری و بیماری نخواهد داشت. سازمان تامین اجتماعی این اعتبار را از محل منابع اختصاصی تعهدات کوتاهمدت خود پرداخت میکند و کارگران نباید بابت ثبت درخواست آن هیچگونه نگرانی داشته باشند.
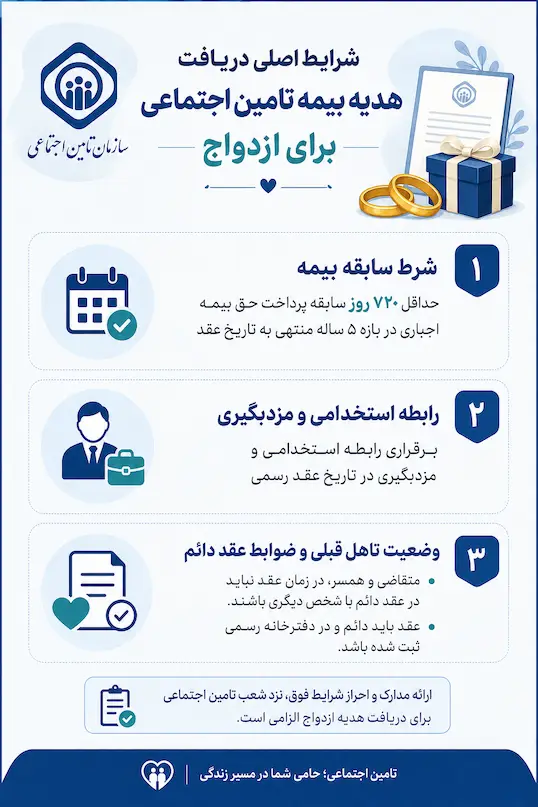
شرایط اصلی دریافت هدیه بیمه تامین اجتماعی برای ازدواج
برای دریافت این پاداش نقدی، سیستم نرمافزاری سازمان چهار فاکتور حیاتی را به دقت پالایش میکند. کوچکترین نقص در این معیارها منجر به توقف فرآیند بررسی یا رد سیستمی پرونده خواهد شد. به عنوان نمونه، اگر کارفرما در ارسال لیست بیمه تامین اجتماعی حتی برای چند روز تاخیر داشته باشد، صدور حواله پرداخت با وقفه مواجه میشود.
توصیه میکنیم پیش از هر اقدامی، با انجام استعلام بیمه تامین اجتماعی با کد ملی وضعیت اعتباری و پرداختهای کارفرما را کنترل کنید. این نظارت دقیق به شما اطمینان میدهد که تمامی روزهای کاری در سوابق الکترونیک منظور شده است. در ادامه شرایط سهگانه اصلی را به تفصیل بررسی میکنیم.
شرط سابقه ۷۲۰ روز بیمه اجباری در بازه ۵ ساله
متقاضی باید در بازه پنج سال منتهی به تاریخ ثبت عقد، حداقل ۷۲۰ روز سابقه پرداخت حق بیمه معتبر داشته باشد. این میزان سابقه معادل ۲ سال کامل کاری است. نکته اساسی اینجاست که این ۷۲۰ روز لزوما نباید در یک شرکت یا به شکل ممتد باشد؛ بلکه مجموع روزهای بیمهای شما در کارگاههای گوناگون طی ۶۰ ماه قبل از تاریخ عقد، تجمیع میگردد.
مشاور سایت مشیرین یادآوری میکند که سوابق متفرقه مانند دوران خدمت سربازی خریداریشده، ایام دریافت مستمری ازکارافتادگی جزئی، یا سوابق انتقالی از صندوقهای دیگر در محاسبه این ۷۲۰ روز گنجانده نمیشوند. برای اطمینان از کفایت روزهای بیمهپردازی، ورود به سامانه و انجام فرآیند مشاهده سوابق بیمه تامین اجتماعی ضرورت دارد تا مطمئن شوید سابقه شما از مرز ۷۲۰ روز عبور کرده است.
برقراری رابطه استخدامی و مزدبگیری در تاریخ عقد رسمی
دومین شرط اساسی قانون، وجود رابطه کاری فعال در روز عقد است. به زبان ساده، در روزی که تاریخ وقوع عقد در سند نکاحیه ثبت شده است، باید برای شما حق بیمه اجباری رد شود و نام شما در لیست بیمه کارگاه وجود داشته باشد. اگر فردی در روز عقد در وضعیت ترک کار باشد، قانونا امکان استفاده از این تسهیلات را از دست میدهد.
اگر در روز عقد، به دلیل پایان قرارداد اخراج شده باشید و در حال پیگیری شرایط بیمه بیکاری باشید، هدیه ازدواج به شما تعلق نخواهد گرفت، چراکه دوران بیمه بیکاری اشتغال مستقیم محسوب نمیشود. البته افراد میتوانند با ابزارهای نوین مانند سامانه تخصصی محاسبه بیمه بیکاری بصورت آنلاین حقوق ایام بیکاری خود را بسنجند، ولی برای پاداش ازدواج باید قرارداد کاری برقرار باشد.
وضعیت تاهل قبلی و ضوابط عقد دائم
بر اساس نص صریح ماده ۸۵، هدیه نقدی تنها و تنها به ازدواج اول بیمهشده تعلق دارد. در صورتی که فردی پیش از این ازدواج کرده و طلاق گرفته باشد، در ازدواج دوم خود واجد شرایط دریافت این کمکهزینه نخواهد بود. همچنین ازدواج باید به صورت دائم و رسمی در دفاتر ازدواج به ثبت رسیده و در پایگاه ثبت احوال درج گردد. عقد موقت یا صیغهنامه مشمول این هدیه نیست.
اگر یکی از زوجین ازدواج اولش باشد اما همسر او سابقه ازدواج قبلی داشته باشد، فردی که برای نخستین بار ازدواج کرده است حق دریافت پاداش را به طور کامل خواهد داشت و وضعیت تاهل قبلی همسر مانع از پرداخت سهم او نمیشود.
ابعاد حقوقی کمک هزینه ازدواج فرزندان بیمه شدگان تامین اجتماعی
یکی از پرتکرارترین پرسشهای بازنشستگان و شاغلان باسابقه این است که آیا فرزندان تحت تکفل آنها میتوانند با تکیه بر سابقه والدین هدیه بگیرند؟ جستجوهای گسترده برای عبارت کمک هزینه ازدواج فرزندان بیمه شدگان تامین اجتماعی بیانگر یک نیاز عمومی و البته یک سوءتفاهم بزرگ در قوانین جاری کشور است.
در ساختار فعلی سازمان، برخلاف صندوق بازنشستگی کشوری یا لشکری، هیچ نوع پرداخت مستقیمی به فرزند صرفاً به دلیل سابقه پدر یا مادر وجود ندارد. در واقع، ملاک برخورداری از مزایا، سابقه پرداخت حق بیمه انفرادی خود فرزند در بازار کار است. عدم تفکیک این دو مقوله سبب مراجعات بیثمر فراوانی به شعب تامین اجتماعی شده است.
اشتباه رایج در مورد پاداش ازدواج برای فرزندان بیمهشدگان
باور عمومی بر این است که با دفترچه درمانی پدر میتوان هدیه ازدواج فرزند را دریافت کرد. این تصور از پایه غلط است. طبق قوانین تامین اجتماعی، هدیه نقدی به شخص بیمهشده اصلی تعلق دارد نه افراد تحت تکفل. بنابراین تا زمانی که خود فرزند سابقه ۷۲۰ روز کارکرد کارگری نداشته باشد، هیچ وجهی از بابت ازدواج فرزند به خانواده یا بازنشسته پرداخت نخواهد شد.
راهکارهای عملی برای بهرهمندی فرزندان از پاداش قانونی
والدینی که تمایل دارند فرزندانشان هنگام ازدواج از این پشتوانه نقدی بهرهمند شوند، باید ترتیبی اتخاذ کنند که فرزندان پیش از تصمیمگیری برای عقد، حداقل دو سال در مشاغل رسمی و مشمول قانون کار اشتغال یابند. شناخت دقیق ضوابط و تمایز انواع بیمه تامین اجتماعی به جوانان کمک میکند تا نوع بیمهای را برگزینند که تعهدات کوتاهمدت را پوشش دهد.
تیم مشاوران مشیرین همواره به کارفرمایان و کارگران جوان توصیه میکند که شروع زودهنگام بیمهپردازی در سنین دانشجویی یا اشتغال پارهوقت رسمی، نه تنها سابقه بازنشستگی را جلو میاندازد، بلکه در رویدادهایی نظیر ازدواج نیز مزایای ریالی مستقیم به همراه دارد.
مقایسه قوانین تامین اجتماعی با سایر صندوقهای بازنشستگی
صندوق بازنشستگی کشوری و صندوق نیروهای مسلح در آییننامههای رفاهی خود ردیف بودجهای تحت عنوان کمک هزینه ازدواج فرزندان بازنشستگان پیشبینی کردهاند. اما در سازمان تامین اجتماعی، تمرکز بر بیمهپردازی مستقیم شخص است. در جدول زیر این تفاوتهای ساختاری به روشنی تبیین شده است تا پاسخ مناسبی برای ابهامات حقوقی باشد.
| نام صندوق بیمهای | پرداخت به خود بیمهشده | پرداخت بابت ازدواج فرزند تحت تکفل | مبنای محاسبه ریالی |
|---|---|---|---|
| سازمان تامین اجتماعی | بله (با شرط ۷۲۰ روز سابقه) | خیر (تعهدی برای فرزند وجود ندارد) | میانگین حقوق ۲ سال آخر شخص متقاضی |
| صندوق بازنشستگی کشوری | بله (طبق مصوبات رفاهی) | بله (به فرزند بازنشسته تعلق میگیرد) | ضریب ریالی مصوب سالانه دولت |
| صندوق بازنشستگی نیروهای مسلح | بله (پاداش ازدواج سازمانی) | بله (هدیه پیوند آسمانی فرزندان) | مبالغ ثابت سالانه مصوب ستاد کل |
| صندوق بیمه روستاییان و عشایر | خیر (فاقد تعهدات کوتاهمدت) | خیر | فاقد پوشش پاداش ازدواج |
فرمول دقیق محاسبه مبالغ در بیمه ازدواج تامین اجتماعی
مبلغ پرداختی بابت بیمه ازدواج تامین اجتماعی یک نرخ از پیش تعیینشده و ثابت نیست؛ بلکه میزان آن کاملاً وابسته به دستمزدی است که کارفرما در ۲۴ ماه پایانی قبل از عقد در لیست بیمه درج نموده است. بنابراین حقوق پایه، بن خواربار، حق مسکن و سایر اقلام مشمول کسر بیمه در تعیین رقم نهایی نقشی اساسی دارند.
فرمول قانونی محاسبه به صورت شفاف توسط سازمان تعریف شده است: تمام مبالغ دستمزد مشمول کسر حق بیمه در ۲۴ ماه پایانی قبل از تاریخ عقد با یکدیگر جمع میشوند. سپس این مجموع بر عدد ۲۴ تقسیم میگردد تا «متوسط دستمزد ماهانه» به دست آید. رقم حاصل، مبلغ نهایی هدیه نقدی شما خواهد بود که مستقیماً به حسابتان واریز خاهد شد.
اگر میانگین به دست آمده از حداقل دستمزد کارگری مصوب شورای عالی کار در سال وقوع ازدواج کمتر باشد، سازمان ملزم است مبلغ واریزی را تا سطح حداقل حقوق پایه همان سال ترمیم کند. این بند قانونی برای حمایت از کارگرانی است که در برخی ماهها کارکرد ناقص یا حقوق پایه حداقلی داشتهاند.
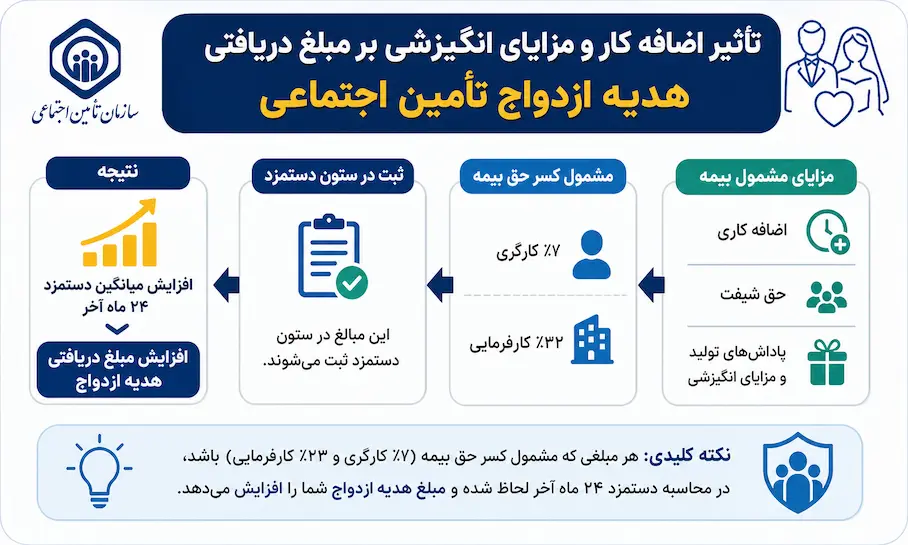
بررسی تاثیر اضافه کار و مزایای انگیزشی بر مبلغ دریافتی
یکی از مسایل مهم در محاسبه دستمزد ۲۴ ماه آخر، لحاظ شدن مزایای مشمول بیمه است. اگر کارفرمای شما اضافهکاری، حق شیفت یا پاداشهای تولید را مشمول کسر حق بیمه ۷ درصد کارگری و ۲۳ درصد کارفرمایی کرده باشد، این ارقام در ستون دستمزد ثبت شده و میانگین دریافتی هدیه ازدواج شما را به شدت افزایش میدهد.
برعکس، اگر کارفرما دستمزد واقعی شما را پنهان کرده و صرفاً حداقل حقوق پایه را در لیست ماهیانه ارسال کرده باشد، میانگین هدیه ازدواج شما نیز در سطح حداقل باقی خواهد ماند. بنابراین کنترل ماهانه فیشهای حقوقی و ریز دستمزد بیمهای از تضییع حقوق شما جلوگیری خواهد کرد.
نحوه محاسبه در صورت اشتغال همزمان زوج و زوجه
اگر زن و شوهر هر دو کارگر مشمول قانون کار باشند و هر یک سابقه ۷۲۰ روزه را تکمیل کرده باشند، تامین اجتماعی دو فقره هدیه ازدواج مستقل واریز میکند. به عنوان مثال اگر میانگین حقوق آقا ۱۵ میلیون تومان و میانگین حقوق خانم ۱۲ میلیون تومان محاسبه شود، در مجموع مبلغ ۲۷ میلیون تومان به حسابهای بانکی این زوج جوان واریز خواهد شد.
این قاعده حمایتی یکی از امتیازات کمنظیر قانون کار است و زوجین میتوانند به صورت کاملاً مجزا و همزمان در پرتال غیرحضوری ثبت نام کنند بدون اینکه درخواست یکی مانع درخواست دیگری شود.
دریافت مشاوره تخصصی در شعب استانی و منطقهای
در استانهای صنعتی کشور مانند اصفهان، به دلیل گستردگی صنایع، کارخانجات فولاد و نساجی و وجود قراردادهای پیمانکاری، محاسبات حق بیمه و عناوین شغلی گاهی با پیچیدگی همراه است. در صورتی که در این منطقه سکونت دارید و در زمینه تطبیق سوابق کاری و دستمزدی با ابهام مواجه شدهاید، استفاده از خدمات تخصصی مشاوره تامین اجتماعی اصفهان میتواند بهترین راهنما برای حل مغایرتهای سوابق و احراز شرایط باشد.
نکته طلایی برای افزایش قانونی مبلغ پاداش ازدواج
اگر در شرف عقد هستید و دستمزد واقعی شما بالاتر از ارقام مندرج در لیست بیمه است، با کارفرمای خود مذاکره نمایید تا اقلام واقعی حقوق مانند حق تخصص، بن و اضافه کار را در ۲۴ ماه آخر به صورت دقیق رد کند. این شفافیت نه تنها پاداش ازدواج شما را تا چند برابر افزایش میدهد، بلکه پایه حقوق بازنشستگی و غرامتهای ایام بیماری شما را نیز به طور چشمگیری ارتقا میبخشد.
شمول انواع بیمهها در دریافت پاداش ازدواج
پوششهای بیمهای تامین اجتماعی تنوع بالایی دارند، اما تعهدات کوتاهمدت مانند هدیه ازدواج به تمام مشترکین تعلق نمیگیرد. ساختار منابع مالی و ضرایب حق بیمه پرداختی در هر قرارداد، تعیینکننده شمول یا عدم شمول این خدمت است.
بیمه کارگران اجباری با نرخ ۳۰ درصد کاملترین نوع بیمه است که تمامی تعهدات بلندمدت و کوتاهمدت را پوشش میدهد. اما در قراردادهای خاص که با هدف کاهش بار مالی بیمهگذار طراحی شدهاند، مواردی نظیر هدیه ازدواج، غرامت دستمزد ایام بیماری و پروتز و اورتز ممکن است حذف شده باشند.
وضعیت بیمه خویش فرما و مشاغل آزاد در دریافت پاداش
متقاضیانی که اقدام به ثبت نام در طرحهای بیمه خویش فرما تامین اجتماعی یا بیمه صاحبان حرف و مشاغل آزاد کردهاند، باید توجه داشته باشند که نرخهای ۱۲ درصد (بازنشستگی و فوت بعد از بازنشستگی)، ۱۴ درصد (بازنشستگی و فوت قبل و بعد از بازنشستگی) و ۱۸ درصد (بازنشستگی، فوت و ازکارافتادگی) هیچکدام شامل کمک هزینه ازدواج نمیشوند.
علت این موضوع آن است که در مشاغل آزاد، رابطه کارگری و کارفرمایی وجود ندارد و سرانه درمانی و تعهدات کوتاهمدت در پکیجهای پایه تعریف نشده است. حتی افرادی که حق بیمه درمان جداگانه پرداخت میکنند، از دریافت پاداش ازدواج محروم خواهند بود مگر اینکه بیمه اختیاری با نرخ کامل ۲۷ درصد داشته باشند که آن هم شرایط آییننامهای خاص خود را دارد.
تحلیل شرایط بیمه زنان خانهدار و کارگران ساختمانی
بسیاری از دوشیزگان و بانوان جوان در طرح بیمه زنان خانه دار تامین اجتماعی نامنویسی میکنند و این پرسش مطرح میشود که آیا بعد از عقد میتوانند پاداش بگیرند؟ از آنجا که بیمه زنان خانهدار زیرشاخهای از مشاغل آزاد است، متاسفانه پاداش ازدواج به این گروه تعلق نمیگیرد. اما کارگران ساختمانی دارای کارت مهارت که حق بیمه ۷ درصد پرداخت میکنند، به دلیل وجود قانون خاص کارگری، در صورت احراز سابقه ۷۲۰ روز، مشمول دریافت هدیه خواهند بود.
بیمه اختیاری، کارگران فصلی و روستاییان
کارگران فصلی در ماههایی که اشتغال دارند و بیمه برایشان رد میشود، سابقه اجباری کسب میکنند و در صورت تکمیل ۷۲۰ روز و برقراری بیمه در روز عقد مشمول هستند. اما روستاییان تحت پوشش صندوق بیمه کشاورزان و عشایر با ساختار متفاوتی اداره میشوند؛ آنان تابع شرایطی همچون مقررات اختصاصی سن بازنشستگی بیمه روستایی هستند و این صندوق تعهدی برای پاداش ازدواج ندارد.
همچنین بازنشستگان و مستمریبگیران گرامی که از پوششهایی نظیر بیمه عمر بازنشستگان تامین اجتماعی برای امنیت اقتصادی خانواده بهره میگیرند، باید مطلع باشند که این خدمات ماهیت رفاهی و فوت دارند و شامل کمک هزینه نقدی ازدواج برای بازماندگان نمیشوند.
راهنمای گام به گام ثبت نام غیرحضوری در سامانه تامین اجتماعی
با الکترونیکی شدن خدمات تامین اجتماعی، فرآیند سنتی مراجعه به شعب و ایستادن در صفهای طولانی کاملاً منسوخ شده است. سامانه هوشمند با اتصال برخط به پایگاه داده سازمان ثبت احوال، اصالت سند ازدواج را خودکار ارزیابی میکند.
«سامانه خدمات غیرحضوری تامین اجتماعی به منظور ارتقای رضایتمندی بیمهشدگان، امکان برقراری و پرداخت آنلاین کمک هزینه ازدواج را بدون نیاز به ارائه مدارک فیزیکی و صرفاً با تطبیق دادههای سجلی و سوابق بیمهای فراهم نموده است.»
برای انجام ثبت نام سریع و بدون نقص، راهنمای گام به گام زیر را اجرا کنید:
گام اول؛ ثبت نام و احراز هویت الکترونیک
ابتدا به نشانی اینترنتی es.tamin.ir مراجعه نمایید. اگر قبلاً در سامانه ثبت نام نکردهاید، با وارد کردن کد ملی و شماره تلفن همراه معتبر (که حتماً به نام خود متقاضی باشد) ثبت نام کنید. گذرواژهای امن انتخاب نمایید و پس از دریافت پیامک تایید، وارد پنل کاربری خود شوید.
گام دوم؛ انتخاب منوی تعهدات کوتاهمدت
پس از ورود به حساب کاربری، از نوار بالای صفحه بر روی گزینه «بیمهشدگان» کلیک کنید. از منوی آبشاری، بخش «حمایتهای کوتاهمدت» را انتخاب کرده و سپس بر روی گزینه «درخواست کمک هزینه ازدواج» کلیک نمایید. در این صفحه سیستم به صورت اتوماتیک اطلاعات هویتی و مشخصات عقدنامه شما را فراخوانی میکند.
گام سوم؛ کنترل اطلاعات عقدنامه و ثبت شماره شبا
در این مرحله، مشخصات همسر، تاریخ ثبت عقد، شماره دفترخانه و شهر محل وقوع عقد نمایش داده میشود. اگر اطلاعات صحیح بود، شماره شبای بانکی خود را انتخاب یا ثبت کنید. توجه داشته باشید حساب بانکی باید حتما به نام شخص بیمهشده باشد. پس از ثبت نهایی، یک کد پیگیریی پیامک میشود و پرونده به شعبه ارسال میگردد.
چالشها، نقایص و سناریوهای واقعی در دریافت پاداش ازدواج
در فرآیند اجرایی دریافت پاداش، سناریوهای متعددی رخ میدهد که ممکن است باعث سردرگمی بیمهشدگان شود. شناخت این موقعیتهای واقعی به شما کمک میکند تا اقدامات پیشگیرانه مناسبی انجام دهید و از تاخیر در واریز وجه جلوگیری نمایید.
مشاور سایت مشیرین با تحلیل صدها پرونده، سه سناریوی پرتکرار را شناسایی کرده است که در ادامه راهکارهای حقوقی و اجرایی هر یک را تشریح میکنیم.
سناریوی عدم اشتغال موقت در روز عقد یا بیکاری ناخواسته
فرض کنید کارگری تا یک هفته قبل از عقد شاغل بوده، اما به علت اتمام پروژه در روز عقد بیکار شده است. در این حالت، سیستم به علت عدم برقراری رابطه مزدبگیری در روز عقد، درخواست را رد میکند. راهکار چیست؟ اگر فرد بتواند بلافاصله در کارگاه دیگری مشغول به کار شود و تاریخ شروع به کار را با توافق کارفرما همزمان با روز عقد ثبت کند، مشکل احراز رابطه کاری حل خواهد شد.
سناریوی تاخیر کارفرما در رد کردن لیست ماه عقد
کارفرمایان طبق قانون تا پایان ماه بعد فرصت دارند لیست بیمه را ارسال کنند. بنابراین اگر شما در اردیبهشت عقد کردهاید، اطلاعات کارکرد شما تا پایان خرداد در سیستم ثبت نمیشود. در این سناریو، ثبت درخواست بلافاصله بعد از عقد با خطای «عدم وجود رابطه بیمهای» مواجه میشود. متقاضی باید تا زمان ثبت قطعی لیست اردیبهشت توسط کارفرما صبوری کرده و سپس اقدام به درخواست نماید.
سناریوی عدم تطابق اطلاعات ثبت احوال با سامانه بیمه
گاهی به دلیل کندی تبادل داده میان دفاتر ثبت ازدواج و سازمان ثبت احوال، سامانه تامین اجتماعی اعلام میکند که هیچ سابقه عقدی برای کد ملی شما یافت نشد. این تاخیر اداری معمولا بین ۲۰ تا ۴۵ روز طول میکشد. در صورتی که پس از دو ماه مشکل رفع نشد، با در دست داشتن اصل سند ازدواج و شناسنامهها به شعبه بیمه مراجعه کنید تا ثبت دستی انجام گیرد.
مطالعه موردی؛ تجربه واقعی دریافت همزمان پاداش زوجین در شهرک صنعتی
رضا و مریم هر دو در یک شرکت قطعهسازی در اصفهان مشغول به کار بودند. رضا ۴ سال سابقه بیمه مداوم و مریم ۲ سال و نیم سابقه کارگری داشت. پس از عقد رسمی، هر دو نفر به صورت جداگانه در سامانه غیرحضوری درخواست خود را ثبت کردند. پس از تایید لیست بیمه ماه عقد، برای رضا مبلغ ۱۸ میلیون و ۴۰۰ هزار تومان و برای مریم مبلغ ۱۴ میلیون و ۱۰۰ هزار تومان واریز شد. این پاداش ۳۲ میلیون تومانی بلاعوض، بخش عمدهای از هزینه رهن منزل اولیه آنها را پوشش داد.
اقدامات کلیدی و نقشه راه دریافت پاداش ازدواج برای جوانان
دریافت هدیه ازدواج از سازمان تامین اجتماعی، حق قانونی کارگرانی است که با پرداخت منظم حق بیمه، چرخهای تولید و اقتصاد کشور را به گردش درآوردهاند. این مبلغ هدیهای بی قید و شرط است که هیچگونه اثر منفی بر سوابق یا مستمری بازنشستگی شما برجای نمیگذارد. بنابراین از پیگیری این مطالبه قانونی غافل نشوید.
توصیه نهایی ما به تمامی جوانان شاغل این است که پیش از جاری شدن خطبه عقد، وضعیت سوابق بیمهای پنج سال گذشته خود را به طور دقیق بازبینی کنند، از اشتغال رسمی و رد شدن بیمه در روز عقد اطمینان حاصل نمایند و از پرداخت هرگونه هزینه به دلالان و واسطهها خودداری ورزند؛ چراکه سامانه تامین اجتماعی به صورت رایگان، امن و بدون واسطه این حق قانونی را به حساب بانکی شما واریز خواهد کرد.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه