
آشنایی با شرایط و ثبت نام بیمه دانشجویی

آیا میدانید سالهای تحصیل در دانشگاه میتواند بدون اشتغال رسمی، به سابقه بازنشستگی معتبر تبدیل شود؟ اگر برای شما هم سوال است که بیمه دانشجویی تامین اجتماعی چیست، باید بدانید این طرح زیرمجموعه بیمه صاحبان حرف و مشاغل آزاد بوده و فرصتی قانونی برای ثبت سوابق بیمهای همزمان با تحصیل است. بسیاری از محصلان نگران قطع درمان تحت تکفل والدین هستند، اما در بیمه دانشجویی تامین اجتماعی نیازی به ابطال دفترچه درمانی پدری ندارید و میتوانید سالهای جوانی را به سالهای ارزشمند سابقه کاری اضافه کنید.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| جامعه هدف و شرایط سن |
| افراد بالای ۵۰ سال باید معادل مازاد سنی نسبت به سقف قانونی، سابقه بیمه قبلی ارائه دهند. |
| نرخهای انتخابی حق بیمه |
| انتخاب نرخ کاملاً اختیاری است و امکان ارتقای نرخ در سالهای بعد وجود دارد. |
| درمان و خدمات پزشکی |
| پرداخت حق بیمه دانشجویی به هیچ عنوان موجب ابطال خدمات درمانی پدر یا مادر بیمهشده نمیشود. |
| تسهیلات و وام دانشجویی |
| ثبت نام این تسهیلات به صورت نیمسالی از طریق پرتال یکپارچه صندوق رفاه انجام میگیرد. |
بیمه دانشجویی تامین اجتماعی چیست و چه کاربردی دارد؟
طرح بیمه فراگیر خانواده ایرانی بستری قانونی فراهم ساخته تا محصلان دانشگاهی بدون نیاز به اشتغال در کارگاههای مشمول قانون کار، سوابق بیمهای رسمی برای خود ایجاد نمایند. این سازوکار به دانشجویان امکان میدهد از همان ترم نخست دانشگاه، پرداخت حق بیمه را آغاز کرده و زمان فراغت از تحصیل، چندین سال سابقه پرداخت حق بیمه معتبر در کارنامه خود داشته باشند. برخلاف تصور عمومی، این بیمه صوری نیست و ارزش قانونی آن با سوابق تجمیعی کارگاهی برابری میکند.
طبق بررسیهای مشاوران مشیرین، بزرگترین دغدغه جوانان در ابتدای ورود به بازار کار، نداشتن سابقه بیمه است که مانع پذیرش در شرکتها یا آزمونهای استخدامی میشود. با استفاده از این پوشش حمایتی، شما میتوانید خلاء زمانی دوران تحصیل کارشناسی یا ارشد را پر کنید. تجمیع این سوابق در آینده، سالهای مورد نیاز برای احراز بازنشستگی را به شکل چشمگیری کاهش داده و مسیر امنی برای اینده شغلی فراهم میسازد.
«دانشجویان در دوران تحصیل میتوانند با انعقاد قرارداد بیمه دانشجویی و پرداخت حقبیمه، تحت پوشش تأمین اجتماعی قرار گیرند و سوابق حاصل از این بیمه در آینده به سوابق بیمهای آنان اضافه و برای بازنشستگی محاسبه میشود.»
منبع: خبرگزاری تسنیم
ماهیت قانونی طرح بیمه فراگیر دانشجویان
بیمه دانشجویی تامین اجتماعی چیست و بر پایه کدام مواد قانونی استوار است؟ این چارچوب حمایتی بر مبنای مقررات بیمه صاحبان حرف و مشاغل آزاد تدوین شده است. طبق بند «ب» ماده ۴ قانون تامین اجتماعی و دستورالعملهای تکمیلی سازمان، هر فرد ایرانی میتواند با احراز شرایط سنی و پرداخت منظم، تحت پوشش تعهدات بلندمدت بازنشستگی قرار گیرد. در این مدل، دانشجو کارفرمای خود محسوب میشود و پرداخت حق بیمه بر عهده شخص اوست.
مهمترین ویژگی این طرح در عدم الزام به پرداخت حق بیمه بیکاری نهفته است. سازمان تامین اجتماعی به دلیل ماهیت تحصیلی و نبود کارفرما، ۳ درصد سهم بیمه بیکاری را از این قراردادها حذف کرده است؛ بنابراین تعهدات صرفاً بر پوششهای بازنشستگی، فوت و ازکارافتادگی متمرکز شده و با آگاهی از مزایای بیمه تامین اجتماعی متقاضی میتواند با ارامش خاطر از کلیه حمایتهای اساسی بازنشستگی بهرهمند گردد.
دانشجویان از طریق این بستر قانونی، هویت بیمهای مستقلی پیدا میکنند که در تمام پایگاههای آماری کشور معتبر شناخته میشود. این پوشش به گونهای طراحی گردیده که مانع بهرهمندی از خدمات رفاهی دانشگاهها مانند خوابگاه، وامهای ضروری و تغذیه نشود و صرفاً بعد اقتصادی و تامین آتیه بازنشستگی جوانان را در دوران دانشجویی سازماندهی کند.
تفاوت سابقه بیمه تحصیلی با بیمه اجباری کارگری
بسیاری از دانشجویان میپرسند که آیا سوابق تحصیلی با سوابقی که از طریق ارسال لیست بیمه تامین اجتماعی توسط کارفرما ثبت میشود یکسان است؟ از دیدگاه تجمیع سالهای سابقه بازنشستگی، هیچ تفاوتی میان این دو وجود ندارد و هر ماه پرداختی، دقیقاً یک ماه سابقه معتبر در پایگاه داده سازمان ایجاد میکند. با این حال، تعهدات کوتاهمدت مانند غرامت دستمزد ایام بیماری و کمکهزینه بارداری در بیمه دانشجویی وجود ندارد.
همچنین در این طرح، به دلیل عدم اشتغال در محیط کارگاهی و نبود کارفرما، امکان استفاده از شرایط دریافت بیمه بیکاری برای فرد متقاضی فراهم نیست. تیم مشاوران مشیرین تاکید میکنند که متقاضیان باید هدف اصلی خود را ایجاد سابقه بلندمدت قرار دهند و تفاوتهای ساختاری میان مشاغل آزاد و بیمه اجباری ناشی از ماده ۲۸ قانون تامین اجتماعی را به درستی بشناسند.
تفاوت بنیادین دیگر به نحوه پرداخت مربوط میشود. در بیمه اجباری کارگری، کارفرما مکلف به کسر حق بیمه از حقوق ماهانه و واریز ۲۳ درصد سهم خود و بیمه بیکاری است. اما در قراردادهای تحصیلی، خود دانشجو شخصاً فیش ماهانه را از سامانه دریافت کرده و مستقیماً تسویه میکند؛ امری که استقلال عمل کامل در انتخاب نرخ و زمانبندی واریز را برای محصلان به ارمغان میآورد.
جایگاه سوابق دانشجویی در رزومه کاری و آزمونهای استخدامی
داشتن سابقه بیمه در سالهای تحصیل، برگ برندهای اساسی در مصاحبههای استخدامی و گزینشهای شرکتهای خصوصی و دولتی به حساب میآید. کارفرمایان ترجیح میدهند افرادی را جذب کنند که پس از فراغت از تحصیل، دارای شناسه بیمهای مشخص و سالها سابقه پرداخت حق بیمه باشند، زیرا این امر نشاندهنده انگیزه بالا و دوراندیشی حرفهای متقاضی کار است.
در آزمونهای استخدامی دستگاههای اجرایی نیز، سوابق معتبر تامین اجتماعی در شرایط احراز برخی مشاغل تخصصی که نیازمند سنوات تجربی هستند، به عنوان امتیاز مثبت لحاظ میشود. بدین ترتیب فارغالتحصیلی که همزمان با اخذ مدرک کارشناسی، ۴ سال سابقه پرداخت حق بیمه دارد، نسبت به همدورهایهای فاقد سابقه، گوی سبقت را در تصدی موقعیتهای شغلی میرباید.
شرایط و مدارک خرید بیمه دانشجویی تامین اجتماعی
فرایند ثبت نام در این سامانه نیازمند برخورداری از ضوابط مشخصی است که رعایت دقیق آنها مانع از ابطال یا تاخیر در انعقاد قرارداد بیمهای میشود. اولین و مهمترین شرط، اشتغال رسمی به تحصیل در یکی از دانشگاهها یا مراکز آموزش عالی داخل کشور مورد تایید وزارت علوم یا وزارت بهداشت است. احراز هویت دانشجویی به صورت برخط و از طریق اتصال سامانههای تامین اجتماعی به پایگاه داده وزارتین صورت میپذیرد.
نکته مهم این است که مقطع تحصیلی تفاوتی در اصل امکان ثبت نام ایجاد نمیکند. از دانشجویان دورههای کاردانی در دورافتادهترین واحدهای آموزشی تا دانشجویان مقطع پسادکتری و دستیاری پزشکی در دانشگاههای علوم پزشکی تراز اول، همگی حق دارند قرارداد بیمه دانشجویی تامین اجتماعی را منعقد کرده و از مزایای قانونی آن به طور یکسان بهره ببرند.
شرط سنی و وضعیت تحصیلی متقاضی
محدوده سنی مجاز برای خرید بیمه دانشجویی تامین اجتماعی بین ۱۸ تا ۵۰ سال تمام تعریف شده است. اگر سن متقاضی در زمان درخواست بیش از ۵۰ سال باشد، سیستم تامین اجتماعی سن او را با میزان سوابق قبلی مقایسه میکند. به عنوان مثال، یک دانشجوی ۵۲ ساله در صورتی مجاز به انعقاد قرارداد خواهد بود که حداقل ۲ سال سابقه قبلی و معتبر پرداخت حق بیمه در سوابق خود ثبت داشته باشد تا مازاد سنی جبران گردد.
دانشجویان مقاطع مختلف اعم از کاردانی، کارشناسی پیوسته و ناپیوسته، کارشناسی ارشد و دکتری تخصصی میتوانند در این طرح شرکت کنند. شرط اصلی، فعال بودن وضعیت تحصیلی در سامانه است و دانشجویان انصرافی یا اخراجی مشمول این تسهیلات نمیشوند. بازبینی کننده مقاله در مشیرین توصیه میکند دانشجویان در ترمهای ابتدایی اقدام کنند تا استفاده حداکثری از سنوات تحصیلی حاصل شود.
حتی دانشجویان غیرایرانی که با مجوز رسمی در دانشگاههای داخل کشور مشغول به تحصیل هستند نیز در چارچوب قوانین اتباع خارجی و با اخذ کد اختصاصی فیدا (کد فراگیر اتباع) میتوانند نسبت به انعقاد قرارداد بیمه دانشجویی اقدام کرده و سوابق بینالمللی برای خود در ایران ایجاد نمایند.
مدارک هویتی و دانشگاهی مورد نیاز
خوشبختانه با الکترونیکی شدن خدمات، نیازی به ارائه فیزیکی مدارک دانشگاهی و مراجعه حضوری به شعب وجود ندارد. سامانه با استعلام کد ملی، اطلاعات سجلی و وضعیت تحصیلی فرد را دریافت میکند. با این حال، همراه داشتن کارت ملی هوشمند و کارت دانشجویی دارای اعتبار برای تکمیل اطلاعات در پروفایل کاربری الزامی است تا مغایرتی در مشخصات پایگاه ثبت احوال رخ ندهد.
در صورتی که استعلام برخط وضعیت تحصیلی با خطا مواجه شود، دانشجو باید گواهی اشتغال به تحصیل رسمی دارای شماره ثبت و بارکد معتبر از آموزش دانشگاه دریافت کرده و در سامانه بارگذاری نماید. این گواهی باید به صراحت سال تحصیلی و نیمسال جاری را تایید کند تا کارشناسان شعبه بتوانند تاییدیه دستی ثبت نام را صادر نمایند.
ارائه تصویر صفحه اول شناسنامه و کارت ملی صرفاً در مواردی نیاز خواهد بود که مغایرت نام یا شماره شناسنامه در سامانه استعلام ثبت احوال رخ داده باشد. دانشجویانی که تغییر مشخصات سجلی داشتهاند باید پیش از آغاز ثبت نام، پروفایل کاربری خود در پرتال تامین اجتماعی را بهروزرسانی کنند تا فرایند صدور بیمهنامه با وقفه مواجه نشود.
وضعیت کارت پایان خدمت و معافیت تحصیلی
یکی از مزیتهای کلیدی بیمه دانشجویی تامین اجتماعی، عدم نیاز به ارائه کارت پایان خدمت یا گواهی معافیت دائم برای آقایان است. دانشجویان پسری که با معافیت تحصیلی در دانشگاه مشغول به تحصیل هستند، بدون هیچگونه مانع قانونی میتوانند قرارداد بیمه مشاغل آزاد را منعقد ساخته و حق بیمه پرداخت کنند.
سوابق بیمهای ایجاد شده در این دوران پس از اعزام به خدمت سربازی نیز محفوظ باقی میماند. پس از پایان خدمت وظیفه عمومی، فرد میتواند با پرداخت مابهالتفاوت قانونی، دوران سربازی را نیز به سوابق بیمه دانشجویی پیوند زده و سالهای طلایی بازنشستگی خود را با سرعت بیشتری تکمیل نماید.
این انعطافپذیری قانونی نگرانی عمده مشمولان نظام وظیفه را برطرف کرده است. در گذشته جوانان ناچار بودند تا پایان سربازی و ورود به کارگاههای رسمی منتظر بمانند، اما اکنون یک دانشجوی پسر میتواند تا سن ۲۴ سالگی سابقه بیمه تحصیلی ایجاد کرده و پس از اتمام خدمت وظیفه، با کولهباری از سوابق معتبر وارد بازار کار شود.
هزینه بیمه دانشجویی تامین اجتماعی در سال جاری
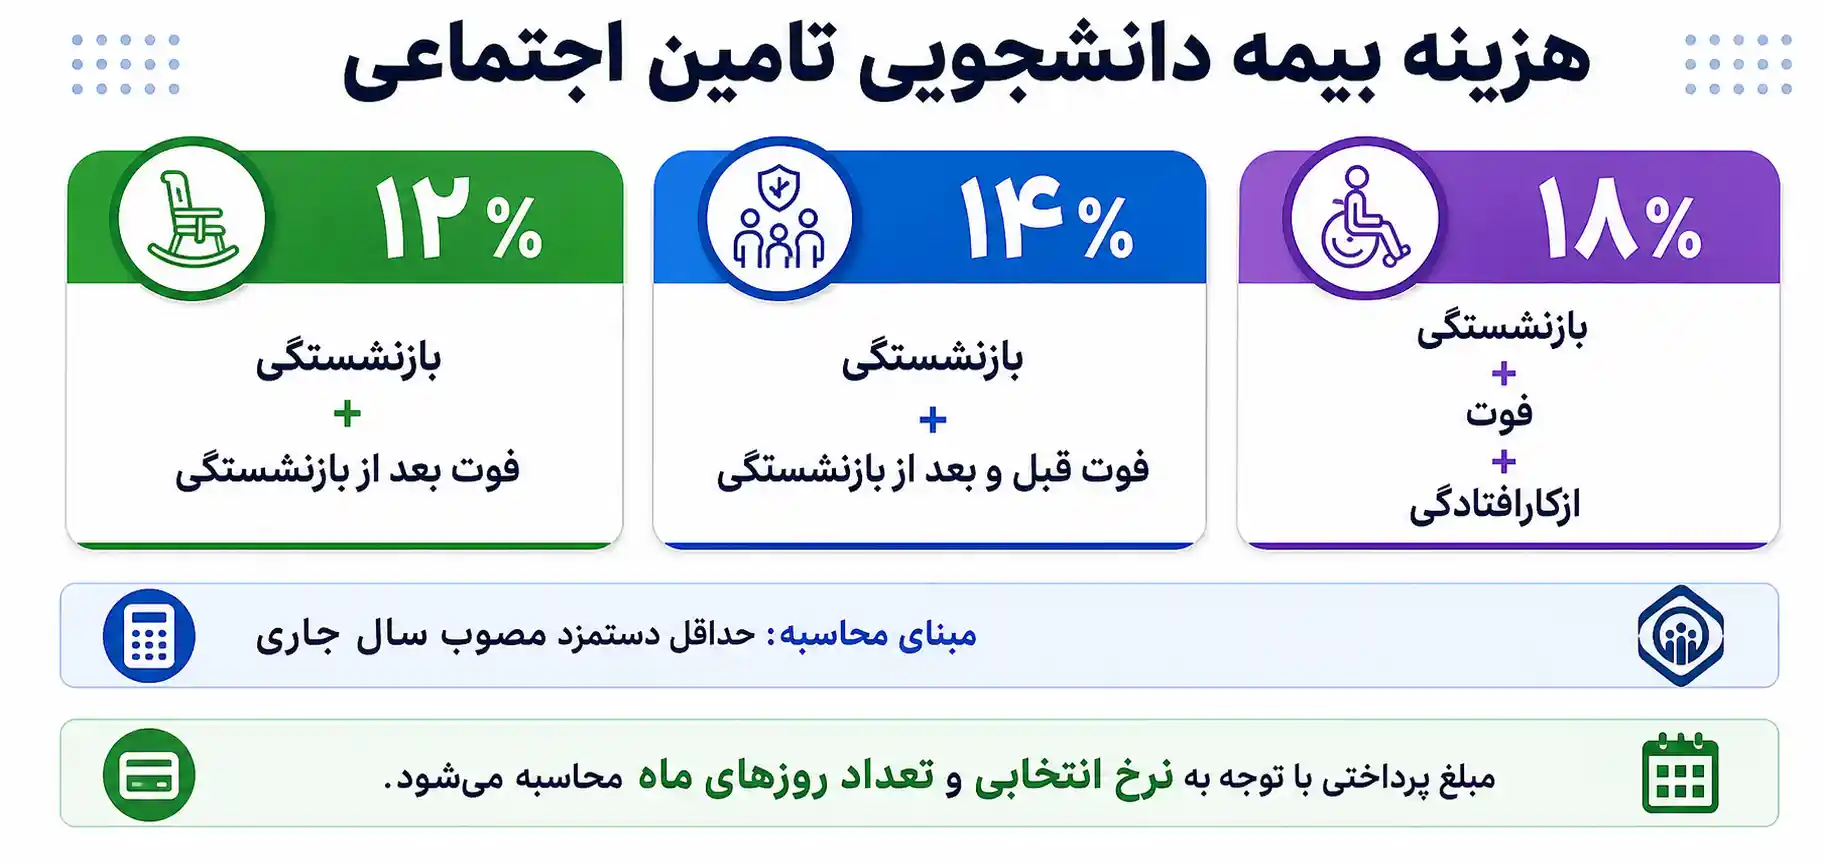
یکی از متغیرهای اساسی در تصمیمگیری، هزینه بیمه دانشجویی تامین اجتماعی است که بر اساس درصدهای قانونی تعیین میشود. متقاضی بر حسب توان مالی و پوششهای حمایتی مورد انتظار، میتواند یکی از سه نرخ ۱۲، ۱۴ یا ۱۸ درصد را انتخاب کند. مبنای محاسبه این مبالغ، حداقل دستمزد مصوب شورای عالی کار در سال مربوطه است که هر ساله تغییر میکند.
نکته اساسی در محاسبه هزینهها این است که حق بیمه بر مبنای ماههای ۳۰ یا ۳۱ روزه محاسبه میگردد. بنابراین در شش ماهه اول سال به دلیل ماههای ۳۱ روزه، مبلغ قبض ماهانه اندکی بیشتر از شش ماهه دوم خواهد بود. اطلاع از این فرمول ریاضی مانع از سردرگمی دانشجویان در زمان مشاهده قبوض ماهانه در سامانه پرداخت میشود.
اشتباه رایج در انتخاب نرخ حق بیمه
بسیاری از دانشجویان تصور میکنند با انتخاب نرخ ۱۲ درصد، در صورت فوت در دوران دانشجویی، مستمری به بازماندگان یا والدین تحت تکفل پرداخت میشود. این باور کاملاً اشتباه است؛ نرخ ۱۲ درصد فقط فوت پس از بازنشستگی را پوشش میدهد. اگر دانشجو سرپرست خانواده است یا میخواهد در دوران پرداخت بیمه، بازماندگانش مستمری بگیرند، الزاماً باید نرخهای ۱۴ یا ۱۸ درصد را انتخاب کند.
نرخ ۱۲ درصد و مزایای بازنشستگی آن
پایینترین سطح پرداختی مربوط به نرخ ۱۲ درصد است. در این مدل، تعهد سازمان تامین اجتماعی صرفاً شامل پرداخت مستمری بازنشستگی در پایان دوره مقرر و همچنین مستمری به بازماندگان در صورت فوت پس از رسیدن به سن بازنشستگی خواهد بود. این گزینه اقتصادیترین حالت برای دانشجویانی است که هدفشان صرفاً ثبت سابقه بازنشستگی با کمترین فشار مالی است.
هزینه ماهانه این نرخ با ضرب ۱۲ درصد در حداقل حقوق روزانه ۳۰ روزه محاسبه میشود. طبق توصیه کارشناسان مشیرین، دانشجویان مجرد که بار تکفل خانواده را به دوش ندارند و صرفاً قصد دارند سنوات خدمت خود را بالا ببرند، بهتر است این نرخ را برای شروع انتخاب کنند تا هزینههای تحصیلی آنان افزایش نیابد.
در صورتی که وضعیت مالی دانشجو در ترمهای بالاتر بهبود یابد، سامانه اجازه میدهد که قرارداد ۱۲ درصدی به نرخهای بالاتر تبدیل شود. بنابراین هیچ اجباری برای ماندن در نرخ ۱۲ درصد تا پایان دوران تحصیل وجود ندارد و فرد میتواند با اصلاح قرارداد الکترونیک، سطح تعهدات سازمان را گسترش دهد.
نرخ ۱۴ درصد فوت قبل و بعد از بازنشستگی
نرخ ۱۴ درصد علاوه بر مزایای بازنشستگی و فوت پس از آن، پوشش فوت پیش از رسیدن به سن بازنشستگی را نیز ارائه میدهد. به بیان سادهتر، چنانچه بیمهشده در طول دوران قرارداد و پیش از احراز شرایط بازنشستگی فوت کند، بازماندگان واجد شرایط او بلافاصله تحت پوشش مستمری بازماندگان سازمان تامین اجتماعی قرار خواهند گرفت.
این نرخ گزینهای هوشمندانه برای دانشجویانی است که ازدواج کردهاند یا پدر و مادر سالخورده تحت تکفل دارند. اختلاف هزینه میان نرخ ۱۲ و ۱۴ درصد ناچیز است، اما امنیت روانی بسیار بالاتری را برای بستگان درجه اول دانشجو فراهم میآورد و از نظر تحلیل ریسک بیمهای، ارزندهترین نرخ حمایتی به حساب میآید.
محاسبه مستمری بازماندگان در این نرخ بر اساس میانگین دستمزد مبنای پرداخت دانشجو انجام میشود و بازماندگان قانونی وی شامل همسر دائمی، فرزندان دختر تا زمان تجرد و فرزندان پسر تا پایان سنین تحصیلی، مستمری ماهانه دریافت خواهند کرد که ارزش حمایتی فوقالعادهای دارد.
نرخ ۱۸ درصد و پوشش کامل ازکارافتادگی
جامعترین بسته حمایتی در طرح بیمه دانشجویی، نرخ ۱۸ درصد است که تمام تعهدات بازنشستگی، فوت قبل و بعد از موعد و همچنین مستمری ازکارافتادگی کلی غیرناشی از کار را به طور کامل پوشش میدهد. اگر فردی در اثر بیماری سخت یا حادثه دچار نقص عضو دائم و ازکارافتادگی بالای ۶۶ درصد شود، کمیسیون پزشکی او را بازنشسته ازکارافتاده اعلام میکند.
این نرخ معادل بیمه صاحبان حرف و مشاغل آزاد کامل بوده و شبیهترین سازوکار را به شرایط بازنشستگی بیمه خویش فرما تامین اجتماعی دارد. دانشجویانی که رشتههای فنی و مهندسی دارای کارگاههای پرخطر میخوانند یا قصد دارند در کنار تحصیل به فعالیتهای تخصصی بپردازند، با انتخاب این نرخ بالاترین سطح امنیت بیمهای را برای خود رقم میزنند.
در نرخ ۱۸ درصد، متقاضی در صورت ابتلای ناگهانی به بیماریهای مزمن و تایید کمیسیون پزشکی موضوع ماده ۹۱ قانون تامین اجتماعی، تا پایان عمر از مستمری کامل ازکارافتادگی بهرهمند خواهد شد. این سطح از پوشش برای دانشجویانی که در کارگاههای صنعتی پروژههای سنگین عملیاتی انجام میدهند، نوعی چتر نجات حقوقی محسوب میشود.
| نرخ انتخابی | تعهدات بازنشستگی | فوت قبل از بازنشستگی | فوت بعد از بازنشستگی | پوشش ازکارافتادگی کلی | پرسونای مخاطب پیشنهادی |
|---|---|---|---|---|---|
| ۱۲ درصد | دارد | ندارد | دارد | ندارد | دانشجویان مجرد بدون افراد تحت تکفل با تمرکز بر حداقل هزینه |
| ۱۴ درصد | دارد | دارد | دارد | ندارد | دانشجویان متأهل یا دارای والدین تحت تکفل قانونی |
| ۱۸ درصد | دارد | دارد | دارد | دارد | افرادی که به دنبال حداکثر پوشش حوادث و بازنشستگی زودهنگام هستند |
راهنمای گام به گام خرید بیمه دانشجویی تامین اجتماعی در سامانه
برای آغاز این فرایند، نیازی به مراجعات مکرر اداری ندارید و سازمان تامین اجتماعی بستر را به شکل ۱۰۰ درصد غیرحضوری مهیا کرده است. کافی است به سامانه خدمات الکترونیک به نشانی eservices.tamin.ir مراجعه کنید و مراحل زیر را با دقت طی نمایید تا انعقاد قرارداد بدون تاخیر زمانی نهایی شود.
قبل از ورود به درگاه ثبت نام، مطمئن شوید شماره تلفن همراه وارد شده دقیقاً به نام شخص دانشجو ثبت شده باشد، زیرا کد تایید اعتبارسنجی شاهکار صرفاً به سیمکارتهای منطبق با کد ملی ارسال میگردد و در صورت مغایرت، امکان ادامه فرایند میسر نخواهد بود.
ورود به سامانه خدمات غیرحضوری تامین اجتماعی
ابتدا باید در سامانه تامین اجتماعی ثبت نام کرده و نام کاربری و رمز عبور یکتا دریافت نمایید. پس از ورود به صفحه کاربری، از منوی اصلی بالای صفحه به بخش «بیمهشدگان»، سپس زیرمنوی «بیمههای خاص» رفته و گزینه «انعقاد قرارداد بیمه دانشجویی» را انتخاب کنید. اطلاعات هویتی و آخرین مدرک ثبت شده شما به شکل خودکار نمایش داده میشود.
در این بخش، تطابق دقیق مشخصات فردی و دانشگاهی از اهمیت بالایی برخوردار است. در صورتی که پیش از این برای مواردی همچون مشاهده سوابق بیمه تامین اجتماعی با کد ملی در سامانه ثبت نام کرده باشید، نیازی به ثبت نام مجدد نیست و با همان نام کاربری پیشین میتوانید فرایند انعقاد قرارداد را پیش ببرید.
سیستم در این گام به طور خودکار به وبسرویس وزارت علوم یا بهداشت متصل شده و رشته تحصیلی، شماره دانشجویی، نام دانشکده و مقطع جاری شما را فراخوانی میکند. در صورت تایید این دادهها، سامانه به شما اجازه میدهد به صفحه بعد برای تعیین پارامترهای مالی و درمانی هدایت شوید.
انعقاد قرارداد و انتخاب نرخ حق بیمه
در گام بعد، فرم قرارداد الکترونیکی پیش روی شما قرار میگیرد. در این صفحه باید نرخ مورد نظر (۱۲، ۱۴ یا ۱۸ درصد) را با زدن تیک مربوطه تعیین کنید. همچنین سیستم از شما میپرسد که آیا مایل به دریافت دفترچه درمان مستقل و پرداخت سرانه درمان هستید یا خیر. در صورتی که هنوز تحت تکفل والدین هستید، تیک درمان را غیرفعال بگذارید.
پس از بررسی متن مفاد قرارداد و تایید قوانین، سیستم یک کد اعتبارسنجی پیامکی به تلفن همراه شما ارسال میکند. با درج کد و زدن دکمه تایید نهایی، قرارداد شما منعقد شده و شناسه پرداخت ماهانه به صورت آنی توسط سامانه برای حساب کاربری شما صادر میگردد.
متن قرارداد الکترونیک شامل تعهدات متقابل دانشجو و سازمان در خصوص زمانبندی پرداختها، نحوه معاینات پزشکی (در نرخهای ۱۴ و ۱۸ درصد برای افراد بالای سنین مشخص) و شرایط ابطال قرارداد است. توصیه میشود متن مندرج در فرم را با دقت مطالعه فرمایید تا از تمامی حقوق قانونی خود مطلع شوید.
نحوه محاسبه و انتخاب دستمزد مبنای پرداخت
مبنای کسر حق بیمه برای دانشجویانی که فاقد هرگونه سابقه بیمهای هستند، حداقل دستمزد مصوب سال جاری شورای عالی کار خواهد بود. اما اگر قبلاً سابقه بیمه پردازی داشتهاید، سیستم میانگین دستمزد ۳۶۰ روز آخر شما را محاسبه کرده و به عنوان مبنای پرداخت پیشنهاد میدهد تا حقوق بازنشستگی در اینده دچار افت نشود.
دانشجویان میتوانند در صورت تمایل، دستمزدی بالاتر از حداقل قانون کار تا سقف مجاز مصوب انتخاب نمایند تا مستمری دوران بازنشستگی آنان افزایش یابد. با این حال، مشاور سایت مشیرین توصیه میکند در دوران دانشجویی دستمزد پایه بر مبنای حداقل دستمزد تنظیم شود تا فشار مالی پرداخت ماهانه برای فرد به حداقل برسد.
انتخاب دستمزد بالاتر نیازمند پرداخت مبالغ ماهانه بیشتری است. از آنجا که مستمری بازنشستگی در سازمان تامین اجتماعی بر اساس میانگین دستمزد دو سال آخر اشتغال محاسبه میشود، پرداخت مبالغ بالا در سنین دانشجویی توجیه اقتصادی ندارد و بهتر است دانشجویان سرمایه مازاد خود را صرف ارتقای مهارتهای فردی نمایند.
تمدید بیمه تامین اجتماعی دانشجویان
پس از بستن قرارداد، مرحله حفظ پیوستگی سوابق از اهمیت فوقالعادهای برخوردار است. تمدید بیمه تامین اجتماعی دانشجویان به معنای پرداخت منظم برگههای پرداخت صادر شده در هر ماه است. عدم واریز به موقع میتواند موجب ایجاد گپ بیمهای و حتی فسخ خودکار قرارداد از طرف سامانه شود.
حفظ تداوم پرداخت باعث میشود که بدون هیچ وقفهای، روزهای کارکرد در سوابق بیمهشده ثبت شوند. وقفههای بیمهای نه تنها بازنشستگی را به تعویق میاندازند، بلکه در صورت نیاز به استفاده از پوششهای فوت یا ازکارافتادگی، ممکن است شروط سابقه لازم در قانون را مخدوش سازند.
مهلت و فرجه قانونی پرداخت فیش ماهانه
سازمان تامین اجتماعی برای پرداخت حق بیمه هر ماه، تا آخرین روز دو ماه بعد مهلت تعیین کرده است. به عنوان مثال، مهلت پرداخت حق بیمه فروردین ماه تا پایان خرداد ماه خواهد بود. با این حال، تعویق پرداختها به روزهای پایانی ممکن است به دلیل اختلالات بانکی منجر به انقضای قبض پرداخت و بروز مشکل در سوابق بیمه شود.
چنانچه سه ماه متوالی حق بیمه واریز نشود، قرارداد به صورت اتوماتیک باطل خواهد شد و دانشجو باید مجدداً مراحل انعقاد قرارداد جدید را طی کند. در قراردادهای جدید ممکن است به دلیل تغییر سال، هزینهها افزایش یابد؛ بنابراین برنامهریزی دقیق مالی برای پرداخت سر موعد از الزامات حفظ تداوم سابقه است.
در صورتی که قرارداد به دلیل عدم پرداخت منفسخ شود، سوابق قبلی واریز شده از بین نمیرود و به عنوان سابقه اندوخته در پایگاه اطلاعاتی سازمان باقی میماند. با این حال، بازه زمانی عدم پرداخت به عنوان خلاء بیمهای ثبت میشود و امکان خرید عطفبهماسبق ماههای از دست رفته وجود نخواهد داشت.
تسویه حساب آنلاین از طریق درگاههای بانکی
برای سهولت در پرداخت، متقاضیان میتوانند بدون نیاز به مراجعه به شعب بانک، فیشهای خود را به صورت غیرحضوری پرداخت کنند. شما میتوانید از طریق پورتال تامین اجتماعی، همراه بانکها و اپلیکیشنهای پرداخت معتبر اقدام نمایید. همچنین گزینه پرداخت بیمه تامین اجتماعی با موبایل از طریق کدهای دستوری USSD یا برنامههای اختصاصی برای تسویه سریع قبوض فعال است.
در زمان واریز حتماً شناسه برگ پرداخت و شناسه قبض را بررسی کنید تا واریزی شما مستقیماً در کارتابل پرونده دانشجویی ثبت شود. بلافاصله پس از پرداخت موفق، تراکنش در پایگاه داده مرکزی پردازش شده و حدود ۴۸ تا ۷۲ ساعت بعد، روزهای کارکرد در کارنامه سوابق الکترونیک شما اضافه خواهد شد.
پیشنهاد میشود پس از واریز فیش، رسید دیجیتالی تراکنش شامل کد پیگیری بانکی و تاریخ پرداخت را در تلفن همراه یا رایانه شخصی خود ذخیره کنید. این مستندات در صورت بروز ناهماهنگی میان سامانه بانکی شاپرک و سرورهای تامین اجتماعی، به عنوان سند پرداخت قطعی قابل استناد خواهد بود.
دریافت وام دانشجویی بیمه تامین اجتماعی از صندوق رفاه
وزارت علوم، تحقیقات و فناوری با همکاری سازمان تامین اجتماعی، تدبیر ویژهای برای رفع دغدغه مالی شهریه و حق بیمه دانشجویان اندیشیده است. متقاضیان مقاطع تحصیلات تکمیلی و سایر دانشجویان واجد شرایط میتوانند از تسهیلات وام دانشجویی بیمه تامین اجتماعی استفاده کنند تا پرداخت حق بیمه در دوران تحصیل رایگان یا کمهزینه باشد.
این تسهیلات به منظور توسعه چتر بیمه همگانی و حمایت از قشر دانشجو تصویب شده است. در چارچوب این طرح، دانشجو نیازی به تامین نقدینگی ماهانه از بودجه شخصی ندارد و صندوق رفاه دانشجویان تعهد واریز حق بیمه را به صورت مستقیم در قبال عقد قرارداد به عهده میگیرد.
«صندوق رفاه دانشجویان به منظور حمایت از امنیت آتی دانشجویان و ارتقای رفاه اجتماعی، تسهیلات پرداخت حق بیمه تامین اجتماعی را برای دانشجویان واجد شرایط در طول دوره تحصیل پرداخت مینماید و بازپرداخت آن پس از دانشآموختگی انجام میپذیرد.»
شرایط ثبت نام تسهیلات حق بیمه دانشجویان
دانشجویان متقاضی این تسهیلات باید در ابتدای هر نیمسال تحصیلی به پورتال یکپارچه صندوق رفاه دانشجویان به نشانی bp.swf.ir مراجعه کنند. پس از بارگذاری مدارک تحصیلی و معرفی ضامن معتبر کارمندی یا کاسب دارای جواز کسب، درخواست وام بیمه ثبت میشود. این وام صرفاً برای دانشجویان روزانه و نوبت دوم (شبانه) دانشگاههای دولتی با اولویت دانشجویان مقطع دکتری تخصصی تخصیص مییابد.
صندوق رفاه پس از تایید مدارک و عقد تفاهمنامه با سازمان تامین اجتماعی، مبالغ حق بیمه انتخابی را مستقیماً به حساب سازمان تامین اجتماعی واریز میکند. بدین ترتیب سوابق دانشجو بدون نیاز به پرداخت نقدی ماهانه از جیب خود او، به شکل پیوسته در دوران تحصیل تکمیل میگردد.
دانشجویان متقاضی باید توجه داشته باشند که ثبت نام وام در بازه زمانی مشخصی در تقویم آموزشی دانشگاهها انجام میشود. عدم مراجعه در مهلت مقرر اعلامی توسط معاونت دانشجویی دانشگاه، موجب تعویق دریافت تسهیلات به ترم تحصیلی بعد خواهد شد.
نحوه بازپرداخت و کارمزد وام تامین اجتماعی
بزرگترین مزیت این وام، تنفس بازپرداخت تا زمان فراغت کامل از تحصیل است. دانشجو تا زمانی که رسماً فارغالتحصیل نشده یا به خدمت سربازی نرفته است، هیچ قسطی پرداخت نخواهد کرد. پس از پایان تحصیلات و صدور دفترچه اقساط، بازپرداخت با کارمزد بسیار پایین (معمولاً ۴ درصد قرضالحسنه) آغاز میشود.
مدت زمان بازپرداخت معمولاً به صورت اقساط ماهانه تا ۶۰ ماه تنظیم میگردد. این راهکار به جوانان امکان میدهد تا بدون احساس سنگینی هزینههای ماهانه در دوران دانشجویی، سالهای جوانی را به سالهای بازنشستگی تبدیل کنند و هزینه آن را پس از ورود به بازار کار و کسب درآمد بپردازند.
در صورتی که دانشجو بلافاصله پس از اتمام مقطع کارشناسی در مقطع کارشناسی ارشد یا دکتری پذیرفته شود، میتواند با ارائه گواهی اشتغال به تحصیل جدید، بازپرداخت اقساط را تا پایان مقطع بالاتر به تعویق بیندازد و مجدداً تقاضای تمدید وام بیمه را ثبت نماید.
مزایا و چالشهای پوشش بیمه دانشجویان دانشگاهها
بررسی همهجانبه این طرح نیازمند شناخت دقیق نقاط قوت و ضعف آن است. از یک سو تثبیت سوابق بازنشستگی از سنین ۱۸ تا ۲۲ سالگی، رسیدن به سن بازنشستگی در دهههای میانسالی (مثلاً ۴۵ تا ۵۰ سالگی) را کاملاً محقق میسازد و از سوی دیگر، آگاهی از محدودیتهای درمانی برای اتخاذ تصمیم درست الزامی است.
سناریوی کاربردی تداوم پوشش درمانی خانوادگی
فرض کنید دانشجویی ۲۱ ساله در رشته مهندسی عمران مشغول به تحصیل است و پدر او بازنشسته تامین اجتماعی است. این دانشجو میخواهد سابقه بیمه داشته باشد اما نگران است که با خرید بیمه، خدمات درمانی و دفترچه بیمه پدری او قطع شود. راهکار قانونی این است که دانشجو هنگام ثبت نام، گزینه «بدون درمان» را با نرخ ۱۲ یا ۱۴ درصد انتخاب کند. در این حالت، همزمان با ثبت سابقه بازنشستگی، دفترچه درمانی رایگان تحت تکفل پدر بدون هیچ نقصی فعال باقی میماند.
استفاده همزمان از دفترچه درمانی والدین و سوابق بیمه
یکی از درخشانترین ویژگیهای آییننامه بیمه دانشجویی، مجزا بودن سرانه درمان از سوابق بازنشستگی است. طبق بخشنامههای مصوب، دانشجویان تا پایان زمان تحصیل میتوانند همچنان از خدمات درمانی تحت تکفل بیمه پدر یا مادر خود استفاده نمایند و نیازی به پرداخت هزینه اضافی سرانه درمان ندارند.
اگر دانشجو بخواهد وضعیت درمانی خود را در مراکز درمانی ارزیابی کند، میتواند با ورود به سامانههای الکترونیک نسبت به استعلام دفترچه بیمه تامین اجتماعی اقدام نماید و مطمئن شود که پوشش خدمات پزشکی خانوادگی او کماکان برقرار است و سوابق بازنشستگی شخصی او به شکل موازی رشد میکند.
این تفکیک هوشمندانه درمان از بازنشستگی موجب صرفهجویی مالی قابل توجهی برای خانوادهها شده است. دانشجو بدون تحمیل بار مالی سرانه درمان، صرفاً بخش مربوط به بازنشستگی را واریز میکند و از تمام امکانات بستری و دارویی مراکز ملکی و طرف قرارداد تامین اجتماعی از طریق سهم درمانی والدین بهرهمند باقی میماند.
تبدیل سابقه دانشجویی به سوابق بازنشستگی کشوری و لشکری
ممکن است پس از فارغالتحصیلی در آزمونهای استخدامی دستگاههای دولتی پذیرفته شوید یا به استخدام ارتش و نیروهای مسلح درآیید. در این صورت، سوابق بیمه دانشجویی شما از بین نخواهد رفت؛ زیرا قانون نقل و انتقال حق بیمه بین صندوقها امکان انتقال کلیه سنوات تجمیع شده در تامین اجتماعی به صندوق بازنشستگی کشوری یا لشکری را تضمین کرده است.
طبق مقررات، فرد میتواند با پرداخت مابهالتفاوت قانونی در زمان استخدام، سوابق دانشجویی تامین اجتماعی را به صندوق جدید منتقل کند. این سنوات در احکام کارگزینی دستگاههای اجرایی نیز به عنوان سابقه خدمت رسمی لحاظ خواهد شد و پایهحقوق و رتبه شغلی فرد را از بدو استخدام ارتقا میدهد.
انتقال سوابق از طریق ثبت تقاضا در امور اداری سازمان استخدامکننده و مکاتبه رسمی با شعبه تامین اجتماعی صورت میپذیرد. محاسبات مالی انتقال بر اساس فرمولهای اکچوئری مصوب مجلس انجام میشود و جایگاه استخدامی فرد را به میزان سالهای دانشجویی جلو میاندازد.
مقایسه بیمه دانشجویی با سایر طرحهای بیمهای تامین اجتماعی
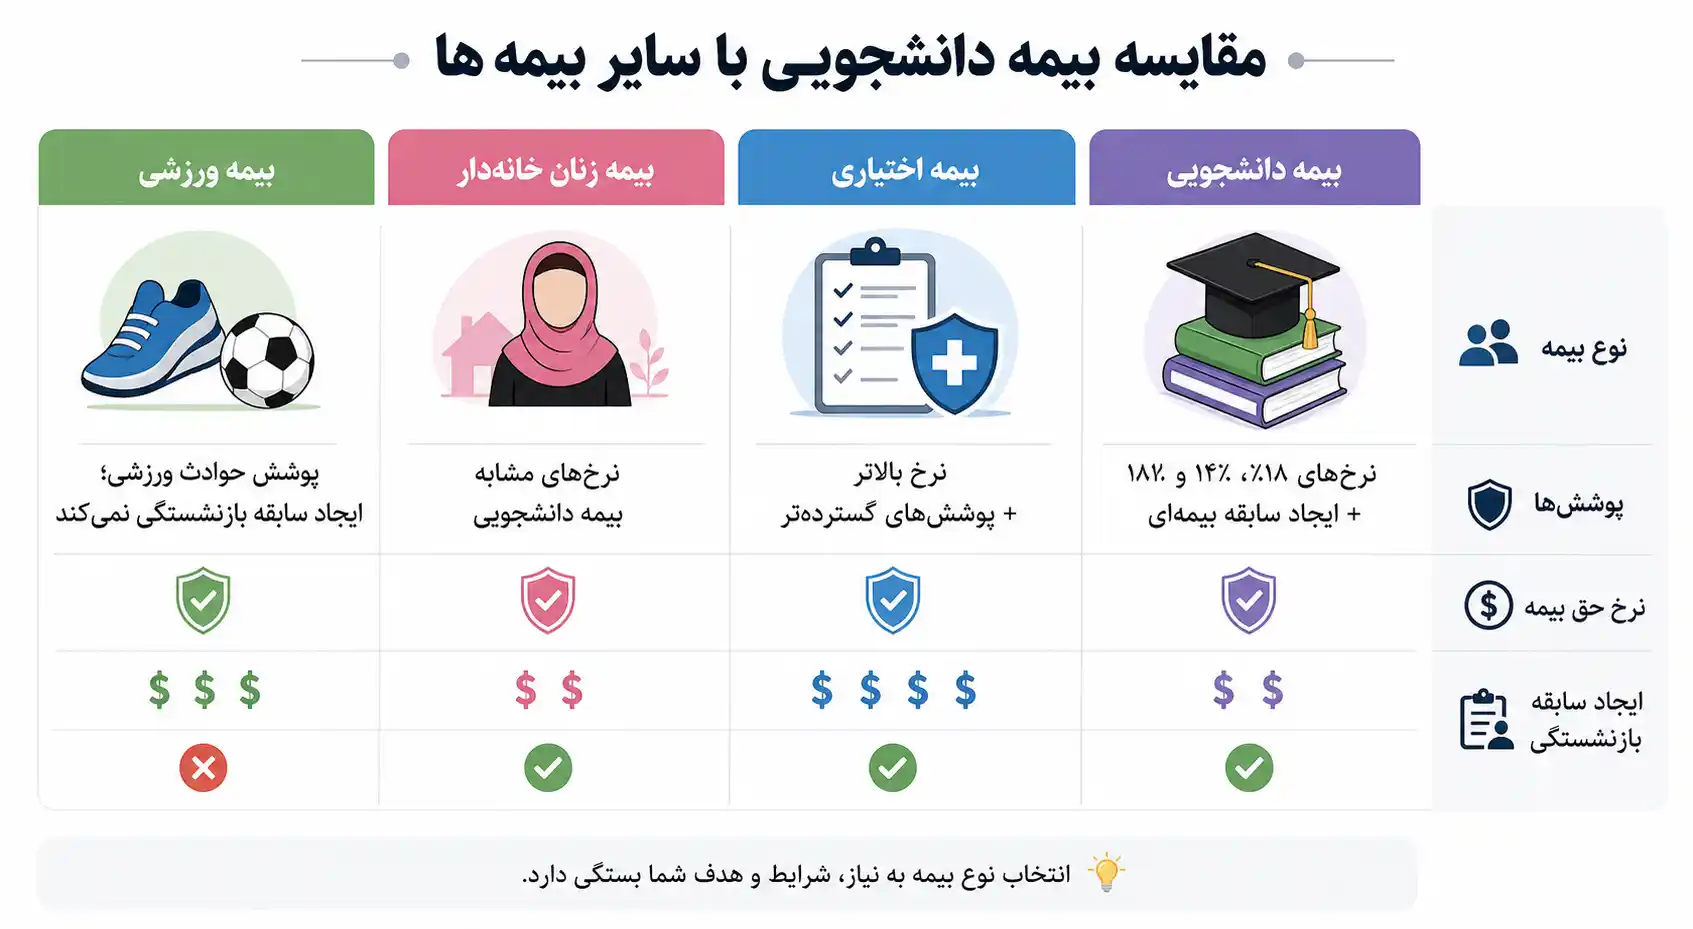
برای درک بهتر جایگاه این پوشش، مقایسه آن با سایر قالبهای بیمهای ضرورت دارد. بسیاری از دانشجویان مردد هستند که آیا بیمه دانشجویی بهتر است یا بیمه زنان خانهدار، بیمه اختیاری، یا حتی پوششهای ورزشی و آزاد. جدول زیر و تحلیلهای بعدی به شما در این انتخاب استراتژیک یاری میرساند.
بررسی تفاوت ساختار حق بیمهها نشان میدهد که طرح دانشجویی بیشترین تطابق را با شرایط اقتصادی محصلان دارد. انعطافپذیری در انتخاب نرخها و قابلیت اتصال به منابع تسهیلاتی، این طرح را از سایر شاخههای بیمه خویشفرما و اختیاری متمایز ساخته است.
تفاوت بیمه دانشجویی با بیمه اختیاری و مشاغل آزاد
در بیمه اختیاری، نرخ حق بیمه مقطوع و معادل ۲۷ درصد دستمزد است که درمان را نیز شامل میشود. پرداخت این نرخ برای یک دانشجو از نظر اقتصادی بسیار پرهزینه خواهد بود. اما در بیمه دانشجویی که شاخهای از مشاغل آزاد است، نرخها از ۱۲ درصد آغاز میشود که بار مالی آن به کمتر از نصف تقلیل مییابد.
علاوه بر این، در بیمه اختیاری متقاضی حتماً باید حداقل ۳۰ روز سابقه قبلی داشته باشد، در حالی که در طرح دانشجویی، هیچ پیشنیازی از سابقه کار قبلی لازم نیست و فرد در اولین روز ورود به دانشگاه میتواند اولین روز بیمهای خود را ثبت نماید.
در بیمه اختیاری خدمات درمانی اجباری است و امکان تفکیک آن وجود ندارد؛ در نتیجه حتی دانشجویی که تحت تکفل والدین است، ناچار به پرداخت هزینه درمان ۲۷ درصدی خواهد بود. بنابراین طرح دانشجویی از هر نظر صرفه اقتصادی بالاتری نسبت به بیمه اختیاری برای قشر محصل دارد.
مقایسه با بیمه زنان خانهدار و سایر بیمههای تخصصی
دختران دانشجو اغلب با این دوراهی مواجه میشوند که آیا از طرح دانشجویی استفاده کنند یا به سراغ طرح زنان خانهدار بروند. ساختار این دو بیمه از حیث نرخهای ۱۲، ۱۴ و ۱۸ درصد کاملاً یکسان است، اما در بیمه دانشجویی به دلیل انعقاد قرارداد تحت عنوان دانشجو، امکان بهرهمندی از وامهای صندوق رفاه وزارت علوم وجود دارد؛ مزیتی که در بیمه زنان خانهدار یافت نمیشود.
در صورتی که دختران دانشجو در آینده قصد تغییر قالب به بیمه زنان خانهدار را داشته باشند، میتوانند با بررسی دقیق مدارک لازم برای بیمه زنان خانه دار تامین اجتماعی پرونده خود را بدون ایجاد خلاء سوابق تغییر وضعیت دهند. همچنین دانشجویان ورزشکار باید توجه داشته باشند که پوششهایی نظیر تمدید بیمه ورزشی آنلاین صرفاً حوادث پزشکی ورزشی را پوشش میدهد و هیچگونه سابقه بازنشستگی یا ارزش قانونی تامین اجتماعی برای آینده ایجاد نخواهد کرد.
بیمههای ورزشی و فدراسیونی صرفاً نوعی پوشش مسئولیت مدنی و درمانی کوتاهمدت برای زمان حضور در سالنهای ورزشی هستند. عدم آگاهی از این تفاوت سبب میشود برخی افراد سالها حق بیمه ورزشی واریز کنند و به اشتباه گمان برند که سابقه بازنشستگی برای آنان منظور شده است؛ در حالی که تنها بیمههای تحت نظارت سازمان تامین اجتماعی سنوات بازنشستگی ایجاد مینمایند.
قوانین بازنشستگی و تاثیر سوابق دوران تحصیل
اصلیترین هدف از ورود به این سامانه، رسیدن به بازنشستگی مطمئن و بهرهمندی از مستمری ماهیانه در دوران میانسالی و کهنسالی است. ماده ۷۶ قانون تامین اجتماعی و تبصرههای الحاقی آن، چارچوب دستیابی به حقوق بازنشستگی را بر مبنای سن و مجموع سالهای سابقه مشخص کرده است.
دانشجویی که از سن ۱۹ سالگی بیمه پردازی را آغاز میکند، تا سن ۴۹ سالگی ۳۰ سال سابقه کامل به دست میآورد. طبق قانون فعلی تامین اجتماعی، مردان با داشتن ۵۰ سال سن و ۳۰ سال سابقه و زنان با ۴۵ سال سن و ۳۰ سال سابقه میتوانند تقاضای بازنشستگی کامل با ۳۰ روز حقوق ارائه دهند که امتیازی بینظیر است.
تاثیر سوابق تحصیلی بر ارتقای رتبه و سنوات شغلی
وقتی وارد یک اداره دولتی یا سازمان خصوصی میشوید، احکام حقوقی شما بر اساس رتبه و طبقه شغلی تنظیم میشود. سوابق بیمه دانشجویی از طریق نامه رسمی استعلام سوابق از سازمان تامین اجتماعی به کارگزینی محل خدمت اعلام میگردد و در سابقه تجربی شغلی شما درج میشود.
این سنوات سبب افزایش پایه سنواتی، افزایش فوقالعاده شغل و تسریع در دریافت ترفیعهای شغلی و گروههای اداری خواهد شد. بنابراین سرمایهگذاری اندک در دوران دانشجویی، بلافاصله پس از ورود به سازمانها، به شکل درامد و مزایای ریالی بالاتر خود را نشان میدهد.
بازنشستگی پیش از موعد در مشاغل سخت و زیانآور
اگر دانشجوی رشتههای فنی و مهندسی یا پزشکی پس از دانشگاه وارد مشاغل سخت و زیانآور شود، سوابق دانشجویی چگونه محاسبه خواهد شد؟ طبق قانون، هر سال کار در مشاغل سخت معادل یک و نیم سال سابقه محاسبه میشود. اگر فردی قبلاً ۴ سال سابقه بیمه دانشجویی داشته باشد، ترکیب این سنوات با سابقه کارهای سخت، زمان رسیدن به بازنشستگی را به کمتر از ۲۰ سال تقلیل میدهد.
سوابق بیمه دانشجویی به عنوان سابقه عادی در کنار سوابق سخت و زیانآور جمعآوری میشود و فرد میتواند بسیار زودتر از سایر همکاران به شرط تجمیع ۳۰ یا ۳۵ سال سابقه دست یافته و حکم بازنشستگی پیش از موعد خود را دریافت دارد.
نکات کلیدی و توصیه مشاوران مشیرین
تیم مشاوران مشیرین همواره بر این نکته پافشاری دارند که زمان، ارزشمندترین سرمایه در قوانین تامین اجتماعی است. بسیاری از افراد در سنین ۴۰ یا ۵۰ سالگی متوجه میشوند که اگر ۴ سال دوران کارشناسی خود را بیمه پرداخت کرده بودند، اکنون در آستانه بازنشستگی پیش از موعد قرار داشتند. پرداخت مبالغ اندک در سنین جوانی، سرمایهگذاری بیخطری است که ارزش آن با گذر سالها نمایان خواهد شد.
پیشنهاد عملی ما این است که اگر از تمکن مالی حداقلی برخوردارید یا میتوانید از تسهیلات صندوق رفاه بهره بگیرید، بدون معطلی نسبت به فعالسازی پرونده خود اقدام کنید. شروع زودتر باعث میشود سالهای تحصیلی شما در دوران میانسالی، تفاوت میان بازنشستگی زودهنگام و سالها کار اجباری را رقم بزند.
چنانچه در مسیر ثبت نام اینترنتی، تطبیق دستمزد، رفع خلاءهای سوابق یا امور بازنشستگی با ابهامات و چالشهای قانونی در شعب مواجه شدید، مشورت با کارشناسان رسمی حقوق کار و تامین اجتماعی از بروز خسارات مالی جلوگیری میکند. برای دریافت پاسخهای تخصصی پیرامون قوانین بیمهای، میتوانید از خدمات مشاوره انلاین تامین اجتماعی در تبریز استفاده نمایید تا مسیر قانونی پرونده شما به درستی هدایت گردد.
بهترین سن و زمان شروع پرداخت حق بیمه
بهترین زمان برای ورود به این طرح، ترم اول ورود به دانشگاه در سن ۱۸ یا ۱۹ سالگی است. با پرداخت مستمر در طول دورههای کارشناسی و ارشد (مجموعاً ۶ سال)، فرد در سن ۲۴ سالگی دارای ۶ سال سابقه مستند است. این فرد با ادامه کار در محیطهای استخدامی، میتواند در سن ۴۸ سالگی با ۳۰ سال سابقه کامل و حداکثر حقوق بازنشسته شود.
این امتیاز بزرگ برای افرادی که در مشاغل آزاد فعالیت خواهند کرد اهمیت دوچندان دارد. به یاد داشته باشید که طبق اصلاحات قوانین بازنشستگی، شرط سن و سابقه به طور همزمان بررسی میشود و شروع در سنین پایینترین، دسترسی به حقوق کامل بازنشستگی را در اوج انرژی میانسالی فراهم میسازد.
راهکار حفظ سوابق در زمان اشتغال یا مهاجرت تحصیلی
اگر در طول دوران تحصیل در شرکتی مشغول به کار شدید و کارفرما برای شما لیست بیمه اجباری رد کرد، بلافاصله باید قرارداد بیمه دانشجویی را متوقف کنید تا همپوشانی بیمهای غیرمجاز رخ ندهد. سوابق کارگاهی با سوابق دانشجویی قبلی تجمیع شده و پیوستگی سنوات شما محفوظ خواهد ماند.
همچنین دانشجویانی که قصد مهاجرت تحصیلی به خارج از کشور را دارند، میتوانند پیش از خروج، سوابق خود را حفظ کرده یا پس از مهاجرت از طریق طرح بیمه ایرانیان خارج از کشور، سوابق آغاز شده در دوران دانشجویی داخل کشور را ادامه دهند تا پیوند قانونی آنان با نظام بازنشستگی کشور قطع نشود.
در صورت بازگشت به کشور یا ادامه زندگی در خارج، این سوابق منقضی نخواهند شد و فرد میتواند در سن ۶۰ سالگی (برای آقایان) یا ۵۵ سالگی (برای بانوان) با حداقل سوابق قانونی تقاضای برقراری مستمری بازنشستگی متناسب با سنوات پرداختی ارائه نماید.
بررسی شرایط ویژه دانشجویان متاهل و ارشد و دکتری
دانشجویان دورههای کارشناسی ارشد و دکتری تخصصی معمولاً در سنین بالاتری قرار دارند و بسیاری از آنان متاهل هستند. برای این دسته از افراد، موضوع بیمه از جنبه دیگری اهمیت مییابد، زیرا دغدغه تکفل همسر و فرزندان مطرح است. انتخاب نرخهای ۱۴ یا ۱۸ درصد به دانشجویان تحصیلات تکمیلی امکان میدهد خانواده خود را تحت پوشش مستمری فوت و خدمات درمانی قرار دهند.
دانشجویان دکتری که به صورت تماموقت بر روی رسالههای دانشگاهی یا پروژههای پژوهشی کار میکنند و فرصت اشتغال تماموقت در بازار را ندارند، با ثبت نام در این سامانه مانع از هدررفت سالهای طلایی پژوهش میشوند. این افراد میتوانند سالهای رساله دکتری را که معمولاً ۴ تا ۵ سال به طول میانجامد، به طور کامل به عنوان سابقه بیمه معتبر ثبت کنند.
فرصتهای مطالعاتی و پژوهشهای خارج از کشور
دانشجویانی که برای فرصتهای مطالعاتی ۶ تا ۹ ماهه به دانشگاههای خارجی اعزام میشوند، میتوانند حق بیمه دانشجویی خود را از طریق درگاههای الکترونیک بانکی از هر نقطه جهان پرداخت نمایند. حفظ پیوستگی سوابق در ایام فرصت مطالعاتی از ایجاد خلاء بیمهای جلوگیری کرده و بازگشت به کشور را با آرامش بیمهای همراه میسازد.
این تدبیر حقوقی نشان میدهد که سامانه غیرحضوری تامین اجتماعی هیچ مرز جغرافیایی برای دانشجویان متقاضی قائل نیست و تنها معیار، تداوم وضعیت دانشجویی معتبر در سامانههای رسمی آموزش عالی کشور است.
انتقال سوابق بیمه دانشجویی بین شعب تامین اجتماعی
بسیاری از دانشجویان در شهرهایی غیر از شهر محل سکونت والدین خود تحصیل میکنند. در سامانه خدمات الکترونیک، پرونده بیمه دانشجویی بر اساس شعبه مورد انتخاب متقاضی تشکیل میشود. پس از فراغت از تحصیل و بازگشت به شهر پدری یا انتقال به محل کار جدید، نیازی به پروندهکشی فیزیکی نیست.
تمامی سوابق به صورت ابری و متمرکز در سرورهای مرکزی سازمان ثبت شده است و با ورود به هر کارگاه یا شعبه جدید در سراسر کشور، سوابق دانشجویی به صورت آنی در پرونده تجمیعی جدید فرد نمایان خواهد شد و هیچ وقفهای در شناسایی سوابق به وجود نخواهد آمد.
تصمیمسازی مهم برای متقاضیان
برای اتخاذ تصمیم نهایی، کافی است نگاهی واقعبینانه به اهداف آینده خود بیندازید. آیا قصد ادامه تحصیل تا مقاطع بالاتر را دارید؟ آیا میخواهید بلافاصله وارد بازار کار شوید یا قصد مهاجرت دارید؟ در تمام این سناریوها، داشتن سابقه بیمه یک دارایی قانونی باارزش و غیرقابل انکار است.
هزینه ماهانه حق بیمه دانشجویی در مقایسه با سایر هزینههای زندگی و تحصیلی بسیار ناچیز است، اما بازدهی آن در دهههای آینده، استقلال مالی و امنیت خاطر بینظیری را برای شما به همراه خواهد داشت. از همین امروز با مراجعه به سامانه تامین اجتماعی، آینده شغلی خود را بر پایهای استوار بنا نهید.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه