
حسابرسی مالیاتی چیست؟ وظایف دقیق حسابرس مالیاتی
 تیم مشاوران مشیرین

خلاصهی این مقاله با هوش مصنوعی
سبک خلاصه را انتخاب کنید و در دستیار دلخواهتان باز کنید.
حسابرسی مالیاتی یکی از مهمترین فرایندهایی است که شرکتها و صاحبان کسبوکار برای بررسی صحت اطلاعات مالی و رعایت تکالیف مالیاتی با آن روبهرو میشوند. در این فرایند، اسناد حسابداری، دفاتر، اظهارنامهها، قراردادها و سایر اطلاعات مرتبط بررسی میشوند تا میزان انطباق عملکرد مؤدی با مقررات مالیاتی مشخص شود.
بااینحال، آمادگی برای حسابرسی مالیاتی فقط به جمعآوری فاکتورها و ارائه دفاتر محدود نمیشود. تطبیق گردش حسابهای بانکی با ثبتهای حسابداری، بررسی هزینههای قابل قبول مالیاتی، کنترل اطلاعات سامانه مؤدیان و شناسایی مغایرتها پیش از رسیدگی نیز اهمیت زیادی دارد.
در این راهنما، علاوه بر تعریف حسابرسی مالیاتی و بررسی ماده ۲۷۲ قانون مالیاتهای مستقیم، با مراحل رسیدگی، مدارک موردنیاز، تفاوت حسابرسی اداری و میدانی، خطاهای رایج و روش مدیریت مغایرتهای مالیاتی آشنا میشوید.
خلاصه کاربردی حسابرسی مالیاتی
- هدف: بررسی اسناد و اطلاعات مالی و ارزیابی انطباق آنها با مقررات مالیاتی.
- مهمترین مدارک: اظهارنامهها، دفاتر، اسناد فروش و خرید، گردش حسابهای بانکی، مدارک حقوق و دستمزد و اسناد داراییها.
- ریسکهای مهم: مغایرت فروش، هزینههای فاقد مدارک کافی، واریزیهای نامشخص بانکی و رعایت نکردن مهلتهای قانونی.
- اقدام مؤثر: پیش از ارائه مدارک، یک گزارش مغایرت تهیه کنید و برای هر اختلاف، علت و مستندات مرتبط را مشخص کنید.
حسابرسی مالیاتی چیست؟
حسابرسی مالیاتی فرایند بررسی اسناد، دفاتر، اظهارنامهها و اطلاعات مالی یک مؤدی با هدف ارزیابی وضعیت مالیاتی او و تعیین درآمد یا مأخذ مشمول مالیات بر اساس مقررات مربوط است.
در جریان این فرایند، ارقام ثبتشده در دفاتر با شواهد و مدارک پشتیبان مقایسه میشوند. برای مثال، فروش ثبتشده در حسابداری ممکن است با صورتحسابهای صادرشده، قراردادهای فروش، دریافتهای بانکی و اطلاعات سامانه مؤدیان تطبیق داده شود. اگر بین این اطلاعات اختلافی وجود داشته باشد، لازم است علت آن بررسی و با مدارک معتبر توضیح داده شود.
بنابراین، صرف ثبت یک معامله در نرمافزار حسابداری به معنای اثبات کامل ماهیت آن نیست. مستندات باید نشان دهند معامله واقعاً انجام شده، ثبت حسابداری با ماهیت اقتصادی آن تناسب دارد و الزامات قانونی مرتبط رعایت شدهاند.
تفاوت حسابرسی مالیاتی با حسابرسی صورتهای مالی و حسابرسی داخلی
این سه نوع حسابرسی به اطلاعات مالی سازمان مربوطاند، اما هدف و دامنه یکسانی ندارند. شناخت تفاوت آنها کمک میکند شرکتها بدانند برای هر نیاز به چه نوع بررسی و گزارشی احتیاج دارند.
| معیار مقایسه | حسابرسی صورتهای مالی | حسابرسی مالیاتی | حسابرسی داخلی |
|---|---|---|---|
| هدف اصلی | اظهارنظر درباره صورتهای مالی طبق چارچوب مربوط | بررسی انطباق مالیاتی و تعیین درآمد یا مأخذ مشمول مالیات | ارزیابی کنترلهای داخلی، ریسکها و فرایندهای سازمان |
| محور بررسی | صورتهای مالی و شواهد حسابرسی | اظهارنامهها، دفاتر، اسناد و اطلاعات مالیاتی | کنترلهای عملیاتی و مالی سازمان |
| استفادهکنندگان | سهامداران، اعتباردهندگان و سایر استفادهکنندگان گزارش | مراجع مالیاتی و اشخاص مرتبط با پرونده | مدیران و هیئتمدیره |
| جایگزین تکالیف مالیاتی است؟ | خیر؛ مگر در حدودی که قانون برای گزارش مربوط اثر مشخصی در نظر گرفته باشد | موضوع اصلی آن بررسی مالیاتی است | خیر؛ گزارش داخلی بهتنهایی جایگزین تکالیف قانونی نیست |
برای آشنایی بیشتر با مفاهیم پایه، مقاله حسابرسی چیست؟ را مطالعه کنید. همچنین آشنایی با حسابرسی داخلی به درک بهتر نقش کنترلهای داخلی در کاهش خطاهای مالی کمک میکند.
ماده ۲۷۲ قانون مالیاتهای مستقیم چیست؟
ماده ۲۷۲ قانون مالیاتهای مستقیم از مقررات مهم مرتبط با ارائه صورتهای مالی حسابرسیشده است. بر اساس این ماده، سازمان امور مالیاتی کشور گروههایی از اشخاص حقیقی و حقوقی را که بر اساس نوع یا حجم فعالیت ملزم به ارائه صورتهای مالی حسابرسیشده هستند، اعلام میکند. این ماده همچنین امکان مشمول کردن اشخاص معین بهصورت موردی و با ابلاغ کتبی را پیشبینی کرده است.
گزارش موضوع این ماده باید توسط سازمان حسابرسی یا مؤسسات حسابرسی عضو جامعه حسابداران رسمی ایران تهیه شود و زمان ارائه آن تابع حکم قانونی و شرایط مربوط به مؤدی است.
برای بررسی دقیقتر، میتوانید متن ماده ۲۷۲ قانون مالیاتهای مستقیم را مطالعه کنید.
نکته مهم درباره شمول ماده ۲۷۲
مشمول بودن را صرفاً بر اساس یک عدد، حدنصاب قدیمی یا گفتههای غیررسمی تعیین نکنید. نوع فعالیت، حجم فعالیت، سال مالی، اطلاعیههای رسمی و ابلاغیههای اختصاصی پرونده باید بررسی شوند. همچنین حسابرسی صورتهای مالی موضوع ماده ۲۷۲ با رسیدگی مالیاتی سازمان امور مالیاتی یک مفهوم واحد نیست.
جریمه ارائه نکردن گزارش حسابرسی در مهلت مقرر
طبق ماده ۲۷۲، در صورت ارائه نکردن گزارش حسابرسی مالی موضوع این ماده در مهلت مقرر، جریمهای معادل ۲۰ درصد مالیات متعلق پیشبینی شده است. همچنین درآمد مشمول مالیات مؤدی طبق مقررات مربوط از طریق رسیدگی تعیین خواهد شد.
برای محاسبه مهلت و بررسی تکلیف هر پرونده، باید متن معتبر قانون، اطلاعیه مربوط به سال مالی و وضعیت اختصاصی مؤدی بررسی شود. بهویژه در پروندههای زمانحساس، اتکا به تاریخهای منتشرشده در مطالب قدیمی میتواند باعث اشتباه شود.
چطور بفهمیم شرکت مشمول ماده ۲۷۲ است؟
- وضعیت حقوقی و فعالیت شرکت را مشخص کنید. نوع شخصیت، زمینه فعالیت و اطلاعات مالی شرکت را آماده کنید.
- اطلاعیه مربوط به سال مالی را بررسی کنید. معیارهای شمول ممکن است بر اساس مقررات و اطلاعیههای مربوط تعیین شوند.
- ابلاغیههای پرونده را کنترل کنید. در صورت شمول موردی، مفاد ابلاغیه و زمان آن اهمیت دارد.
- نوع گزارش موردنیاز را مشخص کنید. گزارش حسابرسی صورتهای مالی و گزارشهای مالیاتی را بدون بررسی مقررات، یکسان فرض نکنید.
- مهلت قانونی را محاسبه کنید. زمان ارائه گزارش را با توجه به حکم قانونی و وضعیت همان سال مالی بررسی کنید.
انواع حسابرسی مالیاتی: اداری و میدانی
نوع رسیدگی به وضعیت پرونده، کفایت اسناد، اطلاعات در دسترس و ضوابط اجرایی مربوط بستگی دارد. در مقررات اجرایی، حسابرسی اداری و میدانی از یکدیگر متمایز شدهاند.
حسابرسی اداری
در حسابرسی اداری، مؤدی بر اساس دعوت یا ابلاغ مربوط، دفاتر و اسناد درخواستشده را ارائه میکند تا حسابرس آنها را بررسی کند. در این حالت، تطبیق اطلاعات مالی، رسیدگی به اسناد و تنظیم گزارش در چارچوب مقررات انجام میشود.
حسابرسی میدانی
اگر اسناد ارائهشده کافی نباشند، تمام مدارک درخواستشده ارائه نشوند یا تعیین درآمد مشمول مالیات به بررسی گستردهتری نیاز داشته باشد، ممکن است با رعایت مقررات، حسابرسی از حالت اداری به میدانی تغییر کند. حسابرسی میدانی میتواند شامل بررسی بیشتر در محل فعالیت مؤدی و ارزیابی اسناد و اطلاعات تکمیلی باشد.
| موضوع | حسابرسی اداری | حسابرسی میدانی |
|---|---|---|
| محل و شیوه بررسی | عمدتاً از طریق ارائه اسناد و بررسی اداری | با امکان بررسی گستردهتر در محل فعالیت |
| دامنه بررسی | بر اساس اطلاعات و مدارک در دسترس و برنامه رسیدگی | ممکن است بررسیهای تکمیلی و میدانی بیشتری داشته باشد |
| اهمیت مدارک | ارائه کامل اسناد درخواستشده اهمیت دارد | دسترسی به اسناد، سوابق و اطلاعات عملیاتی ممکن است اهمیت بیشتری پیدا کند |
نوع حسابرسی و مهلت مراجعه را از روی ابلاغیه و مقررات مربوط بررسی کنید. در صورت نیاز به زمان بیشتر یا وجود مانع در ارائه اسناد، موضوع را از مسیر رسمی و در مهلت مناسب پیگیری کنید.
حسابرس مالیاتی چه مواردی را بررسی میکند؟
۱. فروش و درآمدهای ثبتشده
یکی از مهمترین بخشهای رسیدگی، تطبیق درآمد ثبتشده با شواهد واقعی فعالیت اقتصادی است. حسابرس ممکن است اطلاعات فروش را با صورتحسابها، قراردادها، اسناد دریافت وجه، اطلاعات سامانه مؤدیان و اظهارنامههای مالیاتی مقایسه کند.
موارد زیر را بهطور ویژه کنترل کنید:
- اختلاف بین فروش ثبتشده در دفاتر و صورتحسابهای صادرشده؛
- برگشت از فروش و تخفیفهای ثبتشده؛
- پیشدریافتهای مشتریان و نحوه ثبت آنها؛
- درآمدهای غیرعملیاتی و سایر دریافتیها؛
- معاملات پایان سال و تفاوت زمان ثبت حسابداری با زمان انجام معامله؛
- قراردادهای اجراشدهای که صورتحساب یا ثبت مالی آنها نیاز به بررسی دارد.
اگر اختلافی وجود دارد، صرفاً به توضیح کلی مانند «اشتباه سیستم» اکتفا نکنید. مبلغ، دوره، علت و مدرک پشتیبان را مشخص کنید.
۲. هزینههای قابل قبول مالیاتی
ثبت شدن یک هزینه در دفاتر یا وجود فاکتور بهتنهایی به معنای پذیرش مالیاتی آن نیست. ارتباط هزینه با فعالیت و تحصیل درآمد، وجود مدارک قابل اتکا و رعایت شرایط قانونی باید بررسی شود.
مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم از مبانی مهم بررسی هزینههای قابل قبول هستند. در بررسی هزینهها، به این پرسشها پاسخ دهید:
- آیا هزینه واقعاً انجام شده است؟
- آیا هزینه به فعالیت و کسب درآمد شرکت ارتباط دارد؟
- آیا فاکتور، قرارداد، رسید تحویل کالا یا خدمت و مدرک پرداخت موجود است؟
- آیا اطلاعات فروشنده یا ارائهدهنده خدمت با اسناد معامله مطابقت دارد؟
- آیا هزینه از نظر ماهیت، جاری است یا باید بهعنوان دارایی یا مخارج سرمایهای بررسی شود؟
- آیا محدودیت یا شرط خاص قانونی برای پذیرش آن وجود دارد؟
هزینههای فاقد مدارک کافی، مخارج شخصی ثبتشده در حساب شرکت و هزینههایی که ماهیت آنها روشن نیست، میتوانند زمینه اختلاف ایجاد کنند.
۳. گردش حساب بانکی و حساب جاری شرکا
گردش حسابهای بانکی یکی از منابع مهم تطبیق اطلاعات مالی است. واریزی بانکی الزاماً فروش نیست؛ ممکن است ناشی از دریافت وام، آورده شریک، انتقال بین حسابها یا بازپرداخت یک طلب باشد. بااینحال، ماهیت هر تراکنش باید با اسناد و شواهد قابل اتکا مشخص شود.
برای مبالغ مهم، مدارکی مانند قرارداد، رسید انتقال، گردش حساب مرتبط، سند حسابداری و صورتجلسه مربوط را نگهداری کنید. عنوانهایی مانند «جاری شرکا» یا «سایر دریافتها» بهتنهایی منشأ وجه را اثبات نمیکنند.
مثال عملی: واریزی به حساب شرکت
فرض کنید مبلغی به حساب بانکی شرکت واریز شده و در دفاتر بهعنوان بدهی به شریک ثبت شده است. برای توضیح این ثبت، باید مشخص باشد وجه از حساب چه شخصی منتقل شده، چرا پرداخت شده و چه رابطهای با شرکت دارد. رسید انتقال بهتنهایی ممکن است فقط انجام تراکنش را نشان دهد؛ قرارداد تأمین مالی یا مدارک مرتبط میتواند به روشن شدن ماهیت آن کمک کند.
اگر منشأ وجه فروش کالا یا ارائه خدمت باشد، ثبت آن بهعنوان آورده شریک میتواند موجب مغایرت شود. بنابراین ماهیت اقتصادی تراکنش باید پیش از انتخاب عنوان حساب مشخص شود.
۴. حقوق، دستمزد، بیمه و مالیات حقوق
اطلاعات حقوق و مزایا را با قراردادهای پرسنلی، لیست حقوق، اسناد پرداخت، لیستهای بیمه، مالیات حقوق و ثبتهای حسابداری تطبیق دهید.
اختلاف بین این اطلاعات ممکن است به تفاوت زمان ثبت، نوع مزایا، نحوه محاسبه یا اشتباه در ارسال اطلاعات مربوط باشد. برای هر اختلاف، علت و مدرک مرتبط را مشخص کنید. اگر پرونده شما همزمان به بررسی سوابق بیمهای مربوط است، مقاله حسابرسی تأمین اجتماعی را نیز مطالعه کنید؛ رسیدگی بیمهای و مالیاتی هرکدام ضوابط خاص خود را دارند.
۵. مالیات بر ارزش افزوده و صورتحسابهای الکترونیکی
اطلاعات خرید و فروش ثبتشده را با صورتحسابهای الکترونیکی، اظهارنامههای مربوط و اسناد حسابداری تطبیق دهید. در این بخش، تفاوت مبلغ صورتحساب، اصلاح یا ابطال آن، اطلاعات طرف معامله و شرایط پذیرش اعتبار مالیاتی خرید میتواند اهمیت داشته باشد.
برای کنترل بهتر، فهرستی از صورتحسابهای دارای اختلاف تهیه کنید و وضعیت هر مورد را مشخص کنید. اگر اختلاف ناشی از اصلاح صورتحساب یا تفاوت زمان ثبت است، مدارک و سوابق اصلاح را نگه دارید.
برای مطالعه مقررات مرتبط میتوانید به قانون مالیات بر ارزش افزوده مراجعه کنید.
۶. داراییهای ثابت، استهلاک و موجودی کالا
فاکتور خرید دارایی، تاریخ بهرهبرداری، ثبت در دفاتر و جدول استهلاک باید با یکدیگر سازگار باشند. یکی از موارد قابل توجه، تفکیک مخارج جاری از مخارجی است که ماهیت سرمایهای دارند.
در شرکتهای بازرگانی و تولیدی، موجودی کالا نیز اهمیت دارد. اسناد خرید و فروش، گزارش انبار، شمارش موجودی و ثبت بهای تمامشده باید بهگونهای باشد که امکان پیگیری تغییرات موجودی فراهم شود.
مراحل حسابرسی مالیاتی از شروع تا گزارش
- تعیین دامنه رسیدگی: دوره و موضوعات مورد بررسی بر اساس پرونده و برنامه رسیدگی مشخص میشوند.
- ابلاغ درخواست ارائه مدارک: مؤدی بر اساس دعوت یا ابلاغ مربوط، اسناد و اطلاعات درخواستشده را آماده میکند.
- بررسی اولیه اطلاعات: اظهارنامه، دفاتر، ترازها و اسناد پشتیبان با یکدیگر مقایسه میشوند.
- شناسایی مغایرتها: اختلافها بررسی میشوند تا مشخص شود ناشی از اشتباه ثبت، تفاوت زمان، نقص مدارک یا موضوع دیگری هستند.
- درخواست توضیح یا مدارک تکمیلی: در صورت نیاز، توضیحات و شواهد بیشتر دریافت میشود.
- تنظیم گزارش: نتایج رسیدگی در گزارش مربوط ثبت میشوند.
- پیگیری مراحل بعدی: اقدامات بعدی بر اساس نوع پرونده، ابلاغهای رسمی و مقررات مربوط انجام میشوند.
مؤدی بهتر است از ابتدای فرایند، تاریخ ابلاغ، مهلت پاسخ، مدارک درخواستی و وضعیت هر مورد را در یک فایل پیگیری ثبت کند. این کار احتمال فراموش شدن اسناد یا پاسخهای ناقص را کاهش میدهد.
چکلیست کامل مدارک موردنیاز حسابرسی مالیاتی
فهرست نهایی مدارک به نوع فعالیت، دوره رسیدگی و درخواست رسمی حسابرس بستگی دارد. جدول زیر یک چکلیست عمومی برای آمادهسازی اولیه است و جایگزین فهرست رسمی مدارک درخواستی پرونده نیست.
| دسته مدارک | موارد قابل آمادهسازی | کنترل مهم |
|---|---|---|
| اظهارنامهها | اظهارنامه عملکرد، اظهارنامههای ارزش افزوده و رسیدهای ارسال | تطبیق اطلاعات اظهارشده با دفاتر و گزارشهای مرتبط |
| دفاتر و ترازها | تراز آزمایشی، گردش حساب کل و معین و گزارشهای حسابداری | قابلیت ردیابی ماندهها تا اسناد اولیه |
| فروش و درآمد | صورتحسابها، قراردادها، اسناد دریافت وجه، برگشت از فروش و تخفیفها | تطبیق فروش با بانک، دفاتر و اظهارنامه |
| خرید و هزینهها | فاکتور، قرارداد، رسید تحویل، اسناد پرداخت و مدارک پشتیبان | ارتباط هزینه با فعالیت و رعایت شرایط قانونی |
| بانک و تأمین مالی | گردش حسابهای مرتبط، صورت مغایرت بانکی، قرارداد وام و اسناد شرکا | مشخص بودن منشأ دریافتها و علت پرداختها |
| حقوق و پرسنل | قراردادها، لیست حقوق، اسناد پرداخت، لیست بیمه و مالیات حقوق | قابلیت تطبیق اطلاعات بین گزارشها |
| داراییهای ثابت | فاکتور خرید، اسناد مالکیت، ثبت دارایی و جدول استهلاک | تطبیق با دفاتر و بررسی ماهیت مخارج |
| موجودی کالا | گزارش انبار، اسناد ورود و خروج و گزارش شمارش موجودی | تطبیق اطلاعات انبار با حسابداری |
| مدارک شرکتی | اساسنامه، آگهیهای رسمی، مجوزها و قراردادهای عمده | ارتباط اسناد با دوره مورد رسیدگی |
| مکاتبات مالیاتی | ابلاغیهها، درخواستهای مدارک، پاسخها و رسیدهای تحویل | ثبت تاریخها و رعایت مهلتها |
چطور مدارک را تحویل دهیم که بعداً دچار مشکل نشویم؟
یکی از اشتباهات قابل پیشگیری، تحویل مدارک بدون فهرست مشخص است. بهتر است اسناد را دستهبندی کنید و برای هر دسته، عنوان، تعداد صفحات یا فایلها و دوره مربوط را ثبت کنید.
- مدارک را بر اساس دوره مالی و موضوع دستهبندی کنید.
- برای هر سند، شماره یا نام فایل قابل پیگیری در نظر بگیرید.
- فهرست مدارک ارائهشده را تهیه کنید.
- نسخهای از مکاتبات و رسید تحویل را نگه دارید.
- اگر مدرکی موجود نیست، موضوع را پنهان نکنید؛ وضعیت آن را بررسی و در صورت لزوم توضیح مستند تهیه کنید.
روش کاربردی برای مدیریت مغایرتها
یک جدول پیگیری با این ستونها بسازید:
- موضوع اختلاف؛
- مبلغ و دوره مربوط؛
- علت احتمالی؛
- مدرک موردنیاز؛
- مسئول پیگیری؛
- وضعیت نهایی و تاریخ اقدام.
با این روش، هر اختلاف تا زمان تعیین تکلیف قابل پیگیری خواهد بود و احتمال ارائه پاسخهای متناقض کاهش پیدا میکند.
نمونه عملی بررسی مغایرت فروش
فرض کنید فروش ثبتشده در دفاتر شرکت با مجموع اطلاعات صورتحسابهای سامانه مؤدیان برابر نیست. بهجای اینکه اختلاف را بدون بررسی به خطای سیستم نسبت دهید، مراحل زیر را طی کنید.
- تعیین مبلغ اختلاف: مشخص کنید اختلاف دقیقاً چقدر است و به کدام دوره مربوط میشود.
- تهیه فهرست معاملات: صورتحسابهای مرتبط را استخراج و با دفاتر مقایسه کنید.
- بررسی علت: ابطال یا اصلاح صورتحساب، برگشت از فروش، ثبت در دوره متفاوت یا اشتباه حسابداری را بررسی کنید.
- جمعآوری مستندات: اسناد هر مورد را در کنار توضیح آن قرار دهید.
- تعیین اقدام اصلاحی: اگر خطایی رخ داده است، نحوه اصلاح قانونی و اثر آن بر گزارشهای مرتبط را بررسی کنید.
قاعده کلیدی:
هر مغایرت باید مبلغ مشخص، علت قابل توضیح و مدرک پشتیبان داشته باشد. اگر یکی از این سه مورد روشن نیست، بررسی آن هنوز کامل نشده است.
گزارش حسابرسی مالیاتی را چگونه بررسی کنیم؟
هنگام مطالعه گزارش، تنها به نتیجه نهایی توجه نکنید. ابتدا دوره مورد رسیدگی، دامنه بررسی، اسناد مورد استناد، موارد اختلاف و مبانی محاسباتی را بررسی کنید.
اگر مبلغی مورد اختلاف است، مشخص کنید اختلاف به کدام دسته مربوط میشود:
- ثبت نشدن یا ثبت نادرست یک معامله؛
- پذیرفته نشدن تمام یا بخشی از یک هزینه؛
- اختلاف در اطلاعات فروش یا صورتحسابها؛
- نامشخص بودن منشأ دریافت بانکی؛
- تفاوت در محاسبه یا تفسیر مقررات مالیاتی؛
- نقص مدارک یا ارائه نشدن اطلاعات موردنیاز.
تفکیک علت اختلاف مهم است؛ زیرا پاسخ به اشتباه حسابداری با پاسخ به اختلاف در تفسیر مقررات یکسان نیست. در هر دو حالت، مستندات و مبانی قانونی مرتبط باید بررسی شوند.
اگر با نتیجه رسیدگی موافق نباشیم، چه کنیم؟
در صورت وجود اختلاف با نتیجه رسیدگی، ابتدا نوع سند ابلاغشده و مرحله پرونده را مشخص کنید. گزارش حسابرسی، برگ تشخیص، برگ مطالبه و برگ قطعی از نظر کارکرد و آثار قانونی یکسان نیستند؛ بنابراین نباید مهلت یا روش اعتراض به یکی را به دیگری تعمیم داد.
- سند ابلاغشده را دقیق بخوانید: عنوان سند، تاریخ ابلاغ، دوره مالی و موضوع اختلاف را مشخص کنید.
- مبنای اختلاف را استخراج کنید: مبلغ مورد اختلاف و دلیل اعلامشده را از اسناد پرونده مشخص کنید.
- مدارک پشتیبان را مرتب کنید: قراردادها، اسناد پرداخت، ثبتهای حسابداری و مکاتبات مرتبط را کنار هم قرار دهید.
- مهلت قانونی را بررسی کنید: مهلت اقدام را بر اساس همان سند و مقررات جاری تعیین کنید.
- پاسخ مستند تنظیم کنید: برای هر موضوع، توضیح روشن و مدارک مربوط را ارائه دهید.
- در پروندههای پیچیده از متخصص کمک بگیرید: بهویژه اگر اختلاف مبلغ بالایی دارد یا مهلت اعتراض نزدیک است.
توجه داشته باشید که امکان اعتراض، مرجع رسیدگی و مهلت قانونی به مرحله پرونده و مقررات مربوط بستگی دارد. در این زمینه، تاریخ ابلاغ و متن سند از اهمیت ویژهای برخوردارند.
خطاهای رایج در حسابرسی مالیاتی
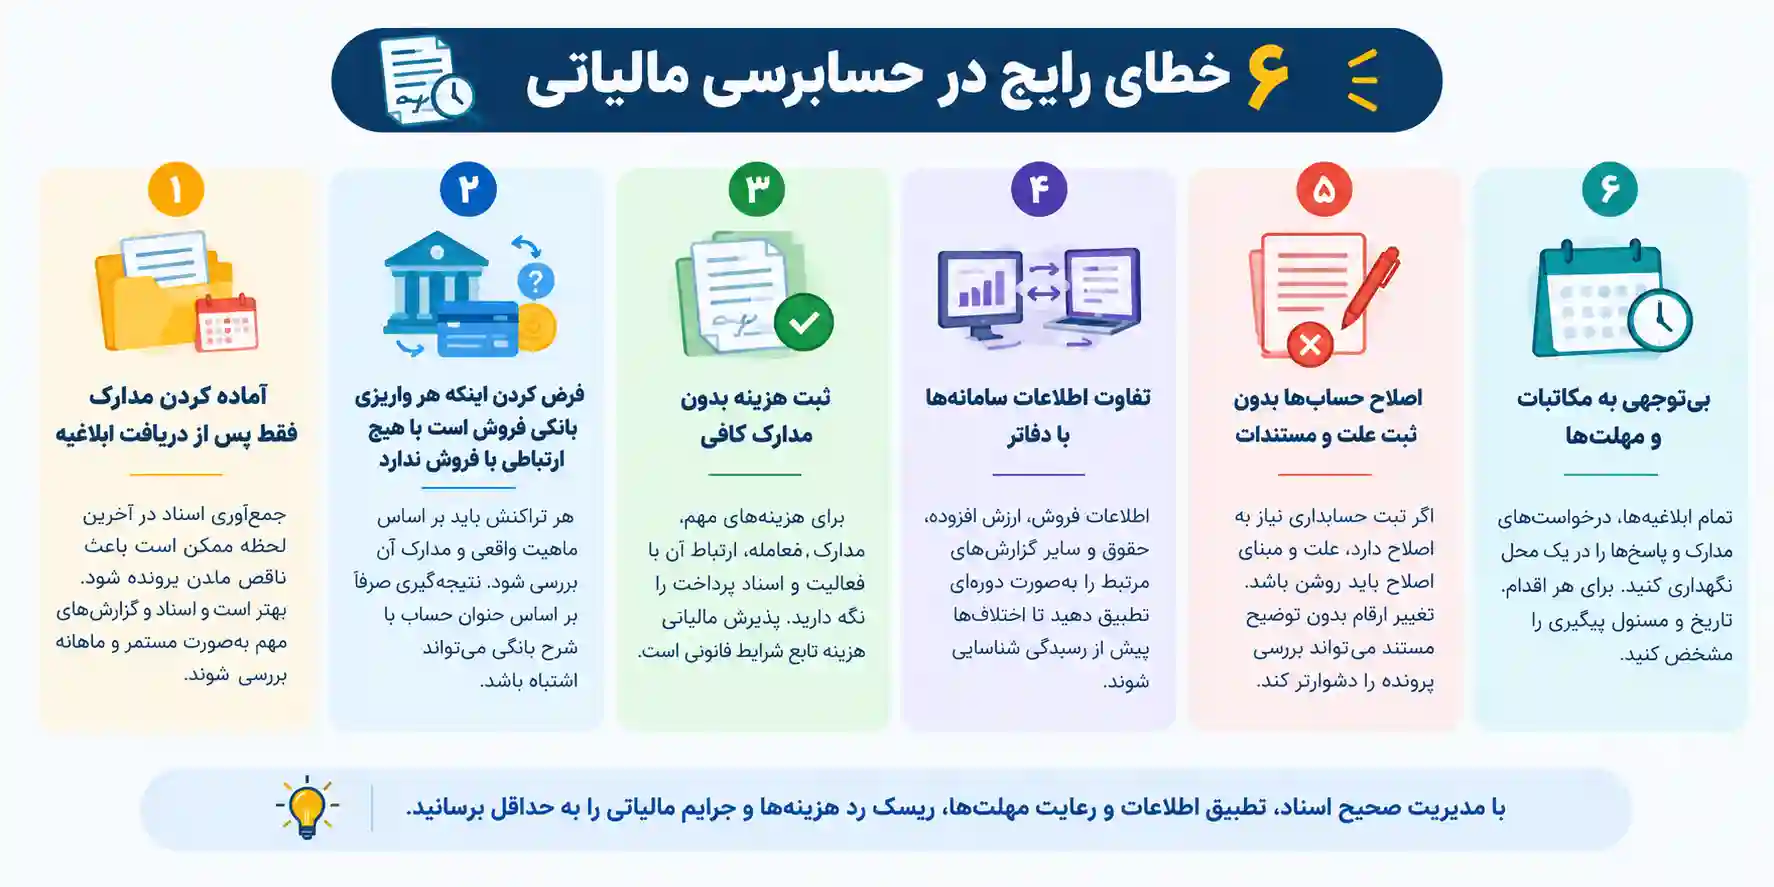
۱. آماده کردن مدارک فقط پس از دریافت ابلاغیه
جمعآوری اسناد در آخرین لحظه ممکن است باعث ناقص ماندن پرونده شود. بهتر است اسناد و گزارشهای مهم بهصورت مستمر و ماهانه بررسی شوند.
۲. فرض کردن اینکه هر واریزی بانکی فروش است یا هیچ ارتباطی با فروش ندارد
هر تراکنش باید بر اساس ماهیت واقعی و مدارک آن بررسی شود. نتیجهگیری صرفاً بر اساس عنوان حساب یا شرح بانکی میتواند اشتباه باشد.
۳. ثبت هزینه بدون مدارک کافی
برای هزینههای مهم، مدارک معامله، ارتباط آن با فعالیت و اسناد پرداخت را نگه دارید. پذیرش مالیاتی هزینه تابع شرایط قانونی است.
۴. تفاوت اطلاعات سامانهها با دفاتر
اطلاعات فروش، ارزش افزوده، حقوق و سایر گزارشهای مرتبط را بهصورت دورهای تطبیق دهید تا اختلافها پیش از رسیدگی شناسایی شوند.
۵. اصلاح حسابها بدون ثبت علت و مستندات
اگر ثبت حسابداری نیاز به اصلاح دارد، علت و مبنای اصلاح باید روشن باشد. تغییر ارقام بدون توضیح مستند میتواند بررسی پرونده را دشوارتر کند.
۶. بیتوجهی به مکاتبات و مهلتها
تمام ابلاغیهها، درخواستهای مدارک و پاسخها را در یک محل نگهداری کنید. برای هر اقدام، تاریخ و مسئول پیگیری را مشخص کنید.
برنامه عملی برای آمادگی پیش از حسابرسی مالیاتی
- تعیین مسئول پرونده: یک نفر مسئول هماهنگی اسناد و پیگیری درخواستها باشد.
- تطبیق حسابهای مهم: فروش، خرید، بانک، حقوق، موجودی کالا و داراییها را بررسی کنید.
- بررسی اظهارنامهها: اطلاعات اظهارشده را با دفاتر و گزارشهای مرتبط مقایسه کنید.
- تهیه فهرست مغایرتها: اختلافها را بر اساس مبلغ، علت و میزان اهمیت اولویتبندی کنید.
- تکمیل مدارک ناقص: برای معاملات مهم، مدارک پشتیبان را بازیابی یا وضعیت نقص را مشخص کنید.
- مرتب کردن مکاتبات: ابلاغیهها، پاسخها و رسیدهای تحویل را دستهبندی کنید.
- بازبینی نهایی: قبل از تحویل، فهرست مدارک را با درخواست رسمی حسابرس تطبیق دهید.
چه زمانی به خدمات تخصصی حسابرسی مالیاتی نیاز داریم؟
در برخی پروندهها، بررسی تخصصی پیش از ارائه مدارک یا پاسخ به اختلافها میتواند اهمیت بیشتری داشته باشد؛ برای مثال، زمانی که گردش حسابهای بانکی با دفاتر تطبیق ندارد، واریزیهای حساب شرکا منشأ روشنی ندارند، هزینههای بااهمیت فاقد مدارک کافی هستند یا درباره شمول ماده ۲۷۲ ابهام وجود دارد.
همچنین در پروندههایی که اختلاف مالیاتی قابل توجه است یا مهلت قانونی اعتراض نزدیک شده، بهتر است اسناد و مبانی اختلاف پیش از هر اقدام بررسی شوند. هیچ نتیجهای را نمیتوان بدون بررسی پرونده تضمین کرد؛ کیفیت مدارک، مقررات مربوط و شرایط واقعی مؤدی در ارزیابی پرونده اهمیت دارند.
برای آشنایی با خدمات مرتبط، صفحه مشاوره و خدمات حسابرسی را ببینید. مطالعه مقاله حسابداری مالی نیز میتواند به درک بهتر ارتباط بین ثبتهای حسابداری و گزارشهای مالی کمک کند.
جمعبندی: چگونه ریسکهای حسابرسی مالیاتی را کاهش دهیم؟
مدیریت حسابرسی مالیاتی از زمان دریافت ابلاغیه شروع نمیشود؛ بلکه از ثبت درست معاملات، نگهداری مدارک و کنترل مستمر اطلاعات مالی آغاز میشود. هرچه فروش، خرید، هزینهها، حسابهای بانکی و گزارشهای مالیاتی بهتر با یکدیگر تطبیق داده شوند، شناسایی و توضیح مغایرتها آسانتر خواهد بود.
چکلیست نهایی پیش از ارائه مدارک
- دوره و دامنه رسیدگی را مشخص کردهام.
- دفاتر و اظهارنامهها را با اسناد فروش و خرید تطبیق دادهام.
- منشأ دریافتها و پرداختهای مهم بانکی مشخص است.
- مدارک هزینهها، حقوق، بیمه و ارزش افزوده آماده است.
- برای هر مغایرت، علت و مستندات پشتیبان دارم.
- فهرست مدارک تحویلی و رسید دریافت آنها را نگهداری میکنم.
- تاریخ ابلاغها و مهلتهای قانونی را ثبت کردهام.
این مقاله راهنمای عمومی است و جایگزین بررسی اسناد پرونده یا مشاوره متناسب با شرایط مؤدی نیست. در تصمیمهای زمانحساس، متن معتبر قانون و اطلاعیههای رسمی مربوط به همان دوره را ملاک قرار دهید.
