مالیات کارتخوان چند درصد است؟
 تیم مشاوران مشیرین
انتشار:
بروزرسانی:
27دقیقه
خلاصهی این مقاله با هوش مصنوعی
سبک خلاصه را انتخاب کنید و در دستیار دلخواهتان باز کنید.
مالیات کارتخوان دغدغه اصلی هر صاحب کسبوکاری است که روزانه با دستگاه پوز تراکنش مالی دارد. بر خلاف تصور رایج، دولت هیچ درصدی از کل گردش حساب پوز را کسر نمیکند، بلکه سود حاصل از فروش کالا یا خدمات مبنای محاسبه مالیاتی قرار میگیرد. اگر بپرسید سقف مالیات کارتخوان چقدر است، باید بدانید قانون سقف ثابتی تعیین نکرده و ارقام بسته به میزان سود سالانه بر اساس نرخ ۱۵ تا ۲۵ درصد محاسبه میشوند. این سازوکار شفاف مانع از اجحاف به کسبه خرد میشود.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| ماهیت قانونی مالیات پوز |
| دستگاه پوز به خودی خود پایه مالیاتی جداگانه ندارد. |
| نرخهای پلکانی ماده ۱۳۱ |
| اعمال نرخ مالیاتی فقط روی سود پس از کسر هزینههای قابل قبول صورت میپذیرد. |
| مبنای اعتبارسنجی تراکنش |
| تمامی واریزیهای پوز به منزله فروش قطعی تلقی میگردد مگر خلاف آن اثبات شود. |
مالیات کارتخوان و ماهیت حقوقی اتصال پایانههای فروشگاهی
سازمان امور مالیاتی بر اساس قانون پایانههای فروشگاهی و سامانه مودیان، تمامی دستگاههای کارتخوان بانکی را به پروندههای مالیاتی اشخاص متصل کرده است. این سیستم مکانیزه واریزیهای کارتخوان را درامد تجاری در نظر میگیرد. بنابراین شما دیگر نمیتوانید دستگاه پوز بدون پرونده مالیاتی فعال داشته باشید. قانونگذار با وضع ماده ۱۱ این قانون صراحتا بانک مرکزی را مکلف کرد پایانههای متصلنشده را غیرفعال کند. بدین ترتیب هر ابزار پرداخت الکترونیک به یک پایانه پایش درآمدی تبدیل شده است که اطلاعات تراکنشهای آن بلافاصله پس از پردازش شاپرک به سامانههای سازمان مالیاتی انتقال مییابد.
در نظام نوین اقتصادی کشور، مفهوم دریافت وجه از طریق پوز به طور کامل تغییر یافته است. هر بار کشیدن کارت بانکی در دستگاه پوز به منزله صدور فاکتور الکترونیکی فروش تلقی میگردد. تیم مشاوران مشیرین تاکید میکنند تفکیک حسابهای شخصی از تجاری نخستین گام در مدیریت بهینه مالیات است، زیرا هرگونه واریزی به حساب متصل به پوز در فرایند رسیدگی مشمول حسابرسی قرار میگیرد. عدم تفکیک صحیح حسابها موجب میشود وجوه غیردرآمدی از قبیل بازپرداخت وام، وجوه حاصل از فروش دارایی شخصی یا قرضهای خانوادگی در زمره فروش تجاری ثبت شوند و مودی برای اثبات خلاف آن ماهها درگیر مراجع حل اختلاف باشد.
تحول ساختاری نظام مالیاتی با تصویب قانون پایانههای فروشگاهی کلید خورد. پیش از اجرای این قانون، رسیدگی مالیاتی مشاغل غالبا مبتنی بر تخمینهای علیالراس و چانهزنیهای مرسوم در ممیزی سنتی بود. اما امروزه پایگاه اطلاعات مؤدیان مالیاتی بر اساس ریز دادههای ورودی از سوییچ بانک مرکزی تغذیه میشود. این جریان شفاف به این معناست که مالیات کارتخوان یک مفهوم مجزا نیست، بلکه بخشی از نظام جامع مالیات بر درآمد مشاغل موضوع ماده ۹۳ قانون مالیاتهای مستقیم به شمار میرود.
«بانک مرکزی جمهوری اسلامی ایران موظف است با همکاری سازمان امور مالیاتی کشور ظرف مدت یک سال از ابلاغ این قانون، نسبت به ساماندهی دستگاههای کارتخوان بانکی و یا درگاههای پرداخت الکترونیکی اقدام نموده و با ایجاد تناظر بین آنها با مجوز فعالیت و شماره اقتصادی، یک شناسه یکتا به هر یک تخصیص دهد.»
سقف مالیات کارتخوان و مبنای قانونی تفکیک سود از گردش مالی
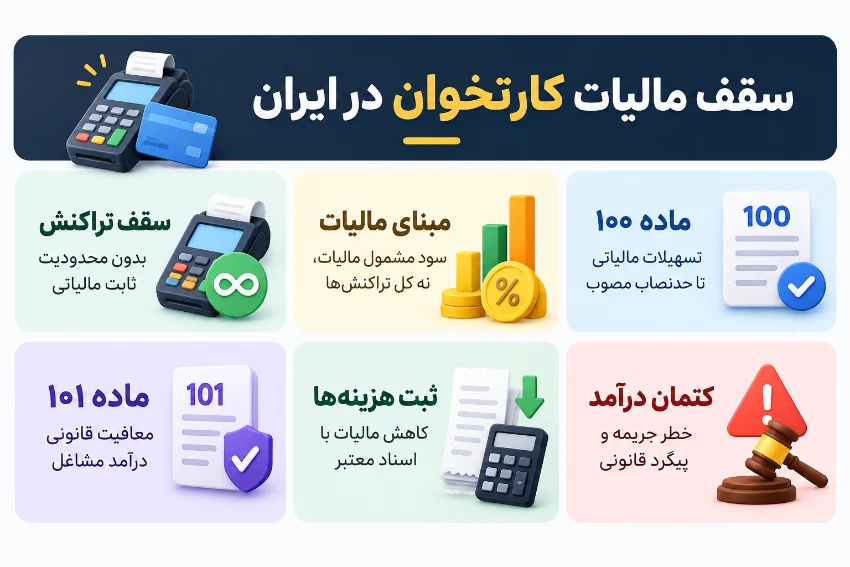
بسیاری از فعالان صنفی درباره سقف مالیات کارتخوان دچار سوءتفاهم میشوند و گمان میکنند مبالغ خاصی وجود دارد که به محض عبور از آن، جریمههای سنگین اعمال میشود. قانون مالیاتهای مستقیم هیچ سقف مشخصی برای متوقف کردن محاسبات ندارد، بلکه سقف معافیت سالانه تعیینکننده حد مالیاتستانی صفر است. اگر میزان سود ناخالص شما پس از کسر هزینهها از سقف معافیت سالانه کمتر باشد، هیچ مالیاتی به پرونده شما تعلق نمیگیرد. این نکته به ویژه برای اصنافی با گردش مالی بالا اما حاشیه سود بسیار اندک نقشی حیاتی دارد.
گردش حساب بانکی تنها مقیاسی از حجم نقدینگی در گردش است و هرگز به معنای درآمد خالص مؤدی محسوب نمیشود. در بسیاری از مشاغل نظیر عمدهفروشی مواد غذایی یا توزیعکنندگان دارو، بیش از نود درصد وجوه دریافتی صرف خرید مجدد کالا و پرداخت هزینههای عملیاتی میگردد. مشاوران بارها با مودیانی مواجه شدهاند که با گردشهای مالی دهها میلیاردی، حاشیه سودی زیر دو درصد داشتهاند. بدون اثبات مستند این جریان، سازمان ممیزی ممکن است مالیات گزافی مطالبه نماید که ادامه فعالیت بنگاه را با بحران مواجه کند.
باور غلط پیرامون واریزی به حساب کارتخوان
اشتباه بسیار رایجی که میان کسبه جا افتاده این است که گمان میکنند ممیز مالیاتی کل مبالغ تراکنشهای کارتخوان را ضربدر نرخ ماده ۱۳۱ میکند. این باور صددرصد نادرست است. سازمان امور مالیاتی بر اساس ضرایب سودآوری اصناف (اینتاکد) ابتدا ضریب سود صنف شما را روی فروش کل اعمال میکند و سپس مالیات کارتخوان را میسنجد. پرداختهای شخصی مانند قرض و وام به حساب پوز قطعا نباید وارد این چرخه شود.
درصد مالیات کارتخوان و ضرایب سودآوری اینتاکد اصناف
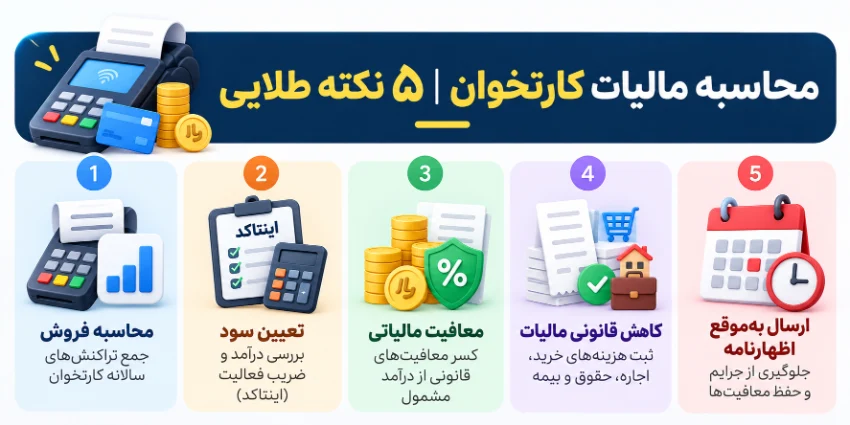
یکی از مفاهیم کلیدی برای درک اینکه مالیات کارتخوان چگونه معین میگردد، آشنایی با جدول ضرایب شغلی یا اینتاکد است. سازمان امور مالیاتی برای هر رسته شغلی درصدی از سود تقریبی تعیین کرده است. مثلا در صنف طلافروشی ممکن است ضریب سود حدود چند درصد باشد، در حالی که در صنف خدمات رستورانی این ضریب بسیار بالاتر در نظر گرفته میشود. سازمان تراکنشهای پوز را بر اینتاکد تطبیق میدهد تا مبنای اولیه سود برآورد شود.
برای آشنایی با نرخهای مصوب اصناف مختلف میتوانید مستندات تکمیلی مربوط به جدول درصد مالیات مشاغل را بازبینی کنید تا بدانید رسته شغلی شما دقیقا مشمول چه ضریبی است. بازبینیکننده پروندههای مالیاتی در مشیرین گزارش میدهد بسیاری از مؤدیان به دلیل انتخاب کد اشتباه در سامانه اینتاکد، مالیات بسیار سنگینتری نسبت به فعالیت واقعی خود پرداخت میکنند که این موضوع با یک ویرایش ساده پرونده مرتفع میشود. این عدم تطابق کد معمولا ناشی از کمدقتی در زمان پیشثبتنام اولیه در سامانه کد اقتصادی است.
مالیات دستگاه پوز چند درصد است و نحوه تعیین پلههای مالیاتی
پرسش پرتکرار کسبه خرد این است که مالیات دستگاه پوز چند درصد است و آیا یک رقم ثابت برای همگان در نظر گرفته میشود؟ پاسخ قاطع این است: نرخ ثابت وجود ندارد. درصد مالیات کارتخوان کاملا متغیر است و بر پایه ماده ۱۳۱ قانون مالیاتهای مستقیم به صورت پلکانی مشخص میشود. هر چه میزان سود تجاری بالاتر برود، شخص وارد طبقات بالاتری از نرخهای قانونی میگردد. این شیوه پلکانی متضمن عدالت در توزیع بار مالیاتی میان اقشار مختلف جامعه است.
بگذارید این موضوع را سادهتر بیان کنیم. در سیستم مالیاتی اشخاص حقیقی، درآمد مشمول مالیات (یعنی سود خالص پس از کسر هزینهها و معافیت پایه) به سه طبقه تقسیم میشود. طبقه اول با نرخ ۱۵ درصد، طبقه دوم با نرخ ۲۰ درصد و طبقات بالاتر با نرخ ۲۵ درصد محاسبه میشوند. بنابراین برای پاسخ به اینکه مالیات دستگاه پوز چند درصد است، باید ارقام دفاتر مالی یا ضرایب سود را در این فرمول بگذاریم. هرگز کل درآمد با نرخ بالاتر محاسبه نمیشود، بلکه هر بخش از سود در طبقه مخصوص به خود نرخگذاری میگردد.
برای نمونه، پزشکی که درآمد سالانه چند میلیاردی ثبت میکند قطعا وارد پله ۲۵ درصدی میشود، اما بقالی محله که سود سالانه کمی دارد در پله ۱۵ درصدی مالیات کارتخوان باقی خواهد ماند. برای دریافت اطلاعات دقیق درباره ساختار کلی مالیات و شناخت انواع دیگر پایههای مالیاتی اشخاص، مطالعه منابع جامع به شما در ترسیم یک تصویر روشن مالی کمک خواهد کرد. اشراف به این مقررات امکان مدیریت هزینهها و بهرهبرداری مناسب از تخفیفهای قانونی را فراهم میآورد.
محاسبه آنلاین مالیات کارتخوان با استفاده از فرمولهای رسمی
برای انجام محاسبه آنلاین مالیات کارتخوان ابتدا باید گردش مالی کل ثبتشده توسط پایانههای فروشگاهی متصل به پرونده را مشخص نمایید. پس از استخراج رقم فروش، ضریب اینتاکد صنف خود را در این عدد ضرب کنید تا درامد ناخالص تقریبی به دست آید. سپس سقف معافیت سالانه ماده ۸۴ یا ماده ۱۰۱ را از مبلغ کسر میکنید. عدد به دست آمده سود مشمول مالیات نام دارد که نرخ پلکانی روی آن اعمال میگردد. با ابزارهای حسابداری برخط، امکان سنجش دقیق بار مالیاتی پیش از پایان مهلت قانونی فراهم میشود.
ابزارهای تحلیل مالی به شما امکان میدهند پیش از پایان سال، براورد دقیقی از تعهدات خود داشته باشید. در اینجا یک جدول مقایسهای کاربردی را تدوین کردهایم تا تاثیر ضرایب بر صنفهای مختلف را به وضوح مشاهده فرمایید. مقایسه این ارقام نشان میدهد که حجم گردش بالا الزاما به معنای مالیات سنگینتر نیست، بلکه سودآوری صنف فاکتور تعیینکننده اصلی است.
| رسته شغلی فرضی | گردش پوز سالانه | ضریب سود تقریبی | سود ناخالص براوردی | نرخ میانگین مالیات |
|---|---|---|---|---|
| فروشگاه مواد غذایی (سوپرمارکت) | ۵ میلیارد تومان | ۱۰ درصد | ۵۰۰ میلیون تومان | ۱۵ درصد (پس از کسر معافیت) |
| بوتیک پوشاک زنانه | ۲ میلیارد تومان | ۲۵ درصد | ۵۰۰ میلیون تومان | ۱۵ درصد (پس از کسر معافیت) |
| تعمیرگاه خودرو و خدمات فنی | ۱ میلیارد تومان | ۴۰ درصد | ۴۰۰ میلیون تومان | ۱۵ درصد (پس از کسر معافیت) |
| عمدهفروشی آهنآلات | ۳۰ میلیارد تومان | ۲ درصد | ۶۰۰ میلیون تومان | ۱۵ الی ۲۰ درصد پلکانی |
تحلیل جدول بالا حاکی از آن است که عمدهفروش آهنآلات با سی میلیارد تومان گردش کارتخوان، ممکن است معادل یا حتی کمتر از یک بوتیک پوشاک با دو میلیارد تومان گردش، سود ناخالص شناسایی کند. این تفکیک منطقی نشان میدهد سازمان امور مالیاتی کشور بر خلاف شایعات، مدل کسبوکارها را بر اساس واقعیتهای تجاری طبقهبندی نموده است. بنابراین صاحبان مشاغلی که گردش مالی بالا ولی سود عملیاتی حاشیهای دارند نباید از اتصال دستگاه پوز واهمه داشته باشند.
تحلیل تفاوت نرخ در اظهارنامه عادی و تبصره ماده ۱۰۰
کسبوکارهای انفرادی میتوانند از ظرفیت تبصره ماده ۱۰۰ بهرهمند شوند. مالیات تعیینشده در این تبصره معمولا مقطوع بوده و نیازی به نگهداری اسناد و دفاتر قانونی پیچیده ندارد. سازمان امور مالیاتی بر اساس دادههای تجمیعی واریزیها، پیشنهاد مالیات مقطوع را برای شما صادر مینماید. درصد مالیات کارتخوان در سامانه تبصره ماده ۱۰۰ معمولا تخفیفها و شرایط تقسیط مناسبتری نسبت به فرایند دادرسی اظهارنامه عادی در بر دارد.
توصیه نویسنده مقاله یعنی تیم مشاوران مشیرین به مشاغل خرد این است که اگر تراکنشهای حساب آنها کاملا تجاری و مستند است، توافق با تبصره ماده ۱۰۰ بسیار کمریسکتر و اقتصادیتر از ارسال اظهارنامه عادی است، زیرا هزینههای استخدام حسابدار یا دفاع مالیاتی را به صفر میرساند. با این حال اگر خرید و فروش شما حاشیه سود پایینی دارد، ارسال اظهارنامه مستند تصمیم بهتری خواهد بود، چرا که تبصره ماده ۱۰۰ برای شما سود پیشفرض در نظر میگیرد.
سقف مالیات کارتخوان و مبانی حدنصابهای قانونی تراکنشها
بسیاری از کاسبان میپرسند سقف مالیات کارتخوان چیست و در چه نقطهای مالیات تصاعدی محاسبه میشود؟ واقعیت این است که در قوانین تجاری ایران برای حجم گردش مالی، سقف ریالی محدودی وجود ندارد که بگوییم پس از آن مجاز به کار نیستید. اما بر اساس دستورالعمل بانک مرکزی و سازمان مالیاتی، اگر حسابهای شخص حقیقی از آستانههای مصوب (مانند واریز بیش از ارقام مشخص ماهانه) فراتر رود، به عنوان حساب مشکوک به پولشویی و کتمان تجاری رصد میشود. این پایشها برای جلوگیری از فرار مالیاتی پیادهسازی شدهاند.
فراتر رفتن از حدنصاب تبصره ماده ۱۰۰ پیامدهای اجرایی متعددی در بر دارد. مودیانی که از این سقف مالی عبور میکنند، دیگر نمیتوانند از قطعیسازی سیستمی استفاده نمایند و ملزم به تنظیم دفاتر قانونی مطابق آییننامه اجرایی ماده ۹۵ میشوند. این تغییر وضعیت مستلزم نگهداری فاکتورها، ثبت داراییها و تهیه گزارشهای فصلی موضوع ماده ۱۶۹ مکرر است که بار حسابداری سنگینی را برای کسبوکارهای در حال رشد ایجاد مینماید.
سقف معافیت معیشتی و تاثیر آن بر پایانههای فروش
قانون مالیاتهای مستقیم در ماده ۱۰۱ برای تمامی فعالان اقتصادی دارای مجوز یا ثبتنامشده، سقفی برای معافیت درامد سالانه تعریف کرده است. این معافیت که به معافیت معیشتی شهرت دارد موجب میشود بخشی از سود حاصل از فعالیت تجاری از پرداخت معاف گردد. مالیات کارتخوان برای فردی که سود سالانه او پایینتر از این معافیت باشد عملا صفر ریال خواهد بود، به شرط آنکه تکالیف قانونی اظهارنامهای به طور منظم انجام گیرد و اظهارنامه عملکرد در موعد مقرر به سازمان تسلیم شود.
اگر پرونده فعال نداشته باشید یا اطلاعات هویتی و ثبت صنف شما ناقص باشد، این معافیت حیاتی سلب خواهد شد. لذا شناخت دقیق سقف مالیات کارتخوان در ابعاد معافیتها و ثبت به موقع اسناد، تفاوت بین پرداخت مالیات صفر یا تحمیل جریمههای غیرقابل بخشش ماده ۱۹۲ را رقم میزند. قانونگذار هیچ توجیهی را بابت عدم اطلاع از تکالیف ثبتنامی نمیپذیرد و سهلانگاری در ارسال اسناد، جریمه معادل ۳۰ درصد مالیات متعلق را برای مؤدی در پی خواهد داشت.
شرط اصلی بهرهمندی از این معافیت معیشتی ثبت به موقع اظهارنامه و درج دقیق مشخصات هویتی و مکانی است. در مواردی که چند شریک مدنی در یک واحد صنفی فعالیت دارند، طبق تبصره ۱ ماده ۱۰۱، حداکثر دو معافیت پایه به آن واحد تعلق خواهد گرفت. این نکته برای مشاغلی که به شکل خانوادگی یا شراکتی اداره میشوند اهمیت فوقالعادهای دارد و ساختار تقسیم سود و تعیین درصد نهایی را مستقیما تحت تاثیر قرار میدهد.
تحلیل تخصصی مشاور مالیاتی پیرامون مستندسازی هزینهها
یکی از مسائلی که اکثر بازاریان نادیده میگیرند ثبت دقیق فاکتورهای رسمی خرید است. وقتی پول به پوز شما واریز میشود، اداره مالیات فرض را بر فروش تجاری میگذارد. حال اگر نتوانید با اسناد بانکی و فاکتور سامانه مودیان اثبات کنید که برای این فروش چقدر خرید اولیه داشتهاید، کل حاشیه سود به شکل علیالراس یا با بیشترین نرخ اینتاکد محاسبه میشود. تجربه عملی نشان داده حفظ مستندات پرداختی اجاره، بیمه کارگران و قبوض، مالیات نهایی را تا ۶۰ درصد کاهش داده است.
رصد تراکنشهای مشکوک و قوانین مبارزه با فرار مالیاتی
در سالهای اخیر، برخی افراد ناآگاه تلاش میکنند به جای دستگاه پوز از شیوههای دیگر مثل کارتبهکارت استفاده نمایند. باید صراحتا گفت که بانک مرکزی و سازمان مالیاتی کلیه حسابهای بانکی اشخاص را به صورت الگوریتمی پایش میکنند. اگر حسابی بیش از حد معین تراکنش واریزی واریزکننده مجزا داشته باشد، به عنوان حساب تجاری علامتگذاری میشود و مالیات تراکنش کارتخوان با ضرایب جریمه چندبرابری به آن تعلق خواهد گرفت. این سیستم هوشمند هیچ شکافی برای کتمان باقی نمیگذارد.
مطالعه تحلیلهای حوزه روش دور زدن مالیات کارتخوان به شما نشان خواهد داد که اینگونه ترفندهای بدون پشتوانه تا چه اندازه خطرآفرین هستند و چگونه مودیان را با جرایم مالیاتی کتمان درامد مواجه میکنند. در سیستمهای هوشمند دادهکاوی مدرن، مخفی نگاه داشتن فعالیت اقتصادی عملا ناممکن است و شفافیت به نفع مودی تمام خواهد شد. طبق ماده ۲۷۴ قانون مالیاتهای مستقیم، هرگونه اختفای فعالیت اقتصادی و بهرهگیری از حساب دیگران جرم مالیاتی با مجازاتهای تعزیری است.
استفاده از حسابهای بانکی اعضای خانواده یا اشخاص ثالث برای دور زدن پوز، تبعات حقوقی سهمگینی دارد. سازمان امور مالیاتی با استناد به ماده ۱۶۹ مکرر و دسترسی به اطلاعات تراکنشهای شبکه شتاب، الگوی رفتاری حسابها را شناسایی میکند. چنانچه حسابی غیرتجاری تعداد بالایی واریزی خرد در طول روز ثبت کند، هوش مصنوعی مالیاتی آن را تجاری تشخیص داده و برای صاحب حساب پرونده مطالبه با جرایم غیرقابل بخشش تشکیل میدهد.
در صورت انتقال پایانه فروشگاهی (کارتخوان) از یک محل فعالیت به محل فعالیت دیگر مودی باید چه اقدامی انجام دهد؟ ابتدا باید در این سامانه پایانه فروشگاهی (کارتخوان) قبلی را غیر فعال نماید سپس بعد از تایید و غیر فعال شدن توسط سازمان مودی می تواند اطلاعات پایانه فروشگاهی (کارتخوان) جدید را وارد نماید و فرآیند ثبت پایانه فروشگاهی (کارتخوان) را از اول شروع نماید.
منبع سوال: لیست سوالات سایت رسمی مالیات
مالیات تراکنش کارتخوان و نحوه محاسبه گردش
موضوع مالیات تراکنش کارتخوان ارتباط مستقیمی با گردش کل حسابهای متصل به ابزارهای پرداخت الکترونیک دارد. بر خلاف دیدگاه برخی افراد، هر تراکنش به صورت منفرد مشمول کسر مالیات نمیشود. بلکه کلیه تراکنشها در طول یک سال شمسی جمعبندی میگردد تا عملکرد دوره مالی شخص ارزیابی شود. تمام مبالغی که مشتریان بابت فاکتورها پرداخت میکنند، به عنوان درآمد کل تلقی میگردد و مبنای بررسی اظهارنامه مؤدی قرار میگیرد.
برای درک چگونگی تفکیک تراکنشهای کاری از مسائل شخصی، کسب اطلاعات پیرامون نحوه محاسبه مالیات تراکنش بانکی بسیار کلیدی است تا اشخاص بدانند تراکنشهای واریزی چه تفاوتهایی با پایههای سود واقعی دارند. مشاور سایت مشیرین پیشنهاد مینماید برای امور شخصی و روزمره از کارت بانکی جداگانهای بهره ببرید که هیچ ارتباطی با پرونده مالیاتی و دستگاه پوز کسبوکار نداشته باشد. این تفکیک ساده، کارشناسان مالیاتی را از ورود به تراکنشهای روزمره خانواده شما بینیاز میکند.
اتصال حساب بانکی به پایانه فروشگاهی به منزله صدور تاییدیه برای تجاری بودن آن حساب است. طبق مصوبات شورای پول و اعتبار، حسابهای تجاری مشمول تسهیلات و در عین حال محدودیتهای خاصی هستند. هرگونه واریز از طریق ساتنا، پایا یا کارتبهکارت به حسابی که متصل به دستگاه کارتخوان است، به عنوان فروش کسبوکار فرض میشود؛ مگر اینکه مؤدی با مدارک متقن خلاف آن را در مرحله رسیدگی به اثبات برساند.
گروهبندی مشاغل بر اساس حجم درامد کارتخوان
سازمان امور مالیاتی صاحبان مشاغل را به سه گروه اصلی الف، ب و ج تقسیم میکند. این دستهبندی رابطه مستقیمی با سقف مالیات کارتخوان و کل گردش مالی سال قبل دارد. کسبوکارهایی با گردش مالی بسیار بالا در گروه اول قرار گرفته و ملزم به نگهداری دفاتر روزنامه و کل هستند، در حالی که اصناف خرد در گروه سوم قرار گرفته و تکالیف دفتری سادهتری بر عهده دارند. این ردهبندی میزان تعهدات قانونی و استانداردهای حسابداری مودی را به طور بنیادین مشخص میکند.
تعلق گرفتن به هر کدام از این گروهها شیوه محاسبه درامد و سود نهایی را دگرگون میکند. مشاغل حاضر در گروه سوم معمولا با سازوکارهای توافقی و بدون نیاز به ارسال ریز اسناد مالیات خود را تسویه میکنند. اگر حجم فروش پوز به طور ناگهانی افزایش یابد، مودی ممکن است بدون اطلاع قبلی به گروه اول منتقل شود که نیازمند دقت ویژه و تغییر ساختار حسابداری فروشگاه است. ارتقای ناخواسته به گروه اول بدون نگهداری دفاتر قانونی به رد دفاتر و جرایم سنگین منجر خواهد شد.
شناسایی کارتخوانهای غیرفعال و مسدودیهای سیستمی
چنانچه دارندگان دستگاه پوز پرونده مالیاتی خود را تکمیل نکنند یا مغایرتی در اطلاعات شغلی آنها وجود داشته باشد، شاپرک موظف به مسدودسازی درگاه است. در این حالت امکان واریز پول وجود نخواهد داشت و فعالسازی مجدد مستلزم رفع ایرادات پرونده است. برای بررسی آخرین وضعیت دستگاههای به نام خودتان، پیگیری فرایند استعلام مالیات کارتخوان با کد ملی راهکاری سریع جهت پیشگیری از مسدودیهای ناگهانی پایانهها محسوب میشود. پایش مداوم کارپوشه ملی خدمات مالیاتی از انسداد ناخواسته کسبوکار جلوگیری میکند.
گاهی مودی به دلیل عدم استفاده چندماهه از دستگاه پوز تصور میکند پرونده او خودبهخود بسته شده است. در حالی که پرونده مالیاتی تا زمان ارائه درخواست رسمی ابطال و تایید ممیز مالیاتی باز باقی مانده و سازمان بر مبنای برآوردهای احتمالی برای آن مالیات و جریمه منظور خواهد نمود. اقدام سریع برای تعیین وضعیت کارتخوانهای مازاد الزامی است. عدم ابطال پایانههای اضافی زمینه بروز مشکلات متعدد در سامانههای مالیاتی را فراهم میسازد.
محاسبه آنلاین مالیات کارتخوان
بسیاری از صاحبان مشاغل به دنبال فرمولهای محاسبه آنلاین مالیات کارتخوان هستند تا بتوانند هزینههای دورهای خود را مدیریت کنند. گام نخست، محاسبه مجموع فروش حاصل از دستگاه پوز طی یک سال کاری است. در مرحله بعد، بر اساس اینتاکد مربوطه، سود ناخالص تعیین میشود. به عنوان مثال، اگر فروش ۲ میلیارد تومان و ضریب ۱۵ درصد باشد، سود ۳۰۰ میلیون تومان خواهد بود. این ارزیابی اولیه چشمانداز مالی روشنی به مدیران برای برنامهریزیهای نقدی میدهد.
سپس معافیتهای مصوب ماده ۱۰۱ یا سقفهای مقرر در بودجه سالانه از سود ناخالص کسر میشود. مبلغ باقیمانده، درآمد مشمول مالیات است که با نرخهای پلهای ماده ۱۳۱ سنجیده میشود. اگر رقم باقیمانده کمتر از ۲۰۰ میلیون تومان باشد، نرخ ۱۵ درصد روی آن اعمال میگردد؛ بنابراین محاسبه آنلاین مالیات کارتخوان پیچیدگی خاصی ندارد و تابع همین منطق محاسباتی شفاف است. استفاده از نرمافزارهای محاسبهگر احتمال خطای انسانی در تخمین بدهی را به حداقل میرساند.
اهمیت ثبت هزینههای قابل قبول در سامانه مالیاتی
برای آنکه مالیات دستگاه پوز چند درصد است برای شما بار مالی زیادی به همراه نداشته باشد، باید با مفهوم هزینههای قابل قبول مالیاتی طبق مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم آشنا شوید. هزینههایی نظیر اجاره محل کسب، هزینه دستمزد و حق بیمه پرسنل، هزینههای استهلاک ابزارآلات و حملونقل کالا در صورتی که مستند به مدارک بانکی و فاکتورهای معتبر باشند، از درآمد کسر میشوند. کسر صحیح این هزینهها سود نهایی را تعدیل کرده و بار پرداخت را متناسب با واقعیت میسازد.
ماده ۱۴۷ تصریح میکند هزینههایی قابل قبول هستند که در حدود متعارف متکی به مدارک بوده و منحصرا مربوط به تحصیل درآمد موسسه در دوره مالی مربوطه باشند. همچنین پرداختیهای بیش از حدنصاب مشخص شده باید الزاماً از طریق سیستم بانکی انجام شده باشد تا مورد پذیرش ممیز قرار گیرد. پرداخت نقدی دستمزد یا اجاره بدون سند بانکی معتبر، معمولا توسط سازمان رد شده و به درامد مشمول افزوده میگردد.
مهلتها و تکالیف قانونی اظهارنامههای مالیاتی
رعایت مهلتهای قانونی اهمیت دوچندانی در بخشودگی جرایم دارد. تسلیم به موقع فرم تبصره ۱۰۰ یا ارسال اظهارنامه در موعد مقرر باعث حفظ تمامی تسهیلات و معافیتهای ماده ۱۰۱ خواهد شد. اطلاع از جزییات زمانی از طریق بررسی مهلت ارسال اظهارنامه مالیاتی به فعالان اقتصادی کمک میکند از اعمال جرایم کتمان درآمد و محرومیتهای گسترده دادرسی پیشگیری نمایند. هر روز تاخیر در انجام این تکالیف ممکن است به قیمت از دست رفتن معافیتهای پایه باشد.
عدم اقدام تا پایان تاریخ مصوب خردادماه یا تیرماه برای اشخاص حقیقی، موجب صدور برگ تشخیص برآوردی سیستمی میشود. در این وضعیت، ممیز مالیاتی بدون در نظر گرفتن شرایط کسبوکار و بر پایه حداکثر تراکنش پوز، مالیات تشخیصی سنگینی صادر میکند که لغو آن مستلزم اعتراض در هیئتهای حل اختلاف است. ورود به این پروسه علاوه بر اتلاف زمان، بار روانی شدیدی را به فعالان اقتصادی تحمیل میکند.
معافیتها و شرایط ویژه در پرداخت مالیات پایانههای فروشگاهی
قانونگذار برای پارهای از رستهها و شرایط شغلی تسهیلات و معافیتهای قابل توجهی در نظر گرفته است. در برخی حوزهها نظیر فعالیتهای کشاورزی، دامداری، صنایع دستی روستایی و مراکز درمانی در مناطق محروم، سود به دست آمده معاف از پرداخت نرخهای ماده ۱۳۱ است. با این حال دستگاههای پوز مورد استفاده این صنوف نیز حتما باید در سامانه مالیاتی دارای پرونده و متصل باشند. استفاده از درگاه بدون هویت اقتصادی حتی برای مشاغل معاف نیز پذیرفته نیست.
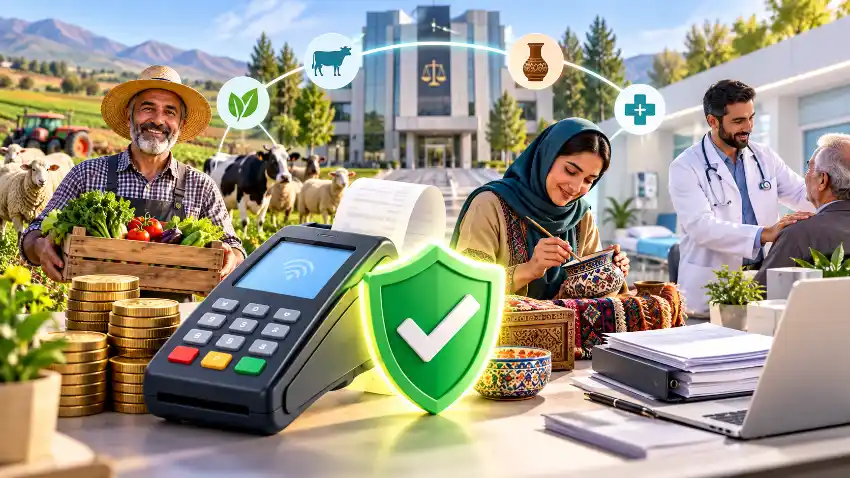
بررسی وضعیت دقیق مشاغل معاف از مالیات کارتخوان به مؤدیان کمک میکند تا از حقوق صنفی خود مطلع شوند. حتی اگر فعالیتی مشمول معافیت باشد، تسلیم اظهارنامه عدم فعالیت یا اظهارنامه معافیت الزامی است. پنداشت اینکه معافیت به معنی عدم نیاز به داشتن پرونده و تسلیم اظهارنامه است، یک خطای اداری بسیار سنگین در مباحث مالیاتی است. قانونگذار برخورداری از نرخ صفر یا معافیت را مشروط به انجام دقیق تکالیف قانونی کرده است.
ماده ۱۴۶ مکرر قانون مالیاتهای مستقیم صراحتا بیان میدارد که اعطای هرگونه معافیت، نرخ صفر یا مشوقهای مالیاتی منوط به تسلیم اظهارنامه، دفاتر یا اسناد و مدارک حسابداری در موعد مقرر است. در نتیجه یک واحد دامداری سنتی یا تولیدکننده صنایع دستی نیز اگر پایانه فروشگاهی خود را متصل نکند و اظهارنامه عملکرد تسلیم ننماید، معافیت قانونی خود را از دست داده و مشمول پرداخت درصد مالیات کارتخوان خواهد شد.
نقش صورتحسابهای الکترونیکی و تفکیک تراکنشها
با پیادهسازی سامانه مودیان، پایانههای فروشگاهی به عنوان درگاههای صدور صورتحساب الکترونیکی عمل میکنند. این فرایند بدین معناست که مبالغ پرداختی توسط مشتری مستقیما ثبت سیستمی شده و شفافیت مالی ایجاد مینماید. درصد مالیات کارتخوان زمانی منصفانه و حداقلی لحاظ خواهد شد که خریدهای تجاری واحد صنفی نیز متقابلا در سامانه مودیان به صورت فاکتور الکترونیک با کد ملی و شناسه یکتا ثبت شده باشد. تطابق میان جریان ورود و خروج کالا اصالت محاسبات را اثبات میکند.
تیم مشاوران مشیرین بارها گوشزد کردهاند که عدم تراز میان خریدهای ثبتشده و فروش پوز نشاندهنده فعالیت زیرپلهای یا احتکار تلقی میشود و جرایم مضاعفی به همراه میآورد. به همین دلیل تنظیم دقیق خریدها از طریق زنجیره رسمی توزیع، بهترین سپر دفاعی برای حفظ معافیتهای مالیاتی کارتخوان است. صورتحسابهای الکترونیکی استاندارد، مسیر اعتباربخشی به مالیات بر ارزش افزوده پرداختی مؤدی را نیز هموار میسازد.
هنگامی که خریدهای یک واحد صنفی در کارپوشه سامانه مودیان ثبت میشود، اعتبار مالیاتی خرید به طور خودکار به حساب مؤدی منظور میگردد. این ساختار از دوگانگی در محاسبه مالیات بر ارزش افزوده و مالیات عملکرد جلوگیری مینماید. در واقع پایانههای فروشگاهی متصل به سامانه مودیان، به صورت خودکار نقش حافظه مالیاتی را ایفا کرده و مودی را از ثبت دستی فاکتورهای متعدد بینیاز میکنند.
راهنمای گام به گام پرداخت و اعتراض به مالیات کارتخوان
پس از صدور برگ تشخیص مالیات کارتخوان، مودیان میتوانند با مراجعه به سامانه مالیاتی my.tax.gov.ir مبلغ مالیات تعیینشده را مشاهده کرده و نسبت به پرداخت یا اعتراض به آن اقدام کنند.
مراحل پرداخت یا اعتراض به مالیات کارتخوان
1. ورود به سامانه مالیاتی: مراجعه به درگاه ملی خدمات الکترونیک سازمان امور مالیاتی.
2. مشاهده برگ تشخیص: بررسی مبلغ مالیات، تراکنشهای کارتخوان و اطلاعات پرونده.
3.پرداخت مالیات: در صورت پذیرش مبلغ، پرداخت آنلاین یا ثبت درخواست تقسیط مطابق شرایط قانونی.
4. ثبت اعتراض: در صورت وجود مغایرت، ثبت اعتراض حداکثر ظرف ۳۰ روز از تاریخ ابلاغ برگ تشخیص.
5. ارائه مدارک: بارگذاری اسناد بانکی، فاکتورها و مدارک اثباتکننده اشتباه در محاسبه مالیات.
چگونه به مالیات کارتخوان اعتراض کنیم؟
تمام تراکنشهای کارتخوان و واریزیهای بانکی لزوماً درآمد مشمول مالیات نیستند. مبالغی مانند انتقال بین حسابهای شخصی، بازپرداخت وام یا فروش اموال شخصی ممکن است با ارائه مدارک معتبر، از درآمد واقعی کسبوکار تفکیک شوند.
طبق ماده ۲۳۸ قانون مالیاتهای مستقیم، مودی میتواند با ارائه اسناد و دلایل کافی، درخواست بررسی مجدد برگ تشخیص را ثبت کند. در صورت حلنشدن اختلاف، پرونده به هیئت حل اختلاف مالیاتی ارجاع میشود.
نکته مهم: پیش از پذیرش قطعی مالیات، اطلاعات پرونده را دقیق بررسی کنید. ثبت اعتراض در مهلت قانونی و ارائه لایحه دفاعیه مستند میتواند نقش مهمی در اصلاح مالیات تعیینشده و جلوگیری از پرداخت مبالغ اضافی داشته باشد.
اگر پرونده مالیاتی شما به دلیل تراکنشهای بالای کارتخوان یا مغایرتهای مالی با برگ تشخیصهای غیرمنطقی روبرو شده است و نیاز به دفاع تخصصی دارید، میتوانید نسبت به رزرو فوری مشاوره مالیات اقدام نمایید تا کارشناسان زبده راهکارهای قانونی کاهش مالیات و تنظیم لایحه را در اختیارتان بگذارند.
جمعبندی کاربردی
مالیات کارتخوان هیولایی ناشناخته نیست که بخواهد کسبوکار شما را متوقف کند؛ این مالیات در واقع همان مالیات بر درامد مشاغل است که بر پایه سود تجاری حاصل از تراکنشها ارزیابی میشود. با تفکیک حسابهای تجاری از شخصی، ثبت به موقع مدارک خرید، تسلیم سالانه اظهارنامه و بررسی دقیق ضرایب اینتاکد میتوانید از پرداخت هزینههای گزاف جلوگیری کنید و مالیات خود را به حداقل برسانید. ساماندهی وضعیت پرونده پیش از پایان سال مالیاتی، کلید موفقیت پایدار هر کسبوکاری است.
در نهایت، اتخاذ رویکردی منفعلانه در برابر سیستم مالیاتی کشور تنها به انباشت بدهی و جرایم سنگین منجر میشود. آگاهی از حقوق قانونی، شناخت سازوکار محاسبه پلکانی و تفکیک تراکنشهای واقعی کسبوکار از فعالیتهای غیردرآمدی، راهکاری مطمئن برای صیانت از سرمایه است. فعالان صنفی با تکیه بر مشاوره تخصصی و انطباق با قوانین پایانههای فروشگاهی میتوانند با آسودگی خاطر بر توسعه تجارت خود تمرکز نمایند.