
فرمول و جدول مالیات بر اجاره

برای تعیین دقیق مالیات بر اجاره، ابتدا باید بیست و پنج درصد از کل درآمد سالانه اجاره را برای استهلاک کسر کنید و سپس عدد باقیمانده را در ضرایب ماده ۱۳۱ ضرب نمایید. استفاده از ابزار محاسبه آنلاین مالیات بر اجاره این فرایند پیچیده را برای موجران و مستاجران در کمتر از چند ثانیه ساده میکند. اگر اظهارنامه املاک خود را بموقع تسلیم نکنید، مشمول جریمه غیرقابل بخشش خواهید شد. در ادامه این راهنما تمام فرمولها، معافیتهای قانونی، نحوه تفکیک املاک تجاری از مسکونی و جدولهای محاسباتی را با جزییات مرور میکنیم.
| موضوع | شرح جزئیات به صورت خلاصه | نکته کلیدی |
|---|---|---|
| پایه محاسبه درآمد مشمول |
| ماده ۵۳ قانون مالیاتهای مستقیم |
| نرخهای پلکانی اشخاص حقیقی |
| ماده ۱۳۱ قانون مالیاتهای مستقیم |
| معافیتهای اصلی |
| نیازمند ارسال اظهارنامه رسمی سالانه |
| املاک تجاری و اداری |
| مسئولیت پرداخت بر عهده شخص حقوقی مستاجر |
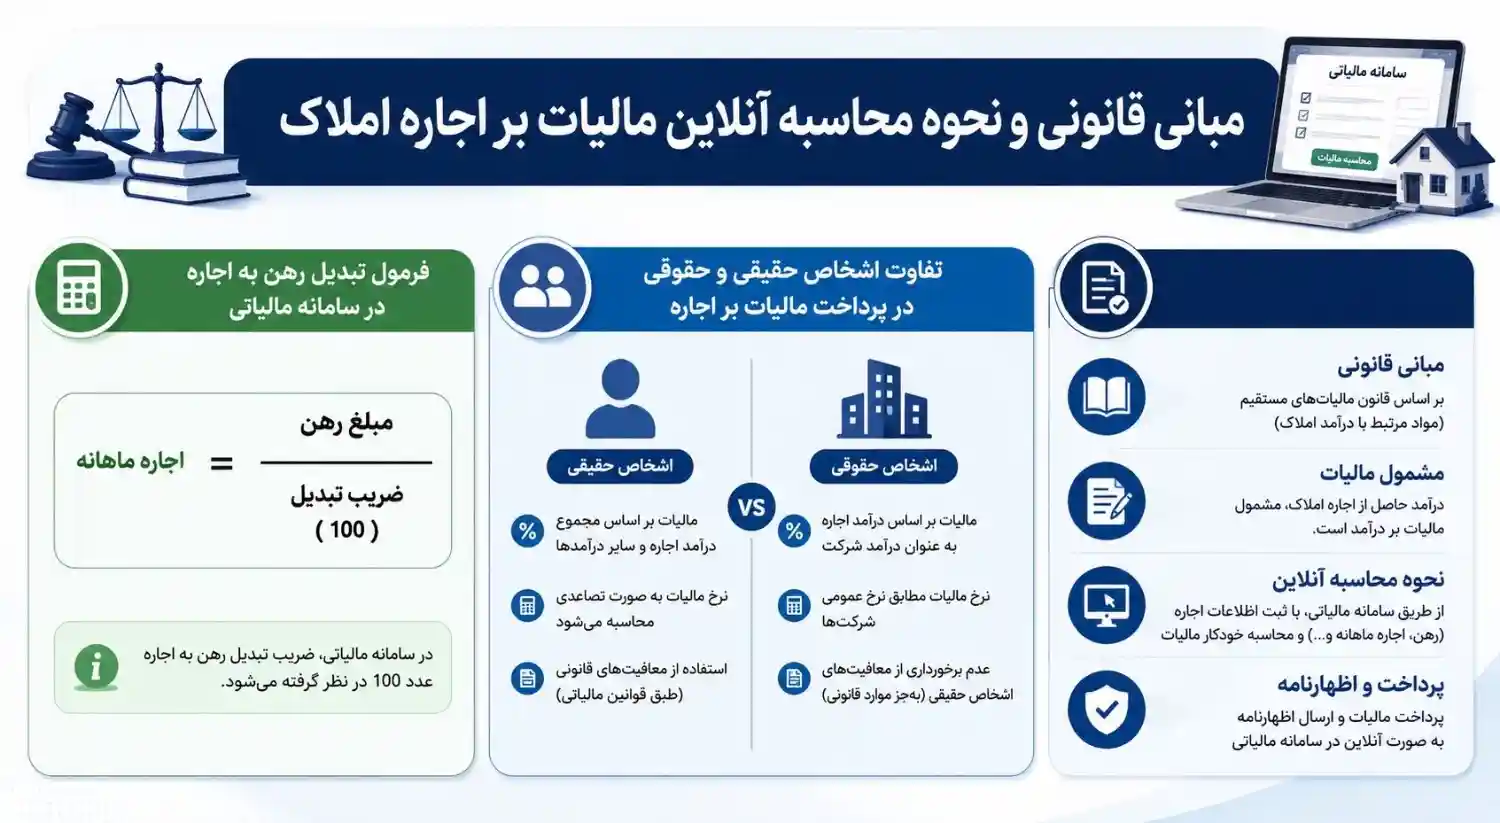
مبانی قانونی و نحوه محاسبه آنلاین مالیات بر اجاره املاک
سازمان امور مالیاتی کشور دریافت مالیات بر درآمد املاک را بر پایه قراردادهای رسمی یا جداول ارزش اجاری مصوب کمیسیون تقویم املاک قرار میدهد. زمانی که شما یک واحد مسکونی، تجاری یا اداری را واگذار میکنید، طبق قانون ۷۵ درصد از مالالاجاره مشمول مالیات میشود و ۲۵ درصد دیگر برای هزینهها، استهلاک و نگهداری ملک معاف از مالیات تلقی میگردد. بنابراین اولین قدم در سیستمهای هوشمند، استخراج مبلغ ناخالص سالانه و اعمال این تخفیف قانونی بیست و پنج درصدی است.
بسیاری از مالکان تصور میکنند که اگر قرارداد دستی نوشته شود یا مبلغ رهن بیشتر از اجاره باشد، مالیاتی به آن تعلق نمیگیرد. واقعیت این است که ممیزان مالیاتی در صورت عدم ارائه قرارداد معتبر یا اظهار مبالغ غیرواقعی، مالیات را بر اساس «ارزش اجاری املاک شهر» تعیین میکنند. این سازوکار شفاف باعث میشود که ابزارهای دیجیتال، محاسبات را بر پایه آخرین بخشنامهها و جداول رسمی به مالکان عرضه کنند تا از جرایم سنگین عدم تسلیم اظهارنامه جلوگیری شود.
در نظامهای مالیاتی پیشرفته، شفافیت جریان نقدینگی ناشی از درآمد مستغلات سنگ بنای عدالت اقتصادی است. مودیان مالیاتی باید در نظر داشته باشند که سامانه یکپارچه مودیان با اتصال به پایگاه اطلاعات قراردادهای کشور، به صورت برخط دادههای مالکان را رصد میکند. تطبیق شماره شبا و حسابهای بانکی متصل به قرارداد با مبالغ اظهاری، احتمال خطای محاسباتی را به صفر میرساند و مالکان را از ورود به فرایندهای دادرسی مالیاتی بینیاز میسازد.
طبق ماده ۵۳ قانون مالیات های مستقیم: «درآمد مشمول مالیات املاکی که به اجاره واگذار میگردد عبارت است از کل مالالاجاره، اعم از نقدی و غیر نقدی، پس از کسر بیست و پنج درصد (۲۵٪) بابت هزینهها و استهلاکات و تعهدات مالک نسبت به مورد اجاره.»
فرمول تبدیل رهن به اجاره در سامانه مالیاتی
برای تبدیل ودیعه مسکن (پول پیش) به اجاره ماهیانه جهت احتساب در درآمد سالانه، سازمان امور مالیاتی ضریب مشخصی را اعمال میکند. در حال حاضر، عرف محاسباتی سازمان بر مبنای ۱۸ درصد سالانه (معادل ۱.۵ درصد در ماه) برای تبدیل مبلغ رهن به درآمد اجاره تعیین شده است. به عنوان مثال، اگر مستاجر مبلغ ۲۰۰ میلیون تومان پول پیش پرداخت کرده باشد، ۱.۵ درصد ماهانه آن یعنی ۳ میلیون تومان به اجاره ماهانه قرارداد اضافه میشود.
این جمع جبری اجاره نقدی ماهانه به اضافه معادل ریالی رهن، درآمد ماهانه کل را تشکیل میدهد. سپس این رقم در عدد ۱۲ ضرب میشود تا درآمد ناخالص اجاره در طول یک سال مالیاتی استخراج گردد. سیستمهای برخط با دریافت مبلغ ودیعه و اجاره ماهانه، این زنجیره را به صورت خودکار محاسبه و عدد نهایی مشمول را استخراج میکنند.
یک اشتباه متداول میان فعالان بازار مسکن این است که فرمول تبدیل بانکی (صدی سه یا ۳۰ درصد سالانه) را با ضریب رسمی سازمان امور مالیاتی خلط میکنند. باید دقت داشت که ضریب ۱۸ درصد سالانه یک نرخ مقطوع اداری برای ارزیابی پایه درآمدی است و فارغ از تورم بازار یا نرخ سود سپردههای بانکی اعمال میگردد. این تفکیک ریاضی مانع از بیشبرآوردی مالیات توسط موجران در محاسبات اولیه میشود.
تفاوت اشخاص حقیقی و حقوقی در پرداخت مالیات بر اجاره
نحوه محاسبه و کسر مالیات مستغلات برای مالکان حقیقی با مالکان حقوقی (شرکتها و سازمانها) تفاوتهای بنیادی دارد. افراد حقیقی برای محاسبه مالیات خود باید از نرخهای پلکانی ماده ۱۳۱ قانون مالیاتها پیروی کنند که شامل سه طبقه ۱۵، ۲۰ و ۲۵ درصد است. در نقطه مقابل، اگر مالک ملک یک شخصیت حقوقی و شرکت تجاری باشد، کل درآمد مشمول اجاره با نرخ مقطوع ۲۵ درصد موضوع ماده ۱۰۵ قانون محاسبه خواهد شد.
تیم مشاوران مشیرین همواره پیشنهاد میکنند که شرکتها قبل از انعقاد قرارداد اجاره به عنوان موجر، ساختار هزینهای خود را ارزیابی کنند. شرکتها موظف هستند درآمدهای ناشی از اجاره املاک را در دفاتر قانونی و اظهارنامه عملکرد سالانه خود درج کنند، در حالی که اشخاص حقیقی صرفا باید تا پایان تیرماه سال بعد اظهارنامه املاک را در سامانه مودیان بارگذاری نمایند.
علاوه بر نرخ، نحوه پذیرش هزینههای استهلاک نیز در اشخاص حقوقی از طریق استانداردهای حسابداری و دفاتر پلمپ شده ارزیابی میشود، در حالی که برای اشخاص حقیقی همان کسر مقطوع ۲۵ درصدی ماده ۵۳ ملاک قطعی عمل خواهد بود. عدم توجه به این مرز قانونی میتواند بار مالیاتی شرکتهای هلدینگ و مالکان سازمانی را به شدت افزایش دهد.
جدول مالیات اجاره و نحوه اعمال پله های ماده ۱۳۱
درک سازوکار پلههای مالیاتی به شما کمک میکند تا پیشبینی دقیقی از تعهدات مالیاتی سالانه ملک خود داشته باشید. در سیستم مالیاتی کشور ما، نرخها به صورت تصاعدی اعمال میشوند. این یعنی بخشهای مختلف درآمد سالانه مشمول با درصدهای متفاوتی محاسبه میگردن و کل رقم مشمول به یکباره در بالاترین نرخ ضرب نمیشود. شفافیت این جدول مانع از غافلگیری موجران در زمان دریافت برگ تشخیص مالیاتی میگردد.
طبق بررسیهای تیم مشاوران مشیرین بر روی پروندههای مودیان در استان تهران، بخش عمدهای از اشتباهات مالکان ناشی از عدم کسر صحیح پلههای قبلی است. نرخهای تصاعدی فقط به مازاد طبقه قبلی تعلق میگیرند و شناخت این مرزها به شما این امکان را میدهد که استراتژی مناسبی در تقسیم قراردادها و استفاده از معافیتها اتخاذ نمایید.
سیستم پلکانی به گونهای طراحی شده است که عدالت مالیاتی را میان درآمدهای خرد و درآمدهای کلان مستغلات برقرار سازد. بنابراین مودیانی که چندین ملک مسکونی دارند، باید مجموع درآمدهای مشمول کلیه املاک خود را پس از کسر ۲۵ درصد در یک پرونده تجمیع کرده و سپس جدول پلکانی را روی کل درآمد نهایی پیادهسازی کنند.
| پله درآمدی سالانه (مشمول پس از کسر ۲۵٪) | نرخ مالیات | فرمول محاسبه سریع | حداکثر مالیات این پله |
|---|---|---|---|
| تا سقف ۲۰۰ میلیون تومان | ۱۵ درصد | درآمد مشمول × ۰.۱۵ | ۳۰ میلیون تومان |
| از ۲۰۰ میلیون تا ۴۰۰ میلیون تومان | ۲۰ درصد | ۳۰ میلیون + [(درآمد مشمول – ۲۰۰ میلیون) × ۰.۲۰] | ۴۰ میلیون تومان |
| مازاد بر ۴۰۰ میلیون تومان | ۲۵ درصد | ۷۰ میلیون + [(درآمد مشمول – ۴۰۰ میلیون) × ۰.۲۵] | متغیر بر اساس درآمد |
تحلیل عملیاتی جدول مالیات اجاره با یک مثال واقعی
فرض کنید شما یک واحد ساختمانی را با رهن ۳۰۰ میلیون تومان و اجاره ماهانه ۲۰ میلیون تومان به اجاره واگذار کردهاید. ابتدا ودیعه تبدیل میشود: ۳۰۰ میلیون ضرب در ۱.۵ درصد مساوی ۴.۵ میلیون تومان است. مجموع درآمد اجاره ماهانه به ۲۴.۵ میلیون تومان میرسد. در گام بعد، درآمد سالانه معادل ۲۹۴ میلیون تومان خواهد شد. حالا باید ۲۵ درصد استهلاک را کسر کنیم، بنابراین ۷۵ درصد این رقم یعنی ۲۲۰.۵ میلیون تومان درآمد مشمول مالیات سالانه است.
اکنون این رقم در جدول تصاعدی قرار میگیرد: برای ۲۰۰ میلیون تومان اول، ۱۵ درصد مالیات دریافت میشود که معادل ۳۰ میلیون تومان است. برای ۲۰.۵ میلیون تومان باقیمانده که در پله دوم قرار دارد، نرخ ۲۰ درصد اعمال میشود که معادل ۴.۱ میلیون تومان خواهد بود. در نتیجه، کل مالیات سالانه این قرارداد برابر با ۳۴ میلیون و ۱۰۰ هزار تومان میشود. مشاهده میکنید که رقم نهایی بسیار کمتر از ۲۵ درصد کل اجاره سالانه است.
حال اگر همین ملک با رهن کامل ۵۰۰ میلیون تومان واگذار میشد، درآمد ماهانه معادل ۷.۵ میلیون تومان و درآمد سالانه ۹۰ میلیون تومان میشد. پس از کسر ۲۵ درصد استهلاک، درآمد مشمول به ۶۷.۵ میلیون تومان میرسید که تماماً در پله اول (۱۵ درصد) قرار میگرفت و مالیات نهایی تنها ۱۰ میلیون و ۱۲۵ هزار تومان میشد. این مقایسه به وضوح نشان میدهد که ساختار قرارداد تا چه اندازه بر تعهدات ریالی مالک اثرگذار است.
بررسی جامع معافیت مالیات بر اجاره برای املاک مسکونی
قانونگذار به منظور کاهش فشار اقتصادی بر خانوادهها و تشویق بازار مسکن، تسهیلات و معافیتهای بسیار گستردهای در نظر گرفته است. آگاهی از این بندهای قانونی به شما اجازه میدهد تا در صورت دارا بودن شرایط، مالیات خود را به صفر برسانید یا آن را به طرز چشمگیری کاهش دهید. متاسفانه بسیاری از مردم به دلیل عدم آگاهی، مبالغی را پرداخت میکنند که قانوناً از آن معاف بودهاند.
باید به یاد داشته باشید که بهرهمندی از هرگونه معافیت، مشروط به انجام تکالیف قانونی و تسلیم اظهارنامه است. حتی اگر مشمول معافیت صد درصدی هستید، باید در تیرماه اطلاعات ملک را در درگاه سازمان امور مالیاتی ثبت و تقاضای اعمال معافیت کنید. اگر ثبتنام نکنید، ممیز میتواند معافیت شما را لغو و مالیات را با جریمه مطالبه کند.
علاوه بر معافیتهای عام، تبصرههای خاصی نظیر واگذاری ملک به بستگان درجه یک (پدر، مادر، همسر، فرزند) وجود دارد که در صورت احراز سکونت رایگان، درآمد فرضی صفر تلقی میگردد. البته اثبات این موضوع نیازمند ارائه اسناد سجلی و تاییدیه شورای حل اختلاف یا بررسیهای میدانی ماموران مالیاتی در زمان رسیدگی پرونده است.
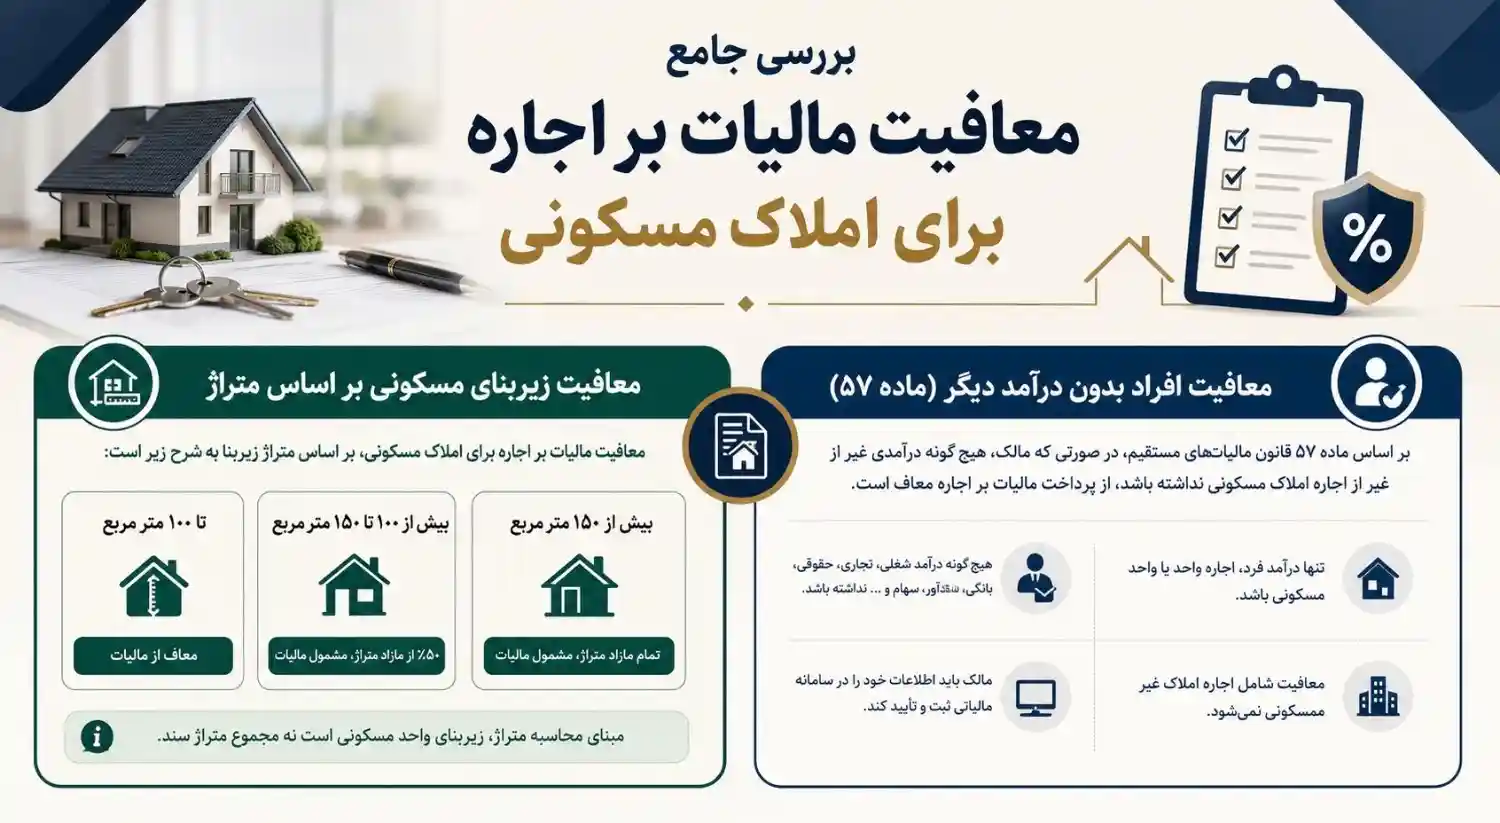
معافیت زیربنای مسکونی بر اساس متراژ
یکی از مهمترین معافیتها، ماده تبصره ۱۱ ماده ۵۳ قانون مالیاتهای مستقیم است. طبق این ماده، مالکان واحدهای مسکونی در شهر تهران تا مجموع ۱۵۰ مترمربع زیربنای مفید و در سایر نقاط کشور تا مجموع ۲۰۰ مترمربع زیربنای مفید از پرداخت مالیات بر درآمد اجاره معاف هستند. فرقی نمیکند این متراژ متعلق به یک واحد باشد یا چند واحد کوچک که مجموع متراژ آنها به این سقف برسد.
اگر مالک در تهران یک واحد ۱۸۰ متری داشته باشد، مساحت تا ۱۵۰ متر معاف است و مالیات تنها نسبت به ۳۰ متر مازاد محاسبه و مطالبه خواهد شد. این معافیت منحصراً برای کاربری مسکونی است و به هیچ عنوان شامل املاک با کاربری تجاری، اداری یا خدماتی نمیشود.
به منظور شفافسازی این تسهیلات، نحوه تسهیم متراژ در فرمولهای محاسباتی به این صورت است که نسبت متراژ مازاد به کل متراژ زیربنا در درآمد ناخالص ضرب میشود. به عنوان مثال، برای یک واحد ۱۸۰ متری در تهران، نسبت ۳۰ تقسیم بر ۱۸۰ (معادل یک ششم کل درآمد) مبنای محاسبه مالیات قرار میگیرد و پنج ششم دیگر درآمد به طور کامل از چرخه محاسبه حذف میشود.
معافیت افراد بدون درآمد دیگر (ماده ۵۷)
اگر شخصی هیچگونه منبع درآمدی به جز دریافت اجاره ملک نداشته باشد، میتواند از معافیت موضوع ماده ۵۷ استفاده کند. در این حالت تا سقف معافیت مالیات حقوق سالانه (موضوع ماده ۸۴)، درآمد مشمول اجاره این فرد از مالیات معاف خواهد بود و تنها به مازاد آن مالیات تعلق میگیرد. متقاضی باید فرم اقرارنامه مربوطه را در سامانه امور مالیاتی تکمیل و اعلام کند که شغل یا درآمد دیگری ندارد.
مشاور سایت مشیرین در این زمینه تاکید میکند که سازمان امور مالیاتی با اتصال به پایگاههای اطلاعاتی رفاهی، سوابق بیمه و تراکنشهای بانکی، صحت ادعای مودی را بررسی میکند. اگر خلاف این موضوع ثابت شود، علاوه بر دریافت اصل مالیات، جریمهای معادل یک برابر مالیات پرداخت نشده به عنوان تخلف اعمال خواهد شد.
نکته فنی دیگر در خصوص ماده ۵۷ این است که در صورت فوت مالک، وراث میتوانند در صورت احراز شرایط عدم درآمد مستقل، از سهمالارث درآمد اجاره خود بر مبنای همین ماده بهرهمند شوند. این امر مستلزم تفکیک پرونده مودیان متوفی و ارائه گواهی انحصار وراثت رسمی به حوزه مالیاتی مربوطه است.
اشتباه رایج در ادعای معافیت مالیاتی بدون ثبت اظهارنامه
یک باور غلط اما بسیار همهگیر میان مالکان این است که میگویند: «چون متراژ ملک من زیر ۱۵۰ متر است یا درآمد دیگری ندارم، نیازی به ثبت نام در سامانه مالیاتی و ارسال اظهارنامه ندارم.» این غفلت رایج باعث میشود سازمان امور مالیاتی برای ملک برگ تشخیص علیالراس یا سامانهای صادر کند و طبق تبصره ماده ۱۹۳، فرد به دلیل عدم تسلیم اظهارنامه در موعد مقرر، هم معافیت قانونی خود را از دست بدهد و هم مشمول جریمه ۳۰ درصدی غیرقابل بخشش شود.
قوانین اختصاصی و نکات کلیدی در مالیات بر اجاره مغازه و املاک تجاری
حوزه املاک تجاری پیچیدگیهای مالیاتی به مراتب بیشتری نسبت به بخش مسکونی دارد. در مالیات بر اجاره مغازه، متراژ زیربنا ملاک هیچگونه معافیتی نیست و از همان ریال اول، درآمد مشمول پس از کسر ۲۵ درصد استهلاک، زیر ذرهبین سازمان مالیاتی قرار میگیرد. علاوه بر این، در واحدهای تجاری مسائلی همچون حق سرقفلی، حق کسب و پیشه و نوع فعالیت مستاجر در ارزیابی نهایی کارشناسان تاثیر مستقیم دارد.
همانطور که دارندگان داراییها باید قوانین مربوط به مالیات خودرو لوکس یا تکالیف بازار سرمایه و مالیات طلا را پیگیری کنند، مالکان تجاری نیز باید تحولات پایه مالیاتی ملک خود را مستمراً ارزیابی نمایند. در ارزیابی املاک تجاری، سازمان امور مالیاتی به ارزش تجاری منطقه، موقعیت بر خیابان و پاخور مغازه توجه ویژهای دارد و معمولا مبالغ قراردادی بسیار پایین را نمیپذیرد.
در قراردادهای تجاری، موقعیت مکانی و کاربری تجاری ملک باعث میشود که کارشناسان مالیاتی ارزش اجاری املاک مشابه در همان بلوک شهری را به عنوان مبنای حداقلی ارزیابی در نظر بگیرند. اگر مبلغ مندرج در اجارهنامه کمتر از هشتاد درصد ارزش اجاری مصوب کمیسیون تقویم املاک باشد، ممیز مجاز است رقم کمیسیون را مبنای صدور برگ تشخیص قرار دهد.
تاثیر قراردادهای رهن کامل و سرقفلی در املاک تجاری
هنگامی که مغازهای با دریافت سرقفلی اجاره داده میشود، مالیات بر اجاره ماهانه کاهش مییابد اما در نقطه مقابل، انتقال حق واگذاری محل (سرقفلی) طبق ماده ۵۹ قانون مالیاتهای مستقیم مشمول مالیات مقطوع به نرخ ۲ درصد ارزش معامله در زمان انتقال خواهد بود. اگر مغازه بدون دریافت سرقفلی و صرفا با رهن و اجاره ماهانه واگذار شود، مبلغ رهن دقیقا مشابه مسکونی به نسبت ۱.۵ درصد ماهانه تبدیل شده و به درآمد سالانه اضافه میگردد.
در صورتی که مستاجر تجاری اقدام به بازسازی اساسی و ایجاد ارزش افزوده در مغازه کند و این مبالغ جزو تعهدات مالک قرار گیرد، مودی میتواند اسناد و مدارک مثبته را در جلسه رسیدگی به هیاتهای حل اختلاف ارائه دهد تا به عنوان هزینههای قابل قبول مورد بازبینی قرار گیرد.
علاوه بر این، در مواردی که مالک تجاری مبالغی تحت عنوان «حق الامتیاز» یا «پذیره» از مستاجر دریافت میدارد، تمامی این عواید نقدی و غیرنقدی طبق تبصره ۲ ماده ۵۳ جزو مالالاجاره محسوب شده و مشمول مالیات بر درآمد املاک خواهد بود. ثبت دقیق ماهیت این دریافتیها در متن قرارداد از تفسیرهای سلیقهای در ممیزی جلوگیری میکند.
تفاوت مالیات بر اجاره تجاری با مالیات بر درآمد مشاغل
بسیاری از مالکان مغازه، مالیات بر اجاره را با مالیات مشاغل مستاجر اشتباه میگیرند. مالیات بر اجاره ملکی است و به درآمد حاصل از واگذاری فیزیکی ملک تعلق میگیرد که مسئولیت آن با مالک است. اما مالیات بر درآمد مشاغل ناشی از سود حاصل از خرید و فروش کالا یا خدمات توسط مستاجر درون آن مغازه است که هیچ ارتباطی به صاحب ملک ندارد و مستاجر شخصاً باید پرونده مشاغل داشته باشد.
توجه داشته باشید که مالکان باید مراقب باشند بدهی مالیات اجاره در پرونده ثبتی ملک باقی نماند، زیرا هنگام فروش یا انتقال سند مغازه، مفاصاحساب مالیاتی ماده ۱۸۷ الزامی است و تا زمان تسویه کامل مالیات اجاره، امکان انتقال ملک در دفاتر اسناد رسمی وجود نخواهد داشت.
در عمل، مواردی مشاهده میشود که مستاجر تجاری به دلیل بدهی سنگین مالیات مشاغل مغازه را تخلیه میکند. در این شرایط، اداره مالیات حق ندارد به دلیل بدهی صنفی مستاجر، از صدور گواهی موضوع ماده ۱۸۷ برای مالک ملک تجاری خودداری ورزد، مگر آنکه پرونده مربوط به مالیات تکلیفی اجاره پرداختنشده از سوی همان مستاجر حقوقی باشد.
مسئولیت قانونی پرداخت مالیات اجاره توسط مستاجر و تکالیف ماده ۵۴
یکی از پرتکرارترین چالشهای حقوقی در قراردادهای استیجاری، موضوع پرداخت مالیات اجاره توسط مستاجر است. طبق اصل کلی قانون مالیاتهای مستقیم، مودی اصلی مالیات بر درآمد اجاره شخص موجر (صاحب ملک) است زیرا درآمد به او تعلق میگیرد. با این حال، قانونگذار در شرایط خاصی وظیفه کسر و واریز این مالیات را مستقیما بر عهده مستاجر قرار داده است تا از فرار مالیاتی جلوگیری شود.
اگر مستاجر ملک یک شخص حقوقی (مانند شرکتهای دولتی، خصوصی، بانکها، موسسات یا نهادهای عمومی) یا صاحب یک کسبوکار دارای پرونده حقوقی باشد، طبق تبصره ۹ ماده ۵۳ قانون مالیاتها مکلف است هنگام پرداخت هر قسط از مالالاجاره، مالیات متعلقه را کسر کرده و ظرف مدت ۳۰ روز به حساب سازمان امور مالیاتی واریز نماید و رسید آن را به مالک تحویل دهد.
به موجب تبصره ۹ ماده ۵۳ قانون مالیاتهای مستقیم: «وزارتخانهها، مؤسسات و شرکتهای دولتی و دستگاههایی که شمول قانون بر آنها مستلزم ذکر یا تصریح نام است و کلیه اشخاص حقوقی مکلفاند مالیات موضوع این فصل را از مالالاجارههایی که پرداخت میکنند کسر و تا پایان ماه بعد به اداره امور مالیاتی محل وقوع ملک پرداخت و رسید آن را به موجر تسلیم نمایند.»
تبصره ۹ ماده ۵۳ قانون مالیاتهای مستقیم
در مواردی که هر دو طرف قرارداد اشخاص حقیقی عادی باشند و ملک برای سکونت استفاده شود، هیچ تکلیفی برای کسر مالیات توسط مستاجر وجود ندارد و خود مالک باید شخصا در پایان سال اظهارنامه تسلیم کند. درج شرط در قرارداد مبنی بر اینکه «پرداخت مالیات بر اجاره بر عهده مستاجر است» صرفا یک توافق مدنی میان طرفین است و از نظر اداره مالیاتی، در صورت عدم پرداخت، برگ اجرایی و جریمهها همواره به نام صاحب ملک صادر میگردد.
همچنین برای درک بهتر نسبت به سایر قوانین مالیاتی مسکن مانند مالیات خانه خالی که به خانههای بلاتصدی تعلق میگیرد، مالکان باید بدانند که شفاف کردن قراردادهای اجاره رسمی در سامانه املاک و اسکان، موثرترین روش برای جلوگیری از شمول جریمههای مضاعف خانههای خالی است.
اگر یک مستاجر حقوقی وظیفه کسر و پرداخت مالیات تکلیفی موضوع تبصره ۹ را انجام ندهد، طبق ماده ۱۹۹ قانون مالیاتهای مستقیم علاوه بر مسئولیت تضامنی در پرداخت اصل مالیات، مشمول جریمهای معادل ۱۰ درصد مالیات پرداختنشده و ۲.۵ درصد به ازای هر ماه تاخیر خواهد بود. مالک میتواند با ارائه قرارداد و فیشهای دریافتی، پیگیری وصول مالیات را مستقیماً به طرفیت شرکت مستاجر هدایت کند.
راهنمای گام به گام تسلیم اظهارنامه مالیات بر درآمد املاک
برای ثبت و ارسال اظهارنامه الکترونیکی نیازی به مراجعه حضوری به ادارات امور مالیاتی نیست. شما میتوانید با مراجعه به پنجره واحد خدمات الکترونیکی سازمان امور مالیاتی کلیه مراحل را طی نمایید. ورود به موقع اطلاعات مانع از ایجاد بدهیهای ناخواسته ثبتی برای ملک شما خواهد شد. توصیه میشود پیش از شروع، اسناد مالکیت، قرارداد اجاره و اطلاعات هویتی مستاجر را آماده کنید.
- ورود به درگاه ملی خدمات مالیاتی و احراز هویت با کد ملی و شماره همراه به نام مالک.
- انتخاب بخش «اظهارنامه مالیات بر درآمد املاک» از منوی داشبورد مالیاتی.
- ثبت مشخصات دقیق ملک شامل کد پستی، پلاک ثبتی، نشانی، مساحت و نوع کاربری.
- وارد کردن مشخصات کامل مستاجر و ثبت مبالغ رهن و اجاره ماهانه بر اساس قرارداد.
- انتخاب نوع معافیتهای قانونی در صورت واجد شرایط بودن (زیربنا، ماده ۵۷ و غیره).
- مشاهده پیشنویس محاسبه سیستمی، تایید نهایی و دریافت کد رهگیری و قبض پرداخت الکترونیک.
در هر یک از مراحل اگر با خطای عدم تطابق اطلاعات ثبتی ملک مواجه شدید یا فرمولهای سیستمی بر اساس ارزش منطقهای بالاتر از قرارداد شما محاسبه شد، میتوانید با بهرهگیری از راهنمایی یک مشاور مالیاتی زبده، پیش از تایید نهایی نسبت به بارگذاری ضمائم، مدارک بانکی و اعتراض به محاسبات نامتعارف اقدام کنید.
ارزیابی دقیق اظهارنامه الکترونیکی نیازمند تطبیق کامل اطلاعات ورودی با سامانه جامع املاک و اسکان است. هرگونه مغایرت در کد رهگیری اجارهنامه یا تاریخ شروع و انقضای قرارداد، سیستم را وادار به تولید برگ تشخیص بر مبنای ارزش اجاری پیشفرض منطقه میکند که اصلاح آن مستلزم صرف وقت طولانی در هیاتهای بدوی مالیاتی خواهد بود.
تکنیک طلایی برای کاهش ریسک مالیاتی قراردادهای اجاره
یک شیوه کاربردی و قانونی برای جلوگیری از بروز اختلاف با ممیزان مالیاتی، دریافت کد رهگیری معتبر از «سامانه خودنویس» یا «سامانه ثبت معاملات املاک و مستغلات» است. وقتی قرارداد شما به صورت رسمی در سامانههای حاکمیتی ثبت شود، سازمان مالیاتی مکلف است رقم واقعی درج شده در متن قرارداد را به عنوان پایه محاسباتی بپذیرد، مگر آنکه این مبلغ بیش از ۲۰ درصد کمتر از ارزش اجاری منطقهای مصوب باشد.
تجربه نشان داده است مالکانی که قراردادهای غیررسمی کاغذی دارند، در بیش از ۷۰ درصد موارد مشمول محاسبات ارزش اجاری اداره مالیات میشوند که معمولا اعدادی به مراتب بالاتر از دریافتی واقعی آنهاست. بنابراین ثبت رسمی قرارداد نه تنها امنیت حقوقی به همراه دارد، بلکه مبنای مستحکمی برای محاسبه عادلانه مالیات است.
توصیه نویسنده و مشاوران خبره این است که همواره فیشهای واریزی اجارهبها را از طریق حساب بانکی مشخص و به صورت منظم دریافت کنید. وجود گردش مالی شفاف و تطابق واریزها با مواعد قراردادی، قویترین مستند دفاعی شما در برابر هرگونه ادعای بیشاظهاری یا کتمان درآمد از سوی حوزههای مالیاتی سراسر کشور است.
پیامدهای عدم تسلیم به موقع اظهارنامه
اگر مالک در موعد قانونی مقرر (تا ۳۱ تیرماه هر سال برای عملکرد سال قبل) اقدام به ارسال اظهارنامه نکند، با تبعات سنگین مالی مواجه میشود. بر اساس قانون، عدم تسلیم اظهارنامه در موعد مقرر موجب جریمهای معادل ۱۰ درصد مالیات متعلق خواهد شد که این جریمه طبق ماده ۱۹۲ غیرقابل بخشش است. علاوه بر این، فرد به ازای هر ماه تاخیر در پرداخت، مشمول ۲.۵ درصد جریمه دیرکرد ماهیانه نسبت به اصل مالیات میگردد.
همچنین مودی خاطی حق برخورداری از کلیه معافیتها و تسهیلات قانونی پیشبینی شده در قانون مالیاتهای مستقیم برای آن سال را به طور کامل از دست میدهد. پس توصیه اکید تیم مشاوران مشیرین این است که حتی در صورت نداشتن درآمد خالص، فرم اظهارنامه صفر را در موعد مقرر ارسال نمایید.
از دست دادن معافیت زیربنای مسکونی برای ملکی که مثلاً ۱۴۰ متر است و هیچ مالیاتی نداشته، به این معنی است که کل مالالاجاره سالانه بدون کسر معافیت، مشمول پلههای ماده ۱۳۱ میشود و جریمههای عدم تسلیم نیز به آن افزوده خواهد شد. این خسارت مالی سنگین صرفاً با یک ثبت الکترونیکی ساده و به موقع در تیرماه قابل پیشگیری است.
تصمیمگیری نهایی
مدیریت صحیح مالیات بر مستغلات، نیازمند آگاهی از قوانین، ثبت دقیق قراردادها و استفاده از معافیتهای قانونی است. محاسبه صحیح استهلاک، ثبت قراردادها در سامانههای رسمی، تفکیک نوع کاربری ملک و رعایت تکالیف اظهارنامه از مهمترین نکات در این زمینه هستند.
همچنین، پیگیری منظم وضعیت مالیاتی ملک و ابلاغیههای الکترونیکی، از ایجاد بدهی و جرایم احتمالی جلوگیری میکند. با توجه به تغییرات سالانه قوانین مالیاتی، بهروزرسانی اطلاعات و استفاده از ابزارهای آنلاین محاسبه مالیات میتواند به مدیریت بهتر هزینهها و حفظ امنیت سرمایهگذاری در املاک کمک کند.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه