
استعلام و پرداخت مالیات خانههای خالی

مالکان واحدهای مسکونی برای جلوگیری از جریمههای سنگین باید وضعیت املاک خود را فورا مشخص کنند. اگر پیامک مالیاتی دریافت کردهاید یا نگران شمولیت ملک خود هستید، فرآیند استعلام مالیات خانه خالی پیچیده نیست و تنها در ۳ مرحله از طریق درگاه ملی خدمات الکترونیک مالیاتی انجام میپذیرد. قانونگذار واحدهای مسکونی خالی در شهرهای بالای ۱۰۰ هزار نفر را مشمول مالیات سنگین معادل ۶ تا ۱۸ برابر مالیات بر اجاره قرار داده است. برای جلوگیری از انسداد حسابهای بانکی یا ممنوعالمعامله شدن ملک، بررسی سریع وضعیت مالیات خانه های خالی یک اقدام ضروری است که مالکان میتوانند با کمک یک مشاور رسمی مالیاتی تمامی مراحل قانونی و اعتراضات لازم را در کمترین زمان پیش ببرند.
مبانی قانونی مالیات بر خانههای خالی و شرایط مشمولیت
قانونگذار بر اساس ماده ۵۴ مکرر قانون مالیاتهای مستقیم، سیاستهای مالیاتی جدیدی را برای ساماندهی بازار مسکن تدوین کرد. این قانون، تمامی واحدهای مسکونی واقع در شهرهای بالای ۱۰۰ هزار نفر جمعیت را که بیش از ۱۲۰ روز ساکن یا کاربر نداشته باشند مشمول مالیات قرار میدهد. سامانه ملی املاک و اسکان کشور متولی اصلی شناسایی این واحدها به شمار میرود. سازمان امور مالیاتی کشور اطلاعات دریافتی از وزارت راه و شهرسازی را مبنای صدور برگه مطالبه مالیاتی قرار میدهد تا رفتارهای سوداگرانه در بازار ملک مهار شود.
تیم مشاوران مشیرین در بررسی پروندههای متعدد متوجه شدهاند که عدم ثبت اطلاعات سکونتی در موعد مقرر، اصلیترین دلیل درج اشتباه نام مالکان در فهرست مشمولان است. قانونگذار به صراحت اعلام کرده است که هر واحد مسکونی فاقد سکنه در طول یک سال مالیاتی، به ازای هر ماه مازاد بر ۴ ماه، مشمول جریمه تصاعدی میشود. این جریمه سنگین برای اشخاص حقیقی در سال اول ۶ برابر، سال دوم ۱۲ برابر و سال سوم ۱۸ برابر مالیات بر اجاره تعیین شده است تا نگهداری ملک خالی فاقد توجیه اقتصادی گردد.
«واحدهای مسکونی واقع در شهرهای با جمعیت بیش از یکصدهزار نفر که به استناد سامانه ملی املاک و اسکان کشور، در هر سال مالیاتی در مجموع بیش از ۱۲۰ روز ساکن یا کاربر نداشته باشد، به عنوان خانه خالی شناسایی شده و به ازای هر ماه بیش از زمان مذکور، بدون رعایت معافیتهای این ماده، مشمول مالیات بر درآمد اجاره میشوند.»
تعریف خانه خالی بر اساس ماده ۵۴ مکرر
تعریف حقوقی خانه خالی وابسته به عدم بهرهبرداری و فقدان سکونت است. اگر واحد مسکونی در طول یک سال مالیاتی بیش از ۱۲۰ روز خالی بماند، به عنوان ملک مشمول شناسایی خواهد شد. سیستمهای هوشمند دادهکاوی مصرف برق، آب و گاز شهری را رصد میکنند. نبود تراکنشهای انشعابی و فقدان ثبت قرارداد رسمی نشاندهنده عدم سکونت واقعی افراد در ملک است و سیستم آن را مستحق جریمه میداند.
البته روزهای خالی بودن ملک نیازی نیست که متوالی باشند، بلکه مجموع روزهای خالی در طول یک سال شمسی محاسبه میشود. اگر ملکی در طول سال در دورههای مختلف مجموعا بیش از چهار ماه خالی بماند، وارد چرخه مطالبه مالیات خواهد شد. این ضابطه دقیق مانع از ترفندهای جابجایی صوری سکونت برای فرار از قوانین مالیاتی میگردد.
تفاوت مالیات سال اول، دوم و سوم برای اشخاص حقیقی و حقوقی
نرخ محاسبه مالیات برای اشخاص حقوقی دقیقا دو برابر اشخاص حقیقی تعیین شده است. اشخاص حقیقی در سال اول معادل ۶ برابر ارزش اجاری ملک، در سال دوم ۱۲ برابر و در سال سوم ۱۸ برابر جریمه پرداخت میکنند. این ضرایب برای شرکتها، بانکها و نهادهای حقوقی به ترتیب به ۱۲، ۲۴ و ۳۶ برابر ارزش اجاری افزایش مییابد. بنابراین نگهداری ملک به قصد احتکار مسکن هزینه کمرشکنی برای بنگاههای تجاری ایجاد میکند.
این تفاوت فاحش ناشی از سیاست کنترل داراییهای منجمد بانکها و شرکتهای سرمایهگذاری است. بسیاری از نهادهای حقوقی واحدهای ساختمانی متعددی را به عنوان پشتوانه مالی بدون استفاده رها میکردند. نرخهای دوبرابری اشخاص حقوقی عملا شرکتها را وادار میسازد تا املاک مازاد خود را به سرعت در بازار عرضه نمایند یا اجاره دهند.
سازوکار شناسایی خانههای خالی از طریق تقاطع دادههای ملی
سازمان امور مالیاتی برای کشف املاک خالی از الگوریتمهای تقاطع داده استفاده میکند. دادههای ثبت احوال، سازمان ثبت اسناد و املاک، شرکتهای توزیع برق و گاز، سامانه املاک و اسکان و تراکنشهای پستی به صورت برخط با یکدیگر مقایسه میشوند. هرگاه کدملی سرپرست خانوار با کدپستی ثبتشده و قبض برق انطباق نداشته باشد، اعلام هشدار صادر میشود.
این سامانه هوشمند با بررسی کنتورهای هوشمند برق حتی ساعات مصرف انرژی را تحلیل میکند. اگر مصرف ماهانه برق یک واحد کمتر از ۵۰ کیلووات ساعت ثبت گردد، سیستم خودکار ملک را در وضعیت مشکوک به عدم سکونت قرار میدهد. این سطح از پایش دیجیتال احتمال پنهانکاری را به حداقل ممکن کاهش داده است.
استعلام مالیات خانه خالی در ۳ گام ساده
مالکان مسکن برای آگاهی از بدهی مالیاتی ملک خود باید فرآیند استعلام را به طور دقیق دنبال نمایند. پیش از هر اقدامی، ثبتنام در سامانه ثبت نام الکترونیکی امور مالیاتی ضرورت دارد. سازمان امور مالیاتی کشور با هدف شفافسازی، تمامی اطلاعات مالیاتی مودیان را در پنل کاربری تجمیع نموده است. شما بدون نیاز به مراجعه حضوری به ادارات امور مالیاتی میتوانید تمامی بدهیها و سوابق ملک را بررسی فرمایید.
مشاور سایت مشیرین توصیه میکند که کلیه سرپرستان خانوار پیش از اقدام به استعلام، از تطابق شماره ملی با شماره تلفن همراه خود اطمینان حاصل نمایند. هرگونه عدم انطباق مانع از صدور کد یکبار مصرف و ورود به سامانه خواهد شد. با اجرای گامهای زیر در کمتر از ۱۰ دقیقه میتوانید وضعیت بدهی ملک خود را مشاهده و مدیریت نمایید.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| استعلام بدهی ملک |
| نیاز به ثبتنام قبلی در سامانه املاک و اسکان |
| پرداخت آنلاین قبض |
| مهلت پرداخت ۳۰ روز پس از ابلاغ است |
| ثبت اعتراض قانونی |
| عدم پرداخت مانع انتقال سند قطعی میشود |
گام اول: ورود به درگاه ملی خدمات الکترونیک مالیاتی
در گام نخست، آدرس اینترنتی my.tax.gov.ir را در مرورگر خود باز کنید. کدملی و کلمه عبور اختصاصی خود را در کادرهای مربوطه وارد سازید تا کد تایید پیامکی برای تلفن همراه شما ارسال شود. این درگاه پنجره واحد خدمات مالیاتی کشور است و امکان مدیریت تمامی تکالیف مالیاتی اشخاص را به صورت یکپارچه فراهم میآورد. مودیان میتوانند سوابق پروندههای عملکرد، ارزش افزوده و مالیات بر دارایی خود را یکجا رویت کنند.
اگر برای اولین بار وارد این درگاه میشوید، باید فرآیند احراز هویت اولیه را با ثبت مشخصات شناسنامهای و شماره شبا بانکی تکمیل کنید. این فرآیند امنیتی مانع از دسترسی افراد غیرمجاز به اطلاعات داراییهای شما میشود. پس از تایید هویت، داشبورد اختصاصی مالیاتی شما فعال خواهد شد و کلیه اعلانهای رسمی در آن نمایش مییابد.
گام دوم: انتخاب بخش مالیات بر واحدهای مسکونی خالی
پس از ورود به پنل کاربری، از منوی دسترسی سریع یا فهرست پروندههای درآمدی، به بخش «مالیات بر خانههای خالی» مراجعه نمایید. در این صفحه، فهرستی از تمامی املاک شناساییشده به نام شما همراه با کدپستی، آدرس پستی، متراژ، سال ساخت و میزان بدهی اختصاصیافته نمایش داده میشود. اگر ملکی به اشتباه در فهرست شما قرار دارد، باید سوابق ثبتی آن را با دقت بررسی فرمایید.
این سامانه جزییات مربوط به هر ملک را بر اساس دادههای دریافتی از شهرداری و ثبت اسناد تفکیک میکند. وضعیت ملک ممکن است در حالت «مشمول»، «در حال رسیدگی»، «دارای اعتراض» یا «تسویهشده» قرار داشته باشد. بررسی این وضعیت به شما دید روشنی از اقدامات اداری لازم در روزهای آینده میدهد.
گام سوم: مشاهده برگه مطالبه و دریافت شناسه قبض
در گام پایانی، بر روی گزینه جزئیات کلیک کنید تا برگ مطالبه مالیاتی نمایش داده شود. در این برگ ریز محاسبات شامل ماههای خالی بودن ملک و ارزش اجاری تعیینشده درج گردیده است. شما میتوانید شناسه قبض و شناسه پرداخت را دریافت نموده یا نسبت به ارقام مندرج در آن اعلام عدم پذیرش و اعتراض نمایید. برگه مطالبه دارای بارکد امنیتی و امضای دیجیتال سازمان امور مالیاتی است.
در برگ مطالبه تاریخ ابلاغ الکترونیکی ثبت شده است که مبنای محاسبه مهلت ۳۰ روزه برای اعتراض یا پرداخت خواهد بود. حتما نسخه الکترونیکی PDF برگ مطالبه را ذخیره و چاپ کنید. این برگه حاوی اطلاعات شماره پرونده مالیاتی و کلاسه پرونده است که در تمامی مراجع دادرسی و پیگیریهای اداری مورد نیاز خواهد بود.
نحوه پرداخت مالیات خانه خالی و روشهای تسویه
پس از طی مراحل استعلام، چنانچه مشمولیت ملک را تایید مینمایید، باید نسبت به پرداخت مالیات خانه خالی اقدام کنید. قانونگذار مهلت یکماهه پس از ابلاغ برگه مطالبه برای تسویه بدهی در نظر گرفته است. عدم واریز به موقع منجر به اضافه شدن جریمه دیرکرد به میزان ۲.۵ درصد به ازای هر ماه تاخیر به اصل مبلغ بدهی خواهد شد. این جریمه تاخیر غیرقابل بخشودگی است و بار مالی مودی را به شدت افزایش میدهد.
تسویه به موقع این بدهی در زمان معاملات املاک اهمیت دوچندان پیدا میکند. شما برای تنظیم سند رسمی در دفاتر اسناد رسمی باید مفاصاحساب مالیاتی اخذ نمایید. همانطور که پرداخت مالیات خرید و فروش ملک پیششرط انتقال سند است، تسویه مطالبات خانه خالی نیز الزامی محسوب میشود. در غیر این صورت اداره امور مالیاتی از صدور گواهی موضوع ماده ۱۸۷ قانون مالیاتهای مستقیم خودداری خواهد کرد.
باور نادرست درباره معافیت املاک نوساز از پرداخت مالیات
بسیاری از سازندگان مسکن تصور میکنند واحدهای نوساز تا زمان صدور سند تفکیکی یا پایان کار از شمول مالیات معاف هستند. طبق ماده ۵۴ مکرر، واحدهای مسکونی نوساز پس از پایان مهلت ساخت (حداکثر ۱۲ ماه برای انبوهسازان و ۱۸ ماه برای پروژههای بزرگ) به مدت حداکثر ۱۲ ماه فرصت فروش یا اجاره دارند. پس از پایان این دوره، در صورت خالی ماندن مشمول جریمههای تصاعدی خواهند شد و هیچ معافیت دائمی برای ملک نوساز وجود ندارد.
درگاههای مجاز برای تسویه الکترونیکی مالیات
پرداخت مالیات صرفا از طریق درگاه ملی خدمات الکترونیک مالیاتی و پایانههای پرداخت بانکی متصل به شبکه شتاب امکانپذیر است. شما میتوانید با داشتن شناسه قبض و شناسه پرداخت، از طریق خودپردازها یا همراهبانکها نسبت به تسویه حساب اقدام فرمایید. بلافاصله پس از پرداخت موفق، سامانه وضعیت پرونده را به «تسویهشده» تغییر میدهد و پیامک تایید وصول برای سرپرست خانوار ارسال خواهد شد.
استفاده از اپلیکیشنهای پرداخت مجاز تاییدشده توسط بانک مرکزی نیز یکی از روشهای سریع تسویه است. پس از واریز، حتما کد پیگیری و شماره مرجع بانکی را نزد خود نگه دارید. سیستم بانکی کشور در بازههای زمانی چندساعته اطلاعات وصولی را به سرورهای سازمان مالیاتی مخابره میکند تا پرونده شما فورا مختومه گردد.
تقسیط بدهی مالیات واحدهای مسکونی خالی
مالکانی که توانایی مالی تسویه یکجا را ندارند، میتوانند تقاضای تقسیط بدهی را در سامانه ثبت کنند. رییس امور مالیاتی مربوطه بر اساس اختیارات ماده ۱۶۷ قانون مالیاتهای مستقیم، امکان تقسیط بدهی تا حداکثر ۳۶ ماه را بررسی میکند. موافقت با تقسیط مستلزم ارائه تضامین بانکی یا چکهای صیادی معتبر توسط مودی است تا روند وصول اقساط تضمین گردد.
در صورتی که مودی حتی یکی از اقساط را در سررسید مقرر پرداخت نکند، کل بدهی تبدیل به حال میشود و اداره مالیات اقدامات اجرایی را برای وصول کل مانده بدهی آغاز میکند. بنابراین پیشنهاد میشود برنامه بازپرداخت اقساط را با دقت و بر اساس توان نقدینگی ماهانه خود تنظیم فرمایید تا دچار عواقب اجرایی نشوید.
تبعات حقوقی و اداری عدم پرداخت در موعد مقرر
اگر مالک در مهلت قانونی بدهی را پرداخت نکند، واحد وصول و اجرای اداره مالیاتی وارد عمل میشود. این واحد طبق مفاد آییننامه اجرایی ماده ۲۱۸ قانون مالیاتهای مستقیم، اخطاریه اجرایی ۱۰ روزه صادر مینماید. پس از انقضای این مهلت، سازمان مالیاتی میتواند حسابهای بانکی مودی را تا سقف بدهی مسدود سازد و مطالبات خود را راسا برداشت کند.
علاوه بر انسداد حسابها، اداره ثبت اسناد بر اساس درخواست سازمان مالیاتی پلاک ثبتی ملک را توقیف اداری میکند. در این حالت مالک حق هیچگونه انتقال، فروش، رهن یا صلح ملک را نخواهد داشت. حتی سازمان مالیاتی میتواند ملک مورد نظر را از طریق مزایده عمومی به فروش رسانده و طلب دولت را وصول کند.
مقایسه مالیات خانه های خالی با سایر مالیاتهای دارایی
نظام مالیاتی کشور در سالهای اخیر تمرکز خود را بر وضع مالیات بر داراییها و سرمایههای راکد افزایش داده است. علاوه بر مالیات بر واحدهای مسکونی خالی، پایههای دیگری همچون مالیات بر اجاره از موجران دریافت میگردد. همچنین دولت بر روی خودروهای گرانقیمت با عنوان مالیات خودرو لوکس نظارت شدیدی اعمال میکند تا عدالت مالیاتی برقرار شود و ثروتهای غیرمولد مشمول خراج گردند.
تحلیل بازار سرمایه نشان میدهد که شفافیت مالیاتی اکنون تمامی حوزهها را در بر گرفته است. اجرای سیاستهایی نظیر قانون جدید مالیات طلا و املاک لوکس نشاندهنده اراده جدی برای جلوگیری از سفتهبازی است. هدف اصلی این پایههای مالیاتی هدایت نقدینگی سرگردان جامعه به سمت تولید و فعالیتهای ارزشآفرین اقتصادی است تا نوسانات تورمی کاهش یابد.
| عنوان مالیات | ماخذ و مبنای محاسبه | نرخ مالیاتی سالانه | مرجع شناسایی و استعلام |
|---|---|---|---|
| مالیات بر خانههای خالی | ارزش اجاری ماهانه ملک خالی | ۶ تا ۱۸ برابر مالیات اجاره | سامانه ملی املاک و اسکان |
| مالیات بر درآمد اجاره | ۷۵ درصد درآمد ناخالص اجاره | ۱۵ تا ۲۵ درصد بر اساس ماده ۱۳۱ | اظهارنامع مالیاتی مودی |
| مالیات بر خودروهای لوکس | ارزش روز خودروهای بالای سقف تعیینشده | ۱ تا ۲ درصد مازاد ارزش تعیینشده | سامانه پلیس راهور و سازمان مالیاتی |
| مالیات بر خانههای گرانقیمت | ارزش کل عرصه و اعیان ملک | ۲ در هزار مازاد سقف مجاز | سامانه املاک سازمان امور مالیاتی |
تحلیل اقتصادی نرخ تصاعدی در مهار سوداگری
نرخ تصاعدی به گونهای طراحی گردیده که نگهداری ملک بدون بهرهبرداری توجیه اقتصادی خود را به سرعت از دست بدهد. مالک یک واحد مسکونی خالی در سال سوم باید بیش از کل ارزش اجاره یک سال ملک را به عنوان جریمه بپردازد. این ساختار انگیزههای احتکار را کاهش میدهد و مالکان را به اجاره دادن یا فروش سریع ملک تشویق میکند تا از افت شدید بازدهی دارایی خود جلوگیری نمایند.
در مدلهای اقتصادی اثبات شده است که هزینه نگهداری دارایی راکد باید بیش از نرخ تورم انتظاری آن بخش باشد تا سوداگری مهار شود. قانونگذار ایرانی با وضع ضرایب ۶، ۱۲ و ۱۸ برابری دقیقا همین فرمول را پیاده کرده است. مالک در سال سوم نگهداری ملک خالی عملا کل سود حاصل از رشد احتمالی قیمت ملک را به عنوان جریمه به خزانه دولت واریز خواهد کرد.
تاثیر ثبت قرارداد در سامانه خودنویس بر معافیت مالیاتی
وزارت راه و شهرسازی سامانه خودنویس را برای ثبت رایگان قراردادهای اجاره و خرید و فروش راهاندازی کرده است. ثبت رسمی قرارداد در این سامانه و دریافت کد رهگیری معتبر، ملک را بلافاصله از فهرست واحدهای مسکونی خالی خارج میسازد. سازمان امور مالیاتی این قراردادها را به عنوان سند رسمی سکونت تلقی مینماید و از اعمال جریمه جلوگیری میکند.
این سامانه هوشمند بدون نیاز به پرداخت هزینههای گزاف به بنگاههای املاک، امکان انعقاد قرارداد استاندارد را میان موجر و مستاجر فراهم میسازد. ثبت قرارداد همراه با کدپستی و کدملی طرفین، مستقیما در پایگاه داده ملی مسکن ذخیره میشود. این ثبت سیستمی سریعترین روش برای حذف برچسب خانه خالی از ملک به شمار میآید.
فرآیند اعتراض و پیگیری مالیات خانه خالی
بسیاری از مالکان پس از انجام اسعلام متوجه میشوند که مبالغی مندرج در سامانه با واقعیت تطابق ندارد. ثبت اشتباه دادهها در سامانه املاک و اسکان یا عدم ثبت مستاجران قبلی دلیل عمده این رخداد است. بنابراین شما باید مسیر قانونی اعتراض را به سرعت طی فرمایید تا از توقیف اموال و مسدودی حسابهای بانکی جلوگیری شود. اقدام دیرهنگام موجب قطعی شدن بدهی و سلب حق دفاع مودی در مراجع بدوی خواهد شد.
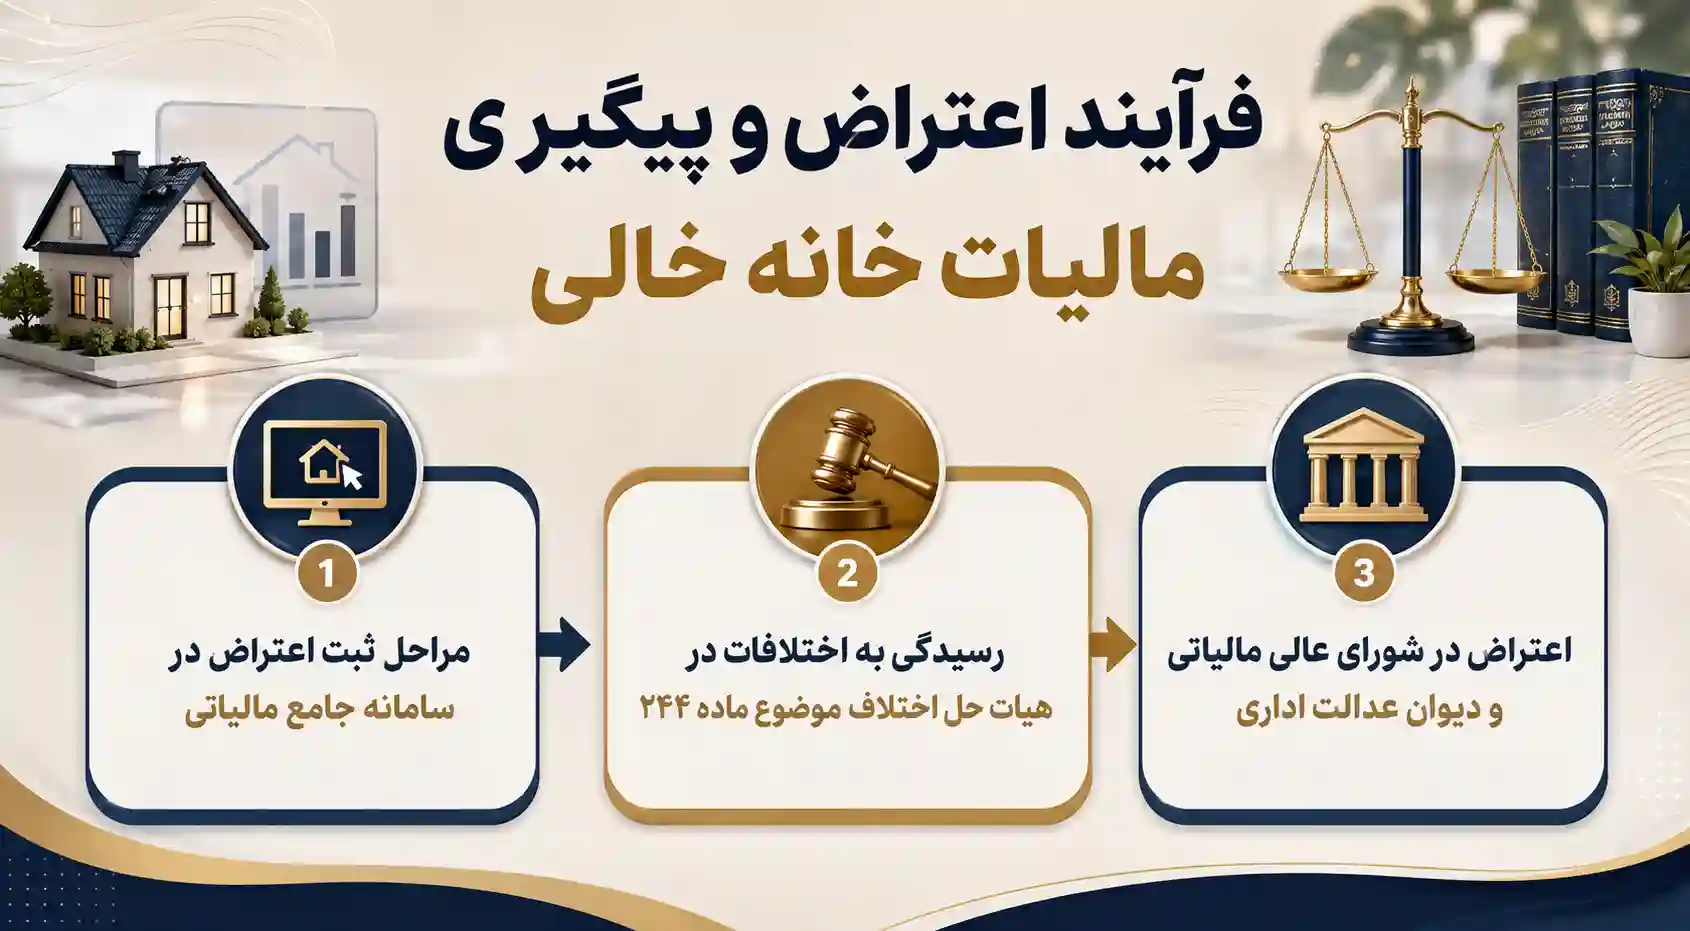
تیم مشاوران مشیرین تاکید میکنند که انجام فرآیند پیگیری مالیات خانه خالی نیازمند ارائه اسناد و مدارک محکمهپسند است. قبوض برق مصرفی، قراردادهای اجاره دارای کد رهگیری، استشهادیه محلی و گواهی انحصار وراثت از مهمترین مستندات مورد نیاز به شمار میآیند. مودیان میتوانند اعتراض خود را در مراحل مختلف قانونی مطرح سازند تا رای ناعادلانه نقض گردد.
«مودیان مالیاتی میتوانند ظرف مدت سی روز از تاریخ ابلاغ برگ مطالبه مالیات، نسبت به آن کتباً اعتراض نمایند. در صورتی که مسئول مربوطه در اداره امور مالیاتی اعتراض مودی را وارد بداند، نسبت به اصلاح برگ مطالبه اقدام خواهد کرد، در غیر این صورت پرونده جهت رسیدگی به هیأت حل اختلاف مالیاتی ارجاع میگردد.»
تجربه عملی رفع تعرض مالیاتی در پروندههای انحصار وراثت
در یک پرونده واقعی در تهران، ملکی مسکونی به دلیل فوت مالک به مدت دو سال به عنوان خانه خالی شناسایی شد و جریمهای معادل ۸۵۰ میلیون تومان برای وراث صادر گردید. مشاوران مشیرین با طرح دعوا در هیات حل اختلاف مالیاتی موضوع ماده ۲۱۶ و ارائه گواهی حصر وراثت و گواهی وجود اختلاف ثبتی بین وراث، اثبات کردند که ملک به دلیل موانع قانونی قهری امکان بهرهبرداری نداشته است. هیات مربوطه با پذیرش ادله، رای به ابطال کامل برگه مطالبه صادر نمود.
مراحل ثبت اعتراض در سامانه جامع مالیاتی
ابتدا به درگاه خدمات مالیاتی وارد شوید و در کنار برگ مطالبه گزینه «اعتراض دارم» را انتخاب فرمایید. دلایل خود را از میان گزینههای موجود نظیر (ملک در حال بازسازی است، مستاجر دارد یا معارض ثبتی دارد) انتخاب نمایید. سپس مستندات مربوطه را در قالب فایل دیجیتال بارگذاری کرده و کد رهگیری اعتراض را ذخیره سازید تا در مراجع بعدی قابل استناد باشد.
پس از ثبت اعتراض در سامانه، مسئول رسیدگی موظف است ظرف مهلت قانونی پرونده را بازبینی کند. در صورتی که مدارک ارائهشده سکونت واقعی یا عدم امکان بهرهبرداری را اثبات نماید، برگه مطالبه اصلاح میشود. مودی میتواند در تمامی مراحل پیگیری های خود وضعیت رسیدگی به اعتراض را در کارتابل مالیاتی رصد کند.
رسیدگی به اختلافات در هیات حل اختلاف موضوع ماده ۲۴۴
چنانچه ممیز مالیاتی اعتراض اولیه را نپذیرد، پرونده به هیات حل اختلاف مالیاتی بدوی ارجاع میگردد. این هیات متشکل از سه عضو شامل نماینده سازمان مالیاتی، قاضی دادگستری و نماینده تشکلهای صنفی است. مودی میتواند شخصا یا با حضور نماینده قانونی در جلسه دفاعیات خود را مطرح نماید و مستندات میدانی را به اعضای هیات ارائه دهد.
رای صادره توسط هیات حل اختلاف بدوی اگر مورد قبول مودی یا اداره مالیات نباشد، ظرف ۲۰ روز قابل تجدیدنظرخواهی در هیات تجدیدنظر است. هیات تجدیدنظر پرونده را با حضور اعضای جدید به طور ماهوی بررسی میکند و رای قطعی صادر مینماید. حضور موثر در این جلسات و تسلط بر آیین دادرسی مالیاتی شانس ابطال برگ مطالبه را بسیار بالا میبرد.
اعتراض در شورای عالی مالیاتی و دیوان عدالت اداری
در صورتی که رای هیات حل اختلاف تجدیدنظر نیز بر خلاف خواسته مالک صادر شود، مرحله بعدی مراجعه به شورای عالی مالیاتی است. این شورا صرفا رعایت قوانین و مقررات شکلی را بررسی میکند و در ماهیت پرونده دخالت ندارد. اگر شورا نقض قانون را تشخیص دهد، پرونده را برای رسیدگی مجدد به هیات همعرض ارجاع میدهد.
پس از طی مراحل فوق، دیوان عدالت اداری به عنوان عالیترین مرجع قضایی اداری کشور، صلاحیت ابطال آرای قطعی هیاتهای مالیاتی را بر عهده دارد. مودیان میتوانند ظرف مدت سه ماه از تاریخ ابلاغ رای قطعی، دادخواست ابطال را در شعب دیوان ثبت نمایند. آرای شعب دیوان عدالت اداری برای تمامی ادارات امور مالیاتی لازمالاتباع است.
سامانه ملی املاک و اسکان و نقش آن در تشخیص مالیات
پایه و اساس صدور قبوض مالیاتی، دادههای سامانه ملی املاک و اسکان است. تمامی سرپرستان خانوار در سراسر کشور موظف هستند اقامتگاه اصلی و فرعی خود را در این سامانه ثبت کنند. عدم ثبت اطلاعات در این سامانه به منزله خالی بودن ملک تلقی خواهد شد حتی اگر شما واقعا در آن ساکن باشید و در عمل از خانه استفاده کنید.
بر اساس قوانین بالادستی، ارائه خدماتی نظیر تعویض پلاک خودرو، ثبتنام مدارس، دریافت گذرنامه و افتتاح حساب بانکی منوط به ثبت اقامتگاه در این سامانه خواهد بود. بنابراین بروزرسانی اطلاعات در سامانه املاک و اسکان نه تنها از مالیات جلوگیری میکند، بلکه مانع اختلال در دریافت خدمات عمومی شهروندی میشود.
نحوه تعیین اقامتگاه اصلی و فرعی در سامانه
هر سرپرست خانوار میتواند یک اقامتگاه اصلی در شهر محل سکونت و یک اقامتگاه فرعی در شهری دیگر داشته باشد. این دو واحد مسکونی از شمول مالیات معاف هستند مشروط بر اینکه اطلاعات آنها در سامانه املاک ثبت شده باشد. املاک مازاد بر این دو واحد، در صورت خالی ماندن بلافاصله مشمول جریمه میشوند تا از احتکار ملک در چند شهر مختلف ممانعت به عمل آید.
اگر فردی در یک شهر دارای دو واحد مسکونی باشد، نمیتواند واحد دوم را به عنوان اقامتگاه فرعی معرفی نماید؛ زیرا اقامتگاه فرعی لزوما باید در شهر متفاوتی از اقامتگاه اصلی واقع شده باشد. بنابراین واحد دوم در همان شهر در صورت عدم سکونت مشمول پرداخت مالیات با نرخهای مقرر خواهد شد.
نحوه ثبت اطلاعات سکونت مستاجران توسط مالکان
مالکانی که ملک خود را اجاره دادهاند، باید مشخصات مستاجر، کدپستی و مدت قرارداد را در سامانه ثبت کنند. مستاجر نیز مکلف است سکونت خود را در سامانه تایید نماید. این تعامل دوطرفه مانع از انتساب وضعیت خانه خالی به ملک استیجاری خواهد شد و مسولیت پرداخت هرگونه مالیات اجاره را نیز به درستی تفکیک میکند.
چنانچه مستاجر از تایید اطلاعات در سامانه خودداری کند، مالک میتواند تصویر اجارهنامه رسمی و فیشهای واریز اجارهبها را در سامانه بارگذاری نماید. کارشناسان اداره مالیات پس از تطابق اطلاعات، وضعیت ملک را اصلاح میکنند تا موجر بدون دلیل دچار جریمههای عدم سکونت نشود.
ضمانتهای اجرایی عدم خوداظهاری در سامانه املاک
قانونگذار برای الزام شهروندان به خوداظهاری، ضمانتهای اجرایی سختگیرانهای در نظر گرفته است. واحدهای مسکونی که اطلاعات آنها در سامانه ثبت نشود، علاوه بر مالیات، تعرفه برق و آب آنها با بالاترین پلکان تجاری محاسبه خواهد شد. این جریمه سنگین بر روی قبوض ماهانه اعمال میشود تا انگیزه کافی برای خوداظهاری ایجاد گردد.
همچنین دستگاههای اجرایی و بانکها موظف هستند نشانی متقاضیان خدمات را صرفا از سامانه املاک استعلام نمایند. در صورت عدم وجود نشانی در سامانه، ارائه دسته چک جدید، صدور کارت بانکی و تمدید گواهینامه رانندگی متوقف خواهد شد تا فرد ناچار به تکمیل اطلاعات اقامتی خود شود.
معافیتهای قانونی مالیات واحدهای مسکونی خالی
قانونگذار برای جلوگیری از تضییع حقوق شهروندان، شرایط خاصی را به عنوان معافیت پیشبینی کرده است. آگاهی از این موارد به مالکان کمک میکند تا در صورت دریافت برگ مطالبه، معافیت خود را به اثبات برسانند. خانههای واقع در شهرهای کمتر از ۱۰۰ هزار نفر جمعیت و روستاها به کلی از این مالیات معاف هستند تا بار مالی مضاعف بر مناطق کمبرخوردار تحمیل نشود.
علاوه بر این، واحدهایی که به دلیل حکم مراجع قضایی پلمب شدهاند یا سند مالکیت آنها به دلیل دعاوی حقوقی بازداشت است، مشمول مالیات نمیشوند. همچنین واحدهایی که در دوره بازسازی اساسی با مجوز شهرداری قرار دارند در طول مدت اعتبار پروانه از پرداخت این جریمه معاف خواهند بود مشروط بر اینکه مدارک بازسازی به اداره مالیات ارائه شود.
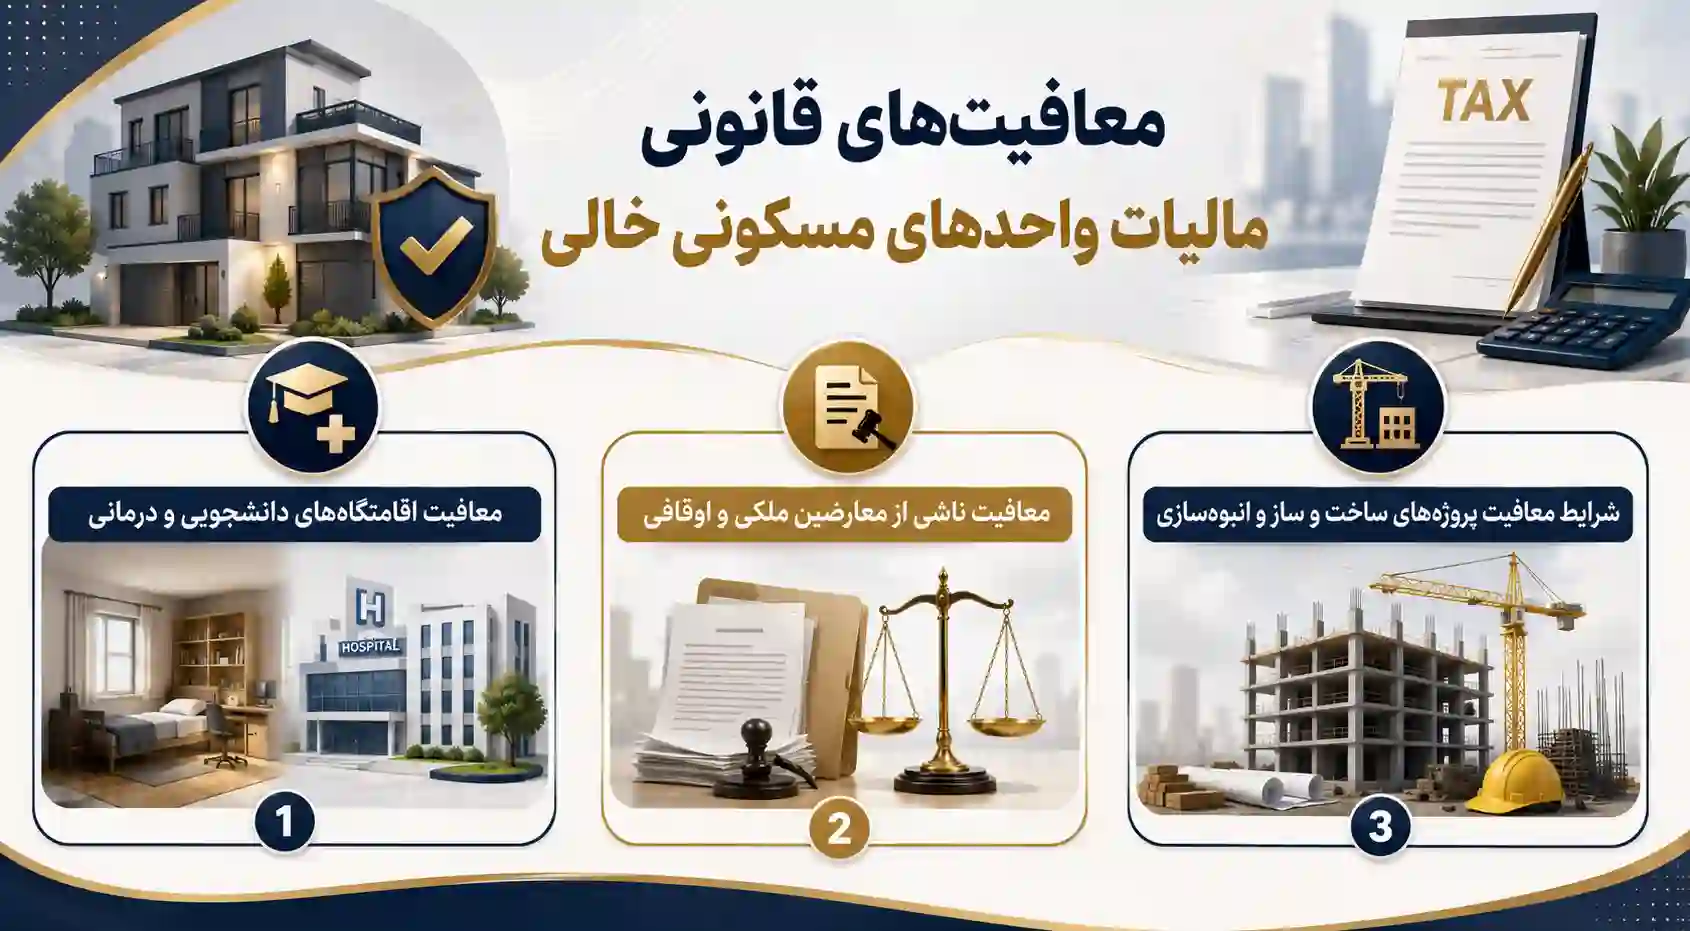
معافیت اقامتگاههای دانشجویی و درمانی
واحدهایی که توسط دانشجویان یا بیماران خاص در شهرهایی غیر از محل اقامت اصلی خانواده استفاده میشوند، به عنوان اقامتگاه فرعی مجاز تلقی میگردند. اثبات این وضعیت مستلزم ارائه گواهی اشتغال به تحصیل از دانشگاه یا مدارک پزشکی تاییدشده توسط مراکز درمانی است تا اداره امور مالیاتی از صدور برگ جریمه خودداری نماید.
این معافیت شامل طلاب حوزههای علمیه و ماموران دولتی که به صورت موقت به شهرهای دیگر اعزام شدهاند نیز میشود. احکام ماموریت رسمی و گواهی ثبتنام آموزشی معتبرترین اسناد برای بهرهمندی از این بند قانونی هستند و معافیت کامل واحد مسکونی را به همراه دارند.
معافیت ناشی از معارضین ملکی و اوقافی
املاکی که عرصه آنها وقفی بوده و به دلیل اختلافات اداره اوقاف و مستاجر امکان احداث یا سکونت ندارند، از مالیات معاف هستند. همچنین در مواردی که ملک توسط متصرف غیرقانونی تصرف شده و پرونده خلع ید در محاکم دادگستری جریان دارد، سازمان مالیاتی تا زمان صدور حکم قطعی و تخلیه ید حق دریافت مالیات نخواهد داشت.
برای استفاده از این معافیت، مالک باید دادخواست ثبتشده در دفاتر خدمات الکترونیک قضایی و اخطاریههای دادگاه را ضمیمه پرونده مالیاتی نماید. تا زمانی که رفع تصرف صورت نگرفته است، به دلیل فقدان تصرف مالکانه واقعی، هیچگونه مالیاتی بر ملک خالی تعلق نمیگیرد.
شرایط معافیت پروژههای ساخت و ساز و انبوهسازی
انبوهسازان و سازندگان مسکن دارای پروانه انبوهسازی از مهلتهای قانونی ویژه برای فروش واحدهای خود برخوردار هستند. مهلت مجاز برای فروش واحدهای پروژههای کوچک ۱۲ ماه و پروژههای بزرگ مقیاس ۱۸ ماه پس از صدور گواهی پایان کار ساختمان تعیین شده است. در طول این دوره تنفس، هیچ مالیاتی از بابت خالی ماندن واحدها مطالبه نخواهد شد.
اگر سازندهای بتواند اثبات کند که به دلیل رکود حاکم بر بازار و قیمتگذاری بر اساس عرف منطقه موفق به فروش نشده است، میتواند تمدید مهلت را از کارگروههای تخصصی مسکن درخواست کند. این انعطاف قانونی مانع از ورشکستگی سازندگان مسکن در دوران رکود معاملاتی میشود.
استراتژی پایانی
با پیادهسازی گامهای معرفیشده در این راهنما، شما میتوانید وضعیت بدهی مالیاتی املاک خود را مدیریت کنید. شفافیت اطلاعاتی سامانهها اجازه دور زدن قوانین را نمیدهد، اما بهرهگیری از ظرفیتهای اعتراضی ماده ۲۳۸ و ۲۴۴ قانون مالیاتهای مستقیم، حقوق تضییعشده مالکان را احیا خواهد کرد. ثبت سریع کدپستی در سامانه املاک و پیگیری وضعیت مطالبات در پنجره واحد مالیاتی، مانع از خسارات سنگین و انسداد اموال خواهد شد. در صورتی که برگه مطالبه سنگین دریافت کردهاید، بدون فوت وقت نسبت به ثبت اعتراض و پیگیری مدارک قانونی اقدام نمایید تا با کمترین هزینه، تکالیف قانونی ملک خود را به پایان برسانید.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه