
راهنمای ثبت نام و هزینه بیمه خویش فرما

اگر به عنوان فریلنسر، شاغل آزاد یا فردی بدون کارفرما نگران سابقه بازنشستگی هستید، بیمه تامین اجتماعی خویش فرما بهترین راهکار قانونی است. برای برقراری این پوشش، شما میتوانید بدون نیاز به کارگاه، قرارداد خود را بر اساس نرخهای مصوب منعقد کرده و حق بیمه ماهانه را بپردازید. این سیستم به شما استقلال کامل میدهد تا سوابق کاری خود را حفظ نمایید. استفاده هدفمند از بیمه خویش فرما تامین اجتماعی امنیت درمانی و مستمری بازنشستگی پایدار شما را تضمین خواهد کرد.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| انواع قرارداد خویشفرما |
| بیمه اختیاری تعهدات جامعتری مانند پروتز و کمک هزینه کفن و دفن را پوشش میدهد. |
| دامنه سنی و سوابق |
| افراد با ۱۰ سال سابقه واریز حق بیمه از بررسی شرط حداکثر سن معاف هستند. |
| تعهدات و استثنائات قانونی |
| به دلیل نبود کارفرما، ۳ درصد حق بیمه بیکاری دریافت نمیشود و حقوق بیکاری ندارد. |
| مهلتهای واریز ماهانه |
| تاخیر در پرداخت حتی به مدت یک روز فراتر از مهلت، قرارداد را لغو خواهد کرد. |
مبانی و تعریف بیمه خویش فرما تامین اجتماعی
توسعه بازار کسب و کارهای مستقل، مشاغل دیجیتال و خوداشتغالی سبب شد تا سازمان تامین اجتماعی برای افرادی که رابطه مزدبگیری با کارفرما ندارند، سازوکار ویژهای تعریف کند. افراد بدون نیاز به ارائه مدارک کارگاهی و بازرسیهای حضوری، مستقیما با سازمان بیمه تامین اجتماعی قرارداد میبندند. این ساختار به شاغلان امکان میدهد پیوستگی سوابق خدمتی خود را پس از قطع همکاری با کارگاههای سابق حفظ نمایند.
به عقیده مشاور سایت مشیرین، تکیه بر سازوکار انفرادی موجب افزایش کنترل متقاضی بر سرنوشت مستمری سالمندی میشود. شخص بیمهشده در این حالت تمامی بار مالی سهم کارگر و کارفرما را شخصا پرداخت میکند. از این رو تعهدات مالی و انضباط در پرداخت قبوض ماهیانه اهمیت دوچندانی پیدا میکند تا هیچ خللی در تداوم سوابق و اعتبارسنجی خدمات درمانی شخص و افراد تحت تکفل وی ایجاد نگردد.
انواع دستهبندی قراردادهای بیمه انفرادی و خویشفرما
قوانین موضوعه تامین اجتماعی پوششهای انفرادی را به دو شاخه اصلی یعنی بیمه اختیاری و بیمه صاحبان حرف و مشاغل آزاد تقسیم کردهاند. در بیمه اختیاری، مبنای قرارداد بر پوشش یکپارچه و کامل خدمات است در حالی که در مشاغل آزاد، متقاضی حق انتخاب بستههای حمایتی گوناگون با هزینههای متفاوت را دارد. شناخت این تمایزها پیش از ارسال تقاضا مانع از انتخاب اشتباه و تحمیل بار مالی نامتناسب خواهد شد.
گروههای مختلف اجتماعی نظیر هنرمندان، نویسندگان، اصناف بدون کارگر، مهندسان و برنامهنویسان فریلنسر میتوانند بر اساس نوع فعالیت و بودجه مالی ماهانه، یکی از این دو مدل را برگزینند. لازم به ذکر است که انتقال بین این دو نوع قرارداد در طول دوره بیمهپردازی با رعایت شرایط آییننامهای و پس از تسویه حسابهای قبلی امکانپذیر است.
تفاوت ماهوی بیمه اجباری کارگری با بیمه انفرادی
در بیمه اجباری کارگری، کارفرما مکلف است بر اساس ماده ۳۶ قانون تامین اجتماعی، لیست حقوق و دستمزد را به شعبه ارسال نماید و ۷ درصد سهم کارگر به همراه ۲۳ درصد سهم کارفرما و بیمه بیکاری واریز شود. کارفرمایان موظف به تهیه لیست بیمه تامین اجتماعی در مواعد قانونی هستند، اما در مدل انفرادی خود شخص متولی تمامی این تکالیف اداری است.
علاوه بر جنبههای اداری، در تعهدات کوتاهمدت نیز تفاوتهای ساختاری وجود دارد. به بیمهشدگان خویشفرما به دلیل فقدان کارفرما، غرامت دستمزد ایام بیماری، غرامت دستمزد ایام بارداری و مقرری بیمه بیکاری تعلق نمیگیرد. با این حال، امتیازاتی نظیر کمک هزینه ازدواج فرزندان بیمه شدگان تامین اجتماعی در صورت احراز سایر شرایط قانونی برای بیمهشدگان اختیاری در دسترس قرار دارد.
شرایط احراز و الزامات قانونی بیمه تامین اجتماعی خویش فرما
ورود به پوششهای انفرادی بیمه نیازمند تطبیق مشخصات متقاضی با شرایط سنی، سابقه پیشین و ارزیابیهای پزشکی سلامت است. عدم همپوشانی بیمهای با سایر صندوقهای بازنشستگی نظیر کشوری و لشکری از مهمترین شروط ورود محسوب میشود. کارشناسان شعب در بررسی اولیه هرگونه اشتغال رسمی همزمان را که ناقض اصول بیمه انفرادی باشد مورد پایش سیستمی قرار میدهند.
مشاور سایت مشیرین در تجربیات ارزیابی پروندهها بارها با رد درخواست متقاضیان به دلیل عدم آگاهی از شرایط سنی مواجه شده است. چنانچه فردی بدون توجه به سن واقعی تقاضای ثبت نام دهد، سیستم به شکل خودکار مانع از صدور شماره قرارداد میگردد. از این جهت بررسی دقیق جدول سوابق پیش از ثبت نهایی تقاضا در درگاه اینترنتی ضروری است.
محدودیتهای سنی و تبصرههای قانونی معافیت
حداقل سن مجاز برای ثبت قرارداد ۱۸ سال تمام و سقف سنی برای هر دو گروه آقایان و بانوان ۵۰ سال تمام است. چنانچه متقاضی در تاریخ ارائه تقاضا بیش از ۵۰ سال سن داشته باشد، پذیرش درخواست وی منوط به داشتن سابقه قبلی معادل مدت مازاد سنی خواهد بود. به عنوان مثال، فرد ۵۴ ساله نیازمند دارا بودن حداقل ۴ سال سابقه پرداخت حق بیمه معتبر در سیستم است.
قانونگذار برای افرادی که سوابق طولانیمدت دارند تسهیلات ویژهای پیشبینی کرده است. اگر متقاضی دارای حداقل ۱۰ سال سابقه بیمهپردازی قبلی در سازمان باشد، به کلی از قید حداکثر سن معاف خواهد بود. در چنین حالتی فرد میتواند حتی در سنین ۵۸ یا ۶۰ سالگی نیز قرارداد انفرادی منعقد نماید و سابقه خود را تا رسیدن به بازنشستگی تکمیل کند.
قوانین معاینات پزشکی بدو ورود و طب کار
ارزیابی سلامت جسمانی و روانی متقاضی از طریق ارجاع به کمیسیونهای پزشکی سازمان جهت پیشگیری از ریسکهای ازکارافتادگی پیشین انجام میگیرد. با این حال، چنانچه متقاضی در تاریخ ارائه تقاضا دارای حداقل یک سال سابقه پرداخت حق بیمه پیوسته باشد و از زمان قطع آخرین بیمه وی بیش از ۹ ماه سپری نشده باشد، از انجام معاینات طب کار معاف خواهد بود.
در صورتی که وقفه بیمهای بیش از ۹ ماه باشد، انجام آزمایشات بالینی و معاینه پزشک معتمد الزامی است. اگر در این معاینات متقاضی دچار نقص عضو یا بیماری حاد غیرقابل درمان تشخیص داده شود، تعهدات مربوط به ازکارافتادگی ناشی از آن بیماری خاص در مفاد قرارداد استثنا خواهد شد تا تعادل منابع مالی صندوق بیمه حفظ شود.
«ماده ۲۸ قانون تامین اجتماعی مصوب تیرماه ۱۳۵۴: منابع مالی سازمان از طریق حق بیمه، درآمدهای حاصل از وجوه و ذخایر و اموال سازمان و وجوه حاصل از خسارات و جریمههای نقدی و هدایا و کمکها تامین میگردد. حق بیمه سهم بیمهشدگان اختیاری و صاحبان حرف و مشاغل آزاد بر اساس درصدهای مصوب هیاتمدیره سازمان و از ماخذ دستمزد توافقشده تعیین و وصول میشود.»
هزینه بیمه تامین اجتماعی خویش فرما در سال جاری
محاسبه هزینه بیمه تامین اجتماعی خویش فرما بر پایه دو مولفه اصلی شامل حداقل دستمزد روزانه کارگران مصوب شورای عالی کار و درصد نرخ بیمه انتخابی صورت میگیرد. متقاضیان این اختیار را دارند که دستمزد مبنای پرداخت خود را بین حداقل دستمزد قانونی تا حداکثر دستمزد مجاز سالانه انتخاب نمایند. افزایش دستمزد پرداختی در سالهای پایانی بیمهپردازی تاثیر مستقیمی بر رقم مستمری سالمندی بر جای میگذارد.
به منظور کمک به تصمیمگیری بهتر، جدول زیر به عنوان یک راهنمای تحلیلی و مقایسهای تدوین شده است تا ابعاد فنی، نرخها و تعهدات انواع قراردادهای انفرادی را به تفکیک پوششهای درمانی و بازنشستگی پیش روی شما قرار دهد.
| نوع بیمه انفرادی | نرخ بیمه انتخابی | تعهدات اصلی پوشش | وضعیت هزینه درمان | جامعه هدف متقاضیان |
|---|---|---|---|---|
| مشاغل آزاد پایه | ۱۲ درصد دستمزد مبنا | بازنشستگی و فوت پس از سن بازنشستگی | پرداخت سرانه درمان مجزا به ازای هر نفر | جوانان مجرد و افراد دارای پوشش درمان خانواده |
| مشاغل آزاد میانرده | ۱۴ درصد دستمزد مبنا | بازنشستگی و فوت قبل و بعد از بازنشستگی | پرداخت سرانه درمان مجزا به ازای هر نفر | افراد سرپرست خانوار با دغدغه بازماندگان |
| مشاغل آزاد جامع | ۱۸ درصد دستمزد مبنا | بازنشستگی، فوت و ازکارافتادگی کلی غیرناشی از کار | پرداخت سرانه درمان مجزا به ازای هر نفر | مشاغل آزاد مستقل با نیاز به پوشش ازکارافتادگی |
| بیمه اختیاری انفرادی | ۲۷ درصد دستمزد مبنا | بازنشستگی، فوت، ازکارافتادگی، کفن و دفن و پروتز | درمان کامل رایگان بدون سرانه مجزا | افراد جویای پوشش کامل درمانی و سنوات پایدار |
تحلیل نرخهای سهگانه در قراردادهای مشاغل آزاد
نرخ ۱۲ درصد پایینترین بار مالی را برای متقاضی به همراه دارد اما باید توجه داشت که در صورت فوت بیمهشده قبل از احراز سن بازنشستگی، مستمری به بازماندگان تعلق نخواهد گرفت. نرخ ۱۴ درصد این نقص بزرگ را برطرف ساخته و در صورت فوت متقاضی در طول دوران بیمهپردازی، بازماندگان واجد شرایط تحت حمایت مستمری ماهانه قرار میگیرند.
نرخ ۱۸ درصد به عنوان کاملترین بسته در شاخه حرف و مشاغل آزاد، علاوه بر فوت و بازنشستگی، خطرات ناشی از بیماریها یا حوادث منجر به ازکارافتادگی کلی را پوشش میدهد. در صورتی که فرد حداقل ۶۶ درصد از توانایی کار خود را از دست بدهد، کمیسیون پزشکی ماده ۹۱ برای وی مستمری ازکارافتادگی برقرار میسازد که یک چتر حمایتی بسیار ضروری به شمار میرود.
محاسبه هزینه سرانه درمان و پوشش افراد تحت تکفل
در بیمه صاحبان حرف و مشاغل آزاد و همچنین طرحهای جانبی مانند بیمه زنان خانه دار تامین اجتماعی، حق درمان در قالب درصدهای انتخابی گنجانده نشده است. متقاضی در صورت نیاز به استفاده از بیمارستانها و مراکز درمانی ملکی یا طرف قرارداد، باید حق سرانه درمان مصوب هیات دولت را به ازای خود و هر یک از افراد تحت تکفل پرداخت نماید.
سرانه درمان مبلغی ثابت برای هر نفر در ماه است که سالانه تغییر میکند. پس از انتخاب درمان و پرداخت سرانه، افراد میتوانند بدون نیاز به ارایه اسناد کاغذی و با بهرهگیری از زیرساختهای نوین مانند نسخه الکترونیک بیمه تامین اجتماعی، از داروها و خدمات پاراکلینیکی با تعرفههای دولتی استفاده کنند.
نحوه ثبت نام اینترنتی بیمه خویش فرما تامین اجتماعی
سازمان تامین اجتماعی به منظور کاهش مراجعات حضوری و تسریع فرآیندهای اداری، کلیه مراحل درخواست، استعلام سوابق و عقد قرارداد را دیجیتالی نموده است. نحوه ثبت نام اینترنتی بیمه خویش فرما تامین اجتماعی به نحوی طراحی شده که بیمهشده ظرف چند دقیقه میتواند مراحل اداری را به سرانجام برساند و شناسه قبض پرداختی دریافت کند.
فرآیند آنلاین امکان بررسی سوابق تجمیعی را پیش از تایید نهایی فراهم میسازد. به یاد داشته باشید که هرگونه مغایرت در اطلاعات هویتی و شماره ملی باید پیش از انعقاد قرارداد اصلاح شود تا در محاسبات تاریخ شمول بیمه و فیشهای پرداختی خطای نرمافزاری به وجود نیاید.
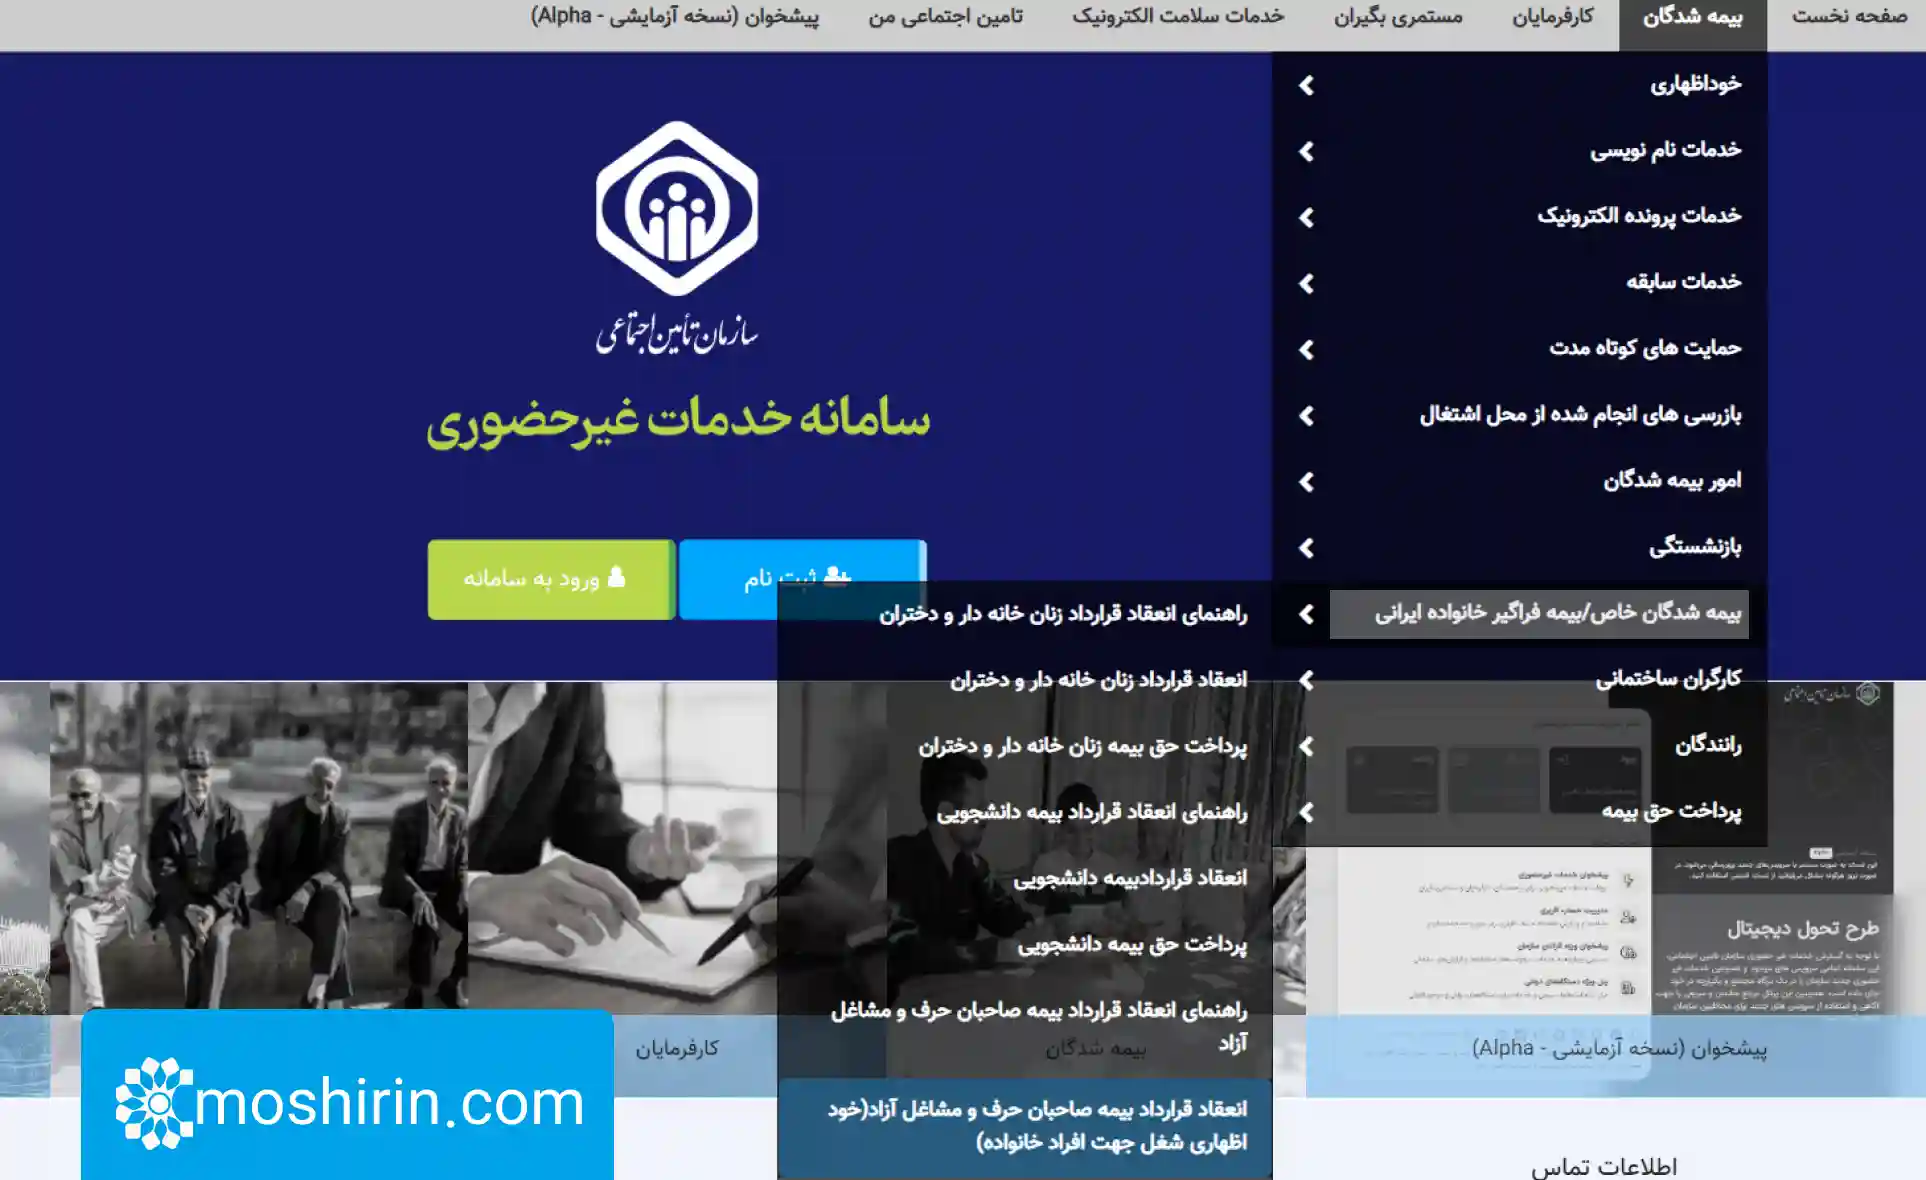
مراحل ایجاد حساب کاربری در سامانه خدمات غیرحضوری
برای شروع مراحل ثبت، متقاضی باید به سایت ثبت نام بیمه خویش فرما تامین اجتماعی به آدرس رسمی eservices.tamin.ir مراجعه نماید. چنانچه قبلا در سامانه نامنویسی نکردهاید، با وارد کردن کدملی و شماره تلفن همراه به نام شخص متقاضی، حساب کاربری تایید و گذرواژه اختصاصی صادر میگردد.
پس از ورود موفق، سیستم مشخصات شناسنامهای و سوابق گذشته را بازیابی میکند. متقاضی در این مرحله میتواند با مراجعه به بخش مشاهده سوابق بیمه تامین اجتماعی با کد ملی از دقیق بودن روزهای کارکرد گذشته، عناوین شغلی ثبت شده در کارگاههای قبلی و عدم وجود خلا بیمهای غیرمجاز مطمئن شود تا محاسبات سن و سابقه به درستی انجام گیرد.
فرآیند انتخاب شعبه، تعیین دستمزد و انعقاد قرارداد
از منوی اصلی سایت، متقاضی به بخش «بیمهشدگان» و سپس زیرمنوی «بیمههای خاص» رفته و متناسب با شرایط شخصی، گزینه «انعقاد قرارداد بیمه اختیاری» یا «انعقاد قرارداد بیمه صاحبان حرف و مشاغل آزاد» را انتخاب مینماید. در این مرحله، سیستم شرایط سنی و سابقه فرد را ارزیابی و استعلام میکند.
سپس نوبت به انتخاب شعبه بیمهای متناسب با محل سکونت، تعیین نرخ درخواستی و مشخص نمودن دستمزد مبنای پرداخت میرسد. در صورتی که فرد مشمول معافیت پزشکی باشد، بلافاصله متن قرارداد تولید شده و با تایید امضای الکترونیکی و پذیرش تعهدات، شماره قرارداد اختصاصی در پرونده ثبت میشود.
اشتباه رایج در مواعد پرداخت حق بیمه و ابطال قرارداد
یک تصور غلط شایع این است که تاخیر در پرداخت حق بیمه انفرادی تنها منجر به تعلق جریمه دیرکرد نقدی میشود. بر اساس ماده ۷ آییننامه اجرایی، مهلت پرداخت حق بیمه هر ماه حداکثر تا آخرین روز دو ماه بعد خواهد بود. در صورت عدم پرداخت در این بازه، قرارداد بیمه از تاریخ انقضای مهلت ملغی گردیده و تمدید مجدد آن مستلزم ارائه تقاضای جدید، تسویه دیون و احتمالا طی مجدد کمیسیون پزشکی است.
صدور برگ پرداخت آنلاین و روشهای واریز حق بیمه
پس از ثبت قرارداد، متقاضی به بخش صدور برگ پرداخت اینترنتی هدایت میشود. شما میتوانید فیش بیمه را برای بازه زمانی یکماهه یا تا پایان دوره ششماهه به صورت یکجا صادر کنید. شناسه قبض و شناسه پرداخت توسط سیستم ایجاد شده و امکان پرداخت آنی از طریق تمامی درگاههای بانکی عضو شبکه شتاب مهیا است.
واریز سر موعد حق بیمه باعث تداوم استحقاق درمان بر روی کد ملی شده و هرگونه قطعی خدمات درمانی را منتفی میسازد. کارشناسان ما همواره پیشنهاد میکنند پرداخت را به روزهای پایانی ماه موکول نکنید تا در صورت بروز قطعیهای ناخواسته اینترنت یا اختلالات بانکی، ریسک لغو قرارداد به وجود نیاید.
شرایط بازنشستگی بیمه خویش فرما تامین اجتماعی
هدف نهایی از تحمل هزینههای ماهانه و تداوم پرداخت حق بیمه، دستیابی به یک حقوق بازنشستگی مطمئن و بدون دغدغه در سنین کهنسالی است. شرایط بازنشستگی بیمه خویش فرما تامین اجتماعی بر اساس مواد ۷۲ تا ۷۶ قانون تامین اجتماعی سنجیده میشود و تفاوت بنیادینی از حیث جدول سنی و حداقل سنوات لازم با بیمههای اجباری ندارد.
تیم مشاوران مشیرین به متقاضیان یادآور میشوند که سوابق بیمه اختیاری و مشاغل آزاد ارزش ریالی و حقوقی برابری با سوابق کارگری در محاسبه سالهای خدمت دارند. ترکیب این سوابق با سنوات کارگاهی در نهایت یک سابقه تجمیعی معتبر برای صدور حکم بازنشستگی به شمار میآید.
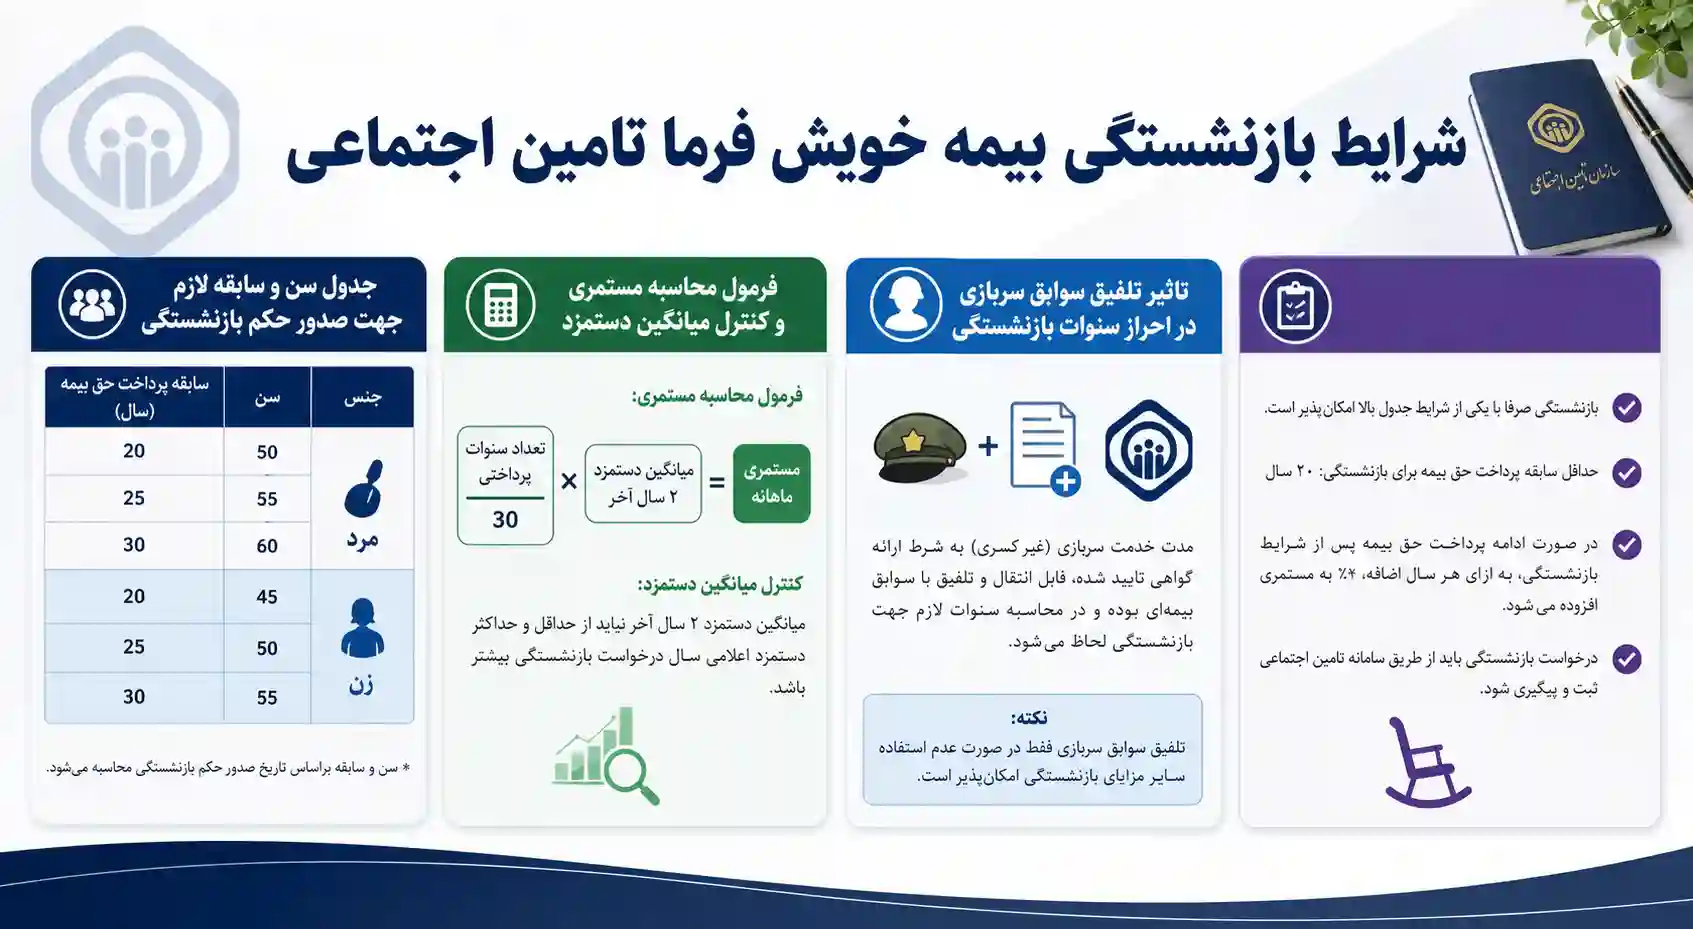
جدول سن و سابقه لازم جهت صدور حکم بازنشستگی
مردان در سن ۶۰ سالگی با داشتن حداقل ۲۰ سال سابقه و زنان در سن ۵۵ سالگی با ۲۰ سال سابقه میتوانند با دریافت ۳۰ روز حقوق بازنشسته شوند. همچنین در صورت رسیدن به سنین مذکور، چنانچه سابقه بین ۱۰ تا ۱۹ سال باشد، مستمری بر اساس تعداد سالهای واریزی پرداخت خواهد شد که به آن مستمری متناسب با سنوات میگویند.
قانونگذار راهکارهای دیگری را نیز برای بازنشستگی زودتر از موعد تعیین کرده است. آقایان در سن ۵۰ سالگی و بانوان در سن ۴۵ سالگی با ارائه ۳۰ سال سابقه پرداخت حق بیمه میتوانند حکم خود را دریافت کنند. همچنین افرادی که مجموع سوابق بیمهای آنها به ۳۵ سال تمام برسد، بدون هیچ محدودیت سنی و در هر سنی مجاز به تقاضای بازنشستگی کامل هستند.
فرمول محاسبه مستمری و کنترل میانگین دستمزد
مستمری بازنشستگی طبق فرمول قانونی عبارت است از یکسیام متوسط دستمزد ضرب در سنوات پرداخت حق بیمه. متوسط دستمزد نیز از مجموع دستمزدهای مبنای پرداخت حق بیمه در دو سال آخر منتهی به بازنشستگی تقسیم بر ۲۴ ماه به دست میآید. بنابراین افزایش قانونی دستمزد انتخابی در دو سال پایانی نقش حیاتی در تعیین مستمری خواهد داشت.
باید دقت نمود که افزایش غیرمتعارف دستمزد در سالهای آخر مشمول ماده ۳۱ قانون برنامه پنجم و احکام دائمی توسعه میشود و در صورتی که جهش دستمزد خارج از روال طبیعی و بخشنامههای سنواتی باشد، میانگین ۵ سال آخر مبنا قرار خواهد گرفت تا از تضییع حقوق منابع عمومی پیشگیری شود.
تاثیر تلفیق سوابق سربازی در احراز سنوات بازنشستگی
آقایانی که در دوره جوانی خدمت نظام وظیفه را به اتمام رساندهاند، میتوانند مدت خدمت سربازی خود را به سابقه بیمه تامین اجتماعی ضمیمه کنند. این اقدام به ویژه برای افرادی که در آستانه بازنشستگی قرار دارند و برای تکمیل سابقه نیازمند یک تا دو سال زمان هستند، یک فرصت طلایی و راهبردی به شمار میرود.
متقاضیان میتوانند با مراجعه به سامانههای غیرحضوری نسبت به محاسبه خرید بیمه سربازی تامین اجتماعی اقدام نموده و مبلغ محاسبهشده را به صورت نقد یا اقساط بپردازند تا بلافاصله دو سال به مجموع سنوات بیمهای خویشفرما افزوده گردد و زمان بازنشستگی تسریع شود.
نکات کلیدی برای بازنشستگی در بیمه خویش فرما
پیش از اتخاذ تصمیم برای واریز حق بیمه به شیوه انفرادی، آگاهی از سناریوهای کاربردی، پاسخ به ابهامات متداول و مقایسه مزایا و معایب این روش بیمهای نسبت به سایر روشها ضرورت دارد. بیمهشدگان باید بدانند که نحوه مدیریت مالی این قراردادها تاثیر مستقیمی بر آینده رفاهی آنها خواهد گذاشت.
در این راستا، مشاوران حوزه کار و تامین اجتماعی توصیههای فنی ارزندهای ارائه دادهاند که رعایت آنها از بروز زیانهای سنگین جلوگیری میکند. در ادامه به بررسی یک سناریوی واقعی، مقایسه با سایر صندوقها و تشریح تعهدات فوت و ازکارافتادگی میپردازیم.
سناریوی مقایسه انتخاب نرخ مشاغل آزاد برای یک فریلنسر ۳۵ ساله
فرض کنید یک طراح گرافیک ۳۵ ساله قصد دارد برای اولین بار خود را بیمه کند. اگر نرخ ۱۲ درصد را انتخاب کند، کمترین پرداختی ماهانه را خواهد داشت اما در صورت بروز حادثه منجر به فوت پیش از ۶۰ سالگی، همسر و فرزندانش از مستمری محروم خواهند شد. چنانچه نرخ ۱۸ درصد را انتخاب کند و سرانه درمان خود را نیز بپردازد، با پرداخت مبلغی بیشتر، از روز اول قرارداد تحت پوشش فوت، ازکارافتادگی کلی ناشی از سانحه و خدمات درمانی قرار میگیرد. تحلیل تخصصی نشان میدهد که برای افراد متاهل و دارای فرزند، انتخاب نرخ ۱۲ درصد یک ریسک بسیار خطرناک است و نرخهای ۱۴ یا ۱۸ درصد حاشیه امنیت پایدار ایجاد میکنند.
وضعیت تعهدات فوت و بازماندگان در قراردادهای انفرادی
در صورتی که بیمهشده مشاغل آزاد با نرخهای ۱۴ و ۱۸ درصد یا بیمهشده اختیاری با نرخ ۲۷ درصد فوت نماید، مستمری بازماندگان طبق مواد ۸۱ تا ۸۳ قانون تامین اجتماعی به همسر دائم، فرزندان دختر مجرد و فاقد شغل، فرزندان پسر زیر ۲۰ سال (یا دانشجو) و والدین تحت تکفل پرداخت خواهد شد. سهم همسر ۵۰ درصد و سهم هر فرزند ۲۵ درصد از مستمری استحقاقی متوفی خواهد بود.
در بیمه اختیاری، علاوه بر برقراری مستمری ماهانه برای بازماندگان، هزینه کفن و دفن نیز بر اساس تعرفههای مصوب سالانه به خانواده متوفی پرداخت میگردد تا هزینههای تدفین و مراسم اولیه جبران شود.
امکان انتقال سوابق بین بیمه کارگری و بیمه انفرادی
یکی از بزرگترین دغدغههای کارجویان، قطع همکاری با شرکتها و تبدیل بیمه اجباری به بیمه انفرادی است. سوابق کارگری و بیمه خویشفرما کاملا همارز بوده و در پایگاه داده سازمان تامین اجتماعی بدون هیچ افتی تجمیع میشوند. هر فرد میتواند در صورت بیکاری بلافاصله قرارداد انفرادی منعقد کند تا هیچ فاصلهای در سوابق ایجاد نشود.
همچنین در صورتی که فرد بیمهشده انفرادی مجددا در یک کارگاه مشمول قانون کار استخدام شود، نیازی به ابطال دستی قرارداد خویشفرما نیست؛ با ارسال اولین لیست بیمه از سوی کارفرمای جدید، قرارداد خویشفرما به طور خودکار معلق شده و بیمه اجباری جایگزین آن خواهد شد.
بررسی معایب و محدودیتهای بیمه انفرادی
با وجود مزایای متعدد، بیمه خویشفرما دارای محدودیتهایی است که باید در محاسبات شخصی لحاظ گردد. عدم پرداخت ۳ درصد بیمه بیکاری از سوی سازمان به معنای محرومیت از مقرری بیکاری در ایام رکود شغلی است. همچنین تعهداتی نظیر کمکهزینه ایام بارداری و غرامت روزهای بیماری برای مشاغل آزاد پرداخت نمیشود.
علاوه بر این، در قوانین مشاغل سخت و زیانآور، بیمهشدگان خویشفرما به دلیل فقدان رابطه کارگری و کارفرمایی مشمول بازنشستگی با ۲۰ سال سابقه متوالی کارهای سخت نخواهند شد و الزاما باید بر اساس سنین و سنوات عادی بازنشسته گردند.
راهنمای اختصاصی و مشاوره تخصصی قوانین تامین اجتماعی
پیچیدگیهای آییننامههای اجرایی، تغییرات مکرر در بخشنامههای دستمزدی و چالشهای حقوقی مرتبط با ادغام سوابق نیازمند تحلیل کارشناسی پروندهها است. هرگونه تصمیم اشتباه در انتخاب نوع بیمه یا تعیین دستمزد در سالهای حساس بازنشستگی میتواند مبالغ قابل توجهی از مستمری قانونی شما را کاهش دهد.
کارشناسان مجرب در حوزه روابط کار و تامین اجتماعی میتوانند وضعیت دقیق سوابق شما را ارزیابی کرده و بهترین استراتژی بیمهپردازی را پیش روی شما قرار دهند. به عنوان مثال، هموطنان ساکن در استان سمنان جهت بررسی پروندههای پیچیده کارگاهی و بازنشستگی پیش از موعد میتوانند از خدمات تخصصی مشاوره بیمه تامین اجتماعی سمنان استفاده نمایند تا با تسلط کامل بر مواد قانونی، بیشترین بهرهوری را از سوابق خود به دست آورند.
استراتژی نهایی
پوشش بیمهای یک سرمایهگذاری بلندمدت و استراتژیک برای محافظت از سلامت و تامین معیشت در دوران بازنشستگی است. اگر دارای سابقه قبلی هستید و نیازمند یک چتر درمانی گسترده بدون پرداخت مبالغ مازاد سرانه میباشید، بیمه اختیاری با نرخ ۲۷ درصد بهترین انتخاب ممکن خواهد بود. در مقابل، چنانچه به دنبال مدیریت هزینههای ماهانه هستید و پوشش درمانی مکمل دارید، بیمه مشاغل آزاد با نرخهای ۱۲ یا ۱۴ درصد گزینهای اقتصادی و منعطف به شمار میرود.
پیشنهاد ما این است که پیش از پایان ماه جاری، با ورود به درگاه خدمات الکترونیک سازمان تامین اجتماعی سوابق خود را استعلام کرده و با انتخاب هوشمندانه نوع قرارداد، از اتلاف سالهای جوانی خود جلوگیری نمایید. تداوم و نظم در پرداخت قبوض ماهانه، رمز اصلی بهرهمندی از حداکثر مزایای قانونی در سنین سالمندی است.
نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه