
راهنمای جامع و کاربردی بیمه تامین اجتماعی

پوشش چتر حمایتی قانون کار و حفظ امنیت شغلی، دغدغه بنیادین و روزمره میلیونها کارگر، کارمند و کارفرمای ایرانی است. آشنایی عمیق با خدمات بیمه تامین اجتماعی به شما این امکان را میدهد تا حقوق قانونی خود را به طور کامل بشناسید و در مواجهه با بیماری، ازکارافتادگی و دوران کهنسالی آرامش خاطر داشته باشید. امروزه دسترسی ۲۴ ساعته و بدون وقفه به خدمات متنوع بیمهای از طریق سایت بیمه تامین اجتماعی سبب شده است تا مراجعات فیزیکی به شعب به حداقل برسد و شفافیت در امور بیمهپردازی محقق شود. اگر میخواهید با تمام رویههای ثبتی، انواع قراردادها و فرمولهای محاسبه مستمری آشنا شوید، این راهنمای جامع تمام جزییات را پیش روی شما میگذارد.
راهنمای جامع کاربری سامانه و اصول بنیادی بیمه اجتماعی
سازمان تامین اجتماعی کشور به عنوان محوریترین رکن نظام رفاه اجتماعی، وظیفه برقراری عدالت در دسترسی به پوششهای درمانی، غرامتهای شغلی و حقوق بازنشستگی را ایفا میکند. این سازمان بر پایه الگوی تعادل منابع و مصارف پایهگذاری شده و منابع نقدی آن به صورت مستقیم از طریق وصول حق بیمه ماهانه کارفرمایان و بیمهشدگان تامین میگردد. آشنایی با منطق حقوقی و اداری حاکم بر این نهاد، از تضییع حق بیمه شما در کارگاهها جلوگیری میکند و سبب میشود تا بتوانید با بینش کامل، سوابق خود را مدیریت نمایید.
ورود فناوری اطلاعات به بدنه اجرایی این سازمان، بستری کارآمد برای پیگیری تمام فرایندهای اداری فراهم کرده است. بیمهشدگان میتوانند بدون نیاز به حضور در کارگزاریها، از هر کجای کشور پرونده بیمهای خود را بازبینی کنند، نواقص اطلاعاتی را ویرایش نمایند و اعتراضات خود را در سامانههای تخصصی به ثبت برسانند. این سطح از شفافیت سازمانی، تعارضات تاریخی میان کارگر و کارفرما را به شکل چشمگیری کاهش داده و احقاق حق را در مراجع رسیدگی تسهیل کرده است.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| پوشش اجباری |
| قصور کارفرما در ارسال لیست یا پرداخت وجه مانع ایفای تعهدات سازمان در قبال کارگر نمیشود. |
| پوششهای خویشفرما و خاص |
| مسئولیت صفر تا صد پرداخت منظم و به موقع اقساط ماهانه بر عهده شخص متقاضی است. |
| سامانه خدمات غیرحضوری |
| احراز هویت پیامکی تنها از طریق شماره تلفن همراه متعلق به شخص کد ملی متقاضی امکانپذیر است. |
توسعه زیرساختهای الکترونیک در دهه جاری، بسیاری از موانع دیوانسالاری سنتی را محو کرده است. امروزه صدور مفاصاحساب پروژههای پیمانکاری ماده ۳۸، محاسبه خسارتها و حتی شرکت در جلسات هیاتهای بدوی تشخیص مطالبات با سرعت بسیار بالاتری نسبت به سالهای گذشته پیگیری میشود. این تحول عظیم دیجیتال، شفافیت مالی و دقت آماری سازمان را به استانداردهای بینالمللی نزدیک کرده است.
انواع بیمه تامین اجتماعی و تفاوت آن ها
برای درک عمیقتر از جایگاه این نهاد رفاهی، باید ابتدا تحلیل کنیم که بنیاد حقوقی و ماهیت اقتصادی بیمه چیست و چه مرزبندیهایی با سایر نظامهای بازنشستگی نظیر صندوق کشوری یا لشکری دارد. بیمه اجتماعی در حقیقت سازوکار جمعآوری مبالغ اندک خرد از جمعیت کثیر شاغلین برای جبران هزینههای هنگفت ناشی از حوادث پیشبینینشده، بیماریهای صعبالعلاج و سالخوردگی است. این فرایند نوعی همبستگی اجتماعی پایدار را رقم میزند که چتر نجات اقشار آسیبپذیر به حساب میآید.
در نظامهای بیمهای کشور، علاوه بر کارگران کارگاههای صنعتی و بازرگانی، شاغلین مناطق روستایی و بخشهای کشاورزی نیز از امکانات حمایتی تحت عنوان بیمه روستایی و عشایری استفاده میکنند. این امر تنوع ساختار تامین رفاه را در سراسر جغرافیا کشور نمایان میسازد و به همگان امکان میدهد تا با حداقل آورده مالی، آینده مستمری خود را تضمین نمایند.
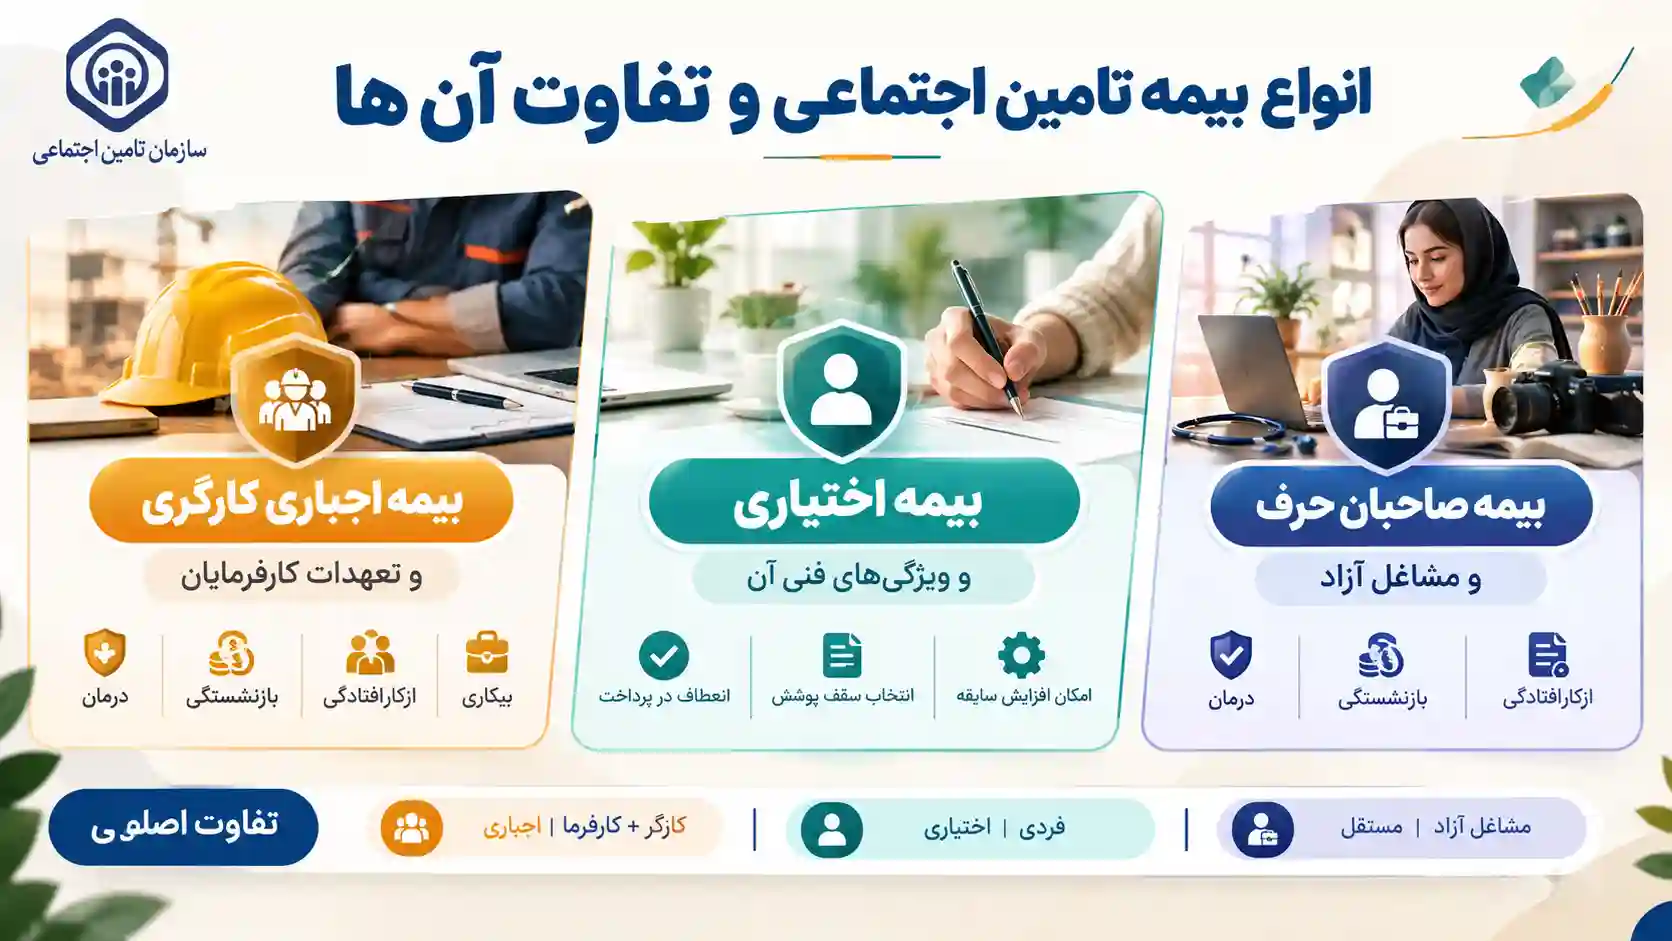
بیمه اجباری کارگری و تعهدات کارفرمایان
بر اساس نص صریح ماده ۱۴۸ قانون کار و ماده ۳۶ قانون تامین اجتماعی، هر شخصی که در ازای دریافت مزد یا حقوق تحت نظارت شخص دیگری به کار اشتغال دارد، مشمول بیمه اجباری است. کارفرما مکلف است لیست کارکنان شاغل را تا پایان آخرین روز ماه بعد به همراه وجه سهم کارگر و کارفرما ارسال نماید. در صورتی که کارفرما از ارسال لیست استنکاف ورزد، بازرسان سازمان با استناد به ماده ۴۷ قانون حق دارند به کارگاه مراجعه کرده و بر مبنای دفاتر مالی و بازرسی میدانی، حق بیمه کارگران را به صورت قهری مطالبه کنند.
نرخ کل حق بیمه اجباری معادل ۳۰ درصد از مجموع حقوق، اضافه کاری، حق مسکن و بن کارگری مشمول است. از این میزان، ۲۰ درصد را کارفرما میپردازد، ۳ درصد را دولت به عنوان سهم بیمه بیکاری تقبل میکند و تنها ۷ درصد از فیش حقوقی کارگر کسر میگردد. این جامعترین و غنیترین نوع پوشش بیمهای در سراسر کشور است که تمام خدمات درمانی و تعهدات نقدی را بدون دریافت مبالغ اضافی به بیمهشده عرضه میدارد.
بیمه اختیاری و ویژگیهای فنی آن
بیمه اختیاری گزینهای ایدهآل برای کسانی است که پس از قطع همکاری با کارگاههای رسمی، تمایلی به توقف سوابق بازنشستگی خود ندارند. طبق ضوابط اجرایی، متقاضی این نوع پوشش باید حداقل ۳۰ روز سابقه واریز حق بیمه قبلی داشته باشد و سن وی در زمان تقاضا از ۵۰ سال تمام تجاوز نکند. اگر سن متقاضی بیش از ۵۰ سال باشد، باید معادل مازاد سنی خود سابقه بیمهای داشته باشد تا درخواست وی در سیستم ثبت گردد.
نرخ حق بیمه اختیاری ۲۷ درصد از دستمزد انتخابی متقاضی تعیین شده است. این ۲۷ درصد مواردی چون ازکارافتادگی کلی، فوت، بازنشستگی و خدمات درمانی را بدون کسر فرانشیز در مراکز ملکی پوشش میدهد. تنها تعهدی که در بیمه اختیاری پرداخت نمیشود، غرامت ایام بارداری، مقرری بیمه بیکاری و تعهدات ناشی از حوادث ناشی از کار است، زیرا رابطه کارگری و کارفرمایی در این مدل وجود ندارد.
بیمه صاحبان حرف و مشاغل آزاد
تمامی افرادی که دارای پروانه کسب، مجوز کارشناس رسمی، عضویت در سازمان نظام مهندسی، دفاتر وکالت یا کسبوکارهای شخصی هستند، میتوانند در قالب بیمه صاحبان حرف و مشاغل آزاد زیر چتر حمایتهای اجتماعی قرار گیرند. این طرح منعطف دارای سه نرخ ۱۲، ۱۴ و ۱۸ درصد است که بیمهشده متناسب با توان اقتصادی و اولویتهای شخصی خود یکی از آنها را برمیگزیند.
در نرخ ۱۲ درصد، فرد تنها از پوشش بازنشستگی و فوت پس از بازنشستگی بهرهمند میشود. نرخ ۱۴ درصد شامل بازنشستگی و فوت قبل و بعد از بازنشستگی است، در حالی که نرخ ۱۸ درصد بالاترین تعهد را ارایه داده و ازکارافتادگی کلی را نیز شامل میشود. در تمام این سه نرخ، هزینه درمان به صورت سرانه نقدی جداگانه به ازای هر نفر محاسبه و در فیش ماهانه اعمال میگردد.
«سازمان تامین اجتماعی مکلف است بر اساس قانون، کلیه کارگران و حقوقبگیران مشمول قانون کار را تحت پوشش تعهدات قانونی خویش اعم از خدمات درمانی، مستمری بازنشستگی، ازکارافتادگی و غرامت دستمزد ایام بیماری قرار دهد.»
ورود و احراز هویت در سامانه بیمه تامین اجتماعی
پلتفرم الکترونیک یکپارچه، تحولی در شیوه تعامل بیمهشدگان با شعب سازمان ایجاد نموده است. کلیه سامانههای قدیمی نظیر سایت سمت و پرتالهای پراکنده گذشته اکنون در یک آدرس واحد متمرکز شدهاند. برای ورود امن به درگاه خدمات، تطبیق مشخصات هویتی ارائهشده با پایگاه اطلاعات سازمان ثبت احوال کشور و شاهکار وزارت ارتباطات انجام میپذیرد تا امکان جعل یا سوءاستفاده از هویت دیگران به صفر برسد.
پیش از هر اقدامی، متقاضی باید یک شماره سیمکارت معتبر که سند مالکیت آن رسما به نام کد ملی خودش ثبت گردیده در اختیار داشته باشد. در غیر این صورت، پیامک فعالسازی حساب ارسال نخواهد شد و مراحل ورود مسدود میگردد. این ضابطه جهت حفاظت از سوابق شخصی و حریم خصوصی بیمهشدگان اعمال شده است.
گامهای گامبهگام ثبت نام کاربران در درگاه آنلاین
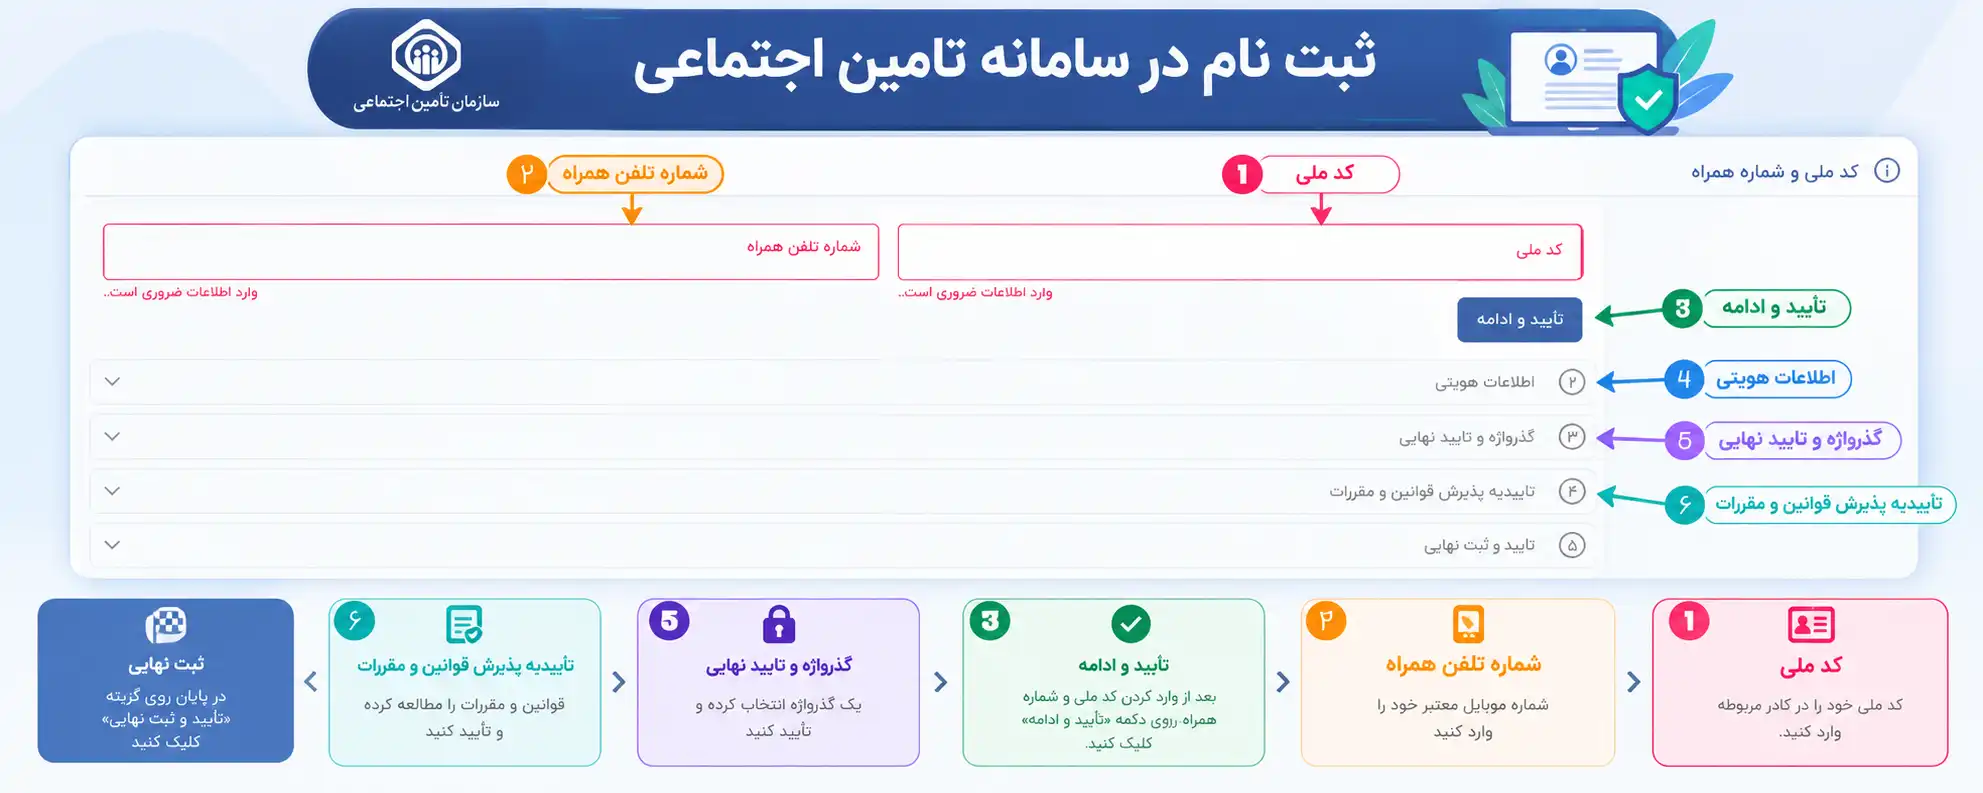
برای ایجاد حساب کاربری در سامانه بیمه تامین اجتماعی به آدرس https://account.tamin.ir/auth/login، کافی است به صفحه اصلی درگاه مراجعه کرده و بر روی دکمه ثبتنام کلیک کنید. در صفحه نخست، کدملی ده رقمی و شماره تلفن همراه وارد میشود. پس از ارسال کد تاییدیه یکبارمصرف پیامکی، سیستم از شما میخواهد که یک کلمه عبور قوی شامل حداقل ۸ کاراکتر و ترکیبی از حروف بزرگ و کوچک لاتین، اعداد و نشانهها انتخاب نمایید.
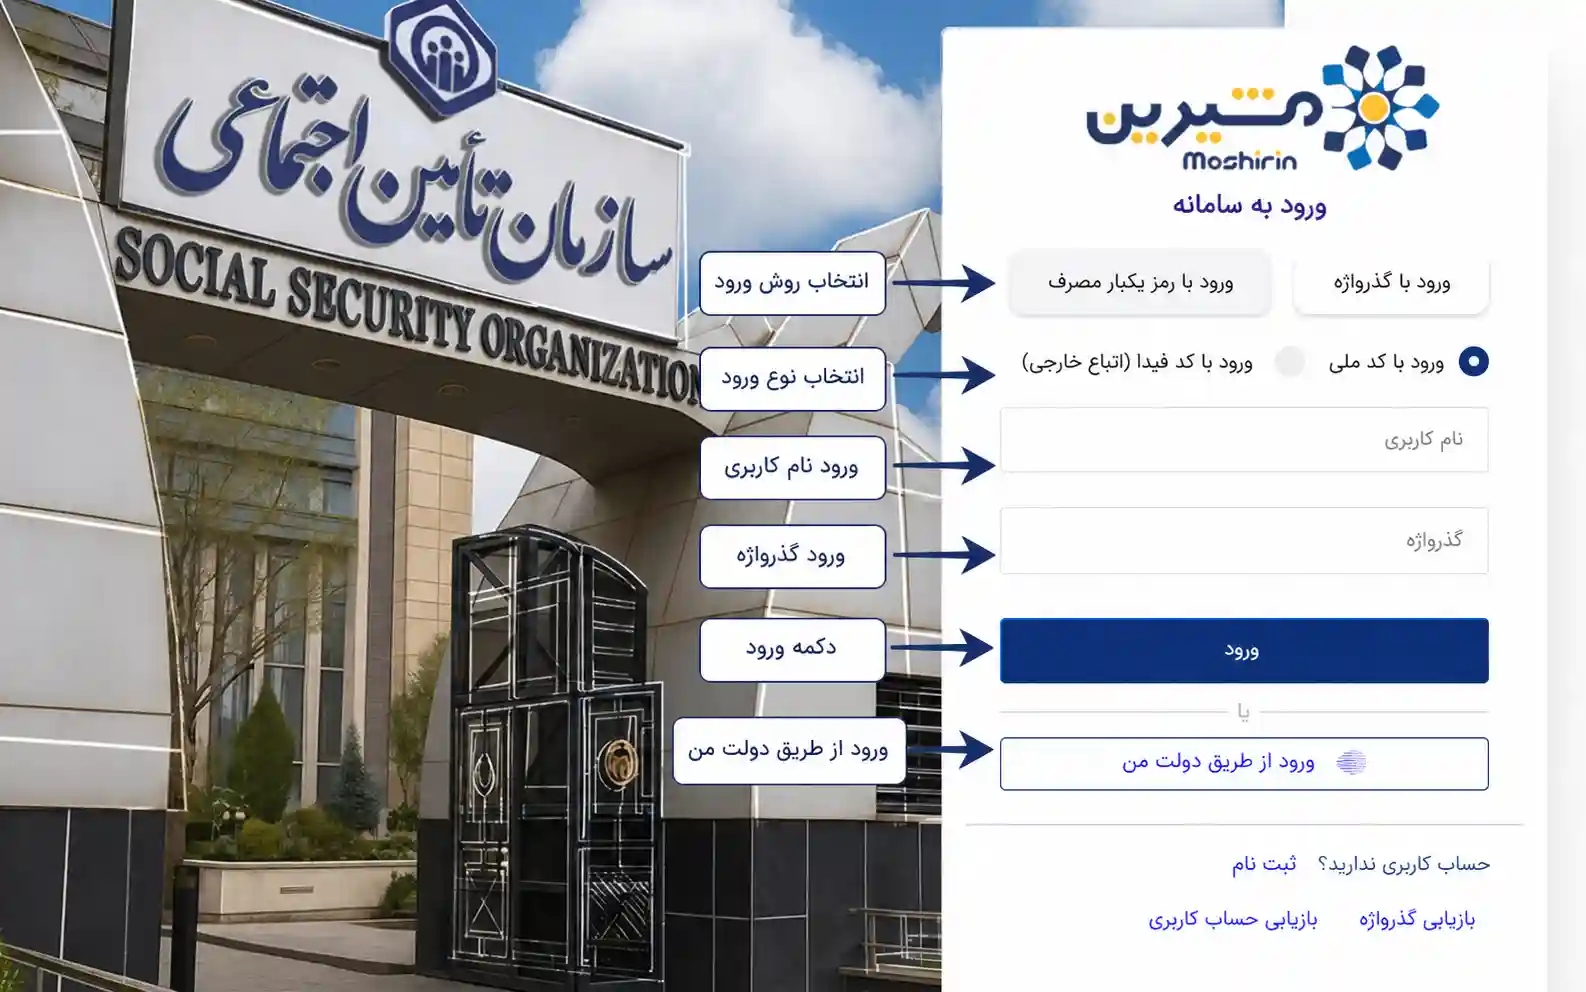
در صفحه بعدی، مشخصات شناسنامهای نظیر شماره سریال شناسنامه، نام پدر و تاریخ تولد ثبت میگردد. پاسخ دادن به سوالات امنیتی پیشبینیشده سبب میشود که در صورت مفقودی تلفن همراه، بتوانید به آسانی دسترسی خود را مجددا برقرار سازید. پس از ثبت موفق، پیامک خوشآمدگویی حاوی فعال بودن پنل ارسال خواهد شد.
راهکارهای بازیابی گذرواژه و رفع خطاهای پرتکرار
فراموشی رمز عبور یکی از دغدغههای همیشگی بیمهشدگان است. اگر رمز خود را فراموش کردهاید، از زدن مکرر رمزهای اشتباه خودداری کنید تا حسابتان مسدود نگردد. با کلیک بر روی گزینه «بازیابی گذرواژه»، سیستم با ارسال پیامک تایید به شماره شما، امکان تعریف رمز تازه را بدون نیاز به مراجعه حضوری به شعب مهیا میسازد.
بر اساس تحلیلهای پروندههای بیمهای توسط تیم مشاوران مشیرین، خطاهایی نظیر عدم تطابق شهر محل صدور شناسنامه یا خطای اتصال به سرور ثبت احوال عمدتا با پاک کردن کش مرورگر یا امتحان در ساعات غیرپیک برطرف میشود. همچنین کاربران اتباع خارجی باید از کد فراگیر اختصاصی خود برای طی مراحل احراز هویت استفاده کنند.
انواع بیمه تامین اجتماعی و بررسی مزایای پوششهای مختلف
گستره خدمات رفاهی سازمان به گونهای طراحی شده تا هیچ گروه شغلی از مزایای بازنشستگی بیبهره نماند. انتخاب نوع پوشش بستگی مستقیم به نوع فعالیت، میزان درآمد و سن متقاضی دارد. تحلیل مالی نشان میدهد که هر نوع بیمه، تراز متفاوتی از هزینه و فایده را برای متقاضی به همراه دارد که باید پیش از عقد قرارداد محاسبه گردد.
در جدول زیر، مقایسه تخصصی و کاربردی میان طرحهای اصلی صورت گرفته است تا متقاضیان بتوانند بهترین تصمیم اقتصادی را برای تامین آینده خود اتخاذ کنند.
| نوع بیمه | نرخ حق بیمه ماهانه | پوشش درمانی | شامل بیمه بیکاری | توصیه کاربردی |
|---|---|---|---|---|
| بیمه اجباری کارگری | ۳۰ درصد دستمزد واقعی | رایگان و بدون سرانه مازاد | بله (۳ درصد سهم کارفرما) | مناسب برای تمامی پرسنل، مهندسان و کارکنان مشمول قانون کار |
| بیمه اختیاری | ۲۷ درصد دستمزد انتخابی | دارد (در دل نرخ ۲۷٪) | خیر | بهترین گزینه برای شاغلین سابق که مایل به حفظ سنوات بازنشستگی هستند |
| مشاغل آزاد (۱۸ درصد) | ۱۸ درصد + سرانه درمان | اختیاری با پرداخت سرانه ماهانه | خیر | توصیه اول برای اصناف، وکلا، پزشکان و فریلنسرهای آزادکار |
| مشاغل آزاد (۱۲ درصد) | ۱۲ درصد + سرانه درمان | اختیاری با پرداخت سرانه ماهانه | خیر | اقتصادیترین پوشش صرفا برای پر کردن سابقه بازنشستگی در سنین جوانی |
بر اساس آخرین آمارهای بیمهای، نسبت پشتیبانی صندوق یعنی تعداد بیمهپردازان فعال به تعداد مستمریبگیران یکی از عوامل کلیدی در پایداری مالی سازمان به شمار میرود. به همین علت، سازمان با گسترش طرحهای خاص تلاش میکند جوانان و اقشار گوناگون را وارد چرخه بیمهپردازی کند.
باور غلط پیرامون قطع بیمه با جابجایی کارگاه
خیلی از افراد فکر میکنند که با عوض کردن شرکت یا کارگاه، سوابق بیمه قبلی از بین میرود و باید پرونده فیزیکی را به شعبه جدید منتقل کنند. این باور کاملا غلط و منسوخ است. شماره اختصاصی بیمه (SSN) که در اولین روز ثبتنام برای شما صادر میشود، تا پایان عمر ثابت است و تمام روزهای کاری شما در سراسر کشور در پایگاه داده مرکزی تجمیع میگردد. نیازی به پرداخت هیچ هزینهای برای انتقال سوابق میان شعب وجود ندارد.
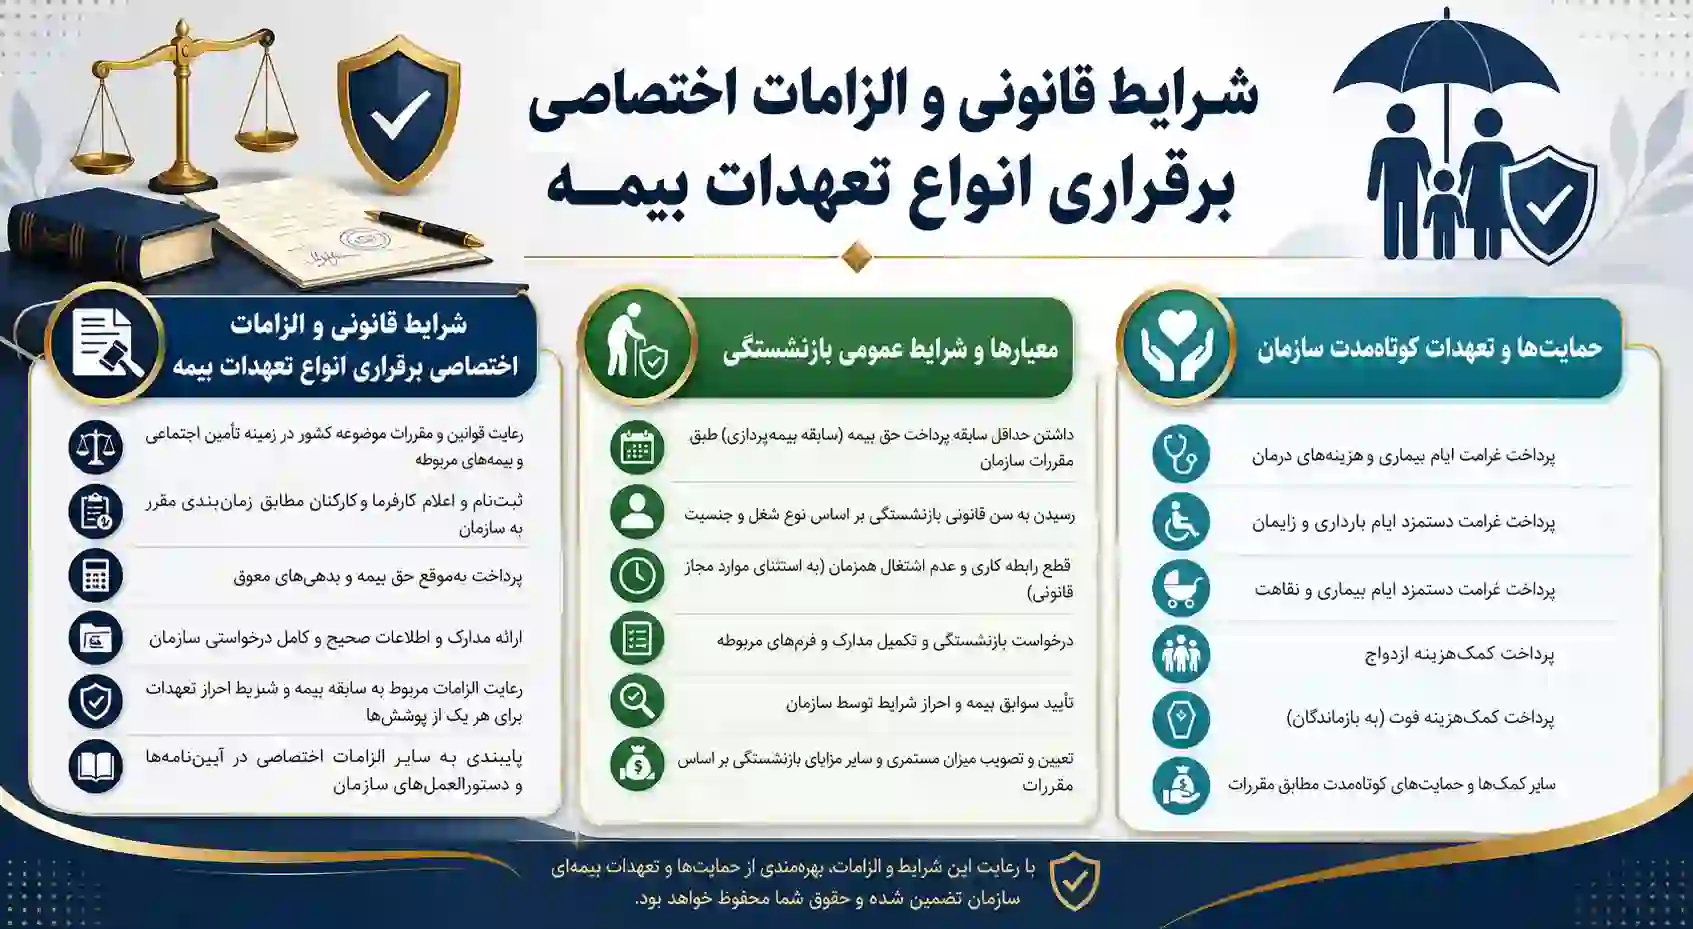
شرایط قانونی و الزامات اختصاصی برقراری انواع تعهدات بیمه
برخورداری از تعهدات کوتاهمدت و بلندمدت صندوق مستلزم تحقق شروطی است که در مواد گوناگون قانون تصریح گردیده است. عدم آگاهی از مواعید قانونی میتواند سبب سلب حق دریافت مستمری شود. برای مثال، اگر فردی بدون تقصیر از کار اخراج شود، باید حداکثر ظرف مهلت ۳۰ روزه دادخواست خود را در مراجع حل اختلاف اداره کار ثبت نماید تا مشمول برخورداری از بیمه بیکاری تامین اجتماعی گردد.
پیگیری دعاوی پیچیده کارگری و کارفرمایی پیرامون حق سنوات، سختی کار و رد نشدن لیستها نیازمند تسلط بر آییننامهها است. در شرایط بروز مناقشه، اخذ راهنمایی از یک مشاور بیمه تامین اجتماعی مسیر پرونده را هموار ساخته و از اشتباه در طرح دادخواست در مراجع حل اختلاف جلوگیری میکند.
معیارها و شرایط عمومی بازنشستگی
طبق ماده ۷۶ قانون، سن استاندارد بازنشستگی برای مردان ۶۰ سال و برای زنان ۵۵ سال تمام است، مشروط بر اینکه حداقل ۲۰ سال تمام سابقه واریز حق بیمه داشته باشند. همچنین کارگران مرد با داشتن ۵۰ سال سن و ۳۰ سال سابقه و کارگران زن با ۴۵ سال سن و ۳۰ سال سابقه میتوانند درخواست بازنشستگی دهند. کارگرانی که ۳۵ سال سابقه پرداخت حق بیمه را پشت سر گذاشته باشند، بدون هیچگونه محدودیت سنی بازنشسته خواهند شد.
در خصوص مشاغل سخت و زیانآور، کارگرانی که به مدت ۲۰ سال متوالی یا ۲۵ سال متناوب در شرایط محیطی پرخطر و طاقتفرسا اشتغال داشتهاند، با تایید کمیتههای استانی مشاغل سخت و پرداخت ۴ درصد حق بیمه مازاد توسط کارفرما، بدون شرط سنی بازنشسته میشوند؛ زیرا هر سال کار سخت معادل یک و نیم سال سابقه عادی محاسبه میگردد.
حمایتها و تعهدات کوتاهمدت سازمان
تعهدات کوتاهمدت شامل پرداخت غرامت دستمزد ایام بیماری است که بر اساس گواهی پزشک معتمد یا شورای پزشکی پرداخت میگردد. برای بیماریهای عادی پس از کسر ۳ روز اول و برای بیماریهای ناشی از کار از همان روز نخست، مبلغی معادل دو سوم یا سه چهارم مزد روزانه پرداخت میشود. همچنین مادران شاغل میتوانند از ۹ ماه مرخصی زایمان با حقوق کامل بر مبنای میانگین دستمزد ۹۰ روز آخر پیش از بارداری استفاده کنند.
از دیگر تعهدات کوتاهمدت میتوان به کمکهزینه کفن و دفن و هدیه ازدواج اشاره نمود. کمکهزینه ازدواج معادل یک ماه میانگین حقوق دو سال آخر بیمهشده است که در صورت عقد دائم اول و داشتن حداقل دو سال سابقه بیمه در پنج سال منتهی به تاریخ ازدواج، بدون نیاز به مراجعه حضوری پرداخت میشود.
مزایای بنیادین بیمه اجتماعی برای ارتقای امنیت اقتصادی خانواده
تضمین رفاه و حفظ کرامت انسانی خانوارها در گرو داشتن پشتوانه بیمهای استوار است. در دنیای متلاطم امروز، ریسکهای شغلی و بیماریهای پرهزینه میتواند بنیادهای اقتصادی خانواده را متزلزل سازد. داشتن بیمه فعال، همچون سپری قدرتمند از درآمد خانواده در برابر طوفانهای مالی محافظت به عمل میآورد.
طبق ماده ۹۶ قانون، سازمان مکلف است میزان کلیه مستمریهای بازنشستگی و ازکارافتادگی را متناسب با افزایش هزینههای زندگی و نرخ تورم اعلامی از سوی بانک مرکزی در ابتدای هر سال افزایش دهد که این امر به ثبات معیشت بازنشستگان کمک شایانی میکند.
دسترسی به خدمات درمانی گسترده در بیمارستانها و مراکز ملکی
بیمهشدگان اصلی و افراد تحت تکفل آنها شامل همسر، فرزندان و والدین واجد شرایط، بدون پرداخت هیچگونه فرانشیز میتوانند از امکانات بستری، جراحیهای فوقتخصصی، خدمات امآرآی، آزمایشگاه و دندانپزشکی در مراکز درمانی ملکی سازمان در سراسر ایران استفاده کنند. در مراکز درمانی دولتی و خصوصی طرف قرارداد نیز بخش عمدهای از هزینهها بر مبنای تعرفه دولتی جبران میگردد.
حذف دفترچههای کاغذی و پیادهسازی سراسری سامانه نسخه الکترونیک موجب شده تا تمام سوابق دارویی و درمانی بیمار در پرونده الکترونیک سلامت وی بایگانی شود و امکان تداخلهای دارویی خطرناک توسط سامانههای هوشمند دارویی هشدار داده شود.
برقراری مستمری ازکارافتادگی و فوت برای بازماندگان
چنانچه بیمهشدهای در اثر حوادث حین کار یا بیماریهای غیرحرفهای توانایی انجام کار خود را از دست بدهد، پس از معاینه در کمیسیونهای پزشکی بدوی و تجدیدنظر موضوع ماده ۹۱ قانون، بر اساس درصد ازکارافتادگی تحت پوشش قرار میگیرد. کاهش توانایی به میزان ۶۶ درصد و بیشتر ازکارافتادگی کلی، بین ۳۳ تا ۶۶ درصد ازکارافتادگی جزیی و بین ۱۰ تا ۳۳ درصد مشمول دریافت غرامت نقص عضو مقطوع خواهد شد.
در صورت فوت بیمهشده، همسر دائم وی حتی در صورت ازدواج مجدد از سهم مستمری خود بهرهمند خواهد بود و فرزندان دختر تا زمان اشتغال یا ازدواج و فرزندان پسر تا پایان سن تحصیل دانشگاهی، حقوق ماهانه را به عنوان وراث قانونی دریافت مینمایند.
راهکار بهینهسازی دستمزد مبنای کسر حق بیمه در دو سال پایانی
مستمری بازنشستگی حاصل ضرب میانگین دستمزد مشمول کسر حق بیمه در ۲۴ ماه آخر اشتغال در تعداد سالهای سابقه کاری تقسیم بر عدد ۳۰ است. مشاور سایت مشیرین یادآور میشود که افزایش غیرمنطقی دستمزد در سالهای ۲۹ و ۳۰ خدمت بدون تغییر پست سازمانی یا بدون مدرک ارتقای شغلی مستند، تحت عنوان جهش دستمزد شناسایی شده و سازمان با استفاده از فرمول میانگین ۵ ساله مستمری را تعدیل خواهد کرد؛ لذا کارفرمایان باید پرداختهای خود را با لیستهای مالیاتی کاملا هماهنگ کنند.
توصیههای راهبردی مشاورین
نظارت مستمر بر وضعیت بیمهپردازی یک ضرورت انکارناپذیر برای کلیه شاغلین است. بسیاری از کارگران پس از گذشت سالها متوجه میشوند که کارفرما برخی از ماهها را در لیست ارسال نکرده یا عنوان شغلی آنان را به عنوان کارگر ساده رد کرده است که این امر استفاده از مزایای مشاغل سخت و زیانآور را با بنبست روبرو میسازد.
توصیه راهبردی کارشناسان ما این است که در پایان هر ماه خورشیدی وارد پنل کاربری خود شوید، تعداد روزهای ثبتشده و رقم دستمزد مشمول را کنترل کنید و در صورت مشاهده هرگونه مغایرت، پیش از سپری شدن مهلتهای قانونی اداری، اعتراض خود را ثبت نمایید تا با خاطری آسوده به سوی دوران بازنشستگی گام بردارید.
خدمات تخصصی و راهنمای تکمیلی زیربخشهای بیمه تامین اجتماعی
برای دریافت جزئیات بیشتر در خصوص تکتک سرویسها، محاسبه هزینهها و ورود مستقیم به بخشهای ویژه سامانه، از لینکهای تخصصی زیر بهرهمند شوید:
- استعلام بیمه تامین اجتماعی: استعلام برخط وضعیت بیمهپردازی، اعتبار دفترچه درمانی و بررسی فعال بودن پرونده تامین اجتماعی بدون مراجعه حضوری.
- مشاهده سوابق بیمه تامین اجتماعی: مشاهده و دانلود ریز سوابق بیمهای به تفکیک سال و ماه به همراه تعداد روزهای کارکرد و مبالغ دستمزد تاییدشده.
- پرداخت حق بیمه تامین اجتماعی: دریافت شناسه قبض و برگ پرداخت آنلاین و تسویه سریع مبالغ حق بیمه سهم کارفرما، اختیاری و مشاغل آزاد.
- بیمه زنان خانه دار تامین اجتماعی: راهنمای ثبت نام بانوان و دختران مجرد در قالب بیمه حرف و مشاغل آزاد با شرایط ویژه و مستمری بازنشستگی مستقل.
- بیمه تامین اجتماعی خویش فرما: آموزش کامل انعقاد قرارداد خویشفرمایی به صورت اختیاری یا کارفرمایی انفرادی برای متقاضیان فاقد کارفرما.
- بیمه تکمیلی بازنشستگان تامین اجتماعی: بررسی شرایط و سقف تعهدات کانون عالی بازنشستگان در جبران هزینههای جراحی، دارو و بیمارستانی مستمریبگیران.
- بیمه عمر بازنشستگان تامین اجتماعی: سازوکار دریافت غرامت و سرمایه بیمه عمر مستمریبگیران متوفی برای وراث قانونی طبق آخرین سقفهای مصوب.
- بیمه دانشجویی تامین اجتماعی: پوشش اختصاصی تبدیل دوران تحصیل در دانشگاه به سابقه بازنشستگی با تخفیفهای ویژه حق بیمه جوانان.
- نسخه الکترونیکی بیمه تامین اجتماعی: استعلام کدهای پیگیری نسخه، رویت اقلام دارویی تجویزی پزشک و سهم پرداختی بیمه در داروخانهها.
- بیمه کشاورزی تامین اجتماعی: جزئیات تسهیلات دولتی و نحوه بیمهپردازی فعالان بخش کشاورزی، باغداری، دامداری و صنایع وابسته روستایی.
- هدیه ازدواج بیمه تامین اجتماعی: شرایط دریافت یک ماه کمک هزینه بلاعوض ازدواج اول برای بیمهشدگان شاغل با داشتن دو سال سابقه بیمه.
- لیست بیمه تامین اجتماعی: نحوه تنظیم، بارگذاری فایلهای اطلاعاتی و ارسال ماهانه سیاهه دستمزد و کارکرد کارکنان کارگاهها توسط حسابداران.
- خرید بیمه سربازی تامین اجتماعی: مراحل احتساب دوران خدمت نظام وظیفه به عنوان سابقه بازنشستگی با امکان تقسیط مبالغ حق بیمه در درگاه آنلاین.
نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه