نرخ مالیات در کانادا چند درصد است؟
 تیم مشاوران مشیرین
انتشار:
بروزرسانی:
21دقیقه
خلاصهی این مقاله با هوش مصنوعی
سبک خلاصه را انتخاب کنید و در دستیار دلخواهتان باز کنید.
آیا میدانید نیمی از درآمد حاصل از اضافهکاری شما در تورنتو یا ونکوور ممکن است مستقیماً نصیب اداره درآمد کانادا شود؟ سیستم پیچیده مالیات در کانادا اغلب مهاجران تازهوارد را با شوک مالی مواجه میکند، زیرا ناآگاهی از کسورات قانونی و تکالیف سالانه جریمههای سنگینی دارد. پردازش دقیق مالیات کانادا ساختاری دومرحلهای دارد که شامل سهم دولت فدرال و استان محل سکونت میشود. پاسخ شفاف به این دغدغه حیاتی، مرز میان ثبات مالی پایدار یا گرفتاری در بحران معیشتی پس از مهاجرت را مشخص میسازد.
| موضوع مالیاتی | شرح جزئیات و ساختار اجرایی | نکته کلیدی برای مودیان |
|---|---|---|
| ساختار مالیات بر درآمد |
| نرخ نهایی حاشیهای با نرخ موثر پرداختی تفاوت بسیار فاحشی دارد. |
| تکلیف سالانه اظهارنامه |
| حتی افراد فاقد هرگونه درامد نیز برای وصول یارانه باید پرونده ثبت کنند. |
| وضعیت دانشجویان و معافیتها |
| شهریه واریزی بدهی مالیاتی سالهای اشتغال بعد از فراغت را صفر میکند. |
سیستم مالیات در کانادا چگونه کار میکند؟
سازوکار وصول درآمدهای عمومی در کشور کانادا بر اساس نظام خوداظهاری بنا شده است و اداره درآمد کانادا مسئولیت پایش، دریافت و حسابرسی این مبالغ را بر عهده دارد. بر خلاف کشورهای متکی بر درآمدهای نفتی، چرخهای توسعه زیرساختی، درمانی و شهری این کشور مستقیماً از طریق مالیات در کانادا تامین اعتبار میشود. نرخهای مالیاتی روندی تصاعدی دارند؛ بدین معنا که مودیان با درآمد بالاتر، درصد بیشتری از مازاد درآمد خود را به خزانه عمومی واریز میکنند تا عدالت اجتماعی در لایههای مختلف جامعه محقق گردد.
بسیاری از تحلیلگران اقتصادی نظام مالی کانادا را با ساختار موجود در اروپا مقایسه مینمایند؛ هرچند مالیات کشورهای اروپایی خدمات بیمهای متمرکزتری را پوشش میدهد، اما سیستم کانادایی نیز در ازای دریافت سهم دولت، خدمات پزشکی پایه و آموزش همگانی را کاملاً رایگان عرضه میکند. طبق تحلیل تیم مشاوران مشیرین، درک ماهیت اقامت مالیاتی نخستین گام در مدیریت تعهدات مالی است؛ چرا که حتی بدون داشتن تابعیت یا اقامت دائم، صرف حضور بیش از ۱۸۳ روز در یک سال تقویمی شما را مشمول تعهدات اظهارنامه کانادایی خواهد کرد.
تفاوت مالیات فدرال و استانی در ساختار مالیات کانادا
یکی از بنیادینترین ویژگیهای جغرافیای اقتصادی کانادا، حاکمیت مستقل استانی در تعیین نرخهای محلی در کنار تعرفههای مصوب فدرال اوتاوا است. هنگام ارزیابی اظهارنامه سالانه، سیستم ابتدا بخش فدرال مالیات کانادا را مطابق قانون جامع ملی محاسبه کرده و سپس درصد مصوب استانی را به فاکتور نهایی اضافه میکند. این شیوه سبب شده تفاوت محسوسی در خالص دریافتی ساکنان استان آلبرتا نسبت به کبک مشاهده شود، که عاملی اثرگذار بر تصمیمگیری پیرامون مقصد نهایی زندگی مهاجران است.
نقش کلیدی اداره درآمد کانادا و اختیارات قانونی آن
اداره درآمد کانادا ملقب به CRA فراتر از یک سازمان دریافتکننده وجه است و شبکهای نظارتی با فناوریهای دادهکاوی مدرن را برای کشف فرارهای مالیاتی مدیریت میکند. اختیارات این سازمان شامل توقیف حسابهای بانکی، کسر مبالغ بدهی از حقوق بدون حکم دادگاه و بازبینی اسناد تا ۶ سال گذشته میشود. کارشناسان همواره توصیه میکنند که شفافیت حداکثری و حفظ تمامی فاکتورها، بهترین سپر دفاعی مودیان در جریان بازرسیهای تصادفی این نهاد خواهد بود.
“An individual who is resident in Canada during a tax year is subject to Canadian income tax on his or her worldwide income from all sources. Generally, a non-resident individual is only subject to Canadian income tax on income from sources inside Canada.”
ترجمه فارسی:«فردی که در طول یک سال مالیاتی مقیم کانادا باشد، مشمول مالیات بر درآمد کانادا بر اساس درآمد جهانی خود از تمام منابع است. بهطور کلی، فرد غیرمقیم فقط بر درآمدی که از منابع داخل کانادا به دست میآورد، مشمول مالیات کانادا میشود.»مرجع: Canada Revenue Agency
نرخهای مصوب و مالیات حقوق در کانادا
تمامی افرادی که به عنوان نیروی کار در استخدام کارفرما هستند، ماهانه کسورات معینی را ذیل عنوان مالیات حقوق در کانادا در فیش حقوقی خود مشاهده میکنند. کارفرما از نظر قانونی مسئول است مبالغ مالیاتی را همراه با حق بیمه بیکاری و سهم بازنشستگی از حقوق ناخالص کسر و به حساب خزانهداری ارسال نماید. بدین ترتیب در پایان سال تقویمی، بخش عمده بدهی مالیاتی فرد پیشاپیش تسویه شده است و فرم سالانه T4 به عنوان سند رسمی برای تطبیق نهایی حسابها صادر میشود.
پرداخت مالیات حقوق در کانادا بر اساس لایهبندیهای درآمدی استوار است؛ بنابراین ارتقای شغلی هرگز منجر به کاهش کل دستمزد دریافتی شما نمیشود. هر پله درآمدی نرخ خاص خود را دارد و تنها ارقام وارد شده به پله جدید با نرخ بالاتر محاسبه میشوند. تسلط بر نحوه این محاسبات از اتخاذ تصمیمات شغلی اشتباه جلوگیری مینماید و تصویری شفاف از پسانداز واقعی در اختیار افراد متقاضی کار قرار میدهد تا در مذاکرات استخدامی با دیدی جامع از مبالغ دریافتی ناخالص صحبت کنند.
براکتهای مالیاتی فدرال برای نیروی کار
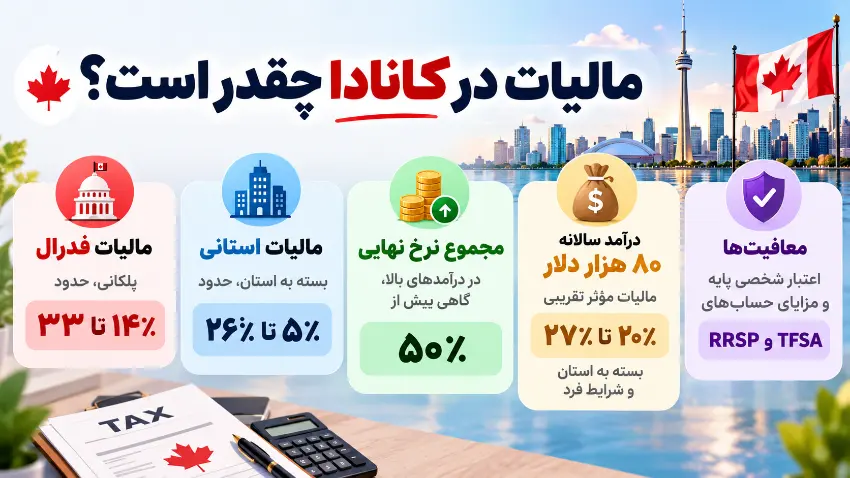
براکتهای مالیاتی فدرال در سراسر کشور بدون در نظر گرفتن استان محل اقامت، یکنواخت اعمال میگردند. نرخ اول ۱۵ درصد برای پله درآمدی تا سقف ۵۵,۸۶۷ دلار است؛ پله بعدی مشمول نرخ ۲۰.۵ درصد برای درآمد مازاد تا ۱۱۱,۷۳۳ دلار خواهد بود. درآمدهای بالاتر تا سقف ۱۷۳,۲۰۵ دلار با نرخ ۲۶ درصد و مبالغ تا سقف ۲۴۶,۷۵۲ دلار با نرخ ۲۹ درصد سنجیده میشوند. بالاترین نرخ فدرال برابر با ۳۳ درصد است که صرفاً به درآمدهای فراتر از این آستانه تعلق میگیرد.
سهم طرح بازنشستگی (CPP) و حق بیمه اشتغال (EI)
علاوه بر مالیات، دو برداشت اجباری دیگر از پایههای اصلی فیشهای حقوقی محسوب میشوند. طرح بازنشستگی کانادا مستلزم پرداخت درصدی از دستمزد تا سقفی معین در سال است که پشتوانه مالی دوره کهنسالی را تضمین میکند. همچنین حق بیمه اشتغال برای حمایت مالی در روزهای بیکاری ناخواسته کسر میشود. این مبالغ اگرچه نقدینگی در دسترس را کاهش میدهند، اما به عنوان اعتبارات مالیاتی غیرقابل استرداد بخشی از بار نهایی مالیات بر درآمد را کاهش میدهند.
مقایسه سهم مالیات حقوق در کانادا با درآمد خالص
سهم خالصی که به حساب کارمند واریز میشود رابطه مستقیمی با استان محل اشتغال دارد؛ زیرا ضرایب استانی به مبالغ کسر شده فدرال افزوده میگردد. در استانی مانند انتاریو، کارمندی با حقوق سالانه ۶۰ هزار دلار، نزدیک به ۲۲ درصد از مجموع درآمد خود را بابت مالیات حقوق در کانادا، بیمه بیکاری و بازنشستگی از دست میدهد. بررسی دقیق این کسورات به متقاضیان بازار کار امکان میدهد پیشنهادهای شغلی استانهای گوناگون را با تکیه بر قدرت خرید واقعی ارزیابی کنند.
مالیات در کانادا چقدر است و چگونه محاسبه میشود؟
پاسخ دقیق به این پرسش که مالیات در کانادا چقدر است نیازمند تفکیک قاطعانه دو اصطلاح نرخ نهایی و نرخ موثر خواهد بود. نرخ نهایی بیانگر درصدی است که به آخرین دلار درآمدی شما تعلق میگیرد، در حالی که نرخ موثر کل درصد پولی است که از کل درآمد پرداخت کردهاید. بسیاری از مهاجران با شنیدن نرخهای ۴۰ یا ۵۰ درصدی دچار هراس میشوند، اما در واقعیت نرخ موثر پرداختی برای اکثریت افراد جامعه بسیار کمتر از این ارقام ارزیابی میگردد.
تفاوت میان نظامهای مالیاتی جهان در شیوه محاسبه کاملاً مشهود است؛ در بررسی الگوهای بینالمللی متوجه میشویم که نحوه محاسبه مالیات در استرالیا تفاوتهای عمیقی با روشهای کانادایی در کسر هزینههای استهلاک فردی دارد. همچنین ساختار ایالات متحده قوانین متفاوتی را دیکته میکند که حتی در ایالت های بدون مالیات آمریکا نیز قوانین فدرال سنگینی بر اشخاص حاکم است. در کانادا تلفیق متغیرهای استانی و فدرال تعیینکننده خروجی ریالی یا دلاری پروندههای سالیانه مودیان خواهد بود.
| استان / قلمرو | کف نرخ استانی | سقف نرخ استانی | نرخ موثر تقریبی در درامد ۸۰ هزار دلار | شاخص مزیت مالیاتی |
|---|---|---|---|---|
| انتاریو | ۵.۰۵٪ | ۱۳.۱۶٪ | حدود ۲۱.۹٪ | متوسط، دارای مالیات اضافی بر ثروتمندان |
| بریتیش کلمبیا | ۵.۰۶٪ | ۲۰.۵٪ | حدود ۲۰.۱٪ | بسیار مناسب برای حقوقهای رده متوسط |
| آلبرتا | ۱۰٪ | ۱۵٪ | حدود ۲۲.۴٪ | بهترین مقصد مالیاتی برای درآمدهای بسیار بالا |
| کبک | ۱۴٪ | ۲۵.۷۵٪ | حدود ۲۶.۲٪ | بالاترین نرخ با سطح خدمات رفاهی گستردهتر |
معافیت شخصی پایه Basic Personal Amount
مفهوم معافیت شخصی پایه که به اختصار BPA خوانده میشود، مبلغی از درآمد هر شهروند است که دولت به رسمیت میشناسد تا هیچگونه مالیاتی بابت آن پرداخت نشود. این سقف در سطح فدرال رقمی بالغ بر ۱۵ هزار دلار است و استانها نیز مبالغ متناظر خود را تعیین میکنند. بدین معنا که اگر فردی در طول سال کمتر از این مقدار درآمد داشته باشد، تمامی مالیاتهای مکسوره از حقوق وی در قالب ریفاند نقدی توسط دولت بازگردانده خواهد شد.
راهکارهای هوشمندانه برای کاهش مالیات کانادا (حسابهای RRSP و TFSA)
دولت ابزارهای مالیاتی فوقالعادهای برای ترغیب مردم به پسانداز طراحی کرده است. واریز پول به حساب پسانداز بازنشستگی (RRSP) مستقیماً از کل درآمد مشمول مالیات سال کسر میگردد و بدهی را کاهش میدهد. در مقابل، حساب پسانداز معاف از مالیات (TFSA) به مودیان اجازه میدهد بدون پرداخت هیچگونه مالیاتی بر سود معاملات، سهام، سود بانکی و رشد سرمایه، وجوه خود را در بازارهای گوناگون به گردش درآورده و سرمایهگذاری نمایند.
توصیه استراتژیک از نگاه مشاور سایت مشیرین
تیم مشاوران مشیرین اکیداً پیشنهاد میکند مهاجرانی که درآمدهای بالای ۹۰ هزار دلار دارند، بخش قابلتوجهی از سهمیه حساب RRSP خود را در ماههای ژانویه و فوریه پر کنند. این اقدام میتواند درآمد مشمول مالیات را به پله پایینتر هدایت کرده و هزاران دلار بازگشت وجه نقد در قالب ریفاند در فصل مالیاتی به همراه آورد که پشتوانهای عالی برای مدیریت جریان نقدینگی است.
فرمولهای کلیدی مالیات در کانادا چقدر است برای خانوادهها
برای پاسخ به اینکه مالیات در کانادا چقدر است در اشل یک خانوار، باید اعتبارات مشترک را لحاظ کرد. دولت فدرال امکان ادغام هزینههای پزشکی، کمکهزینه نگهداری فرزندان و اعتبارات مراقبت از بستگان سالخورده را فراهم ساخته است. انتقال اعتبار شهریه یا کمکهزینههای مهدکودک به والد با درآمد بالاتر، یکی از موثرترین فرمولهای عملیاتی است که بار کلی مالیات کانادا را در خانوادههای دارای فرزند به شدت کاهش میدهد.
مشاغل بدون مالیات در کانادا و ساختارهای معافیتی
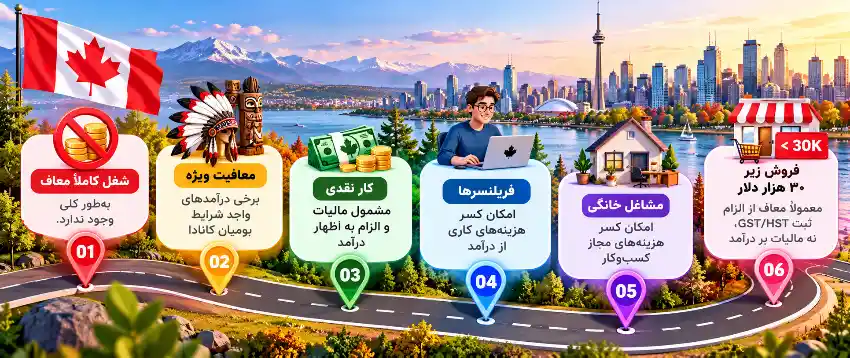
عبارت مشاغل بدون مالیات در کانادا یکی از عباراتی است که جستجوی زیادی پیرامون آن انجام میشود؛ با این وجود در چارچوب حقوقی کانادا هیچ عنوان شغلی به شکل مطلق از مالیات بر درآمد مستثنی نیست مگر در موارد استثنایی تعریفشده در قانون اساسی. مودیان اغلب تفاوت میان معافیت دائمی و استهلاک قانونی هزینههای کاری را اشتباه میگیرند، که این امر زمینه سوءبرداشتهای مالیاتی سنگین را برای متقاضیان فعالیت در حوزههای تجاری پدید میآورد.
بر اساس ماده ۸۷ قانون بومیان، اعضای ثبتشده اقوام اولیه کانادا در صورتی که محل کار و فعالیت تجاری آنها در محدوده مناطق حفاظتشده (Reserve) واقع باشد، از پرداخت مالیات بر درآمد و فروش معاف هستند. موسسات خیریه، نهادهای غیرانتفاعی و نمایندگیهای دیپلماتیک نیز از دیگر مصادیق استثنائات قانونی هستند. در سیستم اداری ایران نیز نمونههایی نظیر تعیین مشاغل معاف از مالیات کارتخوان وجود دارد که نشان میدهد تسهیلات مالیاتی همواره با اهداف حمایتی از اقشار خاص یا رونق کسبوکارهای محدود اعمال میشود.
باورهای نادرست درباره مشاغل بدون مالیات در کانادا
برخی افراد تصور میکنند ورود به حوزههای خدماتی سیار، تدریس خصوصی یا رانندگی برای پلتفرمهای اینترنتی در رده مشاغل بدون مالیات در کانادا جای میگیرد. این تصوری کاملاً غلط و مخاطرهآمیز است. اداره مالیات کانادا با پیگیری تراکنشهای بانکی و پلتفرمهای پرداخت آنلاین، درآمدهای اظهارنشده را شناسایی کرده و علاوه بر اخذ اصل مالیات، جریمههای سنگین کتمان درآمد به همراه بهره روزشمار اعمال مینماید که موقعیت اقامتی را خدشهدار میسازد.
اشتباه رایج: دریافت حقوق به صورت وجه نقد (Cash Job)
یکی از بزرگترین اشتباهات مهاجران، پذیرش کار نقدی به امید فرار از پرداخت مالیات در کانادا است. عدم ثبت درآمدهای نقدی جرم جنایی شناخته میشود و در صورت افشا، جریمهای معادل ۵۰ درصد مالیات کتمانشده به همراه سابقه کیفری در پی دارد. علاوه بر این، محرومیت از بیمه بیکاری و سوابق بازنشستگی آینده، خسارتی جبرانناپذیر برای فرد ایجاد خواهد کرد.
کسر هزینههای تجاری در فعالیتهای خوداشتغالی
افرادی که به عنوان پیمانکار مستقل یا فریلنسر فعالیت دارند، این امکان را خواهند داشت که هزینههای مرتبط با تولید درآمد را از سرجمع دریافتیهای خود کسر کنند. بخشی از هزینه اجاره مسکن برای اتاق کار، فاکتور اینترنت، هزینههای نرمافزاری، تجهیزات اداری و رفتوآمدهای کاری قابل کسر از مالیات هستند. بدین ترتیب افراد با کاهش سود خالص ابرازی، مبلغ نهایی مشمول مالیات کانادا را به شکل کاملاً قانونی به حداقل ممکن میرسانند.
قوانین مالیات فروش برای فروشندگان خرد و کسبوکارهای خانگی
اگر کسبوکار کوچکی را اداره میکنید، تا زمانی که درآمد ناخالص شما در چهار فصل متوالی از آستانه ۳۰ هزار دلار کانادا عبور نکند، ثبتنام در سامانه مالیات بر ارزش افزوده GST/HST اختیاری است. به این گروه ارائهدهندگان کوچک گفته میشود و نیازی به دریافت مالیات فروش از مشتریان ندارند؛ اما با گذر از این رقم فروش، دریافت شناسه تجاری و جمعآوری مالیات اجباری خواهد بود که نیازمند صدور فاکتورهای رسمی و ثبت فصلی است.
مالیات دانشجویان در کانادا و نحوه دریافت ریفاند
مساله مالیات دانشجویان در کانادا برای جامعه محصلان خارجی و بومی یک ضرورت مالی انکارناپذیر است. بسیاری از دانشجویان به دلیل نداشتن درآمد قابلتوجه یا اشتغال پارهوقت، پرونده مالیاتی پر نمیکنند که این موضوع به معنای از دست رفتن هزاران دلار کمکهزینه بلاعوض دولتی است. دولت کانادا ساختار مشخصی برای پوشش هزینههای سرسامآور تحصیل تدارک دیده است تا دانشجویان بتوانند با اعلام سالانه مخارج، بار مالی آینده خود را مدیریت نمایند.
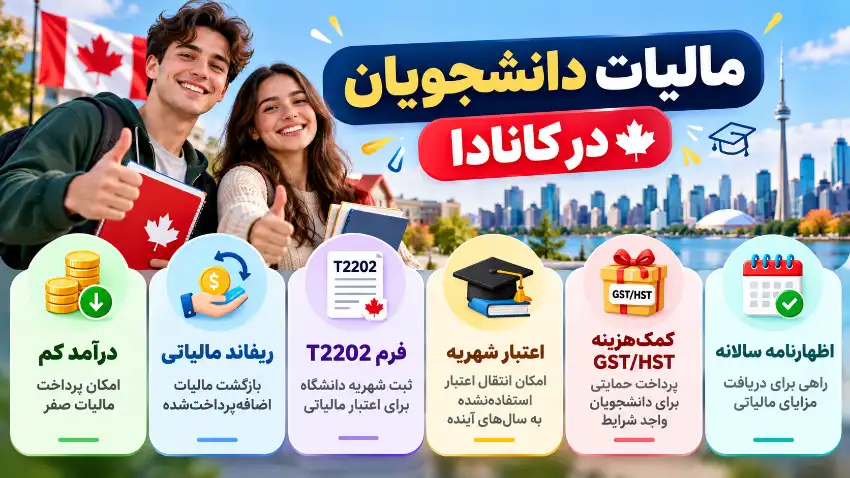
پرونده مالیات دانشجویان در کانادا بر مبنای اعتبارات غیرقابل استرداد بسته میشود؛ یعنی شهریه پرداختی مستقیماً از مالیات بر درآمد آینده کسر میگردد. از سوی دیگر، ارسال مدارک فارغ از میزان درامد، دانشجو را در صف دریافت پرداختهای فصلی مانند اعتبار GST/HST و کمکهزینه کربن قرار میدهد. این واریزیها سالانه مبالغی چند صد دلاری بدون بازپرداخت به حساب فرد واریز میکنند که در سالهای اولیه تحصیل کمک معیشتی ملموسی خواهد بود.
جزئیات مالیات دانشجویان در کانادا و اعتبارات تحصیلی فرم T2202
فرم رسمی T2202 یا همان گواهی شهریه و آموزش، مهمترین مدرک در تکمیل پرونده مالیات دانشجویان در کانادا به حساب میآید. این فرم که توسط کالجها یا دانشگاهها صادر میگردد، تعداد ماههای تحصیل تماموقت و پارهوقت و مجموع شهریه واریزی را تایید میکند. مبالغ ثبتشده در این فرم به عنوان اعتبار شهریه شناخته شده و مانع از هدررفت دلارهای پرداختی در سالهای بعد از ورود رسمی به بازار کار میگردد.
قوانین تکمیلی مالیات دانشجویان در کانادا برای فارغالتحصیلان
اعتبار شهریه دانشگاهی هرگز باطل نمیشود و قابلیت انتقال نامحدود به سالهای مالیاتی آینده (Carry Forward) را دارد. هنگامی که یک دانشجو پس از فراغت از تحصیل موفق به کسب درآمد تماموقت در بازار کار میشود، اعتبار شهریه انباشتهشده از بدهی مالیات بر درآمد او کسر میگردد. در نتیجه، فرد در یک یا دو سال اول اشتغال خود عملاً مالیاتی پرداخت نخواهد کرد یا ریفاندهای کلانی دریافت میکند که ارزش تکالیف مالیاتی دوران دانشجویی را نشان میدهد.
قوانین مالیاتی داراییهای ایرانیان در کانادا
ورود سرمایه از ایران به کانادا یکی از مباحث بسیار حساس برای جامعه ایرانیان مقیم این کشور است. بر اساس مقررات صریح CRA، سرمایههایی که پیش از اخذ اقامت مالیاتی انباشته شدهاند، پساندازهای گذشته و ارث پدری معاف از پرداخت مالیات هستند. با این وجود، عواید و درآمدهای حاصل از داراییهای خارجی پس از تاریخ مقیم شدن در خاک کانادا باید در اظهارنامه سالانه گزارش شوند و کتمان آنها عواقب حقوقی شدیدی به همراه دارد.
در این چارچوب، ایرانیانی که در کشور مبدا واحدهای مسکونی دارند باید توجه ویژهای به قوانین مالیاتی داشته باشند. عایدات ناشی از اجاره دادن این املاک در ایران، درآمد خارجی محسوب میشود و باید با کسر مخارج در کانادا گزارش شود؛ وضعیتی که مستلزم شناخت عمیق تکالیف داخلی مانند مقررات مالیات بر اجاره جهت ارزیابی اسناد در هر دو کشور است تا از پرداختهای تکراری و جریمههای ناخواسته جلوگیری به عمل آید.
تکمیل فرم گزارش داراییهای خارجی T1135
اگر ارزش کل داراییهای خارجی مشخص شما در هر مقطعی از سال از مرز ۱۰۰ هزار دلار کانادا فراتر رود، موظف به پر کردن فرم T1135 خواهید بود. این داراییها حسابهای بانکی، سهام و املاکی را در بر میگیرد که به قصد کسب عایدی یا اجاره نگهداری میشوند. مسکن شخصی پیشین که بدون درآمد اجاره مانده باشد، نیازی به گزارش در این فرم ندارد، اما شفافسازی سایر حسابها الزامی است و جریمه تاخیر آن به روزانه ۲۵ دلار تا سقف ۲۵۰۰ دلار میرسد.
مسائل مربوط به فروش املاک و مالیات بر عایدی سرمایه Capital Gain
هنگامی که ملکی در ایران پس از اقامت در کانادا فروخته میشود، مابهالتفاوت ارزش ملک در زمان مهاجرت تا زمان فروش به عنوان سود سرمایه تلقی میشود. درصدی از این سود به عنوان درآمد مشمول مالیات به درآمدهای سال جاری فرد اضافه شده و بر اساس پلههای مصوب مالیاتستانی میشود. تعیین ارزش کارشناسی رسمی ملک در روز ورود به کانادا نقشی محوری در جلوگیری از پرداخت وجوه ناحق ایفا خواهد کرد.
در مواجهه با این فرآیندهای مالی، دیدگاه مشاور سایت مشیرین همواره بر شفافسازی اسناد صرافی و مسیر قانونی ورود پول تاکید دارد؛ زیرا پروندههای انتقال سرمایه نیازمند دقت بالا هستند و تعامل با مجموعههایی که خدمات بهترین مشاوره مالیاتی در ایران را عرضه میکنند، به شما امکان میدهد تا گزارشهای ارزشگذاری دارایی را با استانداردهای نظام مالیاتی مقصد منطبق سازید و از ایجاد بنبستهای بانکی جلوگیری نمایید.
مقایسه بینالمللی و شفافیت در مدیریت مالیات کانادا
نظامهای مالیاتی در اقصینقاط جهان با اهداف اقتصادی گوناگونی سازماندهی شدهاند. برای مثال، تحلیل قوانین حاکم بر مالیات در آلمان نشاندهنده کلاسهای مالیاتی سفتوسخت بر اساس وضعیت تاهل و فرزندان است که تفاوتهای زیادی با مدل کانادایی دارد. کانادا تعادل را در ترکیب معافیتهای هدفمند با نرخهای موثر متناسب جستجو میکند تا بار پرداخت هزینهها مانع پیشرفت کسبوکارهای نوپا نگردد.
در حوزه نظارت، رویکردهای جهانی به سمت ممانعت از پولشویی و کتمان اموال گرایش دارد. سیاستهای مدرنی مثل سوت زنی مالیاتی در اقتصادهای توسعهیافته رواج یافته است تا پاداشهای مالی برای گزارشدهندگان تخلفات در نظر گرفته شود. سازمان مالیاتی کانادا با دریافت سالانه صدها گزارش مردمی، سیستمهای خود را برای بررسی داراییهای ثبتنشده در داخل و خارج از مرزها بیش از پیش تجهیز کرده است.
راهنمای جامع مالیات در کانادا و نحوه ثبت اظهارنامه
تمامی افراد مقیم وظیفه دارند پرونده مالیاتی خود را در تقویم رسمی سالانه تا ۳۰ آوریل برای بررسی مبالغ تسویهنشده ثبت نمایند. اشخاص خوداشتغال برای ارسال مدارک تا ۱۵ ژوئن فرصت دارند، ولی تسویه بدهی مالیاتی آنها همچنان مقید به مهلت پایانی آوریل است تا مشمول بهره دیرکرد نگردند. رعایت دقیق تاریخها از بروز جریمههای ۵ درصدی بر اصل بدهی به اضافه یک درصد ماهانه جلوگیری خواهد کرد.
- جمعآوری کلیه فرمهای اطلاعاتی نظیر برگههای کارفرمایی T4، فرمهای بانکی سود سهام T5 و رسیدهای شهریه T2202.
- محاسبه و دستهبندی تمامی هزینههای کاری، فاکتورهای پزشکی و کمکهای ثبتشده به نهادهای خیریه معتبر.
- ورود اطلاعات در نرمافزارهای استاندارد تاییدشده نظیر Wealthsimple Tax یا ابزارهای مورد تایید اداره درآمد.
- انتقال الکترونیکی فایلها به سرورهای مالیاتی از طریق سامانه نرمافزاری ایمن NETFILE.
- دریافت تاییدیه و برگه ارزیابی سالانه ملقب به Notice of Assessment جهت بررسی بدهی نهایی یا صدور چک ریفاند.
بر اساس ارزیابیهای مشاور سایت مشیرین، اتکای صرف به نرمافزارها بدون بازبینی دستی میتواند منجر به جا افتادن برخی اعتبارات پنهان گردد. بررسی بند به بند کسورات و اطمینان از اعمال درست وضعیت اقامتی، فرآیندی تخصصی است که در صورت اجرای دقیق، مبالغ قابلملاحظهای وجه نقد را در حساب بانکی مودیان آزاد میسازد و ضریب ایمنی پرونده مالیاتی را به شدت بالا میبرد.
تصمیمسازی: استراتژی هوشمندانه کاهش هزینهها
پرونده مالیاتی در کانادا سرنوشت ثروت و اعتبار شما را تعیین مینماید. تسلط بر الگوهای محاسباتی، استفاده بهموقع از حسابهای بازنشستگی، بهرهبرداری کامل از اعتبارات شهریه و پرهیز جدی از معاملات نقدی غیرقانونی، اضطراب مهاجران را کاهش میدهد. فرآیند مالیات در کانادا اگر با آگاهی مدیریت شود، بیش از آنکه یک چالش پرهزینه باشد، بستری حمایتی برای ارتقای استانداردهای رفاهی و ثبات مالی درازمدت خواهد بود.
توصیه نهایی ما این است که با شروع سال جدید مالیاتی، پروندهها را ساماندهی کنید و وظیفه ثبت اطلاعات را به روزهای پایانی آوریل واگذار ننمایید. در صورتی که املاکی در خارج از مرزها دارید، تجارت شخصی اداره میکنید یا برای نخستین بار پرونده دانشجویی تشکیل میدهید، با یک حسابدار رسمی (CPA) مشورت نمایید. اقدامات آگاهانه امروز، داراییهای شما را از جریمههای ویرانگر نجات داده و مسیری شفاف به سوی آرامش مالی فراهم میسازد.