مالیات در آلمان چقدر است؟
 تیم مشاوران مشیرین
خلاصهی این مقاله با هوش مصنوعی
سبک خلاصه را انتخاب کنید و در دستیار دلخواهتان باز کنید.
آیا نیمی از دسترنج ماهانه شما با کسورات قانونی ناپدید میشود؟ مالیات در آلمان با ساختار پلهای بین ۱۴ تا ۴۵ درصد دریافت میگردد و دانستن دقیق نحوه محاسبه مالیات در آلمان تعیینکننده سطح رفاه و آسایش خانواده شماست. ناآگاهی از کلاسهای مالیاتی و معافیتها ماهانه صدها یورو زیان مالی به همراه دارد؛ پس با فراگیری اصول قانونی، وجوه اضافی را به حساب خود بازگردانید.
| موضوع | شرح جزئیات به صورت خلاصه | نکته کلیدی |
|---|---|---|
| پایههای قانونی مالیات |
| نرخ موثر مالیاتی به دلیل معافیت پایه همیشه کمتر از نرخ اسمی است. |
| کلاسهای مالیاتی ششگانه |
| گزینش کلاس مناسب جریان نقدینگی ماهانه را بهینه میسازد ولی بار کل سال را دگرگون نمیکند. |
| فرایند استرداد مالیات |
| آرشیو کردن فاکتورهای بانکی و پرداختهای غیرنقدی اساس پذیرش مبالغ است. |
سیستم مالیات در آلمان و ساختار کلی آن
سیستم اقتصادی و درآمدهای عمومی آلمان بر مبنای عدالت اجتماعی، بازتوزیع ثروت و انضباط کامل مالی پایهریزی شده است. اگر در این ساختار فعالیت میکنید، درک درست فرایندهای اظهارنامه گامی حیاتی به شمار میرود. برای پیشگیری از هرگونه جریمه سنگین و محاسبه بهینه دیون، بهرهگیری به موقع از خدمات مشاور مالیاتی راهکاری هوشمندانه و آسودگیبخش به منظور حفظ منافع مالی خواهد بود.
سازمان امور مالیاتی آلمان موسوم به فینانتسامت (Finanzamt) بر کلیه جریانهای مبادلاتی، حقوق و دستمزد و درآمدهای فرعی نظارت کامل دارد. این ساختار پیچیده تفاوتهای بنیادینی با قواعد مالیات بر درآمد در سایر کشورها نشان میدهد. در نتیجه، آشنایی دقیق با کدهای مالیاتی و سازوکارهای ردگیری تراکنشها، امنیت مالی شما را در خاک این کشور تضمین مینماید.
نرخ مالیات در آلمان چقدر است برای اشخاص حقیقی
نخستین دغدغه هر کارمند این است که اساساً مالیات در آلمان چقدر است و ارقام درجشده در فیش حقوقی چگونه شکل میگیرند؟ نظام مالیاتی این کشور تعرفهای کاملاً تصاعدی دارد. این امر بدان معناست که درآمدهای زیر سقف معافیت پایه (Grundfreibetrag) کاملاً از پرداخت معاف هستند و نخستین یورو پس از این مرز، مشمول نرخ ورودی ۱۴ درصد میشود.
با افزایش درآمد، نرخ حاشیهای افزایش یافته و تا پله ۴۲ درصد برای دریافتیهای بالا صعود مینماید. فوقدرآمدهای بالای ۲۷۷ هزار یورو در سال نیز مشمول نرخ ۴۵ درصد موسوم به مالیات ثروتمندان Reichensteuer میشوند. به پیشنهاد تیم مشاوران مشیرین، درک این فرمول پلکانی به افراد امکان میدهد بدون اضطراب از تغییر پله درآمدی، برای ارتقای شغلی و افزایش درآمد ناخالص خود با اطمینان گام بردارند.
انواع پایههای مالیاتی فرعی در سیستم آلمان
علاوه بر مالیات مستقیم بر درآمد، ردیفهای دیگری در سرجمع بدهیهای فردی لحاظ میگردد. یکی از این موارد، سهم همبستگی Solidaritätszuschlag نام دارد. این عوارض ۵.۵ درصدی از مالیات متعلق به منظور پوشش هزینههای اتحاد دو آلمان طراحی شد و امروزه تنها دهکهای پردرآمد جامعه موظف به پرداخت آن هستند.
مورد دیگر مالیات کلیسا Kirchensteuer است که بر اساس تعلق مذهبی اعلامشده در شهرداری مطالبه میشود. نرخ این مالیات در بیشتر ایالات ۹ درصد و در ایالات بایرن و بادن وورتمبرگ ۸ درصد مالیات حقوق است. چنانچه فردی در سامانه ثبت شهرداری دین رسمی قید نکرده باشد، این بند از فیش او کاملاً حذف خواهد گردید.
کلاس های شش گانه و نحوه محاسبه مالیات در آلمان
شناخت کلاسهای مالیاتی در آلمان چارچوب بنیادین درک حقوق خالص به شمار میرود. ساختار وضعیت مدنی، تعداد فرزندان و موقعیت کاری همسر مشخص میکند هر شخص مشمول کدام کلاس قرار گیرد. نحوه محاسبه مالیات در آلمان به صورت مستقیم با گزینش این طبقات ششگانه پیوند خورده است و اشتباه در این روند سبب حبس موقت بخش زیادی از درآمد در خزانه دولت میگردد.
شاغلان میتوانند متناسب با تحولات زندگی نظیر ازدواج، فرزندآوری یا تغییر سطح درآمد همسر، کلاس خود را تغییر دهند. این اقدام انعطافپذیری بودجه خانواده را بالا میبرد و مانع از فشارهای معیشتی در طول سال میگردد. آگاهی از این قواعد به برنامهریزی مالیاتی منظم کمک مینماید.
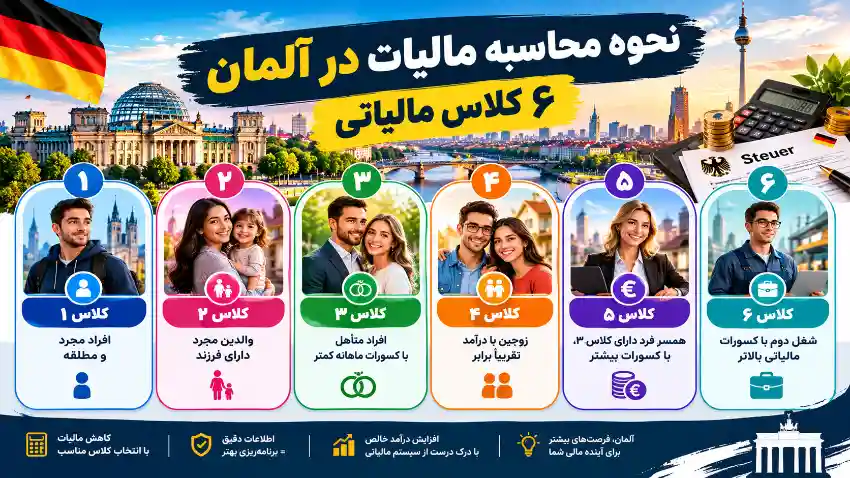
بررسی تفکیکی کلاس های مالیاتی ۱ تا ۶
کلاس شماره یک به افراد مجرد، مطلقه و زوجینی که همسرشان خارج از اتحادیه اروپا زندگی میکند اختصاص یافته است. این گروه تخفیفهای معمول پایه را دریافت میکنند. کلاس دو مختص والدینی است که به تنهایی فرزند زیر سن قانونی را سرپرستی میکنند و مشمول کمکهزینه معافیت اضافه جهت تسهیل مخارج سرپرستی هستند.
کلاس سه و پنج به صورت جفت انتخاب میشود و متناسب با شرایط زوجهایی است که یکی از آنها دستکم ۶۰ درصد کل درآمد خانواده را حاصل میکند. در این آرایش، فرد پردرآمد با ورود به کلاس سه کسر مالیات اندکی میپردازد و در ازای آن، همسر با انتخاب کلاس پنج درصد کسورات بالایی را تجربه خواهد کرد تا توازن بودجه خانه در هر ماه برقرار باشد.
باور نادرست درباره تقلیل قطعی مالیات با تغییر کلاس
عده زیادی به اشتباه تصور میکنند انتخاب ترکیب کلاسهای سه و پنج مقدار نهایی تعهد مالیاتی سالانه زوجین را کاهش میدهد. این فرضیه کاملاً غلط است؛ کلاسبندی تنها بر ارقام علیالحساب ماهانه موثر است. در پایان سال، کل عایدی سالانه همسران یکجا ارزیابی شده و در صورت کسر ناکافی در طول سال، اداره مالیات دستور پرداخت بدهی قطعی را صادر خواهد نمود.
ترکیب کلاس ۴ و فاکتور محاسبه برای زوجین
اگر زن و شوهر دریافتی تقریباً همسانی دارند، سامانه دولتی آنها را خودکار در کلاس چهار جای میدهد. این کلاس محاسباتی درست مانند کلاس یک دارد و بار تعهدات را مساوی تقسیم میکند. مزیت فوقالعاده این وضعیت، حذف ریسک بدهیهای سنگین در زمان تسویهحساب نهایی با اداره مالیات است.
علاوه بر این، متقاضیان میتوانند متد «کلاس چهار به همراه ضریب فاکتور» را فعال نمایند. در این حالت، فینانتسامت پیشبینی درآمد مشترک سالانه را استخراج کرده و ضریب دقیقی روی فیش هر یک اعمال مینماید. این تکنیک جریان وجه نقد را بدون غافلگیریهای انتهای سال، عادلانه تنظیم میسازد.
کلاس مالیاتی ۶ و مشاغل دوم
کلاس ششم برای اشخاصی تدوین شده است که علاوه بر شغل تماموقت اصلی، به قرارداد کاری دوم، پارهوقت جانبی یا پروژههای فرعی بدون معافیت ورود پیدا میکنند. در این کلاس هیچ نوع تخفیف یا معافیت پایهای اعمال نمیگردد و در نتیجه سنگینترین ضریب کسورات از همان یورو اول اعمال میشود.
توصیه نویسنده مقاله یعنی تیم مشاوران مشیرین این است که قرارداد درآمد اصلی خود را حتماً روی کلاسهای معمولی ببندید و شغل دوم با درآمد پایینتر را به کلاس شش منتقل کنید. این چیدمان جلوی افت شدید نقدینگی را میگیرد و مدیریت مالی حقوق ماهانه را برای متقاضیان شفاف میسازد.
مقایسه نظام های مالیاتی جهان و آلمان
بررسی ساختار حوزههای قضایی بینالمللی افق دید متفاوتی در ارزیابی فشارهای مالیاتی فراهم میسازد. بخش قابلتوجهی از کارآفرینان جهان ترجیح میدهند پایتختهای تجاری خود را در کشورهای بدون مالیات ثبت کنند تا از صفر بودن نرخ بر دارایی و دستمزد منتفع شوند. با این وجود، فقدان زیرساختهای رفاهی یکپارچه، بیمههای اجتماعی و امنیت بازنشستگی در این مناطق مشهود است.
از نگاه بازبینیکننده مقاله یعنی مشاور سایت مشیرین مقایسه بینقارهای به نیروهای متخصص اجازه میدهد انتخابی آگاهانه برای مهاجرت کاری داشته باشند. هر سیستم مزایا و معایب خاص خود را دارد و تطبیق درآمد ناخالص با خدمات دریافتی دولتها اساس یک ارزیابی واقعبینانه در سطح جهانی خواهد بود.
| شاخصهای ارزیابی | جمهوری فدرال آلمان | ایالات متحده آمریکا | قلمروهای فاقد مالیات |
|---|---|---|---|
| نرخ حاشیهای مالیات اشخاص | ۱۴ تا ۴۵ درصد پلکانی | ۱۰ تا ۳۷ درصد فدرال + ایالتی | صفر درصد مطلق بر درآمد فردی |
| نظام درمانی و بازنشستگی | پوشش اجباری دولتی فراگیر | وابستگی شدید به طرحهای تجاری کارفرما | الزام بر خرید بیمههای خصوصی گرانقیمت |
| هزینههای عمومی و آموزش عالی | دانشگاههای دولتی کاملاً رایگان | شهریههای بسیار گزاف موسسات تحصیلی | مبتنی بر سرمایهگذاری خصوصی و شخصی |
| مالیات بر خرید و خدمات | ۱۹ درصد استاندارد و ۷ درصد کاهشیافته | متغیر از صفر تا ۱۰ درصد طبق ایالت | نرخهای ناچیز یا محدود به گمرک |
تحلیل تفاوت رویکرد آلمان با حوزه آنگلوساکسون
سیستم پولی در نقاطی چون مالیات در آمریکا تاکید فراوانی بر فردگرایی و انباشت سرمایه بخش خصوصی دارد. در آمریکا پرداختها به شکل فدرال، ایالتی و محلی خرد میشود و بار زیادی از هزینههای سلامت بر دوش بیمههای خصوصی استوار است، در حالی که در آلمان خدمات عمومی از مسیر صندوقهای همگانی تامین مالی میگردند.
در نقطه مقابل، با مشاهده ردیفهای مالیات در کانادا الگوهایی نزدیکتر به عدالت اجتماعی اروپا ملاحظه میگردد. با این همه، مکانیزمهای آلمانی در پوشش بازنشستگی، حمایت از بیکاری و مراقبتهای خانوادگی بسیار فراگیرتر عمل کرده و جامعه را در برابر نوسانات اقتصادی بازار کار مصون میدارد.
تطبیق کارمزدهای مصرف کالا و ارزش افزوده
یکی دیگر از ارکان اصلی درآمدهای دولتی، وجوه اخذشده از مبادلات است. تحلیل شاخصهای مالیات بر ارزش افزوده در خاک آلمان نشان میدهد که نرخ متعارف ۱۹ درصد برای بیشتر اجناس و نرخ ۷ درصد برای اقلام غذایی اساسی، محصولات کشاورزی و کتاب در نظر گرفته شده است.
این تفکیک هوشمندانه سبب میشود تا اقشار کمدرآمد هزینه معقولتری برای ضروریات زیستی روزمره صرف نمایند. مصرفکنندگان در آلمان بر خلاف برخی حوزهها همواره قیمت کالا را با احتساب کامل این نرخها روی برچسب قفسهها مشاهده میکنند و مبلغ پنهانی هنگام تسویهحساب نهایی پرداخت نمیشود.
راهنمای گام به گام پس گرفتن مالیات در آلمان
تسویه مالیات سالانه و بازپسگیری وجوه اضافی واریز شده حق مسلّم هر شهروند و شاغل است. تسلیم فرآیند اظهارنامه موسوم به پس گرفتن مالیات در آلمان پتانسیلی فوقالعاده برای ذخیره منابع مالی جدید در اختیار شما قرار میدهد تا هزینههای روزمره کاری را جبران کنید.
ترس از بروکراسی اداری و فرمهای مفصل باعث شده تا سالانه میلیونها یورو در خزانهداری بدون مطالبه باقی بماند. واقعیت این است که سامانههای هوشمند، فرآیند را نسبت به گذشته بسیار تسهیل کردهاند و هر فرد میتواند طی چند ساعت بررسی، مستندات استرداد وجه را جمعآوری و ثبت نماید.
اقلام و هزینههای شغلی قابل کسر از مالیات
تمامی هزینههای صرفشده در مسیر انجام حرفه یا توسعه تخصص شغلی تحت عنوان هزینههای تبلیغاتی یا کاری Werbungskosten قابل ارائه هستند. این موارد شامل خرید لپتاپ، تبلت، کتب آموزشی، نرمافزارهای تخصصی و شهریه کلاسهای زبان حرفهای است. اگر این مخارج از سقف پائوشال ۱,۲۳۰ یورو عبور نماید، از درآمد مشمول کسر میشود.
همچنین رفتوآمد به محل کار بر مبنای مسافت پیمودهشده Pendlerpauschale کسر میگردد. نرخ این معافیت ۳۰ سنت به ازای هر کیلومتر مسافت یکطرفه است که برای مسیرهای بالای بیست کیلومتر به ۳۸ سنت جهش مییابد. افزون بر این، هزینههای جابجایی محل اقامت جهت نزدیک شدن به کار، تا ارقام چشمگیری مورد قبول فینانتسامت است.
«In 2022, 13.2 million taxpayers in Germany received a tax refund, with an average refund of €1,240.”
ترجمه: «در سال ۲۰۲۲، تعداد ۱۳٫۲ میلیون مؤدی مالیاتی در آلمان بازپرداخت مالیات دریافت کردند که میانگین آن ۱٬۲۴۰ یورو بود.»منبع رسمی: Destatis
هزینههای غیرمترقبه و کسورات ویژه زندگی
ردیف هزینههای استثنایی به مخارجی اطلاق میگردد که خارج از اختیار شاغل رخ داده و بخش چشمگیری از بنیه مالی خانواده را تحت تاثیر قرار میدهد. فاکتورهای درمانهای سخت پزشکی، خرید عینکهای گران، ارتودنسی یا مراقبت از خویشاوندان ناتوان پس از عبور از حد مجاز بار مالی فردی کسر میگردد.
علاوه بر این، هزینههای نیروی کار در منزل و تعمیرات تاسیساتی تا سقف بیست درصد دستمزد عوامل فنی و حداکثر تا سقف ۱,۲۰۰ یورو مستقیماً از بدهی نهایی مالیاتی کسر میگردد. پرداختهای این بخش الزاماً باید از طریق انتقال حساب بانکی صورت گیرد تا اصالت مدرک مخدوش نگردد.
تجربه عملی مستندسازی هزینهها در پس گرفتن مالیات
یکی از متخصصان فناوری اطلاعات در شهر مونیخ با ثبت فاکتورهای مربوط به تبدیل یک اتاق خواب به محیط کار خانگی، هزینه اشتراک اینترنت و تهیه صندلی ارگونومیک، همراه با ثبت روزهای کار در منزل به مبلغ ۶ یورو برای هر روز، توانست در پرونده مالیاتی اخیر خود ۲,۴۳۰ یورو از مبالغ کسرشده را نقد کند. وی تنها از طریق فایلهای پیدیاف بانکی ادعای خود را اثبات نمود.
مهلتهای قانونی و مدارک مورد نیاز تسلیم پرونده
تسلیم اسناد برای افرادی که ملزم به پر کردن فرم هستند، معمولاً تا انتهای ماه ژوئیه سال تقویمی بعد ادامه دارد. اگر انجام این کار را به دفاتر رسمی حسابداری یا کانونهای کمک مالیاتی واگذار فرمایید، این موعد تا اواخر زمستان سال بعد به طور خودکار تمدید میگردد.
کسانی که الزام قانونی ندارند، میتوانند پرونده داوطلبانه را تا چهار سال قبل به جریان بیندازند. حفظ گواهی سالانه دستمزد، فاکتورهای خرید ملزومات، پرینت تراکنشهای شهریه مهدکودک فرزندان و هزینههای نگهداری از پیشنیازهای حیاتی پرونده هستند.
نرم افزارها و سایت محاسبه مالیات آلمان
امروزه بسترهای وب فرآیند حسابرسی شخصی را دگرگون ساختهاند. کارشناسان و مراجع اداری توصیه میکنند قبل از هر نوع امضای قرارداد استخدامی، از سایت محاسبه مالیات آلمان جهت استخراج دریافتی نهایی استفاده کنید تا برآوردی شفاف از تناسب دستمزد ناخالص با مخارج واقعی به دست آورید.
این ماشینحسابهای آنلاین با شبیهسازی نظام کسورات ایالتی و انواع بیمهها، چشمانداز دقیقی از حقوق خالص ترسیم مینمایند. بدین طریق، متقاضی متوجه میشود چه مقدار از حقوق به حساب بانکی واریز و چه سهمی خرج صندوقهای بازنشستگی، درمانی و تامین آتیه خواهد شد.
سامانه دولتی الستر در برابر برنامههای واسط
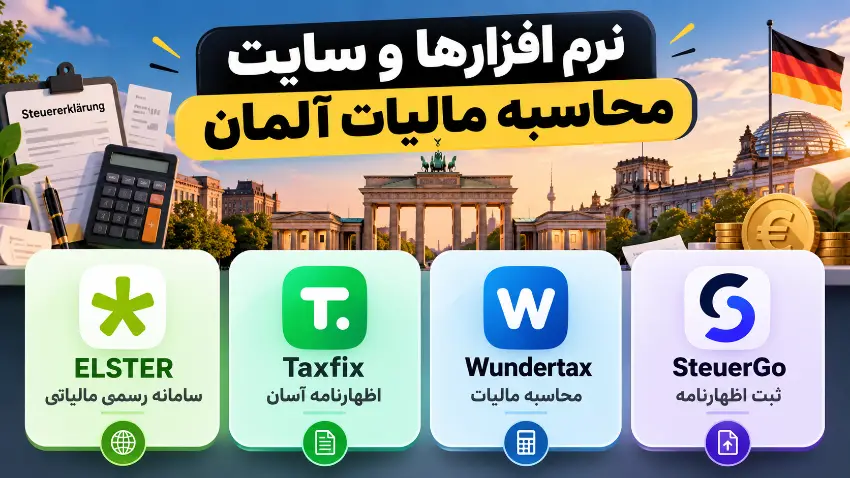
پرتال جامع الستر به آدرس ELSTER سامانه آنلاین و رسمی دولت فدرال برای تبادل دادههای مالیاتی به شمار میرود. استفاده از این درگاه رایگان است، اما پیچیدگی ادبیات اداری آلمانی و اصطلاحات نامفهوم آن ممکن است کاربران کمتجربه را سردرگم سازد و خطاهایی ایجاد کند.
در نقطه مقابل، ابزارهایی مانند تاکسفیکس Taxfix، وندرتکس Wundertax و استوئرگوبلیکس SteuerGo با طراحی محیطهای کاربری ساده به زبان انگلیسی و سیستم پرسشوپاسخ، کار را بسیار آسان کردهاند. این نرمافزارها با دریافت کارمزدی معقول تنها در صورت استرداد قطعی پول، بهترین گزینهها را در قالب ارقام استاندارد پیش روی متقاضیان میگذارند.
نحوه استفاده از ماشینحسابهای بروتو به نتو
سامانههای تبدیل ناخالص به خالص Brutto-Netto Rechner برای پیشبینی دقیق قدرت خرید طراحی شدهاند. شما با وارد ساختن درآمد سالانه یا ماهانه، درج رده سنی، کد ایالت سکونت، داشتن یا نداشتن فرزند و وضعیت مذهبی، خروجیهای کاملی مشاهده خواهید کرد.
این خروجیها علاوه بر ستون مالیات بر درآمد، مبالغ سهم کارمند از بیمه بیکاری Arbeitslosenversicherung، بیمه درمانی (Krankenversicherung) و بیمه مراقبت از کارافتادگی Pflegeversicherung را تفکیک میکنند. بررسی این ارقام برنامهریزی معیشتی را دقیق و تصمیمگیری برای مهاجرت یا تغییر شغل را هوشمندانه مینماید.
رویکردهای قانونی در بهینهسازی مالیات بر درآمد
بهینهسازی تعهدات قانونی تفاوتی بنیادین با تخلفات یا پنهانکاری مالی دارد. آلمان از چارچوبهای هدفمند برای سوق دادن سرمایهها به سمت اهداف عامالمنفعه، انرژیهای سبز و پساندازهای مطمئن سالمندی حمایت میکند و در ازای آن معافیتهای چشمگیری به اشخاص اعطا مینماید.
بهرهبرداری صحیح از این فرصتها نه تنها بار مالیاتی سنواتی را تعدیل میکند، بلکه بنیانهای دارایی فردی را در درازمدت تقویت میسازد. تسلط بر بندهای حمایتی در قانون به تمام اقشار فرصت رشد میدهد و مسیر ثروتآفرینی قانونی را باز میگذارد.
بهرهگیری از طرحهای بازنشستگی تکمیلی
طرح بازنشستگی ریستر Riester-Rente به شکل اختصاصی برای حقوقبگیران و والدین صاحب فرزند تدوین گردیده است. دولت علاوه بر منظور کردن پرداختها به عنوان هزینههای ویژه، کمکهای نقدی سالانهای به ازای هر فرزند به حساب بیمه فرد واریز میکند که این امر جذابیت طرح را دوچندان میسازد.
برای صاحبان کسبوکارهای آزاد و متخصصان فریلنس، پلن بازنشستگی روروپ Rürup-Rente امتیازات کمنظیری ایجاد میکند. ارقام واریزی به این صندوقها تا سقفهای چند ده هزار یورویی از کل درآمد مشمول کسر گردیده و تخفیف واقعی سنگینی در محاسبات نهایی ایجاد میکند.
قوانین مربوط به فعالیتهای فریلنسری و مینیجابها
فعالیتهای جانبی با درآمدهای اندک تا سقف ۵۳۸ یورو در ماه تحت عنوان مینیجاب شناخته میشوند. این پرداختها از عوارض مالیاتی معمول و حق بیمه سنگین کارمندی معاف هستند و پول به شکل خالص به حساب دریافتکننده مینشیند که پتانسیل فوقالعادهای برای دانشجویان و افراد جویای شغل فرعی است.
همچنین کارآفرینان نوپا میتوانند از امتیاز کسبوکارهای خرد بهرهمند گردند. چنانچه فروش سالانه از آستانه ۲۲ هزار یورو فراتر نرود، نیازی به ثبت و بازپرداخت ارقام پیچیده ارزش افزوده در فاکتورها نیست و بار محاسباتی دفترداری سبک باقی خواهد ماند.
تصمیم نهایی
نظام مالیاتی پیچیده آلمان در نگاه نخست خستهکننده به نظر میآید، اما درون همین قوانین دقیق، ابزارهای قانونی فوقالعادهای برای حفظ داراییها گنجانده شده است. تنظیم پوشه اسناد مالی از نخستین روز اشتغال و تجمیع رسیدهای خریدهای مرتبط با شغل، بستر استرداد سالانه مبالغ چهاررقمی را مهیا میسازد. به خاطر بسپارید که تسلیم اظهارنامه سالانه یک وظیفه تحمیلی نیست، بلکه اهرمی توانمند برای بازگرداندن بخش قابلتوجهی از درآمدهای شخصی است که قانوناً متعلق به شماست؛ پس فرصت را از دست ندهید و برای مطالبه داراییهای خود گام بردارید.