
نحوه محاسبه و قوانین مالیات بر ارث

اگر با فوت یکی از بستگان خود روبهرو شدهاید و دغدغه انتقال ماترک را دارید، باید بدانید که مالیات بر ارث بر پایه تاریخ دقیق فوت، نسبت فامیلی و جنس دارایی تعیین میشود. پاسخ صریح و بدون حاشیه به این سوال پرتکرار که مالیات بر ارث چقدر است، رقمی شناور میان ۳ تا ۶۰ درصد ارزش ماترک خواهد بود که بر اساس ارزش معاملاتی یا ارزش روز بازار محاسبه میشود. جهت جلوگیری از بلوکه شدن داراییها، جریمههای دیرکرد سنگین و حل اختلافات ورثه، مناسبترین مسیر دریافت مشاوره آنلاین مالیاتی است تا اظهارنامه مالیاتی ماترک در چارچوب قانون تنظیم و تسلیم شود.
| عنوان شاخص قانونی | شرح جزئیات و الزامات اجرایی پرونده | نکته راهبردی تصمیمساز |
|---|---|---|
| قانون حاکم بر ترکه |
| در قانون جدید هیچ اجباری برای پرداخت یکجای مالیات تمام داراییها وجود ندارد. |
| نرخ مالیات طبقه اول |
| ارزش معاملاتی املاک مسکونی معمولاً کمتر از ۵ درصد قیمت واقعی بازار است. |
| مدارک و الزامات اولیه |
| مهلت تسلیم اظهارنامه ماده ۲۶ جهت کسر دیون و هزینههای کفنودفن دقیقا یک سال است. |
| ضمانت اجرای عدم تسویه |
| صدور گواهی واریز مالیات موضوع ماده ۳۴ برای هر نقل و انتقال الزامی است. |
مالیات بر ارث چیست و چه جایگاهی در ساختار حقوقی ایران دارد؟
پس از درگذشت یک شخص، تمام اموال منقول و غیرمنقول و حقوق مالی متوفی به ترکه یا ماترک تبدیل میگردد. حاکمیت بر اساس قوانین مدنی و مالیاتی، سهمی از این انتقال ثروت را به عنوان مالیات ترکه پیش از تقسیم میان وراث مطالبه میکند. در نظام حقوقی ایران، بدهی مالیاتی متوفی جزو دیون ممتازه قلمداد میشود و قانونگذار تقسیم دارایی میان بازماندگان را منوط به تصفیه حساب با سازمان امور مالیاتی نموده است. برخی از افراد این مفهوم را با مواردی نظیر محاسبه مالیات بر دارایی یکسان میدانند، درحالی که قواعد انتقال قهری ترکه ساختار متفاوتی دارد.
بنا بر تجربیات مستند تیم مشاوران مشیرین، حجم عمدهای از سردرگمی مودیان مالیاتی ناشی از ناآگاهی درباره ماهیت این دین قانونی است. وقتی صحبت از ماترک میشود، وراث تصور میکنند باید فوری اموال را بفروشند تا مالیات پرداخت کنند؛ ولی در قانون جدید هیچ اجباری برای شتابزدگی نیست. تسلط بر تعریف مالیات بر ارث چیست باعث میشود افراد با دید بازتری برای سرنوشت داراییهای به جا مانده تصمیمگیری نمایند و از پرداخت مبالغ اضافی یا جریمههای سنگین جلوگیری کنند.
تحول تقنینی در قانون اصلاح مالیاتهای مستقیم مصوب ۱۳۹۴
تحول بنیادین در قوانین ارث با تصویب اصلاحیه قانون مالیاتهای مستقیم در تیرماه سال ۱۳۹۴ رقم خورد که از ابتدای سال ۱۳۹۵ جنبه اجرایی پیدا کرد. تا پیش از سال ۱۳۹۵، قانون قدیم حاکم بود که در آن وراث مکلف بودند ظرف شش ماه اظهارنامهای از کل داراییهای متوفی ارائه دهند و سازمان مالیاتی ارزش کل اموال را تجمیع و نرخهای تصاعدی سنگین تا سقف ۶۵ درصد را برای طبقات مختلف اعمال میکرد. این روند موجب بلوکه شدن پروندههای فراوانی به علت ناتوانی وراث در تامین نقدینگی یکجا میشد.
اما از ابتدای سال ۱۳۹۵ ساختار نظام مالیاتی تغییر اساسی کرد و سیستم مالیات بر دارایی تفکیکی جایگزین نظام قبلی شد. در این شیوه نوین، مالیات هر دارایی به صورت مجزا در زمان انتقال سند یا برداشت وجه دریافت میشود. به بیان دیگر، تا زمانی که ورثه قصد فروش یا انتقال رسمی ملکی را نداشته باشند، هیچ الزامی برای پرداخت مالیات آن وجود نخواهد داشت. این رویکرد بار روانی و فشار نقدینگی را از دوش خانوادههای داغدار برداشته است.
شناخت طبقات سهگانه وراث در قانون مدنی و اثر آن بر ضرایب مالیاتی
تعیین نرخ دقیق مالیات بر ترکه مستقیماً به رابطه خویشاوندی میان متوفی و بازماندگان وابسته است. ماده ۱۸ قانون مالیاتهای مستقیم وراث را بر اساس ماده ۸۶۲ قانون مدنی به سه طبقه مجزا تقسیم نموده است. طبقه اول شامل پدر، مادر، شوهر، زن، اولاد و اولادِ اولاد است که به دلیل نزدیکی رابطه خونی، از کمترین نرخهای مالیاتی و بالاترین معافیتها بهرهمند میشوند. وجود حتی یک نفر از وراث در طبقه اول، مانع از ارثبری طبقات بعدی خواهد شد.
طبقه دوم شامل اجداد، برادر، خواهر و فرزندان آنان است که نرخهای مالیاتی برای این گروه دقیقاً دو برابر نرخهای طبقه اول محاسبه میشود. طبقه سوم شامل عمو، عمه، خاله، دایی و فرزندان آنها است که باید مالیاتی معادل چهار برابر طبقه اول بپردازند. مشاور سایت مشیرین خاطرنشان میسازد که بررسی گواهی انحصار وراثت و تطبیق آن با طبقات قانونی، گام نخست در برآورد مالیاتی است تا ضرایب اشتباه به پرونده تحمیل نگردد.
«ماده ۱۷ قانون مالیاتهای مستقیم: اموال و داراییهایی که در نتیجه فوت شخص اعم از فوت واقعی یا فرضی انتقال مییابد، به شرح زیر مشمول مالیات است: ۱- نسبت به سپردههای بانکی، اوراق مشارکت و سایر اوراق بهادار… به نرخ سه درصد (۳%) برای وراث طبقه اول…»
مالیات بر ارث چقدر است و فرمولهای محاسبه ۳ طبقه وراث
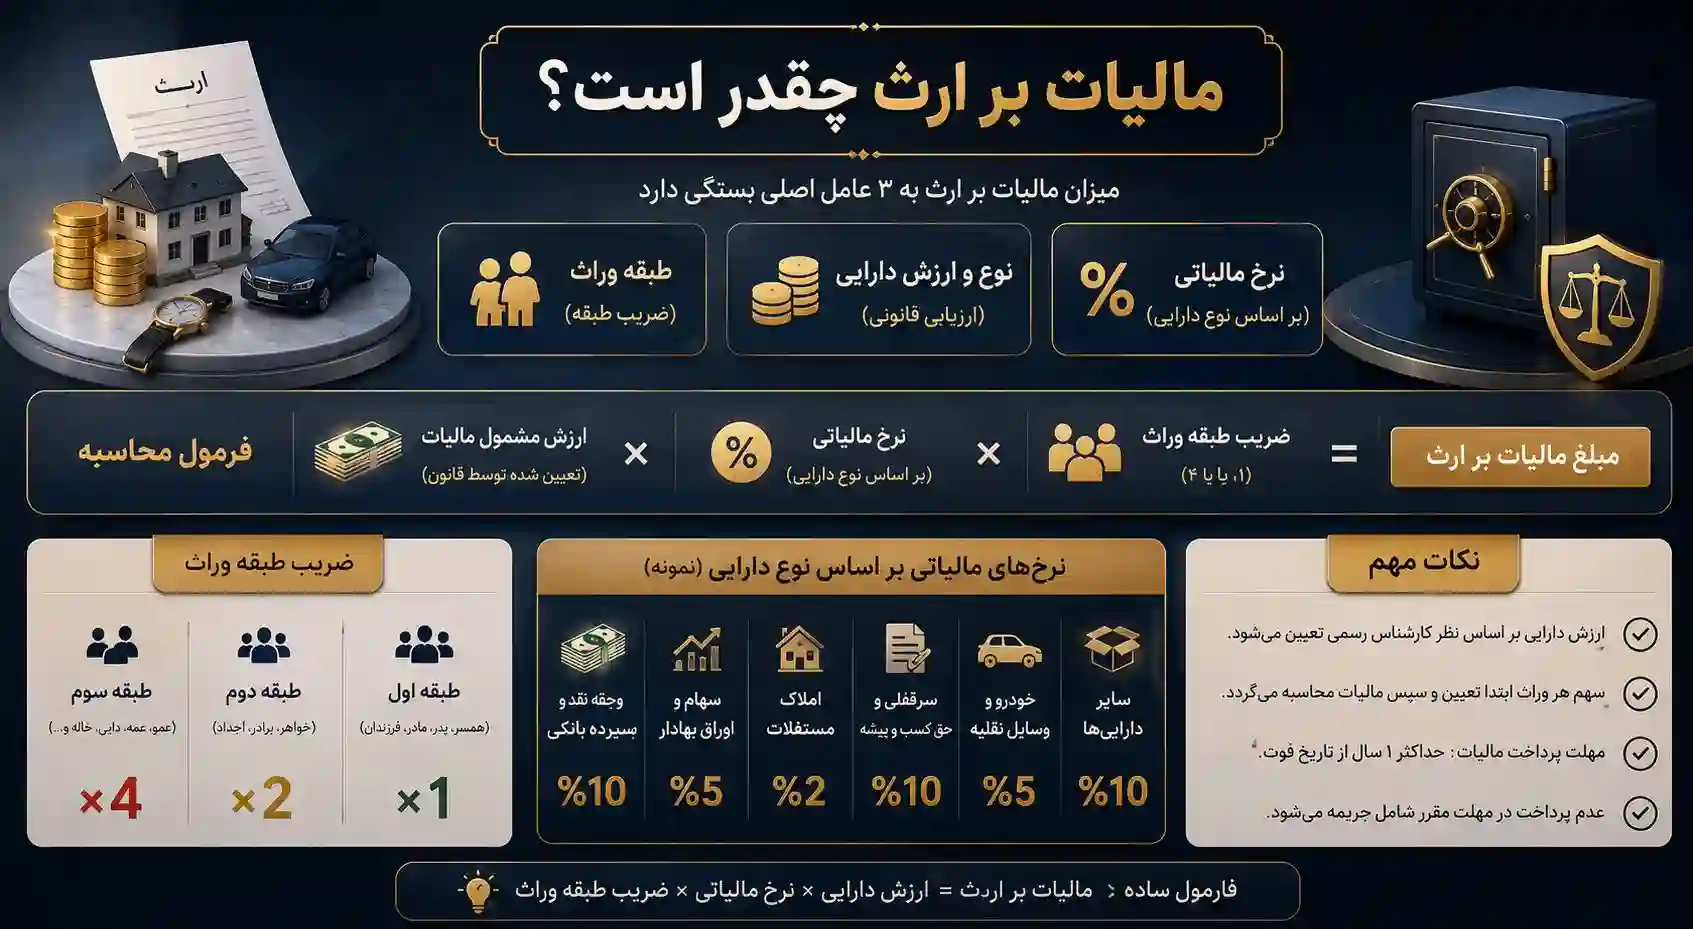
برای پاسخ به این پرسش که مالیات بر ارث چقدر است، ابتدا باید نوع دارایی و ارزش مشمول مالیات آن را تعیین کرد و سپس ضریب طبقه را در آن ضرب نمود. در نظام مالیاتی کنونی، درصد مالیات بر اساس جنس دارایی متغیر است؛ برای نمونه مالیات وجه نقد با مالیات سرقفلی یا سهام بورس تفاوت فاحش دارد. اطلاع از سهمالارث شرعی و قانونی هر ورثه نقشی اساسی در تعیین سهم مالیاتی او دارد که جزییات کامل آن در راهنمای قانون جدید تقسیم ارث بین فرزندان به طور کامل تبیین شده است.
فرمول پایه مالیات در قانون جدید عبارت است از: حاصل ضرب «ارزش ارزیابی شده دارایی بر اساس موازین قانونی» در «نرخ مالیاتی مصرح در ماده ۱۷ برای طبقه مربوطه». نرخهای مصوب برای طبقه اول به عنوان مبنا لحاظ میشوند، طبقه دوم با ضریب دو و طبقه سوم با ضریب چهار محاسبه میگردند. در ادامه تمامی این داراییها را با تحلیل محاسباتی دقیق بررسی مینماییم.
محاسبه مالیات بر ترکه املاک مسکونی، تجاری و سرقفلی
ارزشگذاری املاک مسکونی در سازمان امور مالیاتی بر پایه ارزش معاملاتی یا ارزش دفترچهای انجام میگیرد که کمیسیون تقویم املاک موضوع ماده ۶۴ قانون آن را تعیین میکند. نرخ مالیات املاک مسکونی برای طبقه اول ۷.۵ درصد این ارزش معاملاتی است. از آنجا که ارزش معاملاتی املاک بسیار پایینتر از ارزش روز بازار است، مبلغ نهایی پرداختی بسیار ناچیز و معمولاً کمتر از یک درصد ارزش واقعی معامله ملک خواهد شد.
در نقطه مقابل، مالیات املاک تجاری و حق واگذاری محل یا همان سرقفلی، بر مبنای ارزش روز بازار با ارزیابی کارشناس سازمان امور مالیاتی محاسبه میشود. نرخ مالیات سرقفلی برای طبقه اول ۳ درصد، طبقه دوم ۶ درصد و طبقه سوم ۱۲ درصد ارزش روز کارشناسی است. این تفاوت ارزیابی باعث میشود مالیات یک واحد تجاری کوچک در یک پاساژ پرتردد به مراتب سنگینتر از یک آپارتمان مسکونی لوکس تمام شود.
بررسی املاک در حال ساخت و اراضی بایر
اگر ترکه شامل زمین بایر، باغ، اراضی کشاورزی یا ساختمانهای نیمهکاره باشد، ملاک محاسبه مجدداً ارزش معاملاتی دفترچهای عرصه و اعیان است. برای ساختمانهای ناتمام، درصد پیشرفت فیزیکی توسط ممیز مالیاتی ثبت شده و ارزش معاملاتی اعیان متناسب با درصد تکمیل ضرب در ۷.۵ درصد برای طبقه اول محاسبه میگردد. برای اراضی کشاورزی و زراعی نیز تخفیفات ویژهای در کمیسیونهای تقویم لحاظ میشود تا به تولید روستایی لطمه وارد نشود.
مالیات بر ارث سپردههای بانکی، سهام و داراییهای مالی
وجوه نقد و سپردههای سرمایهگذاری متوفی در بانکهای دولتی و خصوصی، موسسات اعتباری مجاز و اوراق مشارکت مشمول مالیات مقطوع ۳ درصد برای طبقه اول است. این نرخ برای وراث طبقه دوم ۶ درصد و برای طبقه سوم ۱۲ درصد تعیین شده است. بانکها مکلف هستند قبل از واریز وجوه به حساب وراث، گواهی واریز مالیات را اخذ کنند. البته سودهای متعلقه بعد از تاریخ فوت از این مالیات معاف هستند و فقط مانده روز فوت مشمول کسر مالیات میگردد.
سهام شرکتهای پذیرفته شده در بورس و فرابورس مشمول ۰.۷۵ درصد ارزش روز فروش سهام در تاریخ انتقال برای وراث طبقه اول است. این رقم برای طبقه دوم ۱.۵ درصد و برای طبقه سوم ۳ درصد خواهد بود. اما سهمالشرکه شرکتهای غیربورسی، با نرخ ۴ درصد از ارزش ویژه یا ارزش اسمی داراییهای شرکت برای طبقه اول محاسبه میشود که فرایند بررسی دفاتر و ترازنامه شرکت توسط حوزه مالیاتی را میطلبد.
مالیات بر ارث خودرو و وسایل نقلیه موتوری
انتقال پلاک و سند خودرو، موتور سیکلت، قایقها و انواع وسایل نقلیه موتوری متوفی مستلزم پرداخت مالیات ترکه است. ماخذ محاسبه ارزش این داراییها، جدول رسمی مالیات نقل و انتقال خودرو است که سالانه توسط سازمان امور مالیاتی منتشر میشود. نرخ مالیات خودرو برای طبقه اول ۲ درصد، طبقه دوم ۴ درصد و طبقه سوم ۸ درصد ارزش جدول مذکور است. برای بررسی بدهیهای پیشین پلاک و مالیاتهای معوقه، میتوان از پرتال استعلام مالیات خودرو با کد ملی برای استعلام پلاکهای به نام متوفی بهره گرفت.
| نوع دارایی و ماترک | ماخذ و مبنای تقویم مالیاتی | نرخ طبقه اول (درصد) | نرخ طبقه دوم (درصد) | نرخ طبقه سوم (درصد) |
|---|---|---|---|---|
| املاک مسکونی (عرصه و اعیان) | ارزش معاملاتی ماده ۶۴ | ۷.۵ | ۱۵ | ۳۰ |
| حق واگذاری محل (سرقفلی) | ارزش روز بازار کارشناسی | ۳ | ۶ | ۱۲ |
| سپرده بانکی و اوراق مشارکت | مانده حساب در روز فوت | ۳ | ۶ | ۱۲ |
| سهام بورس و فرابورس | ارزش تابلوی معاملاتی روز | ۰.۷۵ | ۱.۵ | ۳ |
| سهام و سهمالشرکه غیربورسی | ارزش دفتری و ترازنامه شرکت | ۴ | ۸ | ۱۶ |
| وسایل نقلیه موتوری | جدول ارزشگذاری سالانه خودرو | ۲ | ۴ | ۸ |
| اموال و داراییها در خارج از کشور | ارزش روز به نرخ ارز رسمی بانک مرکزی | ۱۰ | ۲۰ | ۴۰ |
| سایر حقوق مالی و مطالبات متوفی | ارزش اسمی مطالبات وصول شده | ۱۰ | ۲۰ | ۴۰ |
راهنمای عملی و نحوه محاسبه آنلاین مالیات بر ارث
با الکترونیکی شدن رویههای مالیاتی، امکان استفاده از سامانههای محاسبه آنلاین مالیات بر ارث فراهم شده است تا مودیان بتوانند بدون نیاز به محاسبات دستی پیچیده، برآوردی شفاف از بدهی ماترک به دست آورند. سامانه درگاه ملی خدمات الکترونیک سازمان امور مالیاتی (my.tax.gov.ir) این بستر را مهیا کرده است. با این حال برای استفاده از این ابزارها، وراث باید دادههای دقیقی نظیر سال ساخت ملک، مساحت زیربنا، نوع کاربری و کد پستی را به درستی در فیلدهای محاسباتی ثبت کنند.
گاهی مودیان تصور میکنند سامانههای آنلاین تعهد نهایی پرونده را قطعی میکنند. اما بنا به دیدگاه مشاوران مشیرین، ابزارهای اینترنتی صرفاً نقش پیشبینی و شبیهسازی مالیاتی را ایفا میکنند. رقم قطعی زمانی تثبیت میشود که کارشناس ارشد مالیاتی مدارک انحصار وراثت، استعلامات ثبتی و اسناد بانکی را تایید نماید. بنابراین نباید پیش از صدور برگ تشخیص، محاسبات تخمینی را مبنای نهایی تقسیم وجه نقد میان وراث قرار داد.
نکته طلایی درباره تهاتر دیون و مهریه با داراییهای مشمول مالیات
طبق ماده ۲۱ قانون مالیاتهای مستقیم، کلیه دیون محقق متوفی از جمله مهریه زوجه، بدهیهای مستند به اسناد لازمالاجرا و وامهای معوق بانکی، همراه با هزینههای ضروری کفنودفن در حدود عرف جامعه، از کل ارزش ماترک کسر میشوند. اگر میزان دیون متوفی برابر یا بیشتر از ارزش ماترک باشد، هیچگونه مالیاتی به بازماندگان تعلق نخواهد گرفت و ترکه پس از تصفیه دیون تراز میگردد.
ثبت الکترونیکی اظهارنامه در درگاه ملی خدمات مالیاتی
فرآیند ثبت آنلاین اظهارنامه با ورود یکی از وراث یا نماینده قانونی به پرتال سازمان امور مالیاتی آغاز میشود. پس از ورود به بخش ارث، کد ملی و تاریخ فوت متوفی ثبت میگردد و سیستم با اتصال به ثبت احوال، هویت وراث را بازیابی میکند. سپس کاربر باید فرمهای مربوط به اظهار داراییها را پر کند. اطلاعات هر ملک با کد پستی و مشخصات ثبتی، خودروها با شماره پلاک و وین (VIN) و حسابهای بانکی با شماره شبا ثبت و بارگذاری میشوند.
پس از درج اقلام، مدارک مربوط به گواهی فوت، دادنامه حصر وراثت و مدارک مالکیتی پیوست میگردد. با زدن دکمه ارسال، پرونده الکترونیکی به اداره امور مالیاتی محل آخرین سکونت متوفی ارسال میشود. این سیستم پیامکی حاوی کد رهگیری به وراث ارسال میکند تا مراحل رسیدگی کارشناسان را به شکل برخط رصد کنند و در صورت نیاز به رفع نقص، اقدامات لازم را انجام دهند.
تطبیق اطلاعات اظهارنامه با پایگاههای داده حاکمیتی
پس از ارسال اظهارنامه، سامانه هوشمند سازمان مالیاتی دادهها را با ثبت اسناد و املاک، شرکت بورس، بانک مرکزی و راهور فراجا تقاطعگیری میکند. اگر مغایرتی میان داراییهای اظهار شده و اموال ثبتی وجود نداشته باشد، پرونده در سریعترین زمان ممکن تایید میشود. اما اگر حسابی بانکی یا ملکی کتمان شده باشد، ممیز مالیاتی پرونده را مشمول رسیدگی تکمیلی قرار داده و برای اموال کتمان شده جریمه محاسبه خواهد کرد.
مراحل دریافت گواهی مالیات بر ارث و مدارک لازم
سند نهایی که مجوز رسمی و قانونی برای انتقال داراییها به حساب میآید، گواهی مالیات بر ارث یا همان مفاصاحساب موضوع ماده ۳۴ قانون مالیاتهای مستقیم است. بدون ارائه این برگ رسمی ممهور به بارکد رهگیری، هیچ دفترخانه اسناد رسمی اجازه انتقال قطعی سند ملک یا وسیله نقلیه را ندارد و بانکها از تحویل موجودی متوفی خودداری خواهند کرد. شرکتهای کارگزاری بورس نیز انتقال پرتفوی سهام متوفی به وراث را صرفاً با ارائه این گواهی به انجام میرسانند.
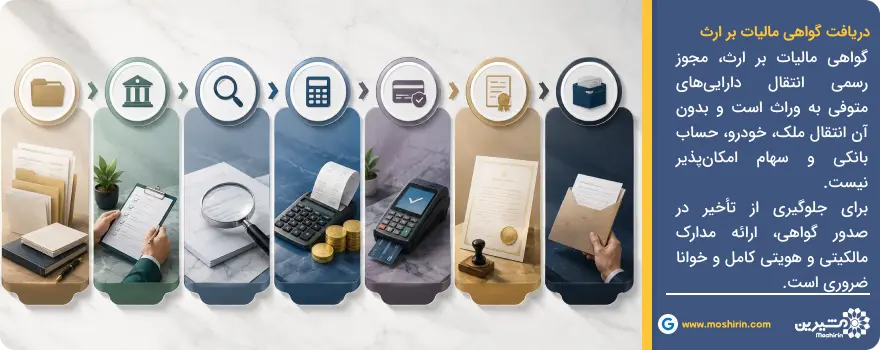
رسیدگی به پرونده و صدور این گواهی تابع تشریفات مستندسازی دقیقی است. تیم مشاوران مشیرین بارها مشاهده کرده است که عدم وضوح مدارک مالکیتی یا مخدوش بودن تصاویر اسناد هویتی وراث، موجب رفتوآمدهای پیدرپی و معطلی چندماهه پرونده در حوزههای مالیاتی میشود. از این رو آمادهسازی پرونده با کیفیت خوانایی بالا قبل از تسلیم نهایی امری ضروری است.
اشتباه رایج در مورد اجبار به تسویه همزمان تمام داراییهای متوفی
بسیاری از وراث تصور میکنند اگر متوفی چند فقره خانه، زمین، مغازه و خودرو داشته باشد، باید مالیات تمامی این موارد را همزمان پرداخت نمایند تا گواهی صادر شود. این باور کاملاً نادرست است. در قانون جدید، وراث میتوانند صرفاً برای یک دارایی مثلاً یک دستگاه خودرو تقاضای رسیدگی دهند و با پرداخت مالیات ۲ درصدی همان خودرو، گواهی ماده ۳۴ اختصاصی آن را جهت فروش دریافت کنند بدون اینکه مالیات سایر املاک را پرداخت کرده باشند.
فهرست جامع اسناد و مدارک مورد نیاز حوزه مالیاتی
برای تشکیل پرونده و صدور مفاصاحساب نهایی، اسناد زیر باید به اداره مالیاتی تسلیم شود:
- رونوشت مصدق گواهی فوت متوفی صادره از سازمان ثبت احوال کشور
- اصل و تصویر دادنامه گواهی انحصار وراثت صادره از شورای حل اختلاف
- کپی برابر با اصل تمام صفحات شناسنامه و کارت ملی متوفی و تمامی وراث قانونی
- اسناد رسمی مالکیت اموال غیرمنقول شامل سند تکبرگ، بنچاق، اسناد مادر یا قراردادهای واگذاری معتبر مسکن
- اسناد رسمی خودرو شامل شناسنامه مالکیت (برگ سبز)، کارت وسیله نقلیه و بنچاق نقل و انتقال قبلی
- گواهی تاییدیه مانده موجودی حسابهای بانکی و سود متعلقه تا تاریخ فوت ممهور به مهر رئیس شعبه
- صورتهای مالی، ترازنامه، اظهارنامه عملکرد و فهرست روزنامه رسمی برای سهامداران شرکتهای خصوصی
- تصویر وکالتنامه رسمی در صورتی که وکیل پایه یک دادگستری یا وکیل کاری پرونده را پیگیری مینماید
بر اساس گزارش OECD، مالیات بر ارث میتواند در افزایش عدالت اقتصادی، کاهش تمرکز ثروت و تأمین درآمدهای عمومی نقش داشته باشد. همچنین ارزشگذاری دقیق و منصفانه داراییها برای تعیین صحیح مالیات بر ارث اهمیت زیادی دارد.
روشها و نحوه پرداخت مالیات بر ارث در شبکه بانکی
پس از آنکه کارشناس ارشد امور مالیاتی داراییها را ارزیابی نمود، برگ تشخیص مالیات ترکه صادر میشود. در صورتی که وراث به این برآورد اعتراضی نداشته باشند، برگه قطعی صادر و قبوض مالیاتی تولید میگردد. در این مقطع، آگاهی از نحوه پرداخت مالیات بر ارث به وراث اجازه میدهد بدون خطا وجوه را به حساب خزانه دولت واریز کنند. برای هر ورثه نسبت به سهمالارث خود، شناسه ۳۰ رقمی قبض و پرداخت مجزا صادر میشود.
توجه به سایر مقررات مالیاتی کشور مانند مالیات بر عایدی سرمایه نشان میدهد که یکپارچهسازی سامانهها در حال افزایش است. بنابراین وراث باید وجوه را از حسابهای بانکی معتبر پرداخت کرده و بارکد و کد پیگیری تراکنش را در پرونده ترکه حفظ نمایند تا در مراحل صدور سند در دفاتر اسناد رسمی یا هنگام تعویض پلاک با پیام خطای عدم پرداخت مواجه نشوند.
امکان تقسیط بدهی مالیاتی ماترک و مقررات ماده ۱۶۷
در شرایطی که ماترک شامل املاک تجاری گرانقیمت باشد و مبلغ مالیات سرقفلی یا داراییها فراتر از توان نقدینگی وراث باشد، امکان تقسیط وجود دارد. به موجب ماده ۱۶۷ قانون مالیاتهای مستقیم، سازمان امور مالیاتی مجاز است بدهی قطعی مودیانی را که قادر به پرداخت نقدی یکجا نیستند، حداکثر تا مدت ۳۶ ماه (سه سال) تقسیط نماید. برای این امر، وراث باید تقاضای کتبی خود را به رئیس امور مالیاتی تسلیم کرده و حداقل ۲۰ درصد مبلغ را نقدی بپردازند.
نکته حقوقی حائز اهمیت این است که گواهی واریز مالیات ماده ۳۴ برای هر پلاک ثبتی یا دارایی، تنها به میزان اقساط تسویه شده صادر میگردد. اگر ملکی مشمول تقسیط باشد، تا زمان تسویه آخرین قسط، مفاصاحساب کامل برای انتقال سند رسمی صادر نمیشود، مگر اینکه وراث وثیقه ملکی آزاد، ضمانتنامه بانکی یا سفته معتبر نزد اداره کل مالیاتی تودیع نمایند.
تفاوت اظهارنامه ماده ۲۶ و ماده ۱۷ در فرآیند اجرا
یکی از مساعل فنی که کمتر به آن توجه میشود، تفاوت اظهارنامه ماده ۲۶ با تقاضای ماده ۱۷ است. ماده ۲۶ اظهارنامهای جامع است که وراث اختیارا ظرف یک سال از فوت تسلیم میکنند تا تمامی دیون، هزینههای تدفین و بدهیهای متوفی ثبت و از ارزش ماترک کسر شود. اما تسلیم تقاضای ماده ۱۷ فرمی است که برای انتقال موردی یک دارایی مشخص بدون توجه به کسر هزینههای دفن ارائه میگردد. مشاور سایت مشیرین توصیه میکند در صورت وجود دیون سنگین بر عهده متوفی، حتما اظهارنامه ماده ۲۶ در موعد یکساله ثبت گردد.
معافیتها و داراییهای غیرمشمول در قانون ارث
قانونگذار با رویکرد حمایتی، برخی اموال و حقوق مالی را از پرداخت هرگونه مالیات معاف کرده است. آگاهی از این موارد مانع از آن میشود که وراث داراییهای معاف را به عنوان ماترک مشمول ثبت کرده و مبالغی غیرضروری بپردازند. ماده ۲۴ قانون مالیاتهای مستقیم این معافیتها را با شفافیت احصا کرده است.
همانطور که در بازار کار بررسی فهرست مشاغل معاف از مالیات برای کارآفرینان مزیت اقتصادی ایجاد میکند، شناسایی اموال معاف از ترکه نیز منافع مالی مهمی برای خانوادهها در پی دارد. در ادامه، مصادیق اصلی داراییهای معاف از شمول ترکه را با جزییات تشریح میکنیم.
موارد مصرح در ماده ۲۴ قانون مالیاتهای مستقیم
بر اساس نص صریح قانون، داراییهای زیر مشمول پرداخت مالیات نخواهند بود:
- وجوه بازنشستگی، وظیفه، پسانداز پایان خدمت، بازخرید سنوات و مرخصی پرداختی توسط کارفرما
- مبالغ پرداختی توسط شرکتهای بیمه بابت انواع بیمه عمر و زندگی یا خسارت فوت
- دیه مقدر شرعی، ارش و غرامت فوت صادره از مراجع قضایی که به اولیای دم تعلق میگیرد
- اثاثیه و لوازم خانگی موجود در محل سکونت متوفی در حد مصارف معمول زندگی
- اموال مورد وقف، حبس، نذر یا وصیت شده برای موسسات عامالمنفعه، مساجد، حسینیهها و آستانهای مقدس
- ۸۰ درصد ارزش داراییهای متوفیان خانوادههای معظم شهدا، جانبازان و ایثارگران مطابق قوانین خاص
علت معافیت سرمایه بیمه عمر این است که بیمهنامه عمر ماهیت ماترک ندارد، بلکه یک قرارداد مدنی است که حق مالی آن در زمان حیات متوفی مستقیماً برای ذینفعان مشخص شده در قرارداد ایجاد گردیده است. بنابراین شرکتهای بیمه گر موظفند سرمایه بیمه عمر را بدون مطالبه گواهی مالیات ترکه، سریعاً به ذینفعان تادیه نمایند.
رویکردهای کاربردی، اختلافات ورثه و سناریوهای واقعی پروندهها
در جریان انحصار وراثت و پرداخت سهم مالیاتی، چالشهای متعددی میان وراث شکل میگیرد. یکی از سوالات بنیادین این است که اگر یکی از وراث از پرداخت سهم مالیات خود خودداری کند، تکلیف سایرین چیست؟ بر اساس قانون، هر یک از وراث تنها مسئول پرداخت سهم خود است. با پرداخت سهم مالیات توسط سایر وراث، اداره مالیاتی گواهی مفاصاحساب مشاعی صادر میکند و وراث پرداختکننده میتوانند جهت افراز یا فروش ملک مشاع از طریق دادگاه اقدام نمایند.
همانگونه که کارکنان و کارفرمایان برای تنظیم حقوق و دستمزد از سامانههای محاسبه آنلاین مالیات حقوق جهت تعیین کسورات استفاده میکنند، وراث نیز باید سهم خالص هر وارث را پس از تفکیک سهمالارث و کسر مالیات محاسبه نمایند تا شفافیت کامل مالی در خانواده برقرار شود.
تحلیل تفصیلی یک مطالعه موردی واقعی در شهر تهران
برای ملموس شدن نحوه محاسبه، پرونده مرحوم حاج علی را بررسی میکنیم. ایشان در آبان ماه سال ۱۴۰۲ فوت نموده و وراث ایشان شامل همسر، دو پسر و یک دختر هستند. ترکه به جا مانده شامل یک واحد آپارتمان مسکونی در منطقه ۵ تهران به ارزش روز ۱۵ میلیارد تومان، یک باب مغازه در بازار به ارزش سرقفلی ۸ میلیارد تومان، یک خودرو به ارزش روز ۲ میلیارد تومان و مبلغ ۱ میلیارد تومان سپرده در بانک ملی است. کمیسیون تقویم املاک، ارزش معاملاتی آپارتمان را ۶۰۰ میلیون تومان تعیین کرده است.
محاسبات مالیاتی طبقه اول برای این داراییها به شرح زیر خواهد بود:
- مالیات آپارتمان مسکونی: ۷.۵ درصدِ ارزش معاملاتی ۶۰۰ میلیونی = ۴۵ میلیون تومان (معادل ۰.۳ درصد ارزش بازار)
- مالیات سرقفلی مغازه: ۳ درصدِ ارزش روز ۸ میلیاردی = ۲۴۰ میلیون تومان
- مالیات خودرو: ۲ درصد ارزش مندرج در جدول رسمی مالیاتی (که مثلاً ۱.۵ میلیارد درج شده) = ۳۰ میلیون تومان
- مالیات حساب بانکی: ۳ درصد موجودی ۱ میلیارد تومانی = ۳۰ میلیون تومان
مجموع تعهد مالیاتی کل ماترک برابر ۳۴۵ میلیون تومان میشود. در این سناریو، وراث با پرداخت ۳۰ میلیون تومان مالیات حساب بانکی، موجودی ۱ میلیارد تومانی را آزاد کردند و از محل آن وجوه، بدون نیاز به استقراض، مالیات آپارتمان، خودرو و سرقفلی را تسویه نمودند و اسناد را به نام خود انتقال دادند.
بررسی وضعیت متوفیان خارج از کشور و اموال ارزی
اگر متوفی دارای تابعیت ایرانی بوده اما در خارج از کشور سکونت داشته یا اموالی در خارج از ایران داشته باشد، کلیه اموال واقع در خارج پس از کسر مالیات پرداختی به دولت محل وقوع مال، با نرخ ۱۰ درصد برای طبقه اول مشمول مالیات ترکه در ایران میشود. مبنای تسعیر ارز، نرخ رسمی اعلامی توسط بانک مرکزی در تاریخ صدور برگ تشخیص خواهد بود. این فرآیند مستلزم تایید مدارک مالکیتی توسط سفارت یا کنسولگری جمهوری اسلامی ایران در کشور مبدا است.
بررسی آثار مهریه زوجه به عنوان دین ممتاز بر ماترک
یکی از مسائلی که مسیر پرونده مالیاتی را متحول میسازد، ادعای طلب مهریه توسط همسر متوفی است. مهریه طبق قانون مدنی دین ممتاز به شمار میرود و بر تمامی دیون دیگر و حتی سهمالارث اولاد مقدم است. زوجه میتواند با مراجعه به اجرای ثبت، معادل ریالی یا سکههای مهریه خود را از ماترک توقیف نماید. این مبلغ توقیفی به عنوان دین متوفی از سرجمع داراییها کسر میگردد و از شمول هرگونه مالیات خارج است. در بسیاری از پروندهها، کسر ارزش مهریه موجب صفر شدن مالیات کل ماترک میگردد.
اقدامات تکمیلی در دادرسی و حل اختلافات مالیاتی
چنانچه وراث نسبت به ارزشگذاری روز سرقفلی یا متراژ و نوع کاربری مندرج در برگ تشخیص اعتراض داشته باشند، قانون مراجع رسیدگی به شکایات را پیشبینی نموده است. مودیان میتوانند ظرف مدت ۳۰ روز از تاریخ ابلاغ برگ تشخیص، اعتراض کتبی خود را به رئیس امور مالیاتی تسلیم نمایند. در صورت عدم توافق، پرونده جهت دادرسی عادلانه به هیاتهای حل اختلاف مالیاتی بدوی ارجاع داده خواهد شد.
هیات حل اختلاف مالیاتی متشکل از یک قاضی دادگستری، نماینده سازمان امور مالیاتی و نماینده اتاق اصناف یا تشکلهای حرفهای است. وراث میتوانند با ارائه فاکتورها، عکسهای مستند از وضعیت ملک و اسناد بدهی، تقاضای تعدیل مالیات کنند. رای هیات بدوی ظرف ۲۰ روز قابل تجدیدنظرخواهی در هیات حل اختلاف تجدیدنظر خواهد بود که این مرحله بالاترین مرجع بازنگری ارزیابیها در سازمان مالیاتی محسوب میشود.
استراتژیهای موثر در کاهش قانونی بار مالیاتی ترکه
برای مدیریت صحیح تعهدات مالیاتی، رعایت چند گام کاربردی به وراث توصیه میشود:
- جمعآوری و بایگانی تمامی فاکتورها و اسناد مربوط به هزینههای بیمارستان، درمان، تدفین و آرامگاه متوفی
- اخذ گواهی بدهیهای بانکی، تسهیلات تسویه نشده و بدهیهای تجاری متوفی تا تاریخ فوت
- ثبت رسمی انحصار وراثت در کوتاهترین زمان ممکن پس از فوت برای اجتناب از اتلاف وقت در مهلتهای قانونی
- اولویتبندی در تسویه داراییهای نقدی و شبهنقد برای تامین منابع مالی پرداخت مالیات املاک غیرمنقول
- استفاده از ظرفیتهای بخشودگی جرایم مالیاتی که در مناسبتهای مختلف توسط سازمان امور مالیاتی اعلام میشود
عدم برنامهریزی برای پرداخت مالیات میتواند موجب مسدود ماندن اسناد مالکیتی برای سالیان طولانی شود. در طول این مدت، افزایش احتمالی ارزش معاملاتی املاک یا تغییر ضرایب در لوایح بودجه سالانه، هزینههای بازماندگان را افزایش خواهد داد. بنابراین مدیریت زمان و اقدام قانونی به موقع، کلیدیترین فاکتور در صرفهجویی اقتصادی پروندههای ترکه است.
راهنمای تصمیمگیری نهایی
تسویه دیون مالیاتی ترکه گامی الزامی برای تثبیت مالکیت وراث و انتقال رسمی داراییهای به جا مانده است. برای جلوگیری از پرداخت هزینههای اضافی، ابتدا مشخص کنید متوفی مشمول قانون قدیم است یا جدید. سپس با گردآوری اسناد دیون و استفاده از معافیتهای قانونی ماده ۲۴، اظهارنامه مالیاتی را در درگاه ملی ثبت نمایید. پیشنهاد تیم مشاوران مشیرین این است که با آزادسازی سپردههای بانکی و وسایل نقلیه، نقدینگی لازم را برای انتقال املاک مسکونی و تجاری تامین کنید. جهت پیشبرد بدون نقص این مراحل پیچیده حقوقی و اداری، خدمات ارائهشده در سامانه مشاوره آنلاین مشیرین راهکاری مطمئن برای دریافت راهنمایی تخصصی و سرعتبخشی به فرآیند اخذ مفاصاحساب مالیاتی خواهد بود.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه