
قوانین و جدول مالیات بر عایدی سرمایه

آیا معامله اخیر ملک، خودرو یا خرید طلا و ارز شما مشمول مالیات سنگین سوداگری میشود؟ قانون مالیات بر عایدی سرمایه به عنوان یکی از مهمترین پایههای مالیاتی تنظیمی، مستقیماً تفاوت قیمت خرید و فروش داراییها را هدف میگیرد تا جلوی سوداگری غیرمولد را در بازارهای مالی مسکن، خودرو، طلا و ارز مسدود نماید؛ برای بررسی دقیق پروندههای سنگین مالیاتی و اطلاع از جزئیات معافیتهای قانونی خانوار، استفاده از خدمات مشاوره مالیاتی تلفنی راهکاری سریع، معتبر و نجاتبخش خواهد بود. درک اینکه مالیات بر عایدی سرمایه چیست و چه معافیتهایی برای داراییهای مصرفی خانوار دارد، نگرانیهای بیمورد شما را رفع میکند.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| داراییهای مشمول |
| صرفاً داراییهای مازاد بر نیاز مصرفی خانوار مشمول پرداخت مالیات سوداگری میشوند. |
| نحوه محاسبه پایه مالیاتی |
| نگهداری طولانیمدت دارایی موجب کاهش چشمگیر و حتی صفر شدن نرخ مالیات خواهد شد. |
| معافیتهای اصلی خانوار |
| بیش از ۹۵ درصد معاملات واقعی مردم عادی و مصرفکنندگان از شمول مالیات معاف هستند. |
| بستر اجرایی و سامانه |
| انطباق کامل اطلاعات بانکی و اسناد ثبتی اساس شناسایی هوشمند مودیان مالیاتی است. |
ماهیت و ضرورت مالیات بر عایدی سرمایه در اقتصاد
سیستمهای اقتصادی مدرن با کنترل جریانهای نقدینگی سرگردان، مانع از هجوم سرمایهها به سمت فعالیتهای نامولد میشوند. مالیات بر عایدی سرمایه ابزاری تنظیمی است که هدف اصلی آن کسب درآمد برای دولت نیست، بلکه تثبیت قیمتها در بازارهای حیاتی مثل مسکن، خودرو، ارز و طلاست. وقتی فردی بدون ایجاد ارزش افزوده اقتصادی واقعی، تنها از تورم سودهای کلان کسب میکند، عدالت مالیاتی ایجاب میکند بخشی از این سود بادآورده به عنوان مالیات بازتوزیع شود تا فاصله طبقاتی کاهش یابد.
تیم مشاوران مشیرین بر این باورند که عدم تفکیک درست میان سوداگران حرفهای و سرمایهگذاران خرد در مراحل ابتدایی طرح، موجب سردرگمی بخش بزرگی از فعالان بازار شده است. درک کارکرد این پایه مالیاتی نشان میدهد که تقاضای مصرفی افراد به هیچ عنوان هدف قانونگذار نبوده و تنها معاملاتی که با انگیزه سوداگری کوتاهمدت انجام میپذیرند تحت کنترل سیستمهای مالیاتی قرار خواهند گرفت و سرمایهها به سمت تولید هدایت میشوند.
تعریف تخصصی مالیات بر عایدی سرمایه چیست
به زبان ساده مالیات بر عایدی سرمایه چیست؟ این مالیات نوعی عوارض بر سود حاصل از فروش داراییهای غیرمنقول و منقول گرانقیمت است. اگر شما خانهای را به قیمت ۲ میلیارد تومان بخرید و پس از شش ماه آن را به قیمت ۴ میلیارد تومان بفروشید، ۲ میلیارد تومان سود ناخالص شناسایی کردهاید که پس از کسر تعدیلات تورمی و مخارج مجاز، مشمول نرخ مالیاتی تعیینشده در مصوبات رسمی کشور میشود تا انگیزه خرید و فروشهای مکرر کاهش یابد.
این نظام مالیاتی که در ادبیات بینالمللی با عنوان Capital Gains Tax شناخته میشود، پایهای اساسی برای جلوگیری از تشکیل حبابهای قیمتی است. بازارهای مالی بدون وجود این ابزار تنظیمی، جولانگاه افرادی میشوند که با تجمیع سرمایه، قیمت کالاها را به صورت کاذب افزایش داده و قدرت خرید طبقات ضعیف جامعه را نابود میکنند.
تفاوت مالیات بر درآمد با سود حاصل از سرمایه
مالیات بر درآمد معمولاً به جریان مستمر وجوه مانند حقوق ماهانه، سود کسبوکار تجاری، پاداشها یا اجاره بها تعلق میگیرد و دورههای وصول سالانه یا ماهانه دارد. در نقطه مقابل، مالیات بر عایدی داراییها تنها زمانی فعال میشود که رویداد مالی انتقال مالکیت یا همان Realization رخ دهد و ارزش افزوده محقق شود و تا پیش از فروش قطعی، هیچ مالیاتی به صرف افزایش قیمت اسمی دارایی تعلق نمیگیرد.
در مالیات بر درآمد، استهلاک هزینههای جاری کسبوکار مورد توجه است؛ اما در سود سرمایه، طول دوره مالکیت و نرخ تورم عمومی متغیرهای اصلی تعیین مالیات هستند. تمایز این دو مفهوم مانع از اخذ مالیات مضاعف از فعالان اقتصادی و بنگاههای تولیدی میشود و امنیت روانی سرمایهگذاری را حفظ مینماید.
اثرات سوداگری بر بخشهای تولیدی کشور
سوداگری لجامگسیخته در بازارهای نامولد باعث جذب نقدینگی از صنایع کارخانهای و خطوط تولید میشود. هنگامی که سود خرید و فروش کوتاهمدت زمین یا سکه از بازدهی صنعت و تولید بیشتر باشد، کارآفرینان تمایلی به راهاندازی کارگاهها و استخدام نیروی کار نخواهند داشت و این روند رکود تورمی را عمیقتر میکند.
با پیادهسازی درست سازوکار عایدی سرمایه، جذابیت دلالیهای کاذب از میان میرود. این سیاست نقدینگی را به سمت بازار سرمایه، خرید اوراق مشارکت و توسعه طرحهای عمرانی مولد سرازیر میکند و زمینه رشد پایدار تولید ناخالص داخلی را فراهم میسازد.
بررسی دقیق ۵ قانون مالیات بر عایدی سرمایه
چارچوب تصویبشده در مجلس شورای اسلامی تحت عنوان طرح مالیات بر سوداگری و سفتهبازی، پنج رکن و قانون بسیار حیاتی را برای ساماندهی معاملات در بازارهای غیرمولد وضع کرده است. این پنج اصل ستون فقرات ساختار مالیاتستانی نوین ایران را تشکیل داده و ضوابط سفت و سختی را برای جلوگیری از فرار سرمایه و مخفیکاری در نقل و انتقالات مالی ایجاد میکنند تا چرخه پولهای کثیف متوقف شود.
تحلیل کارشناسی بازبینی کننده مقاله یعنی مشاور سایت مشیرین حاکی از آن است که تلفیق این ۵ قانون با سامانههای بانکی، بستر تراکنشهای زیرزمینی را به شدت محدود میسازد. هرگونه انتقال دارایی باید شفاف باشد وگرنه مابهالتفاوتهای سنگین به عنوان درآمد اتفاقی یا سوداگری محاسبه خواهد شد و فرد خاطی با جرایم غیرقابل بخشش مواجه میشود.
قانون اول تفکیک حسابهای بانکی تجاری و شخصی
کلیه حسابهای بانکی متعلق به اشخاص حقیقی و حقوقی در کشور بر اساس میزان گردش، تعداد تراکنش و ماهیت ورودی وجوه به دو دسته حسابهای تجاری و غیرتجاری تفکیک میشوند. مبالغ واریزی به حسابهای شخصی که منشا مشخصی نداشته باشند، مشمول فرض درآمدی شده و در صورت عدم اثبات معافیت، مالیات سوداگری بر آنها تحمیل میشود. این فرایند راه دور زدن پایانههای فروشگاهی را مسدود میسازد.
بانک مرکزی با همکاری سازمان مالیاتی، الگوهای تراکنشی را با سامانههای هوشمند پایش میکند. واریزهای مکرر با مبالغ مشخص به حسابهای عادی نشاندهنده فعالیت تجاری پنهان است و حساب مذکور بدون نیاز به ابلاغ قبلی، تجاری تلقی شده و پرونده مالیاتی متناظر برای آن تشکیل خواهد شد.
قانون دوم صدور صورتحساب الکترونیکی در کلیه معاملات دارایی
ثبت رسمی معامله در بستر سامانه مودیان یا سامانههای ثبت اسناد رسمی کشور برای انتقال مالکیت هر نوع مسکن، زمین، خودرو و حتی مبادلات عمده طلا و ارز الزامی شده است. هر معاملهای که فاقد صورتحساب الکترونیکی تایید شده باشد از منظر قانون معامله باطل یا ثبت نشده تلقی گردیده و مبنای محاسبه سوداگری به بالاترین نرخ ممکن قرار میگیرد و ارزش خرید قبلی صفر فرض میشود.
این صدور الکترونیکی فاکتور باعث ایجاد شفافیت زنجیرهای میشود. خریدار و فروشنده موظفند اطلاعات هویتی و مبلغ تراکنش را تایید کنند؛ در غیر این صورت، خریدار در آینده هنگام واگذاری همان دارایی با مالیات گزاف بر کل مبلغ فروش روبرو خواهد شد و این ضمانت اجرایی قانون را تضمین میکند.
قانون سوم شیوه تعدیل تورمی در سود خالص
یکی از پیشرفتهترین بخشهای این ساختار قانونی، لحاظ کردن اثر تورم رسمی اعلامی از سوی بانک مرکزی در زمان نگهداری داراییهاست. قانونگذار برای جلوگیری از اخذ مالیات از تورم محض، در برخی شرایط درصدی از افزایش قیمت ناشی از تورم عمومی را از سود ناخالص کسر میکند تا صرفاً سود واقعی و مازاد فرد مشمول مالیات قرار گیرد و سرمایه اصلی حفظ شود.
فرمولهای تعدیل تورمی بر اساس شاخص بهای کالاها و خدمات مصرفی محاسبه میشوند. اگر بخش اعظم افزایش قیمت یک ملک ناشی از افت ارزش پول ملی باشد، دولت تنها بر حباب مازاد بر نرخ تورم مالیات میبندد؛ این رویکرد عدالتمحور مانع از مصادره داراییهای شهروندان تحت عنوان مالیات میگردد.
قانون چهارم مسدودسازی مسیرهای دور زدن و وکالتنامههای بلاعزل
در سالهای اخیر انتقال وکالتی خودرو و ملک به عنوان راهکاری برای فرار از مالیات رواج یافته بود. بر اساس قانون جدید، تنظیم هرگونه وکالتنامه بلاعزل برای فروش یا انتقال منافع داراییهای مشمول، در حکم فروش قطعی تلقی میشود و دفترخانهها ملزم به استعلام آنی مالیاتی پیش از صدور وکالت هستند تا هیچ معامله پنهانی شکل نگیرد.
علاوه بر این، وکالتنامههایی که ظرف مهلت معین به سند قطعی تبدیل نشوند، مشمول جرایم مالیاتی روزشمار خواهند شد. این اقدام از رواج مبادلات زنجیرهای خودرو و ملک با وکالتنامههای مکرر جلوگیری کرده و خریداران را به ثبت رسمی اسناد ملزم میسازد.
قانون پنجم لزوم انطباق داراییها با شناسه یکتا
اختصاص شناسه یکتا به تمامی داراییهای مشمول نظیر کد پستی برای املاک، شناسه یکتای وسایل نقلیه و فاکتورهای استاندارد طلا به سازمان امور مالیاتی اجازه میدهد تا تاریخ دقیق تملک، قیمت خرید و زمان فروش را بدون نیاز به حضور فیزیکی افراد پایش نماید و بستری کاملاً دادهمحور فراهم آورد.
این شناسهها مانع از جعل اسناد یا اعلام قیمتهای غیرواقعی در مبایعهنامهها میشوند. سامانه به طور خودکار قیمتهای منطقهای و میانگین معاملات همان محدوده جغرافیایی را ملاک صحتسنجی قرار داده و در صورت ثبت ارقام غیرعادی، هشدار بازرسی مالیاتی صادر میکند.
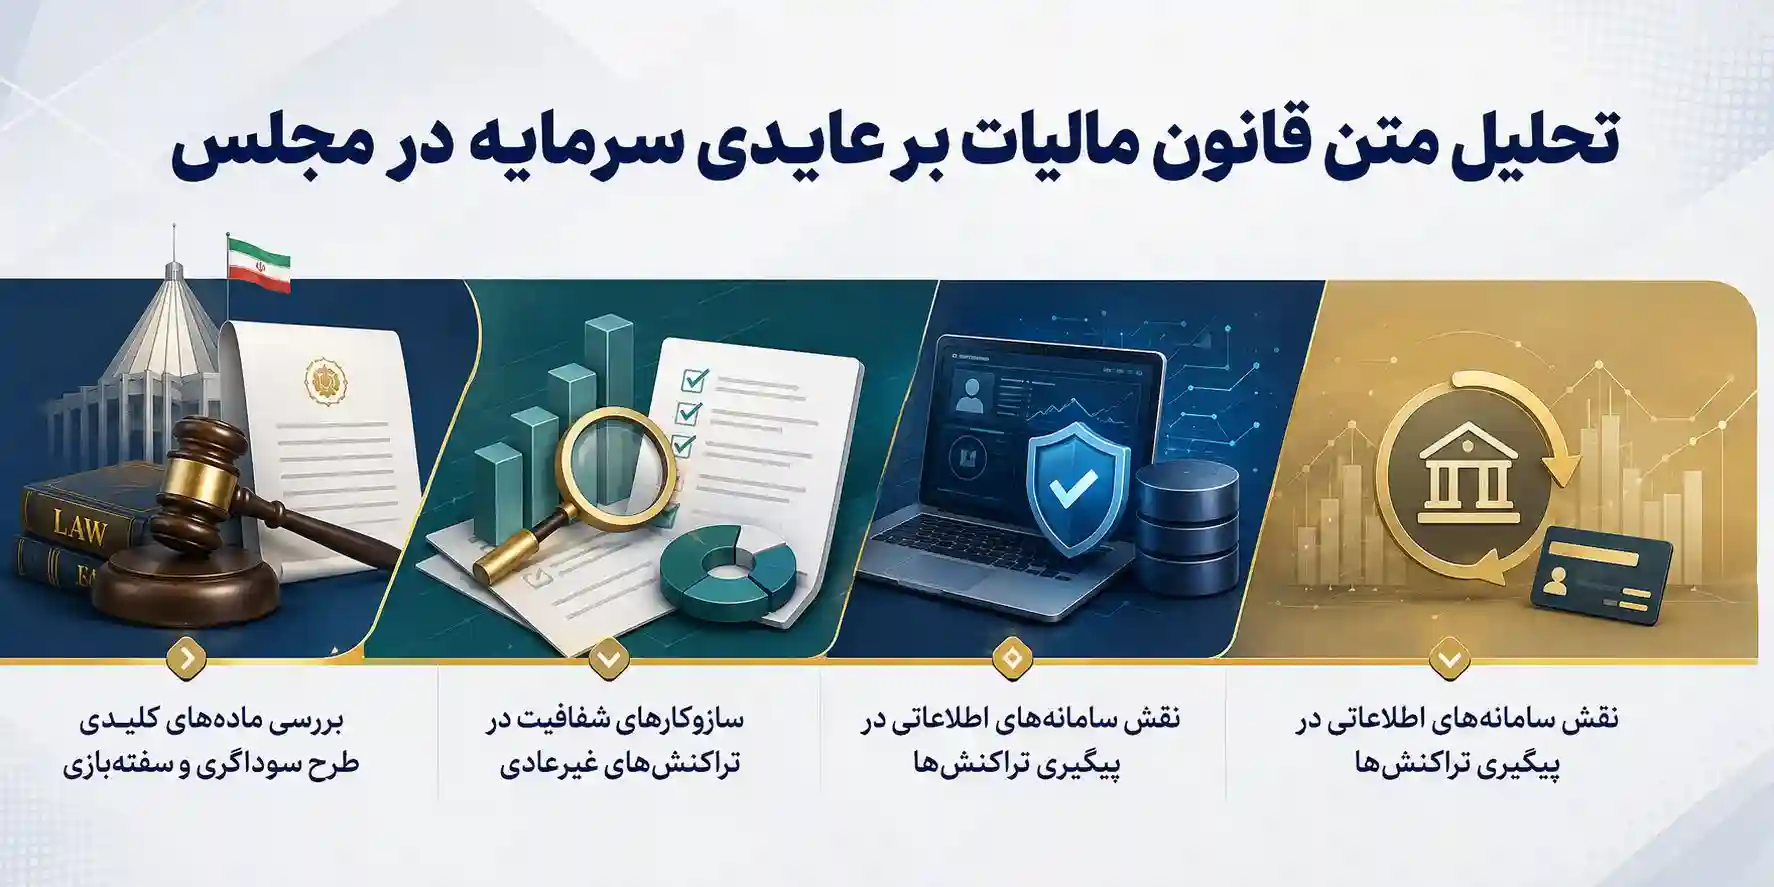
تحلیل متن قانون مالیات بر عایدی سرمایه در مجلس
برای شناخت عمیق این نظام حقوقی، مطالعه متن قانون مالیات بر عایدی سرمایه ضرورت دارد. مجلس شورای اسلامی با بررسی مواد متعددی از اصلاحیه قانون مالیاتهای مستقیم، ساختار ماده ۴ مکرر را به این امر اختصاص داد تا با بستن روزنههای فرار، عدالت مالیاتی را در بخش توزیع ثروت تقویت کند. در این فرایند تبصرههای متعددی جهت تسهیل معاملات مصرفی مردم در نظر گرفته شده است تا بدنه جامعه دچار خسارت نشود.
مشاوران متخصص تاکید دارند تسلط بر بندهای حقوقی این متن به مودیان کمک میکند تا از حقوق مصرح قانونی خویش بهرهمند شوند. به عنوان مثال، انتقال ملک میان اعضای درجه یک خانواده یا اعطای دارایی به عنوان مهریه یا ارث، ضوابط متفاوتی نسبت به فروش در بازار آزاد دارند که در ادامه متن به آن پرداخته شده است.
«کلیه اشخاص غیرتجاری انتقالدهنده داراییهای موضوع این قانون در هر سال مالیاتی، نسبت به مجموع عایدی سرمایه حاصل از انتقال داراییهای مذکور، پس از کسر زیانهای سرمایهای تحققیافته در همان سال، مشمول مالیات بر عایدی سرمایه میباشند.»
بررسی مادههای کلیدی طرح سوداگری و سفتهبازی
در مواد ابتدایی طرح، انتقال املاک با انواع کاربری مسکونی، تجاری، اداری و صنعتی مشمول ضوابط خاص نگهداری شده است. همچنین انتقال حق واگذاری محل یا سرقفلی نیز تحت این پوشش قرار میگیرد تا سود حاصل از افزایش ارزش تجاری املاک نیز به شکل نظاممند ارزیابی شود و فعالیتهای تجاری از انضباط شفافتری برخوردار گردند.
مادههای تکمیلی این قانون به تعریف زیان سرمایهای پرداختهاند؛ به این معنا که اگر فردی در معامله ملکی سود کرده اما در معامله دارایی دیگری متحمل ضرر مستند شده باشد، میتواند زیان خود را از سود کل کسر کند و صرفاً بر خالص بازدهی پرتفوی داراییهای خود مالیات بپردازد.
سازوکارهای شفافیت در تراکنشهای غیرعادی
مادههای مربوط به رصد پولی تاکید دارند که تمامی اطلاعات تراکنشهای بانکی افراد بالای حد آستانه مقرر به صورت سیستمی در اختیار سازمان امور مالیاتی قرار میگیرد. در مواردی شبیه بررسی اسناد مالی و فرآیندهای مربوط به مالیات حق تمبر قراردادها، انضباط مالی و شفافیت ارقام مبادلهشده ملاک قضاوت کارشناسان مالیاتی خواهد بود و اظهارنامهها را اعتبارسنجی میکند.
بر اساس این سازوکارها، الگوهای واریز وجه نظیر حوالههای پایا، ساتنا و کارت به کارتهای پیدرپی تحت نظارت الگوریتمهای کشف تخلف قرار دارند. عدم ثبت فاکتور متناظر برای جابجاییهای سنگین مالی، حساب بانکی را در وضعیت مشکوک قرار داده و بار اثبات غیرتجاری بودن تراکنش بر عهده صاحب حساب خواهد بود.
نقش سامانههای اطلاعاتی در پیگیری تراکنشها
تقاطع دادههای سازمان ثبت احوال، سازمان ثبت اسناد و املاک کشور، بانک مرکزی و فراجا، شبکه یکپارچهای پدید آورده است. این بانک اطلاعاتی جامع مانع از پنهانسازی داراییها به نام اشخاص صوری یا بستگان دور میشود و ردپای دیجیتال هر معامله را به صورت دائمی نگهداری میکند.
سازمان امور مالیاتی بر پایه این دادهها، برگ تشخیص مالیاتی را به صورت هوشمند و بدون دخالت مستقیم ممیزان صادر میکند؛ رویکردی که ضمن کاهش فساد اداری، سرعت رسیدگی به پروندههای مالیاتی کلان را به طرز چشمگیری بالا میبرد.
جدول مالیات بر عایدی سرمایه به تفکیک بازارها
آگاهی از نرخهای دقیق و پلکانهای زمانی، مهمترین بخش در مدیریت داراییهای شخصی است. جدول مالیات بر عایدی سرمایه به گونهای طراحی شده که نرخ مالیات با افزایش مدتزمان نگهداری دارایی کاهش مییابد. این فرمولاسیون مستقیماً سفتهبازانی را نشانه میگیرد که به دنبال خرید و فروشهای مکرر در بازههای زمانی چند هفتهای یا چند ماهه هستند و آرامش بازار را بر هم میزنند.
جدول مقایسهای زیر نرخهای مالیاتی مربوط به عایدی سرمایه را در بازارهای مسکن، خودرو، طلا و ارز بر اساس دوره مالکیت نشان میدهد:
| نوع دارایی | دوره نگهداری کمتر از ۱ سال | دوره نگهداری ۱ تا ۲ سال | دوره نگهداری ۲ تا ۳ سال | دوره نگهداری بیش از ۳ سال |
|---|---|---|---|---|
| املاک و زمین مسکونی | ۶۰ درصد از سود | ۴۰ درصد از سود | ۲۰ درصد از سود | سالانه معادل ۵ درصد تا سقف پایدار |
| وسایل نقلیه موتوری | ۳۰ درصد از سود | ۲۰ درصد از سود | ۱۰ درصد از سود | معاف از مالیات سوداگری |
| طلا و مسکوکات | ۳۰ درصد از عایدی | ۲۰ درصد از عایدی | ۱۰ درصد از عایدی | معاف مشروط به میزان حجم مصرفی |
| ارزهای خارجی و رمزارز | ۳۰ درصد از عایدی | ۲۰ درصد از عایدی | ۱۰ درصد از عایدی | معاف در چارچوب مصارف مجاز ارزی |
تحلیل نرخهای پلکانی در بازار مسکن و مستغلات
در بازار املاک، بالاترین نرخ مالیاتی به فروش ملک در سال اول اختصاص یافته است که معادل ۶۰ درصد از سود خالص معامله خواهد بود. با گذر زمان و رسیدن مدت مالکیت به بیش از ۵ سال، نرخ مالیات به صورت معناداری کاهش یافته و به ارقام ناچیز تبدیل میشود تا خریداران بلندمدت دچار زیان نشوند و ثبات در بخش مسکن تضمین گردد.
این ساختار مالیاتی دلالان مسکن را از احتکار واحدهای نوساز یا خرید و فروشهای مکرر در دورههای رونق بازمیدارد. خانههایی که به قصد سکونت یا سرمایهگذاری مولد بلندمدت خریداری میشوند، پس از گذشت چند سال با حداقل هزینه مالیاتی قابل انتقال خواهند بود.
قوانین مالیاتی در حوزه خرید و فروش خودرو
بازار خودرو در سالهای گذشته یکی از پرنوسانترین بازارها بوده است. قانون جدید تعیین کرده که نگهداری خودرو به مدت بیش از ۳ سال به طور کامل از مالیات بر سوداگری معاف است. البته برای پروندههای خاص معاملاتی، همیشه این سوال مطرح است که مالیات نقل و انتقال خودرو به عهده کیست و این موضوع باید از مالیات سوداگری تفکیک گردد تا تعهدات طرفین در اسناد مبایعهنامه کاملاً روشن باشد.
در کنار عایدی سرمایه، دارندگان ماشینهای گرانقیمت باید قوانین مربوط به مالیات خودرو لوکس را نیز مد نظر قرار دهند؛ زیرا این دو پایه مالیاتی میتوانند به صورت همزمان بر مالکیت و فروش یک وسیله نقلیه اثر بگذارند و هزینههای مالکیت خودروهای وارداتی و لوکس را افزایش دهند.
نکته مهم در معاملات خودرو، توجه به سال ساخت و استهلاک فنی است؛ کارشناسان مالیاتی تفاوت قیمت کارخانه و بازار آزاد را پایش کرده و برای افرادی که پلاکهای متعدد ثبت میکنند، محاسبات را بر پایه نرخهای حداکثری سال اول اعمال خواهند کرد.
ضوابط سختگیرانه در معاملات طلا، سکه و ارز
طلا و ارز داراییهای نقدپذیری هستند که نوسانات روزانه دارند. در این بازارها افراد موظفند کلیه خریدها را از طلافروشیها و صرافیهای مجاز و با ثبت در سامانه رسمی انجام دهند. اگر دارایی فاقد فاکتور رسمی معتبر باشد، کل مبلغ حاصل از فروش میتواند به عنوان سود خالص در نظر گرفته شود. برای جزئیات محاسبات طلا، متقاضیان باید بخشهای اختصاصی مالیات بر عایدی طلا را به دقت رصد کنند تا دچار ضررهای مالی سنگین نشوند.
در خصوص مبادلات مسکوکات و شمش، سامانههای معاملاتی مستقیماً به کد ملی افراد متصل هستند. فروش مقادیر بالای طلا بدون داشتن پیشینه خرید مستند در سامانه جامع تجارت یا پایانههای فروشگاهی، به منزله درآمد اتفاقی بدون مدرک بوده و مشمول جریمههای عدم تسلیم اظهارنامه خواهد شد.
زمان اجرای مالیات بر عایدی سرمایه و مراحل استقرار
پرسش پرتکرار متقاضیان این است که زمان اجرای مالیات بر عایدی سرمایه دقیقاً از چه تاریخی است؟ اجرای این قانون منوط به ابلاغ رسمی مصوبه مجمع تشخیص مصلحت نظام و شورای نگهبان و سپس ایجاد زیرساختهای اتصال دادهای میان بانک مرکزی، سازمان امور مالیاتی و سازمان ثبت اسناد و املاک کشور است. قانونگذار یک بازه زمانی تنفس و آمادهسازی سامانهای برای مودیان در نظر گرفته است تا مردم بتوانند داراییهای فعلی خود را ثبت کنند.
توصیه تیم مشاوران مشیرین به شهروندان این است که منتظر تاریخ نهایی اجرای سراسری نمانند و از همین حالا اسناد تمامی داراییها و تراکنشهای بانکی مرتبط با تملک اموال خود را ثبت و نگهداری کنند. به محض فعالسازی نهایی سامانهها، مبنای زمانی و قیمتهای اولیه بر اساس آخرین اسناد رسمی ثبتشده ملاک عمل خواهد بود و اسناد دستی ارزش قانونی نخواهند داشت.
مراحل پیادهسازی سامانه مودیان و پنجره واحد مالیاتی
سازمان امور مالیاتی کشور با همکاری نهادهای ناظر، فازهای اجرایی طرح را ابتدا برای اشخاص حقوقی و شرکتها فعال نمود و سپس گام به گام دایره شمول آن را به کلیه افراد حقیقی گسترش میدهد. اتصال پایانههای فروشگاهی و سیستم ثبت اسناد الکترونیکی، ساختار اصلی این پنجره واحد را تشکیل میدهند تا فرآیند ارسال اظهارنامهها تماماً الکترونیکی شود.
در فاز نهایی استقرار، برای هر کد ملی یک کارپوشه اختصاصی تشکیل خواهد شد. شهروندان میتوانند در این کارپوشه، فهرست تمامی املاک، خودروها و سایر داراییهای ثبتشده به نام خود را مشاهده کرده و در صورت وجود هرگونه مغایرت، اعتراض خود را به صورت آنلاین ثبت نمایند.
تاثیر اجرای قانون بر بازارهای مالی و بورس
معاملات سهام در بازار بورس اوراق بهادار تهران بر اساس این قانون از پرداخت مالیات بر سوداگری معاف هستند تا جریان نقدینگی به جای بازارهای غیرمولد، به سمت بخش تولید و بنگاههای بورسی هدایت شود. این تدبیر هوشمندانه تعادل لازم را میان بازارهای مالی برقرار میکند و مشوق بزرگی برای تجهیز منابع مالی کارخانههاست.
همچنین صندوقهای سرمایهگذاری مشترک، صندوقهای درآمد ثابت و ابزارهای مالی مبتنی بر طلا در بورس کالا از مزایای شفافیت و معافیتهای ویژه برخوردارند که به سرمایهگذاران خرد اجازه میدهد با خیالی آسوده و دور از ریسکهای مالیاتی به فعالیت بپردازند.
معافیتهای کاربردی در مالیات بر عایدی سرمایه
قانونگذار با هدف جلوگیری از آسیب به معیشت عامه مردم، بستههای معافیتی بسیار گستردهای تعریف نموده است. خانوادههای عادی که برای ارتقای سطح زندگی یا رفع نیازهای شخصی دست به خرید و فروش خانه و خودرو میزنند، در دام این مالیات نخواهند افتاد. شناخت این معافیتها باعث آرامش خاطر مودیان خواهد شد و مرز میان سوداگری و مصرف واقعی را مشخص میسازد.
بر اساس بررسیهای تخصصی، این معافیتها طوری طراحی شده که نیازهای اولیه زندگی از جمله مسکن شخصی و وسیله نقلیه برای تمام اعضای بالای ۱۸ سال خانواده مصون از پرداخت مالیات باشد. در نتیجه حجم اعظم پروندهها در سازمان امور مالیاتی مربوط به سوداگران بزرگ و دانهدرشتها خواهد بود و توده مردم مشمول هیچ عوارضی نمیشوند.
معافیت مسکن اصلی و تبدیل به احسن کردن املاک
هر خانواده شامل سرپرست و همسر میتواند یک واحد مسکونی را به عنوان مسکن اصلی معرفی کند که فروش آن در هر زمان کاملاً معاف از مالیات است. علاوه بر این، چنانچه ملکی به قصد تبدیل به احسن به فروش برسد، قانونگذار مهلت زمانی مشخصی (مثلاً یک سال) به فرد میدهد تا مسکن جدیدی خریداری کرده و از معافیت کامل بهرهمند شود تا جریان نوسازی مسکن خانوار مختل نگردد.
اگر مساحت ملک فروختهشده متناسب با الگوی مصرف مسکن شهری باشد، معافیتها با سهولت بیشتری اعمال میشوند. همچنین اگر شخصی ملک خود را بفروشد و در موعد قانونی ملک دیگری بخرد، مابهالتفاوت قیمت به عنوان ارتقای مصرفی تلقی شده و مشمول پیگیری سوداگری نخواهد بود.
معافیت خودروی مصرفی برای هر عضو خانواده
به ازای هر یک از افراد بالای ۱۸ سال خانواده که پلاک فعال نداشته باشند، امکان تملک و فروش یک دستگاه خودرو بدون پرداخت مالیات بر سوداگری پیشبینی شده است. این شرط مانع از ثبت پلاکهای متعدد به نام اعضای خانواده با اهداف سوداگرانه میشود و عدالت در توزیع خودروهای شخصی را برقرار میسازد.
برای افرادی که خودروی خود را پس از چند سال استفاده مستمر برای خرید مدل بالاتر میفروشند، سیستم به طور خودکار استهلاک و دوره مالکیت را منظور کرده و پرونده را بدون محاسبه مالیات مختومه اعلام میکند.
معافیت ارث، مهریه و هدایای درون خانواده
انتقال داراییها از طریق ارث مشمول مقررات سوداگری نبوده و تابع نرخهای متعارف و شفاف قانونی در حوزه خود است؛ برای مثال متقاضیان میتوانند بررسی کنند که مالیات بر ارث چقدر است و بر اساس آن برنامهریزی نمایند تا امور انحصار وراثت را پیش ببرند. همچنین واگذاری ملک یا دارایی به عنوان مهریه ثبتشده در سند ازدواج از شمول این پایه مالیاتی خارج است.
هدایای رسمی میان والدین و فرزندان یا همسران نیز در صورت ثبت در دفاتر اسناد رسمی و وجود مستندات قانونی، از شمول مالیات سوداگری معاف شناخته شدهاند تا روابط و نقلوانتقالات مشروع خانوادگی تحت تاثیر قوانین تجاری قرار نگیرد.
محاسبه مالیات بر عایدی در انواع داراییها و پروندههای واقعی
محاسبه میزان بدهی مالیاتی مستلزم فرمولهای دقیق حسابداری است. برای تعیین سود نهایی، تمام هزینههای قانونی پرداختی از قبیل عوارض شهرداری، هزینههای نوسازی، حق ثبت اسناد و مالیاتهای موضوعه از قیمت نهایی فروش کسر میشود تا فقط عایدی واقعی خالص مورد ارزیابی قرار گیرد و حقی از مودی ضایع نشود.
آمارها نشان میدهند در نمونههای آزمایشی پایش دادهها در استانهای بزرگ مانند تهران و اصفهان، درصد عمدهای از اشخاص حقیقی با اصلاح فرمهای خوداظهاری موفق به بهرهگیری از حداکثر مشوقها و تخفیفات نرخ تورم شدهاند و مبالغ پرداختی را به حداقل رساندهاند.
مثال کاربردی فروش مسکن با دوره نگهداری ۲ ساله
فرض کنید شخصی در سال ۱۴۰۲ آپارتمانی را به ارزش ۵ میلیارد تومان خریداری کرده و در سال ۱۴۰۴ آن را به قیمت ۸ میلیارد تومان به فروش میرساند. چنانچه این واحد مسکونی خانه دوم او باشد، سود اسمی برابر با ۳ میلیارد تومان است. با کسر تعدیل تورمی رسمی و اعمال نرخ سال دوم، مالیات نهایی به شکل عادلانه و شفاف بر عایدی حقیقی محاسبه خواهد شد تا مودی فقط مالیات بازده مازاد را بپردازد.
در این محاسبه، مخارج مربوط به نقاشی، بازسازی تاسیسات، عوارض پایانکار شهرداری و کارمزد معاملات املاک با ارائه فاکتور معتبر از رقم سود کسر میگردد که این امر اهمیت نگهداری دقیق فاکتورهای هزینهای ملک را به وضوح نشان میدهد.
فرمول محاسبه عایدی سرمایه در بازار خودرو
در بازار خودرو ملاک محاسبه، تفاوت قیمت فاکتور کارخانه یا سند انتقال قبلی با رقم مندرج در صورتحساب سامانه مودیان هنگام فروش است. خودروهایی که بیش از سه سال در مالکیت فرد باقی مانده باشند، طبق نص صریح مصوبات از این مالیات به طور کامل رها خواهند بود و هیچگونه مطالبه مالیاتی از دارنده خودرو صورت نخواهد گرفت.
اما اگر فردی در طول یک سال چندین دستگاه خودرو صفر یا کارکرده را معامله کند، سیستم به صورت پلکانی سود هر معامله را تجمیع نموده و با بالاترین ضرایب جدول، برگ تشخیص صادر مینماید که سود حاصل از دلالی خودرو را به شدت تحت تاثیر قرار میدهد.
باور غلط درباره مسدودی حسابها به دلیل مالیات عایدی
برخی افراد گمان میکنند بلافاصله پس از تصویب نهایی قانون، تمام حسابهای بانکی شخصی مسدود یا مشمول مالیات سنگین میشوند. این یک اشتباه رایج است؛ سازمان امور مالیاتی صرفاً حسابهایی را پایش میکند که رفتار تجاری، مبالغ کلان بالای سقف مجاز و تراکنشهای مشکوک به سفتهبازی داشته باشند و حسابهای شخصی مصرفی روزمره شهروندان به هیچ وجه دچار مشکل نخواهند شد.
چالشها و نکات طلایی برای سرمایهگذاران و شهروندان
انطباق با قوانین جدید مالیاتی نیازمند بازنگری در شیوه مدیریت نقدینگی و اسناد مالکیت است. اشخاصی که داراییهای بدون سند رسمی یا قولنامهای دارند، بیش از سایرین در معرض ریسکهای مالیاتی قرار خواهند گرفت. توصیه میشود هرچه سریعتر نسبت به سنددار کردن داراییهای قولنامهای اقدام گردد تا سوابق خرید در سامانههای حاکمیتی ثبت شود.
از سوی دیگر کارفرمایان و کارمندان باید آگاه باشند که محاسبه درآمد حاصل از کار نیز قواعد خود را دارد و تطبیق دادن فرمهای مربوطه با جدول مالیات حقوق باعث میشود مجموع درآمدهای شغلی و سودهای سرمایهای با هم تداخل پیدا نکنند و محاسبات اشتباه رخ ندهد و سقفهای معافیت سالانه مخدوش نشود.
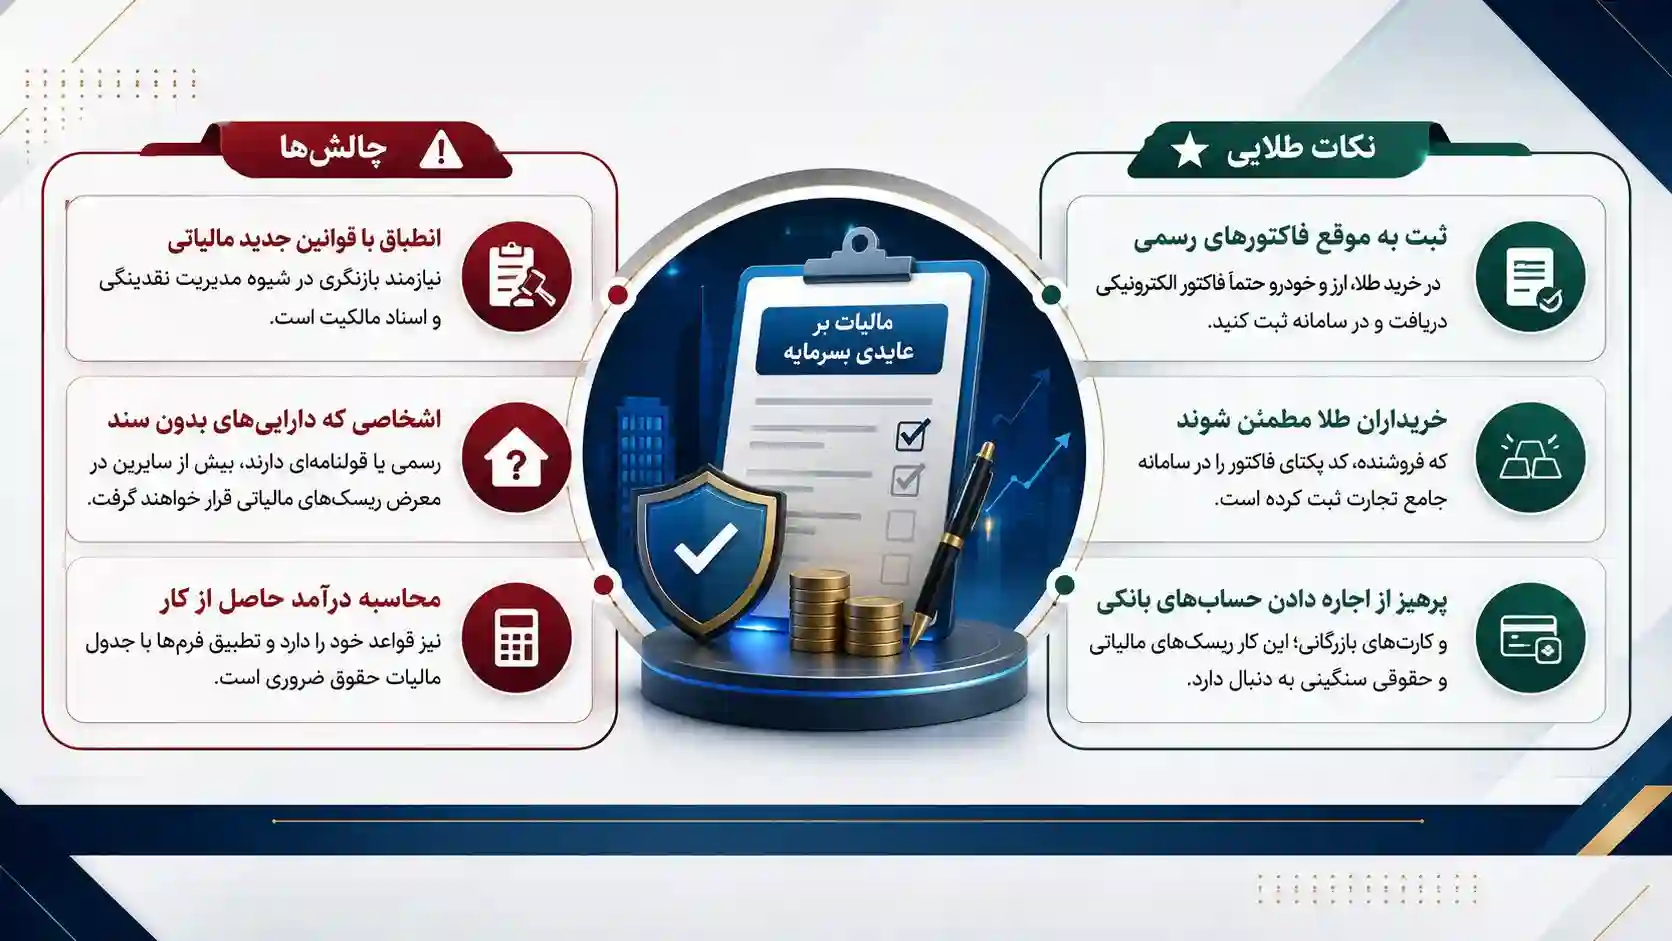
ثبت به موقع فاکتورهای رسمی در سامانهها
در زمان خرید طلا، ارز و خودرو حتماً فاکتور الکترونیکی حاوی کد ملی و شناسه رهگیری دریافت کنید. عدم دریافت فاکتور رسمی به معنای صفر در نظر گرفته شدن قیمت خرید در سامانهها خواهد بود که در زمان فروش، شما را مجبور به پرداخت مالیات بر کل قیمت فروش میکند و زیان غیرقابل جبرانی در پی دارد.
خریداران طلا باید مطمئن شوند که فروشنده، کد یکتای فاکتور را در سامانه جامع تجارت ثبت کرده است. داشتن یک برگه فاکتور کاغذی دستی بدون ثبت سامانهای، در سیستمهای مالیاتی جدید هیچ ارزشی نخواهد داشت و به عنوان تملک بدون مدرک تلقی میگردد.
پرهیز از اجاره دادن حسابهای بانکی و کارتهای بازرگانی
اجاره دادن کارت بانکی یا کد ملی برای خرید خودرو و ثبتنام طلا یکی از پرخطرترین اقدامات اقتصادی است. تمام بدهی مالیات بر سوداگری به پای دارنده اصلی حساب یا کد ملی نوشته خواهد شد و ادعای واگذاری حساب به شخص ثالث در دادگاههای مالیاتی به سختی پذیرفته میشود و پیامدهای حقوقی سنگینی به دنبال دارد.
افرادی که در ازای دریافت مبالغ ناچیز حساب یا کد ملی خود را در اختیار سوداگران قرار میدهند، با بدهیهای میلیاردی مالیاتی، ممنوعالخروجی و مسدودی تمام حسابهای بانکی شخصی مواجه خواهند شد؛ موضوعی که زندگی روزمره آنها را کاملاً فلج میکند.
بررسی یک سناریوی فرضی معامله ملکی با وکالت بلاعزل
فردی ملکی را به صورت وکالتی خریداری کرده و بدون انتقال قطعی سند، قصد دارد پس از یک سال آن را به شخص سومی واگذار کند. از آنجایی که در سیستمهای ثبتی وکالتنامه بلاعزل انتقال مالکیت تلقی میگردد، این فرد باید مالیات سال اول را بپردازد و خریدار سوم نیز در صورت فروش زودهنگام در پلکان نرخهای بالا قرار خواهد گرفت. راهکار این است که اسناد مالکیت بلافاصله قطعی شوند.
در این سناریو، عدم ثبت قطعی سند باعث میشود تا ممیز مالیاتی دو معامله مجزا را شناسایی کند و برای هر دو مرحله، مالیات بر سوداگری به همراه جرایم دیرکرد مطالبه نماید که بخش اعظم ارزش ملک را خواهد بلعید.
راهنمای گامبهگام اقدامات لازم برای پیشگیری از جریمههای مالیاتی
برای اینکه در آینده مشمول جرائم سنگین و پیگیریهای مالیاتی نشوید، رعایت یک چکلیست اقدامات احتیاطی الزامی است. عدم آگاهی از قانون رافع مسئولیت مالیاتی نیست و انضباط اسناد میتواند از پرداخت میلیونها تومان هزینه اضافی جلوگیری کند و آرامش خاطر مالی برای شما به همراه آورد.
متخصصان و مشاوران امور بانکی و مالی پیشنهاد میکنند پیش از امضای هرگونه قرارداد واگذاری سنگین، تبعات مالیاتی آن را تحلیل نمایید تا بیشترین میزان سودآوری قانونی برای سرمایه شما حفظ شود و از معافیتهای پیشبینیشده بهرهمند شوید.
تفکیک حسابهای بانکی شخصی از مراودات متفرقه
یک حساب بانکی مشخص برای خریدهای روزمره خانوار تعیین کنید و حسابهای دیگر را به عنوان وجوه پسانداز استفاده نمایید. از گردشهای بیمورد پول میان حسابهای مختلف خود یا اقوام درجه یک بدون دلیل تجاری معتبر خودداری فرمایید تا از بروز سوءتفاهم در سیستمهای هوشمند جلوگیری شود.
همچنین از دریافت وجوه نقدی مبهم یا پرداختهای مرتبط با فعالیتهای شغلی دیگران از طریق کارتهای شخصی اجتناب کنید؛ زیرا حجم تراکنش ماهانه حساب شما را بالا برده و آن را در لیست حسابهای مشکوک به فعالیت تجاری قرار میدهد.
دریافت مشاورههای تخصصی قبل از فروشهای کلان دارایی
اگر تصمیم به واگذاری داراییهای ارزشمند مانند کارخانه، مجتمعهای تجاری یا داراییهای چندگانه دارید، مشورت با یک مشاور مالی و اقتصادی مجرب میتواند استراتژیهای فروش را به گونهای بهینهسازی کند که معافیتهای قانونی به طور حداکثری فعال شده و ریسک مالیاتی به صفر برسد و بازده خالص سرمایه شما حفظ گردد.
برنامهریزی زمانبندی فروش اموال، استفاده از ظرفیتهای تبدیل به احسن و تنظیم اسناد با رعایت دقیق مفاد بخشنامههای جاری، تفاوت میان یک معامله پرسود و یک پرونده مالیاتی پرهزینه را رقم میزند.
تصمیمگیری آگاهانه
قوانین جدید مالیات بر عایدی سرمایه نشاندهنده ورود نظام اقتصادی کشور به دوره شفافیت کامل و گذر از روشهای سنتی است. با آگاهی کامل از معافیتهای خانوار، نرخهای پلکانی و زمانبندیهای اجرای قانون، دیگر جای نگرانی برای داراییهای مصرفی و سرمایهگذاریهای مولد و بلندمدت وجود ندارد. کافیست اسناد معاملات خود را شفاف نگه داشته و با هوشمندی مالی و بهرهگیری از مشاورههای تخصصی، از معافیتهای مصوب به نفع حفظ ارزش داراییهای خود استفاده کنید و سرمایههای خود را در بسترهای مطمئن، قانونی و ارزشآفرین به گردش درآورید.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه