
مالیات چیست

مالیات چیست و چه نقشی در بقای کسبوکار یا مدیریت هزینههای زندگی شما دارد؟ مالیات یک الزام قانونی بلاعوض به حساب میآید که دولتها برای تامین مالی خدمات عمومی، زیرساختها و برقراری عدالت اقتصادی از اشخاص حقیقی و حقوقی دریافت میکنند. عدم اشراف بر قوانین این حوزه جرایم سنگین مالیاتی را در پی خواهد داشت؛ بنابراین اگر خواهان کاهش هزینههای خود هستید، شناخت تکالیف و سامانههای مالیاتی ضروریترین گام است.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| تعریف پایه |
| مبتنی بر درآمد و ثروت واقعی |
| درگاههای اصلی |
| یکپارچهسازی تمام خدمات مالیاتی |
| مسئولیت مودیان |
| جلوگیری از جرایم غیرقابل بخشش |
مالیات چیست و چرا پرداخت آن برای همه افراد ضروری است؟
درک عمیق از این که مالیات چیست به شما کمک میکند تا بدون واهمه از برگههای تشخیص سنگین، کسبوکار خود را توسعه دهید. در واقع مالیات سهمی قانونی از درآمدهای اقتصادی است که حاکمیت برای حفظ امنیت، سلامت، توسعه شهری و بازتوزیع ثروت از شهروندان اخذ مینماید. طبق تجربیات و راهنماییهای تیم مشاوران مشیرین، اتکا به خدمات یک مطلع در حوزه مشاوره مالیاتی ریسک جرایم پنهان ناشی از ندانستن قوانین را به صفر نزدیک میکند.
مالیات از دیرباز ابزار اصلی دولتها برای اداره امور سرزمینی بوده است. در دوران معاصر، کارکرد مالیات از یک منبع صرفاً درآمدی فراتر رفته و به اهرمی برای سیاستگذاری پولی و مالی تبدیل گردیده است. دولت با افزایش نرخ مالیات بر فعالیتهای غیرمولد، سرمایهها را به سمت خطوط تولید هدایت میکند و از سوی دیگر با وضع معافیتها، انگیزه کارآفرینی را در مناطق محروم تقویت مینماید.
بسیاری از صاحبان مشاغل کوچک میپرسند چرا باید بخشی از سود خالص حاصل از ریسک و زحمات شبانهروزی خود را به حساب خزانه واریز نمایند. پاسخ این پرسش در هزینههای پنهان زیرساختی نهفته است. بهرهمندی از جادهها، امنیت قضایی، شبکه انرژی پایدار و نیروی کار آموزشدیده در بستر همین درآمدهای عمومی شکل میگیرد؛ بنابراین استمرار فعالیت تجاری بدون پرداخت سهم عادلانه هزینههای عمومی امکانپذیر نخواهد بود.
تحلیل کارشناسان اقتصادی نشان میدهد کشورهایی که وابستگی خود را به درآمدهای ناپایدار نفتی کاهش داده و بر پایههای مالیاتی متمرکز شدهاند، تابآوری اقتصادی بالاتری در برابر تکانههای بینالمللی دارند. شهروندان نیز در چنین نظامهایی نظارت بیشتری بر نحوه تخصیص بودجههای دولتی اعمال میکنند که این امر در درازمدت موجب ارتقای سلامت اداری و شفافیت عملکرد ارگانها میگردد.
مفهوم حقوقی و اقتصادی مالیات در نظام مالی ایران
از منظر حقوقی، مالیات یک دین عمومی به دولت است که بر اساس نص صریح اصل ۵۱ قانون اساسی هیچ نوع مالیاتی وضع نمیشود مگر به موجب قانون؛ بنابراین اداره مالیات نمیتواند فراتر از چارچوبهای مدون مبالغی را مطالبه نماید. از دیدگاه اقتصادی، این مبالغ ابزاری برای تنظیم تورم، هدایت نقدینگی به سمت تولید و توزیع متوازن فرصتها میان اقشار مختلف جامعه محسوب میشوند. اگر ساختار قانونی شفاف باشد، انگیزه فرار کاهش مییابد.
رابطه حقوقی بین مودی و سازمان امور مالیاتی یک رابطه یکطرفه حاکمیتی است که بر پایه قوانین موضوعه نظیر قانون مالیاتهای مستقیم مصوب ۱۳۶۶ با اصلاحات بعدی و قانون مالیات بر ارزش افزوده شکل میگیرد. در این رابطه، مودی مکلف به شفافسازی رویدادهای مالی و سازمان موظف به رعایت حقوق مودی در فرآیند رسیدگی و تعیین بدهی عادلانه بر مبنای مستندات قطعی است.
از نگاه علم اقتصاد، مالیات ابزار ثباتبخش در چرخههای رکود و رونق به شمار میرود. در زمان رونق تورمی، افزایش درآمدهای مالیاتی نقدینگی سرگردان جامعه را مهار میکند و در شرایط رکود، اعطای مشوقها و تقسیط بدهیها توسط دستگاه مالیاتی تنفس لازم را به بنگاههای تولیدی بازمیگرداند تا به ورشکستگی کشیده نشوند.
تفاوت مالیات با عوارض و سایر درآمدهای دولتی
بسیاری از مودیان عوارض شهرداری یا تعرفه گمرکی را با وجوه مالیاتی یکسان میدانند، در حالی که ماهیت این پرداختها کاملاً متفاوت است. عوارض معمولاً در قبال دریافت یک خدمت مشخص و مستقیم از نهادهایی نظیر شهرداری پرداخت میشود؛ مانند عوارض پسماند یا نوسازی. اما مبالغ واریزی به حساب اداره مالیات هیچ مابهازای مستقیم و آنی برای پرداختکننده ایجاد نکرده و صرف هزینههای کلان کشور خواهد شد.
وجه تمایز دیگر در مرجع قانونگذاری و مصرف وجوه خلاصه میشود. وضع عوارض محلی بر عهده شوراهای اسلامی شهر و روستا است و منابع حاصله صرفاً در همان حوزه جغرافیایی جهت نگهداری معابر، خدمات شهری و احداث فضاهای عمومی هزینه میگردد. در مقابل، قوانین مالیاتی صرفاً توسط مجلس شورای اسلامی تصویب شده و درآمدها مستقیماً به حساب خزانه کل کشور واریز میشوند.
تفاوت سوم در سازوکار وصول و ضمانت اجراها نمایان است. عدم پرداخت عوارض غالباً با توقف موقت خدمات اداری یا صدور آرای کمیسیون ماده ۷۷ شهرداری مواجه میشود، در حالی که استنکاف از انجام تکالیف مالیاتی محرومیت از امتیازات قانونی، مسدودی حسابهای بانکی، ممنوعالخروجی و تعلق جرایم سنگین غیرقابل بخشش را در پی دارد.
انواع مالیات در قوانین مالیاتی کشور
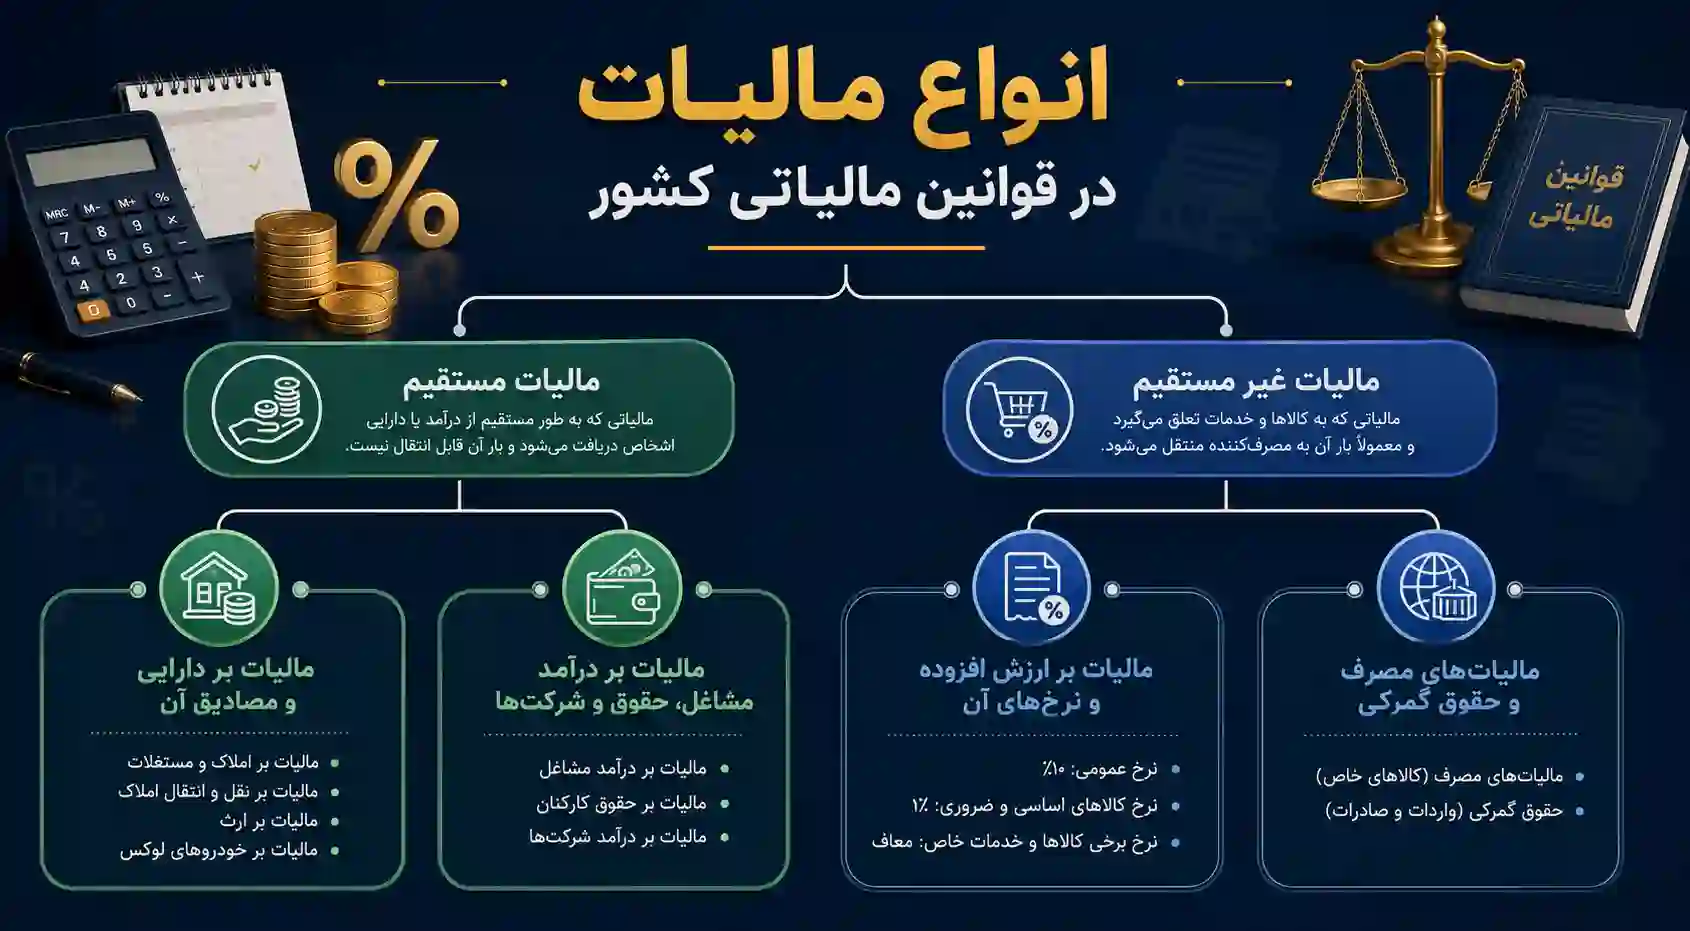
نظام مالیاتی در ایران ساختار دوگانهای دارد که شناخت هر یک از این شاخهها تکالیف متفاوتی را پیش روی فعالان اقتصادی قرار میدهد. در یک دستهبندی بنیادین، کلیه مالیاتها به دو دسته مستقیم و غیرمستقیم تفکیک میشوند. پرداخت مالیات به موقع نه تنها از اعمال جرایم سنگین جلوگیری میکند، بلکه امکان برخورداری از تسهیلات و تخفیفهای ویژه قانونی را نیز برای بنگاهها فراهم خواهد آورد.
شناخت دقیق این پایهها به مدیران مالی و صاحبان کسبوکارها اجازه میدهد ساختار حسابهای خود را متناسب با تکالیف قانونی طراحی کنند. در صورت عدم تفکیک صحیح پایهها، ممکن است پرونده یک واحد تجاری به طور همزمان در چندین حوزه ممیزی دچار مغایرت گردد و هزینههای دادرسی مالیاتی سنگینی را به همراه داشته باشد.
تحولات سالهای اخیر و استقرار سامانه مودیان، مرزهای نظارتی این پایهها را به یکدیگر متصل کرده است. به این معنا که ثبت یک فاکتور در بخش مالیات بر ارزش افزوده، بلافاصله در محاسبات مالیات بر عملکرد شرکت نیز اثرگذار خواهد بود و عدم تطابق اطلاعات میان این دو بخش از نگاه سامانههای هوشمند پنهان نخواهد ماند.
بررسی کامل انواع مالیات مستقیم و زیرمجموعههای آن
مودیان در چارچوب انواع مالیات مستقیم مستقیماً شناسایی شده و برگههای مالیاتی بر اساس نام و پرونده مشخص آنها صادر میشود. این پایه مالیاتی خود به دو شاخه اصلی یعنی مالیات بر دارایی و مالیات بر درآمد تقسیم میگردد که هر کدام محاسبات و ضرایب ویژه خود را دارند. شفافیت جریان نقدینگی و اسناد در این بخش اهمیت فوقالعادهای دارد.
ویژگی اساسی مالیات مستقیم در انتقالناپذیری بار مالیاتی آن نهفته است. در این شیوه، فردی که قانون او را مودی اعلام کرده موظف است مبلغ مشخص شده را از محل دارایی یا سود کسبشده خود پرداخت کند و نمیتواند آن را به طور قانونی به مصرفکننده یا مشتریان انتقال دهد.
به منظور اجرای عادلانه این نوع مالیات، قانونگذار سازوکارهای خوداظهاری را طراحی نموده است تا افراد با ارائه اسناد و مدارک مثبته، درآمد واقعی خود را به سازمان ابراز نمایند. عدم تمکین به این سازوکار سبب محاسبه مالیات بر مبنای دادههای سامانهای و صدور برگ تشخیص علیالراس برآوردی خواهد شد.
مالیات بر دارایی و مصادیق آن
مالیات بر دارایی شامل مواردی نظیر مالیات بر ارث، حق تمبر و مالیات بر خانهها و خودروهای لوکس است. این مالیاتها مستقیماً بر ارزش ذاتی اموال فرد در زمان انتقال یا تملک تعلق میگیرد. به عنوان مثال، در مالیات بر ارث نرخهای متفاوتی برای وراث طبقه اول تا سوم در نظر گرفته میشود که بر مبنای ارزش روز داراییهای متوفی محاسبه و وصول خواهد شد.
حق تمبر موضوع ماده ۴۴ تا ۴۸ قانون مالیاتهای مستقیم نیز از دیگر بخشهای مالیات بر دارایی است که در زمان تاسیس یا افزایش سرمایه شرکتها، صدور اسناد تجاری مانند سفته و برات و همچنین پروانههای کسب دریافت میشود. پرداخت به موقع حق تمبر سرمایه اولیه از شروط حیاتی برای رسمیت بخشیدن به دفاتر مالی شرکتها محسوب میشود.
در سالهای اخیر پایههای جدیدی نظیر مالیات بر واحدهای مسکونی خالی و املاک گرانقیمت نیز به این بخش اضافه شدهاند. هدف از این پایهها کنترل سوداگری در بازار مسکن و هدایت سرمایهها به سمت بخشهای مولد اقتصادی است که با استفاده از سامانههای ثبت املاک و اموال ارزیابی و مطالبه میگردند.
مالیات بر درآمد مشاغل، حقوق و شرکتها
این بخش، بدنه اصلی مالیاتهای مستقیم را تشکیل میدهد که مالیات عملکرد شرکتها (ماده ۱۰۵ قانون مالیاتهای مستقیم با نرخ مقطوع ۲۵ درصد)، مالیات حقوق کارکنان و درآمد مشاغل انفرادی (ماده ۱۳۱) را پوشش میدهد. محاسبه دقیق سود خالص پس از کسر هزینههای قابل قبول، هسته اصلی تعیین این نوع بدهی به شمار میرود.
مالیات بر درآمد املاک و اجاره نیز زیرمجموعه همین سرفصل قرار دارد؛ به این صورت که پس از کسر ۲۵ درصد بابت هزینههای استهلاک و نگهداری ملک، ۷۵ درصد درآمد ناخالص اجاره مشمول مالیات بر اساس نرخهای ماده ۱۳۱ خواهد شد. البته معافیتهای مشخصی برای اشخاصی که تنها منبع درآمدشان اجاره ملک است در نظر گرفته شده است.
در مالیات حقوق، کارفرما مکلف است بر اساس جداول بخشنامه سالانه مالیات بر درآمد حقوق، سهم مالیات پرسنل را از حقوق ناخالص آنها کسر نموده و ظرف موعد مقرر به حساب سازمان واریز کند. عدم انجام این تکلیف قانونی علاوه بر اصل مالیات، کارفرما را مشمول جریمه سنگین ماهانه خواهد کرد.
تحلیل و طبقهبندی انواع مالیات غیر مستقیم در بازار ایران
در نظامهای مدرن، وصول انواع مالیات غیر مستقیم بر دوش مصرفکننده نهایی قرار دارد، هرچند واسطهها یا فروشندگان موظف به وصول و واریز آن به خزانهاند. این نوع مالیات انعطافپذیری بیشتری در وصول دارد و شامل دو شاخه اصلی مالیات بر ارزش افزوده و حقوق و عوارض گمرکی (مالیات بر واردات) میشود.
یکی از خصوصیات بارز مالیات غیرمستقیم، نامحسوس بودن آن در زمان خرید کالاها و خدمات است. مصرفکننده این مبلغ را به عنوان بخشی از قیمت تمامشده کالا میپردازد و دغدغه تشکیل پرونده یا ارسال فرمهای اظهارنامه را ندارد؛ اما برای عرضهکننده کالا، مدیریت دقیق این مبالغ امری حساس است.
پایداری وصول درآمدهای مالیاتی غیرمستقیم سبب شده تا سیاستگذاران در سراسر جهان توجه ویژهای به توسعه این پایهها داشته باشند؛ چرا که وابستگی کمتری به نوسانات سود بنگاهها دارد و همگام با حجم مصرف در جامعه به طور مستمر وارد خزانه دولت میگردد.
مالیات بر ارزش افزوده و نرخهای آن
مالیات بر ارزش افزوده یکی از پویاترین پایهها در سالهای اخیر بوده که در هر حلقه از زنجیره تامین کالا و خدمات بر ارزش ایجاد شده اعمال میگردد. در حال حاضر نرخ عمومی آن مطابق قوانین مصوب تعیین میشود که فروشنده آن را از خریدار دریافت نموده و در دورههای سهماهه با سامانه تسویه مینماید.
مفهوم اعتبار مالیاتی در ارزش افزوده رکن اساسی این نظام است. مودی در هنگام خرید مواد اولیه مالیاتی را به تامینکننده پرداخت میکند که این مبلغ به عنوان بستانکاری او در سامانه ثبت میشود. در زمان فروش محصول، مالیات دریافتی از مشتری با این بستانکاری تهاتر شده و تنها مابهالتفاوت آن به سازمان امور مالیاتی پرداخت خواهد شد.
کالاهای اساسی نظیر نان، گوشت، شیر، دارو، خدمات درمانی و خدمات حمل و نقل عمومی به منظور حمایت از سبد معیشت خانوارها مشمول معافیت از مالیات بر ارزش افزوده هستند. عدم آگاهی از فهرست اقلام معاف میتواند منجر به صدور فاکتورهای اشتباه و تضییع حقوق خریداران یا جریمه فروشندگان گردد.
مالیاتهای مصرف و حقوق گمرکی
کالاهای خاص نظیر دخانیات، نوشابههای قندی و سوخت مشمول درصدهای ویژهای از مالیات مصرف هستند. از سوی دیگر، واردات هرگونه کالا به مرزهای گمرکی کشور مستلزم پرداخت حقوق ورودی و سود بازرگانی است که بخشی از درآمدهای غیرمستقیم دولت را تشکیل میدهند تا از تولید داخل حمایت شود.
حقوق گمرکی بر اساس ارزش سیف (ارزش کالا به همراه هزینه بیمه و کرایه حمل تا مقصد) محاسبه میشود. این مبالغ در مبادی ورودی توسط گمرک جمهوری اسلامی ایران اخذ و به حساب درآمدهای عمومی واریز میگردد و کالاهایی که وارد خطوط تولیدی میشوند معمولاً از تعرفههای ترجیحی برخوردارند.
مالیات بر مصرف کالاهای آسیبرسان به سلامت علاوه بر ایجاد درآمد، نقشی بازدارنده در جهت کاهش مصرف این اقلام در جامعه ایفا میکند. منابع حاصل از مالیات بر این قبیل محصولات طبق احکام قانونی مشخص باید به توسعه زیرساختهای بهداشت، درمان و ورزش اختصاص یابد.
باور غلط درباره پرداخت مالیات بر ارزش افزوده توسط فروشندگان
یک اشتباه رایج در میان کسبه و بازاریان این است که گمان میکنند مالیات بر ارزش افزوده هزینهای است که از جیب خودشان کسر میشود. در واقعیت، فروشنده صرفاً عامل وصول این مبلغ از خریدار نهایی بوده و پس از کسر اعتبار مالیاتی (ارزش افزودهای که خود در زمان خرید پرداخت کرده)، مابهالتفاوت را به دولت تسلیم مینماید. عدم ثبت این ارقام صرفاً موجب بروز جرایم سنگین میشود.
سامانه مالیات و نحوه ورود به درگاه ملی
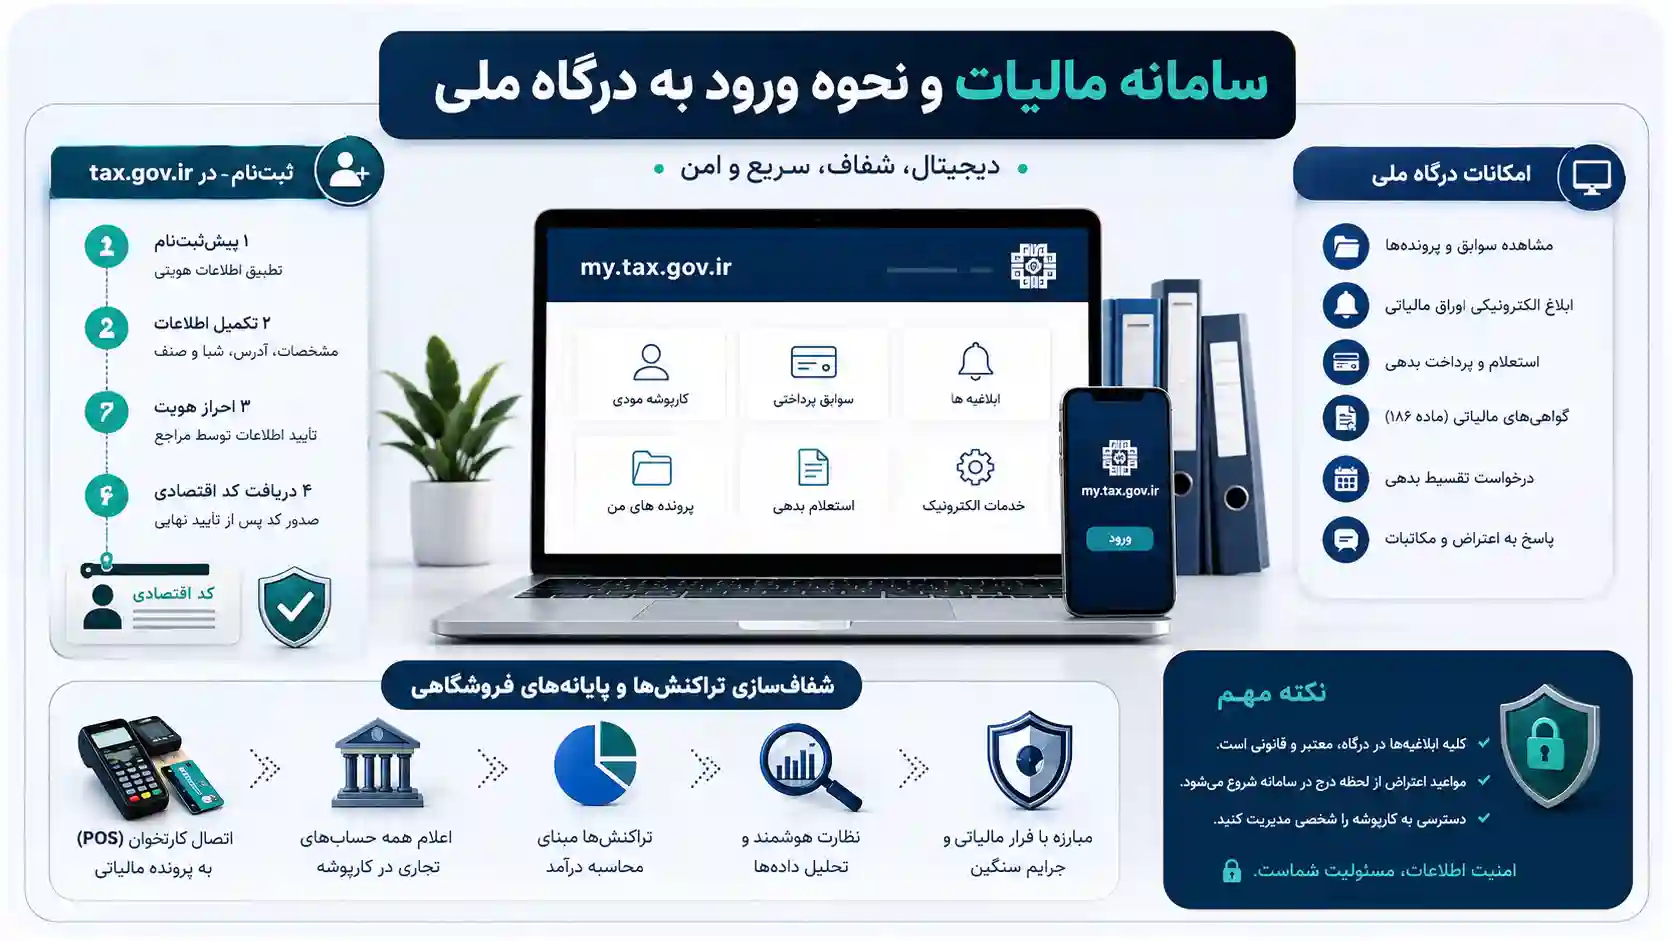
طی سالهای اخیر، روند مراودات با حوزههای مالیاتی به شکل چشمگیری الکترونیکی شده و نیاز به مراجعه حضوری به حداقل رسیده است. کلیه مودیان اعم از حقیقی یا حقوقی باید فرآیند تشکیل پرونده، بارگذاری اسناد و دریافت ابلاغیهها را منحصراً از طریق سامانه مالیات دنبال کنند. این درگاه ملی شفافیت را افزایش داده و مانع از سلیقهگرایی در تشخیص مالیات میشود.
تحول دیجیتال در نظام مالیاتی نه تنها سرعت پردازش پروندهها را افزایش داده، بلکه امکان اعمال نظارت متمرکز و تقاطع دادههای پولی و تجاری را فراهم ساخته است. مودیان دیگر نیازی به بایگانیهای حجیم کاغذی ندارند و کلیه سوابق آنها در قالب پایگاههای داده امن نگهداری میشود.
توصیه مشاوران مالیاتی این است که مدیران و صاحبان مشاغل دسترسی به کارپوشه اختصاصی خود را شخصاً مدیریت کرده و رمزهای عبور را در اختیار افراد غیرمتخصص قرار ندهند؛ چرا که کلیه ابلاغیهها به منزله ابلاغ قانونی محسوب شده و مواعد اعتراض از لحظه درج در درگاه الکترونیک آغاز میگردد.
راهنمای جامع ثبتنام در سایت tax.gov.ir مالیات
مرحله نخست برای ورود قانونی به چرخه پرداخت، مراجعه به سامانه tax.gov.ir مالیات و تکمیل مراحل پیشثبتنام و ثبتنام الکترونیک است. در این فرآیند، مشخصات هویتی، آدرس پستی تایید شده با کد پستی، حسابهای بانکی متصل به فعالیت اقتصادی و اطلاعات صنف مربوطه درج میگردد. پس از احراز هویت و رسیدن به مرحله ۴۴ یا نهایی، کد اقتصادی صادر میشود.
در مرحله پیشثبتنام، سامانه اطلاعات هویتی افراد حقیقی را با سازمان ثبت احوال و اطلاعات شرکتها را با پایگاه اداره ثبت شرکتها تطبیق میدهد. در صورت وجود هرگونه مغایرت میان نام، شناسه ملی یا آدرس قانونی، فرایند ثبتنام متوقف شده و مودی موظف به اصلاح مغایرتها در مراجع ذیصلاح خواهد بود.
تکمیل ثبتنام و دریافت تاییدیه نهایی منوط به صحتسنجی شماره شبا بانکی و اتصال آن به پرونده تجاری است. طبق قوانین جدید، سازمان امور مالیاتی حسابهای متصل به پرونده را به عنوان حساب تجاری تلقی کرده و تمامی واریزیها به این حسابها را به عنوان درآمد مبنای محاسبه قرار میدهد.
امکانات کلیدی درگاه ملی my.tax.gov.ir برای مودیان
با ورود به پرتال سایت مالیات به نشانی my.tax.gov.ir، مودی به یک داشبورد جامع دسترسی پیدا میکند. در این میز خدمت، مواردی همچون سوابق پرداختی، پروندههای در جریان، قبوض صادره، فهرست پایانههای فروشگاهی و دستگاههای کارتخوان فعال نمایش داده میشود. پیگیری مکاتبات اداری و پاسخ به اعتراضها نیز از همین درگاه به سادگی میسر است.
یکی از کارکردهای حیاتی این درگاه، بخش ابلاغ الکترونیکی اوراق مالیاتی است. برگههای تشخیص، برگههای مطالبه و آرای هیئتهای حل اختلاف همگی در این بخش بارگذاری شده و پیامک اطلاعرسانی برای مودی ارسال میگردد. عدم مشاهده برگه در سامانه، مانع از سپری شدن مهلت قانونی اعتراض نخواهد بود.
علاوه بر این، استعلام بدهی مالیاتی، مشاهده گواهیهای موضوع ماده ۱۸۶ جهت تمدید کارت بازرگانی یا دریافت تسهیلات بانکی و همچنین ثبت درخواستهای تقسیط بدهی همگی از طریق همین پرتال یکپارچه و در کمترین زمان ممکن انجام میگیرد.
نقش سایت مالیات در شفافسازی تراکنشها و پایانههای فروشگاهی
اتصال مستقیم درگاههای پرداخت اینترنتی و پایانههای فروشگاهی (POS) به پرونده الکترونیکی به موجب قانون پایانه های فروشگاهی، گام بزرگی در جهت کاهش فرار مالیاتی بود. امروزه تمام دستگاههای کارتخوانی که به یک کد رهگیری مالیاتی معتبر متصل نباشند قطع میشوند؛ از این رو مودیان باید تمامی حسابهای تجاری مرتبط با شغل خود را در کارپوشه اعلام نمایند تا مشمول جرایم سنگین کتمان درآمد نگردند.
تراکنشهای ورودی به دستگاههای پوز به منزله فروش قطعی تلقی میشوند، مگر اینکه مودی با ارائه اسناد معتبر خلاف آن را ثابت کند. این سازوکار سبب شده تا تفکیک حسابهای شخصی از حسابهای تجاری به یک الزام حیاتی برای تمام کسبه و شرکتها تبدیل گردد.
سازمان امور مالیاتی از طریق سامانههای هوشمند دادهکاوی، حجم گردش حسابها را با میزان فروش ابرازی مودیان مقایسه کرده و در صورت وجود انحرافات معنادار، پرونده را به کارگروههای ویژه مبارزه با پولشویی و فرار مالیاتی ارجاع میدهد تا بازرسیهای میدانی انجام گیرد.
«سازمان امور مالیاتی کشور موظف است پایگاه اطلاعات هویتی، عملکردی و دارایی مودیان مالیاتی شامل اطلاعات مالی، پولی و اعتباری، معاملاتی، سرمایهای و ملکی اشخاص حقیقی و حقوقی را در سامانه طراحی و مستقر نماید.»
سازمان امور مالیاتی کشور
نقش دفاتر و سامانههای اداره مالیات در رسیدگی پروندهها
گرچه سامانهها فرایندها را خودکار کردهاند، اما ساختار فیزیکی و شعب ممیزی اداره مالیات هنوز نقش تعیینکنندهای در تصمیمگیریهای نهایی ایفا میکنند. پروندههای با گردش مالی بالا یا پروندههایی که به صورت سیستمی تایید نمیشوند، تحت نظارت کارشناسان ممیزی قرار میگیرند. شناخت فرآیند رسیدگی و نحوه تعامل با ممیزان از اصول حیاتی برای بقای شرکتها است.
حضور در جلسات رسیدگی مستلزم آمادگی کامل و تسلط بر آییننامهها و بخشنامههای جاری است. مودی باید بتواند برای هر رقم ثبتشده در دفاتر، فاکتور معتبر و گردش حساب بانکی متناظر را ارائه دهد؛ چرا که ابهام در اسناد منجر به اعمال ضرایب سود برآوردی و افزایش چندبرابری بدهی خواهد شد.
ساختار سلسلهمراتبی اداره مالیات شامل ممیز، سرممیز، رئیس امور مالیاتی و مدیرکل است. مودی در صورت عدم توافق با ممیز پرونده، میتواند مراتب اعتراض خود را در مراحل اولیه نزد رئیس گروه مالیاتی مطرح کند تا با توافق اداری از ورود به مراحل طولانی هیئتها پیشگیری شود.
وظایف اصلی اداره مالیات در ارزیابی و تشخیص مالیات
هدف اصلی کارشناسان مالیاتی، راستیآزمایی ارقام اعلام شده توسط مودی و انطباق آن با صورتحسابهای الکترونیکی و گردش حسابهای بانکی است. بازرسان با تحلیل اسناد و فاکتورها، هزینههای غیرواقعی را رد کرده و به سود خالص واقعی دست مییابند تا مالیات حقه دولت را تعیین نمایند. عدم ارائه اسناد در مهلتهای مقرر میتواند پرونده را با چالشهای جدی مواجه کند.
کارشناسان رسیدگی موظفند مفاد ماده ۹۷ قانون مالیاتهای مستقیم را به دقت اجرا نمایند. طبق این ماده، رسیدگی مبتنی بر ریسک و تکیه بر اطلاعات دریافتی از سامانهها اولویت دارد. در صورتی که مودی اظهارنامه خود را بر اساس استانداردها تنظیم کرده باشد، اظهارنامه او مورد پذیرش قرار خواهد گرفت و نیازی به ممیزی میدانی نخواهد بود.
اما اگر ریسک عدم انطباق یا ظن به کتمان درآمد وجود داشته باشد، کارشناس موظف به صدور برگ دعوت اسناد و مدارک است. مودی در این مرحله باید دفاتر روزنامه و کل، اسناد درآمدی، مستندات بانکی و فاکتورهای هزینهای را به حوزه رسیدگی ارائه کند.
فرایند ممیزی، برگ تشخیص و مراحل اعتراض در هیئتهای حل اختلاف
پس از بررسی اسناد، برگ تشخیص مالیات صادر و به مودی ابلاغ میشود. مودی پس از رویت برگه تشخیص، حداکثر ۳۰ روز فرصت دارد تا اعتراض کتبی خود را ثبت نماید. این فرآیند ابتدا در سطح رئیس امور مالیاتی (توافق با ممیز کل) و در صورت عدم حصول توافق، در هیئتهای حل اختلاف مالیاتی بدوی، تجدیدنظر و در نهایت شورای عالی مالیاتی مورد رسیدگی مجدد قرار میگیرد.
هیئت حل اختلاف مالیاتی بدوی با حضور سه عضو شامل نماینده سازمان امور مالیاتی، قاضی بازنشسته یا شاغل و نماینده تشکلهای صنفی یا اتاق بازرگانی تشکیل میگردد. دفاع موثر و ارائه لوایح مستند و حقوقی در این هیئت از اهمیت فوقالعادهای برخوردار است.
در صورتی که رای هیئت بدوی مورد اعتراض مودی یا سازمان قرار گیرد، پرونده به هیئت تجدیدنظر ارجاع میشود. آرای صادره در هیئت تجدیدنظر قطعی و لازمالاجرا هستند، هرچند در صورت بروز تخلفات شکلی و نقض آشکار قوانین، امکان طرح شکایت در شورای عالی مالیاتی و در نهایت دیوان عدالت اداری وجود خواهد داشت.
پیوند ارتباطی میان حسابداری دقیق و کاهش بدهیهای مالیاتی
پیادهسازی یک سیستم مدون حسابداری استاندارد، مستندات هزینهای را به شکلی معتبر ثبت میکند که در ممیزی مورد تایید قرار گیرد. بسیاری از رد هزینهها به علت عدم تطابق فاکتورها با استانداردهای ماده ۱۴۸ قانون مالیاتها رخ میدهد؛ بنابراین مستندسازی دقیق ترازنامهها و دفاتر مالی، مطمئنترین سپر دفاعی در برابر اضافه پرداختیها به حساب میآید.
حسابداری مدرن صرفاً ثبت دریافتها و پرداختها نیست، بلکه شامل تحلیل اثرات مالیاتی هر قرارداد، شناسایی به موقع معافیتها و ثبت دقیق هزینههای استهلاک داراییها بر مبنای جدول ماده ۱۴۹ است. این نظم ساختاری از ایجاد بدهیهای غیرمنتظره جلوگیری میکند.
افزون بر این، بستن حسابها در پایان دوره مالی، تطبیق حسابهای بانکی با دفاتر و صدور صورتحسابهای الکترونیکی منطبق با الزامات سامانه مودیان، همگی از تکالیف بنیادینی هستند که اجرای بدون نقص آنها مانع از تعلق جریمههای عدم تطابق اطلاعات خواهد شد.
| نوع مودی | تکالیف اصلی | مهلت تسلیم اظهارنامه | عواقب عدم انجام تکلیف |
|---|---|---|---|
| اشخاص حقوقی (شرکتها) |
| حداکثر ۴ ماه پس از پایان سال مالی | جریمه ۳۰ درصدی غیرقابل بخشش و محرومیت از معافیتها |
| اشخاص حقیقی (مشاغل) |
| پایان خردادماه (یا تیرماه طبق تمدید) | تعلق جریمه کتمان درآمد و صدور برگ تشخیص برآوردی |
| کارفرمایان (مالیات حقوق) |
| پایان ماه بعد از پرداخت حقوق | جریمه معادل ۲ درصد مالیات پرداخت نشده به ازای هر ماه |
مراحل گام به گام تسلیم اظهارنامه مالیاتی
تکمیل و ارسال به موقع اظهارنامه مالیاتی مهمترین رویداد سالانه برای هر فعال اقتصادی است. در این سند مالی، مودی کلیه درآمدهای حاصله، هزینههای جاری، استهلاک، معافیتهای ادعایی و سود خالص خود را به شکل رسمی ابراز میکند. به کار بردن دقت مضاعف در درج اعداد مانع از مغایرتهای سامانه مودیان و درگاه مالیاتی خواهد شد.
فرآیند ارسال اظهارنامه به صورت کاملاً الکترونیکی از طریق کارپوشه مودی انجام میپذیرد. مودی باید ابتدا تمامی جداول مربوط به اطلاعات هویتی، آدرس شعب، موجودی کالا در اول و پایان دوره، داراییهای ثابت و گزارش صورت سود و زیان را به طور دقیق تکمیل کند.
پس از درج اعداد و کنترل تراز نهایی، سامانه کد رهگیری اختصاصی صادر میکند. مودیان باید توجه داشته باشند که دریافت کد رهگیری به منزله ثبت نهایی بوده و پس از آن، امکان ویرایش محدود و صرفاً طبق ماده ۲۲۶ قانون مالیاتها تا یک ماه پس از انقضای مهلت تسلیم وجود دارد.
تقویم مواعد قانونی ارسال اظهارنامه اشخاص حقیقی و حقوقی
تقویم مالیاتی کشور تکالیف هر گروه را به وضوح مشخص کرده است. صاحبان مشاغل (اشخاص حقیقی) موظفند حداکثر تا پایان خردادماه هر سال عملکرد سال قبل خود را تسلیم نمایند؛ اگرچه گاهی این مهلت تا پایان تیرماه تمدید میگردد. برای اشخاص حقوقی که سال مالی آنها منطبق بر سال شمسی است، این فرصت تا پایان تیرماه تعیین شده است. تاخیر حتی به مدت یک روز، به معنای محرومیت از نرخ صفر مالیاتی خواهد بود.
علاوه بر اظهارنامه عملکرد سالانه، مودیان مشمول مالیات بر ارزش افزوده موظفند در پایان هر فصل و حداکثر تا ۱۵ روز پس از پایان دوره سهماهه (با مهلتهای جدید تعیینشده در سامانه مودیان)، اظهارنامه ارزش افزوده دوره مربوطه را تسلیم و مانده بدهی را تسویه نمایند.
همچنین گزارشهای فصلی موضوع ماده ۱۶۹ مکرر نیز تکلیفی است که اشخاص حقوقی و مشاغل گروه اول باید صورت معاملات فصلی خود اعم از خرید، فروش و قراردادها را تا ۴۵ روز پس از پایان هر فصل در سامانه بارگذاری کنند تا اعتبارات آنها معتبر شناخته شود.
اهمیت اجرای فرآیند حسابرسی جهت جلوگیری از علیالراس
حفظ شفافیت مالی و بهرهگیری از یک فرآیند منسجم حسابرسی داخلی یا مستقل، ریسک برآوردهای سلیقهای را از میان میبرد. گرچه روش علیالراس به شکل سنتی حذف شده، اما عدم ارائه اسناد منجر به صدور برگ تشخیص برآوردی بر مبنای بانکهای اطلاعاتی کشور میشود؛ این یعنی مودی شانس دفاع بر پایه ارقام خود را از دست میدهد.
حسابرسی مالیاتی تطابق اسناد با احکام و بخشنامههای مصوب را ارزیابی کرده و خطاهای احتمالی در محاسبات استهلاک، اندوختهها و درآمدهای معاف را پیش از ارسال اظهارنامه اصلاح مینماید. این اقدام ریسک جریمه کتمان درآمد موضوع ماده ۱۹۲ را که غیرقابل بخشش است از بین میبرد.
گزارش حسابرسی مالی که توسط اعضای جامعه حسابداران رسمی ایران تنظیم میشود، نزد اداره مالیات از اعتبار حقوقی بالایی برخوردار است و ممیزان در صورت کامل بودن گزارش، مبنای محاسبه مالیات عملکرد را همان سود ابرازی در صورتهای مالی حسابرسیشده قرار میدهند.
تسهیلات، بخشودگیها و معافیتهای مالیاتی معتبر در ایران
قانونگذار برای تشویق تولید و صادرات، معافیتهای گوناگونی وضع کرده است. شرکتهای دانشبنیان، فعالیتهای کشاورزی، صادرکنندگان غیرنفتی و موسسات واقع در مناطق کمتر توسعهیافته بر اساس مواد ۱۳۲ و ۱۴۱ قانون مالیاتهای مستقیم میتوانند از مالیات با نرخ صفر درصد بهرهمند شوند. استفاده از این بخشودگیها مستلزم ارائه اظهارنامه در موعد مقرر است.
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم نیز تسهیل فوقالعادهای برای صاحبان مشاغل کوچک و متوسط فراهم ساخته است. مودیانی که سقف فروش سالانه آنها کمتر از حد نصاب مقرر باشد، میتوانند بدون نیاز به تسلیم اظهارنامه تفصیلی و نگهداری اسناد پیچیده، مالیات مقطوع تعیینشده توسط سازمان را بپذیرند و آن را به صورت اقساطی پرداخت نمایند.
همچنین سازمان امور مالیاتی در مقاطع مختلف سال به مناسبتهای ملی و جهت حمایت از بخش تولید، بخشنامههای بخشودگی جرایم مالیاتی قابل بخشش را تا سقف ۱۰۰ درصد برای مودیانی که اصل بدهی خود را پرداخت کنند صادر مینماید که بهرهگیری از آنها نیازمند پیگیری مستمر است.
ثبت دقیق هزینه اجاره و پرسنل برای کاهش مالیات عملکرد
در یکی از پروندههایی که به تیم مشاوران مشیرین ارجاع داده شد، یک واحد تولیدی با گردش مالی ۲۰ میلیارد تومانی به علت عدم ثبت رسمی قراردادهای پرسنلی و پرداخت نقدی اجارهبها، مشمول ۶۰۰ میلیون تومان مالیات مضاعف شده بود. با اصلاح ساختار اسناد پرداختی، دریافت کد رهگیری اجاره و ثبت لیستهای بیمه، تمامی این مخارج به عنوان هزینه قابل قبول پذیرفته و رقم مالیاتی به شکل چشمگیری تعدیل گردید.
“Taxes are the primary mechanism through which governments finance public services, infrastructure, and redistribution policies to foster sustainable and inclusive economic growth.”
«مالیاتها سازوکار اصلی هستند که دولتها از طریق آن هزینههای خدمات عمومی، زیرساختها و سیاستهای بازتوزیع ثروت را برای تقویت رشد اقتصادی پایدار و فراگیر تامین مالی میکنند.»
منبع: World Bank؛ نقش مالیات در درآمدهای دولت
مدیریت بدهی و روشهای قانونی کاهش مالیات
بسیاری از صاحبان مشاغل فرار مالیاتی را با برنامهریزی مالیاتی اشتباه میگیرند. فرار مالیاتی جرمی کیفری همراه با مجازات سنگین است، در حالی که برنامهریزی مالیاتی استفاده هوشمندانه از ظرفیتهای پنهان قانون جهت پرداخت حداقل رقم قانونی است. بازبینی کننده مقاله بر این باور است که اتخاذ استراتژیهای صحیح، مانع از هدررفت منابع مالی شرکتها خواهد شد.
تفاوت اساسی میان اجتناب از پرداخت مالیات با روشهای مشروع و فرار مالیاتی غیرقانونی در تطابق کامل اقدامات با متن صریح قوانین خلاصه میشود. بهرهبرداری از خلاهای قانونی و معافیتهای هدفمند، حق قانونی هر مودی جهت بهینهسازی جریان نقدینگی سازمان خویش است.
برنامهریزی مالیاتی شامل زمانبندی دقیق خرید داراییهای ثابت، استفاده از نرخهای استهلاک نزولی، تفکیک سود سهام و استفاده از اعتبارات مالیاتی پژوهش و توسعه است که شرکتها را در چارچوب قانون از پرداخت ارقام اضافی مصون میدارد.
ثبت اصولی اسناد و مستندسازی هزینههای قابل قبول مالیاتی
طبق ماده ۱۴۷ و ۱۴۸ قانون، هزینههایی که در حدود متعارف و منحصراً مربوط به تحصیل درآمد در دوره مالی باشد مورد پذیرش قرار میگیرد. نگهداری صورتحسابهای الکترونیکی صادر شده در سامانه مودیان، رسیدهای بانکی معتبر، لیستهای بیمه و استهلاک داراییها بر اساس جدول استهلاکات قانونی، مالیات نهایی را به میزان قابل توجهی کاهش خواهد داد.
برخی از هزینههای متداول نظیر هزینههای بازاریابی، تحقیق و توسعه، آموزش نیروی انسانی و پذیراییهای شغلی در صورتی که فاقد مستندات بانکی شفاف باشند توسط ممیز رد خواهند شد. بنابراین تمام پرداختها باید از طریق حسابهای بانکی رسمی شرکت و با فاکتورهای دارای شماره اقتصادی معتبر انجام گیرد.
همچنین رعایت آییننامه مربوط به هزینههای سفر، ماموریت کارکنان و پاداش هیئتمدیره طبق سقفهای مصوب قانونی الزامی است؛ زیرا هرگونه اضافه پرداختی خارج از حدود تعیینشده به درآمد مشمول مالیات شرکت افزوده خواهد شد و موجب تحمیل مالیات اضافه میگردد.
استفاده از ظرفیتهای ماده ۱۳۱ و ماده ۱۰۵ قانون مالیاتهای مستقیم
اشخاص حقیقی میتوانند با تقسیم اصولی شراکتها در قالب فرمهای قانونی، درآمد مشمول مالیات خود را در پلههای پایینتر ماده ۱۳۱ نگه دارند که از نرخهای ۱۵ تا ۲۵ درصد متغیر است. برای اشخاص حقوقی نیز بهرهگیری از معافیتهای موضوع ماده ۱۰۵ و انتقال زیان سنواتی به سالهای بعد، روشی کاملاً استاندارد برای سبکتر کردن بدهیها به حساب میآید.
بر اساس ماده ۱۰۵، درآمدهای حاصل از فعالیتهای انتفاعی شرکتها مشمول مالیات مقطوع به نرخ ۲۵ درصد است؛ اما سود سهام یا سهمالشرکه دریافتی از سایر شرکتهای سرمایهپذیر مشمول مالیات مجدد نخواهد شد که این قاعده از مالیاتستانی مضاعف در هلدینگها جلوگیری میکند.
استهلاک زیانهای تایید شده سنوات قبل نیز ابزار کارآمد دیگری است. طبق ماده ۱۴۸، زیان اشخاص حقیقی و حقوقی که از طریق رسیدگی به دفاتر احراز شده باشد، بدون محدودیت زمانی از درآمدهای سالهای بعد مستهلک میگردد که این امر بدهی مالیاتی سالهای سودآور را به شدت تعدیل خواهد نمود.
گام نهایی جهت مدیریت هوشمندانه
تسلط بر تکالیف مالیاتی و شناخت سامانهها، دیگر یک انتخاب اختیاری نبوده بلکه شرط بقای هر کسبوکاری در ساختار اقتصادی نوین است. فراموش نکنید که ثبتنام در سامانه، تسلیم به موقع اظهارنامه و دریافت فاکتورهای معتبر، شما را از پرداخت جریمههای سنگین مصون نگه میدارد. توصیه نهایی متخصصان این است که تکالیف خود را به روزهای پایانی موکول نکنید، پروندههای خود را در درگاه ملی رصد کرده و برای تصمیمگیریهای کلان مالیاتی حتماً از مشاوران زبده کمک بگیرید تا مسیر رشد پایدار هموار گردد.
در نهایت، ایجاد یک تقویم اجرایی درونسازمانی برای ثبت فاکتورها، ارسال صورت معاملات و پیگیری برگههای ابلاغ در کارپوشه، آرامش خاطر را برای مدیران به ارمغان میآورد. تعامل سازنده با دستگاههای مالیاتی و حرکت در مسیر شفافیت اقتصادی، ضامن ماندگاری و اعتبار تجاری شما در بازار رقابتی امروز خواهد بود.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه