
نحوه محاسبه مالیات بر درآمد مشاغل

محاسبه دقیق مالیات بر درآمد مشاغل دغدغه اصلی صاحبان کسبوکار، اصناف و فریلنسرها است؛ زیرا ناآگاهی از قوانین مالیاتی و تبصره ماده ۱۰۰ جریمههای سنگین نقدی برای مودیان ایجاد میکند. شما با شناخت کامل جدول درصد مالیات مشاغل و اعمال سقف معافیت سالانه موضوع ماده ۱۰۱ قانون، سود خالص فعالیت تجاری خود را از نرخهای پلکانی ۱۵ تا ۲۵ درصد کسر میکنید. برای حل پروندههای پیچیده مالیاتی یا رفع اختلاف در برگههای تشخیص، استفاده از راهنمایی یک مشاور مالیاتی تلفنی معتبر، بهترین راهکار برای کاهش ریسک مالی و پرداخت حداقل مالیات قانونی است.
خلاصه جامع فرمول و مبانی مالیات اشخاص حقیقی
سازمان امور مالیاتی کشور بر اساس درآمد مشمول مالیات اشخاص حقیقی، نرخهای تصاعدی پلکانی را اعمال میکند. صاحبان کسبوکار باید قبل از موعد تسلیم اظهارنامه، تمامی درآمدهای ناخالص، هزینههای قابل قبول و استهلاکات را تعیین کنند تا رقم سود ویژه محاسبه شود. ساختار اخذ مالیات از اشخاص حقیقی بر اساس درآمد خالص حاصل از اشتغال به مشاغل تجاری، خدماتی، صنعتی و پزشکی استوار است و شفافیت اسناد نقشی تعیینکننده در کاهش بدهی دارد.
در نظام نوین مالیاتی، دادههای حاصل از پایانههای فروشگاهی و درگاههای پرداخت برخط مستقیما به پرونده مالیاتی متصل میشوند. بنابراین تفکیک تراکنشهای کاری از واریزیهای شخصی، اولین گام بنیادی برای پیشگیری از محاسبه مالیاتهای علیالراس و ضرایب علیالحساب سنگین محسوب میگردد.
| موضوع مالیاتی | شرح جزئیات و ساختار قانونی | نکته کلیدی و کاربردی |
|---|---|---|
| پایه محاسبه مالیات |
| مبنای محاسبه همواره سود خالص سالانه است نه مجموع گردش حساب بانکی. |
| نرخهای ماده ۱۳۱ |
| نرخ مالیات مشاغل بر خلاف شرکتها (۲۵٪ ثابت)، پلکانی و تصاعدی است. |
| تکالیف قانونی مودیان |
| استفاده از تبصره ماده ۱۰۰ نیاز به ارائه اسناد، مدارک و دفاتر قانونی ندارد. |
فرمول پایه محاسبه مالیات بر درآمد مشاغل
تعیین دقیق مالیات مشاغل اشخاص حقیقی بر اساس یک ساختار ریاضی دو مرحلهای انجام میگیرد. ابتدا درآمد مشمول مالیات از طریق کسر هزینههای مجاز از کل فروش یا اعمال ضریب سودآوری به دست میآید، سپس این رقم از معافیتهای معیشتی کسر میگردد و در نهایت طبق پلههای ماده ۱۳۱ قانون مالیاتهای مستقیم محاسبه میشود. آگاهی از سازوکار انواع مالیات بر درآمد به شما کمک میکند مرز میان مالیات حقوق، املاک و مشاغل را به طور دقیق تفکیک کنید.
در ادبیات مالیاتی، مفهوم درآمد ناخالص با سود خالص تفاوت فاحش دارد. سازمان امور مالیاتی مالیات را بر روی سود ویژه کسبوکار اعمال میکند، مشروط بر آنکه مودی مدارک و فاکتورهای رسمی اثباتکننده هزینهها را در موعد مقرر تحویل داده باشد یا از ضرایب مصوب استفاده نماید.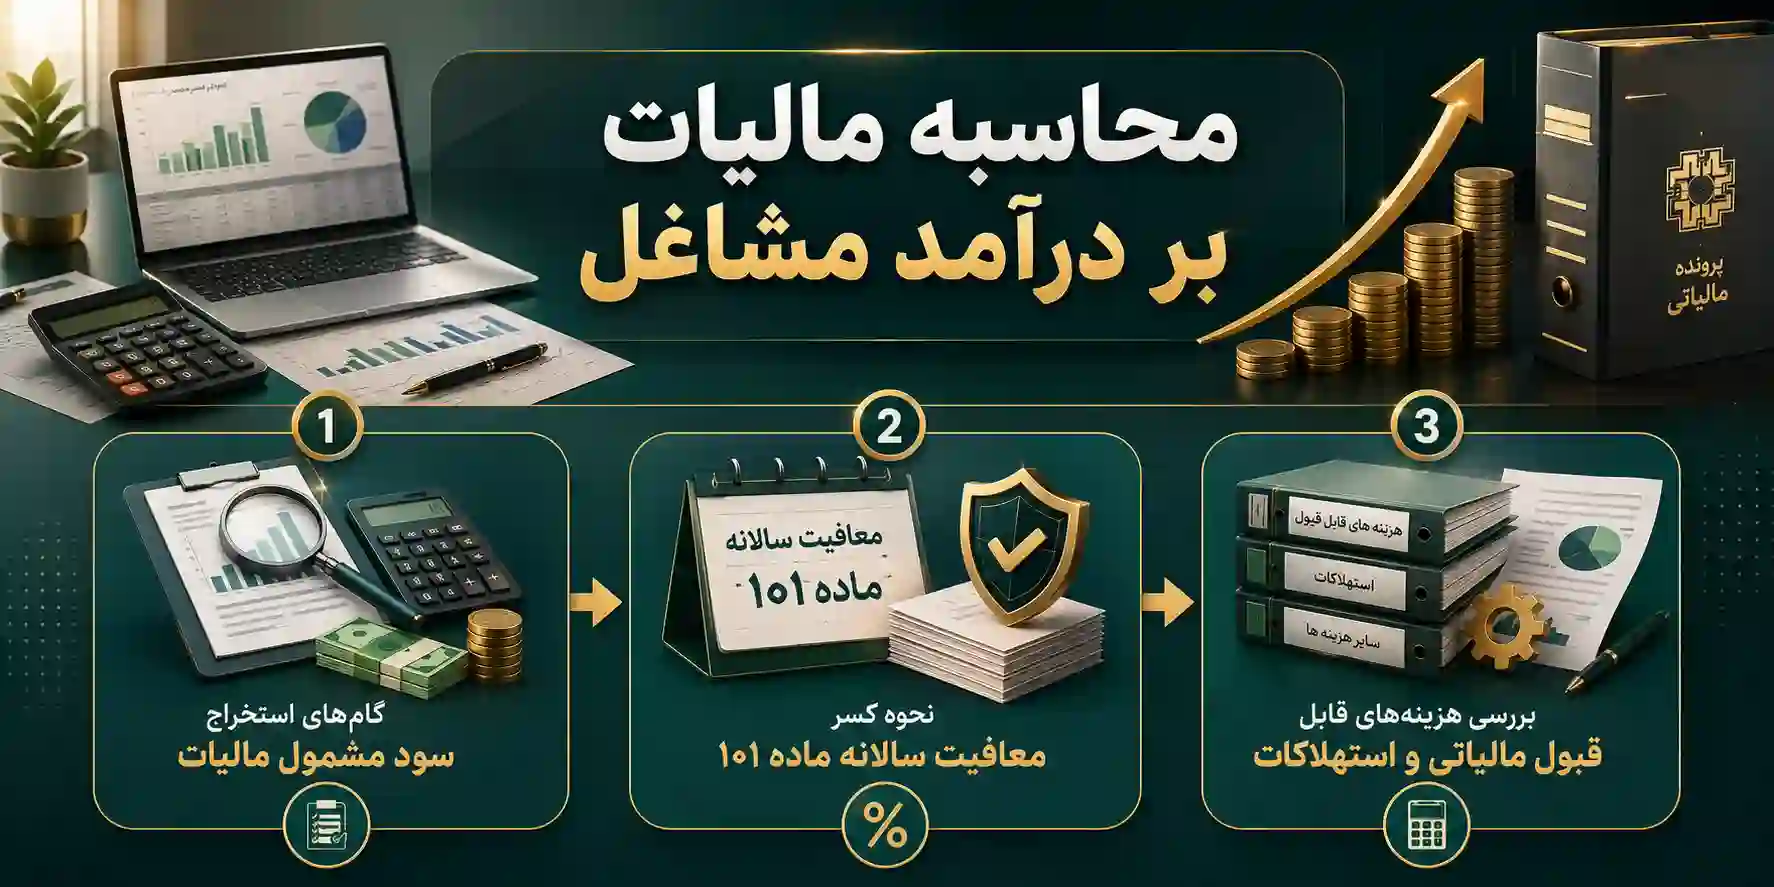
گامهای استخراج سود مشمول مالیات
مودیان در سامانه سازمان امور مالیاتی با دو روش برای تعیین درآمد نهایی روبرو میشوند. روش اول بر پایه اسناد، دفاتر قانونی و حسابداری رسمی است که در آن تمام فاکتورهای رسمی خرید، هزینههای اجاره، حقوق پرسنل و قبوض مصرفی از گردش فروش سالانه کسر میشوند. روش دوم مبتنی بر پایگاه اطلاعاتی مالیات و کدهای نسبت سود فعالیت یا همان اینتاکد است که برای کسبوکارهای فاقد دفاتر منظم اعمال میگردد.
تیم مشاوران مشیرین همواره پیشنهاد میکنند که صاحبان کسبوکار فاکتورهای خرید رسمی خود را در کارپوشه سامانه مودیان تایید کنند؛ زیرا عدم تایید فاکتورها سبب میشود ممیزان مالیاتی کل مبالغ واریزی به دستگاههای کارتخوان را به عنوان فروش خالص فرض کنند و ضرایب حداکثری سود را بدون احتساب هزینههای جاری اعمال نمایند.
برای روشن شدن موضوع، فرایند دستیابی به درآمد مشمول مالیات را میتوان در قالب رابطه جبری زیر فرمولبندی کرد: درآمد مشمول مالیات برابر است با مجموع فروش سالانه منهای بهای تمام شده کالای فروش رفته منهای هزینههای عملیاتی و اداری مستند منهای استهلاک داراییها طبق جداول قانونی. چنانچه مودی از روش دفتری استفاده نکند، فرمول تغییر یافته و حاصلضرب فروش کل در ضریب اینتاکد شغل ملاک تعیین سود ناویژه قرار میگیرد.
نحوه کسر معافیت سالانه ماده ۱۰۱
ماده ۱۰۱ قانون مالیاتهای مستقیم، سپری حمایتی برای تامین حداقل معیشت صاحبان کسبوکار در نظر گرفته است. هر شخص حقیقی دارای پروانه کسب یا پرونده مالیاتی معتبر، در هر سال مالیاتی از پرداخت مالیات بر بخشی از سود خالص خود معاف میشود. رقم این معافیت بر اساس قانون بودجه هر سال تغییر پیدا میکند و مودی فقط نسبت به مازاد این رقم موظف به پرداخت مالیات با نرخهای پلکانی خواهد بود.
شرط اساسی برخورداری از معافیت ماده ۱۰۱، تسلیم به موقع اظهارنامه مالیاتی یا تکمیل فرم تبصره ماده ۱۰۰ در مهلتهای قانونی اعلام شده است. چنانچه مودی حتی با وجود سود بسیار ناچیز از ارسال اظهارنامه در موعد مقرر خودداری ورزد، کل سود وی بدون اعمال معافیت پایه، مستقیما مشمول نرخهای ماده ۱۳۱ و جرائم تاخیر غیرقابل بخشش میشود.
«درآمد سالانه مشمول مالیات مودیان موضوع این فصل که اظهارنامه مالیاتی خود را طبق مقررات این فصل در موعد مقرر تسلیم کردهاند تا میزان معافیت موضوع ماده ۸۴ این قانون از پرداخت مالیات معاف و مازاد آن به نرخهای مقرر در ماده ۱۳۱ این قانون مشمول مالیات خواهد بود.»
متن قانون مالیاتهای مستقیم
بررسی هزینههای قابل قبول مالیاتی و استهلاکات
ممیزین مالیاتی در هنگام رسیدگی به پروندههای اشخاص حقیقی، کلیه مخارج ثبت شده را نمیپذیرند. طبق مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم، هزینهها باید منحصرا در راستای تحصیل درآمد در دوره مالی مربوطه باشند و اسناد پرداخت بانکی، فاکتورهای معتبر با کد اقتصادی یا بارنامههای رسمی آنها موجود باشد.
هزینههایی نظیر اجارهبهای محل کسب، حقوق و دستمزد کارگران مطابق با لیستهای ارسالی تامین اجتماعی، حق بیمه پرداختی، مخارج سوخت و ترابری، استهلاک ابزارآلات و ماشینآلات مطابق جدول استهلاکات ماده ۱۴۹، و هزینههای بازاریابی مستند، همگی بار مالیاتی شخص حقیقی را کاهش میدهند.
مثال کاربردی از کسر هزینهها در یک صنف توزیعی
فرض کنید یک فروشگاه ابزارآلات ساختمانی در طول سال مالیاتی، مجموعا ۱۰ میلیارد تومان گردش مالی و فروش ناخالص در پوزهای تجاری ثبت کرده باشد. اگر صاحب این واحد صنفی اسناد رسمی خرید کالا به مبلغ ۷.۵ میلیارد تومان، مدارک اجاره مغازه به مبلغ ۳۰۰ میلیون تومان و حقوق پرسنل به همراه بیمه به مبلغ ۵۰۰ میلیون تومان ارائه دهد، سود ناخالص برابر با ۱.۷ میلیارد تومان خواهد بود.
در ادامه، با کسر سایر هزینههای عمومی و استهلاکات (مثلا ۲۰۰ میلیون تومان)، سود خالص به ۱.۵ میلیارد تومان میرسد. سازمان امور مالیاتی تنها این رقم ۱.۵ میلیارد تومان را مبنای کسر معافیت ماده ۱۰۱ و اعمال نرخهای پلکانی قرار میدهد و هرگز ۱۰ میلیارد تومان فروش کل را مبنای محاسبه قرار نخواهد داد.
جدول درصد مالیات مشاغل بر اساس ماده ۱۳۱
بر اساس اصلاحات ماده ۱۳۱ قانون مالیاتهای مستقیم، نرخهای مالیاتی برای اشخاص حقیقی به صورت تصاعدی پلکانی تنظیم شده است. این ساختار تضمین میکند که درآمدهای پایینتر، درصد کمتری از درآمد خود را بپردازند و فعالیتهای پردرآمد سهم بیشتری در درآمدهای عمومی دولت داشته باشند.
اشخاص حقوقی و شرکتهای تجاری ثبت شده طبق ماده ۱۰۵ قانون، نرخ مالیات ثابت ۲۵ درصدی بر سود خالص خود دارند؛ اما اشخاص حقیقی و صاحبان مشاغل انفرادی و شراکتی از مزیت محاسبه پلکانی در سه طبقه درآمدی برخوردار هستند که سبب تعادل اقتصادی و حمایت از اصناف متوسط میشود.
| پله درآمدی مشمول مالیات (مازاد بر معافیت) | نرخ مالیات متعلق | فرمول محاسبه سریع سقف پله | وضعیت حسابرسی |
|---|---|---|---|
| از ۱ ریال تا ۲۰۰ میلیون تومان | ۱۵ درصد | درآمد مشمول ضربدر ۰.۱۵ | قطعیسازی بر اساس تبصره ۱۰۰ یا سامانه |
| از ۲۰۰ میلیون تومان تا ۴۰۰ میلیون تومان | ۲۰ درصد | ۳۰ میلیون تومان + (مازاد ضربدر ۰.۲۰) | بررسی سامانهای تراکنشهای مشکوک |
| مازاد بر ۴۰۰ میلیون تومان | ۲۵ درصد | ۷۰ میلیون تومان + (مازاد ضربدر ۰.۲۵) | حسابرسی دقیق دفتری و کارشناسی ممیز |
تحلیل پلههای درآمدی و اثر تورم بر ضرایب مالیاتی
پلههای مالیاتی به این صورت عمل میکنند که عبور از یک مرز درآمدی، تمام درآمدهای قبلی را مشمول نرخ بالاتر نمیکند. به عنوان مثال، اگر سود خالص مشمول مالیات شما پس از کسر معافیت ماده ۱۰۱ معادل ۲۵۰ میلیون تومان باشد، ۲۰۰ میلیون تومان نخست با نرخ ۱۵ درصد (معادل ۳۰ میلیون تومان) و ۵۰ میلیون تومان باقیمانده با نرخ ۲۰ درصد (معادل ۱۰ میلیون تومان) محاسبه میشود. کل مالیات این پرونده ۴۰ میلیون تومان خواهد بود نه ۵۰ میلیون تومان.
درک این فرمول پلکانی مانع از ایجاد سوءتفاهمهای رایج میان اصناف میشود. بسیاری از کسبه به اشتباه تصور میکنند که اگر سود آنها اندکی از سقف پله اول فراتر رود، باید برای تمام درآمد خود ۲۰ درصد مالیات بپردازند، در حالی که این تصور با منطق ماده ۱۳۱ تضاد آشکار دارد.
محاسبه عددی مالیات با درآمد مشمول ۸۰۰ میلیون تومان
برای درک عمیقتر، یک پرونده فرضی با درآمد مشمول مالیات ۸۰۰ میلیون تومان پس از کسر معافیت سالانه را در نظر بگیرید. محاسبه در سه مرحله مجزا انجام میشود: پله اول ۲۰۰ میلیون تومان با نرخ ۱۵ درصد برابر با ۳۰ میلیون تومان مالیات است. پله دوم از ۲۰۰ تا ۴۰۰ میلیون تومان (یعنی ۲۰۰ میلیون تومان بعدی) با نرخ ۲۰ درصد برابر با ۴۰ میلیون تومان خواهد بود.
در پله سوم، مازاد بر ۴۰۰ میلیون تومان که معادل ۴۰۰ میلیون تومان پایانی است، با بالاترین نرخ یعنی ۲۵ درصد محاسبه میگردد که رقم ۱۰۰ میلیون تومان را به دست میدهد. مجموع مالیات متعلق این واحد برابر با ۳۰ + ۴۰ + ۱۰۰ یعنی ۱۷۰ میلیون تومان خواهد بود. همانطور که مشخص است، نرخ موثر مالیاتی این کسبوکار ۲۱.۲۵ درصد است نه ۲۵ درصد کل درآمد.
بسیاری از فروشندگان خرد گمان میکنند با خاموش کردن دستگاه کارتخوان و هدایت مشتریان به واریز کارت به کارت، از رصد مالیاتی در امان میمانند. طبق بخشنامههای بانک مرکزی و سازمان امور مالیاتی، تمامی حسابهای متصل به شماره ملی فرد تجمیع و پایش میشوند. تراکنشهای غیرعادی کارت به کارت به عنوان درآمد تجاری تفکیک نشده شناخته میشوند و علاوه بر مطالبه اصل مالیات با بالاترین نرخ، جریمه غیرقابل بخشودگی کتمان درآمد به پرونده تعلق میگیرد.
سازوکار شراکت مدنی در تقسیم سود و مالیات
در مواردی که یک واحد کسبی دارای چند شریک باشد، نحوه اعمال معافیت و پلههای مالیاتی پیچیدهتر میشود. طبق تبصرههای ماده ۱۰۱، در مشاغل مشارکتی حداکثر دو معافیت پایه سالانه به کل واحد تجاری تعلق میگیرد که به نسبت سهمالشرکه میان شرکا تقسیم خواهد شد.
سپس سهم سود هر شریک به صورت مجزا در جدول ماده ۱۳۱ قرار میگیرد. این ساختار شراکتی به کسبوکارهای خانوادگی اجازه میدهد تا با خرد کردن سود میان شرکای قانونی، در پلههای پایینی جدول درصد مالیات باقی بمانند و مجموع مالیات کمتری نسبت به یک مالکیت انفرادی بپردازند.
دستهبندی مشاغل معاف از مالیات و دامنه مشمولیت آنها
قانونگذار برای حمایت از برخی بخشهای تولیدی، فرهنگی، آموزشی و کشاورزی، معافیتهای مالیاتی گستردهای را وضع کرده است. این دسته از کسبوکارها در صورت رعایت قوانین شکلی و ثبت اطلاعات در موعد مقرر، ریالی بابت عملکرد سالانه پرداخت نمیکنند. اگر در کنار فعالیت شغلی خود به واگذاری املاک کشاورزی میپردازید، باید جزئیات مالیات زمین کشاورزی را نیز در کنار فعالیت صنفی خود به دقت بررسی نمایید.
معافیت مالیاتی به معنای عدم نظارت سازمان امور مالیاتی نیست، بلکه به معنای تعیین نرخ صفر پس از بررسی صحت اظهارنامه و مجوزهای قانونی مربوطه است. بنابراین عدم ارسال اسناد در موعد مقرر، حق استفاده از معافیت را کاملا ابطال میکند.
فعالیتهای کشاورزی، دامداری و پرورش طیور
مطابق ماده ۸۱ قانون مالیاتهای مستقیم، کلیه درآمدهای حاصل از فعالیتهای کشاورزی، دامپروری، دامداری، پرورش ماهی، زنبور عسل، نوغانداری و صیادی به طور کامل از پرداخت مالیات معاف هستند. صاحبان این مشاغل حتی نیازی به نگهداری دفاتر قانونی پیچیده ندارند، اما برای استفاده از تسهیلات بانکی و اثبات معافیت باید پرونده مالیاتی تشکیل دهند.
مشاور سایت مشیرین در مشاورههای اخیر بارها تاکید کرده است که فعالان بخش کشاورزی باید حسابهای شخصی خود را از واریزیهای مربوط به خرید و فروش ادوات و محصولات جدا کنند؛ زیرا ورود مبالغ متفرقه غیرکشاورزی به این حسابها ممکن است شفافیت پرونده معاف از مالیات را مخدوش سازد.
مراکز فرهنگی، قرآنی، مطبوعاتی و آموزشی
بر اساس بند ل ماده ۱۳۹ قانون، فعالیتهای انتشاراتی، مطبوعاتی، قرآنی و رسانههای دارای مجوز از وزارت فرهنگ و ارشاد اسلامی مشمول نرخ صفر مالیاتی هستند. مفهوم نرخ صفر با معافیت مطلق تفاوت دارد؛ به این معنا که موسسه موظف است اظهارنامه عملکرد سالانه خود را تسلیم کند تا سازمان مالیاتی نرخ مالیات آن را روی عدد صفر تنظیم نماید. عدم ارسال اظهارنامه موجب سلب این امتیاز و محاسبه مالیات بر اساس نرخهای عادی میشود.
مدارس غیرانتفاعی، مهدهای کودک در مناطق محروم، آموزشگاههای فنی و حرفهای آزاد دارای مجوز، و موسسات نگهداری معلولان نیز طبق مفاد ماده ۱۳۴ قانون از پرداخت مالیات بر درآمد حاصل از تعلیم و تربیت معاف شناخته شدهاند.
صادرات کالاها و خدمات غیرنفتی
طبق ماده ۱۴۱ قانون مالیاتهای مستقیم، صد درصد درآمد حاصل از صادرات خدمات و کالاهای غیرنفتی و محصولات بخش کشاورزی و بیست درصد درآمد حاصل از صادرات مواد خام مشمول مالیات با نرخ صفر است. هدف از این بند تشویق اصناف و تجار خرد به ورود به بازارهای منطقهای است مشروط بر آنکه ارز حاصل از صادرات طبق ضوابط بانک مرکزی به چرخه اقتصادی کشور بازگردانده شود.
شناخت مشاغل کم مالیات و روشهای بهینهسازی قانونی
برخی حوزههای کسبوکار به دلیل ماهیت خدمات، حاشیه سود پایین یا سیاستهای کلان توسعهای دولت، در ردیف کسبوکارهای با بار مالیاتی سبک قرار میگیرند. این دسته از اصناف با بهرهگیری هوشمندانه از ضرایب اینتاکد و آییننامههای اجرایی میتوانند مبالغ پرداختی خود را به حداقل برسانند.
کاهش بار مالیاتی از طرق کاملا قانونی حق مسلم هر صاحب کسبوکاری است که تفاوت بنیادین با فرار مالیاتی دارد. استفاده از اعتبارات مالیاتی، مشوقهای نوسازی و انتخاب اینتاکدهای دقیق، مهمترین ارکان این بهینهسازی هستند.
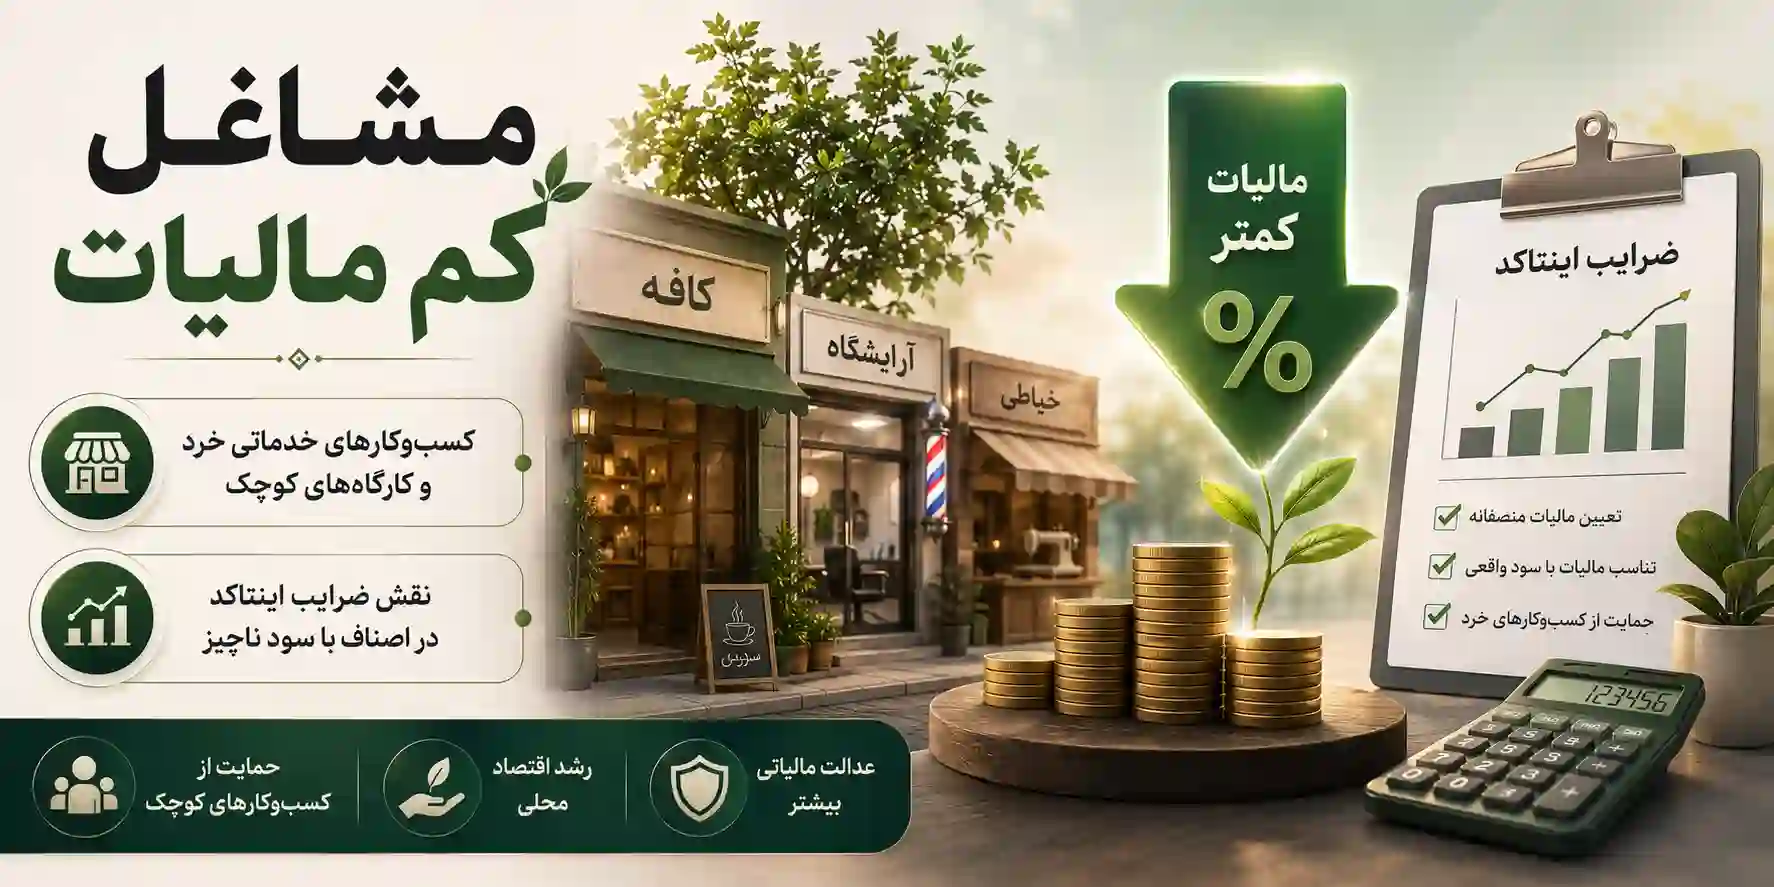
کسبوکارهای خدماتی خرد و کارگاههای کوچک
واحدهای تولیدی مستقر در مناطق کمتر توسعهیافته و شهرکهای صنعتی مصوب، طبق ماده ۱۳۲ قانون مالیاتهای مستقیم از مشوقهای مالیاتی چندساله بهرهمند میشوند. همچنین، کارگاههای صنایع دستی سنتی با دریافت تاییدیه از وزارت میراث فرهنگی و گردشگری، امکان برخورداری از تخفیفهای ویژه در پایههای مالیاتی را دارند.
در هنگام محاسبه داراییها و تعیین تکلیف بدهیهای مالیاتی یک واحد صنفی به جا مانده، بررسی اینکه مالیات بر ارث چقدر است و داراییهای کسبوکار چگونه تقویم میشوند، نقشی محوری در حفظ سرمایه و ادامه فعالیت مغازه دارد.
نقش ضرایب اینتاکد در اصناف با سود ناچیز
سازمان امور مالیاتی برای هر رشته شغلی یک کد نسبت سود فعالیت (اینتاکد) تعیین کرده است. به عنوان مثال، صنف طلافروشی به دلیل حاشیه سود واقعی پایین روی اصل طلا، ضریب متفاوتی نسبت به یک صنف خدماتی مانند تعمیرگاه خودرو یا رستوران دارد.
در اصناف عمدهفروشی مواد غذایی که گردش مالی بسیار بالا اما حاشیه سود ۱ تا ۲ درصدی دارند، ثبت دقیق کد فعالیت مانع از این میشود که سازمان مالیاتی کل گردش را با سودهای رایج ۱۵ تا ۲۰ درصدی ارزیابی کند. مودیان میتوانند در صورت عدم تطابق اینتاکد، درخواست اصلاح و بازبینی ضریب شغلی خود را ثبت کنند.
«مودیان مالیاتی مکلفند اظهارنامه مالیاتی مربوط به فعالیتهای شغلی خود را در یک سال مالیاتی برای هر واحد شغلی یا برای هر محل جداگانه تنظیم و تا آخر خرداد ماه سال بعد به اداره امور مالیاتی محل شغل تسلیم و مالیات متعلق را به نرخ مذکور در ماده ۱۳۱ این قانون پرداخت نمایند.»
سازمان امور مالیاتی کشور – درگاه ملی قوانین و بخشنامههای مالیاتی
قوانین و فرمول مالیات مشاغل خانگی
کسبوکارهای فعال در منزل از بسترهای قانونی مشخصی در ساختار اقتصادی کشور پیروی میکنند. بسیاری از افراد شاغل در حوزه تولید صنایع دستی خانگی، برنامهنویسی، طراحی گرافیک، خیاطی و بستهبندی خانگی نگران چگونگی ارزیابی مالیاتی درآمدهای واریزی خود هستند.
با گسترش تجارت الکترونیک و فروشگاههای اینستاگرامی خانگی، سازمان مالیاتی توجه ویژهای به این بخش معطوف کرده است. شفافسازی منشا درآمدهای واریزی مانع از مسدود شدن درگاههای پرداخت اینترنتی این دسته از کارآفرینان میگردد.
شرایط اعطای معافیت به کسبوکارهای خانگی
مشاغل خانگی که مجوز رسمی از وزارت تعاون، کار و رفاه اجتماعی دریافت کردهاند، تا سقف معافیت سالانه ماده ۱۰۱ هیچگونه مالیاتی پرداخت نمیکنند. اگر گردش مالی و سود خالص سالانه یک فعال خانگی کمتر از سقف معافیت باشد، مالیات وی صفر ریال تعیین خواهد شد. تنها در صورتی که سود سالانه از رقم مصوب فراتر رود، مابهالتفاوت آن در پله اول ماده ۱۳۱ با نرخ ۱۵ درصد ارزیابی میگردد.
توصیه نویسنده و تیم تحلیلی مشیرین به فعالان حوزه دیجیتال مارکتینگ و فریلنسرها این است که با ثبت رسمی نشان تجاری یا دریافت مجوز فعالیت خانگی، پرونده خود را شفاف کنند تا مبالغ واریزی مشتریان مشمول جرایم سنگین درآمدهای ناشناخته نشود.
سازوکار پایش تراکنشهای بانکی فریلنسرها
سازمان مالیاتی الگوریتمهای هوشمندی برای تفکیک تراکنشهای شخصی از تجاری پیادهسازی کرده است. تعداد واریزیها در ماه و مبالغ تراکنشها اگر از حد آستانه مصوب شورای پول و اعتبار فراتر رود، حساب بانکی تجاری تلقی میشود. در صورت ثبت به موقع مجوز خانگی، مودی میتواند از ضرایب سود بسیار پایینتر اینتاکد استفاده کرده و هزینههای اینترنت، ابزار کار و تجهیزات را به عنوان مخارج قابل قبول ارائه دهد.
برای مثال، یک طراح وبسایت که سالانه ۳۰۰ میلیون تومان واریزی پروژهای دارد، در صورت داشتن مجوز کسب خانگی و اعمال معافیت پایه معیشتی، بخش عمده درآمدش از شمول مالیات خارج میشود و برای مانده آن نیز رقمی بسیار ناچیز پرداخت خواهد کرد؛ در حالی که بدون تشکیل پرونده، خطر مسدودی حساب و جریمه ۳۰ درصدی کتمان درآمد وجود خواهد داشت.
ابزار محاسبه آنلاین مالیات مشاغل
امروزه سامانههای دیجیتال فرآیند برآورد تعهدات مالی را دگرگون کردهاند. مودیان میتوانند قبل از ورود به درگاه مای تکس، از فرمولهای هوشمند محاسباتی برای پیشبینی بار مالیاتی خود استفاده کنند تا در مدیریت جریان وجوه نقد با غافلگیری مواجه نشوند.
ابزارهای برخط به کاربر امکان میدهند سناریوهای مختلف اعم از استفاده از تبصره ماده ۱۰۰، ارائه اظهارنامه عادی دفتری یا اظهارنامه برآوردی را با یکدیگر مقایسه نمایند و بهترین مسیر را انتخاب کنند.
برای محاسبه مالیات بر مشاغل بر اساس نوع فعالیت و اینتاکد، اطلاعات موردنیاز را در فرم زیر وارد کنید.
محاسبهگر آنلاین مالیات بر اساس اینتاکد
نوع فعالیت (اینتاکد) و درآمد سالانهتان را وارد کنید تا مالیات تقریبی مشاغل بر اساس ضریب فعالیت، معافیت سالانه و نرخهای ماده ۱۳۱ قانون مالیاتهای مستقیم برای سال ۱۴۰۵ محاسبه شود.
همانطور که صاحبان وسایل نقلیه باری و عمومی با مراجعه به جدول محاسبه آنلاین مالیات خودرو عوارض و دیون سالانه خود را محاسبه میکنند، بازاریان و صاحبان خدمات نیز باید به طور مداوم میزان بدهی احتمالی عملکرد خود را تخمین بزنند.
تطبیق خروجی ماشینحساب با فرم تبصره ۱۰۰
در خرداد و تیرماه هر سال، سازمان امور مالیاتی مالیات مقطوع مودیان مشمول تبصره ۱۰۰ را بر اساس اطلاعات واریزی پایانههای فروشگاهی و الگوریتمهای دادهکاوی در درگاه الکترونیکی بارگذاری میکند. اگر مبلغ محاسبه آنلاین شما با رقم پیشنهادی تبصره ۱۰۰ سازمان همخوانی داشته باشد یا تفاوت اندکی نشان دهد، پذیرش تبصره ۱۰۰ گزینهای ایدهآل است؛ زیرا پرونده بدون رسیدگی و بدون نیاز به تسلیم دفاتر قطعی میشود.
در صورتی که خروجی محاسبات دقیق شما نشان دهد سود واقعی به دلیل رکود یا خرابی کالا بسیار کمتر از رقم تخمینی سازمان در تبصره ۱۰۰ است، باید از پذیرش فرم مقطوع انصراف داده و اقدام به ارسال اظهارنامه عادی با درج تمام هزینهها و مستندات خسارت نمایید.
مقایسه ساختار مالیات اشخاص حقیقی با سایر پایههای مالیاتی
برای درک عمیقتر سازوکار مالیاتی کشور، بررسی تفاوتهای بنیادین مالیات بر درآمد اصناف با مالیات حقوق بگیران و بخش املاک اهمیت بالایی دارد. نرخهای مالیاتی بر اساس نوع درآمد، پایداری جریان مالی و توان پرداخت مودیان تنظیم شدهاند.
تنوع در پایههای مالیاتی باعث میشود مودیانی که فعالیتهای چندگانه اقتصادی دارند، برای هر بخش از درآمدهای خود سازوکار محاسباتی و معافیتی متفاوتی را مد نظر قرار دهند.
تفاوت معافیت مشاغل با معافیت مالیات بر درآمد حقوق
کارمندان و کارگران از معافیت موضوع ماده ۸۴ قانون مالیاتهای مستقیم بهرهمند میشوند که معمولاً سقف بالاتری نسبت به معافیت مشاغل ماده ۱۰۱ دارد. برای اطلاع از ساختار کسورات پرسنلی، آگاهی از نحوه اعمال معافیت مالیات حقوق به کارفرمایان کمک میکند محاسبات لیست بیمه و حقوق ماهانه را با استانداردهای قانونی هماهنگ سازند.
تفاوت اساسی دیگر در نحوه وصول مالیات است؛ مالیات حقوق به صورت تکلیفی و ماهانه از سوی کارفرما کسر و پرداخت میشود، در حالی که مالیات مشاغل پس از پایان سال مالیاتی و بر پایه عملکرد یکساله تسلیم و وصول میگردد.
مقایسه مالیات مشاغل با معاملات بازار مسکن
در معاملات تجاری املاک، ساختار متفاوتی حاکم است. سوداگران یا فعالان حوزه ساختوساز باید مقررات خاصی را رعایت کنند. مطالعه دقیق شرایط مالیات خرید و فروش ملک نشان میدهد که نقل و انتقال املاک مشمول مالیات مقطوع بر ارزش معاملاتی (ماده ۵۹) یا مالیات بر ساخت و فروش (ماده ۷۷) است و ارتباطی با پلههای تصاعدی ماده ۱۳۱ مشاغل عمومی ندارد.
در ساختوساز مسکن توسط اشخاص حقیقی، سازندگان علاوه بر مالیات نقل و انتقال، مشمول مالیات بر درآمد موضوع ماده ۷۷ بر اساس سود دوران ساخت نیز میشوند که نحوه محاسبه آن شباهتهایی با نرخهای ماده ۱۳۱ دارد اما قواعد تعیین بهای تمام شده آن کاملا تخصصی است.
ثبت هزینههای استهلاک و اجاره در کاهش مالیات اصناف
یک فروشگاه خردهفروشی با درآمد سالانه ۲ میلیارد تومان، در صورتی که فاکتورهای رسمی اجارهبها به همراه قبوض و فاکتور نوسازی دکوراسیون را در اسناد خود نگهداری کند، قادر است سود ابرازی را تا ۵۰ درصد کاهش دهد. ممیزان مالیاتی طبق ماده ۱۴۷ و ۱۴۸ قانون، هزینههایی را که مستند به مدارک بانکی و سامانهای باشند به عنوان هزینه قابل قبول پذیرفته و از سرجمع درآمد ناخالص کسر میکنند که این امر مستقیماً پله مالیاتی مودی را از ۲۵ درصد به ۱۵ درصد تنزل میدهد.
سازوکار جرایم مالیاتی و روشهای بخشودگی قانونی
عدم رعایت مواعد قانونی در نظام مالیاتی ایران با تبعات مالی سنگینی همراه است. قانون مالیاتهای مستقیم ساختار مشخصی برای اعمال جریمه به مودیان متخلف یا مودیانی که از انجام تکالیف خود غفلت ورزیدهاند تعریف کرده است.
آشنایی با این جرائم به صاحبان مشاغل کمک میکند تا اولویتبندی دقیقی برای ارسال فرمها و مستندات خود در طول تقویم مالیاتی سالانه داشته باشند.
جرایم عدم تسلیم اظهارنامه و کتمان درآمد
طبق ماده ۱۹۲ قانون، عدم تسلیم اظهارنامه در موعد مقرر برای اشخاص حقیقی موجب تعلق جریمهای معادل ۳۰ درصد مالیات متعلق خواهد بود که این جریمه به هیچ عنوان قابل بخشودگی نیست. همچنین کتمان درآمد در اظهارنامههای تسلیمی یا ابراز هزینههای صوری و غیرواقعی نیز مشمول جریمه ۳۰ درصدی غیرقابل بخشش میشود.
علاوه بر آن، تاخیر در پرداخت اصل مالیات پس از قطعی شدن برگ تشخیص، به ازای هر ماه تاخیر مشمول ۲.۵ درصد جریمه دیرکرد موضوع ماده ۱۹۰ خواهد شد که در طول یک سال رقمی معادل ۳۰ درصد به اصل بدهی اضافه میکند.
شرایط استفاده از بخشودگی ۱۰۰ درصدی جرایم قابل بخشش
سازمان امور مالیاتی معمولا به مناسبتهای مختلف نظیر دهه فجر یا هفته دولت، بخشنامههای بخشودگی جرایم قابل بخشش (مانند جریمه تاخیر ماده ۱۹۰) را صادر میکند. مودیان خوشحساب در صورتی که اصل بدهی مالیاتی قطعی شده خود را به صورت نقد پرداخت کنند یا ترتیب پرداخت آن را با توافق اداره امور مالیاتی بدهند، میتوانند از بخشودگی ۹۰ تا ۱۰۰ درصدی جرایم بهرهمند شوند.
توصیه بازبینی کننده مشیرین این است که پیش از پایان سال مالی، با مراجعه به اداره امور مالیاتی مربوطه درخواست بخشودگی موضوع ماده ۱۹۱ را ثبت نمایید؛ زیرا ارائه دلایل موجه مانند بحرانهای اقتصادی، خسارات ناشی از حوادث غیرمترقبه یا بیماری میتواند نظر موافق مدیران کل مالیاتی را برای ابطال جرائم جلب کند.
چکلیست تکالیف مالیاتی مودیان حقیقی تا سال ۲۰۲۶
سامانه مودیان و پایانههای فروشگاهی قواعد بازی مالیاتی را تغییر دادهاند. صاحبان مشاغل برای جلوگیری از جرایم غیرقابل بخشش باید مراحل زیر را به ترتیب اولویت انجام دهند:
- اخذ شناسه یکتای حافظه مالیاتی: اتصال مستقیم دستگاه پوز و درگاه پرداخت اینترنتی به پرونده مالیاتی در سایت my.tax.gov.ir.
- صدور صورتحساب الکترونیکی: صدور فاکتورهای نوع اول و دوم برای خریداران عمده و تجاری جهت ثبت در کارپوشه ملی.
- پایش حد مجاز فروش موضوع ماده ۶: کنترل سقف مجاز فروش بر اساس سرمایه در گردش و اعتبارات تخصیصیافته.
- ثبت اعتراض در موعد مقرر: ثبت اعتراض به برگه تشخیص تا ۳۰ روز پس از ابلاغ الکترونیکی در درگاه مالیاتی.
- تفکیک حسابهای بانکی تجاری: معرفی رسمی شماره شبا حسابهای متصل به کسبوکار در سامانه جهت جلوگیری از تجمیع واریزیهای شخصی.
- دریافت گواهی امضای الکترونیک (CSR): اخذ کلید عمومی و اختصاصی جهت ارسال مستقیم صورتحسابهای الکترونیکی از نرمافزارهای حسابداری.
تکنیکهای دفاع مالیاتی در هیاتهای حل اختلاف
چنانچه ممیز مالیاتی رقمی غیرمنصفانه در برگه تشخیص مالیات بر عملکرد درج نماید، پرونده وارد فاز دادرسی مالیاتی میشود. اشخاص حقیقی باید با مراحل دفاع قانونی و مراجع حل اختلاف آشنا باشند تا بتوانند از حقوق صنفی خود صیانت کنند.
دادرسی مالیاتی دارای سه رکن اصلی است: توافق با رئیس امور مالیاتی (ماده ۲۳۸)، مراجعه به هیات بدوی حل اختلاف مالیاتی (ماده ۲۴۴) و در صورت عدم حصول نتیجه، اعتراض در هیات تجدیدنظر (ماده ۲۴۷).
استفاده هوشمندانه از ظرفیت ماده ۲۳۸
مرحله اول پس از ابلاغ برگه تشخیص، مراجعه به رئیس امور مالیاتی ظرف مدت ۳۰ روز است. مودی با ارائه مدارک جدید، صورتحسابهای تکمیلی و استناد به بخشنامههای تقلیل ضریب سود میتواند بخش عمدهای از مغایرتها را در همین مرحله رفع نماید. آمارها نشان میدهد بیش از ۶۰ درصد پروندههای اصناف خرد در صورت ارائه مستندات شفاف در مرحله ماده ۲۳۸ به توافق و قطعیسازی منجر میشود.
نقش لوایح دفاعیه مستند در هیاتهای حل اختلاف
در صورت عدم توافق در مرحله ماده ۲۳۸، پرونده به هیات حل اختلاف ارسال میشود. ترکیب این هیات شامل قاضی دادگستری، نماینده سازمان مالیاتی و نماینده صنف یا اتاق اصناف است. تنظیم یک لایحه دفاعیه متکی به مواد قانونی، آرای شورای عالی مالیاتی و اسناد بانکی، شانس ابطال تشخیصهای ناصحیح ممیزان را به شدت افزایش میدهد.
استراتژی تصمیمسازی
مدیریت درست مالیات فقط به پرداخت مالیات محدود نمیشود؛ بلکه با ثبت دقیق درآمد و هزینهها، نگهداری اسناد، تطبیق تراکنشهای بانکی و استفاده از معافیتها و ظرفیتهایی مانند تبصره ماده ۱۰۰ میتوان هزینههای مالیاتی را به شکل قانونی مدیریت کرد.
بهتر است تکالیف مالیاتی را به روزهای پایانی موکول نکنید و وضعیت فاکتورها و اطلاعات مالی خود را بهطور منظم در سامانه مودیان بررسی کنید. همچنین در صورت دریافت برگ تشخیص یا بروز اختلاف، استفاده از مشاوره تخصصی مالیاتی میتواند از هزینهها و ریسکهای احتمالی جلوگیری کند.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه