
ثبت و مهلت اظهارنامه مالیاتی

بیاطلاعی از مواعد قانونی ارسال اسناد مالیاتی میتواند کسبوکارها را با جرایم و هزینههای سنگین مواجه کند. به همین دلیل، آگاهی از مهلت ارسال اظهارنامه مالیاتی و آمادهسازی بهموقع مدارک، یکی از مهمترین وظایف هر مودی است. ارسال دقیق و بهموقع اظهارنامه، علاوه بر کاهش ریسک جرایم، به شفافیت وضعیت مالی و بهرهمندی از ظرفیتهای قانونی کمک میکند. در این مسیر، آشنایی با قوانین مالیات و ثبت صحیح اطلاعات در سامانه امور مالیاتی، نقش مهمی در جلوگیری از خطا و مدیریت بهتر پرونده مالیاتی دارد.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| مهلت اشخاص حقیقی (مشاغل) |
| تمدید مهلت فقط با مصوبه رسمی شورای عالی هماهنگی اقتصادی امکان پذیر است. |
| مهلت اشخاص حقوقی (شرکت ها) |
| عدم تسلیم به موقع موجب محرومیت قطعی از کلیه معافیت ها و بخشودگی ها می شود. |
| سامانه و روش ارسال |
| فقط دریافت کد رهگیری نهایی به منزله ثبت قطعی اظهارنامه در سامانه است. |
| اقدامات بعد از ارسال |
| مهلت اعتراض به برگ تشخیص مالیاتی حداکثر ۳۰ روز پس از تاریخ ابلاغ رسمی است. |
ماهیت و ضرورت های قانونی تنظیم اظهارنامه مالیاتی
اظهارنامه عملکرد، گزارش جامع مالی و رسمی مودی از کلیه درآمدها، هزینه ها، معافیت ها و سود ناخالص و خالص در یک سال مالی است. طبق قوانین جاری کشور، هر شخص حقیقی یا حقوقی که در خاک ایران کسب درآمد می کند، ملزم به ارائه این سند به سازمان امور مالیاتی کشور است. در گذشته این فرایند با تسلیم فرم های کاغذی و دفاتر دست نویس انجام می شد، اما اکنون تمام فرایندها به شکل برخط و تحت ساختارهای داده محور پیاده سازی می شود.
تکمیل و ارسال شفاف اظهارنامه مالیاتی به عنوان پایه و مبنای محاسبه مالیات شناخته می شود. در صورتی که مودی اسناد و مدارک مثبته خود را منطبق با استاندارد های حسابداری و قوانین مالیاتی تدوین کند، ممیزان مالیاتی موظف هستند درآمد ابرازی را ملاک تعیین مالیات قرار دهند. این موضوع از اعمال ضرایب تشخیصی علی الراس و برآوردهای سلیقه ای جلوگیری می کند و هزینه های مالی کسب و کار را به طور چشمگیری کاهش می دهد.
سازمان امور مالیاتی کشور در سال های اخیر با هوشمندسازی فرایند های حسابرسی، تقاطع اطلاعاتی گسترده ای میان پایگاه داده گمرک، سامانه ثبت اسناد، تراکنش های شبکه شاپرک و پایانه های فروشگاهی ایجاد کرده است. بنابراین، اظهارنامه مالیاتی دیگر یک برگه برآورد تخمینی نیست، بلکه انعکاسی دقیق از تمامی جریانات نقدی و مبادلات کالایی کسب و کار شما در طول یک سال کامل خورشیدی است.
تفاوت مالیات بر درآمد و انواع تکالیف مودیان در نظام مالیاتی
در ساختار مالیاتی ایران، تکالیف مودیان به دسته بندی های گوناگونی تقسیم می شود که درک مرز میان آن ها اهمیت دارد. مالیات بر درآمد از جمله ارکان مالیات مستقیم به شمار می رود که مستقیما بر سود خالص افراد و موسسات تجاری وضع می گردد. ماده یک قانون مالیات های مستقیم تصریح می کند که هر فعال اقتصادی به نسبت درآمدهای حاصل از منابع مختلف در ایران، مشمول پرداخت سهم عادلانه ای از عواید خود به دولت است.
علاوه بر این، شرکت ها موظف هستند گزارش های مربوط به عملکرد ماهانه و فصلی را به صورت مجزا در سامانه های تعیین شده ثبت کنند. تیم مشاوران مشیرین همواره بر این نکته تاکید دارند که عدم تفکیک وظایف مالیاتی، مدیران را در روزهای پایانی مواعد سالانه دچار سردرگمی می کند. ایجاد شفافیت در سیستم های حسابداری داخلی، ارسال اظهارنامه های عملکرد را بسیار روان تر خواهد کرد.
تکالیف مالیات مستقیم صرفا به تسلیم فرم های سالانه محدود نمی شود. مواردی مانند مالیات بر درآمد حقوق پرسنل، مالیات تکلیفی پزشکان، مالیات حق الزحمه ها و مالیات بر درآمد اجاره نیز زیرمجموعه همین ساختار قرار می گیرند. عدم رعایت زمان بندی در هر یک از این تکالیف می تواند منجر به ایجاد بدهی های انباشته و جرایم تاخیر ماهانه معادل دو و نیم درصد شود که هزینه سنگینی به شرکت تحمیل می نماید.
نقش عوارض و مالیات بر ارزش افزوده در تکالیف سالانه
بسیاری از مودیان تازه کار تکالیف مربوط به مالیات بر مصرف را با مالیات عملکرد سالانه اشتباه می گیرند. مالیات بر ارزش افزوده یک نوع مالیات غیر مستقیم است که خریدار کالا یا خدمات آن را پرداخت کرده و فروشنده تنها نقش واسطه وصول و انتقال آن به خزانه دولت را دارد. دوره های ارسال این گزارش ها به صورت فصلی و ظرف مدت معینی پس از پایان هر سه ماه است.
تطابق ارقام فروش ابرازی در اظهارنامه های ارزش افزوده با رقم درآمد ناخالص مندرج در فرم های عملکرد سالانه از فاکتورهای حیاتی در رسیدگی ممیزان است. هرگونه مغایرت میان مبالغ فروش در این دو سامانه، زنگ خطری جدی برای سیستم های هوشمند سازمان به حساب می آید و ریسک انتخاب پرونده برای حسابرسی عمیق را به شدت بالا می برد.
در نظام نوین مالیاتی، سامانه مودیان و صدور صورتحساب های الکترونیکی مرز میان این دو مالیات را به هم نزدیک تر کرده است. خریدهایی که در طول سال با اعتبار مالیاتی ارزش افزوده تایید می شوند، مستقیما در بهای تمام شده کالای فروش رفته اظهارنامه عملکرد سالانه منعکس می گردند. هرگونه مغایرت در داده های این دو سامانه، زمینه ساز رد دفاتر و اعمال جرایم سنگین عدم تطابق اطلاعات خواهد بود.
«ماده ۱۱۰ قانون مالیاتهای مستقیم: اشخاص حقوقی مکلف اند اظهارنامه و ترازنامه و حساب سود و زیان متکی به دفاتر و اسناد و مدارک خود را حداکثر تا چهار ماه پس از سال مالیاتی همراه با فهرست هویت شرکا و سهامداران و حسب مورد میزان سهمالشرکه یا تعداد سهام و نشانی هر یک از آنها به اداره امور مالیاتی که محل فعالیت اصلی شخص حقوقی در آن واقع است تسلیم و مالیات متعلق را پرداخت نمایند.»
منبع: متن قانون مالیات مستقیم
چرا تکمیل دقیق اظهارنامه مالیات سرنوشتساز است؟
سیستم های نوین اعتبارسنجی مالیاتی، بر اساس میزان دقت و همخوانی داده های ورودی مودی با سامانه های بانکی و پایانههای فروشگاهی عمل می کنند. تسلیم یک اظهارنامه مالیات ناقص یا پر از خطاهای محاسباتی، به معنی پذیرش ریسک جریمه های غیرقابل بخشش است. اطلاعاتی که در این سند درج می شود، تا سال ها در پایگاه داده پرونده مالیاتی شما ملاک ارزیابی سلامت مالی و اعتباری موسسه خواهد بود.
به علاوه، برخورداری از مشوق ها و معافیت های صادراتی، تولیدی و دانش بنیان مشروط به ارسال به موقع این مدارک است. حتی در صورتی که شرکت در طول سال مالیاتی هیچ گونه فعالیتی نداشته باشد، رد کردن اظهارنامه سفید یا عدم فعالیت الزامی است تا سازمان از وضعیت سکون شرکت آگاه شده و مشمول جرایم عدم تسلیم اظهارنامه نگردد.
شفافیت اظهارنامه مالیاتی حتی در دریافت تسهیلات بانکی، رتبه بندی مناقصات دولتی و اخذ کارت بازرگانی تاثیر مستقیم دارد. موسسات مالی و اعتباری قبل از تخصیص اعتبار، گزارش تایید شده اظهارنامه عملکرد و سود و زیان ابرازی شرکت را به عنوان سند رسمی سودآوری بررسی می کنند. از این رو، تنظیم حرفه ای آن پایه و اساس رشد سازمانی محسوب می شود.
نقش استانداردهای حسابداری در تنظیم فرم های عملکرد
انطباق سرفصل های مالی با استانداردهای ملی حسابداری ایران، خطای نگارش فرم های اظهارنامه را از بین می برد. حسابداران باید کلیه ذخایر، استهلاک انباشته، هزینه های تاسیس و سود انباشته را دقیقا در جداول متناظر ترازنامه منعکس کنند. ورود ارقام نامتعارف بدون پشتوانه ثبتی، موجب فعال شدن اخطارهای سیستمی سامانه مالیاتی در همان بدو ارسال خواهد شد.
ثبت به موقع رویدادهای مالی در دفاتر قانونی روزنامه و کل بر اساس تاریخ دقیق سند، اعتبار گزارش های مالیاتی را دوچندان می سازد. سیستم های نرم افزاری حسابداری باید امکان استخراج تراز آزمایشی کل و معین را به گونه ای فراهم کنند که مغایرتی میان گردش حساب ها و اقلام اظهارنامه مشاهده نگردد.
پیوند سامانه مودیان و صورت حساب الکترونیکی با خوداظهاری
با اجرای قانون پایانه های فروشگاهی، بخش اعظمی از ارقام فروش به صورت پیش فرض از کارپوشه سامانه مودیان به اظهارنامه سالانه منتقل می شود. این تحول نوین مانع از کتمان درآمد یا بیش اظهاری خریدها می شود. مودیان باید پیش از نهایی سازی فرم عملکرد، مطابقت کامل صورتحساب های نوع اول و دوم ثبت شده در کارپوشه را با سیستم فروش داخلی خود بررسی نمایند.
هرگونه صورتحساب رد شده، ابطال شده یا اصلاحی که در کارپوشه ثبت گردیده، باید اثر مستقیم خود را در بهای تمام شده و درآمد ناخالص بگذارد. عدم تطابق میان داده های کارپوشه سامانه مودیان و ارقام وارد شده در سامانه مالیاتی، یکی از شایع ترین دلایل انتخاب پرونده ها برای حسابرسی ویژه در سال های اخیر بوده است.
مهلت ارسال اظهارنامه مالیاتی برای اشخاص حقیقی و حقوقی
برنامه ریزی برای ارسال تکالیف مالیاتی نیازمند شناخت تقویم دقیق فصول و ماه های مالیاتی است. هر گروه از مودیان بسته به ماهیت شخصیت حقوقی یا حقیقی خود، بازه زمانی مشخصی برای تحویل گزارش ها دارند. غفلت از این تاریخ ها تحت هیچ شرایطی از سوی مراجع مالیاتی پذیرفته نمی شود، مگر در شرایط خاص و تصویب مراجع عالی قضایی و اجرایی کشور که بخشنامه های تمدید رسمی صادر کنند.
در ایران، سال مالیاتی معمولا منطبق بر سال شمسی از یکم فروردین تا پایان اسفند ماه است. با این حال، شرکت هایی که اساسنامه آن ها سال مالی متفاوتی را تعریف کرده است، تقویم ویژه خود را دنبال می نمایند. جدول زمان بندی های قانونی باید به عنوان یک نقشه راه همیشگی بر روی میز کار حسابداران و مدیران مالی قرار داشته باشد تا در روزهای پایانی دچار شتاب زدگی نشوند.
نکته حیاتی این است که روزهای پایانی هر مهلت قانونی، با ترافیک شدید درگاه های اینترنتی و اختلالات احتمالی سرورها همراه می شود. بنابراین، مدیریت هوشمند مالی ایجاب می کند که فرآیند جمع آوری اسناد و ارسال حداقل دو هفته قبل از انقضای آخرین مهلت ارسال اظهارنامه مالیاتی انجام پذیرد تا ریسک خطاهای قطعی سرور حذف گردد.
مهلت قانونی صاحبان مشاغل و اصناف اشخاص حقیقی
صاحبان مشاغل، کسبه و بازاریان که در دسته اشخاص حقیقی قرار می گیرند، موظف هستند حداکثر تا ۳۱ خرداد ماه هر سال نسبت به ثبت پرونده عملکرد سال قبل خود اقدام کنند. برای مثال، عملکرد مالی سال ۱۴۰۲ باید تا پایان خرداد ماه سال ۱۴۰۳ در سامانه بارگذاری می شد. البته در سال های اخیر گاهی اوقات سازمان امور مالیاتی به منظور تسهیل تکالیف اصناف، این زمان را تا اوایل یا اواخر تیر ماه تمدید کرده است، اما نباید تمدید را به عنوان یک فرض همیشگی در نظر گرفت.
مشاغل به سه گروه اصلی بر اساس حجم درآمد و نوع صنف تقسیم می شوند. اصناف کوچکتری که سقف درآمدی آن ها کمتر از حدنصاب اعلامی در بخشنامه های تبصره ماده ۱۰۰ است، می توانند با پذیرش مالیات مقطوع تعیین شده توسط سازمان، از فرایند های پیچیده حسابرسی، تنظیم ترازنامه و ثبت دفاتر قانونی معاف شوند که این فرایند خود به سرعت انجام تکالیف کمک شایانی می کند.
برای صاحبان مشاغلی که مشمول گروه اول آیین نامه ماده ۹۵ هستند، تنظیم کامل ترازنامه، صورت سود و زیان و گردش موجودی کالا الزامی است. عدم رعایت این الزامات باعث می شود حتی در صورت ارسال در موعد مقرر، پرونده به دلیل نقص اسناد با جریمه های رد دفاتر و عدم انطباق استانداردها مواجه شود.
گروه بندی سه گانه صاحبان مشاغل طبق آیین نامه اجرایی ماده ۹۵
طبق آخرین اصلاحات آیین نامه اجرایی ماده ۹۵ قانون مالیات ها، صاحبان مشاغل بر اساس مجموع درآمد ابرازی دو سال قبل یا نوع فعالیت به سه گروه اول، دوم و سوم تفکیک می شوند. گروه اول شامل دارندگان کارت بازرگانی، واردکنندگان و صادرکنندگان، صاحبان کارخانه ها، هتل های سه ستاره و بالاتر و صرافی ها است که بدون توجه به حجم درآمد باید دفاتر روزنامه و کل پلمپ کنند.
گروه دوم و سوم شامل فروشگاه ها و خدمات دهندگان کوچکتری است که تکالیف حسابداری ساده تری دارند و صرفا ملزم به نگهداری صورت خلاصه درآمد و هزینه ماهانه هستند. شناخت دقیق گروه شغلی پیش از شروع خرداد ماه به مودی کمک می کند تا فرم های متناسب با سطح فعالیت خود را در سامانه فراخوانی و تکمیل کند.
سازوکار استفاده از تسهیلات تبصره ماده ۱۰۰ برای اصناف
تبصره ماده ۱۰۰ یکی از کلیدی ترین ابزارهای حمایتی برای کاهش بار تکالیف مالیاتی اصناف خرد است. بر اساس این مصوبه، سقف معینی از فروش سالانه مشخص می شود که اگر مودی کمتر از آن درآمد داشته باشد، بدون نیاز به ارائه فاکتور و اسناد هزینه، مالیات مقطوع تعیین شده را می پذیرد و امکان تقسیط آن تا چندین قسط برای او فراهم می شود.
تکمیل فرم تبصره ماده ۱۰۰ نیازمند دقت بالا در پذیرش ارقام فروش کارتخوان ها است. اگر مودی فروش واقعی بالاتری نسبت به اطلاعات شاپرک داشته باشد و فرم تبصره را بدون تعدیل تایید کند، مابه التفاوت شناسایی شده در بررسی های بعدی مشمول جریمه غیرقابل بخشش کتمان درآمد خواهد شد.
مهلت ارسال اسناد مالی شرکتها و اشخاص حقوقی
برای اشخاص حقوقی، موسسات تجاری و شرکت های ثبت شده، قانون مهلت چهار ماهه ای را پس از پایان سال مالی در نظر گرفته است. از آنجا که سال مالی اکثریت قریب به اتفاق شرکت های فعال در ایران منطبق با سال تقویمی یعنی ۲۹ اسفند است، آخرین زمان قانونی تحویل صورت های مالی و اظهارنامه برای آن ها پایان روز ۳۱ تیر ماه خواهد بود.
شرکت هایی که سال مالی آن ها به موجب اساسنامه با سال شمسی تطبیق نمی کند، مثل برخی از مدارس، دانشگاه ها یا شرکت های وابسته به صنایع خاص با سال مالی میلادی، چهار ماه پس از اتمام دوره مالی دوازده ماهه خود برای تسلیم اسناد فرصت دارند. در این بازه، مدیران باید گزارش های هیات مدیره و مجامع عمومی را نهایی کرده و ترازنامه تایید شده را پیوست سامانه نمایند.
شرکت های تازه تاسیس نیز موظفند از تاریخ ثبت در اداره ثبت شرکت ها تا پایان همان سال مالیاتی، ولو برای چند روز فعالیت، اظهارنامه مالیاتی دوره ابتدایی را تسلیم کنند. عدم فعالیت در بدو تاسیس رافع تکلیف ارسال فرم نبوده و باید اظهارنامه عدم فعالیت با تکمیل جداول پایه ارسال شود تا شرکت از شمول جرایم سنگین مصون بماند.
تکالیف اشخاص حقوقی دارای سال مالی ویژه و تقویم میلادی
برخی شرکت های بین المللی، نمایندگی های خارجی و موسسات آموزشی، سال مالی خود را منطبق بر تقویم میلادی (مثلا از اول ژانویه تا ۳۱ دسامبر) یا سال تحصیلی (از اول مهر تا پایان شهریور) تنظیم می کنند. بر اساس تبصره ماده ۱۱۰، این شرکت ها باید ظرف ۴ ماه پس از پایان سال مالی اختصاصی خود اسناد را ثبت کنند.
برای شرکتی که سال مالی آن پایان شهریور ماه به اتمام می رسد، آخرین مهلت ارسال اظهارنامه مالیاتی پایان دی ماه همان سال خواهد بود. حسابداران چنین مجموعه هایی باید مواعد سامانه های آنلاین را متناسب با اساسنامه ثبت شده شرکت در پایگاه داده اداره مالیات به روزرسانی کنند تا سیستم دچار خطای سیستمی عدم تسلیم نگردد.
مقررات و تکالیف مربوط به شرکت های در حال تصفیه و انحلال
فرایند انحلال شرکت ها دارای قواعد مالیاتی فوق العاده دقیقی است که در مواد ۱۱۴ تا ۱۱۸ قانون تصریح شده است. مدیر یا مدیران تصفیه مکلفند ظرف ۶ ماه از تاریخ انحلال، اظهارنامه آخرین دوره فعالیت را به همراه صورت دارایی و دیون به اداره امور مالیاتی تسلیم نمایند.
همچنین پیش از تقسیم دارایی میان سهامداران، باید مفاصاحساب کامل مالیاتی اخذ شود. هرگونه توزیع اموال قبل از تصفیه بدهی های مالیاتی، مدیران تصفیه و شرکا را متضامنا مسئول پرداخت کلیه دیون و جرایم تاخیر خواهد کرد که ریسک حقوقی بسیار سنگینی در پی دارد.
مهلت تسلیم اظهارنامه املاک و مستغلات
درآمدهای حاصل از اجاره املاک یا نقل و انتقال مستغلات، دسته دیگری از منابع مالیاتی هستند که تکالیف مخصوص به خود را دارند. مالکانی که املاک تجاری یا مسکونی خود را به اجاره واگذار می نمایند، باید تا پایان تیر ماه سال بعد اظهارنامه مالیات بر درآمد املاک را تسلیم کنند. این مسئله برای قراردادهای بلندمدت و اجاره های سالانه از حساسیت ویژه ای برخوردار است.
در حوزه ساخت و ساز، ساختارهای سرمایه گذاری مانند پیش فروش ملک نیازمند آگاهی عمیق از تکالیف مالیاتی ناشی از ساخت و فروش مسکن است. سازندگان و خریداران باید شفافیت های مالیاتی مربوط به اسناد مالکیت را در نظر بگیرند تا در زمان نقل و انتقال قطعی در دفاتر اسناد رسمی و اخذ مفاصاحساب با بن بست های قانونی روبرو نشوند.
طبق ماده ۵۴ مکرر قانون، خانه های خالی نیز مشمول مالیات های تصاعدی سنگینی می شوند که بر اساس اطلاعات ثبت شده در سامانه ملی املاک و اسکان کشور محاسبه می گردد. مالکان موظفند اقامتگاه اصلی و فرعی خود را ثبت کنند، در غیر این صورت مشمول جریمه های مالیاتی چند برابری اجاره ماهانه خواهند شد که در اظهارنامه املاک منظور می شود.
مقررات مربوط به حقوق و دستمزد در حسابداری و پیوند آن با تسلیم دفاتر
یکی از مهم ترین بخش های هزینه ای هر کسب و کار که مستقیما در تراز مالیات عملکرد سالانه منعکس می شود، مخارج پرسنلی است. فرآیند های اجرایی حقوق و دستمزد در حسابداری شامل کسر مالیات تکلیفی حقوق، پرداخت حق بیمه تامین اجتماعی و ارسال لیست ماهانه کارکنان به سامانه امور مالیاتی است که باید تا پایان ماه بعد انجام شود.
مجموع هزینه های پرسنلی ابرازی در اظهارنامه سالانه باید به طور کامل با صورت دستمزدهای ماهانه ارسالی به اداره مالیات همخوانی داشته باشد. در صورت وجود عدم تعادل میان پرداختی های حقوق مندرج در ترازنامه و لیست های ارسال شده طی دوازده ماه، ممیز مالیاتی ممکن است هزینه حقوق و دستمزد را به عنوان هزینه غیرقابل قبول رد کند و مبلغ آن را مستقیما به سود مشمول مالیات شرکت اضافه نماید.
علاوه بر این، پرداختی های مزایای رفاهی، پاداش ها، عیدی و حق ماموریت ها باید دارای فاکتورها و مدارک مستند باشند. ثبت صحیح این مخارج در سرفصل های تفصیلی حسابداری، مانع از بروز شک و شبهه در زمان رسیدگی دفاتر قانونی می شود و از تعلق ضرایب جریمه کسر مالیات تکلیفی ماده ۱۹۹ جلوگیری می کند.
باور اشتباه درباره تمدید خودکار مواعد تسلیم اظهارنامه
بسیاری از حسابداران و کارفرمایان تصور می کنند که سازمان امور مالیاتی همیشه در روزهای پایانی خرداد یا تیر ماه، مهلت ارسال اظهارنامه ها را تمدید می نماید. این یک اشتباه مهلک مدیریتی است. هرگونه تمدید قانونی نیازمند مصوبه نهادهای بالادستی است و در صورت عدم تمدید، سایت در ساعت ۲۴ آخرین روز بسته شده و سیستم برای شما جریمه ۳۰ درصدی غیرقابل بخشش منظور می کند.
راهنمای گام به گام ورود و کار با سایت اظهارنامه مالیاتی
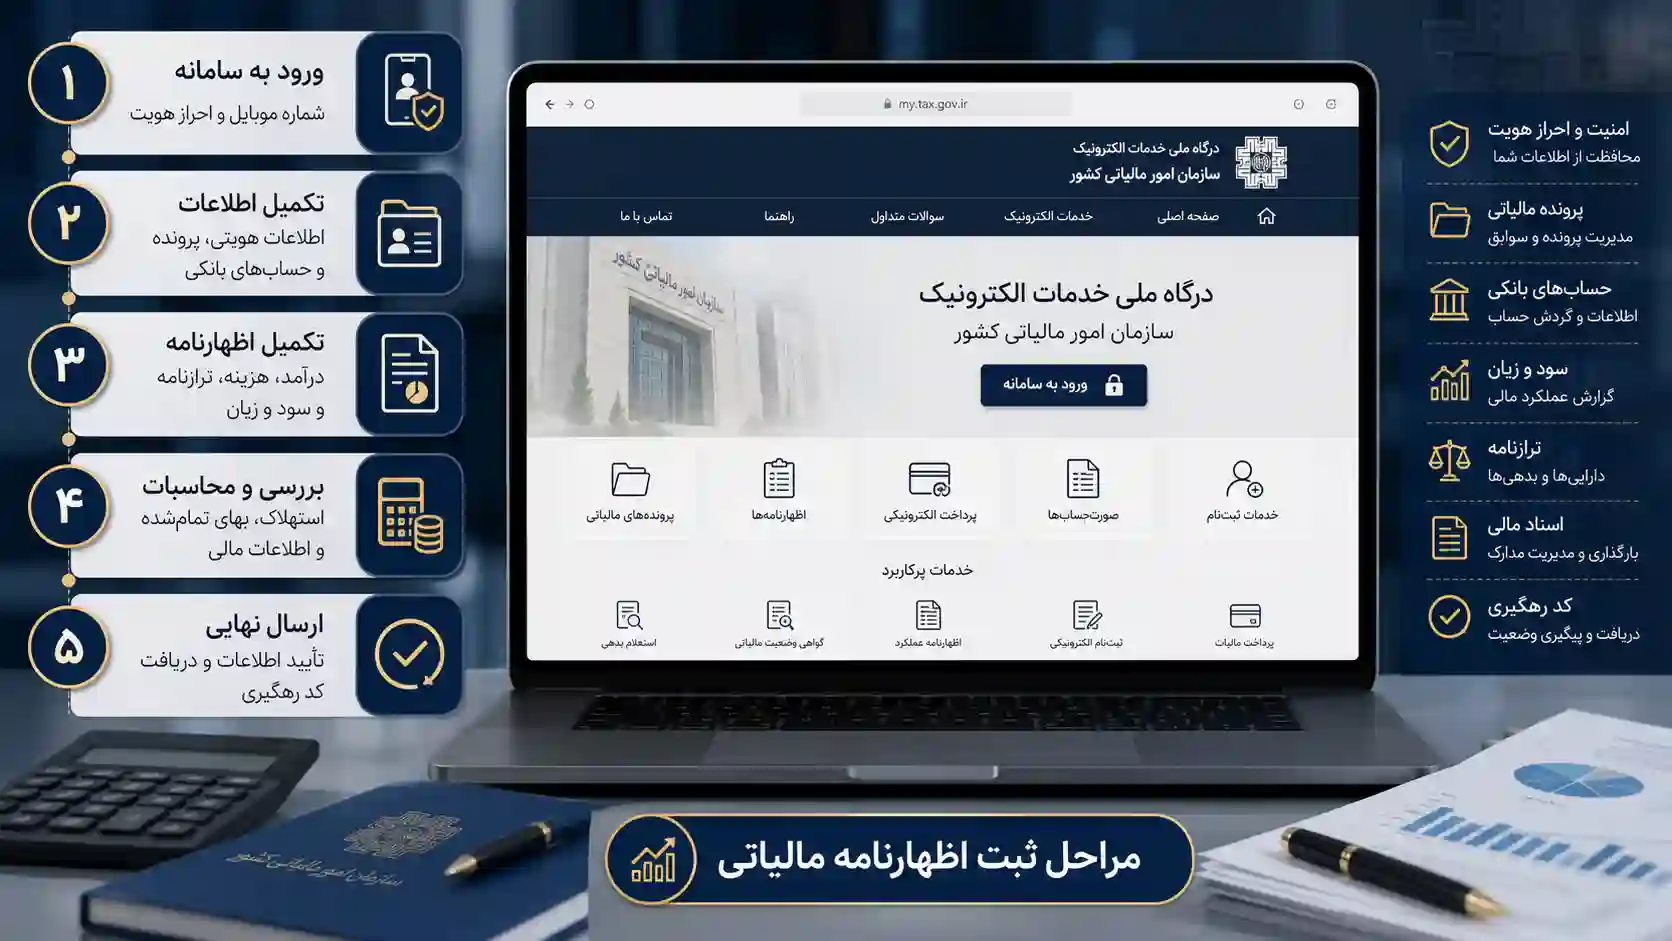
تمامی مودیان برای انجام امور مالیاتی خود باید به درگاه ملی خدمات الکترونیک سازمان امور مالیاتی کشور به نشانی my.tax.gov.ir مراجعه نمایند. این بستر جامع امکان ثبت نام، دریافت کدرهگیری، ابلاغ الکترونیک، پرداخت قبوض و تکمیل اظهارنامه های مختلف را به صورت متمرکز فراهم آورده است. برای ورود اولیه، داشتن شماره موبایل فعال به نام شخص مودی یا مدیرعامل الزامی است.
پس از احراز هویت اولیه، باید وضعیت ثبت نام خود را به مرحله ۴۵ (کامل ترین سطح اعتبار سنجی کد اقتصادی) برسانید. در غیر این صورت، امکان ارسال و ثبت نهایی فرم های مالیاتی در سایت وجود نخواهد داشت. بازبینی مداوم اطلاعات هویتی، آدرس دقیق کد پستی و شماره شبا های تجاری ثبت شده از اقدامات ضروری پیش از تکمیل فرم ها است.
سیستم هوشمند سازمان مالیاتی کلیه حساب های بانکی متصل به پرونده را پایش می کند. اگر در طول سال حسابی برای امور تجاری استفاده شده اما در سامانه ثبت نشده باشد، سیستم در زمان بارگذاری فرم ها اخطار عدم تطابق صادر می نماید. بنابراین، پیش از آغاز فرآیند تکمیل، باید تمام درگاه های پرداخت و حساب ها در پرونده الکترونیک جانمایی شوند.
پیشنیازهای ورود به سامانه ملی درگاه خدمات الکترونیک
پیش از ورود به درگاه، آماده سازی داده های مالی اهمیت بسیار زیادی دارد. صاحبان مشاغل و مدیران باید دفاتر قانونی، صورت ریز گردش بانک ها، مبالغ دستگاه های پوز متصل، فاکتورهای رسمی خرید و فروش و همچنین لیست استهلاک دارایی ها را در دسترس داشته باشند. ورود به سیستم بدون داشتن تراز آزمایشی نهایی موجب خطاهای پی در پی در تکمیل جداول سود و زیان می شود.
همچنین باید گواهی امضای الکترونیک برای شرکت ها و مهر دیجیتال مودی در صورت الزام قانونی آماده سازی شود. در سال های اخیر، هماهنگی های بانکی گسترده ای صورت گرفته و تمامی حساب های متصل به کد ملی یا شناسه ملی در سامانه بارگذاری می شود، بنابراین بررسی گردش حساب های بانکی قبل از تکمیل اظهارنامه برای جلوگیری از کتمان درآمد ضروری است.
از سوی دیگر، مرور فاکتورهای سامانه مودیان و اطمینان از ثبت کلیه بارنامه ها، حواله های انبار و قبوض گمرکی ضرورت دارد. عدم تطابق میان بهای تمام شده کالای ساخته شده در خط تولید با فاکتورهای رسمی خرید مواد اولیه، فرایند تایید فرم در سامانه را با پیچیدگی های فنی و خطاهای محاسباتی روبرو می کند.
مراحل ثبت اطلاعات، ترازنامه و سود و زیان در سامانه
پس از ورود به بخش اظهارنامه عملکرد، سامانه یک فرم چند مرحله ای را نمایش می دهد. در مرحله اول، اطلاعات پایه هویتی، نوع فعالیت، کد آیسیک صنف و مشخصات حساب های بانکی تایید می گردد. سپس در بخش بعد، مودیان گروه های اول یا اشخاص حقوقی باید ترازنامه شامل دارایی های جاری و ثابت و بدهی ها و حقوق صاحبان سهام را وارد کنند.
در جدول سود و زیان، کلیه ارقام فروش ناخالص کالا یا ارائه خدمات، بهای تمام شده، هزینه های عمومی، اداری، تشکیلاتی و درآمدهای غیرعملیاتی وارد می شود. سیستم به صورت خودکار سود ویژه قبل از کسر مالیات را محاسبه می نماید. سپس معافیت های قانونی طبق مواد قانونی مانند مواد ۱۳۲ یا ۱۴۱ در جدول مربوطه کسر می گردد تا رقم سود مشمول مالیات به دست آید.
در ادامه، جداول مربوط به بهای تمام شده، موجودی اول دوره و پایان دوره کالا و مواد اولیه با دقت درج می شود. انطباق ریالی انبارگردانی پایان سال با ارقام ثبت شده در ترازنامه شرط اصلی پذیرش اظهارنامه است. هرگونه عدم تطابق میان مانده انبار و سود ناخالص، بلافاصله در پردازش ابری سامانه مشخص خواهد شد.
نحوه محاسبه استهلاک دارایی های ثابت طبق جدول ماده ۱۴۹
جدول استهلاکات یکی از فنی ترین بخش های فرم های مالیاتی است. طبق ماده ۱۴۹ قانون مالیات ها و آیین نامه اجرایی آن، نرخ و روش استهلاک برای هر گروه از ماشین آلات، ساختمان ها، وسایط نقلیه و اثاثه اداری دقیقا مشخص شده است (روش نزولی یا مستقیم).
ورود ارقام استهلاک فراتر از نرخ های قانونی مصوب، به عنوان هزینه غیرقابل قبول تلقی می شود و ممیز آن را به درآمد مشمول مالیات برمی گرداند. بنابراین، حسابداران باید دارایی های جدید خریداری شده در طول سال را دقیقا بر مبنای تاریخ بهره برداری و ضرایب مصوب هیات وزیران در جدول مربوطه مستهلک نمایند.
ثبت اطلاعات پیمانکاری و قراردادهای بلندمدت در اظهارنامه
برای شرکت های مهندسی مشاور و پیمانکاری، تکمیل جدول قراردادها اهمیت دوچندان دارد. در این جدول باید مشخصات کارفرما، مبلغ کل پیمان، صورت وضعیت های تایید شده دوره جاری، پیش دریافت ها و مبالغ سپرده حسن انجام کار به تفکیک هر پروژه وارد شود.
روش شناسایی درآمد در قراردادهای بلندمدت پیمانکاری بر اساس استاندارد حسابداری شماره ۹ (روش درصد پیشرفت کار) است. مغایرت میان درآمد شناسایی شده و صورت وضعیت های قطعی می تواند چالش های جدی در تعیین درآمد مشمول مالیات شرکت های ساختمانی و عمرانی ایجاد نماید.
نحوه بارگذاری ضمائم و تایید نهایی در سایت اظهارنامه مالیاتی
در مراحل پایانی، مودی باید جداول مربوط به اطلاعات ملک، قراردادهای پیمانکاری، واردات و صادرات و لیست سهامداران را با دقت بازبینی کند. در صورتی که شرکت مشمول حسابرسی مالیاتی باشد، مشخصات حسابدار رسمی یا موسسه حسابرسی عضو جامعه حسابداران رسمی ایران نیز باید در فیلدهای مخصوص درج گردد. هرگونه نقص در این جداول مانع از رفتن به مرحله بعد می شود.
پس از تکمیل تمامی صفحات، سامانه پیش نمایش کاملی از کلیه اطلاعات و محاسبات مالیات ابرازی را در قالب یک فایل پی دی اف ارائه می دهد. پس از بررسی خط به خط ارقام توسط حسابدار، با فشردن دکمه ارسال نهایی، سیستم کد رهگیری یکتایی صادر می کند. چاپ نسخه نهایی دارای کد رهگیری و بارکد اختصاصی، تنها سند اثبات تحویل اسناد در سایت اظهارنامه مالیاتی خواهد بود.
در صورتی که پس از ارسال نهایی متوجه اشتباهی در ارقام شدید، طبق تبصره ماده ۲۲۶ قانون، مودیان می توانند ظرف یک ماه از تاریخ انقضای مهلت تسلیم، نسبت به ارائه «اظهارنامه اصلاحی» اقدام کنند. البته این اصلاحیه نباید ساختار کلی ترازنامه را دگرگون کند و صرفا برای اصلاح اشتباهات محاسباتی جزئی پذیرفته می شود.
خدمات تخصصی و راهکارهای کاهش ریسک جریمههای مالیاتی
پیچیدگی روزافزون قوانین مالیاتی، بخشنامه های متعدد و سامانه های الکترونیکی باعث شده تا مدیریت امور مالیاتی به یک تخصص فوق العاده دقیق تبدیل شود. یک اشتباه کوچک در وارد کردن سرفصل هزینه ها یا کتمان ناخواسته یک حساب تجاری می تواند عواقب سنگین حقوقی و مالی برای بنگاه اقتصادی داشته باشد. از این رو، دریافت راهنمایی از متخصصان زبده، اطمینان خاطر بالایی به مدیران می بخشد.
تیم های مالی با تجربه می توانند ساختار بهای تمام شده و دفاتر حسابداری را به گونه ای سازماندهی نمایند که علاوه بر رعایت کامل چارچوب های قانونی، شرکت از تمام ظرفیت های تخفیفاتی و معافیت های پیش بینی شده در قوانین توسعه ای استفاده کند. بهره گیری مناسب از خدمات مشاوره مالیاتی در زمان پیش از ارسال اظهارنامه، ریسک تشخیص مبالغ علی الراس و ورود به فرآیندهای فرسایشی دادرسی را به حداقل می رساند.
حسابرسان ارشد با تسلط بر آخرین آرای دیوان عدالت اداری و بخشنامه های شورای عالی مالیاتی، ساختار مالیاتی مودی را در جهت حفظ منافع قانونی بهینه سازی می کنند. بهره مندی از نظرات خبرگان مالی در پرونده های با مبالغ سنگین، از تضییع حقوق مودی در هیات های بدوی و تجدیدنظر جلوگیری خواهد کرد.
بررسی تبصره ماده ۱۰۰ در برابر تسلیم اظهارنامه انفرادی
سازمان امور مالیاتی برای کاهش بار کاری ادارات و حمایت از مشاغل کوچک و متوسط، تسهیلاتی را تحت عنوان تبصره ماده ۱۰۰ قانون مالیات های مستقیم ارائه می دهد. بر اساس این سازوکار، سازمان با بررسی داده های پایانه های فروشگاهی و اطلاعات صورت حساب های الکترونیکی، یک مالیات مقطوع را به مودی پیشنهاد می کند. در صورت پذیرش این رقم توسط کسبه، پرونده بدون نیاز به ارائه دفاتر و اسناد مختومه می گردد.
اما آیا پذیرش این تبصره برای همه اصناف مناسب است؟ پاسخ منفی است. اگر کسب و کاری در طول سال مالی زیان ده بوده یا حاشیه سود واقعی آن بسیار کمتر از اینتاکد های تعریف شده در سازمان باشد، پذیرش تبصره ماده ۱۰۰ به ضرر او تمام می شود. مشاور سایت مشیرین پیشنهاد می کند در چنین شرایطی مودی با تنظیم دقیق اظهارنامه عادی و ارائه مستندات هزینه ای، مالیات واقعی و بسیار کمتری را نسبت به مالیات مقطوع سیستمی پرداخت نماید.
بررسی های میدانی نشان می دهد که بسیاری از خرده فروشان به علت حاشیه سود پایین (مثلا در صنف توزیع عمده مواد غذایی با سود ۲ تا ۳ درصد)، در صورت پذیرش مالیات مقطوع سیستمی دچار زیان قطعی می شوند. در این حالت، تسلیم فرم عادی اظهارنامه همراه با مستندات کامل هزینه ای تنها راه منطقی برای کاهش مالیات بر اساس واقعیت است.
توصیه های تخصصی در مدیریت اختلافات مالیاتی مودیان
در بسیاری از موارد، حتی پس از تسلیم دقیق فرم ها، ممیز اداره مالیات ارقام متفاوتی را در برگه تشخیص صادره درج می کند. دلایل متعددی برای این اختلاف وجود دارد، از جمله رد کردن فاکتورهای رسمی، تلقی برخی واریزی های بانکی به عنوان درآمد تجاری یا عدم قبول استهلاک دارایی ها. نحوه تنظیم لوایح دفاعیه مالیاتی در این مرحله تعیین کننده سرنوشت مالی شرکت خواهد بود.
توصیه نویسنده مقاله و تیم مالیاتی مشیرین این است که مودیان هرگز بدون استناد به بخشنامه های رسمی سازمان و مواد قانونی در جلسات دفاعیه حاضر نشوند. دفاعیات احساسی و بدون فاکتورهای مثبته، نتیجه ای جز رد اعتراض در هیات های حل اختلاف به همراه نخواهد داشت. ساختارمند کردن مستندات قبل از مراجعه به هیات ها کلید اصلی موفقیت در کاهش مالیات تشخیصی است.
شناخت دقیق صلاحیت های مراجع شبه قضایی مالیاتی و تنظیم دادخواست ها بر اساس مفاد قانون مالیات های مستقیم و قانون دیوان عدالت اداری، امکان نقض آرای غیرمنصفانه را به حداکثر می رساند. همراهی کارشناسان رسمی دادگستری در رشته حسابداری و امور مالیاتی در جلسات دفاعیه، وزن استدلال های مودی را به شدت افزایش می دهد.
تجربه عملی در زمینه اصلاح محاسبات بانکی مودیان
در یک پرونده واقعی مربوط به یک شرکت بازرگانی در تهران، ممیزان مالیاتی به دلیل گردش بالای حساب های بانکی مدیرعامل، مبلغ ۳ میلیارد تومان مالیات کتمان درآمد تشخیص داده بودند. تیم حسابرسی با بازخوانی تراکنش ها و تفکیک واریزی های شخصی (قرض الحسنه و فروش املاک شخصی) از واریزی های تجاری و ارائه مستندات به هیات بدوی، موفق شد رقم مالیات تشخیصی را به کمتر از ۲۰۰ میلیون تومان کاهش دهد. شفاف سازی تراکنش ها قبل از ارسال اظهارنامه، مانع اصلی اینگونه چالش هاست.
تحلیل ساختار هزینههای قابل قبول مالیاتی طبق مواد ۱۴۷ و ۱۴۸
هزینه های اعلامی مودی در اظهارنامه مالیاتی باید با شرایط ماده ۱۴۷ و ۱۴۸ قانون مطابقت کامل داشته باشد. هزینه باید منحصرا مربوط به تحصیل درآمد در دوره مالی مورد رسیدگی بوده، دارای مدارک اثبات کننده (فاکتور معتبر و صورتحساب سامانه مودیان) باشد و پرداخت آن از طریق سیستم های بانکی انجام گرفته باشد.
مواردی مانند هزینه های پاداش اعضای هیات مدیره خارج از حد نصاب های قانونی، جرایم تاخیر بانکی خارج از شبکه رسمی، مخارج شخصی مدیران و هزینه های فاقد بارکد رهگیری، از سوی ممیزان مردود شده و به درآمد مشمول مالیات اضافه می شود. مدیریت صحیح سرفصل های هزینه، اثر مستقیم بر سود نهایی و کاهش مالیات ابرازی خواهد داشت.
تحلیل جامع جرایم عدم تسلیم و مقایسه الزامات قانونی
قانون گذار برای مودیانی که از تکالیف خود شانه خالی می کنند، تدابیر تنبیهی متعددی اتخاذ کرده است. این جرایم نه تنها شامل جریمه های درصدی ثابت و غیرقابل بخشش است، بلکه می تواند به محرومیت های اجتماعی، مسدودسازی حساب های بانکی و ممنوع الخروجی مدیران عامل نیز منتهی گردد. بنابراین شفافیت در مواعد قانونی، سپری محکم در برابر این زیان ها به شمار می رود.
درک تفکیکی عواقب تخلفات و دسته بندی تکالیف اشخاص مختلف به مدیران کمک می کند تا اولویت های مالیاتی خود را مدیریت نمایند. جدول زیر مقایسه ای عمیق میان وضعیت های مختلف تسلیم اظهارنامه و آثار قانونی آن در نظام مالیاتی را به تصویر می کشد.
| نوع شخصیت و تکلیف | مهلت قانونی | میزان جریمه عدم تسلیم | وضعیت بخشودگی جریمه |
|---|---|---|---|
| اشخاص حقوقی (شرکت ها) | تا پایان تیر ماه (۴ ماه پس از سال مالی) | ۳۰ درصد مالیات متعلق به صورت غیرقابل بخشش | مطلقا غیرقابل بخشش (ماده ۱۹۲) |
| اشخاص حقیقی (مشاغل گروه ۱) | تا پایان خرداد ماه سال بعد | ۳۰ درصد مالیات متعلق | غیرقابل بخشش + محرومیت از معافیت سالانه |
| اشخاص حقیقی (مشاغل گروه ۲ و ۳) | تا پایان خرداد ماه سال بعد | ۱۰ درصد مالیات متعلق | غیرقابل بخشش (در صورت کتمان ۳۰ درصد) |
| مالیات بر درآمد اجاره املاک | تا پایان تیر ماه سال بعد | ۱۰ درصد مالیات متعلق | غیرقابل بخشش طبق ماده ۱۹۲ |
| عدم تسلیم ترازنامه و مدارک دفاتر | همزمان با ارسال اظهارنامه | ۲۰ درصد مالیات برای هر یک از موارد | امکان تعدیل با نظر هیات های حل اختلاف |
تعلق جرایم غیرقابل بخشش ماده ۱۹۲ قانون مالیاتها
ماده ۱۹۲ قانون مالیات های مستقیم صراحتا عنوان می کند که در صورت عدم تسلیم اظهارنامه در موعد مقرر، مودی مشمول جریمه ای معادل ۳۰ درصد مالیات متعلق برای اشخاص حقوقی و صاحبان مشاغل می شود. نکته ای که اغلب مودیان از آن غافل هستند، غیرقابل بخشش بودن این جریمه به موجب متن صریح قانون است؛ به این معنی که حتی رئیس کل سازمان امور مالیاتی نیز اختیار قانونی برای بخشودگی این بخش از جریمه را ندارد.
همچنین، اگر مودی اظهارنامه ارسال کند اما درآمدی را کتمان کرده یا هزینه های غیرواقعی و صوری در دفاتر ثبت نماید، مشمول همین جریمه ۳۰ درصدی کتمان درآمد خواهد شد. سازمان با ایجاد ارتباط میان سامانه مودیان و درگاه های بانکی، مغایرت ها را به سادگی شناسایی کرده و این جرایم را به صورت اتوماتیک بر روی پرونده ها اعمال می کند.
جریمه دیرکرد پرداخت اصل مالیات نیز طبق ماده ۱۹۰، معادل دو و نیم درصد به ازای هر ماه تاخیر از تاریخ انقضای مهلت تسلیم است. این جریمه به صورت روزشمار محاسبه می شود و در طول زمان مبالغ سنگینی را به بدهی اولیه اضافه می کند. بنابراین حتی در صورت اعتراض به مبالغ، پرداخت علی الحساب بخش پذیرفته شده توصیه می شود.
«ماده ۱۹۲ قانون مالیاتهای مستقیم: در کلیه مواردی که مودی یا نماینده او که به موجب مقررات این قانون مکلف به تسلیم اظهارنامه مالیاتی است چنانچه نسبت به تسلیم آن در موعد مقرر اقدام نکند، مشمول جریمه غیرقابل بخشش معادل سیدرصد (۳۰٪) مالیات متعلق برای اشخاص حقوقی و صاحبان مشاغل موضوع این قانون و دهدرصد (۱۰٪) مالیات متعلق برای سایر مودیان میباشد. حکم این ماده درمورد درآمدهای کتمانشده در اظهارنامههای تسلیمی و یا هزینههای غیرواقعی که غیرقابل قبول نیز تلقی میشود جاری است.»
مراجعه به اداره مالیات و نحوه پیگیری پرونده های مالیاتی
پس از ثبت اظهارنامه در سامانه، پرونده بر اساس شاخص های ریسک سیستم سنیم (سامانه یکپارچه مالیاتی) به یکی از حوزه های مالیاتی تخصیص داده می شود. مودیان می توانند کلیه فرآیند های ابلاغ، ارجاع پرونده و نام کارشناس ارشد مالیاتی را در کارپوشه اختصاصی خود مشاهده کنند. اما در صورت لزوم، حضور فیزیکی در اداره مالیات و ارائه دفاتر قانونی در مهلت های تعیین شده الزامی است.
هنگام مراجعه به ادارات مالیاتی، مودی باید اسناد کاغذی را به صورت منظم، زونکن بندی شده و همراه با تاییدیه دریافت سامانه ای ارائه دهد. رفتار حرفه ای، تسلط بر اصطلاحات حسابداری و پاسخگویی منطقی به سوالات بازرسان مالیاتی، نقش غیرقابل انکاری در ایجاد دیدگاه مثبت ممیز و تسریع در صدور برگه قطعی خواهد داشت.
در اختیار داشتن رسیدهای پستی ارسال دفاتر پلمپ، قبوض پرداخت قبلی و صورتجلسات مجامع عمومی در جلسات حضوری الزامی است. ممیز پرونده مکلف است در صورت ارائه اسناد کامل، رسید تحویل مدارک را صادر و یک نسخه از آن را به نماینده شرکت تحویل دهد تا تاریخ دقیق تحویل ثبت گردد.
تفاوت کتمان درآمد با بیش اظهاری هزینهها در ارزیابی ممیزان
یکی از مسائلی که ریسک های حقوقی سنگینی برای مودی در پی دارد، تمایز میان کتمان درآمد و رد هزینه ها است. کتمان درآمد به معنای پنهان کردن عمدی ارقام فروش از طریق حساب های غیرتجاری یا عدم ثبت فاکتور است که علاوه بر جریمه ۳۰ درصدی، می تواند طبق ماده ۲۷۴ قانون مشمول عنوان مجرمانه مالیاتی و پیگرد قضایی شود.
در مقابل، بیش اظهاری هزینه ها یا عدم قبول برخی سرفصل های استهلاک، صرفا موجب برگشت هزینه و محاسبه مجدد مالیات می گردد. حفظ شفافیت در ستون درآمدهای ابرازی مهم ترین خط قرمز در تنظیم فرم های مالیاتی به شمار می رود که مودیان باید همواره به آن پایبند باشند.
بعد از ارسال اظهارنامه چه باید کرد و مراحل قطعی سازی مالیات
ارسال موفقیت آمیز فرم ها در سامانه تنها نیمی از مسیر تکالیف مالیاتی است. بسیاری از مودیان پس از اخذ کد رهگیری، پرونده را رها می کنند و تصور می نمایند کار به پایان رسیده است؛ در حالی که اقدامات کلیدی دقیقا پس از این مرحله آغاز می شود. مدیریت زمان برای دریافت برگ تشخیص، پرداخت مبالغ ابرازی و حفظ آمادگی برای حسابرسی از الزامات دوره پسا اظهارنامه است.
بر اساس قوانین، سازمان امور مالیاتی حداکثر یک سال پس از انقضای مهلت تسلیم اظهارنامه، فرصت دارد تا به اسناد مودی رسیدگی کرده و برگه تشخیص مالیات را صادر و حداکثر ظرف ۳ ماه پس از آن به مودی ابلاغ نماید. در صورتی که این بازه زمانی سپری شود و برگه تشخیصی صادر یا ابلاغ نگردد، اظهارنامه تسلیمی مودی قطعی تلقی شده و سازمان موظف به صدور برگه قطعی بر اساس مبالغ ابرازی خواهد بود.
در طول این یک سال، مودی باید به طور مرتب به درگاه ملی خدمات الکترونیک سر بزند و بخش ابلاغ الکترونیک را بررسی نماید. طبق آیین نامه های جدید، کلیه اوراق مالیاتی به صورت الکترونیکی در کارپوشه بارگذاری شده و پس از گذشت ۱۰ روز از تاریخ بارگذاری، به صورت خودکار «ابلاغ شده قانونی» تلقی می شود، حتی اگر مودی وارد سایت نشده باشد.
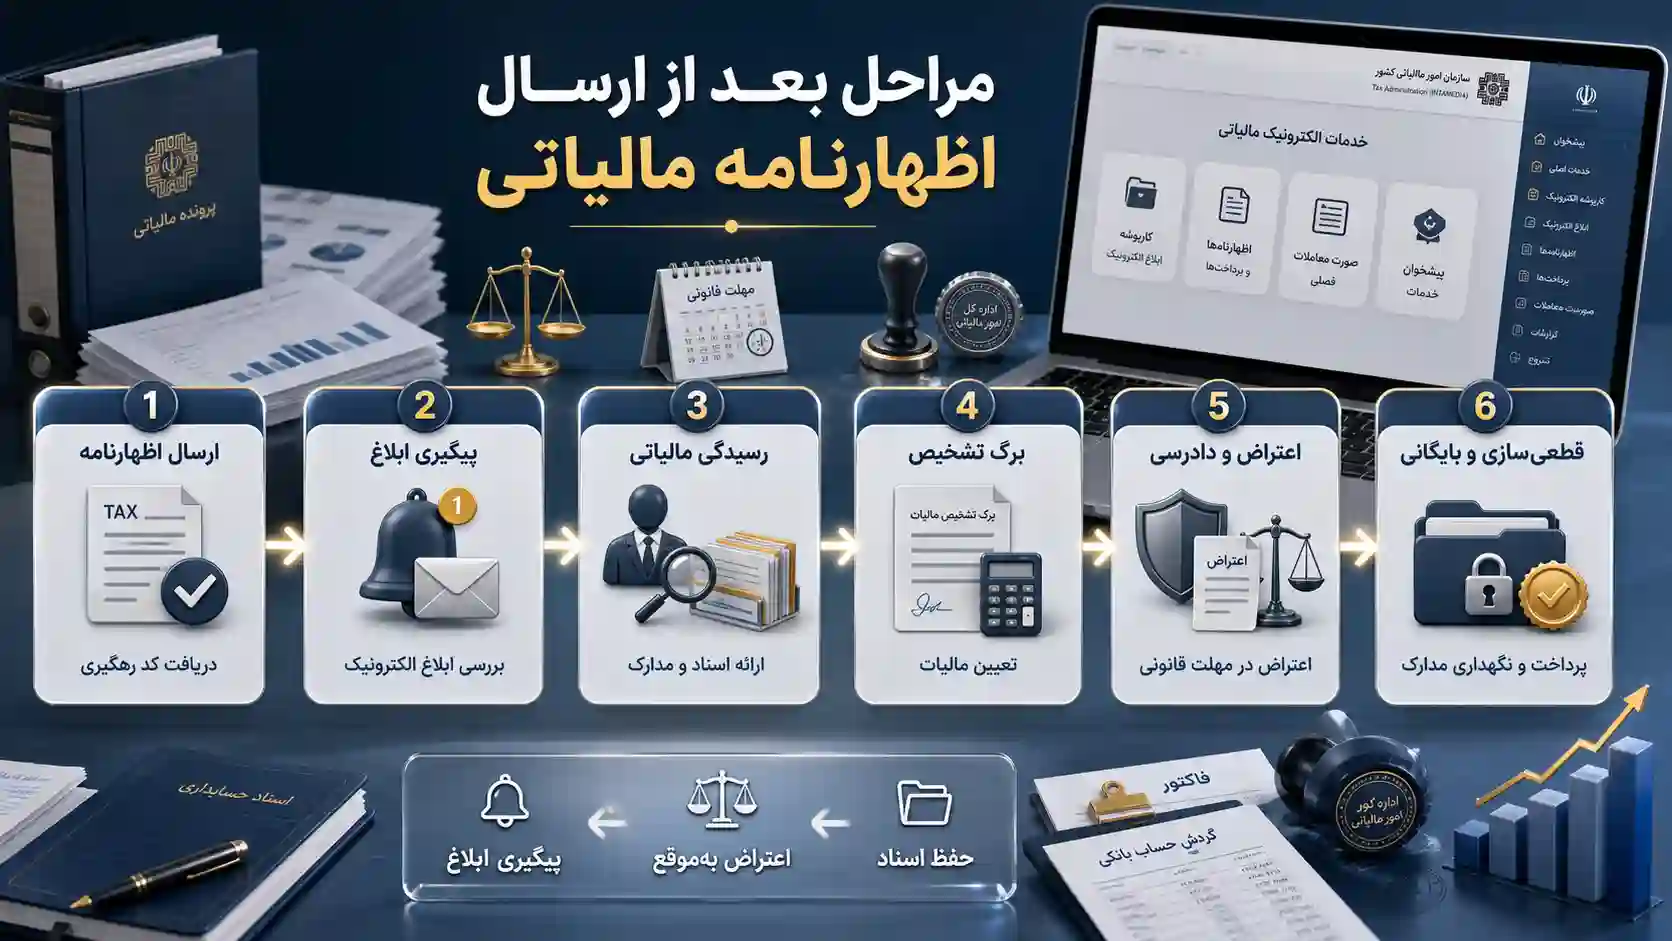
مراحل رسیدگی و صدور برگ تشخیص مالیاتی
در فرآیند رسیدگی، ممیز مالیاتی ممکن است پرونده را بر اساس ماده ۹۷ قانون مالیات ها و با توجه به پایگاه های اطلاعاتی مورد حسابرسی قرار دهد. کارشناس مربوطه با صدور «برگ دعوت ارائه اسناد و مدارک»، مودی را فرا می خواند. شما موظف هستید ظرف مهلت قانونی مقرر (معمولا ۱۵ روز)، تمامی مدارک از جمله فاکتورهای فروش، قبوض واریزی، اسناد واردات، صورت گردش کالا در انبار و صورت مغایرت های بانکی را به ممیز تحویل دهید.
پس از بررسی دقیق اسناد توسط ممیز، «برگ تشخیص مالیات» صادر می گردد. در این برگه، مبلغ درآمد مشمول مالیات و مالیات تعیین شده از سوی اداره امور مالیاتی درج شده است. این مبلغ ممکن است برابر با رقم ابرازی شما باشد (پذیرش کامل اظهارنامه) یا مبالغ بیشتری به دلیل عدم قبول برخی هزینه ها یا شناسایی درآمدهای دیگر به آن اضافه شده باشد.
اگر پرونده شما بر اساس معیارهای ریسک جزو مودیان کم ریسک طبقه بندی شود، سازمان ممکن است بدون انجام حسابرسی میدانی، اظهارنامه ابرازی را عیناً پذیرفته و برگ قطعی مالیات را مستقیما صادر نماید. این سیاست حمایتی جدید با هدف تشویق مودیان خوش حساب و کاهش حجم مراجعات حضوری اجرایی شده است.
نحوه تعامل با کارشناسان و ممیزان مالیاتی در زمان رسیدگی
برقراری ارتباط سازنده با ممیز مالیاتی تاثیر بسزایی در پیشبرد روان پرونده دارد. ارائه پاسخ های مکتوب، پرهیز از مجادلات لفظی بی فایده، و منظم کردن مدارک در قالب پوشه های مشخص بر اساس سرفصل های اظهارنامه، کار کارشناس را تسهیل می کند.
هرگونه توضیح شفاهی باید با ارائه صورتجلسات، قراردادهای فیمابین و تاییدیه های رسمی بانکی پشتیبانی شود. در پایان جلسه رسیدگی، مودی حق دارد از ممیز بخواهد تا صورتجلسه ای از کلیه اسناد تحویلی تنظیم کرده و نسخه ای از آن را امضا شده تحویل دهد.
نحوه اعتراض به برگ تشخیص و ثبت در هیاتهای حل اختلاف
در صورتی که به رقم مندرج در برگه تشخیص مالیاتی معترض باشید، قانون گذار مسیرهای دادرسی مشخصی را برای شما تعبیه کرده است. پس از ابلاغ برگه تشخیص، مودی دقیقا ۳۰ روز مهلت دارد تا اعتراض کتبی و مستدل خود را در سامانه یا به صورت حضوری ثبت نماید. اعتراض خارج از این بازه زمانی به هیچ وجه مسموع نخواهد بود و برگه تشخیص به صورت خودکار قطعی می شود.
پس از ثبت اعتراض، پرونده ابتدا در اجرای ماده ۲۳۸ قانون مالیات ها توسط رئیس امور مالیاتی (ممیز کل) بازبینی می شود. اگر در این مرحله توافقی حاصل نشود، پرونده به هیات حل اختلاف مالیاتی بدوی ارجاع می گردد. در این هیات، سه نفر شامل قاضی دادگستری، نماینده سازمان مالیاتی و نماینده صنف یا اتاق بازرگانی حضور دارند و پس از استماع دلایل مودی، رای صادر می کنند که این رای نیز ظرف ۲۰ روز قابل تجدیدنظرخواهی در هیات تجدیدنظر است.
در صورت رد مجدد اعتراض در هیات تجدیدنظر، مودی همچنان می تواند بر اساس ماده ۲۵۱ قانون به شورای عالی مالیاتی و در صورت ادعای نقض قوانین شکلی، بر اساس ماده ۲۵۱ مکرر به هیات سه نفره منتخب وزیر امور اقتصادی و دارایی شکایت کند. آخرین مرجع دادرسی نیز دیوان عدالت اداری است که آرای نهایی قطعی را از حیث انطباق با قوانین مورد رسیدگی قرار می دهد.
دادرسی مالیاتی در هیاتهای تجدیدنظر و شورای عالی مالیاتی
هیات تجدیدنظر دومین مرجع رسیدگی ماهوی است. اعضای این هیات افراد دیگری غیر از صادرکنندگان رای بدوی هستند. برای موفقیت در این مرحله، مودی باید لایحه دفاعیه جدیدی تنظیم کرده و ایرادات اساسی رای بدوی را با اشاره به مغایرت های آشکار با مواد قانونی مستند نماید.
شورای عالی مالیاتی صرفا به جنبه های شکلی پرونده و نقض قوانین و مقررات موضوعه رسیدگی می کند و وارد بررسی ماهیت ارقام حسابداری نمی شود. بنابراین لوایح ارسالی به این شورا باید حاوی ادله ای دال بر عدم رعایت مواعد ابلاغ، عدم توجه به بخشنامه های رسمی یا عدم تشکیل صحیح جلسات هیات ها باشد.
بایگانی و نگهداری مدارک مالی بعد از ارسال اظهارنامه چه باید کرد
پرسش پرتکرار بسیاری از مودیان این است که بعد از ارسال اظهارنامه چه باید کرد و تا چه زمانی باید اسناد حسابداری را نگهداری نمود؟ طبق ماده ۱۵۷ قانون مالیات ها، مرور زمان مالیاتی پنج سال است. این بدان معناست که سازمان می تواند تا ۵ سال بعد نیز مدارک تراکنش های بانکی و عملکرد شما را در صورت کشف شواهد کتمان درآمد مورد بررسی مجدد قرار دهد.
بنابراین، تمامی فاکتورهای رسمی، قبوض پرداخت، دفاتر روزنامه و کل، قراردادها، اسناد بیمه پرسنل و ریز پرینت های بانکی باید حداقل به مدت ۵ سال به صورت کاملا امن و طبقه بندی شده نگهداری شوند. از بین بردن زودهنگام مدارک مثبته، در صورت بررسی مجدد، دست مودی را در دفاع از حقوق خود خالی گذاشته و پرونده را در معرض شدیدترین جرایم مالیاتی قرار می دهد.
توصیه مشاوران ارشد مشیرین ایجاد بایگانی دوگانه فیزیکی و دیجیتال است. تمامی فاکتورها، قبظ های بانکی، تاییدیه های سامانه مودیان و فایل های پشتیبان نرم افزارهای حسابداری باید علاوه بر نسخه کاغذی، به صورت فایل های رمزگذاری شده در سرورهای ابری امن ذخیره شوند تا در صورت بروز حوادث غیرمترقبه دسترسی به اسناد از بین نرود.
نقشه راه تصمیم گیری
انجام بهموقع تکالیف مالیاتی فقط یک الزام قانونی نیست؛ بلکه راهی برای کاهش ریسک، حفظ اعتبار و مدیریت بهتر امور مالی کسبوکار است. برای جلوگیری از خطا و جرایم مالیاتی، اسناد و حسابها را پیش از موعد بررسی کنید، حسابهای تجاری و شخصی را تفکیک کرده و تراکنشهای بانکی و دستگاههای پوز را با درآمدهای ثبتشده تطبیق دهید.
در نهایت، مستندسازی دقیق، ارسال اظهارنامه در مهلت قانونی و استفاده از مشاوره تخصصی سه اقدام کلیدی برای جلوگیری از مشکلات مالیاتی و ایجاد ثبات مالی در کسبوکار هستند.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه