
انواع و محاسبه مالیات بر درآمد

مالیات بر درآمد یکی از حیاتیترین تکالیف قانونی هر شخص حقیقی و حقوقی در چرخه اقتصادی به شمار میرود. اگر میخواهید بدانید مالیات بر درآمد چیست، به بیان ساده سهمی از سود خالص یا عایدی نقدی و غیرنقدی شماست که طبق ضوابط مصوب به دولت پرداخت میکنید. ناآگاهی از قوانین مالیاتی سبب تحمیل جرایم سنگین مالی، انسداد حسابهای بانکی و محرومیتهای تجاری میشود. شناخت دقیق این مقررات به شما امکان میدهد با تکیه بر معافیتهای قانونی، بار مالیاتی خود را مدیریت نمایید.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| ماهیت مالیات بر درآمد |
| محاسبه بر پایه سود خالص عملیاتی پس از کسر هزینهها |
| مبنای قانونگذاری در ایران |
| نرخ ثابت ۲۵٪ برای شرکتها و نرخ پلکانی برای اشخاص حقیقی |
| انواع پایههای مالیاتی درآمدی |
| الزام به ارسال اظهارنامه و ثبت در سامانه مودیان |
مالیات بر درآمد چیست و چرا پرداخت آن الزامی است؟
فعالان اقتصادی برای مدیریت جریانهای نقدینگی و هدایت اصولی کسب و کار به دانش مالی عمیق نیاز دارند؛ در همین راستا همکاری مستمر با یک مشاور مالیات با تجربه ریسک جرایم سنگین ناشی از کتمان درآمد یا ارسال نادرست ترازنامهها را به حداقل میرساند. مالیات بر درآمد ستون اصلی بودجه عمومی کشورها را تشکیل میدهد تا خدمات زیربنایی، بهداشتی، آموزشی و امنیتی توسعه یابند. سازمان امور مالیاتی کشور با راهاندازی سامانههای هوشمند تقاطعگیری داده و رصد تراکنشهای بانکی، شفافیت مالی کلیه مودیان را در سراسر کشور پایش میکند.
نظامهای مالیاتی استاندارد بر پایه اصل عدالت افقی و عمودی عمل مینمایند. اصل توانایی پرداخت مشخص میکند هر فعال اقتصادی به میزان عایدی خالص خود باید در هزینههای عمومی سهیم گردد. این ساختار از انباشت غیرقانونی ثروت در بخشهای غیرمولد جلوگیری کرده و جریان نقدینگی را به سمت سرمایهگذاری مولد سوق میدهد. چشمپوشی از انجام تکالیف مقرر قانونی نه تنها جرایم غیرقابل بخشش مالیاتی را به همراه خواهد داشت، بلکه مودی را از برخورداری از تسهیلات بانکی، خروج از کشور و اخذ مفاصاحساب بازرگانی محروم میسازد.
تفاوت مالیات بر درآمد با سایر پایههای مالیاتی
بسیاری از صاحبان کسب و کارهای نوپا تفاوت میان مالیاتهای بر درآمد و سایر پایههای مالیاتی را به درستی تشخیص نمیدهند. برای دستیابی به درک دقیق اقتصادی باید بدانیم مالیات مستقیم چیست و چه تمایزی با مالیاتهای غیرمستقیم دارد. قانون مالیات بر ارزش افزوده و مالیات بر مصرف به عنوان مالیاتهای غیرمستقیم، در طول زنجیره عرضه مستقیما از خریدار و مصرفکننده نهایی وصول میشوند و فروشنده تنها نقش واسطه وصول را ایفا میکند، اما مالیات بر درآمد منحصرا از سود خالص و مازاد درآمد خود مودی دریافت میشود.
از سوی دیگر، سازوکار مالیات درآمدی با مالیات بر دارایی در ایران کاملا متمایز است. مالیات بر دارایی ارزش ذاتی و ثروت انباشته شده فرد مانند املاک لوکس، خودروهای گرانقیمت یا ارث را ملاک قرار میدهد؛ در حالی که مالیات درآمدی فقط جریان نقدینگی و سود محقق شده طی یک سال مالی مشخص را مبنای ارزیابی قرار میدهد. تیم مشاوران مشیرین پیشنهاد میکنند که مودیان ساختار سرفصلهای حسابداری خود را برای تفکیک دقیق این پایهها بازآفرینی نمایند تا از پرداخت مضاعف یا اشتباه در اظهارنامهها در امان بمانند.
اهمیت تشکیل پرونده مالیاتی به موقع و دریافت کد اقتصادی
تشکیل پرونده الکترونیکی در درگاه ملی خدمات الکترونیک سازمان امور مالیاتی، سنگبنای فعالیت رسمی تجاری در ایران محسوب میشود. اشخاص حقیقی بعد از اخذ پروانه کسب یا آغاز فعالیتهای صنفی، حداکثر ۴ ماه مهلت دارند تا فرایند پیشثبتنام و ثبتنام را تا مرحله نهایی ۴۴ تکمیل نمایند. اشخاص حقوقی نیز از تاریخ ثبت رسمی در اداره ثبت شرکتها ملزم به دریافت شناسه ملی، تشکیل پرونده و اخذ کد رهگیری مالیاتی هستند.
تاخیر در تکمیل فرایند تشکیل پرونده، مودی را از دریافت هرگونه نرخ صفر مالیاتی، مشوقهای صادراتی و معافیتهای پایه سالانه محروم میکند. ممیزان مالیاتی در شرایط عدم تشکیل پرونده، درآمد مودی را بر اساس اطلاعات واریزی درگاههای پرداخت، فاکتورهای سامانه ۱۶۹ و دادههای بانکی به صورت علیالراس یا برآوردی تعیین میکنند که همواره با حداکثر ضریب سودآوری و جرایم سنگین عدم ثبتنام همراه است.
چرخه رسیدگی مالیاتی از تشخیص تا وصول قطعی
فرایند رسیدگی مالیاتی مسیری نظاممند و قانونمند است که با ارسال خوداظهاری مودی آغاز میشود. پس از ارسال اظهارنامه عملکرد، ماموران مالیاتی اسناد، دفاتر قانونی و صورتحسابهای الکترونیکی را بررسی میکنند. اگر مدارک ابرازی با دادههای پایگاههای اطلاعاتی سازمان مطابقت داشته باشد، اظهارنامه مورد تایید قرار میگیرد. در غیر این صورت، گزارش رسیدگی تنظیم و برگ تشخیص صادر میگردد.
برگ تشخیص شامل مبالغ درآمد شناساییشده، هزینههای رد شده و مالیات تعیینشده است. مودی پس از دریافت این برگه، وارد فرایند مذاکره با رئیس اداره یا حضور در مراجع دادرسی میشود. پس از پایان فرایند اعتراض و صدور برگ قطعی، مودی باید بدهی خود را به صورت نقدی یا در قالب اقساط قانونی تسویه کند، وگرنه واحد اجراییات نسبت به توقیف اموال و مسدودی حسابها اقدام خواهد کرد.
انواع مالیات بر درآمد در قانون مالیاتهای مستقیم ایران
قانونگذار با هدف پوشش عادلانه تمامی فعالیتهای ارزشآفرین اقتصادی، منابع مختلفی را برای کسب عایدی تعریف کرده است. تحلیل انواع مالیات بر درآمد به صاحبان کسب و کار و مدیران مالی امکان میدهد تکالیف قانونی خود را در هر سرفصل شناسایی کنند و اظهارنامههای سالانه را بر مبنای قوانین مختص آن بخش تنظیم نمایند.
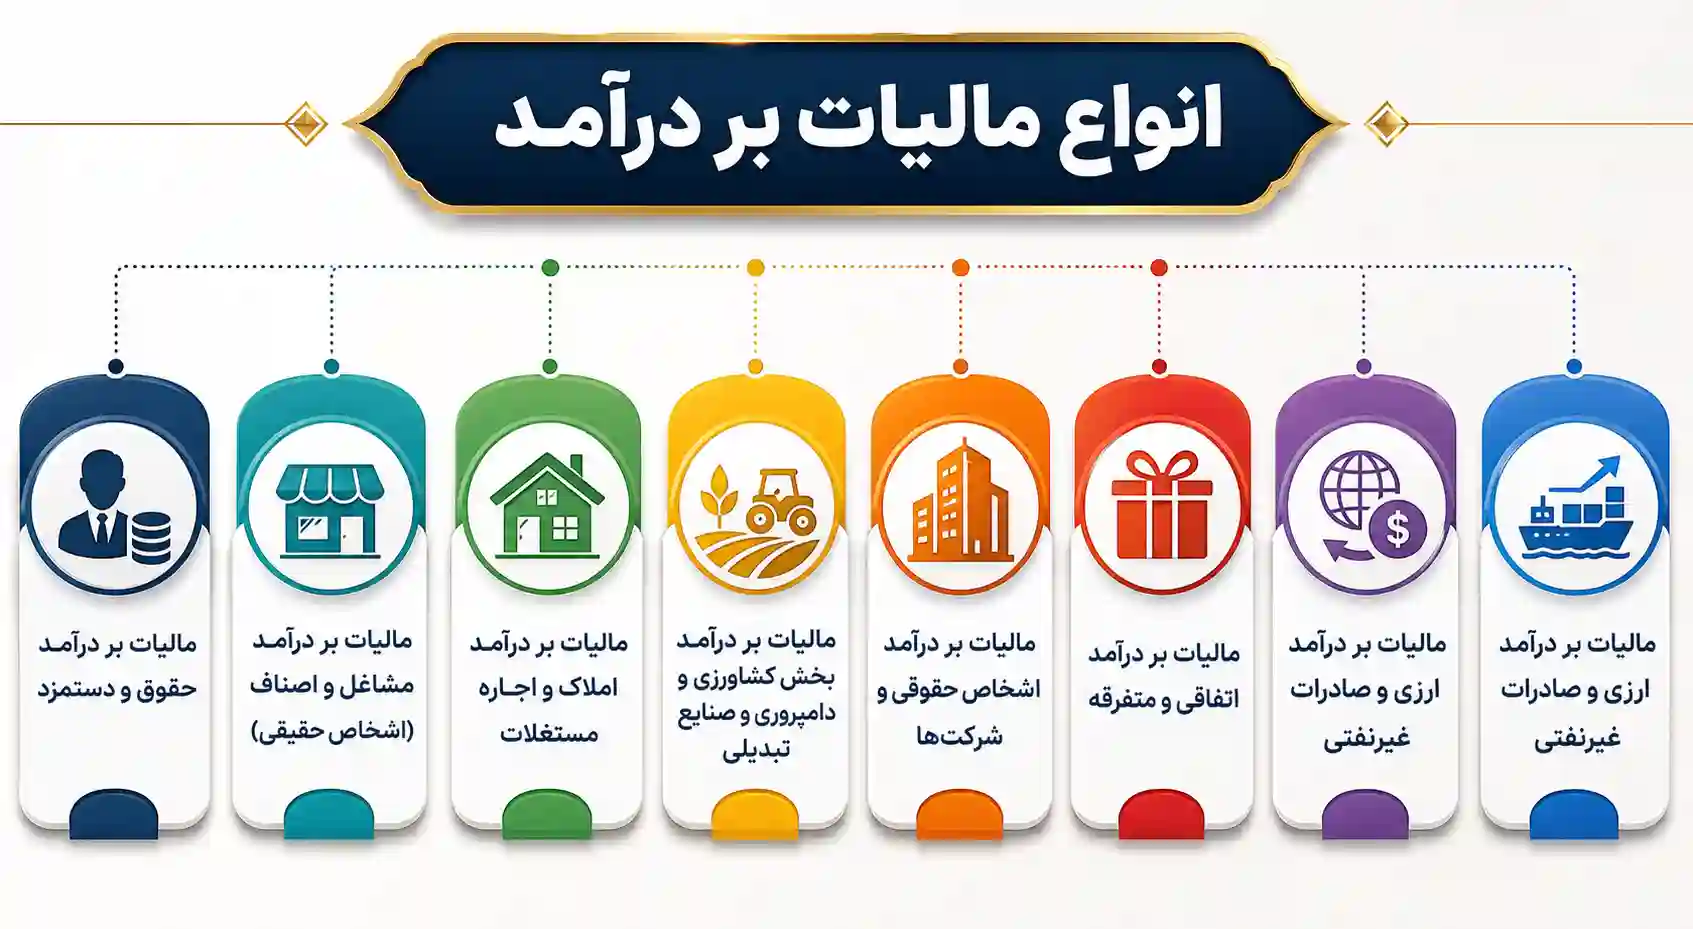
مالیات بر درآمد حقوق و دستمزد
مالیات بر درآمد حقوق شاخهای از مالیاتهای تکلیفی است که بار وصول و پرداخت آن بر دوش کارفرما قرار دارد. کارفرمایان موظفند هنگام تنظیم لیست حقوق ماهانه پرسنل، پس از اعمال معافیتهای قانونی مصرح در قانون بودجه، مالیات متعلق به هر کارمند را محاسبه و تا پایان ماه بعد به حساب سازمان واریز کنند. بررسی مداوم جدول مالیات حقوق به دپارتمانهای منابع انسانی و حسابداری کمک میکند مبالغ را بدون خطا و مطابق با آخرین تغییرات پلههای مالیاتی کسر کنند.
درآمد مشمول مالیات حقوق شامل تمام مزایای مستمر و غیرمستمر نقدی و مزایای غیرنقدی مانند مسکن یا اتومبیل شرکتی است. مواردی همچون حق بیمه سهم کارگر، هزینههای درمان، بازخرید خدمت، حق سنوات و کمک هزینههای مهدکودک و ایاب و ذهاب در چارچوب بخشنامههای تفسیری از پایه محاسبه مالیات معاف هستند. عدم ارسال لیست یا عدم پرداخت در موعد مقرر، جریمهای معادل دو درصد حقوق پرداختی و دو و نیم درصد به ازای هر ماه تاخیر را به دنبال دارد.
مالیات بر درآمد مشاغل و اصناف (اشخاص حقیقی)
صاحبان کارگاههای تولیدی، واحدهای صنفی، فروشگاههای اینترنتی، پزشکان، وکلا و مهندسان در سرفصل مالیات بر درآمد مشاغل دستهبندی میشوند. طبق ماده ۹۳ قانون مالیاتهای مستقیم، درآمدی که شخص حقیقی از طریق اشتغال به مشاغل تجاری، خدماتی یا سایر فعالیتها پس از وضع هزینههای مربوطه به دست میآورد، مشمول این مالیات است. مشاغل بر اساس آییننامه اجرایی ماده ۹۵ به سه گروه اول، دوم و سوم تفکیک میشوند.
مشاغل گروه اول شامل تجار عمده، صاحبان کارخانجات و افرادی با گردش مالی بسیار بالا هستند که ملزم به نگهداری دفاتر روزنامه و کل و رعایت کامل استانداردهای حسابداری میباشند. مشاغل گروه دوم و سوم تکالیف سادهتری دارند و بخش عمده مودیان گروه سوم میتوانند با استفاده از دستورالعمل تبصره ماده ۱۰۰ مالیات خود را بدون نیاز به تسلیم اظهارنامه تفصیلی و به صورت مقطوع تعیین و تقسیط نمایند.
مالیات بر درآمد املاک و اجاره مستغلات
هر شخص حقیقی یا حقوقی که املاک مسکونی، تجاری یا اداری خود را به اجاره واگذار کند، مشمول پرداخت مالیات خواهد بود. بر مبنای ماده ۵۳ قانون مالیاتها، ۲۵ درصد از کل مالالاجاره سالانه اعم از نقد و اقساط جهت هزینهها، استهلاکات و تعهدات مالک از پرداخت مالیات کسر و معاف میشود و ۷۵ درصد باقیمانده مبنای محاسبه قرار میگیرد. آگاهی از آییننامههای مالیات مستغلات برای مالکان ضرورت دارد تا تا پایان تیرماه هر سال اظهارنامه املاک خود را تسلیم کنند.
در صورتی که ملک مسکونی خالی از سکنه در شهرهای بالای صد هزار نفر جمعیت شناسایی شود، مشمول مالیات مضاعف بر خانههای خالی خواهد شد. از طرفی، نقل و انتقال قطعی املاک مسکونی با نرخ ۵ درصد ارزش معاملاتی و انتقال حق واگذاری محل (سرقفلی) با نرخ ۲ درصد وجوه دریافتی در زمان ثبت در دفاتر اسناد رسمی مشمول مالیات مقطوع میگردد.
مالیات بر درآمد بخش کشاورزی و دامپروری و صنایع تبدیلی
حمایت از تولیدات زیستی و تامین مایحتاج غذایی جامعه از اولویتهای راهبردی قانونگذار است. طبق ماده ۸۱، درآمد حاصل از کلیه فعالیتهای کشاورزی، دامپروری، دامداری، پرورش ماهی و طیور، زنبورداری و نوغانداری و صیادی از پرداخت مالیات بر درآمد معاف است. با این حال، مرز باریکی میان کشاورزی سنتی و صنایع تکمیلی وجود دارد. تفکیک سرفصلهای مربوط به مالیات زمین کشاورزی و کارگاههای فرآوری به مودیان روستایی کمک میکند تا از شمول مالیاتی ناخواسته برای بخشهای تولیدی مصون بمانند.
فعالیتهای بستهبندی پیشرفته، انجماد صنعتی و فرآوری محصولات کشاورزی که منجر به تولید کالای صنعتی جدید میشوند، در دسته مشاغل صنعتی قرار میگیرند و دفاتر آنها باید بر اساس معیارهای عمومی شرکتها و اصناف مورد رسیدگی مالیاتی قرار گیرد.
مالیات بر درآمد اشخاص حقوقی و شرکتها
کلیه شرکتهای سهامی خاص، عام، با مسئولیت محدود، تضامنی و موسسات غیرتجاری مشمول قوانین مالیات بر درآمد اشخاص حقوقی هستند. این اشخاص موظفند کلیه فعالیتهای تجاری، قراردادها، درآمدهای عملیاتی و غیرعملیاتی خود را در دفاتر قانونی یا نرمافزارهای حسابداری استاندارد ثبت کنند. طبق ماده ۱۰۵ قانون مالیاتها، مجموع درآمد شرکتها پس از کسر هزینههای استهلاک، بهای تمام شده و هزینههای قابل قبول مشمول مالیات با نرخ مقطوع میشود.
اشخاص حقوقی ملزم به تسلیم اظهارنامه عملکرد، ترازنامه و حساب سود و زیان حداکثر تا چهار ماه پس از پایان سال مالی خود هستند. عدم تسلیم اظهارنامه در موعد مقرر، علاوه بر محرومیت دائم از کلیه معافیتها و بخشودگیهای قانونی، جریمه غیرقابل بخششی معادل ۳۰ درصد مالیات متعلق را برای شرکت به همراه دارد.
ماده ۱۰۵ قانون مالیاتهای مستقیم: «جمع درآمد شرکتها و درآمد ناشی از فعالیتهای انتفاعی سایر اشخاص حقوقی که از منابع مختلف در ایران یا خارج از ایران تحصیل میشود، پس از وضع زیانهای حاصل از منابع غیرمعاف و کسر معافیتهای مقرر به استثنای مواردی که طبق مقررات این قانون دارای نرخ جداگانهای میباشد، مشمول مالیات به نرخ بیست و پنج درصد (۲۵٪) خواهند بود.»
منبع: متن کامل قانون مالیات مستقیم
مالیات بر درآمد اتفاقی و متفرقه
درآمدهای اتفاقی شامل تحصیل هرگونه مال یا منفعت به صورت بلاعوض، معاملات صلح محاباتی، جوایز بختآزمایی و مسابقات، هدایای تجاری گرانقیمت و اموال بلاصاحب است. مودیانی که چنین منافعی را کسب میکنند باید ظرف مدت ۳۰ روز از تاریخ انتقال مال، اظهارنامه مالیات بر درآمد اتفاقی را تسلیم و مالیات آن را با نرخهای تصاعدی ماده ۱۳۱ واریز نمایند.
اگر مال یا منفعتی به صورت مستمر و ماهیانه به فرد هبه شود، درآمد حاصله تجمیع و در پایان سال به عنوان درآمد متفرقه محاسبه میشود. عدم افشای این درآمدها در صورتی که توسط بازرسان مالیاتی یا تراکنشهای بانکی کشف شود، مشمول جریمه کتمان درآمد خواهد شد.
مالیات بر درآمد ارزی و صادرات غیرنفتی
واحدهای تولیدی و بازرگانی صادرکننده کالا و خدمات از حمایتهای صادراتی طبق ماده ۱۴۱ قانون مالیاتها برخوردارند؛ به این صورت که درآمد حاصل از صادرات محصولات کشاورزی، صنعتی و خدمات فنی مهندسی با نرخ صفر درصد مالیات محاسبه میشود. با این حال، شرط اساسی استفاده از این نرخ صفر مالیاتی، رفع تعهدات ارزی و بازگشت ارز حاصل از صادرات به چرخه اقتصادی کشور از طریق سامانه نیما یا سامانههای رسمی بانک مرکزی است.
در صورتی که صادرکننده در مهلت قانونی ارز صادراتی را برگشت ندهد، کل درآمد صادراتی مشمول مالیات با نرخ ۲۵ درصد برای شرکتها خواهد شد و جریمههای عدم تسلیم تعهدات ارزی نیز از سوی نهادهای نظارتی بر واحد تجاری اعمال میگردد.
فرمول محاسبه مالیات بر درآمد برای اشخاص حقیقی و حقوقی
شناخت دقیق محاسبات ریاضی به فعالان تجاری کمک میکند دید شفافی از تعهدات مالی خود داشته باشند. استفاده صحیح از فرمول محاسبه مالیات بر درآمد باعث میشود تا قبل از پایان سال مالی، ذخیره مالیاتی مناسبی در دفاتر پیشبینی شود و تصمیمگیریهای سرمایهگذاری با دقت بالایی صورت پذیرد.
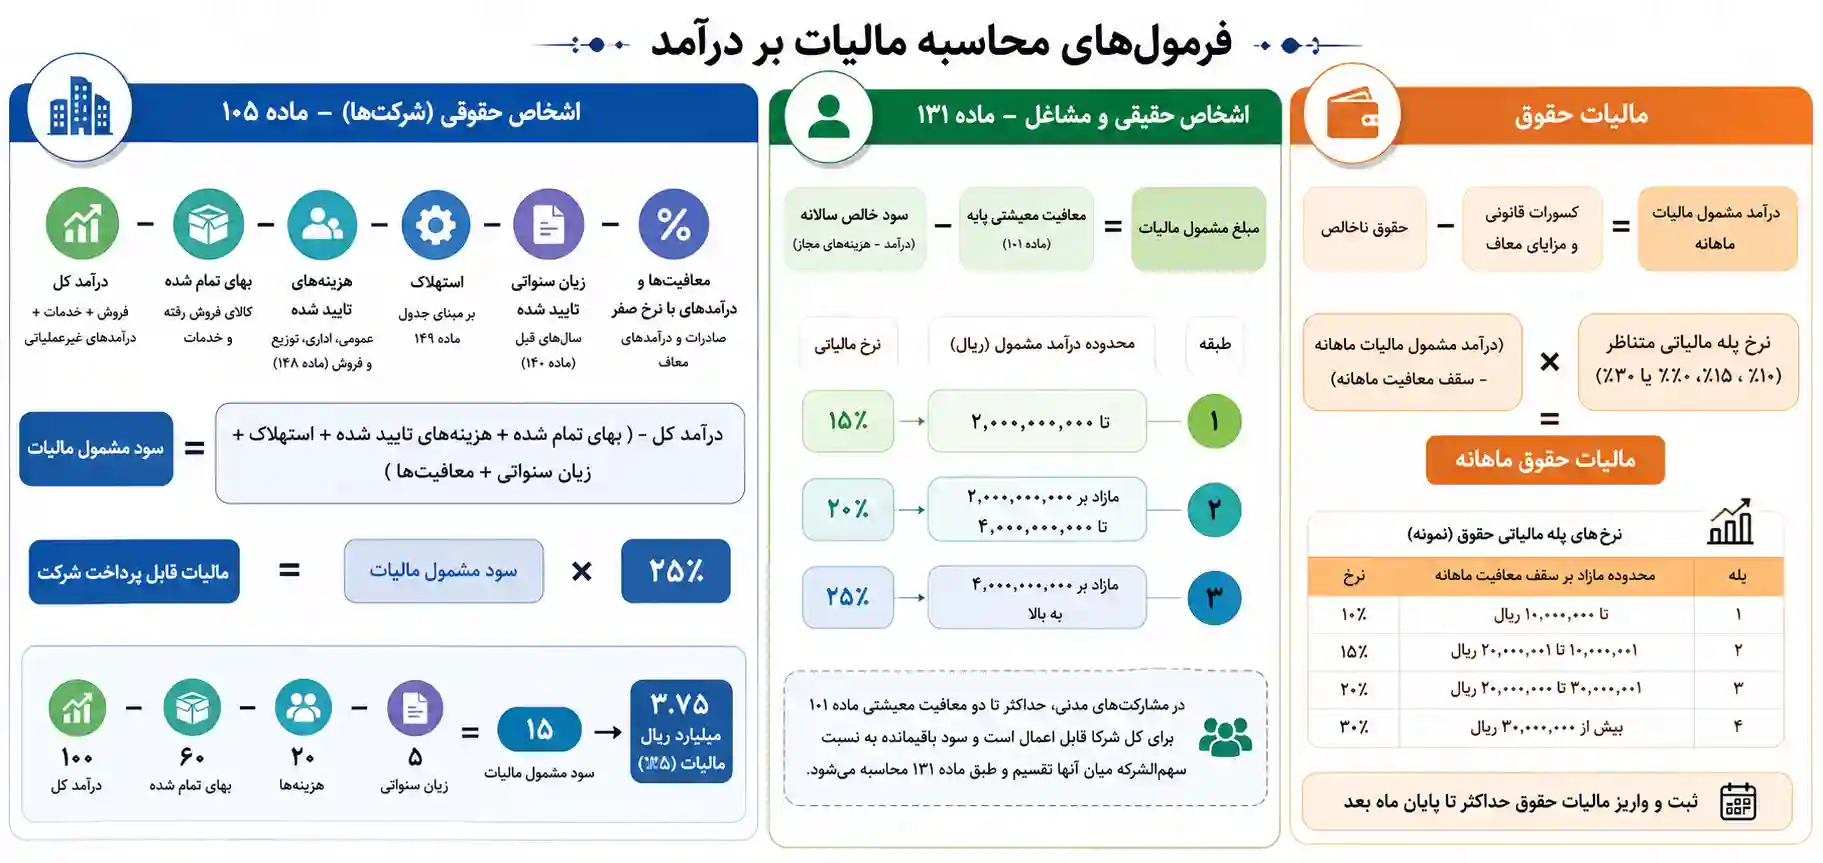
فرمول محاسبه مالیات بر درآمد اشخاص حقوقی (ماده ۱۰۵)
محاسبه مالیات شرکتها بر اساس سود ابرازی منطبق با استانداردهای حسابداری و سپس تعدیلات مالیاتی صورت میپذیرد. مراحل محاسبه گام به گام به شرح زیر است:
۱. محاسبه درآمد ناخالص کل (فروش کالا + ارائه خدمات + درآمدهای غیرعملیاتی)
۲. کسر بهای تمام شده کالای فروش رفته و خدمات ارائه شده
۳. کسر هزینههای عمومی، اداری، توزیع و فروش مطابق با ماده ۱۴۸ قانون مالیاتها
۴. کسر هزینههای استهلاک داراییها بر مبنای جدول ماده ۱۴۹
۵. اعمال زیان سنواتی تایید شده سالهای قبل بر اساس ماده ۱۴۰
۶. کسر معافیتها و درآمدهای با نرخ صفر (مانند صادرات و درآمدهای معاف)
سود مشمول مالیات = درآمد کل – (بهای تمام شده + هزینههای مورد تایید + استهلاک + زیان سنواتی + معافیتها)
مالیات قابل پرداخت شرکت = سود مشمول مالیات × ۲۵٪
به عنوان مثال، شرکتی با درآمد سالانه ۱۰۰ میلیارد ریال، بهای تمام شده ۶۰ میلیارد ریال و هزینههای عملیاتی تایید شده ۲۰ میلیارد ریال را در نظر بگیرید. اگر شرکت ۵ میلیارد ریال زیان سنواتی تایید شده داشته باشد، سود مشمول مالیات آن ۱۵ میلیارد ریال خواهد بود. مالیات پرداختی شرکت معادل ۳.۷۵ میلیارد ریال (۲۵ درصد ۱۵ میلیارد ریال) محاسبه میشود.
فرمول محاسبه مالیات بر درآمد اشخاص حقیقی و مشاغل (ماده ۱۳۱)
محاسبه مالیات اصناف، بازرگانان انفرادی و صاحبان حرف بر اساس سیستم پلکانی انجام میشود. در این روش، هر بخش از درآمد مودی در یک طبقه خاص قرار میگیرد و با نرخ متناظر آن طبقه محاسبه میشود. مراحل محاسبه به شرح زیر است:
ابتدا سود خالص سالانه مودی (درآمد منهای هزینههای مجاز تجاری) مشخص میگردد. سپس معافیت معیشتی پایه موضوع ماده ۱۰۱ از سود خالص کسر میشود. مبلغ باقیمانده بر اساس طبقات ماده ۱۳۱ محاسبه خواهد شد:
- طبقه اول: تا سقف تعیینشده در بودجه سنواتی (مثلا تا ۲ میلیارد ریال) با نرخ ۱۵ درصد
- طبقه دوم: مازاد بر سقف اول تا میزان مشخصشده (مثلا از ۲ تا ۴ میلیارد ریال) با نرخ ۲۰ درصد
- طبقه سوم: مازاد بر سقف دوم به بالا با نرخ ۲۵ درصد
مشاور سایت مشیرین در تحلیل پروندههای مودیان حقیقی متذکر میشود که در مشارکتهای مدنی (شراکت چند نفر در یک مغازه یا کسب و کار)، حداکثر تا دو معافیت معیشتی ماده ۱۰۱ برای کل شرکا قابل اعمال است و سود باقیمانده به نسبت سهمالشرکه میان آنها تقسیم و طبق ماده ۱۳۱ محاسبه میشود.
فرمول محاسبه مالیات حقوق و بررسی جدول معافیتهای سنواتی
مالیات حقوق به صورت ماهانه و تجمعی محاسبه میشود. کارفرما باید حقوق ناخالص کارمند را محاسبه کرده، اقلام معاف مانند حق بیمه درمان و مزایای جانبی غیرمشمول را کسر کند. سپس عدد به دست آمده با سقف معافیت ماهانه قانون بودجه مقایسه میشود.
فرمول محاسبه مالیات ماهانه حقوق:
درآمد مشمول مالیات ماهانه = حقوق ناخالص – کسورات قانونی و مزایای رفاهی معاف
مالیات حقوق = (درآمد مشمول مالیات ماهانه – سقف معافیت ماهانه) × نرخ پله مالیاتی متناظر (۱۰٪، ۱۵٪، ۲۰٪ یا ۳۰٪)
مبالغ کسر شده از حقوق پرسنل باید حداکثر تا پایان ماه بعد در سامانه مالیات بر درآمد حقوق ثبت و فیش واریزی آن صادر گردد.
تاثیر معافیتها، مشوقها و مناطق آزاد بر فرمول محاسبه
سیاستگذاران برای حمایت از سرمایهگذاری در مناطق کمتر توسعهیافته و پارکهای علم و فناوری، معافیتهای هدفمندی را در قانون تعبیه کردهاند. طبق ماده ۱۳۲ قانون مالیاتهای مستقیم، درآمد ابرازی ناشی از فعالیتهای تولیدی و معدنی در مناطق کمتر توسعهیافته تا مدت ۱۰ سال (و در شهرکهای صنعتی تا ۱۳ سال) مشمول مالیات با نرخ صفر درصد است.
همچنین واحدهای صنعتی که استانداردهای محیط زیستی را رعایت کرده یا در بهینهسازی مصرف انرژی سرمایهگذاری میکنند، میتوانند از اعتبارات مالیاتی استفاده کنند. بهرهگیری از ضوابط معافیت ارزش افزوده در تهیه مواد اولیه نیز توان نقدینگی شرکت را بهبود میبخشد و بر بهای تمام شده و در نتیجه سود نهایی اثر میگذارد.
| پایه مالیاتی | نرخ قانونی | مهلت قانونی تسلیم اظهارنامه | الزامات انضباطی و نگهداری دفاتر |
|---|---|---|---|
| اشخاص حقوقی (شرکتها) | ۲۵ درصد ثابت | حداکثر ۴ ماه پس از پایان سال مالی | پلمپ دفاتر قانونی، ثبت در سامانه مودیان و تحریر ترازنامه |
| مشاغل و اصناف (انفرادی) | ۱۵ تا ۲۵ درصد پلکانی | پایان خرداد ماه سال بعد | صدور صورتحساب الکترونیکی یا ثبت فرم تبصره ۱۰۰ |
| حقوق و دستمزد پرسنل | ۱۰ تا ۳۰ درصد پلکانی | پایان ماه بعد از پرداخت حقوق | ارسال ماهانه فایل ریز حقوق و دستمزد پرسنل |
| درآمد اجاره مستغلات | نرخ ماده ۱۳۱ (پس از کسر ۲۵٪) | پایان تیر ماه سال بعد | ثبت قراردادهای اجاره رسمی یا کدرهگیری سامانه املاک |
باور غلط درباره برابری گردش حساب بانکی با سود مشمول مالیات
یک اشتباه رایج در میان اصناف و بازاریان این است که تصور میکنند سازمان امور مالیاتی کل مبالغ واریزی به پوز یا حساب بانکی را درآمد خالص فرض کرده و از کل آن مالیات دریافت میکند. قانون مالیاتها صرفا سود خالص را مشمول مالیات میداند. در صورتی که مودی اسناد مثبته خرید کالا، هزینههای جاری، اسناد انتقالی میان حسابهای شخصی و قرضالحسنهها را به طور دقیق تفکیک و نگهداری کند، ممیزان صرفا ضریب سود واقعی صنف یا سود دفتری تایید شده را مبنای صدور برگ تشخیص قرار خواهند داد.
تکالیف و ارسال گزارشها به سازمان مالیاتی
انجام دقیق و منظم تکالیف قانونی تفاوت میان یک مودی قانونمدار با مودی پرریسک را در سامانههای اعتبارسنجی مالیاتی مشخص میسازد. سازمان مالیاتی با تکیه بر تحلیلهای ماشینی، هرگونه عدم تقارن در اظهارنامهها را شناسایی کرده و به عنوان هشدار ریسک ثبت مینماید.
تکالیف سامانه مودیان و پایانههای فروشگاهی
با اجرای قانون پایانههای فروشگاهی و سامانه مودیان، سیستم سنتی صدور فاکتور کاغذی به طور کامل دگرگون شده است. تمامی شرکتها و صاحبان مشاغل موظفند برای فروش کالا یا ارائه خدمات خود صورتحساب الکترونیکی منطبق با الگوهای مصوب صادر کنند و این صورتحسابها را از طریق کارپوشه اختصاصی به سامانه مودیان بفرستند.
عدم صدور صورتحساب الکترونیکی یا استفاده از ابزارهای پرداخت دیگران، جریمهای معادل ۱۰ درصد مجموع مبلغ فروش انجامشده بدون صورتحساب یا دو میلیون تومان (هرکدام بیشتر باشد) را برای فعال اقتصادی در پی دارد و مودی را از دریافت هرگونه معافیت ماده ۱۴۳ و نرخ صفر مالیاتی محروم میسازد.
اهمیت ارسال صورت معاملات فصلی ماده ۱۶۹ و تطبیق دادهها
ماده ۱۶۹ قانون مالیاتهای مستقیم، اشخاص حقوقی و مشاغل گروه اول را به ارسال فهرست فصلی خرید و فروش و قراردادها مکلف کرده است. مودیان باید اطلاعات طرفین معامله و مبالغ را حداکثر تا ۴۵ روز پس از پایان هر فصل در سامانه ارسال کنند. اقدام به موقع و اصولی جهت ارسال معاملات فصلی مانع از صدور جرایم سنگین ماده ۱۶۹ و عدم تطابق اطلاعات میان خریدار و فروشنده میشود.
جریمه عدم ارسال فهرست معاملات معادل یک درصد کل ارزش معاملاتی است که گزارش نشده است. همچنین عدم درج شماره اقتصادی طرفین معامله یا استفاده از شماره اقتصادی جعلی، دو درصد جریمه مازاد به همراه خواهد داشت. سامانه مودیان اطلاعات ماده ۱۶۹ را به طور خودکار با ارزش افزوده تقاطعگیری میکند.
نقش حسابرس ارشد مالیاتی در دفاعیات و پیشگیری از جرایم
پیچیدگی فرایندهای حسابرسی و لزوم اشراف بر صدها بخشنامه و رای شورای عالی مالیاتی، ضرورت استفاده از افراد خبره را دوچندان کرده است. بهرهمندی از تجارب یک حسابرس ارشد مالیاتی در مرحله تنظیم صورتهای مالی و دفاعیات، مانع از رد دفاتر قانونی یا تشخیصهای علیالراس ناعادلانه میشود.
حسابرسان ارشد با تسلط بر استانداردهای حسابداری، تفاوتهای سود حسابداری و سود مشمول مالیات را مستندسازی میکنند و لوایح دفاعی خود را با ارجاع دقیق به مواد قانونی تدوین مینمایند. این کارشناسان شرکت را در هیئتهای حل اختلاف نمایندگی کرده و خطاهای احتمالی ممیزان را با استدلالهای تخصصی اصلاح میکنند.
ماده ۱۳۱ قانون مالیاتهای مستقیم: «نرخ مالیات بر درآمد اشخاص حقیقی به استثنای مواردی که طبق مقررات این قانون دارای نرخ جداگانهای میباشد به شرح زیر است: ۱- تا میزان دو میلیارد ریال درآمد مشمول مالیات سالانه به نرخ پانزده درصد (۱۵٪). ۲- نسبت به مازاد دو میلیارد ریال تا چهار میلیارد ریال درآمد مشمول مالیات سالانه به نرخ بیست درصد (۲۰٪). ۳- نسبت به مازاد چهار میلیارد ریال درآمد مشمول مالیات سالانه به نرخ بیست و پنج درصد (۲۵٪).»
تاثیر مدیریت مالی، قراردادها و بازاریابی بر سود مشمول مالیات
شیوههای تنظیم قراردادهای تجاری نقشی تعیینکننده در شناسایی هزینهها ایفا میکنند. شفافیت کامل در بندهای حقوقی هنگام تنظیم قرارداد سرمایه گذاری مانع از آن میشود که ممیزان مالیاتی جریان نقدینگی شراکت را به اشتباه به عنوان درآمد فروش تلقی کرده و مالیات مضاعف اعمال نمایند.
از سوی دیگر، سرمایهگذاری در کمپینهای جذب مشتری باید با ساختار مالیاتی هماهنگ باشد. در جریان تدوین برنامه بازاریابی و اجرای پروژههای تبلیغاتی، دریافت فاکتورهای رسمی دارای شناسه معتبر و انعقاد قرارداد با مجریان تبلیغات سبب میشود ممیز کلیه مخارج تبلیغاتی را به عنوان هزینه قابل قبول ماده ۱۴۸ بپذیرد و سود خالص اظهارنامه به درستی تعدیل شود.
مستندسازی استهلاک و هزینههای تحقیق و توسعه
تیم مشاوران مشیرین در پروندههای نظارتی شرکتهای صنعتی به کرات ملاحظه کرده است که عدم ثبت اصولی استهلاک ماشینآلات و ثبت نکردن مخارج توسعه محصول طبق جدول ماده ۱۴۹، سبب افزایش کاذب سود دفتری میشود. ثبت دقیق داراییهای ثابت و استفاده از نرخهای استهلاک نزولی یا مستقیم، مبالغ بالایی را به عنوان هزینه قانونی منظور کرده و مالیات ابرازی را به صورت قانونی و اصولی کاهش میدهد.
راهنمای گام به گام پرداخت و اعتراض به برگ تشخیص مالیاتی
صدور برگ تشخیص پایان کار نیست، بلکه آغاز فرایند دادرسی اداری و مالیاتی به شمار میرود. قانون مالیاتها مراحل گوناگونی را برای اعتراض مودیان و اصلاح اشتباهات ممیزی در نظر گرفته است.
مرحله اول: توافق با رئیس امور مالیاتی (ماده ۲۳۸)
مودی پس از ابلاغ برگ تشخیص، ۳۰ روز کاری فرصت دارد تا اعتراض کتبی خود را در سامانه مالیاتی ثبت نماید. در نخستین گام، پرونده به رئیس امور مالیاتی ارجاع داده میشود. مودی میتواند با ارائه مدارک مثبته، اصلاحیه اسناد و فاکتورها، نسبت به تعدیل درآمد مشمول مالیات اقدام کند. در صورت حصول توافق، برگ قطعی بر اساس توافق صادر و پرونده بسته میشود.
مرحله دوم: طرح پرونده در هیئت حل اختلاف بدوی (ماده ۲۴۴)
اگر مودی با رئیس اداره به توافق نرسد یا ظرف مهلت ۳۰ روزه توافقی صورت نگیرد، پرونده به هیئت حل اختلاف مالیاتی بدوی ارسال میشود. این هیئت متشکل از سه عضو شامل قاضی دادگستری، نماینده امور مالیاتی و نماینده تشکل صنفی یا اتاق بازرگانی به انتخاب مودی است. در این جلسه، طرفین لوایح و مستندات خود را ارائه داده و رای نهایی با نظر اکثریت صادر میشود.
مرحله سوم: تجدیدنظرخواهی و شورای عالی مالیاتی (مواد ۲۴۷ و ۲۵۱)
در صورتی که رای هیئت بدوی مورد اعتراض مودی یا اداره مالیاتی باشد، ظرف ۲۰ روز پس از ابلاغ، امکان تجدیدنظرخواهی در هیئت حل اختلاف تجدیدنظر وجود دارد. رای صادره در این مرحله قطعی و لازمالاجرا است، اما اگر مودی مدعی نقض صریح قوانین باشد، میتواند ظرف دو ماه به شورای عالی مالیاتی (ماده ۲۵۱) یا دیوان عدالت اداری شکایت کند. همچنین برای موارد خاص و ادعای بی عدالتی شدید، هیئت موضوع ماده ۲۵۱ مکرر با دستور مستقیم وزیر امور اقتصادی و دارایی تشکیل جلسه میدهد.
راهکارهای عملی و قانونی جهت بهینهسازی بار مالیاتی
تعدیل مالیات پرداختی از مجاری قانونی، حق هر فعال اقتصادی است. روشهای اصولی برای دستیابی به این هدف عبارتند از:
- بهرهبرداری کامل از معافیتهای موضوع ماده ۱۳۸ مکرر برای افزایش سرمایه از محل آورده نقدی شرکا
- پرداخت پاداش، کارانه و عیدی پایان سال پرسنل بر مبنای صورتجلسات رسمی هیئت مدیره و ثبت در سرفصل هزینههای حقوق
- ارائه اسناد مربوط به مطالبات مشکوکالوصول و سوختشده طبق ضوابط بخشنامههای اجرایی ماده ۱۴۸
- انعقاد قراردادهای استاندارد برونسپاری خدمات و اخذ فاکتورهای رسمی در کارپوشه سامانه مودیان
راهبرد نهایی
مدیریت هوشمندانه تکالیف مالیاتی نیازمند انضباط دفتری مداوم و برنامهریزی در تمام طول سال مالی است، نه شتابزدگی در روزهای پایانی ارسال اظهارنامه. اتصال دقیق پایانههای فروشگاهی به حسابهای تجاری، انطباق ترازنامههای مالی با کارپوشه سامانه مودیان و مستندسازی دقیق بهای تمام شده، سلامت مالی کسب و کار شما را تضمین میکند. سازمان امور مالیاتی کشور با هوش مصنوعی و اتصال به دهها پایگاه داده، کوچکترین مغایرتها را ارزیابی میکند و تنها راه مصونیت از جرایم، شفافیت، ثبت منظم دفاتر و بهرهگیری از مشوقهای قانونی است.
اگر پرونده مالیاتی پیچیدهای دارید، با برگ تشخیصهای غیرواقعی روبرو شدهاید یا خواهان بهینهسازی ساختار مالی و قراردادهای شرکت خود هستید، دریافت رهنمودهای تخصصی از کارشناسان و مشاوران با تجربه در سایت مشاوره مشیرین مسیر دستیابی به امنیت مالی پایدار و استفاده حداکثری از پتانسیلهای قانونی را برای شما فراهم میسازد.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه