
قوانین و معافیتهای ارزش افزوده

آیا میدانید ندانستن اینکه دقیقاً مالیات بر ارزش افزوده چیست و ناآگاهی از تغییرات مداوم قوانین آن میتواند جریمههای سنگین و غیرقابل بخششی را به کسبوکار شما تحمیل کند؟ نظام ارزش افزوده به عنوان یک پایه مالیاتی مدرن، تمام زنجیره تولید تا مصرف را تحت تاثیر قرار میدهد و هرگونه خطا در محاسبه یا تاخیر در انجام تکالیف قانونی، سودآوری بنگاه اقتصادی را مستقیماً میبلعد. فعالان اقتصادی برای جلوگیری از انسداد حسابهای بانکی و حل بحرانهای محاسباتی همواره به دریافت خدمات تخصصی مشاوره مالیات روی میآورند تا شفافیت مالی خود را به بالاترین سطح برسانند.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| ماهیت ارزش افزوده |
| بار نهایی مالیات فقط بر دوش مصرفکننده نهایی قرار میگیرد. |
| نرخ استاندارد عمومی |
| نرخ برای برخی کالاهای خاص مانند دخانیات و بنزین متفاوت است. |
| معافیتهای ماده ۹ |
| عرضه کالای معاف، امکان استرداد اعتبار خرید مشمول را سلب میکند. |
| سامانه مودیان و اظهارنامه |
| صورتحسابهای تاییدنشده خریدار فاقد اعتبار مالیاتی تلقی میشوند. |
مالیات بر ارزش افزوده چیست و تاریخچه تحول آن
مالیات بر ارزش افزوده نوعی مالیات چند مرحلهای بر مصرف است که در تمام مراحل زنجیره واردات، تولید، توزیع و فروش کالاها و خدمات اخذ میشود. این مالیات به شکلی طراحی گردیده که هر فعال اقتصادی صرفاً بر اساس ارزشی که به محصول یا خدمت اضافه کرده است، مالیات بپردازد. بر خلاف تصورات سنتی، این نظام مالیاتی هزینهای را به تولیدکنندگان تحمیل نمیکند، بلکه بنگاهها صرفاً به عنوان عامل وصول و خزانهدار عمل مینمایند تا بار مالی به شکلی عادلانه و شفاف به مصرفکننده نهایی منتقل شود.
بسیاری از صاحبان کسبوکار هنگام تحلیل ترازنامههای مالیاتی، این پایه را با سایر مالیاتهای مستقیم اشتباه میگیرند، اما باید بدانید که نظم در مستندسازی اسناد، مانع از هدررفت منابع نقدی شرکت میشود. تیم مشاوران مشیرین همواره تاکید میکند که ثبت بموقع فاکتورها و تفکیک دقیق عوارض در سیستمهای حسابداری، اساس ثبات مالی و مدیریت جریان نقدینگی در شرکتهای تجاری و تولیدی است.
تعریف پایهای ارزش افزوده در اقتصاد
ارزش افزوده در اصطلاح علم اقتصاد به معنای مازاد ارزش خروجی یک بنگاه اقتصادی نسبت به ارزش ورودیهای خریداریشده از سایر بنگاهها در یک بازه زمانی مشخص است. این ارزش جدید از طریق ترکیب عوامل تولید شامل سرمایه، نیروی کار، فناوری و نوآوری مدیریتی شکل میگیرد. به بیان ساده، اگر یک شرکت قطعهسازی مواد اولیه خام را به ارزش ۵۰ میلیون تومان خریداری کرده و پس از برشکاری و مونتاژ آن را به قیمت ۸۰ میلیون تومان به فروش برساند، ارزش افزوده خلقشده در این فرآیند دقیقاً ۳۰ میلیون تومان خواهد بود که مبنای تعلق مالیات قرار میگیرد.
تفاوت ساختاری مالیات مستقیم و مالیات غیر مستقیم
در نظامهای مالیاتی بینالمللی، مالیاتها به دو شاخه کلی مستقیم و غیرمستقیم تقسیمبندی میشوند. مالیات غیر مستقیم مالیاتی است که بر روی بهای کالاها و خدمات اضافه میشود و پرداختکننده اصلی آن مصرفکننده نهایی است، بدون اینکه هویت یا سطح کلی درآمد او توسط سازمان مالیاتی بررسی شود. در نقطه مقابل، مالیاتهای مستقیم مستقیماً از اشخاص حقیقی و حقوقی بر مبنای درآمد، دارایی و سود خالص وصول میگردند و امکان انتقال بار مالی آنها به طرفهای تجاری وجود ندارد.
مقایسه نظام ارزش افزوده با مالیات بر مصرف سنتی
در نظامهای مالیاتی قدیمی، مالیات بر مصرف فقط در حلقه نهایی خردهفروشی دریافت میشد که این سازوکار زمینه ایجاد تخلف و فرار مالیاتی گسترده را در سطح مغازهها فراهم میکرد. نظام مدرن ارزش افزوده این نقیصه را با اتکا به مکانیزم خودکنترلی و تسویه مرحلهای برطرف کرده است. از آنجا که خریداران در هر مرحله برای کسر مالیاتهای پرداختی خود نیازمند دریافت صورتحساب رسمی از فروشنده قبلی هستند، یک انگیزه اقتصادی خودکار برای ثبت تمام معاملات در کل زنجیره تجاری به وجود میآید.
بررسی زنجیره کامل ایجاد ارزش و انتقال بار مالیاتی
برای درک دقیق نحوه کارکرد این پایه مالیاتی، ضروری است تا جریان حرکت کالا از مرحله ماده اولیه تا رسیدن به دست خریدار نهایی را کالبدشکافی کنیم. در ادامه این بخش، نحوه محاسبه و انتقال بار مالیاتی را با مثالهای عددی گامبهگام بررسی مینماییم.
مرحله استخراج و تامین مواد اولیه خام
یک واحد معدنی را در نظر بگیرید که سنگ آهن استخراجشده را به قیمت ۱۰۰ میلیون تومان به یک کارخانه فولادسازی میفروشد. با فرض نرخ مالیات ۱۰ درصد، معدن مبلغ ۱۰ میلیون تومان مالیات از کارخانه دریافت میکند. از آنجا که معدن خرید مشمول قبلی نداشته است، کل این ۱۰ میلیون تومان را مستقیماً به حساب سازمان امور مالیاتی واریز مینماید و رسید الکترونیکی وصول مالیات دریافت میکند.
مرحله کارخانه و فرآوری صنعتی قطعات
کارخانه فولادسازی سنگ آهن را به ورقهای فولادی تبدیل کرده و آن را به قیمت ۱۸۰ میلیون تومان به یک شرکت تولید لوازم خانگی میفروشد. کارخانه هنگام صدور صورتحساب، مبلغ ۱۸ میلیون تومان به عنوان مالیات و عوارض از خریدار مطالبه میکند. از آنجا که کارخانه قبلاً ۱۰ میلیون تومان مالیات در مرحله خرید سنگ آهن پرداخت کرده بود، آن را از ۱۸ میلیون تومان کسر کرده و صرفاً مبلغ ۸ میلیون تومان به اداره مالیاتی میپردازد.
مرحله بنکداری و توزیع در سطح عمده
شرکت لوازم خانگی پس از تولید محصول، اجناس را به مبلغ ۲۴۰ میلیون تومان به بنکدار و عمدهفروش اصلی واگذار میکند. این شرکت مبلغ ۲۴ میلیون تومان مالیات از بنکدار وصول مینماید. شرکت تولیدی پس از کسر ۱۸ میلیون تومان اعتبار مالیاتی خرید ورق، مبلغ ۶ میلیون تومان مابهالتفاوت را به حساب دولت واریز میکند تا تعهدات فصلی خود را تسویه نماید.
مرحله خردهفروشی و مصرفکننده نهایی
بنکدار کالاها را به بهای ۲۸۰ میلیون تومان به فروشگاههای زنجیرهای میفروشد و ۲۸ میلیون تومان مالیات میگیرد؛ بنکدار پس از کسر ۲۴ میلیون اعتبار، ۴ میلیون تومان به حساب سازمان واریز میکند. در پایان، فروشگاه محصولات را به قیمت ۳۰۰ میلیون تومان به خریداران خانگی میفروشد و ۳۰ میلیون تومان مالیات اخذ مینماید. فروشگاه با کسر ۲۸ میلیون اعتبار خرید، ۲ میلیون تومان میپردازد. مجموع کل مبالغ واریز شده در تمام مراحل (۱۰ + ۸ + ۶ + ۴ + ۲) دقیقاً برابر با ۳۰ میلیون تومان پرداختی خریدار نهایی خواهد بود.
قانون مالیات بر ارزش افزوده دائمی و مهمترین تکالیف حقوقی
قانون دائمی مالیات بر ارزش افزوده پس از سالها اجرای آزمایشی، در سال ۱۴۰۰ با هدف رفع نواقص اجرایی، کاهش رسیدگیهای سلیقهای و پیادهسازی عدالت مالیاتی تصویب شد. این قانون روابط میان مودیان و دستگاه مالیاتی را بر پایه دادههای شفاف دیجیتال بازتعریف کرده و فرآیندهای سنتی کاغذی را به طور کامل کنار گذاشته است. عدم آگاهی از مواد این قانون جدید میتواند خسارتهای جبرانناپذیری برای مدیران شرکتها به دنبال داشته باشد.
یکی از بزرگترین نوآوریهای حقوقی این قانون، اعتباربخشی قطعی به دادههای سامانه مودیان و منع ممیزان از تعیین مالیات علیالراس بدون اسناد متقن است. مشاور سایت مشیرین در این زمینه یادآور میشود که هماهنگی سیستمهای مالی شرکت با الزامات این قانون دائمی، بهترین سپر دفاعی در برابر ادعاهای مالیاتی غیرواقعی و پیشگیری از صدور برگههای تشخیص برآوردی است.
«ماده ۱ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰: مالیات بر ارزش افزوده، مالیات غیرمستقیمی است که بر تفاوت بین ارزش کالاها و خدمات عرضه شده با ارزش کالاها و خدمات خریداری شده یا تحصیل شده در یک دوره معین وضع میشود و مودیان مکلفند در پایان هر دوره، مالیات متعلقه را پس از کسر مالیاتهای پرداختی، به حساب سازمان واریز نمایند.»
ارکان بنیادی قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰
قانون مالیات بر ارزش افزوده دائمی بر پایههای محکمی استوار شده است که مهمترین آنها شامل شفافسازی زنجیره معاملات، تعریف جامع اشخاص مشمول، تفکیک دقیق معافیتها و تعیین ضمانتهای اجرایی بدون اغماض است. در این قانون، کلیه اشخاص حقوقی و فعالان اقتصادی به عنوان مودی شناخته میشوند مگر اینکه فعالیت آنها به طور کامل در فهرست معافیتهای مصرح قانونی قرار داشته باشد. همچنین مفهوم مودی و وظایف او بر اساس تعامل مستقیم با سامانههای ابری و پایانههای فروشگاهی بازطراحی شده است.
نرخهای عمومی و تغییرات بر مبنای قوانین بودجه سنواتی
در متن اصلی قانون مصوب سال ۱۴۰۰، نرخ پایه ارزش افزوده معادل ۹ درصد در نظر گرفته شده بود که از این میزان، ۴ درصد به عنوان مالیات سهم دولت و ۵ درصد به عنوان عوارض متعلق به شهرداریها و دهیاریها تعیین شد. با این حال، مجلس شورای اسلامی در قوانین بودجه سنواتی اخیر، این نرخ را برای تامین هزینههای بهداشت و زیرساخت به ۱۰ درصد ارتقا داد. حسابداران باید همواره نرخهای مصوب را در سیستمهای صدور فاکتور بهروز کنند تا مغایرتی میان فاکتورهای صادره و محاسبات رسمی پدید نیاید.
پیوند بنیادین قانون ارزش افزوده با سامانه جامع مودیان
بر اساس مفاد قانون دائمی، اجرای نظام ارزش افزوده دیگر بر مبنای خوداظهاریهای سنتی و فرمهای کاغذی نیست، بلکه با سامانه جامع مودیان پیوند خورده است. در این ساختار، اظهارنامهها بر مبنای صورتحسابهای الکترونیکی ثبتشده در کارپوشه اختصاصی به صورت هوشمند تولید میشوند. چنانچه مودی فاکتوری را خارج از این بستر صادر کند، نه تنها فروش او کتمانشده تلقی میگردد، بلکه خریدار نیز از دریافت اعتبار مالیاتی محروم خواهد شد که این امر اعتبار تجاری شرکت را خدشهدار میسازد.
ضمانتهای اجرایی و جرایم مالیاتی تخلف از تکالیف
قانونگذار به منظور تضمین اجرای عدالت و جلوگیری از فرار مالیاتی، جرایم سختگیرانهای را برای عدم پایبندی به تکالیف پیشبینی کرده است. این جرایم معمولاً از نوع غیرقابل بخشودگی هستند و سازمان مالیاتی اختیاری در حذف آنها ندارد. در ادامه بخشهای اصلی این تخلفات را به تفکیک بررسی میکنیم.
جریمه عدم عضویت و عدم صدور صورتحساب
عدم عضویت در سامانه مودیان یا عدم صدور صورتحساب الکترونیکی مشمول جریمهای معادل ۱۰ درصد مجموع مبلغ فروش انجامشده بدون صورتحساب یا بیست میلیون ریال (هرکدام که بیشتر باشد) خواهد بود. علاوه بر این، مودی متخلف از کلیه مشوقها، نرخهای صفر و معافیتهای مقرر در قانون مالیاتهای مستقیم و ارزش افزوده در همان سال مالی محروم خواهد شد.
جریمه کتمان معامله و کماظهاری فروش
در صورتی که مودی اقدام به کتمان فعالیت اقتصادی، ثبت قیمتهای غیرواقعی در فاکتور یا دستکاری در اطلاعات تراکنشها نماید، علاوه بر پرداخت اصل مالیات متعلقه، مشمول جریمهای معادل دو برابر مالیات پرداختنشده خواهد شد. این تخلف در صورت تکرار، میتواند منجر به ارجاع پرونده به مراجع قضایی تحت عنوان جرم مالیاتی و مسدودسازی کامل درگاههای پرداخت بانکی شود.
جریمه تاخیر در پرداخت مالیاتهای تکلیفی
چنانچه مودی بدهی مالیات ابرازی یا قطعیشده خود را در مهلتهای قانونی پرداخت ننماید، به ازای هر ماه تاخیر مشمول جریمهای معادل ۲ درصد نسبت به اصل بدهی پرداختنشده خواهد بود. این جریمه به صورت ماهانه و روزشمار محاسبه میشود و گذشت زمان میتواند مبلغ جریمه را حتی از اصل بدهی مالیاتی فراتر ببرد.
لیست جامع معافیت ارزش افزوده در بخشهای مختلف اقتصادی
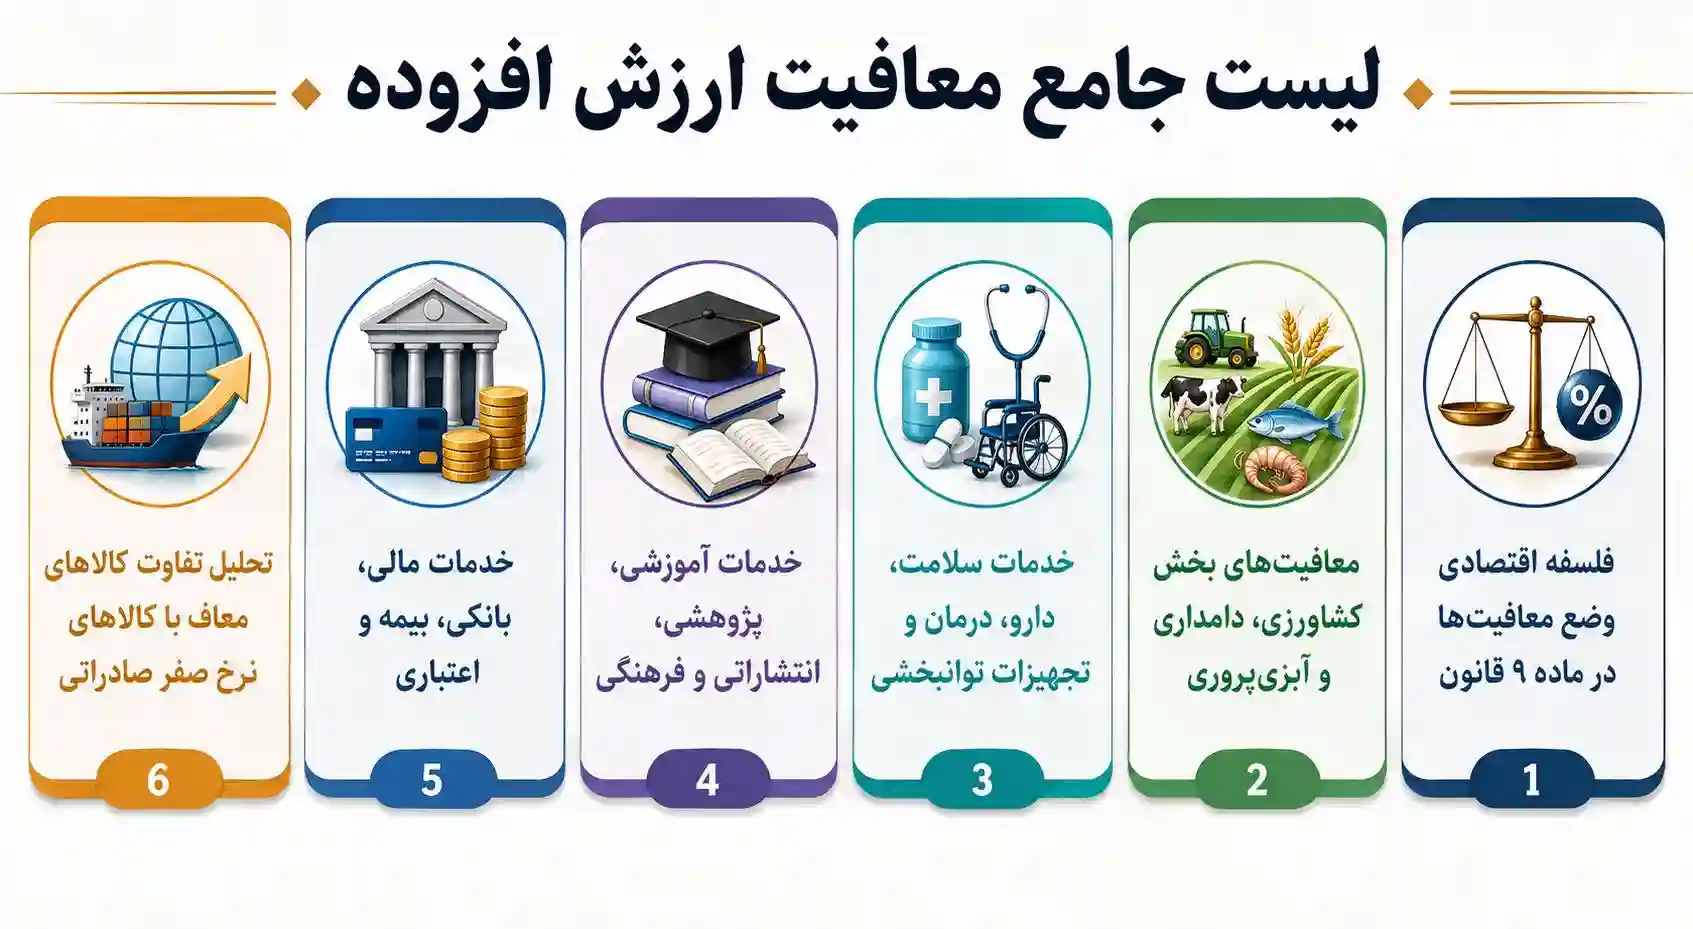
شناخت دقیق موارد معافیت ارزش افزوده برای هر فعال اقتصادی حیاتی است، چرا که اعمال اشتباه معافیت بر کالای مشمول یا دریافت مالیات بر کالای معاف، جرائم سنگین مالیاتی را در پی دارد. ماده ۹ قانون ارزش افزوده، فهرست کاملی از کالاها و خدماتی را که از پرداخت این مالیات معاف هستند مشخص کرده است. این معافیتها با رویکرد حمایت از معیشت عمومی، تقویت بخش سلامت و کاهش هزینههای آموزش و پژوهش در جامعه تدوین شدهاند.
مدیران مالی باید توجه داشته باشند که معافیت محصول به معنای معافیت بنگاه از انجام تکالیف ثبتی نیست؛ بلکه شرکتهای عرضهکننده اقلام معاف نیز موظفند کلیه صورتحسابهای خود را با شناسههای معاف در سامانه مودیان ثبت کنند تا شفافیت زنجیره توزیع به هم نخورد.
فلسفه اقتصادی وضع معافیتها در ماده ۹ قانون
هدف اصلی از تصویب معافیتهای گسترده در ماده ۹ قانون، جلوگیری از تحمیل فشار تورمی بر اقشار کمدرآمد و حمایت از سبد غذایی، درمانی و فرهنگی خانوارها است. از سوی دیگر، قانونگذار با معاف کردن داراییهای مالی و اعتبارات بانکی، تلاش کرده است تا از افزایش بهای تمامشده تامین مالی بنگاههای تولیدی جلوگیری کند و انگیزه سرمایهگذاری مولد را در اقتصاد ملی تقویت نماید.
معافیتهای بخش کشاورزی، دامداری و آبزیپروری
بخش کشاورزی به عنوان ستون امنیت غذایی کشور از بیشترین گستره معافیتهای مالیاتی برخوردار است. این معافیتها کلیه فرآیندهای تولید اولیه و نگهداری بدون تغییر ماهیت شیمیایی را در بر میگیرد که جزئیات آن در زیربخشهای زیر تشریح شده است.
دانههای روغنی، حبوبات و غلات فرآورینشده
عرضه انواع دانههای روغنی از قبیل سویا، کلزا، آفتابگردان، کنجد و گلرنگ و همچنین غلات اصلی شامل گندم، جو، برنج، ذرت و انواع حبوبات نظیر لوبیا، نخود، عدس و ماش به صورت خام و فرآورینشده به طور کامل از پرداخت مالیات بر ارزش افزوده معاف هستند. بستهبندی، پاکسازی و بوجاری کردن این اقلام سبب خروج آنها از شمول معافیت نخواهد شد.
گوشت گرم، دام زنده، شیر و لبنیات پایه
عرضه دام و طیور زنده، آبزیان خوراکی، تخممرغ نطفهدار و خوراکی، انواع گوشت تازه یا منجمد قرمز و سفید، شیر خشک دامی و همچنین فرآوردههای لبنی سنتی و پایه شامل شیر تازه، ماست کمچرب و پرچرب، پنیر سفید و دوغ مشمول معافیت هستند. البته فرآوردههای خاص و فانتزی نظیر پنیرهای پروسس و خامههای طعمدار مشمول نرخ استاندارد میباشند.
نهادههای دامی، کودها و سموم کشاورزی
به منظور کاهش هزینههای تمامشده دامداران و کشاورزان، انواع نهادههای تغذیهای دام و طیور شامل کنجاله سویا، ذرت دامی، جو دامی، سبوس، مکملها و ریزمغذیها به همراه انواع کودهای آلی و شیمیایی و سموم دفع آفات نباتی دارای مجوز رسمی از وزارت جهاد کشاورزی، مشمول معافیت قطعی ارزش افزوده قرار دارند.
خدمات سلامت، دارو، درمان و تجهیزات توانبخشی
تمامی خدمات درمانی تشخیصی و پیشگیری انسانی، خدمات بیمارستانی، پاراکلینیکی، مراکز اورژانس، ویزیت پزشکان عمومی و متخصص، خدمات مامایی و دندانپزشکی از مالیات معاف هستند. همچنین فروش کلیه داروهای انسانی دارای مجوز، واکسنها، ملزومات مصرفی جراحی و پزشکی و تجهیزات کمکتوانبخشی ویژه معلولان مشمول نرخ صفر و معافیت کامل مالیاتی هستند.
خدمات آموزشی، پژوهشی، انتشاراتی و فرهنگی
خدمات ارائهشده توسط مهدکودکها، مدارس، حوزههای علمیه، دانشگاهها و موسسات آموزش عالی دارای مجوز رسمی به همراه خدمات مراکز فنی و حرفهای معاف از مالیات هستند. در حوزه فرهنگ، عرضه کاغذ چاپ و تحریر، روزنامه، کتاب، مطبوعات، نشریات ادواری و خدمات چاپ و انتشار آنها به منظور گسترش سطح آگاهی عمومی از پرداخت ارزش افزوده معاف گردیده است.
خدمات مالی، بانکی، بیمه و اعتباری
سود و کارمزد عملیات بانکی، تسهیلات اعطایی بانکها، موسسات اعتباری غیربانکی مجاز، صندوقهای قرضالحسنه، تعاونیهای اعتبار و بورسهای اوراق بهادار و کالا به همراه کارمزد صندوقهای سرمایهگذاری مشمول معافیت هستند. همچنین حق بیمههای مربوط به پوششهای درمان انفرادی و گروهی، بیمه زندگی و مستمری و بیمههای کشاورزی از پرداخت مالیات معاف اعلام شدهاند.
تحلیل تفاوت کالاهای معاف با کالاهای نرخ صفر صادراتی
یکی از ظریفترین مباحث مالیاتی، تمایز میان کالای معاف و کالای نرخ صفر است. در کالاهای معاف، مالیات در فروش اخذ نمیشود اما مالیات پرداختی در زمان خرید نیز قابل استرداد نیست و جزو بهای تمامشده منظور میشود. در نقطه مقابل، در رژیم نرخ صفر که ویژه صادرات کالا و خدمات است، نرخ فروش صفر بوده و صادرکننده مجاز است تمام مالیاتهای پرداختشده در زنجیره تولید را به صورت ریالی از سازمان مالیاتی استرداد نماید.
باور رایج و اشتباه در صنف طلا و جواهر
یک اشتباه بسیار متداول در میان برخی از طلافروشان و خریداران این است که تصور میکنند مالیات بر ارزش افزوده باید بر کل ارزش وزنی طلا محاسبه شود. بر اساس ماده ۲۶ قانون ارزش افزوده، اصل طلای خام، پلاتین و طلای موجود در مسکوکات از مالیات معاف است و نرخ ۱۰ درصد صرفاً به «اجرت ساخت، سود بازرگانی و حقالعمل فروشنده» تعلق میگیرد. درج مالیات بر کل قیمت طلا تخلف قانونی آشکار است و باعث جریمههای مالیاتی سنگین برای فروشگاه خواهد شد.
مهلت ارسال اظهارنامه ارزش افزوده و تقویم اجرایی فصول
مدیریت زمان در تسلیم تکالیف مالیاتی اهمیت بنیادین دارد، چرا که سیستمهای مالیاتی به صورت تمامالکترونیک عمل کرده و با پایان ساعت اداری آخرین روز مهلت، دسترسی ارسال را مسدود مینمایند. مهلت ارسال اظهارنامه ارزش افزوده به طور فصلی تنظیم شده است و مودیان مکلفند پس از پایان هر دوره سه ماهه، نسبت به ثبت وضعیت خرید و فروش و واریز بدهی متعلقه اقدام نمایند.
با پیادهسازی سامانه مودیان، بخش عمدهای از اطلاعات فروش به صورت خودکار محاسبه میشود، اما مسئولیت صحتسنجی نهایی و تایید پیشنویس اظهارنامه همچنان بر عهده شخص مودی است. به تعویق انداختن این تکلیف به ساعات پایانی، همواره خطر بروز خطاهای ارتباطی سرورها و تحمیل جرایم سنگین را به همراه دارد.
ساختار دورههای مالیاتی فصلی در تقویم مودیان
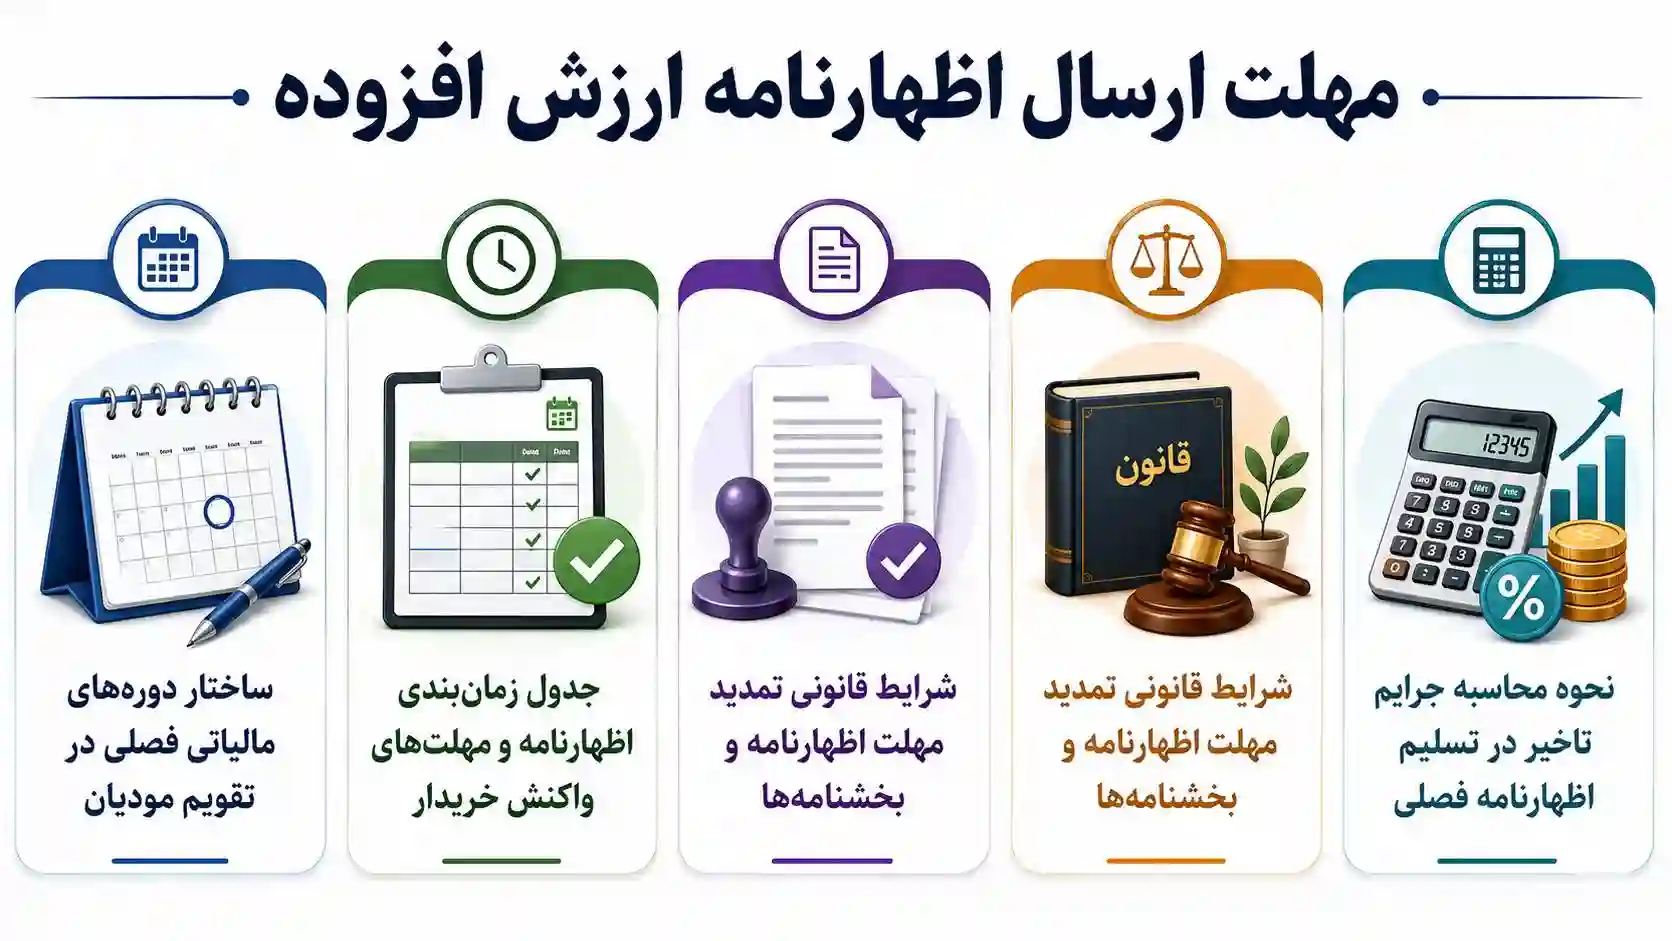
سال مالیاتی ارزش افزوده به چهار دوره سهماهه شامل بهار (فروردین تا خرداد)، تابستان (تیر تا شهریور)، پاییز (مهر تا آذر) و زمستان (دی تا اسفند) تقسیم میشود. مهلت قانونی تسلیم اظهارنامه برای دورههای بهار، تابستان و پاییز تا پایان ماه نخست فصل بعد (به ترتیب پایان تیر، پایان مهر و پایان دی) است. برای دوره زمستان، مهلت ارسال اظهارنامه طبق قانون تا پایان فروردینماه سال بعد تعیین گردیده است.
جدول زمانبندی اظهارنامه و مهلتهای واکنش خریدار
علاوه بر مهلت تسلیم نهایی، خریداران باید ظرف مدت حداکثر ۳۰ روز از تاریخ ثبت صورتحساب در کارپوشه، فاکتورها را تایید یا رد کنند. این زمانبندی در زنجیره معاملات بسیار حیاتی است، زیرا تنها فاکتورهایی که در این بازه تایید شوند، به عنوان اعتبار مالیاتی دوره جاری محاسبه خواهند شد و صورتحسابهای معلق، اعتباری را برای مودی ایجاد نخواهند کرد.
شرایط قانونی تمدید مهلت اظهارنامه و بخشنامهها
سازمان امور مالیاتی کشور صرفاً در شرایط اضطراری نظیر بروز حوادث غیرمترقبه، قطعی سراسری زیرساختهای اینترنتی یا تقارن روزهای پایانی با تعطیلات متوالی اقدام به صدور بخشنامه تمدید مهلت مینماید. مدیران مالی مجاز نیستند برنامهریزیهای خود را بر اساس حدس و گمانهای تمدید مهلت بنا کنند، زیرا در صورت عدم تمدید، هیچ عذری برای بخشودگی جرایم پذیرفته نخواهد شد.
نحوه محاسبه جرایم تاخیر در تسلیم اظهارنامه فصلی
تاخیر در ارسال اظهارنامه ارزش افزوده، جریمهای معادل ۵۰ درصد مالیات متعلق به آن دوره را به همراه دارد. علاوه بر این، در صورتی که مودی به دلیل عدم ارسال اظهارنامه، مالیات خود را نیز پرداخت نکرده باشد، مشمول جریمه دیرکرد پرداخت ماهانه ۲ درصد نیز خواهد شد که این دو جریمه به صورت همزمان محاسبه و از حساب مودی کسر میگردد.
| گروه کالایی / خدماتی | نرخ مالیات بر ارزش افزوده | وضعیت اعتبار خرید | تکلیف در سامانه مودیان |
|---|---|---|---|
| کالاهای تجاری و صنعتی عمومی | ۱۰ درصد (نرخ عمومی) | کاملاً قابل کسر و استرداد | صدور صورتحساب الکترونیکی نوع ۱ یا ۲ |
| کالاهای اساسی و کشاورزی خام | معاف از مالیات (۰ درصد) | غیرقابل استرداد (افزایش بهای تمامشده) | ثبت با شناسه کالای معاف در کارپوشه |
| صادرات رسمی کالا و خدمات | نرخ صفر درصد | کاملاً قابل استرداد نقدی از سازمان | ثبت کوتاژ گمرکی و صورتحساب صادراتی |
| مصنوعات طلا، جواهر و پلاتین | ۱۰ درصد صرفاً بر اجرت و سود | پذیرش اعتبار صرفاً در بخش اجرت | تفکیک اجرت، حقالعمل و اصل طلا |
| انواع سیگار و محصولات دخانی | نرخهای تصاعدی خاص | پذیرش اعتبار طبق ضوابط ویژه | ثبت شناسه رهگیری و صورتحساب رسمی |
| بنزین، نفت سفید و سوخت هواپیما | نرخهای خاص عوارض آلایندگی | عدم امکان تهاتر در مصارف غیرتولیدی | گزارش در قالب فروش فرآوردههای نفتی |
آموزش گامبهگام ثبت اظهارنامه در سامانه مودیان
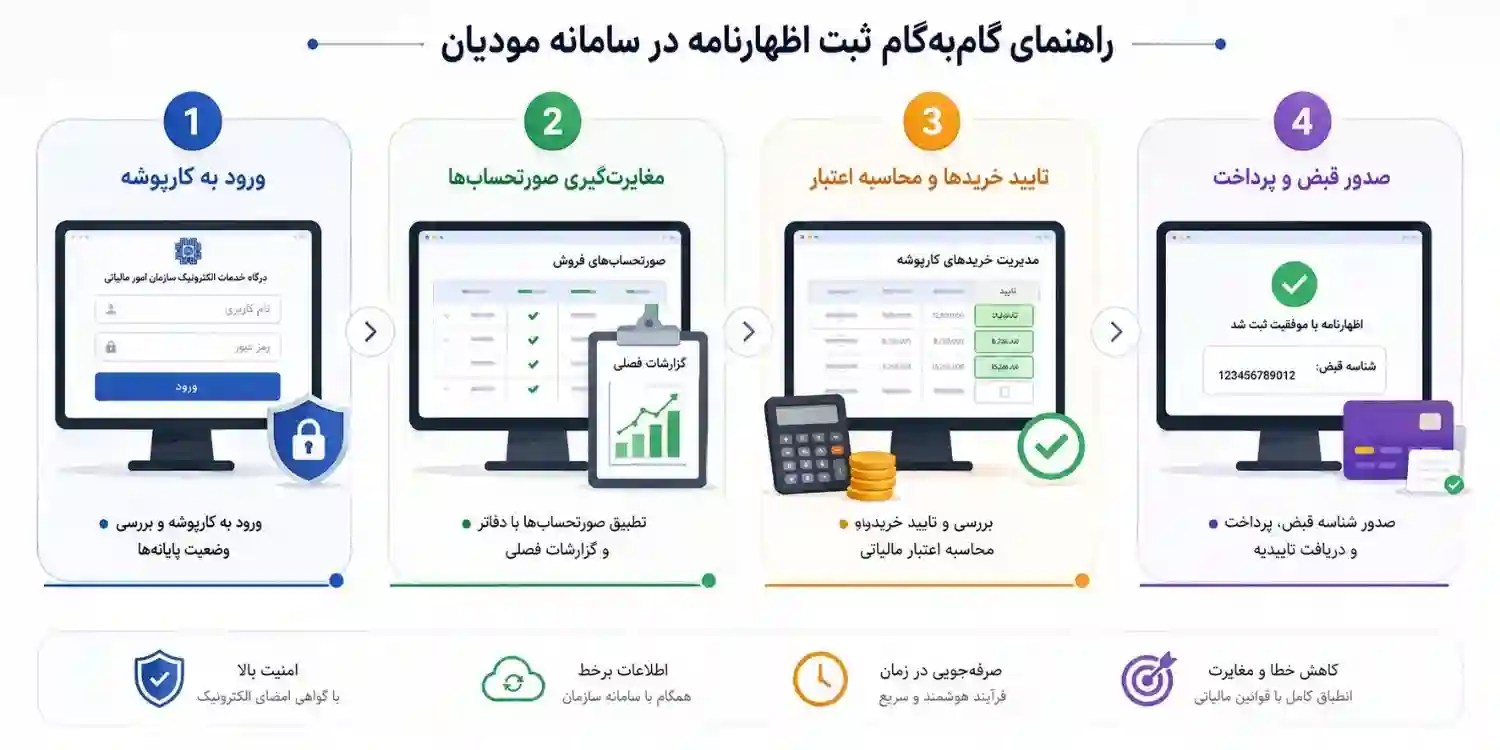
با راهاندازی سامانههای ابری مالیاتی، تسلیم اظهارنامه نیازمند تسلط بر مراحل فنی و حسابداری کارپوشه است. در این بخش، فرآیند گامبهگام بررسی، تطبیق و ارسال نهایی اظهارنامه را آموزش میدهیم تا حسابداران و صاحبان کسبوکار بتوانند این فرآیند را بدون نقص و مغایرت سیستمی به پایان برسانند.
پیشنیازهای فنی اتصال به کارپوشه اختصاصی سازمان
پیش از هر اقدامی، مودی باید دارای پرونده الکترونیک فعال، گواهی امضای الکترونیک (CSR)، کلید عمومی و شناسه یکتای حافظه مالیاتی باشد. نرمافزار حسابداری شرکت باید توانایی رمزگذاری و ارسال صورتحسابهای الکترونیکی به سامانه را داشته باشد تا تمام دادههای فروش به طور برخط در کارپوشه اختصاصی مودی منعکس شوند.
گام اول؛ ورود به کارپوشه و بررسی کارکرد پایانهها
کاربر با مراجعه به آدرس درگاه خدمات الکترونیک سازمان (my.tax.gov.ir) و وارد کردن اطلاعات امنیتی، وارد کارپوشه میشود. در بخش مدیریت پروندهها، باید شعبه مورد نظر انتخاب شده و وضعیت اتصال دستگاههای کارتخوان، درگاههای پرداخت و پایانههای فروشگاهی متصل به پرونده بازبینی گردد تا هیچ تراکنش ثبتنشدهای باقی نمانده باشد.
گام دوم؛ مغایرتگیری صورتحسابها با گزارشات فصلی
در این مرحله، مدیر مالی باید ریز صورتحسابهای فروش صادره در کارپوشه را با اسناد ثبتشده در دفاتر قانونی و نرمافزار مالی تطبیق دهد. چنانچه فروشهایی خارج از سامانه انجام گرفته یا خریدهایی پیش از موعد شمول رخ داده باشد، باید اطلاعات آنها در سامانه صورت معاملات فصلی و گزارشات ماده ۱۶۹ مکرر نیز ثبت شود تا انطباق پرونده مالیاتی با اسناد بانکی تایید گردد.
گام سوم؛ تایید نهایی خریدهای تجاری و محاسبه اعتبار
مودی با مراجعه به بخش «مدیریت خریدهای کارپوشه»، لیست تمامی فاکتورهای صادرشده توسط فروشندگان را مشاهده میکند. حسابدار باید تکتک اقلام را بررسی کرده و در صورت انطباق با خریدهای واقعی، گزینه «تایید» را انتخاب نماید. مبالغ مالیات مربوط به فاکتورهای تاییدشده، مستقیماً به عنوان اعتبار مالیاتی محاسبه شده و از سرجمع بدهی مالیات فروش کسر میگردد.
گام چهارم؛ صدور شناسه قبض و پرداخت نهایی
پس از اطمینان از صحت تمام ارقام، سیستم به صورت هوشمند پیشنویس اظهارنامه را با محاسبه مابهالتفاوت بدهی و اعتبار آماده میکند. با کلیک بر روی دکمه تایید نهایی، اظهارنامه تسلیم شده و شناسه قبض اختصاصی صادر میشود. مودی میتواند بلافاصله از طریق درگاه پرداخت الکترونیک نسبت به تسویه حساب اقدام نموده و تاییدیه پرداخت قطعی را ذخیره کند.
مکانیزم استرداد و پذیرش اعتبار مالیاتی برای شرکتها
حق بهرهمندی از اعتبار مالیاتی یکی از بنیادهای اساسی قانون ارزش افزوده است که مانع از پرداخت مالیات مضاعف توسط بنگاههای اقتصادی میشود. اگر شرکتی در طول یک دوره مالیاتی، خریدهای عمده انجام داده یا به توسعه خطوط تولید پرداخته باشد، مالیات پرداختی آن بابت خریدها از مالیات دریافتی از مشتریان بیشتر خواهد شد. قانون مالیات بر ارزش افزوده صراحتاً اجازه داده است که این مازاد پرداختی یا به دوره بعد منتقل شود یا به صورت وجه نقد به حساب شرکت بازگردانده شود.
با وجود شفافیت قانون، دریافت استرداد نقدی نیازمند اثبات اصالت معاملات، تراکنشهای بانکی بدون شبهه و تایید اعتبار فروشندگان در سامانههای نظارتی است. تیم مشاوران مشیرین به مدیران مالی توصیه میکند که پیش از ثبت درخواست استرداد، مدارک حسابداری، اسناد حمل، قبوض انبار و صورتحسابهای خرید را به طور کامل ممیزی داخلی نمایند.
«مالیات و عوارضی که مؤدیان برای خرید کالاها و خدمات مورد نیاز برای انجام فعالیتهای اقتصادی خود پرداخت میکنند، به عنوان اعتبار مالیاتی آنان منظور شده و از مالیات و عوارض فروش آنها کسر میشود. در صورتی که جمع اعتبار مالیاتی مؤدی در هر دوره مالیاتی بیشتر از مالیات و عوارض فروش وی باشد، سازمان موظف است مبلغ مازاد را به دوره یا دورههای بعد منتقل نماید. در صورت درخواست مؤدی برای استرداد مازاد، سازمان موظف است حداکثر ظرف یک ماه از تاریخ ثبت درخواست، نسبت به استرداد مابهالتفاوت اقدام کند.
منبع: ماده ۸ قانون مالیات بر ارزش افزوده
الزامات سهگانه پذیرش اعتبار مالیاتی خرید توسط ممیز
برای اینکه مالیات پرداختی در زمان خرید از سوی ممیزان و سیستم مالیاتی پذیرفته شود، رعایت سه شرط ضروری است: نخست، خرید باید مستقیماً در راستای فعالیت شغلی و درآمدزایی شرکت باشد؛ دوم، صورتحساب در سامانه مودیان تایید شده و دارای شناسه معتبر باشد؛ و سوم، وجه فاکتور از طریق حساب تجاری شرکت و سیستم بانکی به حساب فروشنده واریز شده باشد.
فرآیند اداری درخواست استرداد اضافه پرداختی مودی
در صورتی که تراز مالیاتی دوره منفی باشد، مودی در زمان تسلیم اظهارنامه گزینه «استرداد» را انتخاب میکند. پس از ارسال، پرونده به دایره رسیدگی ارجاع میشود و ممیزان ظرف ۳۰ روز موظف به بررسی اسناد هستند. پس از تایید گزارش کارشناسی، اداره کل مالیاتی وجه اضافه دریافتی را به شماره شبای بانکی معرفیشده مودی واریز مینماید.
ارزش افزوده گمرکی و حقوق ورودی در ترخیص کالا
در فرآیند واردات کالا، گمرک جمهوری اسلامی ایران مکلف به وصول مالیات بر ارزش افزوده در مبادی ورودی است. مبنای محاسبه مالیات گمرکی شامل ارزش سیف کالا (بهای خرید بعلاوه کرایه حمل و بیمه بینالمللی) به اضافه حقوق گمرکی و سود بازرگانی مندرج در جدول تعرفه گمرکی و حقوق و عوارض گمرکی است. واردکننده پس از پرداخت این مبالغ، پروانه ترخیص گمرکی را به عنوان سند معتبر اعتبار مالیاتی در سامانه خود ثبت میکند.
خطرات معامله با شرکتهای صوری و فاکتورفروشان
یکی از بزرگترین ریسکهای مالیاتی برای شرکتهای تجاری، خرید کالا یا خدمت از شرکتهای فاقد اعتبار یا فاکتورفروشان صوری است. سازمان مالیاتی با استفاده از الگوریتمهای هوش مصنوعی، زنجیرههای فاکتورهای جعلی را شناسایی کرده و کلیه اعتبارات مالیاتی ناشی از این فاکتورها را ابطال میکند که این امر منجر به جریمههای سنگین کتمان درآمد و محرومیتهای تجاری خواهد شد.
تجربه میدانی رفع تعلیق پرونده مالیاتی و بازپسگیری ۶ میلیارد تومان اعتبار
در زمستان سال گذشته، یک شرکت تولیدکننده قطعات خودرویی در استان البرز با جریمه سنگین رد اعتبار مالیاتی به مبلغ ۶ میلیارد تومان مواجه شد. اداره مالیاتی به دلیل قرار گرفتن یکی از تامینکنندگان مواد اولیه در لیست شرکتهای صوری، کل اعتبار خریدهای یک سال شرکت را باطل کرده بود. با مداخله کارشناسان ارشد تیم مشاوران مشیرین، کلیه مدارک فیزیکی شامل بارنامههای تمبردار رسمی دولتی، قبوض باسکول، تاییدیه ورود کالا به انبار، رسید مصرف مواد در خط تولید و ردیابی تراکنشهای حساب به حساب تجاری استخراج شد. با ارائه لایحه دفاعی جامع به هیات حل اختلاف ماده ۲۳۸ و اثبات فیزیکی ورود کالا، اصالت معامله تایید، تعلیق پرونده برطرف و اعتبار مالیاتی به کارپوشه بازگردانده شد.
ارتباط ارزش افزوده با عملکرد کلی و سیستم فروش بنگاه
ارزش افزوده را نباید یک موضوع منفک از استراتژیهای کلان کسب وکار دانست؛ چرا که این پایه مالیاتی پیوندی عمیق با نظام فروش، اعتبارسنجی مشتریان، حسابرسی داخلی و مالیات بر عملکرد شرکت دارد. شرکتهایی که فرآیندهای ارزش افزوده خود را به درستی استانداردسازی میکنند، از ریسکهای غافلگیرکننده مالیاتی در پایان سال مالی مصون میمانند.
شفافیت در این حوزه مستقیماً منجر به جلب اعتماد سازمانها و شرکتهای بزرگ شده و امکان عقد قراردادهای کلان دولتی و خصوصی را فراهم میسازد. در ادامه، تاثیرات مستقیم این نظام مالیاتی بر بخشهای مختلف سازمان را تشریح مینماییم.
تفکیک دقیق ارزش افزوده از مالیات بر درآمد
بسیاری از مدیران کسبوکارها مالیات بر ارزش افزوده را با مالیات عملکرد یکسان فرض میکنند، در حالی که این دو مفهوم تفاوت ماهوی دارند. مالیات عملکرد بر مبنای سود خالص سالانه و طبق فرمول محاسبه مالیات بر درآمد تعیین میشود، در حالی که ارزش افزوده بر پایه جریان نقدی مبادلات فصلی محاسبه میگردد. البته ارزش افزوده پرداختشده برای خریدهای معاف که قابل استرداد نیست، به عنوان هزینه قابل قبول در محاسبه مالیات بر عملکرد پذیرفته میشود.
نظارت و راستیآزمایی توسط حسابرس مستقل
شرکتهای پیشرو برای کنترل ریسکهای مالیاتی خود، از خدمات تخصصی حسابرس مستقل بهره میگیرند. حسابرسان با بررسی تحریر دفاتر قانونی، صورتهای مالی، اسناد بانکی و تطبیق آنها با کارپوشه سامانه مودیان، هرگونه مغایرت محاسباتی یا نقص در مدارک را قبل از رسیدگی ممیزان دولتی شناسایی و اصلاح میکنند. این فرآیند ریسک تشخیصهای علیالراس را به حداقل ممکن میرساند.
تاثیر انضباط مالیاتی بر توسعه بازار و افزایش فروش
در بازار رقابتی امروز، خریداران عمده و نهادهای معتبر دولتی و خصوصی منحصراً با بنگاههایی همکاری میکنند که توانایی صدور فاکتور رسمی الکترونیک و انتقال اعتبار مالیاتی را داشته باشند. پیادهسازی صحیح ساختار ارزش افزوده به طور مستقیم به افزایش فروش شرکت کمک میکند؛ زیرا مشتریان تجاری مطمئن هستند که مالیات پرداختی آنها در سامانه مودیان منظور شده و دچار ضرر مالی نخواهند شد.
ارتقای مهارت فروشندگی در تنظیم پیشفاکتور و وصول
کارشناسان بازرگانی و فروش باید تسلط کاملی بر قوانین ارزش افزوده داشته باشند تا در زمان مذاکره و تنظیم پیشفاکتورها دچار اشتباه نشوند. توسعه مهارت فروشندگی مستلزم این است که نیروهای فروش بدانند چگونه نرخهای مالیاتی را به تفکیک بها درج کنند و شماره اقتصادی مشتری را اعتبارسنجی نمایند تا از بروز تاخیر در وصول مطالبات یا رد صورتحساب در سامانه مودیان جلوگیری شود.
تصمیمگیری نهایی
مدیریت صحیح مالیات بر ارزش افزوده نیازمند نظم و پیگیری مستمر در طول سال است، نه اقدامات شتابزده در روزهای پایانی مهلتهای قانونی. ثبت منظم صورتحسابها، بررسی کارپوشه سامانه مودیان و مغایرتگیری اطلاعات مالی، مهمترین اقدامات برای کاهش خطا و جلوگیری از جرائم مالیاتی هستند.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه