
محاسبه آنلاین حق سنوات و پایه سنوات ۱۴۰۵
 تیم مشاوران مشیرین
انتشار:
بروزرسانی:
18دقیقه
خلاصهی این مقاله با هوش مصنوعی
سبک خلاصه را انتخاب کنید و در دستیار دلخواهتان باز کنید.
حق سنوات و پایه سنوات، دو ستون اصلی و در عین حال چالشبرانگیز در ساختار حقوق و دستمزد ایران هستند که با تغییرات اقتصادی و تورم سالانه، اهمیت محاسباتی آنها دوچندان میشود. با نزدیک شدن به سال جدید، محاسبه آنلاین سنوات ۱۴۰۵ به یکی از دغدغههای اصلی کارگران برای تضمین آتیه و کارفرمایان برای تنظیم بودجه تبدیل شده است. درک دقیق تفاوتهای ظریف میان “پایه سنوات” (که ماهیت ترمیم مزد دارد) و “حق سنوات” (که ماهیت پاداش پایان خدمت دارد)، مرز باریک میان یک محاسبات قانونی صحیح و یک تخلف آشکار در روابط کار است. در این مقاله جامع و تخصصی، ضمن بررسی فرمولهای دقیق ریاضی، قوانین جدید شورای عالی کار و بخشنامههای ۱۴۰۵ را موشکافی میکنیم تا شما به عنوان کارگر یا کارفرما، با تسلط کامل بر حقوق قانونی خود، از هرگونه ابهام و زیان مالی در امان بمانید.
| شاخص کلیدی | حق سنوات (End of Service Benefits) | پایه سنوات (Base Severance Pay) |
|---|---|---|
| ماهیت پرداخت | کمکهزینه پایان کار (طبق فرمول محاسبه سنوات) | ترمیم مزد جهت جبران تورم (پایه سنوات چیست) |
| زمان تسویه | در پایان همکاری، بازنشستگی یا خاتمه قرارداد | به صورت ماهانه همراه با حقوق (طبق بخشنامه حق سنوات) |
| شرط تعلق | پس از یک ماه کارکرد (به نسبت سابقه) | پس از یک سال سابقه کار یا توافق کارگاهی |
| تاثیر در سایر مزایا | مستقل است (معاف از بیمه و مالیات) | جزء مزد ثابت؛ تاثیر در عیدی و اضافهکاری (حق سنوات چیست) |
| وضعیت قانونی | طبق قانون جدید پرداخت سنوات کارگران | طبق مصوبات شورای عالی کار در سال ۱۴۰۵ |
مشاوره آنلاین فوری بصورت تضمینی
دریافت مشاوره از حسابداران ارشد با بهترین قیمت
تحلیل عمیق مفاهیم: چرا تفکیک حق سنوات و پایه سنوات حیاتی است؟
بسیاری از دعاوی مطرح شده در هیئتهای تشخیص و حل اختلاف اداره کار، ریشه در عدم تفکیک صحیح این دو مفهوم دارد. وقتی از حق سنوات چیست صحبت میکنیم، منظورمان مبلغی است که طبق ماده ۲۴ قانون کار، کارفرما مکلف است به ازای هر سال سابقه کار، معادل یک ماه “آخرین حقوق” به کارگر بپردازد. این مبلغ نوعی پسانداز اجباری و حمایت اجتماعی است که قانونگذار برای روزهای پس از اشتغال کارگر در نظر گرفته است.
اما پایه سنوات چیست؟ این مفهوم که در ادبیات حقوقی به آن “مزایای پایه سنواتی” نیز گفته میشود، مبلغی است که شورای عالی کار هر ساله برای جبران حداقل دستمزد و تشویق نیروی کار با سابقه تعیین میکند. نکته بسیار مهم و تکنیکی اینجاست که پایه سنوات، جزو لاینفک “مزد مبنا” یا “مزد ثابت” است. یعنی اگر کارفرمایی پایه سنوات را پرداخت نکند، نه تنها حقوق ماهانه را کم داده، بلکه نرخ اضافه کاری، نرخ شبکاری و حتی مبلغ عیدی و پاداش پایان سال را نیز اشتباه محاسبه کرده است. این اشتباه زنجیرهای میتواند در زمان حسابرسی تامین اجتماعی، جرایم سنگینی را به کارفرما تحمیل کند.
در فرآیند نوشتن دفاتر قانونی و تنظیم اظهارنامههای مالیاتی، حسابداران باید دقت کنند که ردیفهای مربوط به پایه سنوات مشمول بیمه و مالیات هستند، در حالی که حق سنوات پایان خدمت (در زمان پرداخت نهایی) معافیتهای خاص خود را دارد. عدم رعایت این استانداردها در ثبت اسناد حسابداری، منجر به رد دفاتر و علیالراس شدن مالیات خواهد شد.
فرمول جامع محاسبه سنوات ۱۴۰۵ (حق سنوات پایان خدمت)
برای محاسبه سنوات ۱۴۰۵، ما نیاز به دو متغیر اصلی داریم: “مدت کارکرد دقیق” و “آخرین حقوق دریافتی”. اما شیطان در جزئیات است. منظور از آخرین حقوق چیست؟ آیا فقط حقوق پایه ملاک است یا مزایا هم محاسبه میشوند؟
۱. تعریف دقیق “آخرین حقوق” در فرمول ۱۴۰۵
طبق آرای وحدت رویه دیوان عدالت اداری (از جمله دادنامههای ۳۳۲۸ و آرای مشابه)، مبنای محاسبه حق سنوات، “مطلق حقوق و مزد” است. این یعنی تمام دریافتیهایی که در مقابل کار به کارگر پرداخت میشود. این شامل:
- حقوق پایه (مزد شغل)
- پایه سنوات (تجمیعی سالهای قبل)
- مزایای ثابت پرداختی به تبع شغل (مانند حق سرپرستی، حق جذب، حق فنی، فوقالعاده سختی کار)
نکته طلایی: مزایای رفاهی و انگیزشی که به تبع شاغل پرداخت نمیشوند (مانند حق مسکن، حق اولاد و بن خواربار) معمولاً در محاسبه سنوات لحاظ نمیشوند، مگر اینکه در عرف کارگاه یا قرارداد کار، توافقی خلاف آن صورت گرفته باشد یا کارگاه دارای طرح طبقهبندی مشاغل نباشد و تمام پرداختیها ماهیت مزدی داشته باشند.
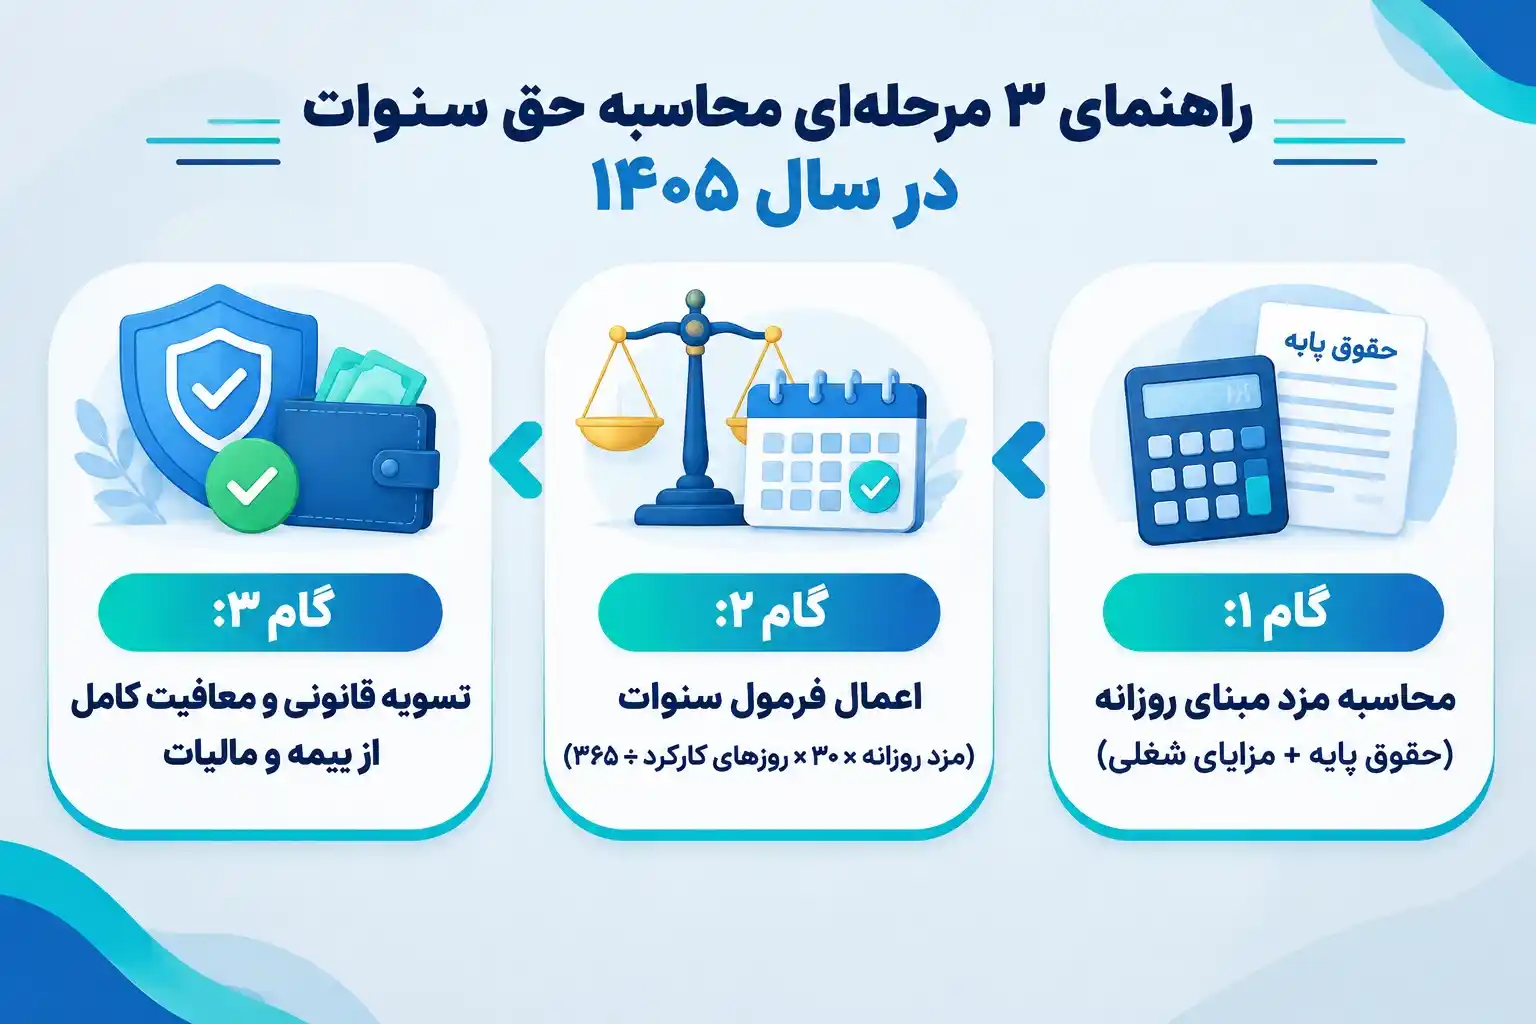
۲. فرمول ریاضی دقیق
برای دستیابی به یک محاسبه دقیق و قابل دفاع در مراجع قانونی، از فرمول زیر استفاده کنید:
(مزد مبنای روزانه × ۳۰ × تعداد روزهای کارکرد کل) ÷ ۳۶۵ = مبلغ نهایی حق سنوات
در این فرمول، “مزد مبنای روزانه” شامل حقوق پایه روزانه به اضافه پایه سنوات روزانه است. استفاده از ابزارهای محاسبه انلاین سنوات میتواند خطای انسانی در شمارش روزهای کارکرد (به خصوص در سالهای کبیسه) را کاهش دهد، اما به عنوان یک متخصص، باید منطق پشت این ابزارها را بدانید.
📊 سناریوی نمونه: نحوه محاسبه حق سنوات در سال ۱۴۰۵
فرض کنید خانم مرادی پس از ۲ سال و ۶ ماه (معادل ۹۱۲ روز کارکرد مفید) تصمیم به قطع همکاری گرفته است. اطلاعات دریافتی ماه آخر ایشان در سال ۱۴۰۵ به شرح زیر است:
- مزد پایه ماهانه (شغل): ۱۸,۰۰۰,۰۰۰ تومان
- پایه سنوات ماهانه تجمیعی: ۲,۰۰۰,۰۰۰ تومان
- حق سرپرستی و مزایای ثابت شغلی: ۲,۰۰۰,۰۰۰ تومان
- مدت کارکرد کل: ۲.۵ سال (۹۱۲ روز)
گام ۱: محاسبه مزد مبنای روزانه (آخرین حقوق مبنا)
طبق قانون کار، پایه سنوات و مزایای به تبع شغل جزو مزد مبنا هستند:
مزد مبنای ماهانه = ۱۸,۰۰۰,۰۰۰ + ۲,۰۰۰,۰۰۰ + ۲,۰۰۰,۰۰۰ = ۲۲,۰۰۰,۰۰۰ تومان
مزد مبنای روزانه = ۲۲,۰۰۰,۰۰۰ ÷ ۳۰ = ۷۳۳,۳۳۳ تومان
گام ۲: اعمال در فرمول حق سنوات پایان خدمت
محاسبه به تناسب دقیق روزهای کارکرد انجام میشود:
مبلغ کل حق سنوات = (۷۳۳,۳۳۳ × ۳۰ × ۹۱۲) ÷ ۳۶۵ = ۵۵,۰۰۰,۰۰۰ تومان
گام ۳: وضعیت بیمه و مالیات حق سنوات
✅ معافیت کامل: حق سنوات پایان خدمت که در خاتمه قرارداد پرداخت میشود، مشمول کسر حق بیمه تأمین اجتماعی و مالیات بر درآمد حقوق نمیباشد و کل مبلغ ۵۵ میلیون تومان خالص قابل دریافت است.
پایه سنوات ۱۴۰۵: مکانیزم محاسبه تصاعدی و تجمیعی
یکی از پیچیدهترین بخشهای حقوق و دستمزد، محاسبه آنلاین پایه سنوات سال ۱۴۰۵ برای کارگرانی است که چندین سال در یک کارگاه سابقه دارند. اشتباه رایج این است که تصور شود پایه سنوات هر سال، جایگزین سال قبل میشود. خیر! پایه سنوات خاصیت “انباشتگی” دارد.
سناریوی عملی: کارگری با ۵ سال سابقه
فرض کنید کارگری در سال ۱۴۰۰ استخدام شده است. در سال ۱۴۰۵، پایه سنوات او چگونه محاسبه میشود؟
- گام اول: پایه سنوات سال ۱۴۰۱ به حقوق او اضافه شده است.
- گام دوم: در سال ۱۴۰۲، کل حقوق (شامل پایه سنوات ۱۴۰۱) مشمول درصد افزایش شورای عالی کار شده و سپس پایه سنوات ۱۴۰۲ به آن اضافه شده است.
- گام سوم: این روند تا ۱۴۰۵ ادامه مییابد.
بنابراین، پایه سنوات کارگر در سال ۱۴۰۵، ترکیبی از اصل مبلغ پایه سنوات ۱۴۰۵ به علاوه پایه سنواتهای سالهای گذشته است که همگی مشمول درصدهای افزایش سالانه (سایر سطوح مزدی) شدهاند. این همان دلیلی است که باعث میشود کارگران با سابقه، حقوقی به مراتب بالاتر از تازه واردان دریافت کنند. نحوه محاسبه پایه سنوات با چند سال سابقه نیازمند جدول تصاعدی است که هر ساله توسط وزارت کار منتشر میشود.
نکته تخصصی برای حسابداران (مبحث خدمات حسابداری):
در هنگام تنظیم لیست حقوق و دستمزد، اگر پایه سنوات را در ردیف جداگانهای نمایش میدهید، حتماً مطمئن شوید که جمع آن با حقوق پایه، در محاسبه “مزد مبنا” برای کسر حق بیمه و محاسبه اضافه کاری وارد شده است. بسیاری از کارفرمایان به اشتباه پایه سنوات را مانند حق مسکن، یک مزایای جانبی در نظر میگیرند که در نرخ اضافه کاری تاثیر ندارد. این اشتباه میتواند منجر به شکایت کارگر و محکومیت کارفرما به پرداخت مابهالتفاوت اضافه کاریهای چندین سال گذشته شود. استفاده از خدمات حسابداری حرفهای میتواند ریسک این گونه خطاهای محاسباتی را به صفر برساند.
قانون جدید پرداخت سنوات کارگران در سال ۱۴۰۵
در سالهای اخیر و به ویژه برای سال ۱۴۰۵، تغییرات و تاکیدات قانونی جدیدی در حوزه سنوات رخ داده است که عدم اطلاع از آنها میتواند تبعات حقوقی داشته باشد. مهمترین تغییر، تثبیت رویه دیوان عدالت اداری در خصوص “علیالحساب بودن” پرداختهای سنوات سالانه است.
۱. پایان قرارداد یا علیالحساب؟
در گذشته، اگر کارفرما در پایان هر سال سنوات کارگر را پرداخت میکرد، تسویه قطعی محسوب میشد. اما طبق آرای جدید (به ویژه دادنامه ۲۷۲۷)، اگر قرارداد کارگر تمدید شود و رابطه کاری قطع نگردد، مبالغ پرداختی در پایان هر سال صرفاً “علیالحساب” تلقی میشود. یعنی در زمان قطع نهایی همکاری (مثلاً بعد از ۱۰ سال)، کارفرما باید مابهالتفاوت سنوات تمام سالهای گذشته را بر اساس “آخرین حقوق سال آخر” محاسبه کرده و مبالغ پرداختی قبلی را از آن کسر کند.
این قانون جدید پرداخت سنوات کارگران، بار مالی سنگینی برای کارفرمایانی ایجاد میکند که تصور میکردند با پرداخت سالانه، پرونده سنوات را بستهاند. بنابراین، توصیه میشود در تنظیم قراردادها و نحوه تسویه حساب، دقت مضاعفی صورت گیرد و حتماً “قطع رابطه کاری” در پایان هر دوره قرارداد به صورت رسمی و قانونی مستند شود.
۲. سنوات برای کارگران غیررسمی و پارهوقت
بخشنامههای جدید تاکید دارند که هیچ تفکیکی بین کارگر دائم، موقت، پارهوقت و ساعتی در اصل تعلق سنوات وجود ندارد. برای کارگران پارهوقت، محاسبه سنوات ۱۴۰۵ بر اساس میانگین ساعات کارکرد در طول سال و به نسبت کارکرد تماموقت (۴۴ ساعت در هفته) انجام میشود. محروم کردن این قشر از سنوات، مصداق بارز تبعیض مزدی و تخلف از قانون کار است.
مطابق ماده ۳۱ قانون کار جمهوری اسلامی ایران، چنانچه خاتمه قرارداد کار به لحاظ از کارافتادگی کلی و یا بازنشستگی کارگر باشد، کارفرما باید بر اساس آخرین مزد کارگر به نسبت هر سال سابقه خدمت حقوقی به میزان ۳۰ روز مزد به وی پرداخت نماید. این حق شامل تمام کارگران مشمول قانون کار فارغ از نوع قرارداد آنها میشود.
⚖️ قانون جدید پرداخت سنوات کارگران در قراردادهای موقت (رأی دیوان عدالت اداری)
یکی از متداولترین چالشهای روابط کار، تسویه سنوات به صورت سالانه است. طبق بخشنامه حق سنوات و دادنامههای وحدت رویه دیوان عدالت اداری (بهویژه دادنامه شماره ۱۹۷):
- در قراردادهای پیوسته و تمدیدشده: اگر قرارداد کارگر در پایان هر سال تمدید شود اما کارفرما سنوات را در پایان سال واریز کند، این مبالغ صرفاً جنبه «علیالحساب» دارد.
- تسویه نهایی به نرخ روز: هنگام قطع همکاری نهایی، کارفرما مکلف است کل سنوات خدمت را بر مبنای «آخرین حقوق دریافتی سال ۱۴۰۵» محاسبه کرده و مبالغ پرداختی قبلی را کسر و مابهالتفاوت تورمی آن را به کارگر بپردازد.
- تنها استثنا: سنوات زمانی قطعی تسویه میشود که کارگر به طور کامل با کارگاه قطع همکاری کرده و تسویهحساب نهایی انجام شده باشد.
رابطه سنوات با بیمه بیکاری و اخراج
یکی از سوالات پرتکرار این است که آیا دریافت سنوات مانع دریافت بیمه بیکاری میشود؟ خیر. این دو مقوله کاملاً جدا هستند. حق سنوات پاداش خدمت است و بیمه بیکاری حمایت در برابر بیکاری غیرارادی. زمانی که کارگری به دلیل تعدیل نیرو یا عدم نیاز کارفرما اخراج میشود، مستحق دریافت هر دو مورد است.
در زمان اخراج، کارفرما باید علاوه بر تسویه کامل سنوات و مانده مرخصی، نامه عدم نیاز را نیز برای اداره کار صادر کند. کارگر نیز باید ظرف ۳۰ روز برای برقراری بیمه بیکاری اقدام نماید. برای تخمین میزان مقرری ماهانه خود در این دوران، میتوانید از ابزار محاسبه آنلاین بیمه بیکاری استفاده کنید. دقت کنید که مبنای محاسبه بیمه بیکاری، میانگین ۹۰ روز آخر حق بیمه پرداختی است، در حالی که مبنای سنوات، آخرین حقوق دریافتی است.
نحوه محاسبه سنوات و مرخصی (بازخرید مرخصی)
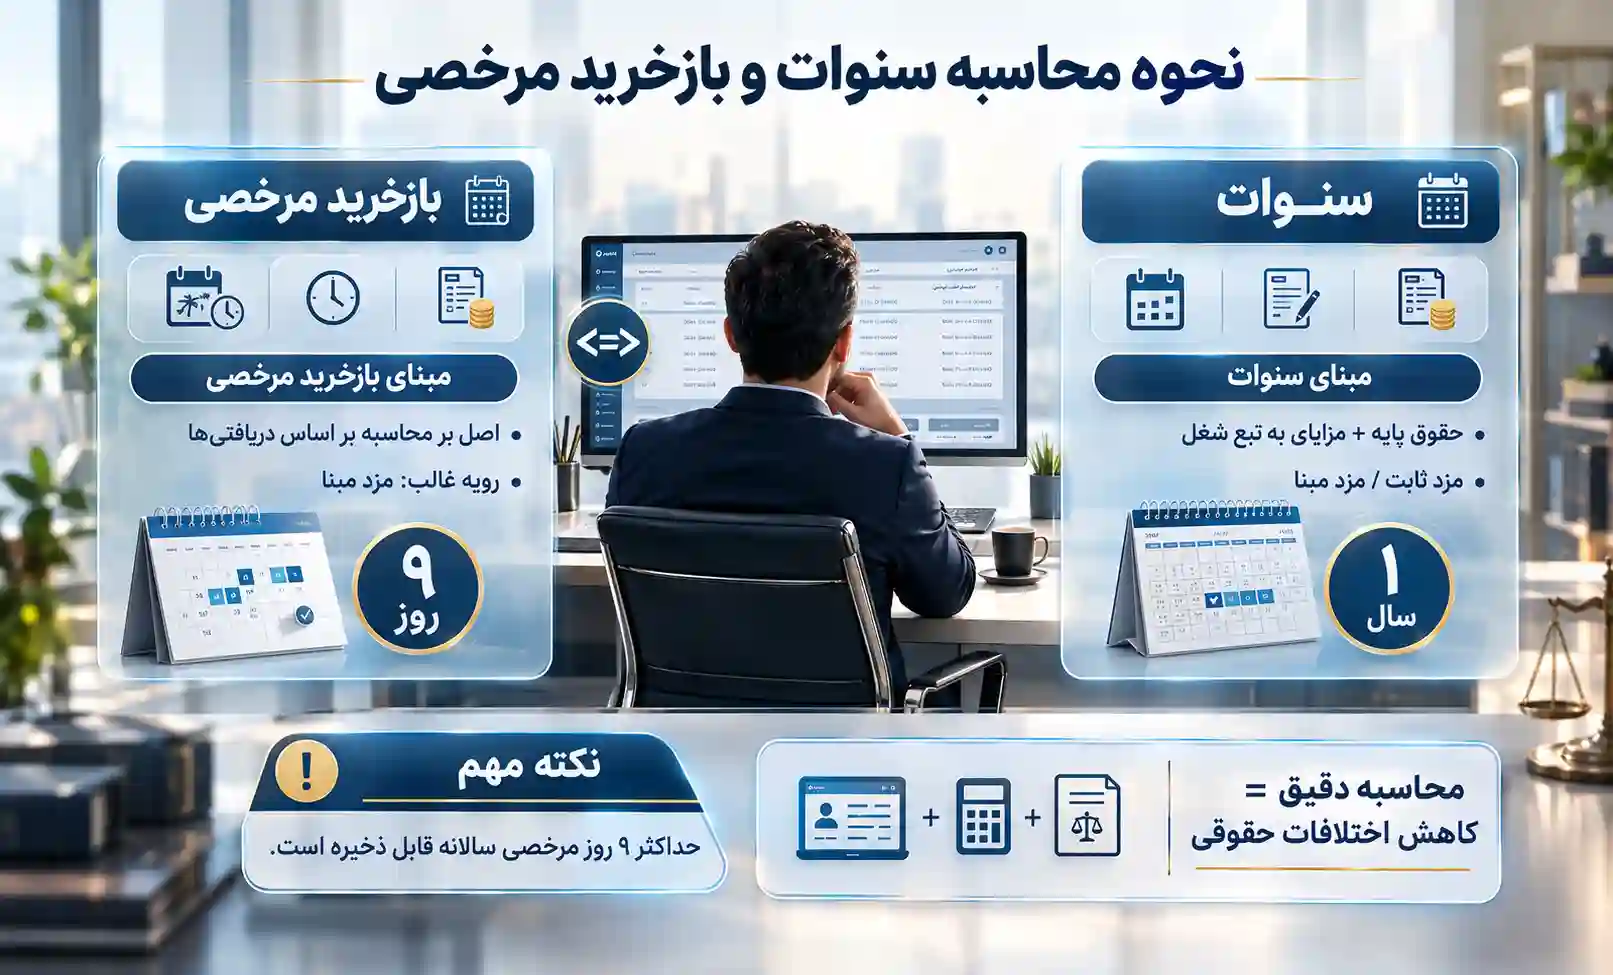
در کنار بخشنامه حق سنوات، موضوع بازخرید مرخصی نیز اهمیت دارد. طبق قانون، کارگران میتوانند حداکثر ۹ روز از مرخصی سالانه خود را ذخیره کنند (مگر اینکه توافق دیگری باشد یا مدیریت مانع استفاده از مرخصی شده باشد که در آن صورت کل مرخصی مانده باید محاسبه شود). فرمول محاسبه سنوات و مرخصی شباهت زیادی دارند اما یک تفاوت کلیدی وجود دارد:
- مبنای سنوات: حقوق پایه + مزایای به تبع شغل (مزد ثابت/مبنا).
- مبنای بازخرید مرخصی: اصل بر این است که مرخصی باید با “تمام دریافتیها” محاسبه شود، اما رویه غالب ادارات کار، محاسبه بر اساس همان مزد مبنا است. با این حال، برخی تفاسیر حقوقی معتقدند چون مرخصی بخشی از روزهای کاری است، باید تمام مزایا حتی بن و مسکن نیز در محاسبه نرخ روزانه مرخصی لحاظ شود.
برای جلوگیری از اختلافات، بهترین روش استفاده از سیستمهای مکانیزه و نرمافزارهای معتبر است. همچنین مقایسه ارقام با فرمول محاسبه عیدی که آن هم قواعد خاص خود (سقف و کف قانونی) را دارد، میتواند دید جامعتری از هزینههای پایان سال ارائه دهد.
اشتباهات رایج در محاسبه سنوات ۱۴۰۵
حتی باتجربهترین مدیران مالی نیز ممکن است در پیچ و خم بخشنامههای جدید دچار لغزش شوند. در اینجا به برخی از خطرناکترین اشتباهات اشاره میکنیم:
بسیاری از افراد تصور میکنند فرمول سنوات همیشه ضرب در ۳۶۵ میشود. اما در سالهای کبیسه (مثل ۱۴۰۳ یا سالهایی که ۳۶۶ روز هستند)، اگر کارکرد کارگر شامل روز ۳۰ اسفند باشد، باید محاسبات بر مبنای کارکرد واقعی صورت گیرد. اگرچه عرفاً ضریب ۳۰ روز برای هر سال استفاده میشود، اما در دعاوی حقوقی، کارگر میتواند مدعی حقوق یک روز اضافی در سالهای کبیسه شود. دقت در این جزئیات، نشانه بلوغ حرفهای تیم حسابداری است.
اشتباه دیگر، عدم بهروزرسانی پایه سنوات در نرمافزارهای حقوق و دستمزد است. اگر نرمافزار شما به صورت اتوماتیک جدول تصاعدی مزد را اعمال نکند، ممکن است ماهها حقوق کمتری به پرسنل پرداخت کنید و در پایان سال با یک بدهی انباشته بزرگ مواجه شوید.
تاثیر طرح طبقهبندی مشاغل بر سنوات
در کارگاههای بالای ۵۰ نفر که ملزم به اجرای طرح طبقهبندی مشاغل هستند، مفهوم “مزد گروه” جایگزین “مزد ثابت” میشود. در این سیستم، محاسبه انلاین سنوات باید بر اساس ضریب ریالی جدول مزد طرح انجام شود. پایه سنوات در این کارگاهها معمولاً در دلِ مزد گروه مستتر است یا به صورت ردیفی جداگانه که ضریب طرح را میگیرد، محاسبه میشود.
عدم اجرای طرح طبقهبندی در کارگاههای مشمول، یکی از بزرگترین ریسکهای کارفرمایی است. در صورت شکایت کارگر، کارفرما نه تنها باید هزینه اجرای طرح را بپردازد، بلکه باید مابهالتفاوت سنوات تمام سالهای گذشته را بر اساس گروه شغلی صحیح بازمحاسبه و پرداخت نماید.
Reference regarding Severance Pay Calculation:”Under Article 24 of the Labor Law, employers are obligated to pay severance pay equivalent to one month’s last salary for each year of service upon termination of the employment contract. This payment is based on the comprehensive wage received by the worker.”
ترجمه: طبق ماده ۲۴ قانون کار، کارفرمایان موظفند در هنگام خاتمه قرارداد کار، حق سنواتی معادل یک ماه آخرین حقوق به ازای هر سال سابقه کار پرداخت نمایند. این پرداخت بر اساس دستمزد جامع دریافتی کارگر محاسبه میشود.International Labour Organization (ILO) – Iran Labor Law Profile
چکلیست نهایی برای کارفرمایان و کارگران در سال ۱۴۰۵
برای اطمینان از صحت محاسبات و رعایت الزامات قانونی، این چکلیست را مد نظر قرار دهید:
- بررسی قراردادها: آیا تاریخ شروع و پایان قراردادها با لیست بیمه و واقعیت کارکرد همخوانی دارد؟
- کنترل سوابق: آیا پایه سنوات سالهای گذشته به درستی تجمیع شده و در حقوق ۱۴۰۵ اعمال شده است؟
- تفکیک مزایا: آیا مزایای ثابت (حق جذب، فنی و…) در محاسبه سنوات لحاظ شدهاند؟
- مستندسازی تسویه حساب: آیا در برگههای تسویه حساب، به صراحت ذکر شده که مبلغ پرداختی بابت “تسویه قطعی” کدام دوره زمانی است؟ (برای جلوگیری از علیالحساب تلقی شدن).
- مشاوره تخصصی: در موارد پیچیده مانند ترک کار، اخراج یا بازنشستگی پیش از موعد، حتماً از مشاوران روابط کار کمک بگیرید.
📌 حق سنوات در شرایط خاص: ترک کار، استعفا و مشاغل سخت
در هنگام استفاده از ابزار محاسبه انلاین سنوات یا محاسبات دستی، باید شرایط خاص پرونده پرسنلی کارگر در نظر گرفته شود:
- ترک کار و استعفا: طبق قانون کار، حتی در صورت استعفا یا ترک کار غیرمجاز کارگر، کارفرما نمیتواند حق سنوات ایام کارکرد واقعی او را ضبط کند؛ حق سنوات ذخیره قانونی کارگر است و باید به نسبت روزهای کارکرد پرداخت شود.
- مشاغل سخت و زیانآور: در کارگاههای مشمول ماده ۱۶۵ و قانون کارهای سخت و زیانآور، سنوات پایان خدمت به ازای هر سال سابقه کار معادل ۴۵ روز (۱.۵ برابر حالت عادی) محاسبه و تادیه میشود.
- مرخصی زایمان و استعلاجی تایید شده: ایام مرخصی استعلاجی (مورد تایید تامین اجتماعی) و ۹ ماه مرخصی زایمان بانوان، طبق ماده ۷۴ قانون کار جزو سوابق موثر کارگری بوده و حق سنوات کامل به آن تعلق میگیرد.
جمعبندی و نتیجهگیری
محاسبه آنلاین سنوات ۱۴۰۵ و تعیین دقیق پایه سنوات، فرآیندی است که نیازمند دقت، آگاهی از قوانین بهروز و استفاده از ابزارهای مطمئن است. حق سنوات پاداش زحمات کارگر و سرمایهای برای آینده اوست، و پایه سنوات ابزاری برای حفظ قدرت خرید و ارزش تجربه نیروی کار. هرگونه سهلانگاری در محاسبه این موارد، میتواند به چالشهای حقوقی و مالی سنگین منجر شود.
چه کارفرما باشید و چه کارگر، شفافیت در محاسبات مالی، کلید یک رابطه کاری پایدار و محترمانه است. با استفاده از فرمولهای ارائه شده در این مقاله و بهرهگیری از ابزارهای آنلاین معتبر، میتوانید با اطمینان خاطر به استقبال سال ۱۴۰۵ بروید. فراموش نکنید که قوانین کار برای حمایت از هر دو طرف تدوین شدهاند و اجرای صحیح آنها، ضامن آرامش و بهرهوری در محیط کار است.
