
مالیات صلح عمری چند درصد است؟

بسیاری از افراد برای مدیریت اموال و جلوگیری از نزاع وراث پس از فوت، به سراغ عقد صلح میروند اما در مواجهه با عدد مالیات صلح عمری ۲۵ درصد دچار سردرگمی و اضطراب مالی میشوند. پاسخ صریح و بدون مقدمه این است: صلح عمری مشمول مالیات قطعی ۲۵ درصد برای همه نیست، بلکه این نرخ حداکثری صرفا طبق ماده ۱۱۹ قانون مالیاتهای مستقیم برای صلح محاباتی بلاعوض اشخاص غیر خویشاوند اعمال میشود و محاسبه مالیات صلح عمری برای بستگان درجه یک یا صلحهای معوض سازوکار بسیار ارزانتری دارد. اگر ندانید چطور قرارداد صلح را تنظیم کنید، سازمان امور مالیاتی پرونده شما را ذیل درآمد اتفاقی قرار داده و جریمه سنگینی مطالبه میکند، بنابراین اطلاع از زمان پرداخت مالیات صلح عمری و فرمولهای آن حیاتی است.
| موضوع | شرح جزئیات محاسباتی و اجرایی | نکته کلیدی |
|---|---|---|
| ماهیت صلح عمری |
| حق فسخ تا زمان حیات مصالح قابل درج است. |
| نرخ مالیات صلح عمری ۲۵ درصد |
| برای بستگان نزدیک نرخ مالیات بسیار پایینتر است. |
| مهلت و زمان پرداخت |
| تاخیر در پرداخت، مشمول جریمه غیرقابل بخشودگی میشود. |
مالیات صلح عمری ۲۵ درصد چیست و چه مبنای قانونی دارد؟
صلح عمری یکی از راهکارهای حقوقی برجسته در قانون مدنی ایران است که افراد به واسطه آن، مالکیت مال خود را به فرد دیگری واگذار میکنند اما حق استفاده از منافع آن را تا پایان عمر برای خود محفوظ نگه میدارند. وقتی صحبت از بدهی دیوانی این قرارداد میشود، سوال اصلی مالکان این است که آیا واقعا مالیات صلح عمری ۲۵ درصد به دارایی تعلق میگیرد؟ در پاسخ باید گفت اگر بدون آگاهی و دریافت خدمات مشاوره مالیات انلاین قرارداد را منعقد کنید، ممکن است کارشناسان مالیاتی ارزش کل ملک را مشمول بالاترین پله مالیاتی بدانند و بدهی سنگینی به شما تحمیل کنند.
تیم مشاوران مشیرین در بررسی پروندههای متعدد متوجه شدهاند که بیشتر مؤدیان تصور میکنند صلح عمری مانند ارث عادی ارزیابی میشود. این تصور اشتباه باعث غافلگیری خانوادهها هنگام استعلام دفاتر اسناد رسمی شده است. انتقال دارایی در قالب عقد صلح، مشمول فصل درآمد اتفاقی در قانون مالیاتهای مستقیم است و با سازوکار مالیات بر ارث تفاوت ماهوی دارد. پیچیدگی محاسبات زمانی اوج میگیرد که ممیز بخواهد بین عین و منفعت تفکیک قائل شود.
بسیاری از مؤدیان در راهروهای ادارات امور مالیاتی سرگردان میشوند چون پیش از اقدام به ثبت سند، سازوکار مالیاتی را بررسی نکردهاند. نرخ ۲۵ درصدی که در افواه عمومی دهانبهدهان میچرخد، لولوخورخوره پروندههای صلح نیست، بلکه صرفاً سقف محاسباتی برای درآمدهای اتفاقی بالا و بلاعوض بین افراد غریبه است. با درک صحیح مبانی مادههای قانونی، میتوان این بار مالیاتی را به شدت سبک کرد و حقوق دولتی را در مرزهای عادلانه پرداخت نمود.
ماده ۱۱۹ قانون مالیاتهای مستقیم و نرخ مالیات صلح عمری ۲۵ درصد
مبنای اصلی اعمال نرخ مالیاتی مذکور، ماده ۱۱۹ قانون مالیاتهای مستقیم است. این ماده صراحتا مقرر میدارد که هرگونه درآمد نقدی یا غیرنقدی که شخص حقیقی یا حقوقی به صورت بلاعوض یا از طریق معاملات محاباتی تحصیل کند، مشمول مالیات خواهد بود. نرخ مالیات برای اشخاص حقوقی ۲۵ درصد مقطوع است و برای اشخاص حقیقی طبق جدول ماده ۱۳۱ قانون مالیاتها محاسبه میشود که بالاترین طبقه آن دقیقا ۲۵ درصد تعیین شده است.
وقتی ملکی در قالب صلح بلاعوض یا با عوض بسیار ناچیز به فردی منتقل میشود، ممیز مالیاتی درآمد حاصله را مشمول مقررات مالیات بر درآمد اتفاقی ارزیابی کرده و ارزش روز یا ارزش معاملاتی تقویمشده را مبنای اخذ تعرفه پلهای قرار میدهد. بنابراین، نرخ بیست و پنج درصد یک سقف قانونی برای درآمدهای مازاد بر نصابهای تعیینشده است و بر تمامی بندهای قرارداد به طور یکسان بار نمیشود. در مواردی که ارزش تقویمی اندک باشد، نرخ به مراتب کمتر از ۲۵ درصد خواهد بود.
مسئله دیگر این است که معاملات محاباتی، یعنی معاملاتی که ارزش عوضین با هم برابر نیست، از دیدگاه قانونگذار در حکم بخشش و هدیه ارزیابی میشوند. قانونگذار در اصلاحیههای اخیر تلاش کرده جلوی پوشش قراردادهای خرید و فروش در قالب صلح را بگیرد. به همین جهت سختگیری بازرسان مالیاتی روی ارزیابی قیمت روز یا ارزش معاملاتی به شدت افزایش یافته و شفافیت در متن قرارداد صلح، شرط اساسی فرار از مالیات مضاعف است.
«بر اساس ماده ۱۱۹ قانون مالیاتهای مستقیم، درآمد نقدی و غیرنقدی حاصل از معاملات محاباتی، در چارچوب مقررات این فصل، مشمول مالیات بر درآمد اتفاقی است. همچنین تبصره ۱ ماده ۱۲۰، نحوه محاسبه درآمد مشمول مالیات در صلح معوض و هبه معوض را بر مبنای مابهالتفاوت ارزش عوضین مشخص میکند.
منبع: متن قانون مالیات مستقیم
محاسبه مالیات صلح عمری بر پایه منافع و عین مال
در صلح عمری، انتقال شامل دو بخش تفکیکپذیر است: عین مال و منافع مال. از آنجا که در صلح عمری، منافع مال تا زمان حیات مصالح در اختیار خود او باقی میماند، اداره امور مالیاتی نمیتواند کل ارزش روز ملک را به عنوان درآمد اتفاقی نقدی متصالح در نظر بگیرد. اداره مالیات، ارزش عین بدون منفعت را ارزیابی کرده و مالیات نقل و انتقال ملک را محاسبه میکند.
سازمان امور مالیاتی طبق دستورالعملهای صادره، درصدی از ارزش ملک را به عنوان سهم حق انتفاع کسر میکند و تنها باقیمانده ارزش دارایی را برای اعمال نرخهای قانونی مبنا قرار میدهد. کارشناسان ما در مشیرین بارها پروندههایی را تصحیح کردهاند که در آنها ممیز به اشتباه کل ارزش عرصه و اعیان را بدون کسر ارزش حق عمری مبنای محاسبه مالیات صلح عمری ۲۵ درصد قرار داده بود. این جداسازی بین عین مسلوبالمنفعه و عین کامل، برگ برنده مودی در کاهش رقم نهایی قبض مالیاتی است.
محاسبه مالیات صلح عمری چگونه انجام میشود؟
برای پاسخ به این پرسش که فرمولهای محاسبه به چه ترتیبی است، ابتدا باید نوع عقد صلح و نسبت سببی یا نسبی طرفین معامله معین شود. بسیاری از شهروندان میپرسند واقعا مالیات صلح عمری چقدر است و آیا فرمول ثابتی برای اراضی و ساختمانها وجود دارد؟ پاسخ این است که اداره مالیات، ارزش معاملاتی املاک را طبق دفترچه ارزش معاملاتی ملاک قرار میدهد و نه قیمت بازاری و تورمی ملک را.
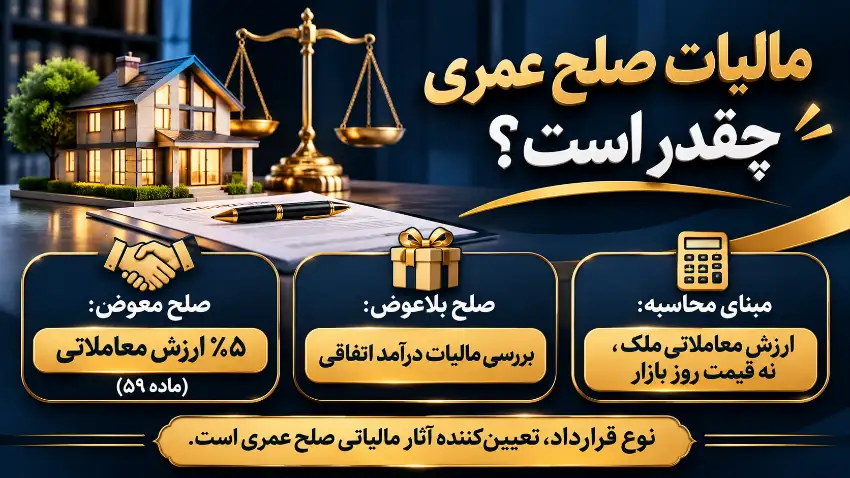
در واقع، فرآیند ارزیابی ارزش معاملاتی، حاصل ضرب متراژ عرصه و اعیان در ضرایب منطقهای مندرج در کتابچه ارزش معاملاتی املاک مصوب کمیسیون تقویم املاک هر شهرستان است. این ارزش معمولا در حدود ۲ الی ۵ درصد ارزش واقعی بازار آزاد ارزیابی میشود، مگر آنکه موضوع به صلح بلاعوض با افراد غیرخویشاوند ارتباط پیدا کند که در آنجا حساسیتها دوچندان خواهد بود.
محاسبه مالیات صلح عمری در صلح معوض ملکی
اگر در سند صلح عمری قید شود که ملک در ازای دریافت مبلغ مشخصی به متصالح واگذار شده است، این معامله در دسته نقل و انتقالات ملکی با عوض قرار میگیرد. در این سناریو، فارغ از اینکه طرفین با یکدیگر چه نسبتی دارند، مالیات بر مبنای ماده ۵۹ قانون مالیاتهای مستقیم برابر با ۵ درصد ارزش معاملاتی ملک خواهد بود. این نرخ ۵ درصدی بر ارزش منطقهای اعمال میشود که معمولا بسیار کمتر از ارزش تورمی بازار آزاد است.
بنابراین، راهکاری که مشاوران باسابقه پیشنهاد میدهند، استفاده از صلح معوض در چارچوب قانونی است تا متصالح از افتادن در دام نرخهای سنگین ماده ۱۱۹ در امان بماند. عدم دقت در تنظیم این بند میتواند صلح را بلاعوض تلقی کرده و هزینهها را تا چند برابر افزایش دهد. باید توجه داشت که عوض درجشده در قرارداد باید جنبه عقلایی و اثباتپذیر داشته باشد تا بازرس سازمان امور مالیاتی آن را صوری تلقی نکرده و معامله را به عنوان محاباتی رد نکند.
فرمول محاسبه مالیات صلح عمری در صلح بلاعوض
هنگامی که صلح بدون دریافت هرگونه وجه یا مال دیگری انجام گیرد، صلح بلاعوض نامیده میشود. در این حالت، مالیات صلح عمری ۲۵ درصد طبق ماده ۱۳۱ برای طبقات مختلف درآمدی شخص حقیقی محاسبه میگردد. البته توجه داشته باشید که این ضرایب بر اساس ارزش تقویمشده توسط مأموران مالیاتی اعمال میشود و از معافیتهای پایه سالانه نیز میتوان بهرهمند شد.
در این سازوکار، برای درآمدهای مشمول تا سقفهای ریالی تعیینشده در قانون، مالیات با نرخهای ۱۵ درصد، سپس ۲۰ درصد و برای مبالغ مازاد با نرخ ۲۵ درصد وصول میشود. به همین علت، محاسبه مالیات صلح عمری نیازمند جدولبندی دقیق ارزش پایه است. وقتی ارزش معاملاتی کم باشد، بخش اعظمی از دارایی در پلههای پایینتر یعنی ۱۵ و ۲۰ درصد تسویه میشود و کل پرونده با مالیات صلح عمری ۲۵ درصد بسته نخواهد شد.
جدول زیر مقایسهای تخصصی و شفاف میان انواع صلح ملکی و تفاوت هزینههای مالیاتی آنها را نشان میدهد تا پیش از امضای سند در دفاتر رسمی، دید جامعی داشته باشید:
| نوع صلح عمری | مبنای قانونی ارزیابی | نرخ مالیاتی متعلقه | مبنای قیمتگذاری اداره مالیات |
|---|---|---|---|
| صلح عمری معوض ملکی | ماده ۵۹ ق.م.م | ۵ درصد مقطوع | ارزش معاملاتی مصوب کمیسیون تقویم املاک |
| صلح عمری بلاعوض به بستگان | مواد ۱۱۹ و ۱۳۱ ق.م.م | ۱۵ الی ۲۵ درصد پلکانی | ارزش معاملاتی پس از کسر حق عمری |
| صلح عمری بلاعوض به غریبه | مواد ۱۱۹ و ۱۳۱ ق.م.م | حداکثر ۲۵ درصد پله آخر | ارزش معاملاتی یا ارزش روز کارشناسی |
| صلح منافع به تنهایی | ماده ۵۳ ق.م.م | مشابه درآمد اجاره املاک | ارزش اجاری املاک طبق جداول مالیاتی |
محاسبه مالیات صلح عمری با در نظر گرفتن حق فسخ
یکی از مزایای شگفتانگیز صلح عمری برای انتقالدهنده، شرط خیار فسخ تا پایان حیات است. اگر مصالح برای خود حق فسخ مادامالعمر قرار دهد، از دیدگاه حقوقی سند هنوز دارای تزلزل مالکیتی است. اما سازمان امور مالیاتی در زمان صدور مفاصاحساب ماده ۱۸۷، مالیات انتقال را به طور قطعی مطالبه میکند و کاری به وجود شرط فسخ ندارد.
حال اگر مصالح پس از دو سال از حق خیار خود استفاده کرده و قرارداد را فسخ کند، آیا مالیات پرداختی عودت داده میشود؟ پاسخ منفی است. سازمان مالیاتی وجوه دریافتی بابت نقل و انتقال قبلی را مسترد نمیکند، اما برای ابطال و بازگشت سند به نام مالک نخست، مالیات مضاعفی بر دریافتکننده تحمیل نخواهد شد. در چنین وضعیتی، تعیین دقیق زمان پرداخت مالیات صلح عمری و برنامهریزی برای هزینههای آن پیش از اعمال هرگونه تغییرات حقوقی، اهمیت پیدا میکند.
تجربه عملی در حوزه املاک نشان میدهد والدینی که نگران تغییر رفتار فرزندان خود پس از انتقال سند هستند، با شرط خیار فسخ آرامش خاطر پیدا میکنند. اگرچه اداره مالیات پول خود را در همان ابتدا نقد وصول میکند، ولی خیار فسخ این اختیار را به پدر یا مادر میدهد که با یک اظهارنامه ساده قضایی، مالکیت را بدون رضایت متصالح به وضعیت اول بازگردانند.
باور غلط درباره معافیت مطلق صلح بین والدین و فرزندان
بسیاری از مردم با اتکا به شنیدههای اشتباه گمان میکنند انتقال صلح عمری میان والدین و فرزندان به کلی از مالیات معاف است. واقعیت حقوقی این است که قانونگذار هیچ معافیت مطلقی برای صلح عمری میان وراث طبقه اول پیشبینی نکرده است. صلح عمری مشمول احکام فصل درآمد اتفاقی یا نقل و انتقال ملک است و فرزندان موظفند تمامی تکالیف قانونی و پرداختهای دیوانی را همانند سایر مودیان انجام دهند تا گواهی معامله صادر شود.
زمان پرداخت مالیات صلح عمری
آگاهی از زمان پرداخت مالیات صلح عمری از جریمههای دیرکرد سنگین جلوگیری میکند. روند اداری به این صورت است که ابتدا طرفین به دفترخانه اسناد رسمی مراجعه میکنند. سردفتر سیستم را باز کرده و استعلام الکترونیکی ماده ۱۸۷ را به سازمان امور مالیاتی ارسال میکند. از همین لحظه فرآیند پرونده مالیاتی فعال میشود و روزشمار اداری آغاز به تیکتاک میکند.
متقاضیان باید بدانند که تا زمان تسویه کامل بدهی و اخذ مفاصاحساب، ثبت نهایی سند صلح امکانپذیر نخواهد بود. بنابراین پرداخت بدهی پیش از انتقال قطعی سند الزامی است و نمیتوان آن را به سالهای آینده موکول کرد. عدم توجه به زمان پرداخت مالیات صلح عمری میتواند منجر به ابطال استعلام دفترخانه و لزوم ارسال مجدد پرونده شود که مستلزم صرف وقت و هزینه مضاعف است.
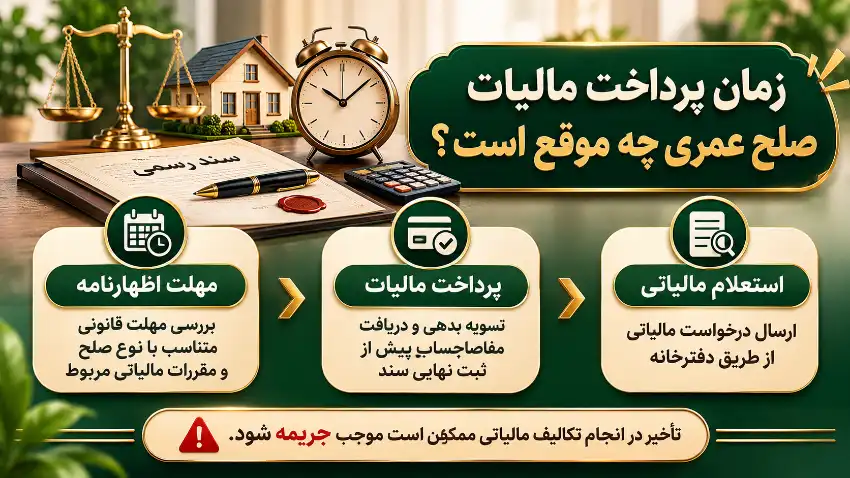
مهلت تسلیم اظهارنامه صلح عمری طبق ماده ۱۲۳ قانون مالیاتها
بر اساس نص صریح ماده ۱۲۳ قانون مالیاتهای مستقیم، مودیان مالیاتی مکلفند ظرف مدت سی روز از تاریخ معامله یا تحصیل درآمد اتفاقی، اظهارنامه مالیاتی خود را به انضمام مدارک مربوطه به اداره امور مالیاتی تسلیم نمایند. همچنین اگر معامله از طریق دفاتر اسناد رسمی انجام پذیرد، ممیز مالیاتی بر اساس همان فرم درخواست دفترخانه ارزیابی را آغاز میکند.
عدم رعایت این مهلت ۳۰ روزه باعث محرومیت از تسهیلات قانونی شده و جریمه غیرقابل بخشش معادل بیست درصد مالیات متعلق را به همراه خواهد داشت. توصیه کارشناس این حوزه در مشیرین این است که همواره پیش از امضای نهایی هر تعهدنامهای در دفتر اسناد رسمی، پرونده مالیاتی خود را با حضور مشاور ارزیابی فرمایید تا گرفتار اخطاریههای کتبی نشوید. تنظیم به موقع اسناد، مودی را از جریمههای غیرقابل بخشودگی ماده ۱۹۲ ق.م.م مصون نگه میدارد.
به یاد داشته باشید که محاسبه دقیق مواعد مالیاتی از تاریخ تنظیم سند یا تاریخ تحویل مال آغاز میشود. اگر صلح با سند عادی (قولنامهای یا دستنویس) منعقد شده باشد، ارائه نکردن اظهارنامه در موعد ۳۰ روزه میتواند تبعات کیفری کتمان درآمد را نیز در پی داشته باشد. پس هرگز تسلیم اظهارنامه را به تعویق نیندازید.
ارتباط صلح عمری با سایر مالیاتهای بخش مسکن
مالکانی که به صلح عمری رو میآورند، همزمان دغدغههای دیگری در حوزه مسکن دارند. یکی از ابهامات پرتکرار، تفکیک صلح از قواعد کلی مالیات ملک در کشور است. این دو سرفصل در نرخ و بستر قانونی کاملا با هم تفاوت دارند اما هر دو بر داراییهای غیرمنقول بار میشوند و تسویه حسابهای ملکی شهرداری و دارایی را به یکدیگر گره میزنند.
علاوه بر این، اگر ملکی بدون سکنه رها شود و مالک بخواهد با صلح عمری از زیر بار تکالیف شانه خالی کند، مأموران سامانه املاک و اسکان آن را مشمول مالیات خانه های خالی تلقی میکنند، چرا که ثبت سند صلح عمری رافع تکالیف مربوط به سکونت و بهرهبرداری واقعی از ملک نیست. متصالح و مصالح باید مشخصات سکونتی خود را در سامانه به روز نگه دارند، زیرا صلح عمری ماهیت فیزیکی سکونت در ملک را تغییر نمیدهد.
مالیات صلح عمری چقدر است و تفاوت آن با ارث و فروش قطعی چیست؟
یکی از تصمیمهای بنیادین سرپرستان خانواده این است که آیا اموال خود را پیش از فوت صلح عمری کنند یا اجازه دهند املاک از طریق انحصار وراثت قانونی به وراث منتقل شود؟ برای پاسخ باید بررسی کنیم مالیات صلح عمری چقدر است و چقدر با مالیات بر ارث تفاوت دارد. این مقایسه ریالی سنگ محکی است که به خانوادهها قدرت تصمیمگیری اقتصادی میدهد.
در مالیات بر ارث املاک مسکونی طبق ماده ۱۷ اصلاحی قانون، نرخ ارث برای وراث طبقه اول تنها ۷.۵ درصد ارزش معاملاتی است. در مقابل، اگر بخواهید از صلح عمری بلاعوض استفاده کنید، مالیات صلح عمری ۲۵ درصد ممکن است بر بخشهای عمدهای از ارزش ملک تحمیل شود. بنابراین، صلح عمری از نظر ریالی مالیات بیشتری نسبت به ارث دارد، اما مزیت امنیتی و حقوقی آن مانع از بروز منازعات خانوادگی میشود.
اگر بخواهیم دقیقتر ارزیابی کنیم که مالیات صلح عمری چقدر است باید بگوییم در بسیاری از پروندهها، صلح معوض هزینهای به مراتب کمتر از ارث ایجاد میکند؛ زیرا مالیات نقل و انتقال معوض تنها ۵ درصد ارزش معاملاتی است، در حالی که در ارث باید مراحل طولانی شورای حل اختلاف، حصر وراثت، گواهی واریز مالیات بر ارث و پرداخت ۷.۵ درصد طی شود که پروسهای فرسایشی است.
مقایسه صلح عمری با بیع قطعی و مزایای حقوقی آن
در بیع یا فروش قطعی ملک، فروشنده کل مالکیت عین و منفعت را از دست میدهد و خریدار میتواند او را از خانه بیرون کند. اما در صلح عمری با حق فسخ، حتی اگر متصالح قصد فروش سهم خود را داشته باشد، حق سکونت تا زمان مرگ برای انتقالدهنده حفظ میشود. از منظر مالیاتی، بیع قطعی مشمول ۵ درصد ماده ۵۹ است، اما صلح عمری بسته به نوع قرارداد ممکن است مشمول ماده ۵۹ یا ماده ۱۱۹ شود.
تجربه پروندههای مراجعین نشان داده که امنیت روانی حاصل از حفظ حق انتفاع در صلح عمری، برای سالمندان ارزش پرداخت مابهالتفاوت مالیاتی را دارد. این تدبیر حقوقی مانع از آوارگی افراد در سنین پیری و ناتوانی جسمی خواهد شد. انتقال قطعی بیع گرچه سادهتر به نظر میرسد، ولی فاقد سپرهای حفاظتی صلح عمری است.
همچنین در بیع، هیچگونه حقی برای فسخ یکطرفه بدون خیارات مصرح وجود ندارد، در حالی که در صلح عمری، مصالح میتواند شرط کند که «هر زمان اراده کرد، بدون نیاز به حکم دادگاه، معامله را فسخ نماید». این بند طلایی در هیچ سند بیع قطعی استانداردی دیده نمیشود و ارزش استراتژیک دارد.
بررسی وضعیت درآمد اجاره در صلح عمری
هنگامی که ملکی به صلح عمری واگذار میشود، منافع ملک تا زمان حیات متعلق به مصالح است. پس اگر ملک به مستاجر واگذار شود، درآمد حاصل از اجاره به چه کسی تعلق دارد و مالیات آن را چه کسی باید بپردازد؟ قانون پاسخ روشنی دارد: مصالح صاحب منافع است و مالیات اجاره نیز بر عهده اوست.
در این وضعیت، مصالح میتواند از تسهیلات پیشبینیشده برای معافیت مالیات بر اجاره استفاده کند. برای نمونه، طبق ماده ۸۴ یا ماده ۵۷ قانون مالیاتهای مستقیم، در صورتی که فرد هیچ ممر درآمدی به جز اجاره ملک نداشته باشد، تا سقف مشخصی از پرداخت مالیات بر درآمد اجاره معاف خواهد بود که این یک امتیاز اقتصادی ارزشمند محسوب میگردد.
بنابراین، متصالح نباید درآمد اجاره را در اظهارنامه شغلی یا انفرادی خود لحاظ کند. اگر متصالح چنین خطایی مرتکب شود، سازمان امور مالیاتی مالیات مضاعفی بر وی وضع خواهد کرد. تا زمانی که مصالح در قید حیات است، کلیه حقوق و تکالیف درآمد اجاری مستقیماً به کد ملی او متصل خواهد بود.
جلوگیری و کاهش مالیات صلح عمری
مالکان میتوانند با بهرهگیری از ابزارهای قانونی، مالیات صلح عمری را به حداقل برسانند. هدف ما فرار مالیاتی نیست؛ بلکه شناخت ظرفیتهای حقوقی است تا مودی بیش از رقم مصرح قانونی پرداخت نکند. استفاده صحیح از اصطلاحات در دفترخانه اسناد رسمی، مسیر رسیدگی کارشناس مالیاتی را تعیین میکند و از هزینههای زائد میکاهد.
توصیه تیم مشاوران مشیرین این است که پیش از درج هر عبارتی مانند صلح رایگان یا بدون عوض، بار مالیاتی آن را تحلیل فرمایید. یک تغییر واژه کوچک میتواند نرخ پرونده را از ۵ درصد ارزش منطقهای به مالیات صلح عمری ۲۵ درصد ماده ۱۳۱ تغییر دهد. دانش مالیاتی سپر دفاعی سرمایه شماست.
بسیاری از سردفتران محترم به دلیل مشغلههای ثبتی، متنهای تیپ و آماده را در سند درج میکنند که ممکن است از نظر مالیاتی به ضرر طرفین تمام شود. مودی حق دارد بخواهد عبارات دقیق، شروط عوض و قیود مالی متناسب با وضعیت خود در سند رسمی گنجانده شود تا در حوزه مالیاتی با مبالغ سنگین مواجه نگردد.
استفاده از عقد صلح با عوض معین
یکی از کاربردیترین روشها برای تعدیل مالیات صلح عمری ۲۵ درصد، درج یک عوض مشخص در مبایعهنامه و سند صلح است. برای مثال، مصالح میتواند ملک را در برابر مبلغی معقول یا حتی یک شاخه نبات و ده میلیون ریال وجه نقد صلح کند. هرچند عوض بسیار کوچک ممکن است محاباتی تلقی شود، اما درج عوض متعارف، مامور مالیاتی را مکلف میکند معامله را از دایره درآمد اتفاقی محض خارج کند.
در این چارچوب، محاسبه مالیات صلح عمری بر پایه مقررات ماده ۵۹ انجام خواهد شد که رقمی بسیار اندک و قابل قبول است. بدین ترتیب طرفین بدون تخطی از قوانین رسمی، از پرداخت عوارض گزاف جلوگیری میکنند. با این سازوکار، دغدغه ذهنی ناشی از ارزیابیهای ممیزین تا حد زیادی برطرف میشود و پرونده با کمترین چالش بسته خواهد شد.
البته در نظر داشته باشید که در صورت درج مبالغ سنگین نقدی به عنوان عوض، اداره مالیات ممکن است گردش حساب بانکی انتقالدهنده و انتقالگیرنده را بررسی کند. شفافیت بانکی در معاملات معوض، برگ برنده شما در جلوگیری از رد ادعای معوض بودن است.
تفکیک ارزش حق عمری از اصل ملک
در مواردی که صلح عمری ناگزیر به صورت بلاعوض ثبت میشود، متصالح باید از اداره امور مالیاتی تقاضا کند که ارزش حق عمری از قیمت ملک کسر شود. اداره امور مالیاتی بر اساس سن مصالح، جدولی برای تخمین ارزش منافع دارد. هرچه سن مصالح کمتر و امید به زندگی او بیشتر باشد، ارزش حق انتفاع بیشتر بوده و در نتیجه ارزش عین واگذارشده کمتر ارزیابی میشود.
بنابراین پایه مشمول مالیات صلح عمری ۲۵ درصد افت چشمگیری پیدا میکند و بدهی نهایی متصالح کاهش مییابد. عدم پیگیری این مطالبه به معنای پذیرش ارزیابی ممیز بر اساس ارزش کامل ملک خواهد بود. متاسفانه بسیاری از مؤدیان به دلیل ناآگاهی از آییننامههای اجرایی ماده ۱۱۹، ارزش تمام و کمال ملک را به عنوان ماخذ میپذیرند و مبالغ هنگفتی اضافه پرداخت میکنند.
برای پیادهسازی این راهکار، کافی است در فرم اولیه تسلیم مدارک، صراحتاً به قید حق انتفاع مادامالعمر در سند استناد شود و از ممیز درخواست گردد ضرایب تنزیل ارزش حق عمری بر اساس سن مالک محاسبه و اعمال گردد.
تنظیم دقیق اظهارنامه مالیاتی و ثبت شفاف
بسیاری از اشخاص به دلیل عدم آگاهی، اطلاعات را به درستی در سامانههای الکترونیکی ثبت نمیکنند و این امر منجر به صدور برگ تشخیصهای سرسامآور میشود. ثبت دقیق اطلاعات در فرمهای الکترونیکی و تسلیم به موقع اسناد، مانع از تعیین مالیات علیالراس میگردد و از انباشت مبالغ غیرواقعی در پرونده پیشگیری میکند.
اگر مؤدی مالیات حقه خود را با آگاهی محاسبه و در موعد مقرر واریز کند، مشمول تسهیلات مالیات ابرازی در اظهارنامه خواهد شد که از تولید جرائم سنگین و تنبیهات ماده ۱۹۰ جلوگیری به عمل میآورد. این پایبندی اداری نخستین گام در مدیریت اموال به شمار میرود و پرونده را در مسیری شفاف و بدون تنش پیش میبرد.
در سامانه مالیاتی، انتخاب صحیح گزینه «نوع انتقال» تعیینکننده الگوریتم محاسبه است. اگر کاربری به اشتباه گزینه هبه یا بخشش را به جای صلح معوض انتخاب کند، سیستم به طور خودکار مالیات را طبق جدولهای سنگین اتفاقی محاسبه میکند. بازبینی اطلاعات پیش از تایید نهایی در پورتال، مانع این خسارتها خواهد شد.
تفاوت صلح عمری اموال منقول با غیرمنقول
باید در نظر داشت که قواعد صلح عمری به املاک محدود نمیشود و اشخاص میتوانند سهام شرکت، حسابهای بانکی یا خودروهای خود را نیز صلح عمری کنند. در اموال منقول مانند سهام، ماخذ محاسبه ارزش روز معاملاتی تابلوی بورس یا ارزش اسمی است. نرخها در این موارد تابع قوانین اختصاصی بازار سرمایه بوده و مشمول قوانین سختگیرانه ملکی نمیشود.
همانطور که در قوانین بودجه سالانه کشور، برخی مشاغل معاف از مالیات معرفی میشوند، در نقل و انتقالات داراییها نیز چنانچه صلح مربوط به برخی نهادهای خیریه یا عامالمنفعه باشد، از معافیتهای موضوع ماده ۱۳۹ برخوردار خواهد شد و متصالح ریالی مالیات نخواهد پرداخت. این بند برای افرادی که نیت وقف یا امور خیر دارند بسیار کاربردی است.
برای خودروها و وسایل نقلیه موتوری، ماخذ محاسبه همان جداول ارزشگذاری سالانه سازمان مالیاتی است که برای نقل و انتقال شمارهگذاری مبنا قرار میگیرد. در مورد خودرو، صلح عمری رواج کمتری دارد اما از نظر قانونی کاملاً معتبر است و قواعد حق انتفاع در آن نیز جاری خواهد بود.
مراحل دریافت مفاصاحساب مالیات صلح عمری
برای دریافت مفاصاحساب مالیاتی و تکمیل مراحل تنظیم سند صلح عمری، باید چند مرحله اداری انجام شود. آشنایی با این مراحل باعث میشود فرآیند انتقال ملک سریعتر و بدون سردرگمی پیش برود.
مراحل دریافت مفاصاحساب:
1. مراجعه به دفترخانه: ثبت درخواست تنظیم سند صلح و ارسال استعلام مالیاتی.
2. ثبت اطلاعات ملک: ورود مشخصات ملک و اطلاعات مصالح و متصالح در سامانه مالیاتی.
3. صدور قبض مالیاتی: بررسی اطلاعات و مشاهده مبلغ مالیات تعیینشده.
4. پرداخت مالیات: تسویه مبلغ اعلامشده از طریق درگاه پرداخت.
5. دریافت مفاصاحساب: صدور گواهی مالیاتی و فراهم شدن امکان ادامه مراحل تنظیم سند.
نکته مهم: پیش از نهایی شدن سند، وضعیت بدهیها و تأییدیههای مالیاتی را از دفترخانه پیگیری کنید. همچنین نسخهای از رسید پرداخت و مفاصاحساب را نزد خود نگه دارید.
آیا صلح عمری انتخاب هوشمندانهای است؟
صلح عمری میتواند راهکاری مناسب برای مدیریت دارایی و حفظ حقوق خانواده باشد؛ زیرا مالک میتواند منافع ملک را تا پایان عمر برای خود حفظ کند و انتقال مالکیت را از طریق قرارداد صلح انجام دهد.
مهمترین مزایای صلح عمری
- کاهش احتمال اختلافات خانوادگی و ملکی
- حفظ منافع و حق استفاده از ملک تا پایان عمر مصالح
- مدیریت بهتر انتقال دارایی به افراد موردنظر
- پیشگیری از برخی پیچیدگیهای انتقال ارث
نکات مهم پیش از تنظیم سند:
- بررسی دقیق مالیات و هزینههای قانونی
- انتخاب نوع صلح (معوض یا بلاعوض)
- تنظیم قرارداد با مشاوره حقوقی و مالیاتی
- توجه به مواعد پرداخت مالیات و جرائم احتمالی
جمعبندی
صلح عمری فقط یک روش انتقال ملک نیست؛ بلکه ابزاری برای برنامهریزی دارایی، حفظ منافع شخصی و کاهش اختلافات احتمالی در آینده است. البته انتخاب آن باید با توجه به شرایط مالیاتی و حقوقی هر فرد انجام شود.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه