
فرمول و نحوه محاسبه آنلاین عیدی کارگران و تامین اجتماعی
 تیم مشاوران مشیرین
خلاصهی این مقاله با هوش مصنوعی
سبک خلاصه را انتخاب کنید و در دستیار دلخواهتان باز کنید.
فهرست مطالب
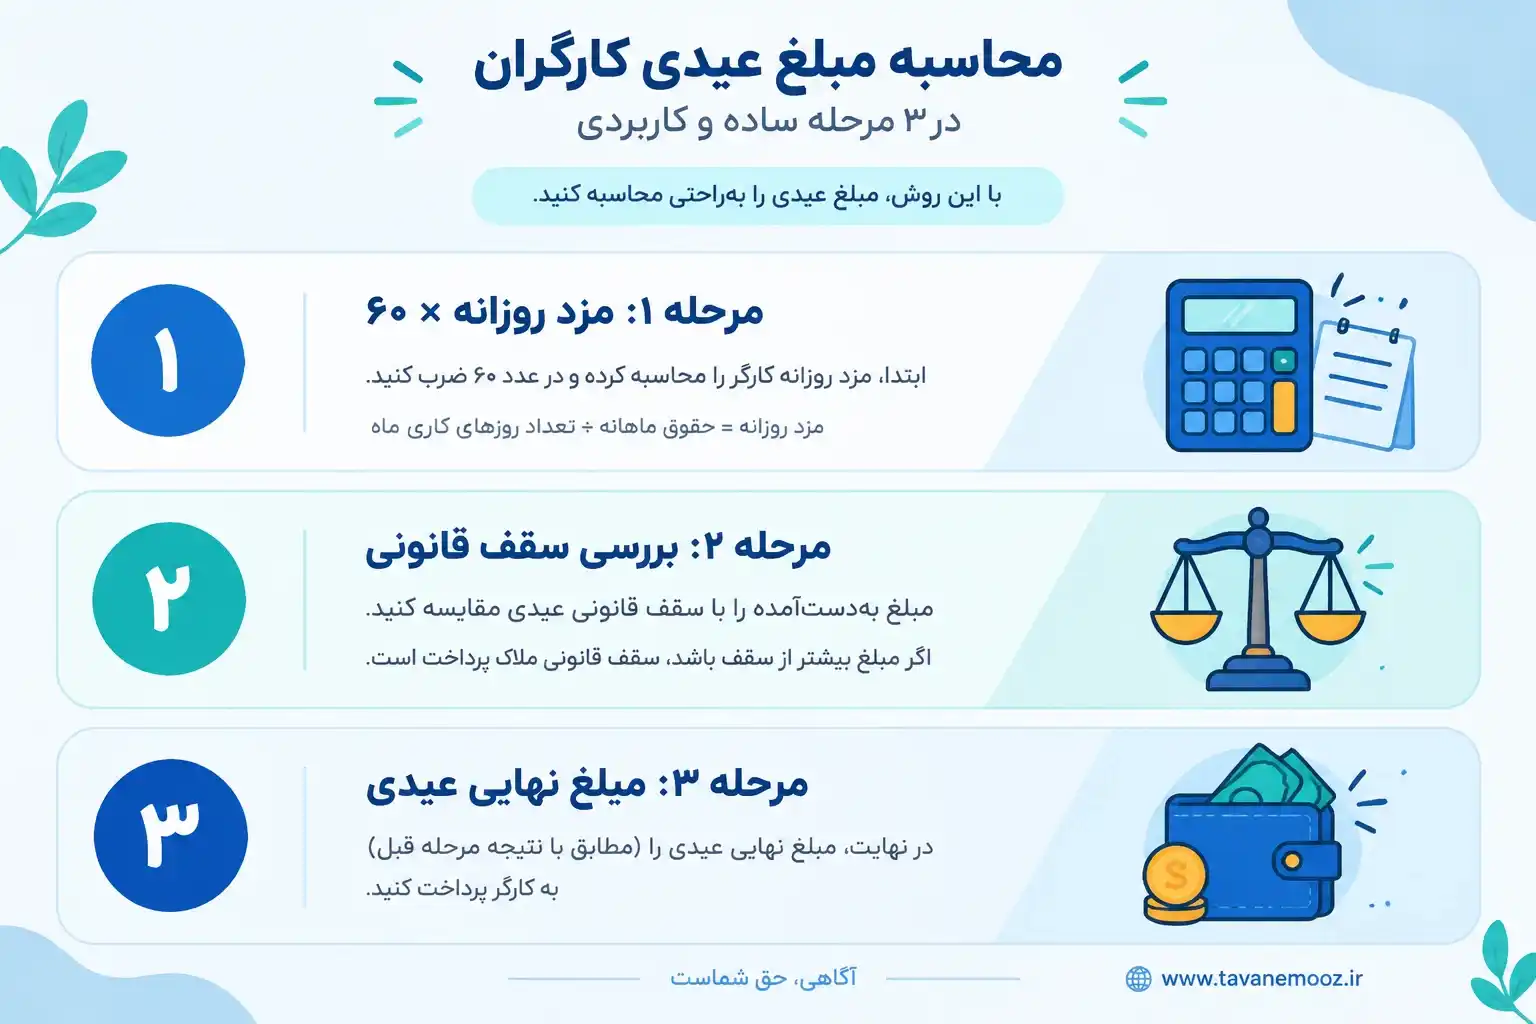
محاسبه عیدی سال ۱۴۰۵ برای کارگران مشمول قانون کار بر اساس یک فرمول ثابت و قانونی انجام میشود که طبق آن، هر کارگر به ازای یک سال کارکرد کامل، معادل ۶۰ روز آخرین دستمزد پایه خود را به عنوان عیدی دریافت میکند، مشروط بر اینکه این مبلغ از سقف ۹۰ روز حداقل دستمزد مصوب سال تجاوز نکند. این پرداختی یکی از مهمترین حقوق قانونی نیروی کار است که کارفرمایان موظفاند معمولاً در ماههای پایانی سال (بهمن و اسفند) نسبت به واریز آن اقدام نمایند تا معیشت خانوادههای کارگری در آستانه سال نو تامین گردد.
محاسبه آنلاین عیدی کارکنان
تاریخ شروع و پایان کار و حقوق پایه را وارد کنید تا عیدی شما محاسبه شود.
این محاسبه صرفاً جنبهی راهنما دارد و جایگزین محاسبهی رسمی کارفرما یا مشاورهی حقوقی نیست.
| موضوع | شرح جزئیات کلیدی | نکته استراتژیک |
|---|---|---|
| کف عیدی ۱۴۰۵ |
| هیچ کارگری با یک سال سابقه نباید کمتر از این مبلغ دریافت کند. |
| سقف عیدی ۱۴۰۵ |
| پرداخت بیشتر از این مبلغ مشمول معافیت مالیاتی نخواهد بود و الزام قانونی ندارد. |
| مبنای محاسبه |
| مزایایی مانند حق مسکن و خواربار معمولاً در فرمول پایه عیدی لحاظ نمیشوند. |
مبانی عیدی قانون کار و ساختار فرمول تعیین پاداش پایان سال
در نظام حقوق و دستمزد ایران، پاداش پایان سال یا همان عیدی، یک لطف از سوی کارفرما نیست، بلکه یک الزام قانونی است که ریشه در “قانون تعیین عیدی و پاداش سالانه کارگران شاغل در کارگاههای مشمول قانون کار” مصوب سال ۱۳۷۰ مجلس شورای اسلامی دارد. درک دقیق این قانون برای جلوگیری از تضییع حقوق کارگران و همچنین پیشگیری از جرایم بیمهای و مالیاتی برای کارفرمایان حیاتی است. طبق این قانون، کلیه کارفرمایان کارگاههای مشمول قانون کار مکلفند به هر یک از کارگران خود به نسبت یک سال کار، معادل شصت روز آخرین مزد را به عنوان عیدی و پاداش بپردازند. نکته ظریف و تکنیکی در اینجا مفهوم “آخرین مزد” است. در مباحث تخصصی حسابداری مالی، تفکیک بین مزد ثابت، مزد مبنا و مجموع دریافتی اهمیت بالایی دارد. آنچه در محاسبه عیدی ملاک قرار میگیرد، مزد مبنا یا حقوق پایه به اضافه پایه سنوات تجمیعی است، نه لزوماً تمام دریافتیهای مندرج در فیش حقوقی.
فلسفه وجودی سقف برای عیدی، ایجاد تعادل در پرداختیها و حمایت از کارگاههای کوچک است. قانونگذار تصریح کرده است که مبلغ پرداختی به هر کارگر نباید از معادل ۹۰ روز حداقل مزد روزانه قانونی تجاوز کند. بنابراین، ما با یک بازه (Range) مواجه هستیم: حداقل عیدی برابر با ۲ ماه حقوق پایه و حداکثر عیدی برابر با ۳ ماه حداقل حقوق مصوب شورای عالی کار. این ساختار دوگانه باعث میشود که کارگران با حقوقهای پایینتر، نسبتاً درصد بیشتری از حقوق سالانه خود را به عنوان پاداش دریافت کنند، در حالی که برای سطوح مدیریتی و حقوقهای بالا، یک سقف بازدارنده وجود دارد.
ماده واحده قانون تعیین عیدی و پاداش سالانه کارگران: کلیه کارفرمایان کارگاههای مشمول قانون کار مکلفند به هر یک از کارگران خود به نسبت یک سال کار معادل شصت روز آخرین مزد، بعنوان عیدی و پاداش بپردازند. مبلغ پرداختی از این بابت به هر یک از کارگران نبایستی از معادل نود روز حداقل مزد روزانه قانونی تجاوز کند.
فرمول محاسبه عیدی برای کارکرد کمتر از یک سال
یکی از سوالات پرتکرار در حوزه روابط کار، وضعیت عیدی کارگرانی است که کمتر از یک سال کامل شمسی در یک کارگاه مشغول به کار بودهاند. این گروه شامل کسانی میشود که در میانه سال استخدام شدهاند، قراردادهای فصلی دارند، یا پیش از پایان سال منفک شدهاند. قانونگذار در اینجا اصل “تسهیم به نسبت” (Pro-rata) را اجرا میکند. برای این دسته از افراد، فرمول محاسبه عیدی به این صورت است که مبلغ عیدی بر اساس روزهای کارکرد واقعی محاسبه میشود. فرمول ریاضی دقیق آن عبارت است از:
فرمول محاسبه عیدی برای افرادی که کمتر از ۱۲ ماه در مجموعه حضور داشتهاند، به دو روش بر اساس ماه یا روز محاسبه میشود:
بر اساس ماههای کارکرد: ۱۲ ÷ (تعداد ماههای کارکرد × ۲ × حقوق پایه ماهانه)
بر اساس روزهای واقعی کارکرد: ۳۶۵ ÷ (تعداد روزهای کارکرد × ۶۰ × آخرین مزد روزانه)
برای اطمینان از صحت محاسبات، کارگران باید به نمونه لیست حقوق و دستمزد خود مراجعه کنند و تعداد دقیق روزهای کارکرد که حق بیمه برای آنها رد شده است را استخراج نمایند. بسیار مهم است که ایام مرخصی استعلاجی تایید شده توسط تامین اجتماعی و مرخصیهای استحقاقی استفاده شده یا نشده نیز جزو سوابق کارکرد در نظر گرفته میشود. اشتباه در شمارش روزهای کارکرد یکی از دلایل اصلی اختلاف بین کارگر و کارفرما در پایان سال است. اگر کارگری مثلاً ۶ ماه کار کرده باشد، دقیقاً نصف عیدی کامل را دریافت خواهد کرد، به شرطی که این مبلغ از نصف سقف قانونی تجاوز نکند.
اشتباه رایج: تصور غلط درباره مزایای رفاهی در عیدی
بسیاری از کارگران و حتی حسابداران تازهکار تصور میکنند که اقلامی مانند حق مسکن، حق بن و خواربار و حق اولاد باید در فرمول محاسبه عیدی ضربدر ۶۰ شوند. این یک باور اشتباه است. طبق آرای دیوان عدالت اداری و رویه جاری قانون کار، مبنای محاسبه عیدی صرفاً “مزد ثابت” یا “مزد مبنا” است. مزایای رفاهی و انگیزشی که در مقابل کار انجام شده پرداخت نمیشوند (مانند حق عائلهمندی) در کسر و اضافه عیدی دخالتی ندارند، مگر اینکه در کارگاهی طبق عرف و رویه ثابت، کارفرما داوطلبانه آنها را لحاظ کرده باشد که در آن صورت تبدیل به حق مکتسبه میشود.
نکات کلیدی و شرایط خاص در محاسبه عیدی کارگران
علاوه بر کارمندان و کارگران با قراردادهای معمول تماموقت، محاسبه عیدی برای برخی شرایط کاری خاص و غیبتهای موجه دارای ضوابط قانونی مشخصی است که آگاهی از آنها مانع از تضییع حقوق طرفین میشود.
عیدی کارگران پارهوقت، ساعتی و فصلی چگونه محاسبه میشود؟
بر اساس ماده ۳۹ قانون کار، کارگرانی که بهصورت پارهوقت، ساعتی یا پروژهای فعالیت میکنند، به نسبت ساعات کارکرد واقعی خود مستحق دریافت تمامی مزایای قانونی از جمله عیدی و پاداش سالانه هستند.
برای محاسبه عیدی کارگران پارهوقت، میانگین حقوق دریافتی آنها در آخرین ۹۰ روز کاری (۳ ماه پایانی) بهعنوان مبنای مزد روزانه در نظر گرفته شده و فرمول تسهیم به نسبت بر اساس مجموع ساعات یا روزهای کارکرد در طول سال اعمال میگردد.
وضعیت عیدی در دوران مرخصی زایمان و مرخصی استعلاجی
یکی از پرسشهای بسیار پرتکرار این است که آیا به ایام بیماری یا زایمان هم عیدی تعلق میگیرد؟ پاسخ طبق قانون کار بله است:
- مرخصی استعلاجی: بر اساس ماده ۷۴ قانون کار، مدت مرخصی استعلاجی که به تایید کمیسیون پزشکی یا پزشک معتمد سازمان تأمین اجتماعی رسیده باشد، جزو سوابق کار مفید کارگر محسوب میشود؛ بنابراین کارفرما مکلف است عیدی این ایام را بهطور کامل محاسبه و پرداخت نماید.
- مرخصی زایمان: دوران مرخصی زایمان بانوان (ماده ۶۷ قانون تأمین اجتماعی) نیز مشمول سابقه کار تلقی شده و کارفرما حق کسر عیدی به بهانه غیبت در این دوران را ندارد.
آیا به عیدی کارگران حق بیمه تعلق میگیرد؟
خیر؛ طبق بخشنامههای رسمی و جدول اقلام مشمول و غیرمشمول سازمان تأمین اجتماعی، عیدی و پاداش پایان سال مشمول کسر حق بیمه (۷٪ سهم کارگر و ۲۳٪ سهم کارفرما) نمیشود.
توجه داشته باشید که عیدی فقط مشمول مالیات بر درآمد حقوق (آن هم در صورت عبور از سقف معافیت سالانه مصوب قانون بودجه) است، اما هیچگونه مبلغی تحت عنوان حق بیمه نباید از عیدی کسر شود.
آموزش گامبهگام محاسبه عیدی (آنلاین و دستی با مثال عددی)
بسیاری از کارکنان هنگام استفاده از ابزارهای آنلاین یا بررسی فیش حقوقی پایان سال، نمیدانند چه اعدادی را باید وارد کنند یا مبالغ چطور محاسبه میشوند. در این بخش، نحوه محاسبه را به دو روش ساده و مرحلهبهمرحله آموزش میدهیم.
۱. راهنمای تصویری استفاده از ماشینحساب آنلاین عیدی
برای محاسبه دقیق و فوری مبلغ عیدی خود در ماشینحساب بالای صفحه، کافی است این ۳ گام ساده را دنبال کنید:
- گام اول؛ ثبت مزد روزانه یا پایه حقوق: از روی فیش حقوقی خود، مبلغ «حقوق پایه ماهانه» یا «مزد روزانه» را در کادر مربوطه وارد کنید. (توجه: مزایای رفاهی مانند حق مسکن، بن خواربار و حق اولاد نباید به پایه حقوق اضافه شوند).
- گام دوم؛ تعیین مدت کارکرد در سال: اگر یک سال کامل (از ابتدای فروردین تا پایان اسفند) در کارگاه مشغول بودهاید، گزینه «یک سال کامل (۱۲ ماه / ۳۶۵ روز)» را انتخاب کنید. اگر سابقه کمتری دارید، تعداد ماهها یا روزهای دقیق کارکرد خود را ثبت نمایید.
- گام سوم؛ دریافت نتیجه نهایی: با زدن دکمه «محاسبه»، سیستم حداقل عیدی قانونی، سقف حداکثر و رقم عیدی استحقاقی شما را بههمراه وضعیت معافیت مالیاتی بهصورت تفکیکشده نمایش میدهد.
۲. آموزش دستی محاسبه عیدی با یک مثال واقعی
برای درک بهتر فرمول قانونی، بیایید یک سناریوی واقعی را با هم بررسی کنیم:
سناریوی نمونه: محاسبه عیدی ۱۴۰۵ (آقای احمدی)
آقای احمدی در یک شرکت خصوصی مشغول به کار است و مشخصات کارکرد او به شرح زیر است:
- حقوق پایه ماهانه: ۱۸,۰۰۰,۰۰۰ تومان
- مدت سابقه کاری: ۸ ماه (معادل ۲۴۰ روز)
دو برابر حقوق پایه ماهانه ایشان برابر است با: ۱۸,۰۰۰,۰۰۰ × ۲ = ۳۶,۰۰۰,۰۰۰ تومان
چون سابقه ایشان کمتر از یک سال کامل است، عیدی دقیقاً به نسبت روزهای کارکرد تسهیم میشود:
مبلغ عیدی ناخالص = (۲۴۰ روز × ۳۶,۰۰۰,۰۰۰) ÷ ۳۶۵ = ۲۳,۶۷۱,۲۳۳ تومان
سقف قانون کار: این رقم از حداکثر سقف مجاز عیدی کمتر است، بنابراین عیدی متعلقه همان ۲۳,۶۷۱,۲۳۳ تومان است.
کسر مالیات (بند ۱۰ ماده ۹۱): با توجه به اینکه سقف معافیت مالیاتی عیدی در سال ۱۴۰۵ برابر با ۴۰,۰۰۰,۰۰۰ تومان است و رقم عیدی آقای احمدی کمتر از این سقف است، کل مبلغ عیدی ایشان معاف از مالیات بوده و خالص دریافتی برابر با ۲۳,۶۷۱,۲۳۳ تومان خواهد بود.
نحوه محاسبه آنلاین عیدی ۱۴۰۵ و ابزارهای دیجیتال
با پیشرفت تکنولوژیهای مالی (FinTech) و سیستمهای اتوماسیون اداری، استفاده از ابزارهای محاسبه عیدی انلاین ۱۴۰۵ به شدت رواج یافته است. این ابزارها با دریافت دادههای ورودی شامل حقوق پایه، پایه سنوات و تعداد روزهای کارکرد، به صورت آنی مبلغ دقیق عیدی مشمول و خالص پرداختی (پس از کسر مالیات) را نمایش میدهند. برای استفاده صحیح از این ابزارها و جلوگیری از خطای کاربری، دانستن چند نکته ضروری است. اول اینکه باید مطمئن شوید که مبلغ وارد شده به عنوان حقوق، دقیقاً همان عددی است که در حکم کارگزینی به عنوان حقوق پایه درج شده است. برای سهولت میتوانید از ابزار محاسبه عیدی انلاین استفاده کنید که تمامی پارامترهای قانونی سال جدید در آن لحاظ شده است.
📅 عیدی کارگران کی واریز میشود؟
بر اساس رویه مرسوم و الزامات حسابداری حقوق و دستمزد، واریز عیدی معمولاً در ماههای بهمن و اسفند انجام میشود. هرچند کارفرمایان مجازند عیدی را همراه با حقوق بهمنماه پرداخت کنند، اما تسویه نهایی آن نباید از روزهای پایانی اسفند تجاوز کند. حتی کارگرانی که در طول سال اخراج شده یا استعفا دادهاند، باید در زمان تسویهحساب نهایی، عیدی ماههای کارکرد خود را دریافت نمایند.
عیدی کارگران چقدر است و سقف آن چگونه تعیین میشود؟
میزان دقیق اینکه عیدی کارگران چقدر است به حقوق پایه ثبتشده در حکم کارگزینی بستگی دارد. حداقل عیدی کارگران با یک سال سابقه کار برابر با ۲ ماه پایه حقوق (حداقل دو برابر پایه مصوب اداره کار) و حداکثر آن برابر با ۳ ماه پایه حقوق قانونی (سقف ۹۰ روز مزد روزانه) است.
عیدی تامین اجتماعی شامل چه کسانی است؟
یکی از دغدغههای پرتکرار، تفاوت عیدی کارگران با عیدی تامین اجتماعی است. باید توجه داشت که سازمان تأمین اجتماعی مستقیماً عیدی کارگران شاغل را پرداخت نمیکند؛ بلکه این مبلغ الزام قانونی کارفرماست. واژه «عیدی تأمین اجتماعی» در عمل مربوط به مستمریبگیران و بازنشستگان این سازمان است که مصوبه پرداخت آن توسط دولت و معمولاً همزمان با عیدی کارمندان دولت تعیین و واریز میشود.
مالیات عیدی ۱۴۰۵: معافیتها و نحوه کسر
یکی از دغدغههای کارگران و حسابداران در پایان سال، اطلاع از میزان کسر مالیات از پاداش پایان سال است. بر اساس بند ۹ ماده ۹۱ قانون مالیاتهای مستقیم، عیدی و پاداش سالانه به میزان یکدوازدهم معافیت مالیاتی سالانه موضوع ماده ۸۴ از پرداخت مالیات بر درآمد حقوق معاف است.
بر اساس قانون بودجه سال ۱۴۰۵، سقف معافیت سالانه حقوق ۴,۸۰۰,۰۰۰,۰۰۰ ریال (۴۰۰ میلیون تومان در ماه) مصوب گردیده است؛ بنابراین سقف معافیت مالیاتی عیدی سال ۱۴۰۵ معادل ۴۰,۰۰۰,۰۰۰ تومان (۴۰۰,۰۰۰,۰۰۰ ریال) خواهد بود و کارفرما فقط موظف است از مبالغ مازاد بر این سقف، طبق پلکانهای مالیاتی مصوب مالیات کسر کند.
عیدی و پاداش پایان سال نیز مانند سایر درآمدهای حقوقبگیران، مشمول مالیات بر درآمد است، اما با یک تفاوت بزرگ: قانونگذار معافیت خاصی برای آن در نظر گرفته است. طبق قانون مالیاتهای مستقیم، معمولاً معادل یک دوازدهم معافیت سالانه مالیاتی (که هر ساله در قانون بودجه تعیین میشود) به عیدی تعلق میگیرد. به زبان سادهتر، تا سقف مشخصی از عیدی معاف از مالیات است و تنها مازاد آن مشمول کسر مالیات میشود. این موضوع در تنظیم اسناد حسابداری و نمونه تراز آزمایشی شرکتها در پایان سال باید به دقت منعکس شود تا در زمان رسیدگی ممیزین مالیاتی، مشکلی برای کارفرما ایجاد نشود.
بسیاری از شرکتها برای مدیریت بهتر تعهدات مالیاتی خود، نیاز به خدمات تخصصی دارند. در موارد پیچیده که کارگر دارای درآمدهای متعدد است یا در طول سال نوسانات حقوقی داشته، استفاده از خدمات مشاوره حسابداری میتواند راهگشا باشد. مشاوران خبره میتوانند دقیقاً مشخص کنند که چه بخشی از پاداش پایان سال مشمول مالیات مقطوع است و چگونه باید در لیست مالیات حقوق گزارش شود تا جریمه عدم کسر یا کسر بیش از حد (که حقالناس است) رخ ندهد.
تفاوت عیدی کارگران با عیدی کارکنان دولت و بازنشستگان
یکی از ابهامات همیشگی در جامعه، تفاوت فاحش بین عیدی کارگران ۱۴۰۵ و عیدی کارمندان دولت است. عیدی کارکنان دولت (لشکری و کشوری) هر ساله توسط هیئت دولت به صورت یک مبلغ مقطوع و ثابت تصویب و اعلام میشود و ارتباطی با میزان حقوق دریافتی آنها ندارد. اما عیدی قانون کار تابعی از دستمزد است و معمولاً مبلغ آن به مراتب بیشتر از عیدی دولتی است. این تفاوت ناشی از ساختار متفاوت جبران خدمات در بخش خصوصی و دولتی است؛ کارگران امنیت شغلی کمتری دارند و نظام پرداخت آنها بر اساس حداقلهای دستمزد طراحی شده است، لذا قانونگذار سعی کرده با عیدی بیشتر، بخشی از این شکاف را در پایان سال جبران کند.
عیدی تامین اجتماعی بازنشستگان
در مورد عیدی تامین اجتماعی برای بازنشستگان و مستمریبگیران، روال معمولاً مشابه کارکنان دولت است. یعنی سازمان تامین اجتماعی مبلغی را که هیئت وزیران برای بازنشستگان کشوری تعیین میکند، معمولاً به عنوان مبنا قرار میدهد، هرچند در سالهای اخیر تلاشهایی برای افزایش آن صورت گرفته است. بازنشستگان باید توجه داشته باشند که فرمول “۶۰ روز حقوق” مختص شاغلین است و شامل حال مستمریبگیران نمیشود. واریز عیدی بازنشستگان معمولاً بر اساس حروف الفبا و جدول زمانبندی اعلامی از سوی سازمان تامین اجتماعی در اواخر بهمن یا اوایل اسفند انجام میپذیرد.
| ویژگی | عیدی کارگران (قانون کار) | عیدی کارمندان دولت |
|---|---|---|
| مبنای محاسبه | ۶۰ روز آخرین مزد ثابت | مبلغ مقطوع مصوب هیئت وزیران |
| سقف پرداختی | ۹۰ روز حداقل دستمزد | ندارد (مبلغ ثابت است) |
| وابستگی به حقوق | کاملاً وابسته (متغیر) | مستقل (یکسان برای همه) |
| مرجع تعیین | قانون مصوب مجلس (۱۳۷۰) | مصوبه سالانه هیئت دولت |
زمان واریز عیدی کارگران؛ قانون چه میگوید؟
پرسش عیدی کارگران کی واریز میشود یکی از دغدغههای اصلی نیروی کار در ماههای پایانی سال است. از نظر قانونی، کارفرما مجاز است عیدی را در هر زمانی از سال پرداخت کند، اما مهلت نهایی آن پایان سال جاری است. با این حال، عرف جاری در کارگاههای ایران این است که عیدی همراه با حقوق بهمن ماه یا نهایتاً در نیمه اول اسفند پرداخت شود تا کارگران فرصت کافی برای خریدهای نوروزی داشته باشند. برخی کارفرمایان خوشحساب حتی عیدی را در دو نوبت (مثلاً نیمی در شهریور و نیمی در اسفند) پرداخت میکنند تا فشار مالی پایان سال را کاهش دهند که این روش نیز در صورت توافق، منع قانونی ندارد.
تاخیر در پرداخت عیدی به سال بعد، اگرچه از نظر حسابداری به عنوان بدهی منظور میشود و سوخت نمیشود، اما از نظر اخلاقی و اصول مدیریت منابع انسانی، تاثیر منفی شدیدی بر انگیزه پرسنل میگذارد. در فرآیندهای حسابداری شرکتها، ذخیره عیدی و پاداش باید ماهانه شناسایی و ثبت شود تا در پایان سال نقدینگی لازم برای تسویه حساب با پرسنل وجود داشته باشد. عدم تامین نقدینگی یکی از دلایل اصلی تاخیر در واریز عیدی است که نشاندهنده ضعف در برنامهریزی مالی بنگاه اقتصادی است.
تاثیر مرخصی استعلاجی و زایمان بر مبلغ عیدی
یکی از چالشهای محاسباتی در تعیین عیدی کارگران چقدر است، مربوط به ایامی است که کارگر در مرخصی استعلاجی یا مرخصی زایمان به سر میبرد. طبق ماده ۷۴ قانون کار، ایام مرخصی استعلاجی که به تایید کمیسیون پزشکی سازمان تامین اجتماعی رسیده باشد، جزو سوابق کار بازنشستگی محسوب میشود. بر همین اساس، اداره کل روابط کار و جبران خدمت وزارت کار بارها تاکید کرده است که این ایام در محاسبه عیدی و پاداش نیز باید به عنوان روزهای کارکرد لحاظ شوند. بنابراین، کارگری که مثلاً ۳ ماه در مرخصی زایمان بوده، باید عیدی کامل یک سال را دریافت کند و کارفرما نمیتواند به بهانه عدم حضور فیزیکی، عیدی این مدت را کسر کند.
ایام مرخصی استعلاجی تایید شده توسط سازمان تامین اجتماعی، جزء سوابق کار کارگران محسوب شده و در محاسبه عیدی و پاداش پایان سال و سنوات خدمت آنان لحاظ میگردد. کسر مبلغ عیدی بابت ایام بیماری و زایمان خلاف قانون کار و مقررات جاری است.
محاسبه عیدی برای مشاغل خاص: پارهوقت، ساعتی و کارمزدی
در دنیای کار امروز، همه قراردادها تماموقت نیستند. برای کارگران پارهوقت و ساعتی، محاسبه عیدی کمی پیچیدهتر است اما از همان منطق کلی پیروی میکند. برای این گروه، میانگین حقوق دریافتی در ۹۰ روز آخر (یا میانگین کل سال بسته به نوع قرارداد) مبنای محاسبه قرار میگیرد و سپس به نسبت ساعات کارکرد کل سال نسبت به ساعات کار موظفی قانونی (۴۴ ساعت در هفته)، عیدی تسهیم میشود. این دقت در محاسبه نیازمند نگهداری دقیق سوابق در دفاتر قانونی است که اصول آن در استانداردهای حسابداری تشریح شده است.
برای کارگران کارمزدی (کسانی که بر اساس تعداد تولید یا حجم کار حقوق میگیرند)، مبنای محاسبه عیدی عبارت است از متوسط کارمزد دریافتی آنها در روزهای کارکرد سال. یعنی جمع کل درآمدهای کارمزدی در طول سال تقسیم بر تعداد روزهای کارکرد، میانگین مزد روزانه را به دست میدهد و سپس این عدد در ۶۰ ضرب میشود. این روش تضمین میکند که نوسانات تولید در ماههای مختلف، حق کارگر را ضایع نکند.
حسابداران حرفهای میدانند که ثبت “هزینه عیدی” نباید به ماه آخر سال موکول شود. اصل تطابق هزینه با درآمد ایجاب میکند که هر ماه معادل یک دوازدهم عیدی احتمالی پرسنل محاسبه و در حسابها به عنوان “ذخیره عیدی و پاداش” بستانکار و در سرفصل هزینهها بدهکار شود. این کار باعث میشود سود و زیان ماهانه واقعیتر باشد و در نمونه تراز آزمایشی پایان دوره، شوک هزینهای ناگهانی به مدیریت وارد نشود.
عوامل موثر بر افزایش عیدی و نقش طبقهبندی مشاغل
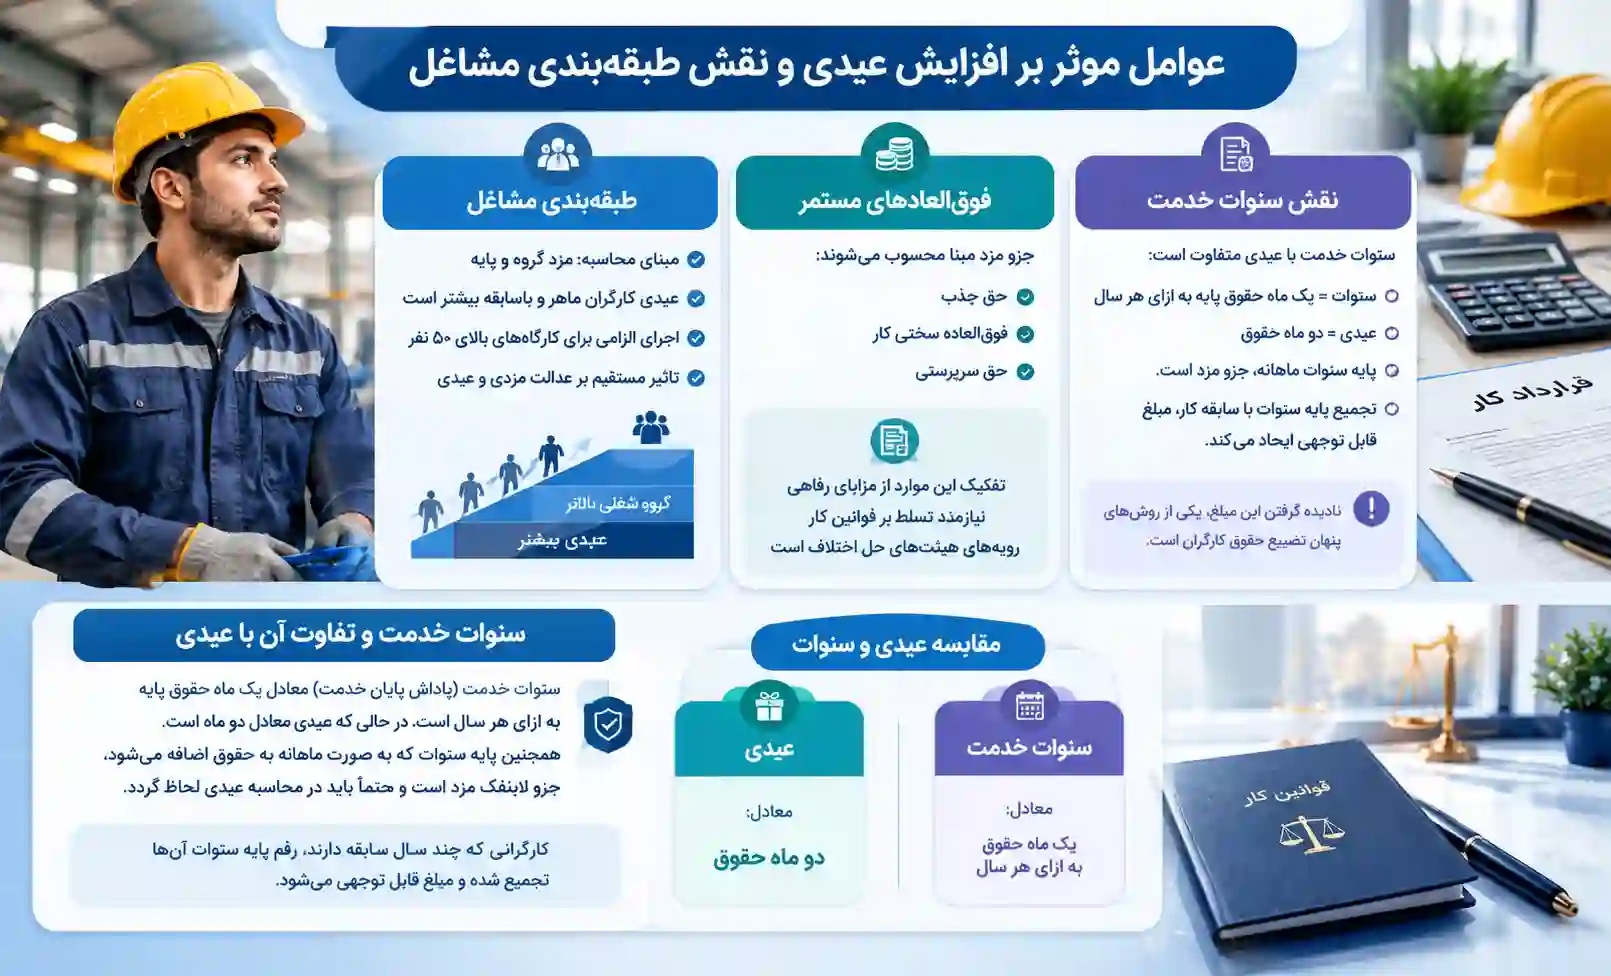
در کارگاههایی که طرح طبقهبندی مشاغل اجرا میشود، مزد گروه و پایه ملاک محاسبه است. این بدان معناست که عیدی کارگران ماهر و باسابقه که در گروههای شغلی بالاتر قرار دارند، به طور طبیعی بیشتر از حداقلبگیران خواهد بود (البته تا سقف قانونی). اجرای صحیح طرح طبقهبندی مشاغل یکی از الزامات قانونی برای کارگاههای بالای ۵۰ نفر است و تاثیر مستقیمی بر عدالت مزدی و به تبع آن مبلغ عیدی دارد. کارفرمایانی که از اجرای این طرح طفره میروند، نه تنها مرتکب تخلف شدهاند، بلکه باعث میشوند مبنای محاسبه عیدی پرسنل به صورت غیرواقعی پایین بماند که ممکن است در آینده منجر به شکایات حقوقی سنگین شود.
همچنین باید توجه داشت که فوقالعادههای مستمر که به واسطه ماهیت شغل پرداخت میشوند (مانند حق جذب، فوقالعاده سختی کار، و حق سرپرستی) جزو مزد مبنا محسوب شده و باید در محاسبه عیدی دخیل شوند. تفکیک این موارد از مزایای رفاهی نیازمند تسلط بر قوانین کار و رویههای جاری هیئتهای حل اختلاف است. در صورتی که در فیش حقوقی شما اقلام متعددی وجود دارد و نمیدانید کدامیک باید در عیدی لحاظ شود، بررسی دقیق قرارداد کار و مشاوره با کارشناسان روابط کار ضروری است.
نقش سنوات خدمت در عیدی
گاهی اوقات مفهوم “سنوات خدمت” (پاداش پایان خدمت) با “عیدی” اشتباه گرفته میشود. سنوات معادل یک ماه حقوق پایه به ازای هر سال است، در حالی که عیدی معادل دو ماه است. همچنین پایه سنوات که به صورت ماهانه به حقوق اضافه میشود، جزو لاینفک مزد است و حتماً باید در محاسبه عیدی لحاظ گردد. کارگرانی که چند سال سابقه دارند، رقم پایه سنوات آنها تجمیع شده و مبلغ قابل توجهی میشود؛ نادیده گرفتن این مبلغ در فرمول عیدی، یکی از روشهای پنهان تضییع حقوق کارگران است که باید نسبت به آن هوشیار بود.
پرسشهای کلیدی درباره عیدی سال ۱۴۰۵
بسیاری از کاربران میپرسند که آیا عیدی مشمول بیمه است؟ پاسخ منفی است. طبق قانون تامین اجتماعی، عیدی و پاداش پایان سال (در حد متعارف و قانونی) مشمول کسر حق بیمه نیست. این موضوع باعث میشود که مبلغ خالص دریافتی عیدی نسبت به حقوق ماهانه (که ۷٪ بیمه از آن کسر میشود) بیشتر باشد. اما در مورد مالیات، همانطور که گفته شد، مازاد بر سقف معافیت مشمول مالیات ۱۰ درصدی است.
سوال دیگر این است که آیا کارفرما میتواند به جای وجه نقد، کالای غیرنقدی (مانند برنج و روغن) به عنوان عیدی بدهد؟ قانوناً خیر. عیدی باید به صورت وجه نقد رایج کشور پرداخت شود. البته اگر کارفرما علاوه بر مبلغ قانونی عیدی، سبد کالا هم اهدا کند، این یک اقدام رفاهی مازاد است و بسیار پسندیده، اما نمیتواند جایگزین مبلغ ریالی فرمول قانونی شود. هرگونه توافق با کارگر که منجر به دریافت مبلغی کمتر از کف قانونی شود، حتی اگر مکتوب باشد، در مراجع حل اختلاف فاقد اعتبار است زیرا قوانین کار جزو قوانین آمره هستند و توافق خلاف آن نافذ نیست.
جمعبندی و توصیه نهایی
محاسبه عیدی سال ۱۴۰۵ اگرچه در ظاهر ساده به نظر میرسد، اما دارای ظرایف قانونی و محاسباتی متعددی است که عدم رعایت آنها میتواند منجر به اختلافات کارگری و کارفرمایی شود. برای کارگران، توصیه نهایی این است که فیش عیدی خود را با دقت بررسی کنند و مطمئن شوند که تمام روزهای کارکرد و پایه سنوات آنها در فرمول لحاظ شده است. استفاده از ابزارهای آنلاین معتبر محاسبه انلاین سنوات و عیدی میتواند به عنوان یک معیار کنترل کیفیت عمل کند.
در صورت وجود ابهام در تفسیر قانون، بهویژه در موارد خاص مانند مرخصیهای طولانی یا تغییر نوع قرارداد در طول سال، مراجعه به منابع معتبر مانند حسابداری مالی و مشاوران خبره، بهترین راهکار برای پیشگیری از جریمههای آتی است. شفافیت در محاسبات و پرداخت به موقع، سرمایهگذاری بر روی اعتماد و انگیزه نیروی انسانی است که ارزشمندترین دارایی هر سازمان محسوب میشود.

دیدگاه دیگران راجب این مطلب
تعداد کل: 5 دیدگاهمطلب عالی بود ممنون
سلام و خسته نباشید. مطلب خوبی بود. فقط یه سوال داشتم، من امسال کلا ۷ ماه کار کردم اونم جایی که بیمه برام رد نکردن. الان کارفرما میگه چون بیمه نبودی و زیر یک سال هستی عیدی بهت تعلق نمیگره. خواستم بدونم داره درست میگه یا میتونم شکایت کنم؟ ممنون میشم جواب بدید.
سلام آقا مهدی عزیز.
خیر، صحبت ایشان قانونی نیست. طبق قانون کار، حتی اگر بیمه هم نشده باشید (که خود این هم تخلف است) و کمتر از یک سال کار کرده باشید، باز هم به نسبت همان ۷ ماه کارکرد باید عیدی دریافت کنید. حق با شماست و میتوانید پیگیری کنید.
سلام، من امسال کلاً ۷ ماه کار کردم و بعد استعفا دادم. آیا عیدی به من تعلق میگیره؟ و اینکه مبنای محاسبه فقط پایه حقوقه یا حق مسکن و خواربار هم حساب میشه؟
سلام آرش عزیز
بله، طبق «قانون تعیین عیدی و پاداش»، عیدی به تمام کارگران حتی با کمتر از یک سال سابقه، به نسبت ایام کارکرد تعلق میگیرد. از نظر علمی و قانونی، مبنای محاسبه عیدی صرفاً «مزد ثابت» (پایه حقوق) است و مزایای رفاهی و انگیزشی مانند حق مسکن، بن خواربار و حق اولاد در فرمول محاسبه عیدی لحاظ نمیشوند.