
راهنمای مالیات غیر مستقیم

مالیات غیر مستقیم یکی از اصلیترین پایههای درآمدی دولتها و اثرگذارترین متغیرها بر قیمت نهایی کالاها و خدمات است. اگر شما صاحب کسبوکار یا مصرفکننده هستید، روزانه بارها بدون آنکه متوجه شوید مبالغی را تحت عنوان این مالیات پرداخت میکنید. درک دقیق سازوکار و آشنایی با انواع مالیات غیر مستقیم به مدیران مالی کمک میکند تا بهای تمامشده کالا را بهینهسازی کنند و از جریمههای سنگین مالیاتی پیشگیری نمایند. برای حل چالشهای پیچیده مالیاتی، بهرهمندی از خدمات تخصصی نظیر مشاوره مالیاتی آنلاین سریعترین راهکار برای احقاق حقوق قانونی بنگاههای اقتصادی است.
| موضوع محوری | شرح جزئیات و ارکان اصلی | نکته کلیدی تصمیمگیری |
|---|---|---|
| ماهیت مالیات غیرمستقیم |
| عدم وابستگی مستقیم به سطح درآمد رسمی اشخاص |
| پایههای اصلی در ایران |
| ضرورت انطباق فاکتورها با سامانه مودیان |
| محاسبه در حسابداری ملی |
| ارزیابی دقیق سهم واقعی بخشهای اقتصادی در درآمد ملی |
| ریسکها و معایب ساختاری |
| استفاده از معافیتهای قانونی سبد معیشت جهت تعدیل اثرات |
مفهوم مالیات غیر مستقیم در اقتصاد
مالیات غیرمستقیم به وجوهی اطلاق میشود که دولتها بر معاملات، کالاها و خدمات وضع میکنند، اما پرداختکننده واقعی آن فردی غیر از پرداختکننده قانونی است. در این شیوه، عرضهکننده کالا یا ارائهدهنده خدمت، مالیات را در زمان فروش از خریدار دریافت میکند و سپس آن را به نیابت از مصرفکننده نهایی به خزانه دولت واریز مینماید. این سازوکار انتقال بار مالیاتی (Tax Incidence)، تفکیک واضحی میان مودی اداری و پرداختکننده نهایی ایجاد میکند. ساختار مالیات غیر مستقیم به گونهای طراحی شده که پیوستگی جریان نقدینگی سازمان امور مالیاتی را در تمام فصول سال تضمین مینماید.
تحلیلگران اقتصادی و تیم مشاوران مشیرین بر این باورند که تسلط بر این زنجیره، مانع از پرداخت هزینههای مضاعف توسط بنگاههای تولیدی میشود. کارآفرینان اغلب تصور میکنند این مالیات هزینهای بر دوش تولیدکننده است؛ در حالی که در صورت پیادهسازی درست فرایندهای ثبتی، این مبالغ کاملا به مصرفکننده منتقل میگردد و تولیدکننده صرفا نقش واسط وصول را ایفا میکند. اجرای دقیق این سازوکار مانع از قفل شدن نقدینگی در جریان سرمایه در گردش واحدهای صنعتی میگردد و شفافیت اسناد خرید و فروش را ارتقا میدهد.
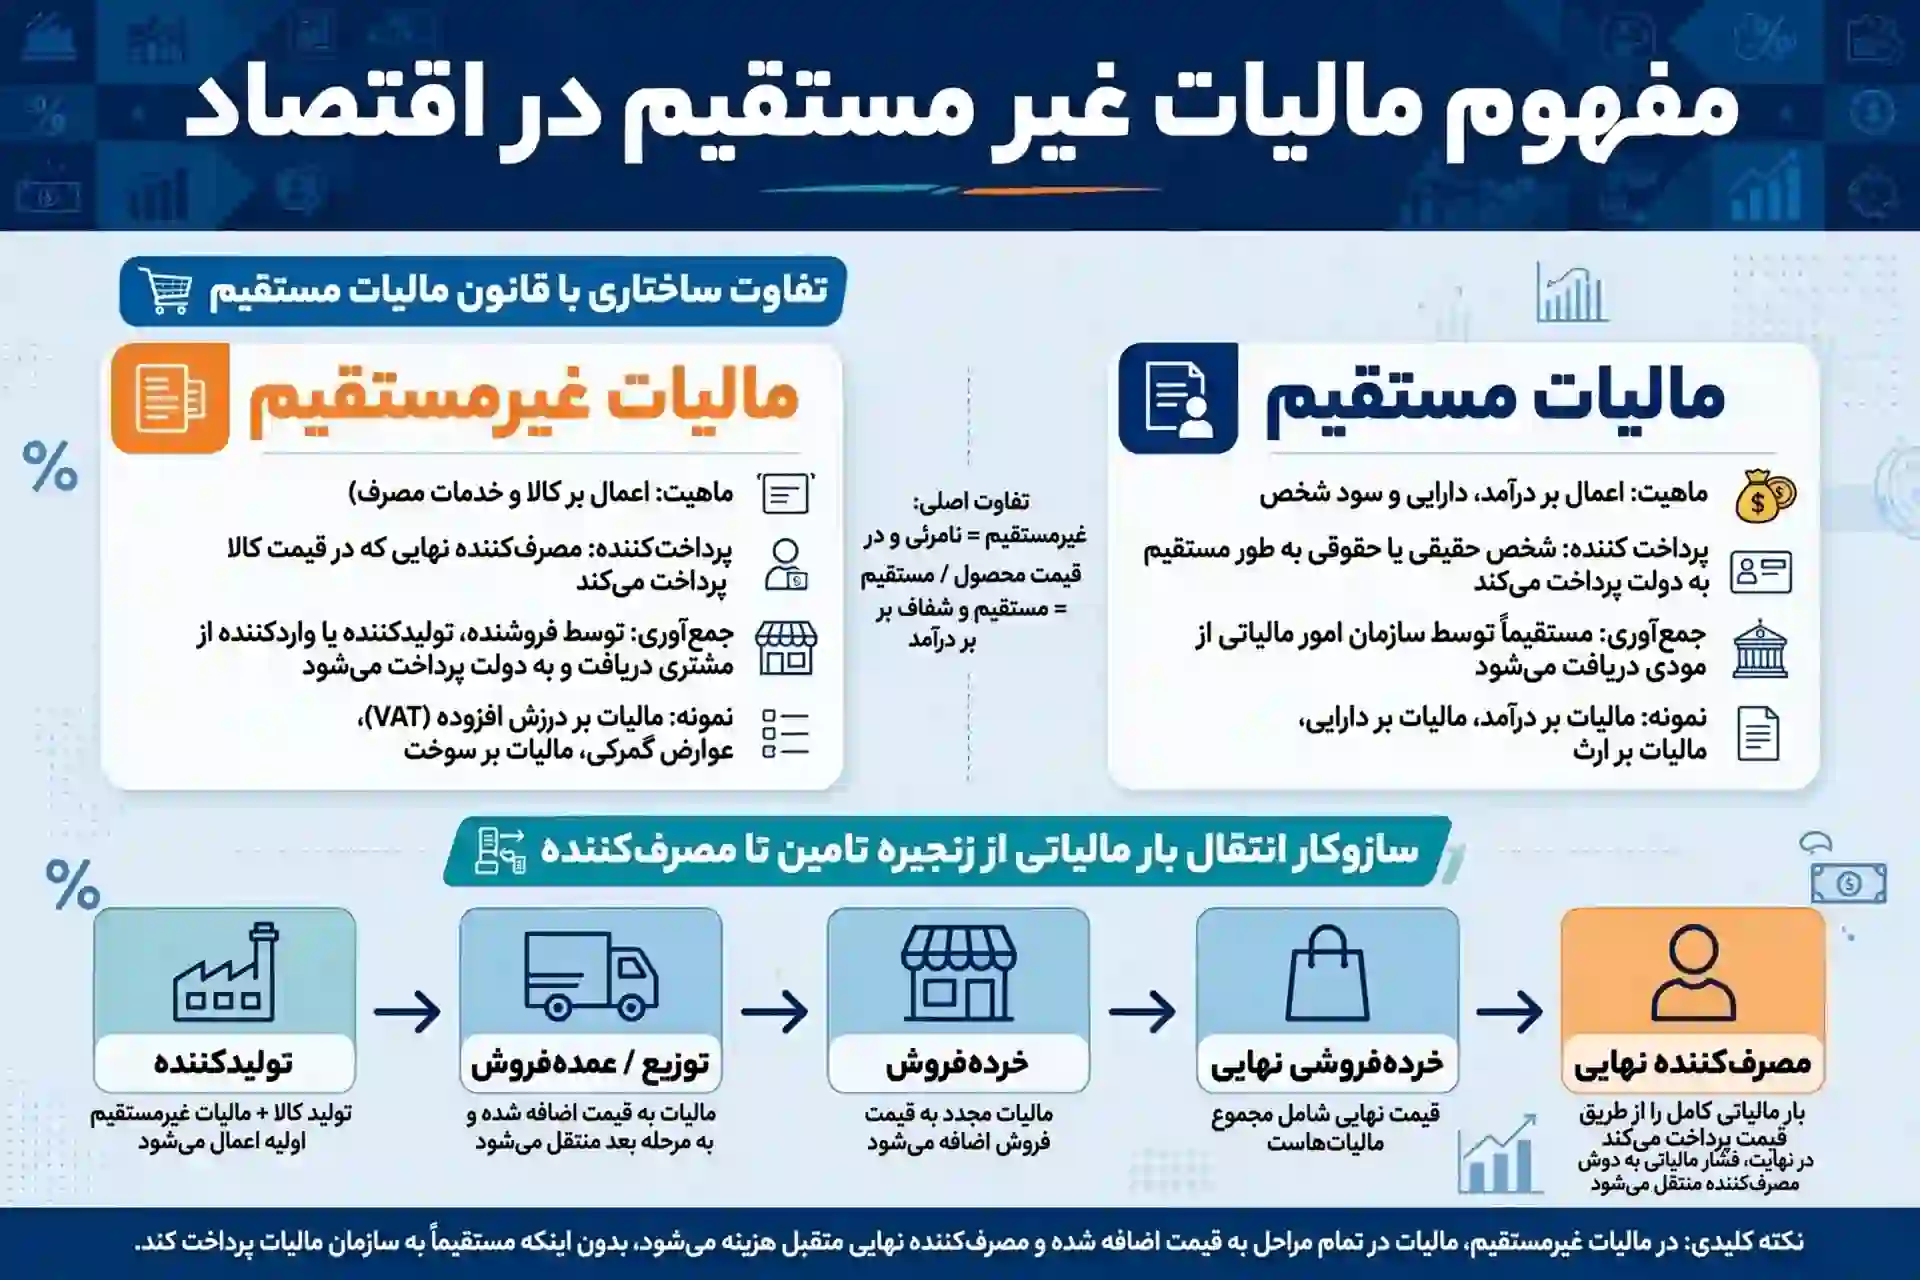
تفاوت ساختاری با قانون مالیات مستقیم
در نظامهای مالیاتی، تفکیک منابع درآمدی دولت از طریق دو ابزار اصلی محقق میشود. در حالی که مالیات مستقیم مستقیما درآمد و دارایی افراد و شرکتها را مانند مالیات بر حقوق یا مالیات بر درآمد عملکرد هدف قرار میدهد، مالیاتهای غیرمستقیم بر مصرف و جریان گردش پول تمرکز دارند. این تفاوت پایهای باعث میشود کارایی وصول در بخش غیرمستقیم به مراتب بالاتر باشد، زیرا امکان فرار مالیاتی در مبادلات شفاف تجاری به حداقل میرسد. در نظامهای نوین، اتکا به مالیات غیر مستقیم پایداری درآمدهای عمومی را افزایش میدهد.
مالیاتهای مستقیم متکی بر خوداظهاری مودی و رسیدگیهای بعدی توسط ممیزان مالیاتی هستند که معمولا با تاخیر زمانی یک تا دو ساله به خزانه واریز میشوند. در نقطه مقابل، انواع مالیات غیر مستقیم همراه با هر تراکنش روزمره وصول میشوند و نیازی به ارزیابی دفاتر کل در پایان سال مالی ندارند. این ویژگی باعث میشود که دولتها در دورههای کسری بودجه، تکیه بیشتری بر وصول عوارض و وجوه مصرفی داشته باشند.
سازوکار انتقال بار مالیاتی از زنجیره تامین تا مصرفکننده
انتقال بار مالیاتی فرایندی خودکار نیست، بلکه تابع کشش قیمتی تقاضا و عرضه در بازار است. زمانی که کشش تقاضا برای یک کالا پایین باشد، تولیدکننده میتواند کل بار مالیات را به مصرفکننده تحمیل کند. در مقابل، اگر کالایی دارای جانشینهای متعدد باشد، افزایش قیمت ناشی از مالیات ممکن است فروشنده را وادار کند بخشی از بار مالیاتی را از طریق کاهش حاشیه سود خود جذب کند تا سهم بازار را از دست ندهد. قانون مالیات غیر مستقیم تمامی این مراحل واسطهای را تا نقطه مصرف نهایی تحت پوشش قرار میدهد.
در زنجیرههای پیچیده تولیدی، کالا بارها میان تامینکنندگان قطعات، مونتاژکاران، عمدهفروشان و خردهفروشان دست به دست میشود. در هر مرحله، مالیات غیر مستقیم به ارزش فاکتور اضافه شده و خریدار بعدی آن را تسویه مینماید. شناخت دقیق نقطه تعادل بازار به کارشناسان مالی اجازه میدهد اثر این انتقال را در بهای تمامشده برآورد کنند و راهبردهای قیمتگذاری رقابتی را به درستی در بنگاه تنظیم نمایند.
انواع مالیات غیر مستقیم در قوانین و ساختار مالیاتی ایران
سیستمهای مالیاتی نوین، طیف گستردهای از پایههای مالیاتی را در قالب عوارض و وجوه غیرمستقیم دستهبندی میکنند. آشنایی با انواع مالیات غیر مستقیم برای مدیران مالی و صاحبان کسبوکارها امری حیاتی است تا بتوانند به درستی قیمتگذاری محصولات و ثبت اسناد را انجام دهند. هر یک از این شاخهها دارای قوانین، معافیتها و مهلتهای تسویه خاص خود هستند که عدم رعایت آنها خسارتهای سنگین مالی به همراه دارد. تسلط بر انواع مالیات غیر مستقیم مانع از انباشت بدهیهای ناشناخته در دفاتر قانونی شرکت ها میشود.
ساختار درآمدی بودجه سالانه کشور نشان میدهد که سهم انواع مالیات غیر مستقیم طی یک دهه اخیر روندی صعودی داشته است. سیاستگذار با گسترش پایههای این مالیات تلاش میکند وابستگی بودجه عمومی به درآمدهای ناپایدار نفتی را مهار کند. در ادامه، ارکان و شاخههای اصلی این نظام مالیاتی را با جزییات بررسی مینماییم.
مالیات بر ارزش افزوده و سیستم اعتبارات مالیاتی
مهمترین و فراگیرترین بخش مالیاتهای غیرمستقیم، مالیات بر ارزش افزوده است که بر هر مرحله از زنجیره تولید و توزیع اعمال میشود. این مالیات بر مبنای ارزش افزودهای محاسبه میشود که هر فعال اقتصادی به کالا یا خدمات ورودی خود اضافه میکند. مکانیزم اعتبار مالیاتی به خریداران واسطهای اجازه میدهد مالیاتهای پرداختی در زمان خرید (اعتبار خرید) را از مالیاتهای دریافتی در زمان فروش کسر کنند و فقط مابهالتفاوت را به سازمان امور مالیاتی بپردازند. انواع مالیات غیر مستقیم با محوریت این سیستم اعتباری در اقتصاد شفافسازی ایجاد میکنند.
مشاور سایت مشیرین در بررسی پروندههای مالیاتی بارها مشاهده کرده است که عدم صدور صورتحساب الکترونیکی استاندارد، باعث رد اعتبارات مالیاتی شرکتها و تحمیل مجدد مبالغ ارزش افزوده به همراه جرایم سنگین عدم پرداخت میشود. بنگاههای تولیدی باید مستندات پرداخت مالیات بر ارزش افزوده را در سامانه مودیان با کد رهگیری معتبر ثبت کنند تا در مرحله رسیدگی با رد دفاتر مواجه نگردند.
مالیات بر مصرف و کالاهای آسیبرسان و لوکس
بخش دیگری از درآمدهای عمومی از طریق مالیات بر مصرف تامین میشود که بهطور اختصاصی بر مصرف کالاهای معین وضع میگردد. این نوع مالیات اغلب با اهداف تنظیمگری اجتماعی، هدایت رفتار مصرفکننده و بازدارندگی از مصرف کالاهای مضر اعمال میشود. مالیات بر سیگار و دخانیات، نوشابههای قندی، سوختهای فسیلی و خودروهای لوکس از بارزترین نمونههای این پایه مالیاتی به شمار میروند که نرخهای متفاوتی نسبت به نرخ استاندارد ارزش افزوده دارند. این بخش، یکی از ارکان مهم در میان انواع مالیات غیر مستقیم به شمار میرود.
نرخهای وضعشده بر کالاهای زیانبار سلامت، معمولا بهصورت پلکانی و با شیب تند افزایش مییابند. به عنوان مثال، عوارض وضعشده بر تولید سیگارهای با نشان بینالمللی بسیار سنگینتر از تولیدات داخلی است. این مالیاتها مستقیما به قیمت خردهفروشی اضافه میشوند و هدف قانونگذار از وضع آنها، تامین بخشی از هزینههای بهداشت و درمان عمومی ناشی از مصرف این محصولات در کشور است.
حقوق گمرکی و سود بازرگانی واردات
هنگام ورود کالا به مرزهای گمرکی کشور، مبالغی تحت عنوان حقوق گمرکی و سود بازرگانی توسط گمرک جمهوری اسلامی ایران اخذ میشود. این پرداختیها ماهیتی کاملا غیرمستقیم دارند، چرا که واردکننده کل هزینههای گمرکی و ترخیص را روی بهای تمامشده کالا لحاظ میکند و آن را از خریدار داخل کشور مطالبه مینماید. حقوق ورودی علاوه بر تامین منابع مالی دولت، ابزاری حمایتی برای صنایع تولیدی داخلی در برابر رقبای خارجی محسوب میشود و در دسته انواع مالیات غیر مستقیم طبقهبندی میگردد.
محاسبه ارزش گمرکی بر مبنای نرخ ارز سامانه معاملات الکترونیکی (ETS) انجام میشود که این امر باعث افزایش چشمگیر مبالغ ریالی حقوق ورودی در سالهای اخیر شده است. بازرگانان باید توجه داشته باشند که مبالغ پرداختی بابت حقوق گمرکی به عنوان هزینه بهای تمامشده ثبت میشود، در حالی که مالیات بر ارزش افزوده پرداختی در گمرک به عنوان اعتبار مالیاتی قابل استرداد یا تهاتر در اظهارنامه فصلی منظور خواهد شد.
عوارض سبز و مالیاتهای آلایندگی زیستمحیطی
واحدهای تولیدی و صنعتی که استانداردهای زیستمحیطی را رعایت نکنند و موجب آلودگی منابع آب، خاک یا هوا شوند، مشمول عوارض آلایندگی میشوند. این مالیات پیگویی (Pigouvian Tax) با هدف درونیسازی هزینههای خارجی تولید وضع میشود. کارخانهها معمولا این عوارض را در قیمت نهایی محصولات خود سرشکن میکنند که خود نشاندهنده ماهیت غیرمستقیم این نوع عوارض در بازار مصرف است. قانون مالیات غیر مستقیم این مبالغ را جهت احیای محیط زیست به شهرداریها و دهیاریها تخصیص میدهد.
صنایع پتروشیمی، فولاد، سیمان و کارخانجات تولید مواد شیمیایی که در فهرست صنایع آلاینده سازمان حفاظت محیط زیست قرار میگیرند، موظفند درصدی از فروش ناخالص خود را به عنوان عوارض سبز پرداخت کنند. خروج از این فهرست نیازمند پیادهسازی سیستمهای پایش برخط و تصفیهخانههای استاندارد پساب و فیلتراسیون هوا است که هزینههای جاری شرکت را در میانمدت کاهش میدهد.
مطابق ماده ۲ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰، عرضه کالاها و ارائه خدمات در ایران و همچنین واردات و صادرات آنها، از لحاظ مالیات و عوارض مشمول مقررات این قانون است.متن ماده ۲ قانون مالیات بر ارزش افزوده
روشهای تخصصی و فرمول خالص مالیات غیر مستقیم
محاسبه شاخصهای کلان اقتصادی و همچنین تنظیم صورتهای مالی بنگاهها، نیازمند تسلط بر روابط ریاضی حاکم بر این متغیرها است. در اقتصاد کلان، مفهوم خالص مالیاتها اهمیت ویژهای دارد زیرا رابطه مستقیمی با درآمد ملی و تولید ناخالص داخلی به قیمت بازار و به قیمت عوامل تولید برقرار میکند. بدون کسر سوبسیدها و یارانههای دولتی از مجموع مالیاتهای وصولی، ارزیابی درستی از اندازه واقعی درآمدهای دولت به دست نمیآید. درک رابطه حاکم بر فرمول خالص مالیات غیر مستقیم پایه تحلیلهای مالیاتی در مقیاسهای خرد و کلان است.
تسلط حسابداران و پژوهشگران اقتصادی بر فرمول خالص مالیات غیر مستقیم به آنها اجازه میدهد تفاوتهای میان قیمت بازار و هزینههای واقعی عوامل تولید را تحلیل کنند. در این بخش، ضمن تشریح این فرمول کلان، روابط محاسباتی مالیات در سطح شرکتها و زنجیره ارزش را با جزییات عددی واکاوی میکنیم.
فرمول خالص مالیات غیر مستقیم در حسابداری کلان اقتصادی
در تحلیلهای اقتصاد کلان، فرمول خالص مالیات غیر مستقیم ابزاری کلیدی برای تبدیل تولید ناخالص ملی به قیمت عوامل تولید به تولید ناخالص ملی به قیمت بازار است. رابطه پایه این مفهوم بهصورت زیر بیان میشود:
خالص مالیات غیرمستقیم = مجموع مالیاتهای غیرمستقیم – یارانهها و یارانههای تولیدی دولت
رابطه تعدیل درآمد ملی نیز به این صورت تعریف میگردد:
GDP به قیمت بازار = GDP به قیمت عوامل + مالیاتهای غیرمستقیم – یارانههای تولیدی
زمانی که دولتها یارانه بیشتری نسبت به مالیاتهای غیرمستقیم به بخش تولید تزریق کنند، مقدار خالص مالیات غیرمستقیم منفی خواهد شد. فرمول خالص مالیات غیر مستقیم نشان میدهد که مداخله دولت از طریق یارانهها چگونه قیمت نهایی بازار را از ارزش خالص خلقشده توسط عوامل تولید کمتر میکند. عکس این قضیه نیز صادق است؛ افزایش مالیاتها نسبت به یارانهها موجب میشود قیمت کالاها در بازار فراتر از هزینه واقعی تولید قرار گیرد.
در گزارشهای مرکز آمار ایران و بانک مرکزی، تحلیل روند فرمول خالص مالیات غیر مستقیم شاخصی گویا برای سنجش میزان آزادسازی قیمتها و حذف سوبسیدهای انرژی و کالاهای اساسی به شمار میرود. هر اندازه یارانههای پنهان و آشکار تولید کاهش یابد، عدد حاصل از فرمول خالص مالیات غیر مستقیم به سمت ارقام مثبت بزرگتر میل میکند.
فرمول محاسبه مالیات بر ارزش افزوده در سطح شرکتها
در سطح خرد و حسابداری شرکتی، محاسبه مالیات دوره بر اساس تفاوت مالیات خروجی (فروش) و مالیات ورودی (خرید) صورت میپذیرد:
مالیات بر ارزش افزوده قابل پرداخت = (نرخ مالیات × مجموع فروش مشمول) – (نرخ مالیات × مجموع خریدهای مشمول دارای اعتبار)
اگر مالیات ورودی یک شرکت در یک دوره سه ماهه بیشتر از مالیات خروجی باشد، شرکت با مانده بستانکاری مواجه میشود. در چنین شرایطی، مودی میتواند مبلغ را از سازمان امور مالیاتی استرداد کند یا آن را به عنوان اعتبار به دوره مالیاتی بعد انتقال دهد. اعمال دقیق این محاسبات مانع از تکرار اشتباهات ثبتی و جرایم تاخیر میشود.
به عنوان مثال، فرض کنید یک شرکت تولیدی در طول یک فصل مبلغ ۵ میلیارد تومان ماده اولیه خریداری کرده و ۵۰۰ میلیون تومان مالیات بر ارزش افزوده پرداخت کرده است. چنانچه این شرکت محصولات نهایی را به مبلغ ۸ میلیارد تومان بفروشد و ۸۰۰ میلیون تومان مالیات از مشتریان وصول کند، بدهی نهایی این شرکت به سازمان مالیاتی معادل ۳۰۰ میلیون تومان (۸۰۰ منهای ۵۰۰) خواهد بود. این ساختار ساده تضمین میکند مالیات صرفا از ۳ میلیارد تومان ارزش خلقشده در فرایند تولید کسر شود.
| نوع مالیات غیرمستقیم | پایه و مبنای محاسبه | نرخ میانگین جاری در ایران | مرجع قانونی و وصولکننده |
|---|---|---|---|
| مالیات بر ارزش افزوده عمومی | مابهالتفاوت ارزش فروش و خرید کالا/خدمت | ۱۰ درصد (بر اساس قانون بودجه جدید) | سازمان امور مالیاتی کشور |
| مالیات بر ارزش افزوده طلا و پلاتین | صرفا اجرت ساخت، حقالعمل و سود فروشنده | ۱۰ درصد بر اجرت و سود (اصل طلا معاف) | سازمان امور مالیاتی کشور |
| حقوق گمرکی ورودی | ارزش سیف کالا (CIF) به نرخ سامانه ETS | بین ۱ تا ۴ درصد پایه به همراه سود بازرگانی | گمرک جمهوری اسلامی ایران |
| مالیات بر مصرف دخانیات | قیمت خردهفروشی مصوب هر پاکت | نرخهای پلکانی از ۲۵ تا ۶۵ درصد | سازمان امور مالیاتی / تولیدکننده |
| عوارض آلایندگی صنایع | درصدی از بهای فروش محصولات آلاینده | ۰.۵ تا ۱.۵ درصد فروش ناخالص | شهرداریها و صندوق ملی محیط زیست |
الزامات اجرایی و قانون مالیات غیر مستقیم در سامانه مودیان
انطباق با مقررات مالیاتی مستلزم شناخت دقیق رویههای قانونی و سامانههای نظارتی حاکمیتی است. در سالهای اخیر ساختار سنتی ثبت اظهارنامهها جای خود را به سامانههای هوشمند داده است. در حال حاضر پیادهسازی قانون مالیات غیر مستقیم در ایران از طریق سامانههای متمرکز انجام میشود تا فرار مالیاتی به حداقل برسد و شفافیت در زنجیره مبادلات تجاری کشور تضمین گردد. اجرای دقیق قانون مالیات غیر مستقیم تمامی بنگاهها را ملزم به صدور صورتحساب الکترونیکی برخط کرده است.
تخطی از مواعد قانونی تعیینشده در قانون مالیات غیر مستقیم تبعات سنگینی برای فعالان اقتصادی دارد. مودیان نه تنها از معافیتهای قانونی محروم میشوند، بلکه با جرایم غیرقابل بخششی مواجه خواهند شد که نقدینگی شرکت را دچار بحران میکند. در این راستا، بازخوانی فرایندهای سامانه مودیان و هماهنگی با تیمهای نرمافزاری ضرورتی انکارناپذیر است.
سامانه مودیان و پایانههای فروشگاهی
تمام فعالان اقتصادی موظفند کلیه فاکتورهای فروش خود را بهصورت الکترونیکی صادر کرده و در سامانه tax.gov.ir به ثبت برسانند. این سامانه به طور خودکار مبالغ مالیات بر ارزش افزوده را محاسبه و در کارپوشه خریدار و فروشنده درج مینماید. ثبت به موقع صورتحسابها سبب میشود اعتبارات خرید بنگاهها به سرعت تایید شود و از شکلگیری اختلافات حسابداری جلوگیری به عمل آید. مقررات مندرج در قانون مالیات غیر مستقیم بر ضرورت ارسال مستقیم صورتحساب در مهلت قانونی تاکید دارد.
رعایت دقیق مواعد قانونی و پیگیری منظم مهلت اظهارنامه مالیاتی ارزش افزوده برای هر فصل، مانع از ثبت جرایم غیرقابل بخشش ماده ۳۶ و ۳۷ قانون مالیات بر ارزش افزوده خواهد شد. تیم مشاوران مشیرین توصیه اکید دارند که مدیران امور مالی در پایان هر ماه کارپوشه خود را با دفاتر قانونی مغایرتگیری کنند. نادیده گرفتن این الزامات سیستمی موجب میشود صورتحسابها به عنوان فروش کتمانشده تلقی شده و پرونده مودی به هیاتهای حل اختلاف مالیاتی ارجاع شود.
نقش نظارتی بازرسیهای مالی و حسابرسی شرکتی
حفظ سلامت مالی بنگاهها نیازمند نظارت مستمر بر فرایندهای خرید و فروش است. یک حسابرس داخلی مجرب در ساختار سازمان، اسناد مالی را بررسی میکند تا از تطابق ضرایب مالیاتی اعمالشده با آخرین بخشنامهها مطمئن شود. حسابرسی دورهای زنجیره تامین باعث میشود صورتحسابهای نامعتبر (فاکتورهای صوری) پیش از ارزیابی ممیزان مالیاتی کشف و اصلاح شوند. انطباق رویهها با قانون مالیات غیر مستقیم ریسک رد شدن دفاتر قانونی را از میان برمیدارد.
وظیفه حسابرس صرفا کنترل ارقام نیست؛ بلکه او صحت کدهای شناسه کالا و خدمت (کد عمومی یا اختصاصی) مندرج در صورتحسابها را نیز راستیآزمایی میکند. هرگونه مغایرت میان کد کالای فروختهشده با نوع فعالیت مندرج در پرونده مالیاتی میتواند اعتبار ارزش افزوده خریدار را باطل کند و مسئولیت جبران خسارت را بر عهده فروشنده بگذارد.
تسهیلات و معافیتهای قانونی برای حوزههای فناوری و تولیدی
قانونگذار برای رشد اقتصاد دانشپایه، معافیتهای مالیاتی قابلتوجهی برای شرکتهای فناور پیشبینی کرده است. تولید و عرضه انواع محصولات دانش بنیان تاییدشده توسط کارگروه ارزیابی شرکتها، در بسیاری از بخشها از پرداخت مالیات بر ارزش افزوده معاف هستند. بهرهگیری صحیح از این مشوقهای قانونی به این شرکتها امکان میدهد منابع مالی خود را صرف تحقیق و توسعه نمایند. قانون مالیات غیر مستقیم مسیر مشخصی برای اخذ گواهیهای عدم شمول طراحی کرده است.
علاوه بر محصولات دانشبنیان، طبق ماده ۹ قانون جدید ارزش افزوده، فهرستی از اقلام اساسی شامل آرد، نان، گوشت، قند، شکر، برنج، حبوبات و شیر خشک از پرداخت این مالیات معاف هستند. بنگاههای تولیدی فعال در این حوزهها باید ساختار حسابداری خود را تفکیک کنند تا اعتبارات خرید مربوط به بخشهای معاف و غیرمعاف به درستی در دفاتر تسهیم شود و در زمان رسیدگی مالیاتی دچار چالش نشوند.
“Indirect taxes, particularly Value Added Taxes (VAT) and Goods and Services Taxes (GST), have become the dominant instrument of consumption taxation globally, accounting on average for over 30% of total tax revenue in OECD countries.”
«ترجمه: مالیاتهای غیرمستقیم، بهویژه مالیات بر ارزش افزوده (VAT) و مالیات بر کالاها و خدمات (GST)، به ابزار مسلط مالیاتستانی از مصرف در سطح جهان تبدیل شدهاند و بهطور میانگین بیش از ۳۰ درصد از کل درآمدهای مالیاتی را در کشورهای عضو سازمان همکاری و توسعه اقتصادی (OECD) تشکیل میدهند.»
تحلیل نقاط قوت و معایب مالیات غیر مستقیم
هر ابزار سیاستگذاری مالی دارای تبعات مثبت و منفی متعددی بر ساختار کلان جامعه است. سیاستگذاران با تکیه بر مزایای مالیاتهای مصرفی تلاش میکنند درآمدهای دولت را پایدار سازند، اما نباید از اثرات جانبی نامطلوب آن بر رفاه عمومی غافل شد. ارزیابی دقیق معایب مالیات غیر مستقیم در کنار مزایای آن، تصویری شفاف برای اصلاح ساختار توزیع درآمد فراهم میسازد. بررسی موشکافانه معایب مالیات غیر مستقیم به اقتصاددانان اجازه میدهد سیاستهای حمایتی تکمیلی را برای اقشار آسیبپذیر پیشنهاد دهند.
توسعه ابزارهای مالیاتی بدون سنجش بازخورد اجتماعی میتواند منجر به رکود تقاضا در بازارهای مصرف شود. بنابراین، سیاستگذاران مالی ناچارند همواره تعادلی ظریف میان درآمدزایی دولت و صیانت از قدرت خرید خانوارها برقرار نمایند.
مزایای راهبردی مالیاتهای غیرمستقیم برای دولتها
مالیاتهای غیرمستقیم مزیتهای اجرایی چشمگیری دارند که استفاده از آنها را برای دولتها جذاب میسازد:
- سهولت و سرعت در وصول به دلیل ادغام با قیمت کالا در نقطه فروش نهایی بدون نیاز به محاسبات پیچیده سالانه
- پایداری درآمدی حتی در شرایط رکود اقتصادی به علت تداوم مصرف اقلام ضروری و پایهای توسط عموم مردم
- کاهش تمایل به فرار مالیاتی در مقایسه با مالیاتهای مستقیم بر درآمد و ثروت به دلیل پرداخت خودکار در فاکتور
- قابلیت تنظیمگری الگوی مصرف عمومی با افزایش مالیات کالاهای زیانبار، دخانیات و خودروهای پرمصرف و آلاینده
- پوشش دادن بخشهای غیررسمی اقتصاد و مشاغل زیرزمینی که درآمد واقعی خود را به سازمان مالیاتی ابراز نمیکنند
این ویژگیها موجب شده است تا دولتها در سرتاسر جهان سهم این مالیات را در سبد درآمدهای جاری افزایش دهند و بخش بزرگی از بودجههای عمرانی را از این محل تامین نمایند.
معایب ساختاری و اثرات منفی بر توزیع درآمد
در کنار مزایای ذکرشده، انتقادات جدی به این شیوه مالیاتستانی وارد است. اصلیترین مورد در میان معایب مالیات غیر مستقیم ماهیت تنازلی آن است؛ چرا که همه اقشار جامعه صرفنظر از میزان ثروت و درآمد، نرخ مالیاتی یکسانی را هنگام خرید یک کالا پرداخت میکنند. این امر موجب میشود نسبت مالیات پرداختی به کل درآمد یک خانوار کمدرآمد، به مراتب بیشتر از یک فرد متمول باشد که این پدیده از برجستهترین معایب مالیات غیر مستقیم به شمار میرود.
علاوه بر این، از دیگر معایب مالیات غیر مستقیم میتوان به ایجاد فشار تورمی مستقیم بر شاخص بهای کالاها اشاره کرد. افزایش نرخ مالیات بر ارزش افزوده یا عوارض گمرکی به سرعت در قالب گرانی اجناس خود را نشان میدهد و بهای تمامشده کالاهای تولیدی را بالا میبرد. تشدید معایب مالیات غیر مستقیم در اقتصادهای تورمی ممکن است زنجیرهای از رکود تورمی را به وجود آورد و قدرت خرید اقشار حقوقبگیر را به شدت تضعیف کند.
پرداخت مالیات بر ارزش افزوده از جیب فروشندگان
بسیاری از کسبوکارهای نوپا و خریدارن به اشتباه تصور میکنند مبلغ مالیات بر ارزش افزوده هزینهای است که از سود فروشنده کسر میشود. واقعیت حقوقی این است که فروشنده صرفا امین مالیاتی دولت در دریافت این مبلغ از خریدار نهایی است. ثبت نکردن این مالیات در فاکتورهای رسمی به بهانه جلب رضایت مشتری، نه تنها سودی ندارد بلکه جریمههای سنگینی تا دو برابر اصل مالیات را برای فروشنده به همراه میآورد.
رویکردهای عملی برای مدیریت ریسکهای مالیاتی کسبوکارها
فعالان اقتصادی برای حفظ بقا در فضای پرتلاطم تجاری امروز، نیازمند اتخاذ تدابیر پیشگیرانه و انطباق روزمره با قوانین هستند. تغییرات مداوم بخشنامههای مالیاتی، خطا در محاسبات اعتبارات خرید و تاخیر در تایید فاکتورها در سامانههای رسمی از چالشهای همیشگی مدیران است. با برنامهریزی ساختاریافته میتوان بخش اعظم این ریسکها را مدیریت و کنترل کرد و از بروز جرایم سنگین در مسایل مالیاتی جلوگیری نمود.
طراحی چکلیستهای کنترل داخلی و آموزش مستمر پرسنل حسابداری، ریسک خطای انسانی را در ثبت اطلاعات به حداقل میرساند. در ادامه دو راهکار حیاتی برای ارتقای سلامت اسناد مالیاتی شرکتها تشریح میگردد.
انطباق دادههای حسابداری با سامانههای حاکمیتی
توصیه تخصصی تیم مشاوران مشیرین این است که سیستمهای حسابداری داخلی شرکتها بهصورت هفتگی با کارپوشه سازمان مالیاتی تطبیق داده شوند. هرگونه تاخیر خریداران در تایید صورتحسابهای الکترونیکی باید از طریق بخش پیگیری مطالبات برطرف گردد تا اعتبار خرید شرکت در پایان دوره با ابطال مواجه نشود. عدم تطابق میان دفاتر کل و دادههای کارپوشه سامانه مودیان موجب رد اعتبارات مالیاتی خواهد شد.
همگامسازی نرمافزارهای ERP با وبسرویسهای سامانه مودیان مانع از تاخیر در ارسال فاکتورها میشود. طبق قانون، مهلت ارسال صورتحسابهای الکترونیکی به سامانه مودیان حداکثر ۲۱ روز پس از تاریخ صدور صورتحساب است و عدم ثبت در این بازه، فاکتور را فاقد اعتبار مالیاتی تلقی میکند و جریمهای معادل ۱۰ درصد مبلغ فروش را به همراه دارد.
بررسی صلاحیت مالیاتی طرفهای معامله در زنجیره خرید
پیش از انعقاد قرارداد با هر تامینکننده، وضعیت اعتبار مالیاتی و فعال بودن پرونده ارزش افزوده آن شرکت را بررسی کنید. دریافت فاکتور از شرکتهای غیرفعال یا دارای پروندههای مسدود، منجر به رد اعتبار مالیاتی شما توسط ممیزان خواهد شد و بار مالی مضاعفی به بنگاه تحمیل خواهد کرد. شرکتها موظفند استعلام کد اقتصادی طرف معامله را از پایگاههای اطلاعاتی سازمان امور مالیاتی دریافت نمایند.
پرداخخت وجوه فاکتورها الزاما باید از طریق حسابهای بانکی تجاری ثبتشده شرکت انجام شود و شماره حساب مقصد با نام طرف قرارداد مطابقت کامل داشته باشد. پرداختهای نقدی یا استفاده از کارتهای شخصی واسطهها، اعتبار ارزش افزوده خرید را از درجه اعتبار ساقط کرده و ممیزان مالیاتی فاکتورهای مربوطه را به عنوان فاکتور غیرواقعی (صوری) رد خواهند کرد.
مغایرت سامانهای در اعتبارات ارزش افزوده صادراتی
در یک پرونده واقعی ارجاعشده به مشاوران مشیرین، یک شرکت تولیدکننده و صادرکننده مواد غذایی به دلیل عدم ثبت خروجی گمرکی در کارپوشه سامانه مودیان، از استرداد بالغ بر ۴ میلیارد تومان اعتبار مالیاتی دوره محروم شده بود. با بازخوانی اظهارنامههای گمرکی، ثبت اعتراض رسمی و احراز مطابقت کوتاژهای صادراتی با دفاتر مالی، کل مبلغ بستانکاری مسترد و از جریمه دیرکرد جلوگیری شد.
سخن پایانی
درک عمیق قواعد حاکم بر مالیاتهای غیرمستقیم، تفاوت میان سودآوری پایدار و ورشکستگی ناشی از جرایم مالیاتی را تعیین میکند. چه در سطح تحلیلهای کلان اقتصادی و استفاده از روابط محاسباتی و چه در سطح مدیریت تراکنشهای روزانه یک بنگاه تولیدی، شفافیت در ثبت اطلاعات و انطباق با قوانین جاری نخستین اولویت است. استفاده از راهنماییهای کارشناسان زبده مالیاتی، پایش مستمر تغییرات سامانهها و تفکیک دقیق وظایف حسابرسی تضمین میکند که کسبوکار شما با کمترین ریسک قانونی و بیشترین بازدهی اقتصادی به مسیر توسعه خود ادامه دهد.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه