
انواع مالیات مستقیم

مالیات مستقیم نوعی پرداخت مالی بلاعوض و قطعی است که سازمان امور مالیاتی آن را بهصورت مستقیم از درآمد یا دارایی اشخاص حقیقی و حقوقی وصول میکند. اگر تکالیف قانونی خود را در زمان مشخص انجام ندهید، جرایم سنگین غیرقابلبخشش در انتظار کسبوکار شما خواهد بود. چارچوب دریافت این وجوه بر اساس ضوابط قانون مالیات های مستقیم تعیین میگردد تا عدالت اقتصادی و شفافیت مبادلات در سطح کشور برقرار شود. شناخت دقیق ساختار، معافیتها و مهلتهای قانونی وصول مالیات مستقیم ریسکهای مالی را به حداقل میرساند.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| مالیات بر دارایی |
| وصول بر پایه تملک یا انتقال دارایی با نرخهای مشخص در قانون |
| مالیات بر درآمد |
| محاسبه بر پایه سود خالص سالانه یا درآمد مشمول مالیات پس از کسر هزینههای موجه |
| تکالیف اجرایی مودیان |
| عدم ارسال به موقع منجر به محرومیت از معافیتها و جرایم نقدی سنگین میشود |
مالیات مستقیم چیست و چه تفاوتی با سایر مالیاتها دارد؟
مالیات مستقیم چیست و چه نقشی در مدیریت هزینههای کسبوکار دارد؟ مالیات مستقیم مالیاتی است که قانونگذار آن را مستقیماً بر منبع ایجاد ثروت یعنی درآمد حاصل از فعالیتهای اقتصادی یا داراییهای مودی وضع میکند. شخص پرداختکننده بار این مالیات را خودش تحمل میکند و امکان انتقال آن به خریدار نهایی یا مصرفکننده دیگر وجود ندارد. نظام مالیاتی کشور با تکیه بر پروندههای ثبتشده اشخاص و کد ملی، ارزیابی این مبالغ را انجام میدهد.
سیستم وصول این نوع مالیات رابطه مستقیمی با توانایی پرداخت مودیان دارد. هر اندازه درآمد یا ارزش دارایی شخص بالاتر باشد، سهم مشارکت او در تامین هزینههای عمومی کشور افزایش مییابد. این سازوکار از تمرکز نامتعادل سرمایه جلوگیری کرده و به بازتوزیع عادلانه ثروت کمک میکند. درک تفاوتهای بنیادین این مالیات با عوارض مصرفی، گام نخست برای برنامهریزی دقیق مالی در هر بنگاه اقتصادی است.
تعریف پایهای و مشخصات مالیات مستقیم
سازمان امور مالیاتی هر سال پروندههای مودیان را بر مبنای اسناد و مدارک ابرازی یا اطلاعات سامانهای ارزیابی میکند. مودی مالیاتی مسئول مستقیم پرداخت بدهی تعیینشده به خزانه دولت است. در این فرآیند، ممیزان مالیاتی میزان سود ویژه، درآمد ناخالص، هزینههای قابل قبول و استهلاک داراییها را با دقت حسابرسی میکنند. شناسایی مودی، صدور برگ تشخیص و وصول مالیات در یک ساختار مستقیم و متصل به هویت اقتصادی فرد یا شرکت صورت میپذیرد.
شاخصه بارز این شیوه، پایداری و قطعیت در وصول درآمدهای دولتی است. دولتها بر اساس این درآمدها بودجهبندی سالانه خود را تنظیم میکنند. برای مودیان نیز آگاهی از میزان بدهی، امکان مدیریت جریان نقدی را ماهها قبل از موعد پرداخت فراهم میسازد.
مقایسه ماهوی با مالیات غیر مستقیم در نظام اقتصادی
تفاوت اساسی میان این دو شیوه در نقطه اصابت مالیاتی و امکان انتقال بار مالی است. در مالیات غیر مستقیم، تولیدکننده یا واردکننده مالیات را در قالب قیمت کالا یا خدمات از مصرفکننده نهایی دریافت مینماید و سپس آن را به حساب سازمان واریز میکند. مالیات بر ارزش افزوده نمونه بارز این مدل است. در مقابل، مودیان در نوع مستقیم، مبالغ را مستقیماً از محل سود حاصل از فعالیت تجاری یا تملک دارایی بدون واسطه به دولت پرداخت میکنند.
از منظر عدالت اجتماعی، مالیاتهای غیرمستقیم ماهیتی تنازلی دارند زیرا قشر کمدرآمد و پردرآمد درصد یکسانی مالیات را روی خرید کالای مصرفی میپردازند. در نقطه مقابل، مالیاتهای مستقیم با تعیین پایههای تصاعدی، عدالت توزیعی بیشتری را محقق میسازند و طبقات پردرآمدتر را به پرداخت سهم منصفانهتر وادار میکنند.
شاخصهای کلیدی تشخیص و تمایز مالیات مستقیم
تشخیص نوع مالیات بر اساس نحوه شناسایی منبع درآمد، استمرار وصول و نامنویسی رسمی مودی در سامانههای حاکمیتی صورت میپذیرد. مالیاتهای مستقیم دارای پرونده مالیاتی مشخص، کد اقتصادی یکتا و اظهارنامه دورهای هستند. ممیز مالیاتی اطلاعات ثبتشده در سیستمهای بانکی و گمرکی را مستقیماً با اطلاعات کارپوشه اقتصادی مودی تطبیق میدهد.
قانون مالیات های مستقیم و ساختار مواد قانونی آن
قانون مالیاتهای مستقیم رکن اساسی تنظیم مقررات مالیاتی کشور است و چارچوب حقوقی کلیه مبادلات مالی را مشخص میسازد. این قانون حقوق مودیان، وظایف حسابرسان و تکالیف مراجع رسیدگی را به صورت مدون تعریف کرده است. عدم تسلط به بندها و تبصرههای آن مودیان را در معرض جرایم غیرقابلبخشش قرار میدهد. تیم مشاوران مشیرین همواره بر مطالعه دورهای بخشنامهها و دستورالعملهای صادره از سوی سازمان امور مالیاتی تاکید دارد تا تداخلات اجرایی به حداقل برسد.
تسلط بر منطق حاکم بر مواد قانونی به کارشناسان مالی اجازه میدهد از ظرفیتهای بخشودگی، نرخ صفر و مشوقهای تولیدی بهرهمند شوند. قوانین مالیاتی ماهیتی پویا دارند و عدم اطلاع از آخرین اصلاحات مصوب مجلس، تصمیمگیریهای سرمایهگذاری را با تهدیدهای جدی روبرو میسازد.
«ماده ۱ – اشخاص زیر مشمول پرداخت مالیات میباشند: ۱- کلیه مالکین اعم از اشخاص حقیقی یا حقوقی نسبت به اموال یا املاک خود واقع در ایران… ۲- هر شخص حقیقی ایرانی مقیم ایران نسبت به کلیه درآمدهایی که در ایران یا خارج از ایران تحصیل مینماید. ۳- هر شخص حقیقی ایرانی مقیم خارج از ایران نسبت به کلیه درآمدهایی که در ایران تحصیل میکند. ۴- هر شخص حقوقی ایرانی نسبت به کلیه درآمدهایی که در ایران یا خارج از ایران تحصیل مینماید. ۵- هر شخص غیرایرانی (اعم از حقیقی یا حقوقی) نسبت به درآمدهایی که در ایران تحصیل میکند…»
مرجع: متن کامل قانون مالیات مستقیم
سیر تحول قانون مالیات های مستقیم در ایران
این قانون نخستینبار در سال ۱۳۴۵ تصویب شد و در سالهای ۱۳۶۶، ۱۳۸۰ و ۱۳۹۴ دستخوش بازنگریهای گسترده قرار گرفت. اصلاحیه سال ۱۳۹۴ ساختار سنتی تشخیص علیالراس را حذف کرد و رویکرد حسابرسی مبتنی بر مدیریت ریسک و اطلاعات پایگاههای داده را جایگزین ساخت. این تحول، شفافیت در ثبت تراکنشها و مستندسازی دقیق هزینهها را به ضرورتی حیاتی برای بقای شرکت ها تبدیل کرد.
حذف رسیدگی علیالراس مسئولیت مودیان را در ارائه اظهارنامههای منطبق بر واقعیت دوچندان کرد. در نظام نوین، مبنای رسیدگی اظهارات خود مودی است مگر اینکه سامانههای دادهای، کتمان یا تناقض فاحشی را گزارش کنند که در این حالت جریمههای سنگینی اعمال خواهد شد.
بابهای پنجگانه قانون و تکالیف مودیان
قانون جامع مالیاتی از ۵ باب اصلی تشکیل شده است که به ترتیب اشخاص مشمول، مالیات بر دارایی، مالیات بر درآمد، مقررات عمومی و مراجع حل اختلاف را پوشش میدهند. هر باب شامل فصول و موادی است که شرایط محاسبه مالیات، نرخهای مصوب، معافیتها و مواعد قانونی ارسال اسناد را تبیین میکند. آگاهی از ساختار این بابها به مودیان کمک میکند جایگاه قانونی خود را دقیقاً تشخیص دهند.
باب چهارم با پرداختن به وظایف اشخاص ثالث و مراجع اداری، حلقه نظارت را کامل میکند. باب پنجم نیز ابزارهای دادرسی و احقاق حق را در اختیار فعالان اقتصادی میگذارد تا تصمیمات ناعادلانه ممیزان را در مراجع صالح به چالش بکشند.
تحلیل حقوقی ماده ۱ تا ۲ قانون مالیاتها
مواد ابتدایی قانون، دامنه شمول اشخاص حقیقی و حقوقی و همچنین معافیت نهادهای دولتی و عامالمنفعه را مشخص میسازد. طبق ماده ۲، وزارتخانهها، موسسات دولتی و شهرداریها از پرداخت مالیات معاف هستند. با این حال، شرکتهای وابسته به این نهادها که به فعالیتهای انتفاعی و تجاری اشتغال دارند، همانند بخش خصوصی مشمول مقررات مالیاتی خواهند بود.
بررسی جامع انواع مالیات مستقیم
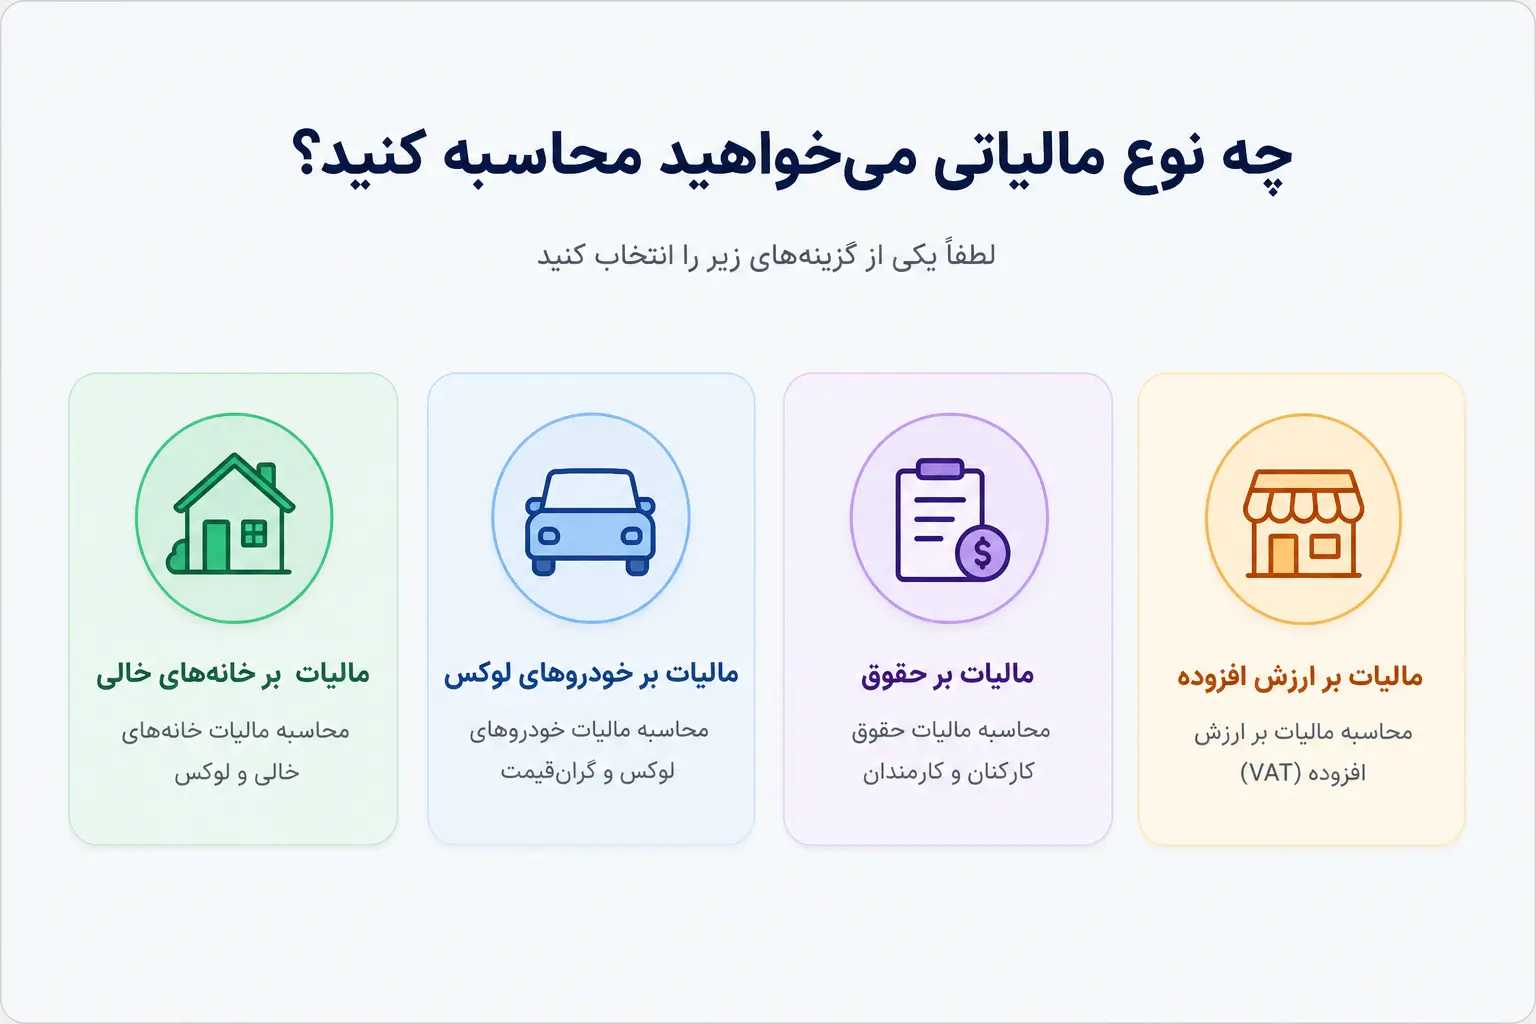
حوزه داراییها یکی از بخشهای کلیدی وصول وجوه عمومی در کشور محسوب میشود. در دستهبندی کلی، انواع مالیات بر دارایی بر تملک اموال منقول و غیرمنقول، نقل و انتقالات مالی و ثروت انباشته افراد تعلق میگیرد. دولت از طریق این ابزار علاوه بر تامین منابع مالی عمومی، تمرکز ثروت در بازارهای غیرمولد را کنترل مینماید. عدم توجه به مقررات ثبتی و تسلیم به موقع اظهارنامهها در این بخش تبعات سنگین حقوقی به همراه دارد.
تنوع پایههای مالیاتی در این بخش به سیاستگذار اجازه میدهد رفتارهای سوداگرانه در بازار زمین، مسکن و داراییهای سرمایهای را کنترل کند. آگاهی از سازوکار ارزیابی ارزش معاملاتی املاک و بهای تمامشده داراییها نقش تعیینکنندهای در هزینههای نهایی نقل و انتقال دارد.
مالیات بر ارث و مقررات جاری انتقال ماترک
پس از فوت فرد، کلیه اموال و داراییهای به جامانده مشمول مالیات بر ارث میشود. بر اساس اصلاحیه جدید، وراث باید برای هر دارایی به صورت مجزا گواهی واریز مالیات دریافت کنند تا امکان انتقال سند مالکیت فراهم شود. نرخ مالیات بسته به طبقه وراث (طبقه اول شامل پدر، مادر، فرزندان و همسر) و نوع دارایی (سپرده بانکی، ملک، سهام، خودرو) متغیر است.
وراث متوفیان مشمول قانون جدید، نیازی به ثبت اظهارنامه جامع ظرف مدت ۶ ماه ندارند بلکه هر زمان که تصمیم به فروش یا انحصار وراثت دارایی خاصی بگیرند، مالیات همان بخش را با نرخهای مقطوع قانونی تسویه مینمایند.
مالیات حق تمبر و الزامات ثبتی اسناد تجاری
حق تمبر بر اسناد و مدارک مالی، تجاری و اداری تعلق میگیرد تا به آنها رسمیت و اعتبار قانونی ببخشد. طبق ماده ۴۸ قانون، شرکتهای تجاری مکلفند ظرف مدت دو ماه از تاریخ ثبت قانونی یا افزایش سرمایه، حق تمبر سرمایه خود را به مأخذ نیم در هزار واریز نمایند. مشاور سایت مشیرین یادآوری میکند که سهلانگاری در پرداخت به موقع حق تمبر سرمایه اولیه یا افزایش سرمایه، جریمهای معادل دو برابر اصل مالیات را برای اشخاص حقوقی در پی دارد.
حق تمبر برات، فتهطلب (سفته) و بارنامههای تجاری نیز از دیگر موارد مشمول در این فصل است که عدم درج و ابطال تمبر قانونی، موجب سلب برخی مزایای اسناد تجاری در محاکم قضایی خواهد شد.
مالیات بر خودروها و املاک لوکس و گرانقیمت
قوانین بودجه سنواتی مالیاتهای جدیدی بر خانهها و باغویلاهای گرانقیمت و خودروهای سواری لوکس وضع کردهاند. این مالیاتها سالانه بر اساس مجموع ارزش روز داراییهای متعلق به اشخاص و فرزندان تحت تکفل آنان محاسبه و وصول میشود. در صورت عدم پرداخت تا مهلتهای مقرر، ثبت اسناد نقل و انتقال و تعویض پلاک خودرو مسدود خواهد گردید.
سازمان امور مالیاتی با اتصال سامانههای ثبت اسناد، شهرداریها و پلیس راهور، ارزشگذاری این داراییها را به صورت سیستمی انجام میدهد و برگههای مطالبه مالیات را در کارپوشه ملی خدمات دولت هوشمند به مالکان ابلاغ مینماید.
باور نادرست درباره معافیت مالیاتی ثبت افزایش سرمایه از محل مطالبات یا آورده نقدی
بسیاری از مدیران تصور میکنند پرداخت حق تمبر نیم در هزار فقط به زمان تاسیس شرکت مربوط است و افزایش سرمایههای بعدی از پرداخت مالیات معاف هستند. واقعیت این است که کلیه افزایش سرمایهها به جز مواردی که مشمول قوانین حمایتی خاص نظیر افزایش سرمایه از محل سود انباشته هستند، باید ظرف مدت دو ماه حق تمبر قانونی خود را تسویه کنند. عدم واریز در موعد مقرر موجب مطالبه اصل بدهی به همراه جریمه قطعی خواهد شد.
مالیات بر اراضی بایر و مستغلات مسکونی خالی
قانونگذار به منظور مقابله با احتکار مسکن و زمین، نرخهای مالیاتی بازدارندهای را برای املاک خالی از سکنه تصویب کرده است. خانههایی که در شهرهای بالای ۱۰۰ هزار نفر جمعیت بیش از ۱۲۰ روز خالی بمانند، به ازای هر ماه در سال اول ۶ برابر، سال دوم ۱۲ برابر و سال سوم ۱۸ برابر مالیات بر درآمد اجاره مشمول مالیات میشوند. اطلاعات این املاک از سامانه ملی املاک و اسکان کشور استخراج میگردد.
تحلیل و بررسی انواع مالیات بر درآمد
درآمد اشخاص از فعالیتهای اقتصادی مستقیمترین منبع وصول عوارض عمومی کشور است. گستردگی انواع مالیات بر درآمد ایجاب میکند که مودیان شناخت دقیقی از تکالیف تخصصی رشته شغلی خود به دست آورند. این شاخه از مالیات بخش عمده درآمدهای پایدار دولت را پوشش میدهد و بر منابع مختلفی چون املاک، حقوق، مشاغل و فعالیت اشخاص حقوقی اعمال میشود.
شناخت دقیق پایههای درآمدی مانع از ثبت نادرست درآمدها و شمول مضاعف مالیاتی میگردد. در هر یک از این شاخهها، مقررات خاصی برای هزینههای قابل کسر، معافیتهای پایه و نرخهای مالیاتی پیشبینی شده که مودی باید پیش از تسلیم اسناد از آنها مطلع باشد.
مالیات بر درآمد املاک و اجارهبها
درآمدی که مالکین از طریق اجاره املاک تجاری، مسکونی یا اداری کسب میکنند مشمول مالیات است. طبق ماده ۵۳ قانون، کل مالالاجاره دریافتی پس از کسر ۲۵ درصد بابت هزینهها و استهلاکات، مبنای محاسبه مالیات قرار میگیرد. اگر مودی واحد مسکونی خود را خالی نگه دارد، مطابق ماده ۵۴ مکرر مشمول نرخهای تصاعدی مالیات بر خانههای خالی خواهد گردید.
در قراردادهای رهن و اجاره، مبلغ ودیعه بر اساس نرخهای اعلامی بانک مرکزی به معادل اجاره ماهانه تبدیل شده و به کل مبلغ درآمد اضافه میشود تا ماخذ نهایی محاسبه مالیات تعیین گردد.
مالیات بر درآمد حقوق کارکنان و کارگران
کلیه وجوه دریافتی کارکنان اعم از حقوق پایه، اضافه کار، پاداشها و مزایای رفاهی با رعایت سقف معافیت سالانه مصوب بودجه مشمول مالیات است. کارفرمایان وظیفه دارند پیش از پرداخت حقوق، مالیات متعلق را کسر کرده و لیست مالیات حقوق را ماهانه به سامانه سازمان امور مالیاتی ارسال کنند. عدم ارسال به موقع لیست حقوق جریمهای معادل ۲ درصد کل حقوق پرداختی را برای کارفرما ایجاد میکند.
بخشنامههای متعددی در خصوص معافیت برخی مزایای رفاهی و انگیزشی نظیر حق مسکن، بن خواربار و ایابوذهاب صادر شده است که کارشناسان حسابداری باید با استناد به آرای دیوان عدالت اداری آنها را در سیستم حقوق و دستمزد اعمال نمایند.
مالیات بر درآمد مشاغل و بندهای طبقهبندی مودیان
صاحبان مشاغل و اصناف بر اساس حجم فروش کالا و خدمات به گروههای اول، دوم و سوم مالیاتی دستهبندی میشوند. مودیان گروه اول ملزم به نگهداری اسناد کامل و دفاتر رسمی هستند در حالی که گروههای پایینتر الزامات سادهتری در پیش دارند. استفاده از تسهیلات تبصره ماده ۱۰۰ قانون برای مشاغل کوچک فرصتی مناسب جهت تعیین مالیات مقطوع بدون نیاز به ارائه مدارک تفصیلی فراهم میآورد.
در سالهای اخیر، تفکیک دقیق تراکنشهای واریزی به پوزها و حسابهای متصل به پرونده شغلی اهمیت بالایی یافته و هرگونه واریزی متفرقه ممکن است به عنوان فروش اعلامنشده در محاسبات مالیاتی منظور شود.
مالیات بر درآمد اشخاص حقوقی و شرکتهای تجاری
بر اساس ماده ۱۰۵ قانون، جمع درآمد شرکتها و درآمدهای ناشی از فعالیتهای انتفاعی سایر اشخاص حقوقی مشمول مالیات با نرخ مقطوع ۲۵ درصد است. درآمد مشمول مالیات پس از رسیدگی به دفاتر، کسر هزینههای قابل قبول مالیاتی و اعمال معافیتهای قانونی تعیین میشود. محاسبه دقیق بهای تمام شده و مدیریت سود ناخالص نقش مهمی در کنترل بار مالیاتی شرکت ایفا میکند.
سود سهام یا سهمالشرکه دریافتی اشخاص از شرکتهای سرمایهپذیر دیگر مشمول مالیات مجدد نخواهد بود تا از دریافت مالیات مضاعف بر یک جریان درآمدی جلوگیری شود.
مالیات بر درآمد اتفاقی و درآمدهای متفرقه
هرگونه درآمد غیرمستمر که شخص از طریق جوایز، معاملات بلاعوض، صلح غیرمعوض و بخشش مالی به دست آورد، درآمد اتفاقی نامیده میشود. این مبالغ طبق مواد ۱۱۹ تا ۱۲۸ قانون مشمول مالیات صد در صدی پس از اعمال نرخهای ماده ۱۳۱ میباشند. مودیان باید حداکثر تا پایان اردیبهشت سال بعد اظهارنامه مربوطه را تسلیم کنند.
در معاملات بلاعوض، چنانچه منافع مالی به صورت مشروط یا با حق فسخ منتقل شود، تکالیف مالیاتی بر اساس نوع عقد حقوقی و زمان تحقق قطعی مالکیت پیگیری خواهد شد.
مالیات بر درآمد کشاورزی و دامنههای معافیت آن
طبق ماده ۸۱ قانون، کلیه درآمدهای حاصل از فعالیتهای کشاورزی، دامپروری، دامداری، پرورش ماهی و زنبور عسل و صیادی از پرداخت مالیات معاف هستند. البته توسعه صنایع تبدیلی و بستهبندی تکمیلی ممکن است از شمول این معافیت خارج شده و در ردیف فعالیتهای صنعتی و تولیدی قرار گیرد که نیازمند تفکیک دقیق در دفاتر مالی است.
تکالیف مودیان بر اساس قانون مالیات های مستقیم با آخرین اصلاحات
در سالهای اخیر، رویههای اداری جای خود را به سامانههای جامع الکترونیکی دادهاند. مودیان باید تعهدات خود را در بستر این بسترها پیگیری کنند تا مشمول جرایم غیرقابلبخشش نگردند. شناخت الزامات نوین قانون مالیات های مستقیم با آخرین اصلاحات به شرکتها کمک میکند ریسکهای ناشی از عدم انطباق سامانهای را مهار سازند.
اتصال سامانههای بانکی، گمرکی و ثبتی به سازمان مالیاتی فضایی ایجاد کرده که هرگونه تاخیر یا اشتباه در ثبت دادهها به سرعت شناسایی میشود. به همین دلیل انطباق ساختار مالی با تقویم مالیاتی کشور امری الزامی است.
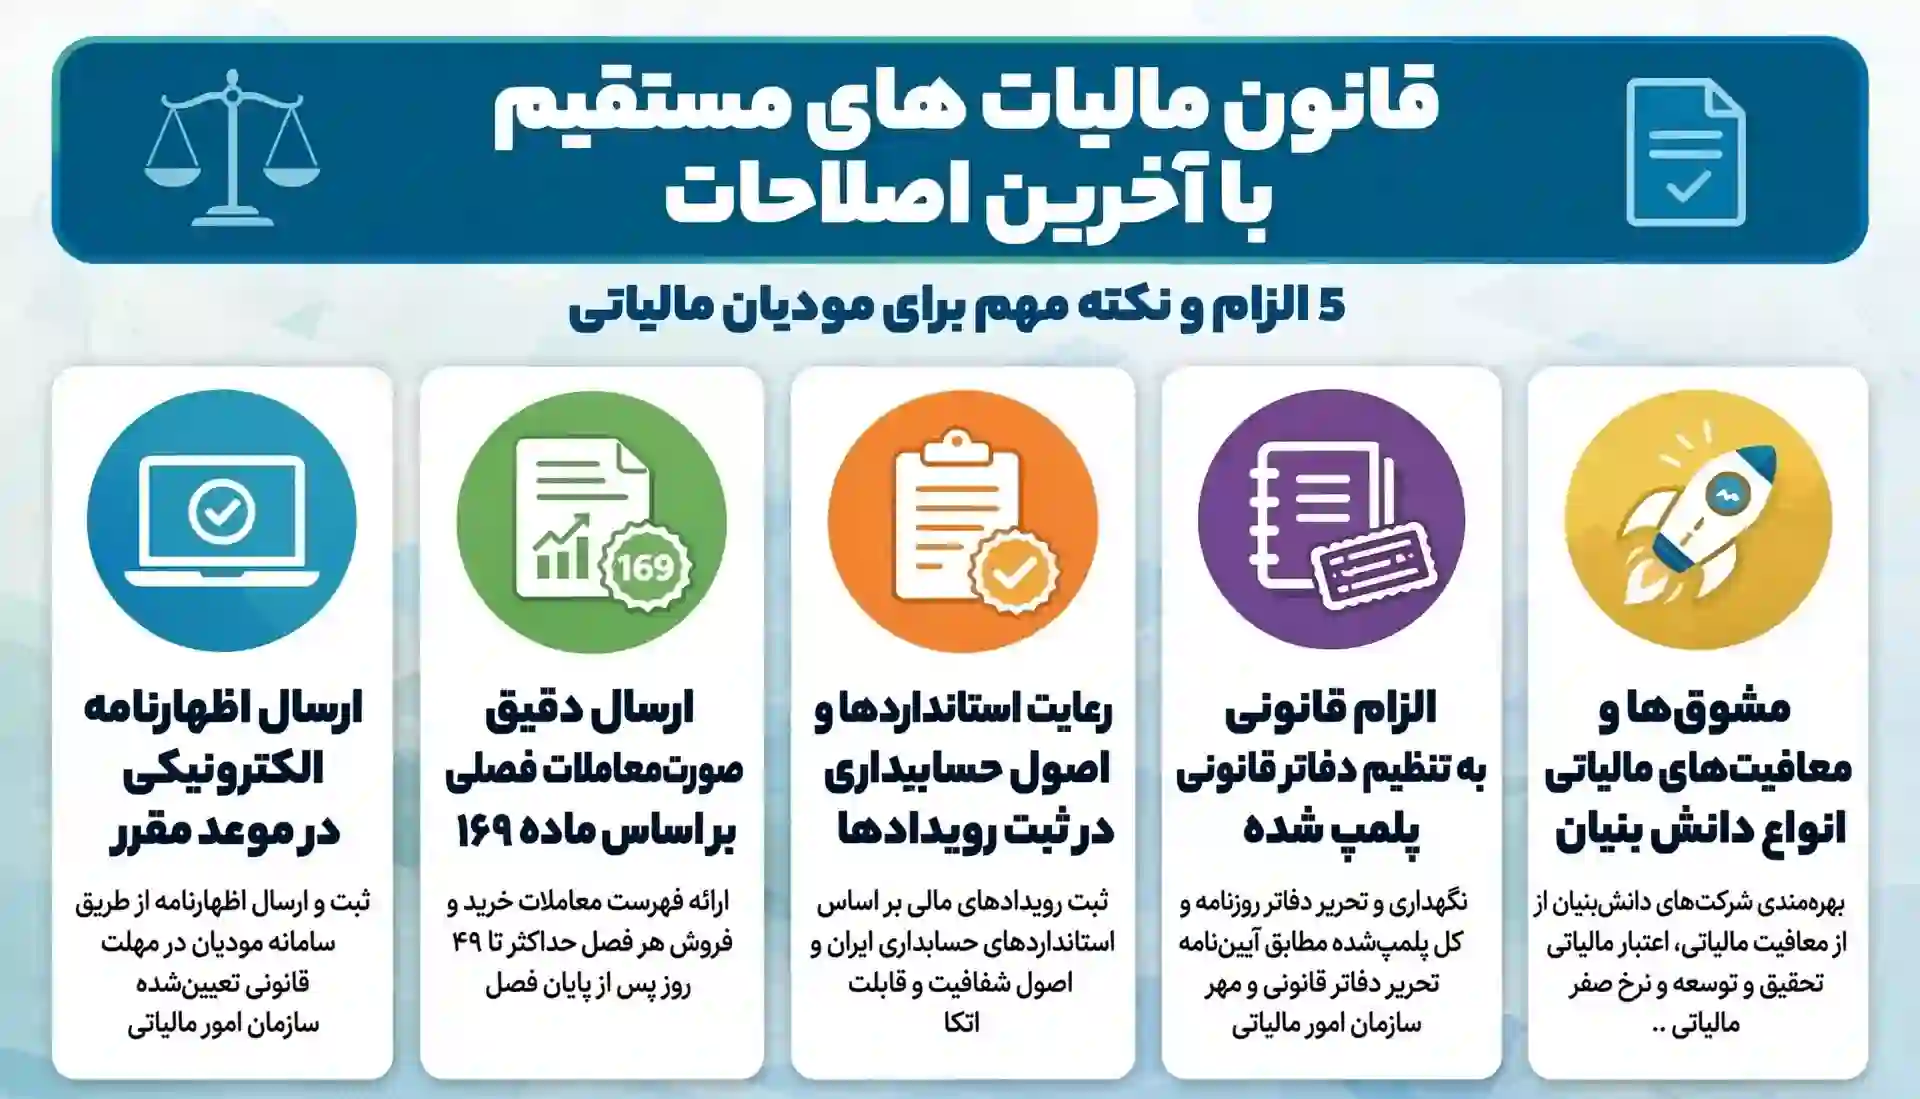
ارسال اظهارنامه مالیاتی الکترونیکی در موعد مقرر
تکمیل و ارسال اظهارنامه مالیاتی مهمترین وظیفه سالانه مودیان حقیقی و حقوقی محسوب میشود. اشخاص حقیقی تا پایان خرداد (یا مواعد تمدیدشده) و اشخاص حقوقی تا پایان تیرماه موظف به تسلیم اظهارنامه عملکرد هستند. تسلیم اظهارنامه شفاف و متکی بر اسناد واقعی مانع از برآورد علیالراس درآمد توسط هوش تجاری سازمان میشود.
در صورتی که مودیان اظهارنامه خود را در موعد قانونی ارسال نکنند، علاوه بر جریمه غیرقابل بخشش ۳۰ درصدی، از کلیه معافیتها، نرخ صفرها و مشوقهای قانونی مندرج در ماده ۱۴۶ مکرر محروم خواهند شد.
ارسال دقیق صورت معاملات فصلی بر اساس ماده ۱۶۹
مودیان مشمول باید کلیه معاملات خرید، فروش، قراردادها و هزینههای خود را در قالب صورت معاملات فصلی ثبت نمایند. مهلت ارسال این گزارشها حداکثر تا ۴۵ روز پس از پایان هر فصل در سامانه اختصاصی سازمان امور مالیاتی است. عدم ارسال اطلاعات یا درج مبالغ صوری جریمهای معادل یک درصد مبلغ معامله را در بر خواهد داشت.
با پیادهسازی سامانه مودیان، ثبت صورتحسابهای الکترونیکی به تدریج جایگزین ارسال سنتی فهرست معاملات فصلی میشود اما تا استقرار کامل سامانهها، مودیان باید تکالیف ماده ۱۶۹ را با حساسیت دنبال نمایند.
رعایت استانداردها و اصول حسابداری در ثبت رویدادها
اسناد و مدارک مالی شرکت ها باید به گونهای ثبت شوند که قابل راستیآزمایی و ارزیابی توسط ممیزان باشند. انطباق رویههای مالی با اصول حسابداری مانع از رد دفاتر قانونی و تعلق جرایم میشود. در ثبت رویدادها، شناخت حسابهای انتظامی، ذخایر و استهلاکات نقشی حیاتی در شفافیت اظهارنامهها دارد.
تطبیق ترازنامهها و صورتهای سود و زیان با اسناد فیزیکی و فاکتورهای رسمی، مبنای اصلی تایید هزینههای تولید و اداری در فرایند ممیزی است.
الزام قانونی به تنظیم دفاتر قانونی پلمپشده
شرکتهای تجاری و مشاغل گروه اول باید پیش از آغاز هر سال مالی اقدام به دریافت و تنظیم دفاتر قانونی روزنامه و کل نمایند. تحریر روزانه رویدادهای مالی بر اساس استانداردهای پذیرفتهشده صورت میگیرد. تاخیر در تحریر، خطخوردگیهای غیرمجاز یا مخدوش بودن صفحات میتواند موجب رد دفاتر و ارزیابی تشخیصی سازمان شود.
مدیران مالی باید دقت نمایند که تاخیر در پلمپ دفاتر پیش از شروع سال مالی جدید، به تنهایی یکی از دلایل رد دفاتر و ورود به فرایند حسابرسی مبتنی بر برآورد است.
مشوقها و معافیتهای مالیاتی انواع دانش بنیان
دولت جهت حمایت از اقتصاد مولد، مشوقهای متنوعی برای شرکتهای فناور در نظر گرفته است. شرکتهایی که توانستهاند تاییدیه کارگروه را دریافت کرده و در دسته انواع دانش بنیان قرار گیرند، از پرداخت مالیات بر درآمدهای ناشی از قراردادهای تحقیق و توسعه و تولید محصولات دانشبنیان معاف هستند. تیم مشاوران مشیرین پیشنهاد میکند فرآیند احراز شرایط معافیت دانشبنیان پیش از موعد تسلیم اظهارنامه بررسی و مستندسازی شود.
اعتبار مالیاتی تحقیق و توسعه یکی از نوآوریهای مهم قانونی است که به شرکتها اجازه میدهد هزینههای مصوب پژوهشی خود را مستقیماً از مالیات بر درآمد قطعی کسر کنند.
| نوع منبع مالیاتی | نرخ قانونی محاسبه | موعد مقرر ارسال و واریز | مهمترین ضمانت اجرا و جریمه |
|---|---|---|---|
| مالیات بر درآمد حقوق | پلکانی ۱۰ تا ۳۰ درصد مازاد بر سقف معافیت | پایان ماه بعد از پرداخت حقوق | جریمه ۲ درصدی نسبت به حقوق و محرومیت از معافیتها |
| مالیات بر درآمد اشخاص حقوقی | ۲۵ درصد مقطوع بر سود مشمول مالیات | حداکثر ۴ ماه پس از پایان سال مالی | جریمه غیرقابل بخشودگی ۳۰ درصد مالیات متعلق |
| مالیات بر درآمد مشاغل | ماده ۱۳۱ (۱۵، ۲۰ و ۲۵ درصد) | پایان خردادماه سال بعد | جریمه ۳۰ درصدی کتمان درآمد و محرومیت از تبصره ۱۰۰ |
| مالیات نقل و انتقال املاک | ۵ درصد ارزش معاملاتی ملک | زمان انتقال رسمی در دفتر اسناد | عدم امکان صدور سند تکبرگ و گواهی مالیاتی |
| حق تمبر سرمایه و اسناد | نیم در هزار ارزش اسمی سرمایه | ظرف دو ماه از ثبت رسمی | جریمه دو برابری اصل مالیات حق تمبر |
دادرسی، بازرسی و نقش حسابرس مالیاتی در پروندهها
پس از صدور برگ تشخیص مالیاتی، در صورتی که مودی مبلغ مطالبهشده را ناعادلانه تشخیص دهد، حق اعتراض قانونی خواهد داشت. دادرسی مالیاتی فرآیندی تخصصی است که در هیاتهای بدوی، تجدیدنظر و شورای عالی مالیاتی پیگیری میشود. ارائه دفاعیات فنی، لوایح مستند و دفاتر تحریرشده نقش تعیینکنندهای در تعدیل یا ابطال برگ تشخیص دارد.
موفقیت در جلسات دادرسی مستلزم تسلط کامل بر قوانین ماهوی، بخشنامههای اداری و آییننامههای اجرایی است. عدم حضور یا دفاعیات غیرمستند میتواند منجر به قطعی شدن مالیاتهای ناعادلانه گردد.
«ماده ۲۳۷ – برگ تشخیص مالیات باید بر اساس مأخذ صحیح و متکی به دلایل و اطلاعات کافی و به نحوی تنظیم گردد که کلیه فعالیتهای مربوط و درآمدهای حاصل از آن به طور صریح در آن قید و برای مودی روشن باشد. امضاکنندگان برگ تشخیص مالیات مکلفند در صورت استعلام مودی، توضیحات لازم را بدهند…»
مراجع حل اختلاف مالیاتی و مراحل اعتراض مودی
مودی ظرف مدت ۳۰ روز از تاریخ ابلاغ برگ تشخیص میتواند به اداره امور مالیاتی اعتراض کند. در صورت عدم توافق با رئیس امور مالیاتی، پرونده به هیات حل اختلاف مالیاتی بدوی ارجاع میگردد. هیات مذکور با حضور قاضی، نماینده سازمان و نماینده تشکل مودی تشکیل جلسه میدهد و رایی مستدل و لازمالاجرا صادر میکند.
در صورتی که رای هیات بدوی مورد اعتراض قرار گیرد، پرونده ظرف مدت ۲۰ روز قابل ارجاع به هیات تجدیدنظر مالیاتی است که آرای صادره در آن مرحله قطعی و لازمالاجرا خواهد بود.
اهمیت گزارشهای رسیدگی حسابرس مالیاتی معتمد
سازمان امور مالیاتی بر اساس ماده ۲۷۲ قانون، امکان حسابرسی مالیاتی را به جامعه حسابداران رسمی واگذار کرده است. همکاری با یک حسابرس مالیاتی باتجربه به کسبوکارها کمک میکند صورتهای مالی خود را مطابق موازین قانونی تنظیم نمایند. گزارش حسابرسی مالیاتی معتبر میتواند مبنای پذیرش درآمدهای ابرازی و کاهش مراجعات مستقیم ممیزان به شرکت قرار گیرد.
حسابرسان رسمی با بررسی دقیق سیستم کنترلهای داخلی شرکت، نقاط ضعف را پیش از شروع رسیدگی سازمان اصلاح کرده و ریسک جریمهها را کاهش میدهند.
دیدگاه تخصصی تیم مشاوران مشیرین درباره مستندسازی هزینههای اداری و بازاریابی
بسیاری از کسبوکارها مبالغ هنگفتی را صرف تبلیغات دیجیتال، حقالعملکاری و بازاریابی میکنند اما به دلیل عدم دریافت فاکتور معتبر و عدم پرداخت از طریق حسابهای بانکی متصل به سامانه مودیان، کل این مبالغ توسط ممیز برگشت داده میشود. برای جلوگیری از افزایش بیرویه سود مشمول مالیات، الزامی است کلیه اسناد پرداختی دارای کد پیگیری شبا، قرارداد معتبر و تاییدیه رسمی طرف دوم قرارداد باشند.
هیاتهای موضوع ماده ۲۱۶ و ۲۵۱ مکرر
چنانچه مودی به دلایلی موفق به اعتراض در مواعد قانونی نشود و مالیات او به مرحله قطعیت و اجرائیات برسد، میتواند شکایت خود را بر اساس ماده ۲۱۶ قانون مبنی بر ناعادلانه بودن اقدامات اجرایی طرح نماید. همچنین ماده ۲۵۱ مکرر به عنوان مرجع فوقالعاده رسیدگی، به شکایات مالیاتهای قطعی که ادعای غیرقانونی بودن یا ناعادلانه بودن مبالغ آن با مدارک محکم اثبات شود، با دستور وزیر امور اقتصادی و دارایی رسیدگی میکند.
آخرین اصلاحات قانون مالیات های مستقیم و سامانه مودیان
گذار از روشهای ممیزمحور به سامانهمحور مهمترین اتفاق سالهای اخیر در اکوسیستم اقتصادی ایران است. اجرای قانون پایانههای فروشگاهی و سامانه مودیان ارتباط فیزیکی مودی با کارمندان اداره مالیات را به صفر نزدیک ساخته است. در این شیوه جدید، پایانه های فزوشگاهی و درگاههای پرداخت نقشی مستقیم در استخراج اطلاعات مالی بازی میکنند و مسایل سنتی رسیدگی به حاشیه رفته است.
سیستمهای هوشمند با تحلیل سریهای زمانی واریزیها و فاکتورها، ریسک فرار مالیاتی را تخمین میزنند و پروندههای با ریسک بالا را برای بازرسی میدانی ارسال میکنند.
اتصال پایانههای فروشگاهی و تغییرات ماده ۱۰۰
تمامی کارتخوانها و درگاههای پرداخت اینترنتی اکنون به پروندههای مالیاتی متصل شدهاند و مبالغ واریزی به آنها به عنوان درآمد فروش محسوب میگردد. اشخاص حقیقی که سقف فروش سالانه آنها کمتر از حد نصاب مقرر باشد، میتوانند بدون تسلیم اظهارنامه و ثبت دفاتر، از تسهیلات تبصره ماده ۱۰۰ استفاذه کنند و مالیات تعیینشده را به صورت مقطوع بپذیرند.
پذیرش تبصره ماده ۱۰۰ به مودیان اصناف اجازه میدهد بدون درگیر شدن در فرایندهای پیچیده ممیزی، بدهی سالانه خود را با تخفیفات مصوب و تقسیط چندماهه تسویه نمایند.
شفافیت تراکنشهای بانکی و مبارزه با فرار مالیاتی
سازمان امور مالیاتی بر اساس ماده ۱۶۹ مکرر به کلیه حسابهای بانکی تجاری و غیرتجاری افراد دسترسی دارد. واریزیهای مکرر و با ارقام مشکوک به عنوان حساب تجاری شناسایی میشوند و مشمول مطالبه مالیات و جرایم کتمان درآمد میگردند. برای حفظ سلامت ساختار مالی، جداسازی دقیق حسابهای شخصی از حسابهای مرتبط با فعالیت تجاری امری اجتنابناپذیر است.
تراکنشهای مشکوک بانکی توسط الگوریتمهای هوش مصنوعی پالایش شده و در صورت عدم اثبات ماهیت غیردرآمدی (نظیر وام، ارث یا جابجایی بینحسابی)، مبنای صدور برگ تشخیص متمم قرار میگیرند.
نرخ صفر مالیاتی در مقابل معافیتهای سنتی
در اصلاحات نوین قانون، مفهوم معافیت مالیاتی در بسیاری از بخشها جای خود را به نرخ صفر موضوع ماده ۱۴۶ مکرر داده است. در نرخ صفر مالیاتی، مودیان مکلفند کلیه تکالیف از جمله پلمپ دفاتر، ارائه صورت معاملات و ارسال به موقع اظهارنامه را انجام دهند تا درآمد آنها با نرخ صفر محاسبه شود. هرگونه قصور در انجام تکالیف موجب مطالبه مالیات با نرخهای کامل قانونی خواهد شد.
رویکردهای کاربردی برای کاهش ریسک مالیاتی
مدیریت ریسکهای ناشی از اجرای مقررات نیازمند یک استراتژی شفاف و بلندمدت است. صاحبان شرکتها باید برنامهریزی منظمی برای انجام تکالیف فصلی و سالانه داشته باشند. غفلت از بازرسیهای دورهای، عدم تطبیق انبار با دفاتر و تاخیر در پاسخ به ابلاغیههای سامانهای زمینهساز زیانهای هنگفت خواهد شد.
طراحی سیستم کنترل داخلی کارآمد، کنترل مستمر اسناد ثبتشده و تطابق با آخرین بخشنامهها از اساسیترین راهکارهای مهار ریسک در بنگاههای اقتصادی است.
پایش مستمر سامانه کارپوشه و فاکتورهای الکترونیکی
ثبت به موقع فاکتورهای فروش در سامانه مودیان و تایید صورتحسابهای خرید توسط طرفین مانع از رد اعتبارات مالیاتی میگردد. خریداران ۳۰ روز فرصت دارند صورتحسابهای صادره به نام خود را تایید یا رد کنند. عدم اقدام به موقع به منزله تایید خودکار صورتحساب تلقی شده و تکالیف مربوطه را به مودی تحمیل مینماید.
پایش مداوم کارپوشه از صدور صورتحسابهای اشتباه یا سوءاستفاده از کد اقتصادی شرکت توسط اشخاص ناشناس جلوگیری به عمل میآورد.
مدیریت هزینههای استهلاک و اندوختههای قانونی
استفاده از جدول استهلاکات موضوع ماده ۱۴۹ قانون به مودیان اجازه میدهد ارزش فرسایش ماشینآلات و ساختمانها را از درآمد سالانه کسر نمایند. ثبت صحیح این استهلاکات درآمد مشمول مالیات را کاهش داده و نقدینگی شرکت را برای سرمایهگذاری مجدد حفظ میکند. مدیران باید مطمئن شوند که نرخهای استهلاک مطابق با آخرین جداول رسمی اعمال میگردند.
انتخاب روشهای استهلاک مناسب (نزولی یا خط مستقیم) با توجه به ماهیت داراییها، یکی از ابزارهای قانونی مدیریت مالیات در پایان سال مالی است.
اعتبارسنجی طرفهای معامله در لیست سیاه سازمان
انجام معامله با شرکتهای فاقد اعتبار مالیاتی و صوری (لیست سیاه) موجب ابطال فاکتورهای خرید، عدم پذیرش هزینهها و مطالبه مالیات بر ارزش افزوده پرداختی به همراه جرایم سنگین میشود. پیش از هرگونه انعقاد قرارداد تجاری، بررسی وضعیت ثبتنام طرف معامله در سامانههای رسمی سازمان امور مالیاتی ضروری است.
پرسشهای حیاتی در تصمیمگیریهای کلان مالیاتی
آیا تمام شرکتهای ثبتشده حتی بدون فعالیت تجاری ملزم به ارسال اسناد هستند؟ پاسخ قطعی مثبت است. شرکتهای غیرفعال نیز باید سالانه عدم فعالیت خود را رسماً به اداره امور مالیاتی اعلام کرده و اظهارنامه با ارقام صفر و دفاتر سفید پلمپشده را تسلیم نمایند. عدم انجام این رویه جریمه عدم تسلیم اظهارنامه را متوجه اعضای هیاتمدیره خواهد کرد.
عدم گردش حساب بانکی برای اثبات عدم فعالیت شرکت کافی نیست و مودی باید اسناد عدم فعالیت را از مراجع رسمی و سامانههای مالیاتی پیگیری کند.
وضعیت شرکتهای غیرفعال و ثبت عدم فعالیت
مدیران شرکتهای غیرفعال باید دقت نمایند که ارسال اظهارنامه با ارقام صفر به تنهایی رافع مسئولیت نیست. ارائه نامه کتبی عدم فعالیت، عدم انجام هرگونه تراکنش در حسابهای بانکی شرکت و پلمپ سالانه دفاتر از پیششرطهای اصلی حفظ وضعیت عدم فعالیت و معافیت از جرایم مالیاتی به شمار میرود.
تاثیر جرایم کتمان درآمد بر اعتبار تجاری مودیان
جرایم مربوط به کتمان درآمد بر اساس ماده ۱۹۲ معادل ۳۰ درصد مالیات متعلق برای اشخاص حقوقی و مشاغل است. این جریمه به هیچ وجه قابل بخشودگی نبوده و امکان اعتراض به آن در مراجع حل اختلاف وجود ندارد. افزون بر این، مودیانی که درآمد خود را کتمان کنند از کلیه معافیتها و بخشودگیهای مقرر در قانون محروم خواهند شد.
سوءپیشینه ناشی از جرایم کتمان درآمد، شرکتها را در دریافت تسهیلات بانکی، شرکت در مناقصات دولتی و اخذ کارت بازرگانی با چالشهای اساسی روبرو خواهد کرد.
اقدام نهایی برای انطباق مالیاتی
اجرای صحیح تکالیف مندرج در قوانین مالیاتی نقشی محوری در بقا، اعتبار و سودآوری سازمان شما ایفا میکند. تحولات گسترده در سامانههای نظارتی، اتصال کارتخوانها و پایش مستمر تراکنشهای بانکی نشان میدهد که روشهای سنتی پاسخگوی چالشهای امروزی نیستند. کسبوکارهایی که میخواهند از تله جرایم سنگین بگریزند و از معافیتهای قانونی بیشترین بهره را ببرند، نیازمند طراحی ساختار مالی استاندارد هستند. برای ارزیابی پرونده، حل اختلافات ممیزی و پیشگیری از جرایم غیرقابل جبران، بهرهگیری از یک مشاوره مالیات متخصص تضمینکننده امنیت اقتصادی و پیشرفت پایدار کسبوکار شما خواهد بود.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه