
محاسبه و تعرفه حقوق گمرکی

ترخیص کالا از مبادی ورودی کشور بدون تسلط بر هزینههای مرزی، حاشیه سود واردکنندگان را نابود میکند. حقوق گمرکی بخش اصلی وجوه دریافتی دولت از واردات است که طبق ماده ۴ قانون امور گمرکی، نرخ پایه آن معادل ۴ درصد ارزش گمرکی کالا تعیین میشود؛ اما این تمام ماجرا نیست. اگر میخواهید بدانید حقوق گمرکی چیست و هزینههای نهایی کالای شما بر اساس نرخ ارز ETS چگونه محاسبه میشود، ادامه این راهنمای عملیاتی تمام فرمولها و نکات پنهان گمرکی را برای شما روشن میسازد.
| موضوع | شرح جزئیات بصورت Bullet point | نکته کلیدی |
|---|---|---|
| ماهیت حقوق ورودی |
| مبنای مالی وصولی دولت بر پایه ارزش CIF کالا است. |
| پایه محاسبه ارزی |
| نوسانات سامانه مبادله ارز و طلا مستقیماً رقم نهایی را تغییر میدهد. |
| مالیاتهای تکمیلی |
| کالاهای مشمول معافیت نیاز به بررسی دقیق جدول تعرفه دارند. |
حقوق گمرکی چیست و چه تفاوتی با حقوق ورودی دارد؟
بسیاری از بازرگانان در ابتدای مسیر تجارت خارجی، مفهوم حقوق گمرکی را با کل حقوق ورودی اشتباه میگیرند. در ادبیات گمرکی ایران، واژه حقوق گمرکی فقط به همان سهم ۴ درصدی اشاره دارد که طبق قانون مصوب مجلس شورای اسلامی از ارزش سیف کالا اخذ میشود. در مقابل، حقوق ورودی یک اصطلاح چترگونه و جامعتر است که هم حقوق گمرکی و هم سود بازرگانی مصوب دولت را در دل خود جای میدهد. شناخت این تفاوت برای ثبت دقیق اسناد در دفاتر حسابداری و ارسال به موقع صورت معاملات فصلی الزامی است.
بنابراین وقتی صحبت از واردات رسمی به میان میآید، دولتها برای کنترل تراز تجاری و حمایت از تولیدات داخلی این وجوه را مطالبه میکنند. حقوق گمرکی نوعی مالیات واردات به حساب میآید که در لحظه ورود کالا به مرزهای زمینی، هوایی یا دریایی وضع خواهد شد. مشاور سایت مشیرین تاکید میکند که عدم شناخت ماهیت این هزینهها میتواند صورتهای سود و زیان سالانه شرکتهای تجاری را به شدت دچار انحراف کند، پس تفکیک این آیتمها پایه انضباط مالی است.
در واقع، سازوکار تجارت بین الملل بدون ابزارهای حاکمیتی کنترل مرزی، صنایع نوپای داخلی را در معرض رقابت مخرب شرکتهای چندملیتی قرار میدهد. بازرگانان باید بدانند که کلیه مطالبات سازمان گمرک در قالب فیشهای واریزی متمرکز به حساب خزانهداری کل کشور واریز میگردد. اگر به درستی این جریانهای نقدینگی را پیشبینی نکنید، در زمان تخلیه بار با توقف ناگهانی کانتینر در محوطه بنادر و تحمیل هزینههای سنگین دموراژ مواجه خواهید شد.
تعریف حقوق گمرکی طبق قانون امور گمرکی
قانون امور گمرکی صراحتاً تعاریف مربوط به وجوه دریافتی را تبیین کرده است. این هزینه به عنوان مالیات مستقیم قلمداد نمیشود، بلکه نوعی مالیات غیر مستقیم بر جریان مصرف و مبادله فرامرزی است. نرخ پایه این حقوق در قوانین بودجه سنواتی برای برخی اقلام خاص مانند دارو، تجهیزات پزشکی و کالاهای اساسی به یک درصد تقلیل مییابد اما اصل قانون آن را چهار درصد تثبیت کرده است.
بر اساس قوانین ملی، این وجه کاملاً قطعی و غیرقابل استرداد است، مگر در مواردی خاص نظیر ورود موقت برای پردازش یا بروز اشتباه محرز در محاسبه متراژ و وزن کالا. تیم مشاوران مشیرین پیشنهاد میکنند قبل از ترخیص، سوابق ارزشگذاری کالای مشابه را در سامانه TSC بررسی نمایید تا ارزش پایه بیشبود اعلام نشود و هزینه اضافی پرداخت نگردد.
در قوانین جاری، تفکیک مسئولیت وصول و تعیین نرخ بسیار حیاتی است. قوه مقننه تنها مرجع مجاز برای تغییر سهم حقوق گمرکی ۴ درصدی به شمار میآید. تغییرات سالانه در قوانین بودجه کل کشور ممکن است برای کاهش فشار بر معیشت عمومی، این نرخ را برای برخی از گروه کالاهای کشاورزی، دامی و تجهیزات درمانی به یک درصد کاهش دهد که واردکنندگان باید این تحولات قانونی را به دقت رصد کنند.
«حقوق ورودی معادل چهار درصد (۴٪) ارزش گمرکی کالا به اضافه سودی که هیأت وزیران تعیین میکند به عنوان سود بازرگانی، به علاوه سایر وجوهی است که به موجب قانون وصول آن برعهده گمرک قرار دارد.»
سود بازرگانی چیست و چگونه تعیین میشود؟
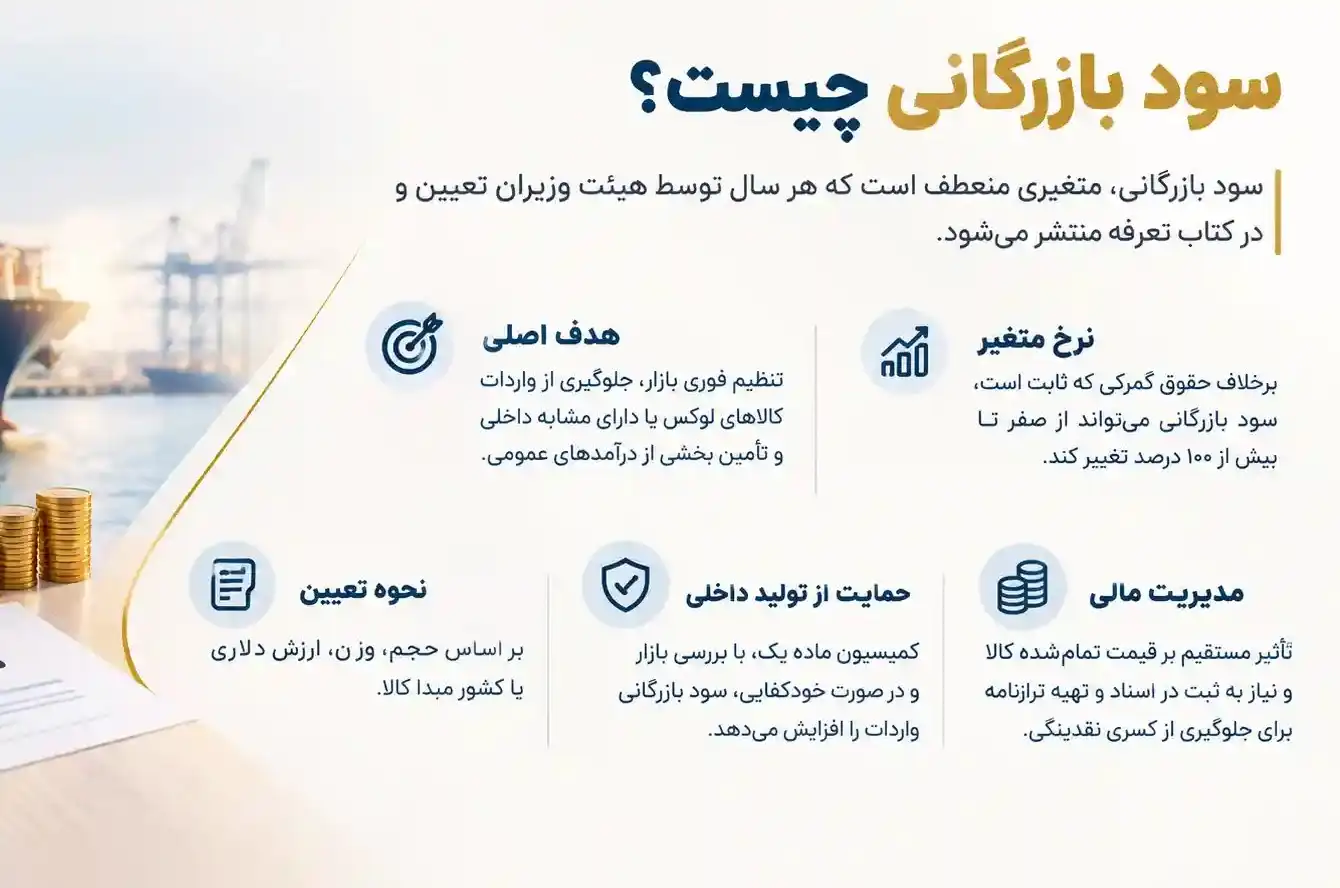
سود بازرگانی متغیری منعطف در دست قوه مجریه است که هر ساله توسط هیئت وزیران تعیین و در کتاب تعرفه منتشر میشود. هدف از سود بازرگانی، تنظیم فوری بازار، جلوگیری از واردات کالاهای لوکس یا دارای مشابه ساخت داخل و تامین بخشی از درآمدهای عمومی کشور است. بر خلاف حقوق گمرکی که نرخ ثابتی دارد، سود بازرگانی میتواند از صفر تا بیش از ۱۰۰ درصد متغیر باشد.
این نوسانات باعث میشود قیمت تمامشده اقلام تجاری دستخوش تغییرات شدید شود. هنگام محاسبه بهای تمامشده، ثبت این ارقام در اسناد بالادستی و استخراج یک نمونه ترازنامه ساده برای ارزیابی سرمایه در گردش، مانع از کسری نقدینگی در زنجیره تامین کارخانجات خواهد شد.
سود بازرگانی ممکن است بر اساس معیارهای مختلفی مانند حجم، وزن، ارزش دلاری یا کشور مبدا ساخت وضع گردد. کمیسیون ماده یک قانون مقررات صادرات و واردات متشکل از نمایندگان وزارت صمت، جهاد کشاورزی، بانک مرکزی و گمرک به صورت مداوم وضعیت بازار داخلی را ارزیابی کرده و در صورت خودکفایی در یک محصول صنعتی خاص، با افزایش چشمگیر سود بازرگانی واردات آن کالا را محدود میسازند تا از صنعتگر داخلی پشتیبانی شود.
تفاوت ماهوی عوارض دولتی و هزینههای خدمات گمرکی
یکی از ابهامات بزرگ برای شرکتهای بازرگانی نوپا، تمایز میان حقوق ورودی و هزینههای خدمات بندری است. حقوق ورودی جزو منابع درآمدی عمومی دولت محسوب میشود، در حالی که هزینههای خدمات گمرکی شامل انبارداری، باربری، بارگیری، تخلیه، ارزیابی در محل و آزمایشگاههای استاندارد است که به سازمان بنادر، انبارهای عمومی یا شرکتهای خصوصی ارائه دهنده خدمات پرداخت میگردد.
این هزینههای خدماتی حتی در صورت برخورداری از معافیتهای حقوق ورودی نیز باید پرداخت شوند. بنابراین در بودجهبندی واردات نباید تصور کنید که معافیت گمرکی به معنای رایگان بودن ترخیص است. هزینههای رسوب کالا و انبارداری تصاعدی در صورت تاخیر در دریافت اسناد حمل میتواند بار مالی فوقالعاده سنگینی به همراه داشته باشد.
جدول تعرفه گمرکی و حقوق و عوارض گمرکی در کتاب مقررات
سامانه کدگذاری بینالمللی کالا یا همان سیستم هماهنگشده (HS Code)، پایهگذار تعیین میزان دقیق مطالبات دولتی است. در کتاب مقررات صادرات و واردات ایران، هر ردیف تعرفه هشت رقمی شامل شرح کالا، واحد سنجش، اولویت ارزی و درصد حقوق ورودی است. دسترسی به جدول تعرفه گمرکی و حقوق و عوارض گمرکی به تاجران اجازه میدهد پیش از نهایی کردن پروفرما اینویس، برآورد ریالی کاملی از تعهدات خود داشته باشند.
| ردیف تعرفه (HS Code) | شرح کالا | حقوق گمرکی پایه | سود بازرگانی | جمع حقوق ورودی | مالیات بر ارزش افزوده |
|---|---|---|---|---|---|
| ۱۰.۰۱.۹۹.۱۰ | گندم دامی و انسانی | ۱٪ (تخفیف قانون بودجه) | ۰٪ | ۱٪ | معاف |
| ۸۴.۷۱.۳۰.۲۰ | لپتاپ و رایانههای قابل حمل | ۴٪ | ۱٪ | ۵٪ | ۱۰٪ |
| ۸۵.۱۷.۱۳.۹۰ | گوشی تلفن همراه هوشمند بالای ۶۰۰ دلار | ۴٪ | ۱۱٪ الی ۲۶٪ | ۱۵٪ الی ۳۰٪ | ۱۰٪ |
| ۸۷.۰۳.۲۳.۱۰ | خودرو سواری هیبریدی (۱۵۰۰ تا ۲۰۰۰ سیسی) | ۴٪ | ۱۱٪ | ۱۵٪ | ۱۰٪ |
| ۳۰.۰۴.۹۰.۰۰ | داروهای آماده مصرف انسانی | ۱٪ | ۰٪ | ۱٪ | معاف / ۱٪ |
| ۳۹.۰۱.۱۰.۰۰ | پلیاتیلن با وزن مخصوص کمتر از ۰.۹۴ | ۴٪ | ۶٪ | ۱۰٪ | ۱۰٪ |
تحلیل اولویتهای کالایی و تاثیر آن بر حقوق ورودی
وزارت صنعت، معدن و تجارت کالاها را در قالب تالارهای ارزی مختلف دستهبندی میکند. اقلام اساسی و مواد اولیه تولید در اولویتهای تخصیص ارز ۲۱ تا ۲۴ قرار دارند که عموماً از تخفیفهای سود بازرگانی بهرهمند میشوند. اما کالاهای نهایی و مصرفی در رده اولویتهای پرریسک با سودهای بازرگانی بسیار بالا قرار میگیرند. این سیاستها به عنوان سدی در برابر خروج بیرویه منابع ارزی عمل میکند.
باید توجه داشت که حتی در صورت شمول تخفیف، محاسبات عوارض جانبی نظیر عوارض ریلی یا هلال احمر بر اساس کل ارزش گمرکی پایهریزی خواهد شد. تحلیلگران مالی معتقدند خطای طبقهبندی در اظهارنامه، جریمههای سنگین موضوع ماده ۱۰۸ قانون امور گمرکی را برای بازرگان به همراه دارد که تا سه برابر تفاوت عوارض خواهد رسید.
ثبت سفارش کالا با کد تعرفه اشتباه، علاوه بر توقف پرونده در گمرک، ممکن است اتهام قاچاق گمرکی موضوع بند خ ماده ۱۱۳ قانون امور گمرکی را متوجه شرکت کند. اگر کالای واقعی شما دارای ممنوعیت ورود باشد یا حقوق ورودی آن بیشتر از ردیف تعرفه اظهار شده باشد، سازمان گمرک ضمن ضبط کالا، جریمههای اداری نقدی سنگینی را تا چندین برابر ارزش محموله وضع خواهد کرد.
نقش سامانه شناسه کالا و شناسه رهگیری در تطبیق تعرفهها
امروزه گمرک هوشمند ایران اتصال پایداری با سامانه جامع تجارت دارد. هر کالا نه تنها بر اساس کد تعرفه HS بلکه با شناسه اختصاصی کالا (IRC در دارو، شناسه کالا در لوازم خانگی و قطعات یدکی) تطبیق داده میشود. این پیوستگی سیستمی امکان کماظهاری یا تغییر تعرفه به ردیفهای با سود بازرگانی پایینتر را غیرممکن ساخته است.
تیم مشاوران مشیرین به ترخیصکاران گوشزد میکنند که قبل از نهایی شدن بارنامه، تطابق کامل فیلدهای فنی کاتالوگ سازنده با شناسههای ثبتشده در سامانه جامع تجارت را احراز نمایند تا در زمان ارزیابی کارشناس مجازی گمرک، پرونده با ایراد مغایرت مواجه نشود.
باور غلط درباره برابری نرخ ارز رسمی و محاسبات گمرکی
برخی فعالان تازهکار گمان میکنند ارزش گمرکی کالا بر پایه دلار دولتی ۲۸،۵۰۰ تومانی حساب میشود. این یک خطای پرهزینه است؛ طبق قوانین اخیر، تمامی محاسبات حقوق و عوارض بر پایه میانگین نرخ ارز حواله در سامانه معاملات الکترونیکی (ETS) محاسبه شده و این امر بدهی ریالی واردکنندگان را نسبت به سالهای گذشته به شدت افزایش داده است.
فرمول محاسبه حقوق و عوارض گمرکی به همراه مثال عددی
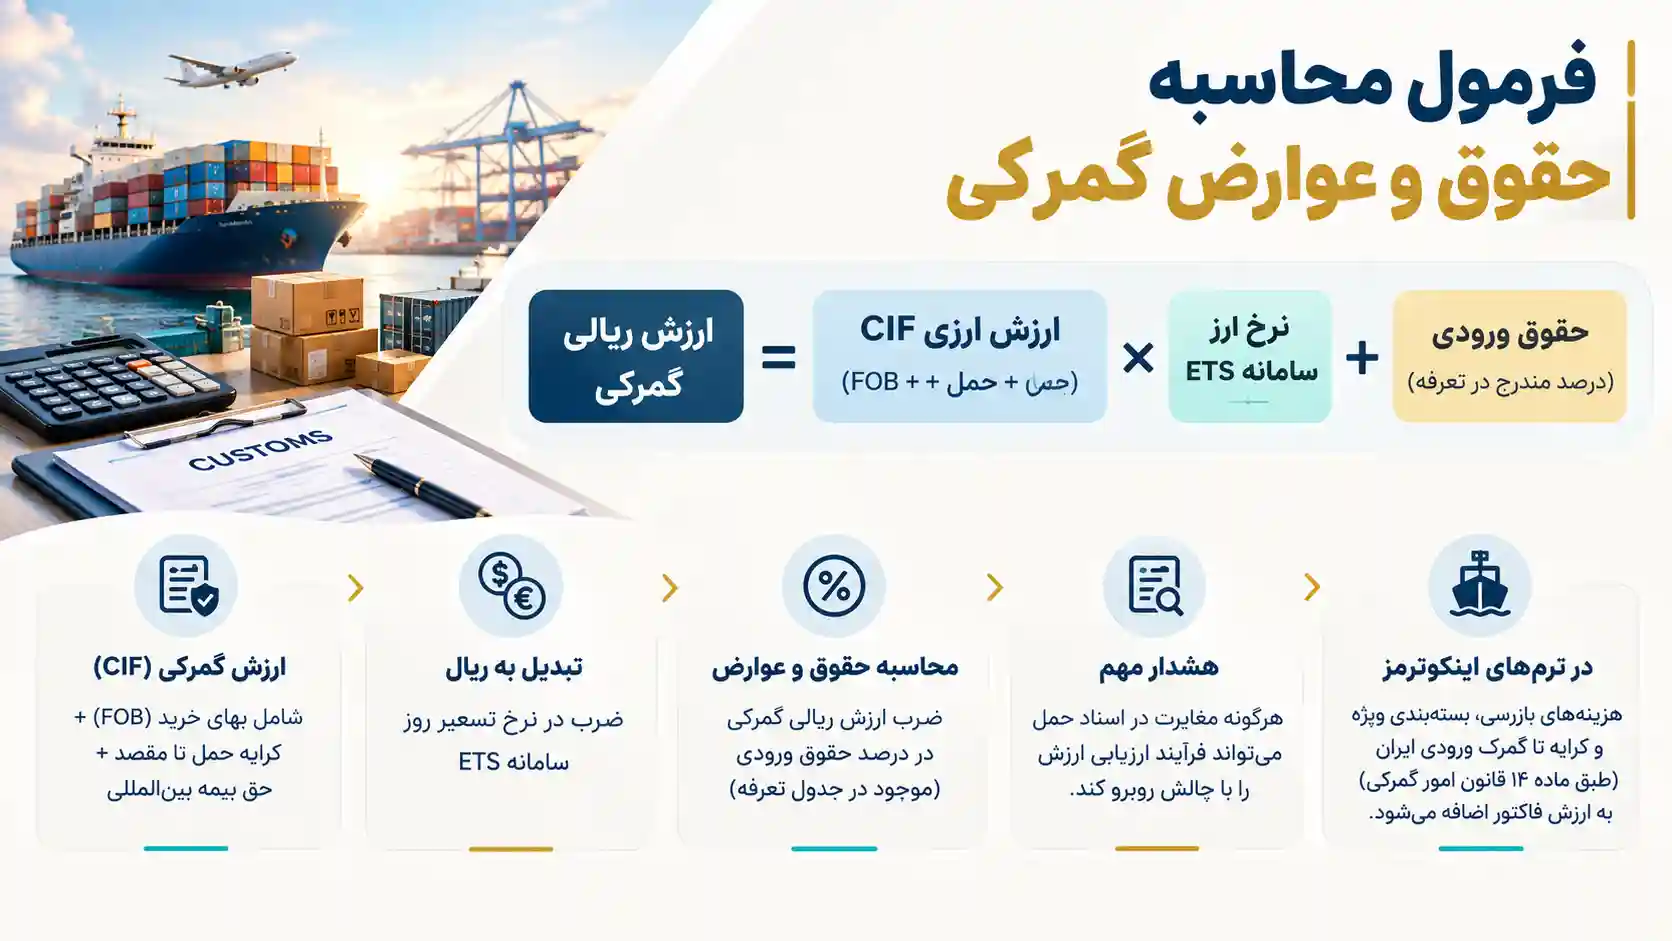
برای پاسخ به این سوال که فرمول محاسبه حقوق و عوارض گمرکی چگونه اعمال میشود، باید ساختار خطی محاسبات را بشناسید. ارزش گمرکی کالا در گمرک بر اساس قاعده سیف (CIF) تعریف میشود که شامل بهای خرید کالا (FOB) به علاوه کرایه حمل تا مقصد و حق بیمه بینالمللی است. سپس این ارزش دلاری یا یورویی، در نرخ تسعیر روز سامانه ETS ضرب میشود تا ارزش ریالی بدست آید.
فرمول کلی به صورت زیر تدوین میگردد: ارزش ریالی گمرکی = ارزش ارزی CIF × نرخ ارز سامانه ETS. پس از استخراج ارزش ریالی گمرکی، درصد حقوق ورودی مندرج در جدول تعرفه در این عدد ضرب میشود تا مجموع حقوق گمرکی و سود بازرگانی استخراج شود. مشاور سایت مشیرین اشاره دارد که هرگونه مغایرت در اسناد حمل میتواند فرآیند ارزیابی ارزش را با چالش جدی روبرو کند.
باید در نظر داشت که در معاملات مبتنی بر ترمهای اینکوترمز مثل EXW، FCA یا CFR، هزینههای بازرسی پیش از حمل، هزینههای بستهبندی ویژه صادرات و کرایه تا رسیدن به گمرک ورودی ایران طبق ماده ۱۴ قانون امور گمرکی به ارزش فاکتور اضافه خواهد شد تا ارزش CIF محاسباتی ساخته شود.
مراحل گام به گام محاسبه مالیات و عوارض ضمیمه
فرآیند مالی ترخیص صرفاً به پرداخت حقوق ورودی ختم نمیشود. برای رسیدن به عدد نهایی ترخیص کالا، باید زنجیرهای از مالیاتها و عوارض قانونی را اضافه کنید که در ادامه تشریح میشوند:
- حقوق ورودی: حاصلضرب ارزش گمرکی ریالی در درصد تعرفه مربوطه.
- عوارض هلال احمر: یک درصد از کل حقوق ورودی.
- مالیات بر ارزش افزوده و عوارض شهرداری: ۱۰ درصد از مجموع (ارزش ریالی گمرکی + حقوق ورودی).
- مالیات علیالحساب واردات: ۴ درصد از کل ارزش گمرکی ریالی (ویژه کارتهای بازرگانی غیرتولیدی یا با سابقه کم).
- عوارض پسماند: نیم در هزار ارزش سیف برای کالاهایی که پسماند تخریبپذیر ندارند.
- عوارض وزارت راه: ۱۰ درصد کرایه حمل خارجی برای کالاهایی که با ناوگان خارجی حمل شدهاند.
“The Customs value of imported goods shall be the transaction value, that is the price actually paid or payable for the goods when sold for export to the country of importation adjusted in accordance with provisions.”
ترجمه: «ارزش گمرکی کالاهای وارداتی باید همان ارزش معاملاتی باشد، یعنی قیمت واقعی پرداختشده یا قابل پرداخت برای کالا هنگام فروش به قصد صدور به کشور واردکننده، که با مفاد قانونی تعدیل شده است.»
محاسبه عملیاتی یک محموله فرضی
فرض کنید یک شرکت قصد واردات ۱۰۰ دستگاه مانیتور با ارزش کل ۱۰,۰۰۰ یورو را دارد. هزینه حمل بینالمللی ۱,۵۰۰ یورو و حق بیمه ۵۰۰ یورو است. کل ارزش CIF محموله ۱۲,۰۰۰ یورو خواهد بود. اگر نرخ روز تسعیر ارز در سامانه ETS معادل ۶۰۰,۰۰۰ ریال به ازای هر یورو باشد، ارزش گمرکی ریالی برابر با ۷,۲۰۰,۰۰۰,۰۰۰ ریال خواهد شد.
با فرض اینکه تعرفه این کالا مجموعاً ۱۵ درصد باشد، حقوق ورودی برابر با ۱,۰۸۰,۰۰۰,۰۰۰ ریال محاسبه میگردد. عوارض هلال احمر ۱۰,۸۰۰,۰۰۰ ریال خواهد شد. حال برای محاسبه ارزش افزوده، مجموع ارزش ریالی و حقوق ورودی یعنی ۸,۲۸۰,۰۰۰,۰۰۰ ریال در ۱۰ درصد ضرب شده و مبلغ ۸۲۸,۰۰۰,۰۰۰ ریال بدست میآید. بنابراین جمع کل پرداختی به گمرک بالغ بر ۱,۹۱۸,۸۰۰,۰۰۰ ریال خواهد بود که در سیستم حسابداری به عنوان بهای اولیه ثبت میشود.
حال اگر شرکت واردکننده جزو واحدهای تولیدی نباشد، ۴ درصد مالیات علیالحساب واردات نیز معادل ۲۸۸,۰۰۰,۰۰۰ ریال به مبالغ فوق افزوده میشود. به این ترتیب جمع پرداختی نهایی به گمرک به عدد ۲,۲۰۶,۸۰۰,۰۰۰ ریال میرسد که نشان میدهد وجوه واریزی بیش از ۳۰ درصد کل ارزش ریالی محموله است و بازرگان باید این منابع مالی را در نقدینگی خود فراهم داشته باشد.
نقش سامانه ارزشگذاری وببنیاد (TSC) در تغییر مبنای محاسبات
سازمان گمرک برای جلوگیری از کماظهاری و رقابت ناسالم، سامانه متمرکز سوابق ارزش یا همان سامانه TSC را راهاندازی کرده است. در این سامانه برای هر کالا بر اساس مشخصات فنی، برند، کشور سازنده و مدل، یک رکورد ارزش پایهای ثبت شده است. حتی اگر واردکننده فاکتور معتبر با قیمتی کمتر ارائه دهد، ارزیاب گمرک ارزش مندرج در سامانه TSC را مبنا قرار خواهد داد.
اگر ارزش گمرکی افزایش یابد، تمامی محاسبات مربوط به حقوق گمرکی، مالیات ارزش افزوده و عوارض جانبی بر اساس ارزش سامانه TSC دوباره محاسبه میشوند و مازاد بدهی تحت عنوان تفاوت ارزش به همراه جریمه از واردکننده اخذ خواهد شد. اعتراض به ارزش تعیین شده مستلزم ارجاع پرونده به کمیسیونهای بدوی و تجدیدنظر حل اختلافات گمرکی است که فرآیندی زمانبر به شمار میرود.
حقوق گمرکی چند درصد است و معافیتهای قانونی کدامند؟
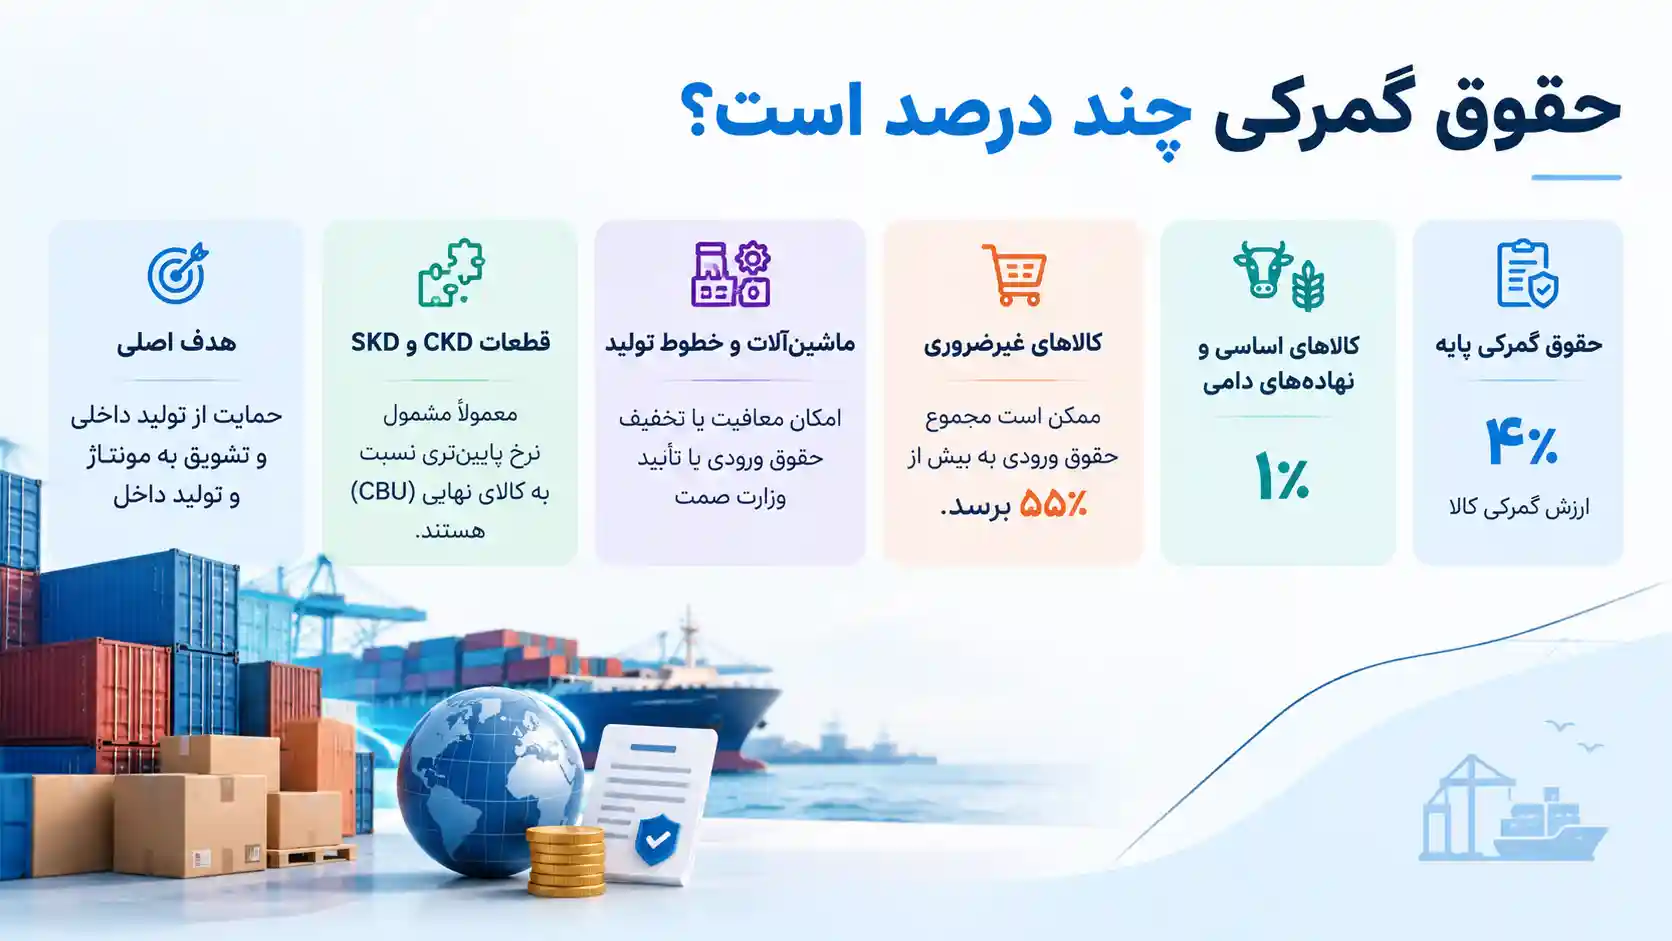
پاسخ دقیق به اینکه حقوق گمرکی چند درصد است، وابسته به ماهیت فیزیکی و کاربردی کالا است. حقوق گمرکی ثابت طبق قانون ۴ درصد ارزش گمرکی است، اما کل حقوق پرداختی بازرگان میتواند از ۴ درصد تا بیش از ۵۵ درصد تغییر کند. برای کالاهای اساسی و نهادههای دامی این نرخ با تصویب مجلس به ۱ درصد کاهش یافته است، در حالی که برای اقلام غیرضروری مجموع حقوق ورودی به ارقام بالاتری میرسد.
به منظور ترغیب تولید داخلی، قانونگذار برخی تسهیلات را وضع کرده است. برای نمونه، خطوط تولید و ماشینآلات صنعتی در صورت تایید وزارت صمت مشمول معافیت کامل یا تخفیفهای عمده حقوق ورودی هستند. این موارد تاثیر چشمگیری بر گردش مالی کارخانجات تولیدی دارد و از بلوکه شدن سرمایه جلوگیری به عمل میآورد.
بر اساس بررسیهای تخصصی، نرخ حقوق ورودی برای قطعات نیمهساخته (CKD) یا قطعات کاملاً منفصله (SKD) به مراتب کمتر از کالای ساخته شده نهایی (CBU) تعیین شده است تا سرمایهگذاران به جای واردات صرف کالای ساخته شده، خطوط مونتاژ و تولید را در داخل کشور راهاندازی نمایند.
توصیه کاربردی برای مدیریت هزینههای واردات ماشینآلات
در پروژههای صنعتی، بهرهگیری از بند غ ماده ۱۱۹ قانون امور گمرکی برای دریافت معافیت حقوق ورودی ماشینآلات خط تولید یک اهرم حیاتی است. مشاور سایت مشیرین تاکید دارد که تجار حتماً قبل از ثبت سفارش نهایی، گواهی ساخت داخل نبودن ماشینآلات را از سامانههای بهینیاب پیگیری نمایند تا در زمان ترخیص دچار مشکل پرداخت نشوند.
بررسی معافیتهای مناطق آزاد و ویژه اقتصادی
ورود کالا به مناطق آزاد تجاری – صنعتی و مناطق ویژه اقتصادی مشمول پرداخت حقوق ورودی و سود بازرگانی در بدو ورود نیست. مواد اولیه و ماشینآلاتی که وارد این مناطق میشوند تا زمانی که در محدوده منطقه مصرف گردند یا کالای تولیدی به خارج از کشور صادر شود، از پرداخت هرگونه حقوق گمرکی معاف خواهند بود.
با این وجود، چنانچه کالای پردازش شده در منطقه آزاد قصد ورود به سرزمین اصلی را داشته باشد، کمیسیون تعیین ارزش افزوده منطقه میزان ارزش مواد خارجی و ارزش ایجاد شده در داخل را ارزیابی کرده و حقوق ورودی تنها به نسبت قطعات خارجی وارد شده محاسبه و دریافت میگردد که این مزیت رقابتی فوقالعادهای برای واحدهای مستقر در این مناطق ایجاد میکند.
تاثیر مالیاتهای تکمیلی و مالیات بر مصرف در گمرک
به غیر از حقوق ورودی، گمرک مجری وصول مالیاتهای عام دیگری نیز هست. به عنوان مثال، واردات برخی کالاهای خاص مشمول قوانین مالیات بر مصرف یا عوارض زیستمحیطی پسماند میشود. مصرف دخانیات و نوشیدنیهای قندی نمونههایی هستند که عوارض خاص آنها در مرز وصول خواهد شد.
همچنین مباحث مربوط به معافیت ارزش افزوده در ترخیص کالاهای حوزه کشاورزی، بذر، دانههای روغنی و تجهیزات پزشکی حائز اهمیت است. در صورتی که کالای وارده در فهرست اقلام معاف از ارزش افزوده باشد، ۱۰ درصد مالیات ارزش افزوده از بازرگان اخذ نخواهد شد که این موضوع تا حد زیادی هزینههای عملیاتی را کاهش میدهد.
در خصوص عوارض مصرف دخانیات و کالاهای آسیبرسان به سلامت، این مبالغ به صورت جداگانه از حقوق گمرکی و بر اساس درصدی از ارزش گمرکی یا به ازای هر پاکت و واحد کالا دریافت میگردد و منابع آن مستقیماً در اختیار وزارت بهداشت قرار میگیرد.
نقش حقوق گمرکی در زنجیره مالیات بر درآمد شرکتها
بسیاری از حسابداران تازه کار تصور میکنند که حقوق ورودی پرداختی نوعی اعتبار مالیاتی برای تسویه حساب مالیات بر درآمد سالانه است؛ در حالی که چنین نیست. حقوق ورودی و سود بازرگانی جزئی از بهای تمامشده کالای خریداری شده در دفاتر ثبت شده و تنها اثر آن افزایش هزینه قیمت تمام شده کالای فروش رفته و کاهش سود ناخالص خواهد بود.
تنها مبالغی که میتوانند به عنوان اعتبار یا پیشپرداخت مالیاتی ثبت شوند، مالیات بر ارزش افزوده (در صورت عدم معافیت) و مالیات ۴ درصد علیالحساب موضوع ماده ۱۶۳ قانون مالیاتهای مستقیم هستند. شناخت این جزئیات در ترازهای مالی مانع از ثبت بدهیهای موهوم خواهد شد.
از نگاه ممیزان سازمان امور مالیاتی، اسناد برگ سبز الکترونیکی گمرک (پروانه ترخیص الکترونیکی) و اطلاعات سامانه پایانه فروشگاهی مبنای حسابرسی مالیاتی شرکتها قرار میگیرند. هرگونه ناهمخوانی بین ارزش گمرکی اظهارشده و قیمت فروش ثبت شده در فاکتورهای رسمی، منجر به علیالرأس شدن یا تشخیص مالیات سنگین بر مبنای کتمان درآمد خواهد شد.
بررسی ضمانتنامههای بانکی در پرداخت حقوق گمرکی
یکی از راهکارهای مهم برای جلوگیری از رکود نقدینگی، استفاده از تسهیلات پرداخت تعهدی و تودیع ضمانتنامه بانکی برای پرداخت حقوق ورودی است. گمرک ایران سالانه دستورالعمل اخذ ضمانتنامه بانکی را برای واحدهای تولیدی خوشنام صادر میکند که به موجب آن شرکتها میتوانند کالای خود را بدون پرداخت نقدی ترخیص کرده و سررسید ضمانتنامه را تا ۶ الی ۹ ماه به تعویق بیندازند.
این ابزار به واردکنندگان اجازه میدهد تا محصول را تولید و در بازار عرضه کنند و سپس از محل عواید حاصل از فروش، اصل حقوق ورودی و عوارض را با بانک و گمرک تسویه نمایند. استفاده از این روش نیازمند اعتبارسنجی بانکی دقیق و پرداخت کارمزد صدور ضمانتنامه است.
رویکرد نهایی بازرگانان
محاسبه صحیح تعهدات مرزی، ستون فقرات موفقیت در تجارت خارجی به شمار میرود. یک اشتباه کوچک در اعلام کد HS، مغایرت در اینویس یا عدم آگاهی از نوسانات نرخ ارز سامانه ETS میتواند کل سودآوری یک قرارداد تجاری را به زیان تبدیل کند. شما باید همیشه قبل از گشایش اعتبار یا ثبت سفارش، ماتریس کاملی از حقوق گمرکی، سود بازرگانی، عوارض جانبی و ارزش افزوده کالا تهیه کنید.
مسائل مالیاتی پیرامون ترخیص و بازرسیهای پس از ترخیص نیازمند بینش تخصصی و بهرهمندی از تجارب عملیاتی وکلای مالیاتی است. برای پیشگیری از جریمههای سنگین و بازبینی پروندههای گمرکی خود میتوانید از خدمات تخصصی در زمینه دریافت مشاوره مالیات قزوین استفاده کنید تا ریسکهای بازرگانی خود را به حداقل برسانید.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه