
مفهوم و مصادیق مالیات بر مصرف

مالیات بر مصرف نوعی مالیات غیر مستقیم بر هزینهکرد خریداران است که هنگام خرید کالا یا دریافت خدمات نهایی دریافت میشود. اگر میخواهید بدانید مالیات بر مصرف چیست و چه تفاوتی با ارزش افزوده دارد، این مالیات برخلاف مالیات بر درآمد، مستقیماً از درآمد یا دارایی کسر نمیشود بلکه بر پایه میزان استفاده شما از محصولات وضع میگردد. در نظامهای اقتصادی مدرن، این مالیات ابزاری کلیدی برای تنظیم الگوی خرید جامعه و افزایش درآمدهای پایدار دولت به شمار میرود.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| ماهیت مالیات بر مصرف |
| بار مالیاتی نهایتا به مصرفکننده نهایی منتقل میشود. |
| تفاوت با مالیات ارزش افزوده |
| هر مالیات بر ارزش افزودهای مالیات بر مصرف است اما عکس آن صادق نیست. |
| مشمولان و نحوه پرداخت |
| تولیدکننده صرفا واسطه انتقال وجه به سازمان مالیاتی است. |
مبانی و تعریف جامع مالیات بر مصرف چیست
برای بررسی اینکه دقیقا مالیات بر مصرف چیست باید سازوکار چرخش نقدینگی در اقتصاد کلان را تحلیل کنیم. در این ساختار، دولتها به جای تمرکز انحصاری بر دستمزد، سود شرکتها یا درآمدهای حاصل از سرمایه، نقطه اخذ مالیات را به زمان تبدیل پول به کالا یا خدمت منتقل مینمایند. این سیاست انگیزه افراد برای پسانداز و تشکیل سرمایه را افزایش میدهد زیرا تا زمانی که درآمد ذخیره شود و وارد چرخه مصرف نشود، مشمول عوارض و مالیات مصرفی نخواهد بود. کارشناسان اقتصادی این پایه مالیاتی را عاملی محرک برای سرمایهگذاری مولد میدانند.
بر اساس بررسیهای تخصصی تیم مشاوران مشیرین، اتکای متعادل به پایههای مالیات بر مصرف میتواند پایدارترین منبع برای تامین بودجه عمومی در دورههای رکود اقتصادی باشد. زمانی که درآمدهای نفتی یا شرکتی دچار نوسان شدید میشوند، جریان مستمر مخارج روزمره مردم درآمدهای مالیاتی قابل اتکایی برای دولت فراهم میآورد. البته اگر سیاستگذار نرخهای بالایی را بر سبد معیشتی خانوارهای کمدرآمد وضع کند، شکاف طبقاتی تشدید میگردد و قدرت خرید عمومی به شدت آسیب میبیند. بنابراین تنظیم دقیق لیست اقلام معاف و اعمال نرخهای ترجیحی اهمیت بنیادین دارد.
جایگاه این سیستم در میان انواع مالیات غیر مستقیم
در ادبیات مالیه عمومی، مالیاتها به دو دسته مستقیم و غیرمستقیم تقسیمبندی میشوند. مالیات بر مصرف برجستهترین نمونه از انواع مالیات غیر مستقیم است؛ زیرا در این الگو، شخصی که بار مالیاتی نهایی را تحمل میکند با شخصی که قانونا وظیفه جمعآوری و تسویه حساب با سازمان مالیاتی را دارد متفاوت است. فروشندگان و ارائهدهندگان خدمات مبالغ مصوب را به قیمت پایه فاکتور اضافه میکنند و در پایان دورههای مالیاتی مشخص، این وجوه امانی را به حساب خزانهداری کل کشور واریز مینمایند. این فرآیند موجب پنهان ماندن نسبی بار روانی مالیات نسبت به کسر مستقیم از حقوق میشود.
تحلیلگران تیم مشاوران مشیرین بر این باورند که پیادهسازی اصولی مالیاتهای غیرمستقیم موجب کاهش فرار مالیاتی در بخشهای غیررسمی اقتصاد میگردد. در معاملاتی که افراد تمایلی به ثبت درآمدهای واقعی خود ندارند، به محض خرید خودرو، مسکن، تجهیزات اداری یا خدمات هتلداری، ناچار به پرداخت مالیاتهای مصرفی تعبیه شده در قیمت نهایی میشوند. این شفافیت تدریجی، انضباط مالی گستردهای در تمام زنجیره ارزش ایجاد میکند.
«مالیات بر ارزش افزوده مالیات غیرمستقیمی است که بر تفاوت بین ارزش کالاها و خدمات عرضه شده با ارزش کالاها و خدمات خریداری یا تحصیل شده در یک دوره معین وضع میگردد.»
آشنایی با انواع مالیات بر مصرف در جهان
کشورهای توسعهیافته و در حال توسعه از ابزارهای گوناگونی برای اخذ عوارض بر مصارف شهروندان استفاده میکنند. یکی از شناختهشدهترین روشها مالیات عمومی بر فروش یا Sales Tax است که به طور سنتی در ایالات متحده اعمال میشود و عوارض فقط در نقطه پایانی فروشگاه به مصرفکننده اضافه میگردد. مدل فراگیرتر، مالیات بر ارزش افزوده یا VAT است که امروزه در بیش از ۱۶۰ کشور دنیا پیادهسازی شده و مالیات در کلیه حلقههای زنجیره تولید و توزیع وصول میشود. علاوه بر این، مالیاتهای گزینشی یا Excise Tax بر کالاهای آسیبرسان به سلامت یا محیطزیست مانند تنباکو، نوشیدنیهای قندی و سوخت فسیلی وضع میگردند.
در جریان بازرگانی بینالمللی نیز زمانی که کالایی وارد مرزهای گمرکی کشور میشود، بازرگانان موظف به پرداخت عوارض ورودی هستند. در این مرحله واردکننده پیش از ترخیص کالا بررسی میکند که حقوق گمرکی چند درصد است و پس از محاسبه آن به همراه مالیات مصرفی متعلقه، قیمتگذاری نهایی را در شبکه توزیع داخلی انجام میدهد تا تعادلی میان رقابتپذیری محصول و سود ناخالص شرکت برقرار شود.
بررسی دقیق تفاوت مالیات بر مصرف و ارزش افزوده
بسیاری از حسابداران تازهکار و مدیران بازرگانی اصطلاحات مالیاتی را به جای یکدیگر به کار میبرند، در حالی که درک مفهوم تفاوت مالیات بر مصرف و ارزش افزوده از جنبههای اجرایی و ساختار تکالیف قانونی ضروری است. مالیات بر مصرف عنوان کلی تمام نظامهایی است که بر هزینهکرد و مخارج کالا و خدمات بار مالیاتی وضع میکنند. در نقطه مقابل، مالیات بر ارزش افزوده روشی هوشمند، چندمرحلهای و حسابداریمحور برای وصول همان مالیات مصرفی است که مانع از دریافت مالیات تکراری بر سود ناخالص واسطهها میشود.
در مدلهای سنتی مالیات بر فروش، هر بار که محصولی میان عمدهفروش، بنکدار و خردهفروش دستبهدست میشد، مالیات کل ارزش کالا دوباره محاسبه میگردید؛ رویدادی که به اثر آبشاری معروف بود و قیمت تمامشده را به صورت تصاعدی بالا میبرد. ساختار مدرن ارزش افزوده با خلق مفهوم «اعتبار مالیاتی» این مشکل بزرگ را برطرف کرد، به طوری که هر فعال اقتصادی تنها بر مبنای ارزش خلقشده در بنگاه خود پاسخگوی تکالیف مالیاتی است و مالیات خریدهای قبلی را پس میگیرد.
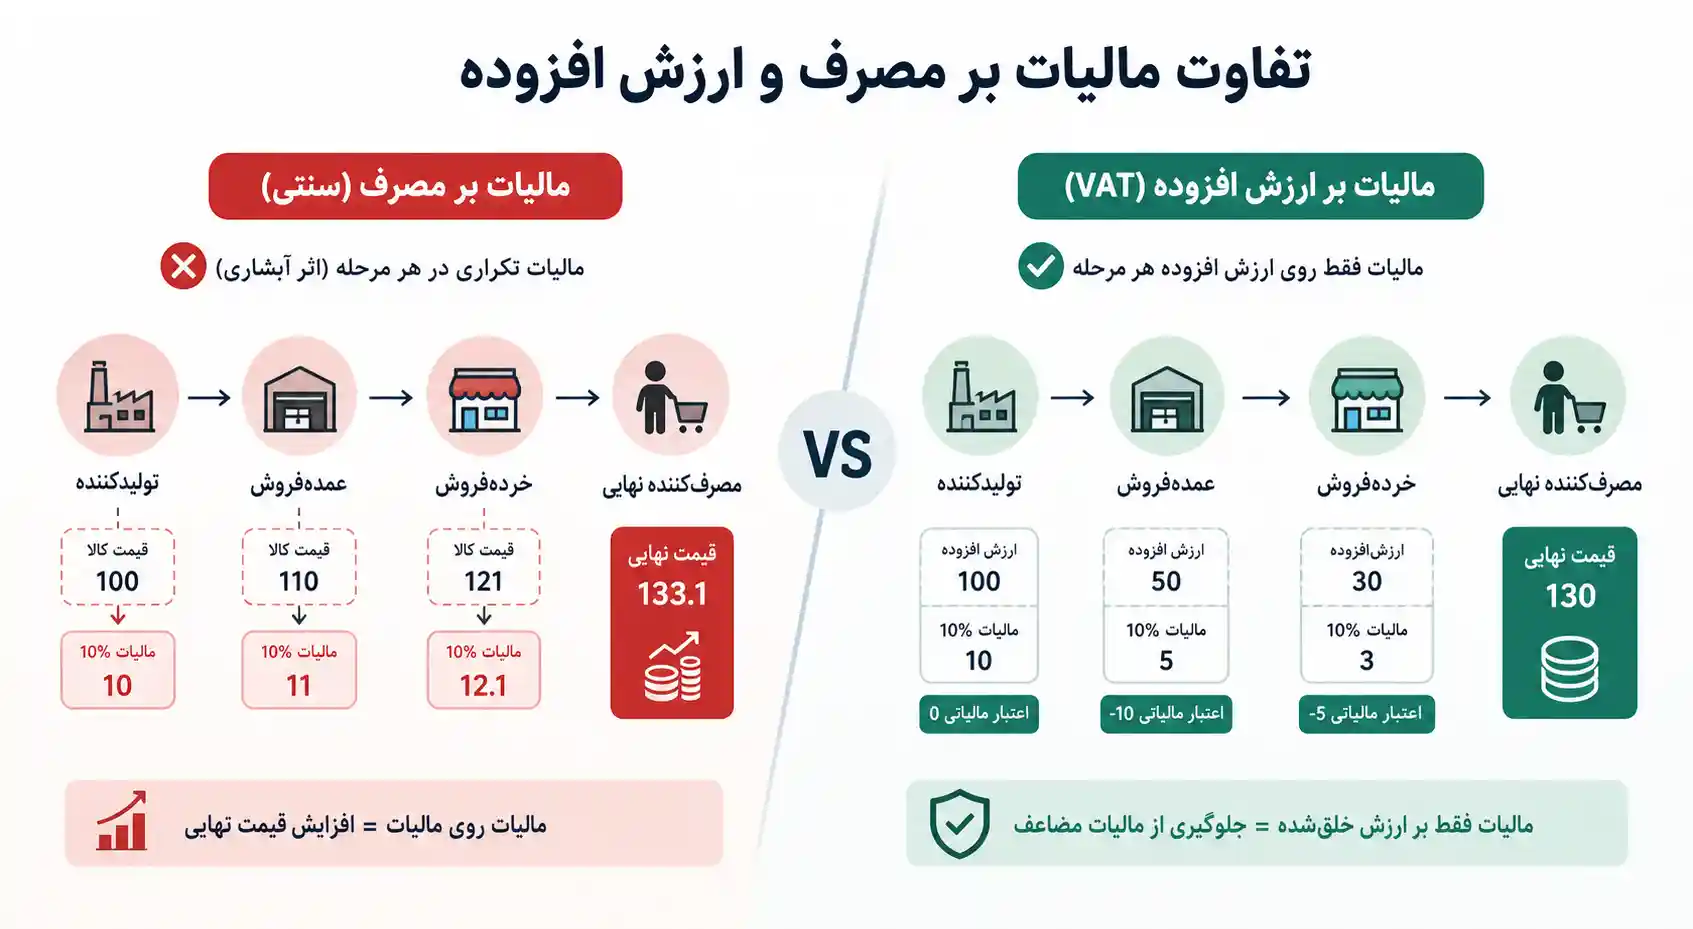
| شاخص مقایسه | مالیات بر مصرف عمومی (Sales Tax) | مالیات بر ارزش افزوده (VAT) |
|---|---|---|
| نقطه دریافت مالیات | فقط در نقطه نهایی خردهفروشی به مصرفکننده | در تمامی مراحل تولید، عمدهفروشی و خردهفروشی |
| اعتبار مالیاتی (Tax Credit) | وجود ندارد و معافیتها از طریق گواهی ارائه میشود | فروشنده مالیات خرید را از مالیات فروش کسر میکند |
| ریسک فرار مالیاتی | بسیار بالا به دلیل تمرکز کامل روی خردهفروش | پایینتر به دلیل خودکنترلی زنجیره تامین و فاکتورها |
| پیچیدگی حسابداری | ساده برای زنجیره اولیه، متمرکز بر فروشگاه | نیازمند دفاتر دقیق مالی و رهگیری تمام فاکتورها |
تحلیل چارچوب قانون مالیات بر ارزش افزوده
در چارچوب نظام حقوقی ایران، الزامات مرتبط با مالیات مصرفی تحت نظارت جامع قانون مالیات بر ارزش افزوده اجرا میگردد. این قانون ساختار اعتبار مالیاتی را رسمیت بخشیده و کلیه مودیان ثبتنامشده را موظف کرده است تا مبالغ پرداختشده در فاکتورهای رسمی خرید معتبر را از مالیات وصولشده در فاکتورهای فروش کسر نمایند. به این ترتیب، نظام مالیاتی تضمین میکند که بار مالیاتی نهایی منحصرا بر دوش خریدار پایانی قرار گیرد و سرمایه در گردش شرکتهای تولیدی و واسطهای به ناحق مسدود نشود.
بازنگریهای اخیر در این قانون و راهاندازی سامانههای هوشمند، فرآیند استرداد مازاد مالیات خرید به صادرکنندگان و تولیدکنندگان را ساماندهی کرده است. پیش از این، ممیزان مالیاتی زمان زیادی را صرف بررسی اسناد دستی میکردند اما اکنون اعتبارسنجی صورتحسابها به شکل سیستمی و برخط انجام میپذیرد که موجب کاهش خطاهای انسانی و سرعت در تسویه حساب دورهای بنگاهها شده است.
باور نادرست درباره زیان مالیات بر مصرف برای کسبوکارها
یک اشتباه رایج در میان کارآفرینان این باور نادرست است که پرداخت مالیات مصرف یا ارزش افزوده حاشیه سود بنگاه آنها را کاهش میدهد. حقیقت امر این است که شرکتها صرفا نقش واسطه وصول و امانتدار وجوه دولتی را ایفا میکنند. مشتری در هنگام تسویه صورتحساب این مبلغ را به فروشنده میپردازد و شرکت پس از کسر اعتبار مالیاتی خریدهای خود، مابهالتفاوت را به دولت تسلیم مینماید. ناتوانی در تفکیک حسابهای مالیاتی از درآمدهای عملیاتی اصلیترین عامل کسری نقدینگی در پایان هر فصل است.
تشریح مثال برای مالیات بر مصرف در زنجیره کالا
برای بررسی شفافتر موضوع، یک مثال برای مالیات بر مصرف را در صنعت مبلمان و با فرض نرخ مالیاتی ۱۰ درصد تحلیل میکنیم. در گام اول، تامینکننده چوب خام محصول خود را به بهای ۵ میلیون تومان به همراه ۵۰۰ هزار تومان مالیات به کارگاه نجاری میفروشد و ۵۰۰ هزار تومان را مستقیما به خزانهداری دولت تسلیم میکند. در این مرحله کارگاه نجاری کل مبلغ ۵ میلیون و ۵۰۰ هزار تومان را پرداخت نموده است.
در گام بعد، کارگاه پس از ساخت میز ناهارخوری، آن را به قیمت ۱۰ میلیون تومان به فروشگاه مبلمان عرضه میکند. کارگاه ۱ میلیون تومان مالیات بر مصرف از فروشگاه دریافت مینماید، اما هنگام واریز به حساب دولت، ۵۰۰ هزار تومان پرداختی به تامینکننده چوب را به عنوان اعتبار کسر کرده و تنها ۵۰۰ هزار تومان خالص واریز مینماید. در نهایت، فروشگاه میز را به بهای ۱۵ میلیون تومان همراه با ۱.۵ میلیون تومان مالیات به خریدار نهایی واگذار میکند. فروشگاه نیز ۱ میلیون تومان پرداختی مرحله قبل را کسر کرده و ۵۰۰ هزار تومان باقیمانده را میپردازد. مجموع مبالغ واریز شده به خزانه دقیقا ۱.۵ میلیون تومان معادل ۱۰ درصد قیمت مصرفکننده نهایی است.
وظیفه قانونی پرداخت مالیات بر مصرف بر عهده چه کسانی است
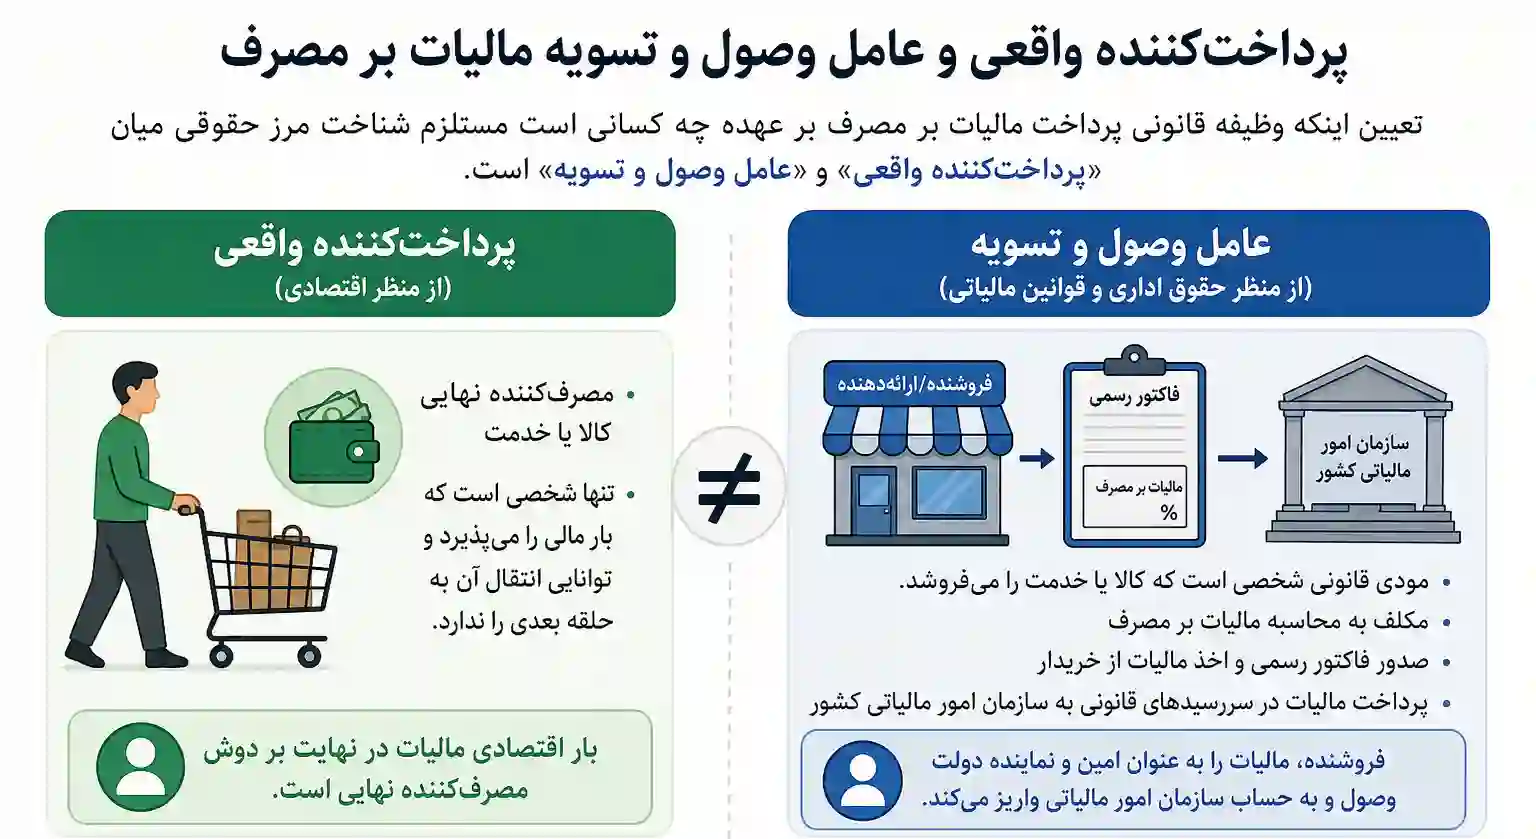
تعیین اینکه وظیفه قانونی پرداخت مالیات بر مصرف بر عهده چه کسانی است مستلزم شناخت مرز حقوقی میان «پرداختکننده واقعی» و «عامل وصول و تسویه» است. از منظر اقتصادی، مصرفکننده نهایی کالا یا خدمت، تنها شخصی است که بار مالی را میپذیرد و توانایی انتقال آن به حلقه بعدی را ندارد. در مقابل، از نظر حقوق اداری و قوانین مالیاتی، مودی قانونی شخصی است که کالا یا خدمت را میفروشد و مکلف به محاسبه، صدور فاکتور رسمی، اخذ مالیات و پرداخت آن در سررسیدهای قانونی به سازمان امور مالیاتی کشور است.
مشاور سایت مشیرین در تجارب نظارتی خود تاکید دارد که عدم درک این مسولیت قانونی موجب بروز پروندههای سنگین بدهی برای مدیران عامل میشود. مراجع مالیاتی عدم انتقال وجوه دریافتی از مشتریان به خزانه دولت را به منزله دخل و تصرف در اموال عمومی قلمداد میکنند و مجازاتهای سنگینی برای شرکت متخلف در نظر میگیرند؛ حتی اگر خریدار به دلایل گوناگون از پرداخت مبلغ اولیه سرباز زده باشد.
«The tax is designed to fall on consumers, but businesses act as collection agents for the government across the supply chain.»
«این مالیات طوری طراحی شده است که بر دوش مصرفکنندگان نهایی بیفتد، اما کسبوکارها در سراسر زنجیره تأمین به عنوان عاملان جمعآوری مالیات برای دولت عمل میکنند.»
تکالیف دورهای فروشندگان و جریمه عدم ارسال معاملات فصلی
طبق ماده ۱۶۹ قانون مالیاتهای مستقیم و مقررات اجرایی مرتبط، فعالان اقتصادی موظفند فهرست کلیه خریدهای تجاری و صورتحسابهای فروش خود را در پایان هر دوره سهماهه به صورت برخط ارسال نمایند. کوتاهی در ارسال این مدارک یا کتمان اطلاعات نه تنها منجر به رد اعتبار مالیاتی خریدهای شرکت میشود، بلکه جریمه عدم ارسال معاملات فصلی را در پی خواهد داشت که معادل درصدی از ارزش کل معاملات بدون فاکتور محاسبه میگردد.
به منظور صیانت از ساختار مالی شرکت، تیم مشاوران مشیرین توصیه اکید دارند که واحد حسابداری پیش از پایان مهلت قانونی هر فصل، کنترلهای داخلی موازنه حسابها را انجام دهد. انطباق کدهای اقتصادی طرفین معامله و ثبت دقیق شماره فاکتورهای سیستمی ریسکهای ممیزی را در هنگام رسیدگی مالیاتی به حداقل میرساند.
نقش سامانهها و لزوم ارتباط با مشاور مالیاتی آنلاین
با پیادهسازی سراسری سامانه مودیان و پایانههای فروشگاهی، شیوه سنتی رسیدگیهای ممیزمحور جای خود را به نظارت هوشمند و تحلیل الگوریتمی دادهها داده است. هر فاکتور فروش باید ظرف مهلت تعیینشده در کارپوشه اختصاصی ثبت گردد، در غیر این صورت فاکتور صادرشده فاقد اعتبار مالیاتی تلقی میشود. در شرایطی که بخشنامهها و دستورالعملهای مالیاتی به طور مداوم تغییر مییابند، مشورت مداوم با یک مشاور مالیاتی آنلاین کارآمدترین راهکار برای پیشگیری از انسداد کارت بازرگانی و جرایم تاخیر است.
یک کارشناس ارشد مالیاتی با تسلط بر آخرین رویههای دیوان عدالت اداری و کارگروههای تخصصی، میتواند پروندههای پیچیده مالیات مصرف و ارزش افزوده را بررسی کند و از حقوق حقه بنگاه در برابر تصمیمات نادرست دفاع نماید. این همراهی حرفهای تضمینکننده بهرهمندی از حداکثر بخشودگیهای قانونی است.
مزایا و معایب پیادهسازی مالیات بر مصرف در اقتصاد
استقرار یک نظام جامع برای مالیات بر مصرف ابعاد گستردهای از اقتصاد ملی را تحت تاثیر قرار میدهد و آثار مستقیمی بر تصمیمگیری مصرفکنندگان، ساختار پسانداز خانوارها و بودجهریزی دولتها دارد. سیاستگذاران کلان همواره تلاش دارند میان کارایی اقتصادی ناشی از جمعآوری مالیات و تامین عدالت اجتماعی تعادل برقرار سازند تا طبقات ضعیف جامعه با بحران هزینههای معیشتی روبهرو نشوند.
تفکیک صحیح پایههای مالیاتی اهمیت زیادی دارد. به عنوان مثال، مدیران کسبوکار هنگام محاسبه بهای تمامشده حقوق و مزایای پرسنل و سود نهایی شرکت، نیازمند آگاهی دقیق از فرمول محاسبه مالیات بر درآمد هستند. در حالی که مالیات بر درآمد از منابع سودآور یا جریان نقدینگی ورودی اشخاص کسر میشود، مالیات بر مصرف دقیقا در لحظه خروج پول و انجام خرید اعمال میگردد.
مزایای شفافیت اقتصادی و درآمدهای باثبات دولتی
پیادهسازی پایههای مدرن مصرفی مزیتهای انکارناپذیری برای ساختار مالی کشورها به همراه دارد که مهمترین آنها عبارتند از:
- پایداری جریان نقدینگی خزانه: دولت در تمام روزهای سال و همگام با گردش روزمره بازار، مبالغ مالیاتی را دریافت میکند و نیاز به استقراض دورهای ندارد.
- تشویق انباشت سرمایه: به دلیل اینکه پسانداز و سرمایهگذاری مشمول مالیات مصرف نمیشوند، افراد تمایل بیشتری به تبدیل پول به داراییهای مولد پیدا میکنند.
- مهار اقتصاد زیرزمینی: رهگیری زنجیره فاکتورها سبب شناسایی فعالان غیرمجاز اقتصادی و کاهش قابل توجه قاچاق کالا در بازار میشود.
چالشهای بازدارنده و اثرات تورمی بالقوه
در مقابل این نقاط قوت، منتقدان بر این باورند که مالیاتهای مصرفی به صورت ذاتی اثر تنازلی دارند؛ یعنی سهم مالیاتی که یک فرد کمدرآمد برای خرید نیازهای اولیه میپردازد، بخش بزرگتری از کل درآمد ماهانه او را تشکیل میدهد تا یک فرد ثروتمند. اگر قانونگذار اقلام سبد معیشتی اساسی نظیر دارو، شیر، گوشت، نان و آموزش را از این پایه مالیاتی معاف نکند، فشار تورمی شدیدی بر اقشار آسیبپذیر تحمیل خواهد شد و رفاه عمومی جامعه را تنزل خواهد داد.
تاثیر تحول دیجیتال و بازاریابی بر فرآیند اخذ مالیات
گسترش فناوریهای نوین و بهرهگیری گسترده از ابزارهای بازاریابی دیجیتال ساختار فروشگاههای سنتی را متحول ساخته و پلتفرمهای اینترنتی را به بازیگران اصلی بازار مبدل نموده است. امروزه درگاههای پرداخت متصل به سامانه مودیان، محاسبات مالیات بر مصرف را در همان ثانیه خرید به صورت خودکار اعمال و فاکتور الکترونیکی صادر مینمایند. این مکانیزاسیون هوشمند مانع از تبانی و پنهانکاری مالیاتی شده و فرآیند حسابرسی را برای سازمانهای ناظر تسهیل کرده است.
شبیهسازی یک معامله واقعی در سامane مودیان
فرض کنید یک شرکت مهندسی مشاور، قراردادی با مبلغ پایه ۲۰۰ میلیون تومان جهت ارائه خدمات توسعه زیرساخت با یک هلدینگ صنعتی منعقد مینماید. شرکت در هنگام صدور صورتحساب الکترونیکی در کارپوشه سامانه مودیان، ۲۰ میلیون تومان معادل ۱۰ درصد بابت مالیات بر مصرف و ارزش افزوده لحاظ کرده و مبلغ کل فاکتور را ۲۲۰ میلیون تومان اعلام میکند. کارفرما مبلغ ۲۲۰ میلیون تومان را به حساب شرکت مشاور واریز مینماید.
در پایان فصل، شرکت مشاور قصد دارد مانده بدهی مالیاتی خود را تسویه کند. این شرکت در طول همان سه ماه، فاکتورهای رسمی بابت خرید تجهیزات رایانهای به ارزش ۵۰ میلیون تومان و پرداخت ۵ میلیون تومان مالیات خرید داشته است. با ثبت این اعتبار در سامانه، شرکت از مجموع ۲۰ میلیون تومان مالیات دریافتی، ۵ میلیون تومان اعتبار خرید قبلی را کسر کرده و مبلغ خالص ۱۵ میلیون تومان را به سازمان امور مالیاتی پرداخت میکند. در صورت عدم ثبت دقیق این فرآیند در سامانه، کل اعتبار ۵ میلیون تومانی باطل شده و شرکت مشمول جریمه سنگین خواهد شد.
رویکرد عملی برای بهینهسازی
حفظ سلامت مالی بنگاه اقتصادی نیازمند طراحی فرآیندهای منظم، پیادهسازی سیستمهای حسابداری یکپارچه و آگاهی مستمر از دستورالعملهای جدید است. مشاوران سایت مشیرین پیشنهاد میکنند که مدیران کسبوکار همواره پیش از پایان هر دوره مالیاتی، مبالغ منعکس در سامانه مودیان، اظهارنامههای مالیاتی و اسناد بانکی را تطبیق دهند تا هرگونه مغایرت احتمالی به سرعت شناسایی و رفع شود.
رعایت انضباط در صدور صورتحسابهای الکترونیکی و استفاده بهموقع از اعتبارهای مالیاتی قانونی، علاوه بر حفظ سرمایه در گردش، سازمان شما را به عنوان مودی خوشحساب معرفی کرده و زمینهساز بهرهمندی از معافیتها و تسهیلات ویژه دولتی خواهد شد.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه