
راهنمای کامل صورت معاملات فصلی

عدم شفافیت در گزارش خریدو فروش فصلی کسبوکار شما را مستقیما در معرض جریمههای سنگین غیرقابل بخشش قرار میدهد. اگر میپرسید معاملات فصلی دقیقاً چه کارکردی دارد و چگونه مودیان را از تیغ جرایم ماده ۱۶۹ نجات میدهد، پاسخ در ثبت بهموقع اطلاعات نهفته است. در این راهنمای جامع، فرآیند گامبهگام ارسال گزارشها، مهلت قانونی هر فصل و نحوه دفاع مالیاتی را تحلیل میکنیم تا بدانید معاملات فصلی چیست و چگونه سامانه مالیاتی را مدیریت کنید.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| مفهوم صورت معاملات فصلی |
| عدم ارسال به منزله کتمان درآمد و پنهانسازی فعالیت اقتصادی تلقی میشود |
| مهلت ارسال قانونی |
| ارسال در ساعات پایانی مهلت با ریسک قطعی سرور و خطای ثبت نهایی همراه است |
| جرایم عدم ارسال و تخلفات |
| جرایم ماده ۱۶۹ غیرقابل بخشش بوده و مستقیم از نقدینگی شرکت کسر میشود |
| سامانه و ابزارهای ارسال |
| تطابق دقیق ریالی مبالغ با اظهارنامه مالیات بر ارزش افزوده و دفاتر قانونی الزامی است |
معاملات فصلی چیست و چرا برای سازمان امور مالیاتی اهمیت دارد؟
سازمان امور مالیاتی کشور برای شفافسازی مبادلات اقتصادی، نظارت بر جریان گردش کالا و خدمات و جلوگیری از فرار مالیاتی، سامانهای یکپارچه برای دریافت جزئیات خرید، فروش، قراردادها و هزینههای فعالان اقتصادی پیاده کرده است. مودیان مالیاتی باید کلیه رویدادهای مالی خود را در بازههای سهماهه دستهبندی کنند و فهرست کامل آن را در سامانههای الکترونیکی ثبت نمایند. این گزارشها ابزار اصلی ممیزان برای تطبیق درآمد ابرازی با واقعیت میدانی تراکنشها و گردش حسابهای بانکی اشخاص محسوب میشود.
تیم مشاوران مشیرین همواره تاکید میکند که درک ماهیت گزارش فصلی فراتر از یک وظیفه حسابداری روزمره است. این گزارشها پرونده اعتباری شرکت را در مراجع رسیدگی شکل میدهد و هرگونه تناقض در ارقام، بلافاصله زنگ خطر حسابرسی موشکافانه، رد دفاتر و رسیدگی به تراکنشهای مشکوک را به صدا درمیآورد. بنابراین، دقت در ورود دادهها از نخستین روز فعالیت تجاری تضمینکننده سلامت پرونده مالیاتی خواهد بود.
تعریف ماده ۱۶۹ قانون مالیات های مستقیم با آخرین اصلاحات
ماده ۱۶۹ در چارچوب قانون مالیات های مستقیم با آخرین اصلاحات، اشخاص حقوقی و صاحبان مشاغل را مکلف میسازد تا برای انجام معاملات خود صورتحساب معتبر صادر کنند و شماره اقتصادی خود و طرف معامله را در فاکتورها، قراردادها و سایر اسناد تجاری درج نمایند. این ماده قانونی به عنوان ستون فقرات شبکه اطلاعاتی سازمان امور مالیاتی عمل میکند و بستر رهگیری کالا و خدمات را در تمامی مراحل زنجیره تامین فراهم میسازد.
بر اساس این قانون، مودیان باید فهرست معاملات خود را به همراه اطلاعات کامل هویتی، کد پستی و نشانی اقامتگاه قانونی طرفین معامله در مواعد مقرر تسلیم کنند. قانونگذار عدم رعایت این تکالیف را مشمول جرایم مالی مشخصی کرده است که حتی در صورت زیانده بودن بنگاه اقتصادی نیز مطالبه خواهد شد. این الزام تمامی مبادلات نقدی و نسیه، خدمات، قراردادهای پیمانکاری، واردات و صادرات را به طور کامل پوشش میدهد.
تفاوت ماهوی صورت معاملات فصلی با اظهارنامه ارزش افزوده
بسیاری از حسابداران و مدیران تازهکار صورت معاملات فصلی را با اظهارنامه مالیات بر ارزش افزوده اشتباه میگیرند، در حالی که ساختار این دو سازوکار کاملاً مجزا است. در گزارش فصلی، صرفاً ریز گردش معاملات و مشخصات طرفهای تجاری بدون محاسبه هیچگونه بدهی مالیاتی اعلام میشود. این در حالی است که در چارچوب قانون مالیات بر ارزش افزوده، مودی میزان اعتبار خرید و مالیات متعلق به فروش را محاسبه کرده و مانده بدهی را مستقیماً به حساب خزانه واریز مینماید.
هدف اصلی در صورت معاملات فصلی گردآوری دادههای اطلاعاتی برای تطبیق فروش یک شرکت با خرید شرکت طرف مقابل است تا هیچ فاکتوری از دید ممیزان پنهان نماند. اما در ارزش افزوده، مودی بدهی نقدی دوره سهماهه خود را تسویه میکند. با این حال، سازمان امور مالیاتی مبالغ ابرازی در این دو گزارش را به صورت مکانیزه مقایسه میکند و هرگونه مغایرت میان آنها مبنای صدور برگ مطالبه و حسابرسی علیالراس خواهد بود.
چه کسانی مشمول ارسال صورت معاملات فصلی هستند؟
قانون مالیاتی دایره شمول ارسال گزارشهای فصلی را به گونهای تعریف کرده که عمده فعالان اثرگذار در چرخه اقتصاد کشور را در بر بگیرد. شفافیت در زنجیره مبادلات مستلزم آن است که هم تولیدکننده، هم توزیعکننده و هم ارائهدهندگان خدمات اطلاعات مبادلات خود را به اشتراک بگذارند تا امکان ردیابی فرارهای مالیاتی برای سامانههای هوشمند میسر گردد.
اشخاص حقوقی و شرکت های تجاری
تمامی شرکتهای سهامی خاص، سهامی عام، با مسئولیت محدود، تعاونیها و موسسات غیرتجاری ثبتشده بدون توجه به حجم درآمد یا نوع سودآوری مشمول ارسال این گزارشها هستند. حتی اگر شرکتی هیچگونه فعالیت مالی نداشته باشد، موظف است عدم فعالیت خود را با ارسال گزارش سفید در سامانه اعلام کند تا پرونده آن مشمول جریمههای سنگین تاخیر نگردد.
اشخاص حقیقی و صاحبان مشاغل گروه اول و دوم
صاحبان مشاغلی که بر اساس آییننامه اجرایی ماده ۹۵ قانون مالیاتهای مستقیم در گروههای اول و دوم مالیاتی طبقهبندی میشوند، الزام قانونی به ارائه فهرست معاملات دارند. این گروهها شامل واردکنندگان، صادرکنندگان، صاحبان کارخانهها، هتلها، بیمارستانها، فروشگاههای زنجیرهای و کلیه کسبوکارهایی هستند که حجم فروش کالا و خدمات آنها از حد نصابهای سالانه فراتر میرود.
مشمولین خاص و موارد معاف از ارسال گزارش
برخی معاملات و رویدادهای مالی نیازی به درج در فهرست فصلی ندارند یا با ترتیبات خاصی ارسال میشوند. پرداخت حقوق و دستمزد پرسنل، حق بیمه تامین اجتماعی، خریدهای انجامشده از بورس کالا و اوراق بهادار، سود و کارمزد بانکی، جرایم دولتی و خریدهای زیر حد نصاب که با شرایط خاص تجمیع میشوند، از جمله مواردی هستند که از ارسال گزارش تفصیلی با مشخصات کامل معاف میباشند.
الزامات قانونی و اهداف اجرای سامانه معاملات فصلی
پیادهسازی نظام دریافت فهرست معاملات با هدف تبدیل اقتصاد سنتی به اقتصاد دادهمحور و قابل رصد طراحی شد. پیش از اجرای دقیق سامانههای الکترونیکی، بخش بزرگی از گردشهای تجاری پنهان میماند و نظام ممیزی سنتی توانایی شناسایی ذینفعان واقعی مبادلات کلان را نداشت. استقرار سامانه یکپارچه مودیان و ثبت فصلی رویدادها، فضای خاکستری اقتصاد را مسدود کرده و امکان فرار مالیاتی را به حداقل رسانده است.
کارشناسان ارشد مالیاتی بر این باورند که این دادهها به عنوان زیربنای تصمیمگیری حاکمیت برای شناسایی فرارهای مالیاتی و تعیین پایههای مالیاتی جدید عمل میکند. با گردآوری این اطلاعات، سازمان امور مالیاتی توانسته است عدالت نسبی را میان مودیان خوشحساب و متخلفان برقرار سازد و روند رسیدگی به پروندههای بزرگ اقتصادی را تسریع کند.
شفافیت اقتصادی و پیوند آن با مالیات بر درآمد چیست
بررسی این موضوع که مالیات بر درآمد چیست و چگونه بر اساس اسناد مالی محاسبه میشود، پیوند مستقیمی با صحت اطلاعات ارسالی در پایان هر فصل دارد. درآمد مشمول مالیات اشخاص حقوقی و حقیقی پس از کسر هزینههای قابل قبول از فروش ناخالص به دست میآید. زمانی که سازمان امور مالیاتی تمام فاکتورهای فروش شما را از طریق سامانه خریداران ردیابی میکند، امکان پنهانسازی درآمد عملاً به صفر میرسد.
اگر یک مودی اقدام به کتمان بخشی از درآمد خود کند اما طرف مقابل، صورت خرید خود را با درج کد اقتصادی وی در سامانه ثبت نماید، سیستم به صورت کاملاً خودکار مغایرت را شناسایی میکند. نتیجه این فرآیند، افزودن مبالغ پنهانشده به درآمد مشمول مالیات، ابطال معافیتها و اعمال جریمه سنگین کتمان درآمد است که جبران آن خسارت هنگفتی به بدنه مالی شرکت وارد خواهد آورد.
جلوگیری از فاکتورهای صوری و کدهای اقتصادی نامعتبر
یکی از بزرگترین آسیبهای نظام اقتصادی در سالهای گذشته، خرید و فروش فاکتورهای صوری و استفاده از شرکتهای کاغذی فاقد اعتبار بود. سیستم گزارشگری فصلی با ایجاد تقاطع میان هویت فروشنده و خریدار، امکان اعتبارسنجی برخط کدهای اقتصادی را فراهم ساخت. سازمان اکنون شرکتهای صوری و مودیان قرارگرفته در بلکلیست را به سرعت شناسایی و کد اقتصادی آنها را غیرفعال میکند.
ثبت هر فاکتور با شناسه ملی نامعتبر در سامانه فصلی سیستمهای هشدار سازمان را فعال میسازد. ممیزان مالیاتی در زمان رسیدگی، فاکتورهای منتسب به شرکتهای کاغذی را به عنوان هزینه غیرقابل قبول رد میکنند و مبالغ پرداختی را مشمول مالیات عملکرد مینمایند که این امر موجب زیان مضاعف برای مودی خواهد شد.
ردیابی جریان گردش کالا و محاسبه مالیات بر دارایی
سامانههای تقاطعی خرید و فروش اطلاعات بنیادینی برای نظارت بر ثروت و محاسبه مالیات بر دارایی و انباشت سرمایه مودیان فراهم میآورند. با رهگیری جریان ورود و خروج موجودی کالا و تجهیزات سرمایهای، بازرسان سازمان حجم انبارها و ارزش روز داراییهای فعال شرکتها را با ترازنامههای ابرازی تطبیق میدهند.
توالی ارسال منظم گزارشهای فصلی زنجیره انتقال مالکیت اموال منقول و غیرمنقول را کاملاً شفاف میسازد. سازمان با تجمیع فاکتورهای خرید ماشینآلات، خطوط تولید و مواد اولیه، پایه محاسباتی مستحکمی برای ارزیابی توانایی مالی مودیان تدوین مینماید و بستر مناسبی برای حسابرسی جامع داراییها فراهم میآورد.
«اشخاص حقوقی و صاحبان مشاغل موضوع این قانون که حسب اعلام سازمان امور مالیاتی کشور موظف به اخذ کارت اقتصادی میشوند، مکلفند بر اساس دستورالعملی که سازمان مزبور تهیه و اعلام مینماید، برای انجام معاملات خود صورتحساب صادر نموده و شماره اقتصادی خود و طرف معامله را در صورتحسابها، قراردادها و سایر اسناد مشابه درج و فهرست معاملات خود را به سازمان مذکور تسلیم نمایند.»
مهلت ارسال معاملات فصلی در فصول مختلف سال
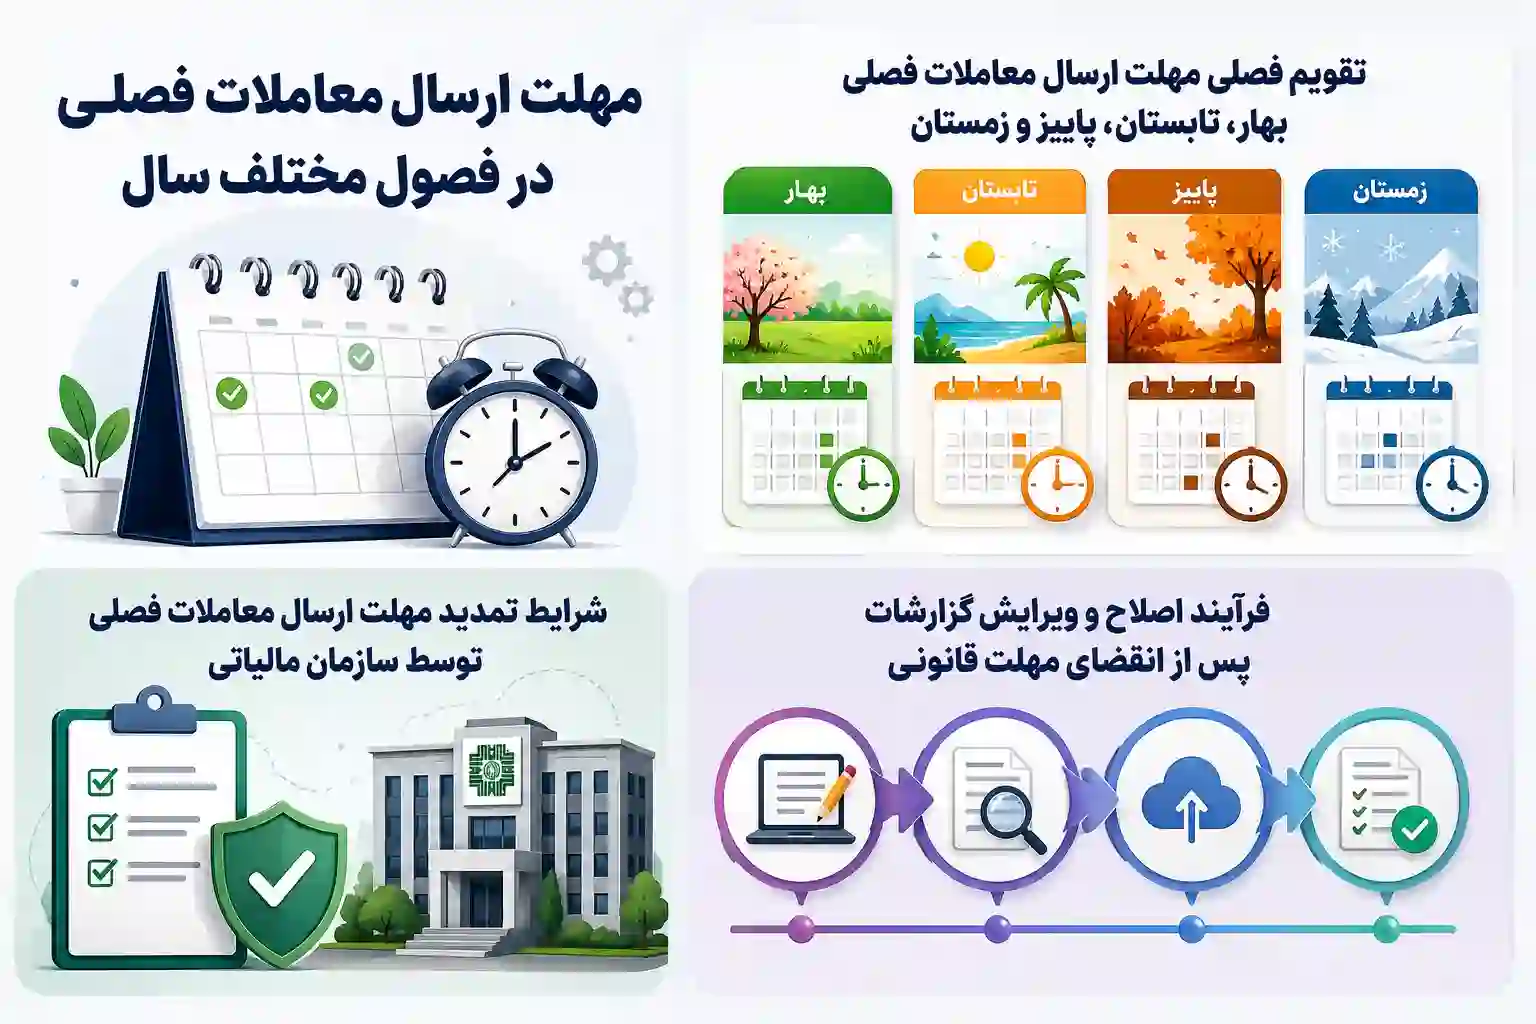
تنظیم فرآیند گزارشگری مالی نیازمند زمانبندی دقیق در تقویم مالیاتی شرکتها است. قانونگذار به منظور ایجاد فرصت کافی جهت جمعآوری فاکتورها، بستن حسابهای فصلی و اخذ تاییدیههای بدهکاران و بستانکاران، مهلتی معین را پس از پایان هر فصل در نظر گرفته است. عدم رعایت این مواعد حتی برای یک روز تاخیر، مودی را مشمول جریمههای قطعی ماده ۱۶۹ مینماید.
مشاور سایت مشیرین همواره متذکر میشود که تسلیم گزارشها را به روزهای پایانی موکول نکنید. هجوم همزمان هزاران مودی در ساعات آخر مهلت قانونی، بار ترافیکی سنگینی بر سرورهای درگاه مالیاتی تحمیل میکند و در بسیاری از موارد باعث بروز خطای تایماوت و عدم دریافت به موقع کد رهگیری میگردد.
تقویم فصلی مهلت ارسال معاملات فصلی بهار، تابستان، پاییز و زمستان
قانون مالیات مستقیم قاعدهای شفاف برای محاسبه زمان مقرر تعیین کرده است. مودیان حداکثر تا ۴۵ روز پس از پایان هر فصل تقویمی فرصت دارند فهرست کامل معاملات خود را تسلیم کنند. بر این اساس، مهلت ارسال معاملات فصلی برای فصل بهار تا تاریخ ۱۵ مرداد ماه، برای فصل تابستان تا ۱۵ آبان ماه و برای فصل پاییز تا ۱۵ بهمن ماه همان سال تعیین شده است.
برای فصل زمستان با توجه به تعطیلات نوروز و همزمانی با بستن حسابهای پایان سال، مهلت ارسال تا تاریخ ۱۵ اردیبهشت ماه سال بعد خواهد بود. ارسال اطلاعات پیش از فرارسیدن روزهای پایانی این امکان را به مودی میدهد که گزارش را چندین بار بازبینی کند و اشتباهات تایپی در شناسهها را پیش از قفل شدن سامانه اصلاح نماید.
شرایط تمدید مهلت ارسال معاملات فصلی توسط سازمان مالیاتی
تمدید زمان تسلیم صورت معاملات یک رویه همیشگی نیست و تنها در شرایط اضطراری به وقوع میپیوندد. چنانچه اختلالات فنی گسترده در زیرساختهای بانکی و سامانهای رخ دهد یا شرایط بحرانی خاصی در سطح کشور حاکم شود، رئیس کل سازمان امور مالیاتی با صدور بخشنامه رسمی مهلت مجاز را برای چند روز یا چند هفته تمدید مینماید.
اتکا به شایعات مطرحشده در شبکههای اجتماعی پیرامون تمدید احتمالی مهلت ارسال یک ریسک پرخطر و غیرحرفهای است. مودیان باید همواره مبنای کار خود را موعد مقرر ۴۵ روزه قانونی قرار دهند و تنها پس از انتشار ابلاغیه رسمی در پایگاه اطلاعرسانی سازمان، برنامههای اجرایی خود را با تاریخهای جدید هماهنگ کنند.
فرآیند اصلاح و ویرایش گزارشات پس از انقضای مهلت قانونی
اگر پس از پایان مهلت قانونی متوجه شدید که برخی فاکتورها از قلم افتاده یا مبالغ پرداختی اشتباه درج شده است، سامانه فصلی امکان ویرایش و ثبت اصلاحیه را در اختیار کاربران قرار داده است. مودیان میتوانند رکوردهای قبلی را ویرایش کرده یا اسناد جا مانده را در قالب گزارش تکمیلی یا اصلاحی بارگذاری نمایند.
ارسال اصلاحیه تابع ضوابط مشخصی است. در صورتی که اصلاحیه ارسالی منجر به افزایش چشمگیر مبالغ خرید و فروش گردد، ممیزان مالیاتی در زمان رسیدگی دلایل تغییرات را با وسواس بالا بررسی خواهند کرد. با این حال، ثبت رسمی اصلاحیه بسیار مطمئنتر از رها کردن اطلاعات نادرست در پرونده مالیاتی است.
اشتباه رایج: تصور تمدید خودکار با تعطیلی روز آخر مهلت
بسیاری از حسابداران تصور میکنند اگر روز چهلوپنجم یعنی آخرین روز مهلت ارسال با تعطیل رسمی یا روز جمعه مصادف شود، مهلت قانونی به صورت خودکار تا پایان اولین روز کاری بعد تمدید میگردد. ماده ۱۷۷ قانون مالیاتها صرفاً تسلیم فیزیکی اظهارنامه را در روز تعطیل پوشش میدهد، اما درگاه اینترنتی سازمان در روزهای تعطیل فعال است. تکیه بر این باور نادرست مودیان زیادی را با جریمههای سنگین تاخیر روبهرو کرده است. بنابراین همیشه گزارشها را چند روز قبل از سررسید ارسال فرمایید.
روش های ارسال معاملات فصلی و ثبت اطلاعات در سامانه TTMS
سازمان امور مالیاتی برای تسهیل دسترسی مودیان، دو شیوه اصلی را جهت بارگذاری اطلاعات معاملات طراحی کرده است. روش آنلاین که برای شرکتهای با تعداد فاکتور محدود و تراکنشهای خرد مناسب است، و روش آفلاین که امکان پردازش حجم وسیعی از اسناد مالی را بدون نیاز به اتصال دائمی به اینترنت فراهم میآورد. انتخاب بستر مناسب سرعت و دقت تیم حسابداری را بالا میبرد.
پیش از اقدام به ارسال، استانداردسازی فایلهای اکسل و اعتبارسنجی کدهای ملی، شناسههای اختصاصی و کدهای پستی طرفهای تجاری از الزامات کلیدی است. وجود هرگونه کاراکتر غیراستاندارد یا اشتباه در ساختار شناسه ملی موجب توقف پردازش پرونده در سامانه مالیاتی خواهد شد.
آموزش گام به گام ارسال آنلاین از طریق درگاه خدمات الکترونیک
برای ارسال معاملات فصلی به شیوه آنلاین، مودی ابتدا باید وارد درگاه خدمات الکترونیک مالیاتی شده و بخش صورت معاملات فصلی را برگزیند. در این محیط کاربری، بخشهای مجزایی نظیر ثبت فروش، ثبت خرید، قراردادها، صادرات، واردات، حقالعملکاری و پیمانکاری طراحی شده است که هر یک فرمهای اطلاعاتی ویژهای دارند.
در صفحه ثبت فروش آنلاین، اطلاعات هویتی خریدار، نشانی، کد پستی، شماره و تاریخ فاکتور، مبلغ کل، تخفیفات و مالیات و عوارض ارزش افزوده ثبت میگردد. پس از تکمیل تمامی سطرها، سامانه یک پیشنمایش جامع ارائه میدهد و مودی پس از بازبینی نهایی، دکمه ثبت قطعی را کلیک کرده و کد رهگیری یکتا دریافت مینماید.
نحوه ارسال آفلاین با استفاده از نرم افزار اختصاصی سازمان
برای بنگاههای اقتصادی بزرگ که در طول فصل هزاران رکورد خرید و فروش ثبت میکنند، ورود دستی اطلاعات در سامانه آنلاین فرآیندی فرسایشی و خطازا خواهد بود. نرمافزار آفلاین سازمان مالیاتی ابزاری مطمئن برای وارد کردن مستقیم دادهها از فایلهای خروجی اکسل و نرمافزارهای یکپارچه مالی است.
پس از بارگذاری فایلها در نرمافزار آفلاین و رفع خطاهای ساختاری، سیستم فایلی رمزگذاریشده با ساختار مشخص تولید میکند. کاربر این فایل نهایی را در بخش بارگذاری سامانه آنلاین آپلود مینماید. این شیوه وابستگی به سرعت اینترنت را کاهش داده و امنیت انتقال حجم بالای داده را تضمین میکند.
نقش اتوماسیون فروش در تسریع جمعآوری فاکتورها
استفاده از ابزارهای هوشمند اتوماسیون فروش دخالت نیروی انسانی را در صدور صورتحسابها و گردآوری دادهها به حداقل میرساند. این سیستمها اطلاعات هویتی، کد پستی و مشخصات معامله را از لحظه ثبت سفارش به صورت استاندارد ذخیره میکنند و مانع از بروز نواقص اطلاعاتی در پایان فصل میشوند.
با یکپارچهسازی فرآیندهای فروش و حسابداری، حسابداران نیازی به ورود مجدد اطلاعات فاکتورها نخواهند داشت. اتوماسیون فروش خروجیهای منطبق با استانداردهای دارایی را به سرعت آماده میسازد و زمان آمادهسازی گزارش فصلی را به حداقل ممکن کاهش میدهد.
تاثیر مقایسه نرم افزارهای حسابداری بر سهولت خروجی استاندارد اکسل و TTMS
یک بررسی موشکافانه و مقایسه نرم افزارهای حسابداری نشان میدهد که امکانات ماژول ماده ۱۶۹ در سیستمهای مالی مختلف تفاوتهای چشمگیری دارد. نرمافزارهای قدرتمند قابلیت تطبیق خودکار دادههای فصلی با اظهارنامه ارزش افزوده و دفاتر قانونی را دارا هستند تا مغایرتها پیش از ارسال آشکار شوند.
سیستمهای حسابداری پیشرفته فایل اکسل خروجی را دقیقاً مطابق با آخرین نسخههای نرمافزار آفلاین سازمان تولید میکنند. امکان تفکیک خودکار خریدهای تجمیعی زیر پنج درصد و کنترل صحت کدهای ملی از دیگر مزایای نرمافزارهای استاندارد است که خطای انسانی را در فرآیند گزارشگری به صفر نزدیک میکند.
| روش ارسال / نوع معامله | حجم مجاز رکوردها | قابلیت ویرایش آنلاین | حداکثر سقف تجمیع | سرعت پردازش اطلاعات |
|---|---|---|---|---|
| ارسال آنلاین سامانهای | محدود (مناسب زیر ۱۰۰ رکورد) | دارد (لحظهای) | دارد (با قید تجمیعی) | وابسته به پهنای باند و ترافیک سرور |
| ارسال آفلاین نرمافزاری | نامحدود (مناسب حجمهای بالا) | فقط با بارگذاری فایل اصلاحی | دارد (از طریق فایل اکسل) | بسیار بالا و فوری در تولید فایل |
| معاملات تجمیعی (زیر ۵٪) | یک سطر در هر دوره فصلی | دارد | تا سقف ۵٪ حد نصاب معاملات کوچک | فوری و بدون نیاز به درج کد ملی |
| معاملات امتناع از ارائه کد | نامحدود با تکمیل فرم امتناع | دارد | محدودیت ریالی ندارد | نیازمند بررسی و تایید ممیز مالیاتی |
مفهوم حد نصاب معاملات کوچک و گزارش تجمیعی در معاملات فصلی
بخش عمدهای از خریدهای جاری شرکتها شامل هزینههای ایاب و ذهاب، اقلام مصرفی، پذیرایی، تعمیرات جزئی و ملزومات اداری مبالغ پایینی دارند. اگر مودیان ناچار بودند برای هر خرید جزئی مشخصات کامل هویتی و کد پستی فروشنده را اخذ و ثبت نمایند، فرآیند حسابداری دچار گرههای اجرایی جدی میشد. به همین جهت قانونگذار مفهوم «حد نصاب معاملات کوچک» را تدوین کرده است.
هیئت وزیران در ابتدای هر سال نصاب معاملات را در سه سطح کوچک، متوسط و عمده تصویب و اعلام میکند. فعالان اقتصادی مجاز هستند خریدهایی را که ارزش هر فاکتور آن کمتر از پنج درصد حد نصاب معاملات کوچک همان سال است، بدون نیاز به درج مشخصات هویتی و به صورت یک سطر تجمیعی در سامانه ثبت نمایند.
قوانین و بخشنامه های حد نصاب معاملات سالانه
مبالغ حد نصاب سالانه به عنوان خطکش رسمی برای دستهبندی معاملات دولتی و مالیاتی در نظر گرفته میشود. به عنوان مثال، اگر سقف معاملات کوچک در یک سال معین مبلغ ۲ میلیارد ریال مصوب شود، پنج درصد آن معادل ۱۰۰ میلیون ریال خواهد بود. این رقم دقیقاً سقف مجاز برای ثبت فاکتورها به صورت تجمیعی است.
فاکتورهای خریدی که مبلغ خالص آنها کمتر از این مبلغ باشد، مشمول تسهیلات ثبت تجمیعی میشوند. با این حال مودیان باید توجه داشته باشند که شکستن عمدی فاکتورهای بزرگ به مبالغ زیر پنج درصد تخلف محسوب شده و در صورت احراز توسط ممیزان، جرایم سنگینی برای شرکت در پی خواهد داشت.
نحوه ثبت رکوردهای زیر ۵ درصد حد نصاب معاملات به صورت تجمیعی
در سامانه فصلی گزینهای اختصاصی تحت عنوان «معاملات کمتر از ۵ درصد حد نصاب» طراحی شده است. حسابدار در این بخش نیازی به وارد کردن نام فروشنده و شناسه ملی ندارد و صرفاً عنوان کلی هزینه، تعداد فاکتورها و جمع کل مبالغ را در یک سطر وارد میسازد.
نکته مهم این است که کلیه اسناد کاغذی، رسیدهای بانکی و فاکتورهای مربوط به معاملات تجمیعی باید به دقت در پروندههای مالی شرکت بایگانی شوند. ممیز مالیاتی در زمان رسیدگی حق دارد ریز فاکتورهای تشکیلدهنده مبلغ تجمیعی را مطالبه کرده و با دفاتر شرکت مطابقت دهد.
خطرات پنهان ثبت نادرست معاملات تجمیعی برای مودیان
استفاده نادرست از سازوکار تجمیعی یکی از اشتباهات متداول در حسابداری شرکتها است. گاهی برخی مجموعهها به دلیل عدم دسترسی به کد ملی طرف حساب، خریدهای کلان از یک تامینکننده مشخص را در قالب فاکتورهای تجمیعی رد میکنند که این کار در فرآیند رسیدگی تبعات مالی سنگینی دارد.
اگر ممیز مالیاتی متوجه شود که خریدهای مکرر از یک تامینکننده خاص به شکل تجمیعی گزارش شده، علاوه بر رد هزینه، جریمه ماده ۱۶۹ را بر مبنای کل مبالغ محاسبه میکند. بنابراین، کنترل سقف مبالغ و اطمینان از اصالت فاکتورهای تجمیعی پیش از نهایی کردن ارسال الزامی است.
«ماده ۱۶۹ مکرر قانون مالیاتهای مستقیم: به سازمان امور مالیاتی کشور اجازه داده میشود برای اشخاص حقیقی و حقوقی کارت اقتصادی شامل شماره اقتصادی صادر کند. اشخاصی که شماره اقتصادی دریافت نمودهاند مکلفند در معاملات خود صورتحساب صادر و شماره مذکور را در آن درج نمایند. عدم صدور صورتحساب یا عدم درج شماره اقتصادی خود و طرف معامله مشمول جرایم مقرر خواهد بود.»
جرایم عدم ارسال صورت معاملات فصلی و نحوه محاسبه آن ها
قانون مالیاتهای مستقیم مجازاتهای مالی مشخص و بازدارندهای برای تخلفات مرتبط با صورت معاملات فصلی تعیین نموده است. برخلاف برخی جرایم عملکرد که امکان بخشودگی صد درصدی دارند، جرایم ماده ۱۶۹ به دلیل ماهیت اطلاعاتی خود با سختگیری بسیار بالاتری رسیدگی میشوند. عدم آگاهی از این جرایم زیانهای سنگینی را بر نقدینگی شرکتها تحمیل میکند.
هدف از وضع این جرایم، تشویق مودیان به انضباط مالی و ممانعت از ایجاد معاملات تاریک در اقتصاد است. در ادامه جزئیات فرمولها و نرخهای جریمه مربوط به عدم ارسال، تاخیر و استفاده از کدهای اقتصادی غیرمجاز را تشریح مینماییم.
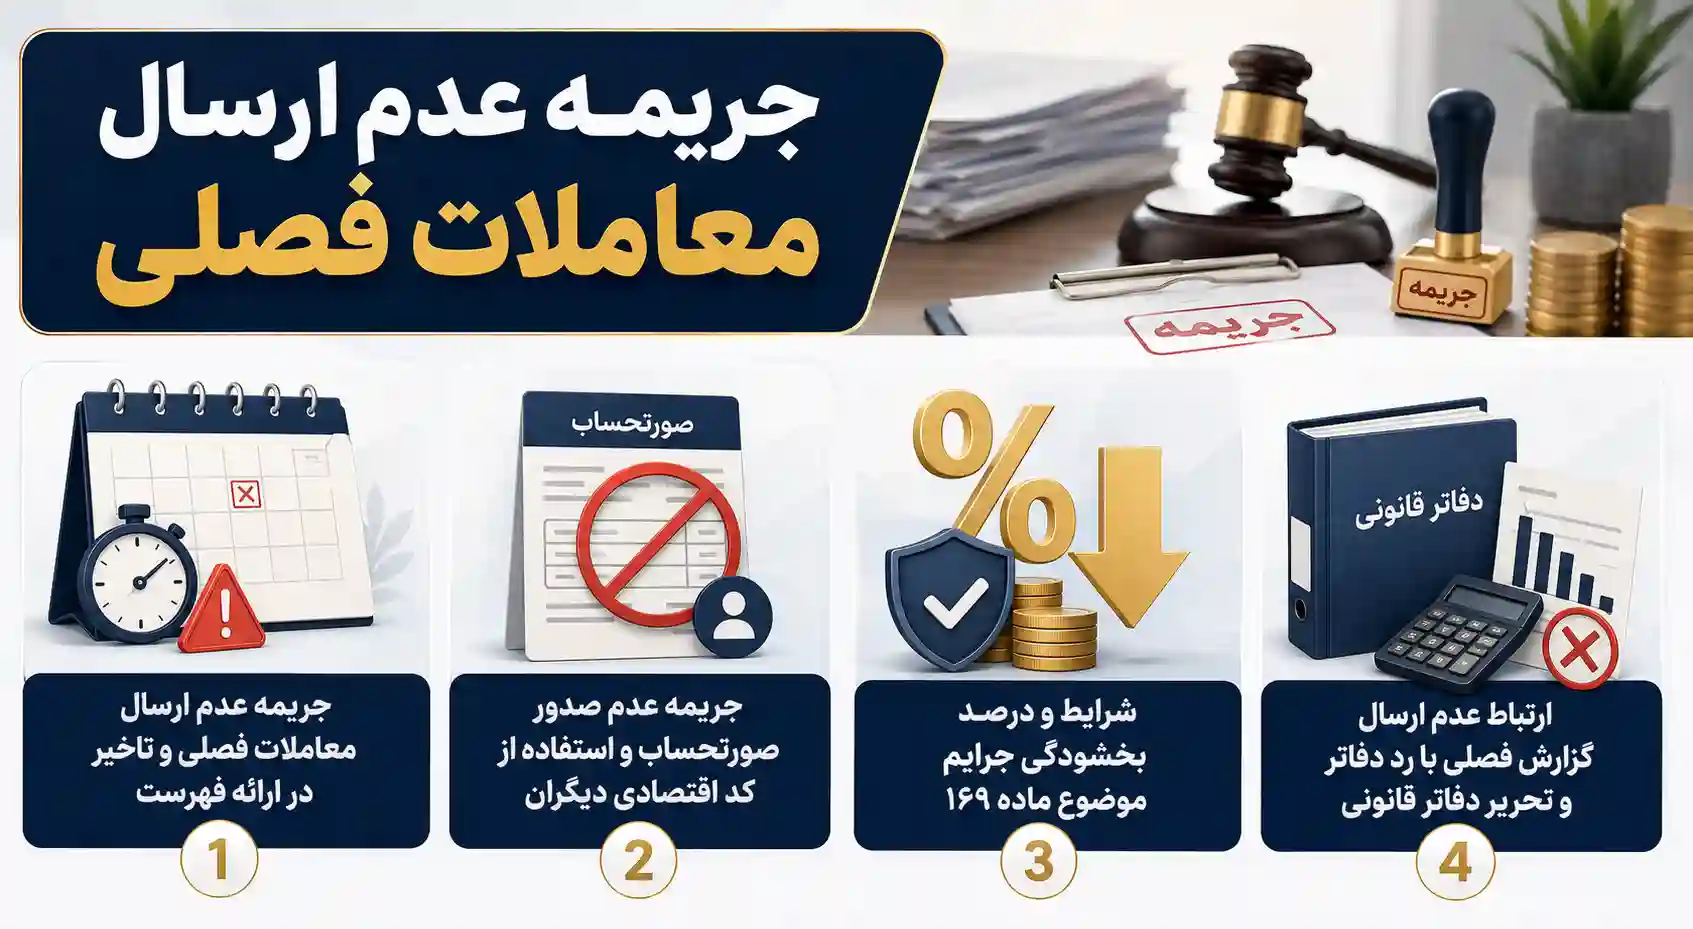
جریمه عدم ارسال معاملات فصلی و تاخیر در ارائه فهرست
بر اساس نص صریح ماده ۱۶۹، عدم ارسال فهرست معاملات در مهلت مقرر قانونی مشمول جریمهای معادل ۱ درصد مجموع ارزش کل معاملاتی است که فهرست آنها به سازمان تسلیم نشده است. این جریمه به عنوان یک جریمه مقطوع شناخته میشود و مستقیماً بر مبنای گردش مالی ثبتنشده محاسبه میگردد.
به عنوان مثال، اگر شرکتی در طول یک فصل ۱۰۰ میلیارد ریال گردش خرید و فروش داشته باشد و از ارسال فهرست آن خودداری کند، با جریمه عدم ارسال معاملات فصلی به مبلغ ۱ میلیارد ریال مواجه خواهد شد. این جریمه ارتباطی به سودده یا زیانده بودن فعالیت شرکت ندارد و باید به صورت نقد پرداخت شود.
جریمه عدم صدور صورتحساب و استفاده از کد اقتصادی دیگران
چنانچه مودی از صدور صورتحساب رسمی خودداری کند یا در اسناد خود از شماره اقتصادی سایر اشخاص استفاده نماید، قانونگذار جریمه سنگینتری را پیشبینی کرده است. عدم صدور فاکتور رسمی معادل ۲ درصد مبلغ معامله و استفاده از کد اقتصادی دیگران نیز ۲ درصد ارزش معامله جریمه خواهد داشت.
علاوه بر این، در صورتی که فردی شماره اقتصادی خود را در اختیار دیگران قرار دهد تا معاملات خود را با نام او انجام دهند، مشمول ۲ درصد جریمه بر مبنای کل مبالغ خواهد شد و در قبال مالیاتهای متعلقه نیز مسئولیت تضامنی خواهد داشت. این تخلف علاوه بر جرایم مالیاتی، واجد جنبههای کیفری نیز میباشد.
شرایط و درصد بخشودگی جرایم موضوع ماده ۱۶۹
سازمان امور مالیاتی در برخی مقاطع سال و به مناسبتهای مختلف، بخشنامههایی برای بخشودگی جرایم مالیاتی صادر میکند. با این حال مودیان مشمول ماده ۱۶۹ تنها در صورتی میتوانند از این تسهیلات بهرهمند شوند که ابتدا اصل تکالیف قانونی خود را انجام داده و گزارشهای جا مانده را به صورت کامل ثبت و ارسال نمایند.
تیم مشاوران مشیرین پیشنهاد میکند در صورت صدور برگ مطالبه جریمه، مودیان بلافاصله در مهلت قانونی ۳۰ روزه اعتراض خود را ثبت کنند و با ارائه مستندات فنی دال بر نقص سامانهای یا دلایل موجه تاخیر، درخواست تعدیل و بخشودگی جرایم را پیگیری نمایند.
ارتباط عدم ارسال گزارش فصلی با رد دفاتر و تحریر دفاتر قانونی
بسیاری از حسابداران از ارتباط تنگاتنگ گزارش فصلی و اسناد دفتری غافل هستند. انجام دقیق تحریر دفاتر قانونی روزنامه و کل باید بر مبنای اسنادی باشد که ریز آنها در سامانه فصلی ثبت شده است. وجود مغایرتهای چشمگیر میان ارقام ثبتشده در دفاتر و اطلاعات سامانه، یکی از دلایل متداول ممیزان برای رد دفاتر قانونی است.
هنگامی که دفاتر قانونی یک شرکت به دلیل عدم انطباق با سامانه معاملات فصلی مردود اعلام شود، تشخیص درآمد مشمول مالیات از طریق روشهای برآوردی و علیالراس انجام خواهد گرفت. این رویداد ضرایب سودآوری غیرواقعی را بر شرکت تحمیل کرده و موجب افزایش چشمگیر مالیات تشخیصی میگردد.
راهنمای گام به گام رفع مغایرت و رسیدگی به گزارشات فصلی
وجود مغایرت میان ارقام ابرازی شما و ارقام ثبتشده توسط طرفهای تجاری یکی از چالشهای بزرگ در زمان حسابرسی است. سازمان مالیاتی با استفاده از سیستمهای هوشمند تقاطعی، بلافاصله مواردی را که میان خرید یک شرکت و فروش شرکت مقابل اختلاف وجود دارد شناسایی مینماید. برای جلوگیری از این چالش، اجرای کنترلهای داخلی ماهانه امری حیاتی است.
تطبیق منظم حسابها در پایان هر ماه و دریافت تاییدیههای رسمی از مشتریان و تامینکنندگان بزرگ، از بروز مغایرت در پایان فصل جلوگیری میکند و فرآیند دادرسی و رسیدگی به پروندههای مالیاتی را تا حد زیادی تسهیل میسازد.
شناسایی مغایرت ها میان گزارش های فصلی و سامانه مودیان
با استقرار کامل قانون پایانههای فروشگاهی و سامانه مودیان، صورتحسابهای الکترونیکی به صورت برخط در کارپوشه تجاری ثبت میشوند. در حال حاضر اطلاعات ثبتشده در کارپوشه سامانه مودیان به عنوان مرجع اصلی تطبیق با گزارشهای فصلی ماده ۱۶۹ عمل میکند و هرگونه عدم تطابق به عنوان یک ریسک مالیاتی شناسایی میگردد.
مودیان باید دقت داشته باشند که اطلاعات بارگذاریشده در سامانه معاملات فصلی نباید با فاکتورهای تاییدشده در سامانه مودیان اختلاف داشته باشد. همگامسازی این دو سامانه مانع از اعمال جرایم کتمان درآمد و صدور برگههای مطالبه متمم خواهد شد.
پروتکل پاسخگویی به برگ مطالبه جرایم و اعتراض مالیاتی
در صورتی که اداره امور مالیاتی برگ مطالبه جریمه ماده ۱۶۹ را صادر کند، مودی ۳۰ روز از تاریخ ابلاغ مهلت دارد تا اعتراض کتبی خود را تسلیم نماید. در لایحه اعتراضی باید مستندات پرداخت بانکی، رسیدهای سیستمی، کدهای رهگیری ثبت گزارش و مکاتبات رسمی با طرفهای تجاری ضمیمه شود.
تنظیم لوایح مستند و دفاعیات متکی به بخشنامههای معتبر سازمان امور مالیاتی شانس لغو یا تعدیل جریمهها را در هیئتهای حل اختلاف مالیاتی افزایش میدهد. اشراف به قوانین و آییننامههای اجرایی در این مرحله عاملی تعیینکننده برای حفظ منافع بنگاه اقتصادی است.
نقش مشاور مالیاتی تلفنی در جلوگیری از خسارات سنگین مالیاتی
تغییرات پیاپی در دستورالعملهای مالیاتی و سامانههای الکترونیکی، مدیریت ریسکهای مالیاتی را برای شرکتها پیچیده کرده است. استفاده از راهنماییهای یک مشاور مالیاتی تلفنی در تهران راهکاری سریع و مقرونبهصرفه برای دریافت مشاورههای تخصصی در لحظات حساس و پیش از انقضای مواعد قانونی است.
مشاوران مجرب میتوانند با بررسی اسناد مالی و گزارشهای ارسالی، اشتباهات ساختاری را شناسایی کرده و راهکارهای اصلاحی مناسب را ارائه دهند. دریافت راهنمایی در زمینه نحوه مواجهه با فاکتورهای مشکوک و دفاع در برابر برگههای جریمه مانع از تحمیل هزینههای سنگین به کسبوکار شما خواهد شد.
سخن پایانی
رعایت دقیق تکالیف قانونی و ارسال بهموقع صورت معاملات فصلی گامی اساسی در جهت تثبیت اعتبار تجاری و مالیاتی هر بنگاه اقتصادی است. با اتخاذ رویکردی منظم در ثبت رویدادها، تطبیق مداوم دادهها با اظهارنامههای مالیاتی و استفاده از نرمافزارهای استاندارد، میتوان ریسک جرایم سنگین ماده ۱۶۹ را به طور کامل خنثی کرد. توصیه میشود مدیران مالی در پایان هر ماه چکلیستی از وضعیت دریافت فاکتورها، اعتبارسنجی کدهای اقتصادی و کنترل سقفهای تجمیعی تهیه کنند تا فرآیند ارسال فصلی در موعد مقرر و بدون دغدغه انجام پذیرد.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه