
ترازنامه چیست؟ مفاهیم وکاربردهای ترازنامه آزمایشی
 تیم مشاوران مشیرین

خلاصهی این مقاله با هوش مصنوعی
سبک خلاصه را انتخاب کنید و در دستیار دلخواهتان باز کنید.
آیا تابهحال از خود پرسیدهاید چرا برخی کسبوکارها با فروش بالا ناگهان ورشکست میشوند؟ پاسخ اغلب در نادیده گرفتن ترازنامه حسابداری نهفته است. ترازنامه آینه وضعیت مالی یک سازمان در یک لحظه مشخص از زمان است ، داراییها، بدهیها و حقوق صاحبان سهام را کنار هم میگذارد تا تصویر واقعی از سلامت اقتصادی شرکت به دست بدهد.
اما پیش از ترازنامه نهایی، ابزار دیگری وجود دارد که حسابداران همیشه از آن استفاده میکنند: تراز آزمایشی. در این مقاله، هر دو مفهوم را با مثالهای عملی، جداول کاربردی و نکات مالیاتی توضیح میدهیم.
ترازنامه حسابداری چیست؟
ترازنامه یا صورت وضعیت مالی، وضعیت شرکت را در یک تاریخ مشخص نشان میدهد، نه یک بازه زمانی. برخلاف صورت سود و زیان که عملکرد یک سال را میسنجد، ترازنامه مثل یک عکس فوری است: همین لحظه، این داراییها، این بدهیها.
معادله اصلی حسابداری
داراییها = بدهیها + حقوق صاحبان سهام
هر چیزی که شرکت دارد (دارایی) یا از طریق وام تأمین شده یا از محل سرمایهگذاری مالکان. این معادله هرگز به هم نمیخورد و پایه تمام حسابداری است.
اهمیت استراتژیک ترازنامه
مدیران با ترازنامه میفهمند سرمایه در گردش کافی دارند یا نه. سرمایهگذاران نسبت بدهی به سرمایه را میسنجند. بانکها قبل از اعطای وام روی آن تمرکز میکنند. تهیه درست ترازنامه، مطابق استانداردهای حسابداری ایران یا IFRS، پایه اعتماد در هر بازار سرمایهای است.
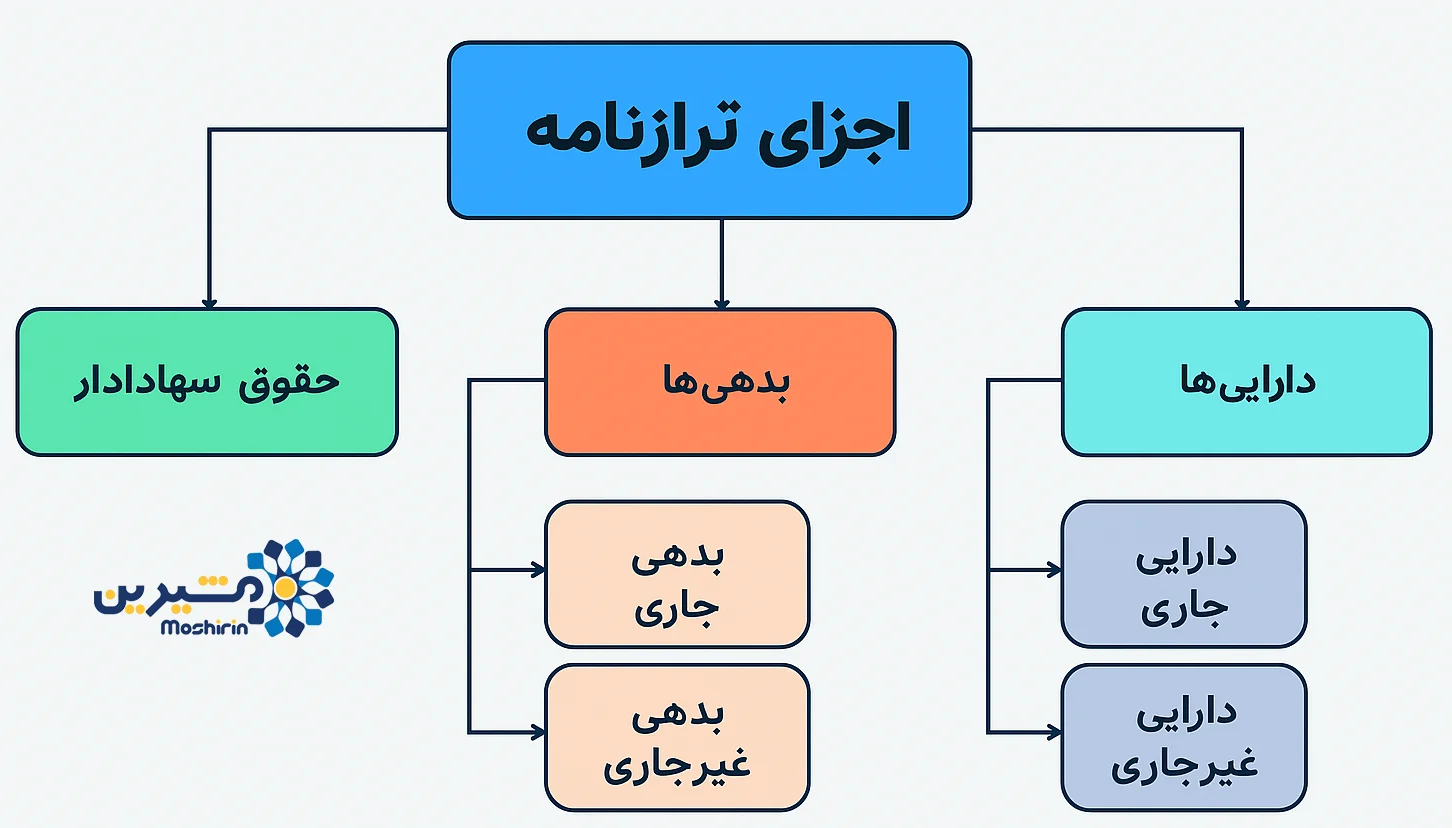
اجزای اصلی ترازنامه مالی
۱. داراییها (Assets)
منابعی که انتظار میرود منافع اقتصادی آینده ایجاد کنند، به ترتیب نقدشوندگی:
- داراییهای جاری: وجه نقد، حسابهای دریافتنی، موجودی کالا، ظرف یک سال نقد یا مصرف میشوند.
- داراییهای غیرجاری: زمین، ساختمان، ماشینآلات، داراییهای نامشهود (سرقفلی، حق اختراع) — برای استفاده درازمدت.
۲. بدهیها (Liabilities)
تعهداتی که شرکت باید با خروج منابع تسویه کند:
- بدهیهای جاری: سررسید زیر یک سال، حسابهای پرداختنی، مالیات، بخش جاری وامهای بلندمدت.
- بدهیهای غیرجاری: وامهای بانکی بلندمدت، ذخیره مزایای پایان خدمت.
۳. حقوق صاحبان سهام (Equity)
ارزش خالص پس از کسر بدهیها از داراییها. شامل سرمایه ثبتشده، صرف سهام و سود انباشته. رشد این بخش یعنی ثروت سهامداران بیشتر شده.
مشاوره آنلاین فوری بصورت ویدیویی
دریافت مشاوره از برترین حسابداران ارشد با بهترین قیمت
تراز آزمایشی چیست؟
تراز آزمایشی فهرستی از تمام حسابهای دفتر کل با ماندههای بدهکار و بستانکار آنهاست. حسابداران آن را پیش از تهیه ترازنامه نهایی تنظیم میکنند تا مطمئن شوند جمع ستون بدهکار با ستون بستانکار برابر است.
به زبان ساده: تراز آزمایشی یک ابزار کنترل داخلی است، نه یک صورت مالی رسمی.
جدول راهنمای ماهیت حسابها
| گروه حساب | ماهیت نرمال | افزایش در | کاهش در |
|---|---|---|---|
| داراییها | بدهکار (Dr) | سمت بدهکار | سمت بستانکار |
| بدهیها | بستانکار (Cr) | سمت بستانکار | سمت بدهکار |
| حقوق صاحبان سهام | بستانکار (Cr) | سمت بستانکار | سمت بدهکار |
| درآمدها | بستانکار (Cr) | سمت بستانکار | سمت بدهکار |
| هزینهها | بدهکار (Dr) | سمت بدهکار | سمت بستانکار |
تفاوت تراز آزمایشی و ترازنامه
| ویژگی | تراز آزمایشی | ترازنامه |
|---|---|---|
| هدف | بررسی توازن ریاضی و کشف خطا | نمایش وضعیت مالی شرکت |
| مخاطب | داخلی (حسابداران، ممیزان) | خارجی (سهامداران، بانک، مالیات) |
| محتوا | همه حسابها (درآمد، هزینه، دارایی، بدهی) | فقط حسابهای دائمی |
| زمان تهیه | پایان هر ماه یا قبل از بستن حسابها | پایان دوره مالی |
انواع تراز آزمایشی در چرخه حسابداری
- تراز آزمایشی اولیه (Unadjusted): قبل از اصلاحات پایان دوره، وضعیت خام حسابها.
- تراز آزمایشی اصلاحشده (Adjusted): پس از ثبت اصلاحات (استهلاک، پیشپرداختها، هزینههای تحققیافته)، مبنای تهیه صورتهای مالی.
- تراز آزمایشی اختتامیه (Post-Closing): پس از بستن حسابهای موقت، فقط حسابهای دائمی.
خطاهایی که تراز آزمایشی کشف نمیکند
این بخش یکی از مهمترین نکاتی است که در بسیاری از آموزشها نادیده گرفته میشود. تراز بودن آزمایشی به معنای درستی کامل حسابداری نیست.
| نوع خطا | توضیح | مثال |
|---|---|---|
| خطای جابهجایی حساب | رویداد در دو حساب اشتباه ثبت شده | هزینه تعمیرات به جای دارایی ثبت شود |
| خطای حذف کامل | یک رویداد اصلاً ثبت نشده | فاکتور فروش فراموش شود |
| خطای جبرانی | دو خطا همدیگر را خنثی کنند | یک حساب ۵۰۰ تومان کم و دیگری ۵۰۰ تومان زیاد ثبت شود |
| خطای اصل | رویداد درست ثبت شده اما در دوره اشتباه | هزینه سال آینده در سال جاری ثبت شود |
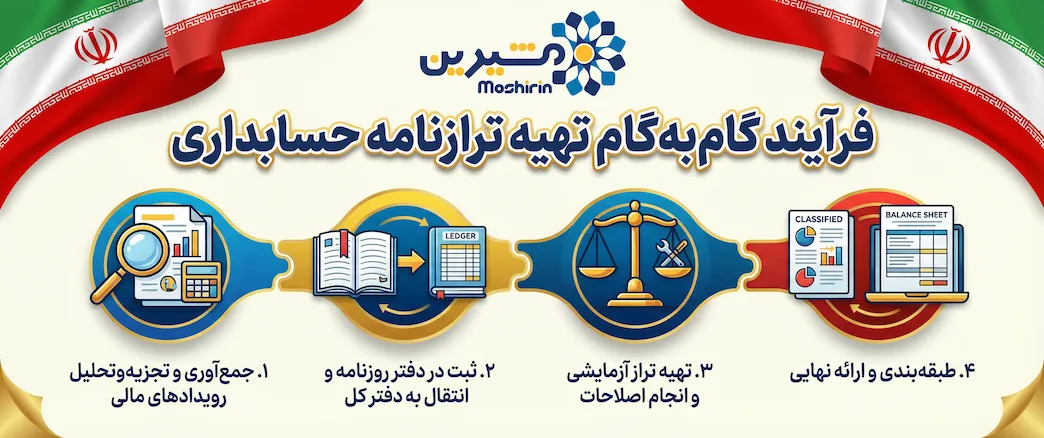
فرآیند گامبهگام تهیه ترازنامه حسابداری
دقت در این مراحل و رعایت اصول حسابداری، اعتبار گزارش نهایی را تضمین میکند.
۱. جمعآوری و تحلیل رویدادهای مالی
فاکتورها، رسیدهای بانکی و قراردادها بررسی و تأیید میشوند. هر رویداد باید اثر دوگانهاش بر معادله حسابداری را نشان دهد.
۲. ثبت در دفتر روزنامه و انتقال به دفتر کل
رویدادها به ترتیب تاریخ ثبت و به حسابهای مربوطه منتقل میشوند. ماندهگیری صحیح دفتر کل پیشنیاز تهیه تراز آزمایشی است.
۳. تهیه تراز آزمایشی و انجام اصلاحات
ابتدا تراز آزمایشی اولیه تهیه میشود. سپس اصلاحات پایان سال، استهلاک، ذخیره مطالبات مشکوکالوصول، تعدیل موجودی، انجام میگیرد.
۴. طبقهبندی و ارائه نهایی
اقلام در گروههای جاری و غیرجاری طبقهبندی شده و در فرمت استاندارد قرار میگیرند. رعایت استانداردهای حسابداری ایران برای شرکتهای داخلی الزامی است.
«هدف صورتهای مالی، ارائه اطلاعاتی تلخیص و طبقهبندی شده درباره وضعیت مالی، عملکرد مالی و انعطافپذیری مالی واحد تجاری است که برای طیفی گسترده از استفادهکنندگان در اتخاذ تصمیمات اقتصادی مفید واقع شود.»
منبع: سازمان حسابرسی ایران — استانداردهای حسابداری (استاندارد شماره ۱)
نمونه ترازنامه ساده برای کسبوکارهای کوچک
مثال عملی: فروشگاه پوشاک “نمونه” ، ۲۹ اسفند ۱۴۰۲
داراییها:
- موجودی نقد و بانک: ۵۰۰,۰۰۰,۰۰۰ ریال
- موجودی کالا: ۱,۲۰۰,۰۰۰,۰۰۰ ریال
- تجهیزات: ۳۰۰,۰۰۰,۰۰۰ ریال
- جمع داراییها: ۲,۰۰۰,۰۰۰,۰۰۰ ریال
بدهیها و سرمایه:
- حسابهای پرداختنی: ۴۰۰,۰۰۰,۰۰۰ ریال
- وام بانکی کوتاهمدت: ۱۰۰,۰۰۰,۰۰۰ ریال
- سرمایه اولیه مالک: ۱,۰۰۰,۰۰۰,۰۰۰ ریال
- سود انباشته: ۵۰۰,۰۰۰,۰۰۰ ریال
- جمع بدهی و سرمایه: ۲,۰۰۰,۰۰۰,۰۰۰ ریال
نمونه ترازنامه شرکتهای تولیدی
در شرکتهای بزرگ، ساختار پیچیدهتر میشود. سرفصلهایی مثل «کار در جریان ساخت»، «ذخیره مالیات» و «اندوخته قانونی» اضافه میشوند.
داراییهای جاری:
- نقد و بانک: ۲۰,۰۰۰,۰۰۰ تومان
- سرمایهگذاریهای کوتاهمدت: ۵,۰۰۰,۰۰۰ تومان
- حسابهای دریافتنی تجاری: ۱۰,۰۰۰,۰۰۰ تومان
- موجودی مواد و کالا: ۷۰,۰۰۰,۰۰۰ تومان
- پیشپرداختها: ۵,۰۰۰,۰۰۰ تومان
- جمع داراییهای جاری: ۱۱۰,۰۰۰,۰۰۰ تومان
داراییهای غیرجاری:
- داراییهای ثابت مشهود: ۱۸۰,۰۰۰,۰۰۰ تومان
- داراییهای نامشهود: ۱۰,۰۰۰,۰۰۰ تومان
- جمع داراییهای غیرجاری: ۱۹۰,۰۰۰,۰۰۰ تومان
جمع کل داراییها: ۳۰۰,۰۰۰,۰۰۰ تومان
- بدهیهای جاری: ۵۰,۰۰۰,۰۰۰ تومان
- بدهیهای غیرجاری (شامل ذخیره پایه سنوات): ۸۰,۰۰۰,۰۰۰ تومان
- سرمایه و اندوختهها: ۱۷۰,۰۰۰,۰۰۰ تومان
جمع کل بدهی و حقوق صاحبان سهام: ۳۰۰,۰۰۰,۰۰۰ تومان
تحلیل ترازنامه مالی: نسبتهای کلیدی
نسبتهای نقدینگی
توانایی بازپرداخت بدهیهای کوتاهمدت را میسنجند. مهمترین آنها نسبت جاری است:
نسبت جاری = داراییهای جاری ÷ بدهیهای جاری
نسبت زیر ۱ هشداری جدی است. نسبت ایدهآل برای اکثر صنایع بین ۱.۵ تا ۲ است.
نسبتهای اهرمی
نسبت بدهی به حقوق صاحبان سهام نشان میدهد شرکت تا چه حد به وام متکی است. اهرم مالی بالا در رکود اقتصادی خطرناک است.
نقش تراز آزمایشی در حسابرسی مالیاتی
سازمان امور مالیاتی ایران حساسیت ویژهای روی تراز آزمایشی دارد. ممیز مالیاتی از تراز آزمایشی بهعنوان سندی استفاده میکند که نشان میدهد آیا مودی همه درآمدها را ثبت کرده یا خیر.
عدم تطابق تراز آزمایشی با اظهارنامه مالیاتی میتواند به رد دفاتر و علیالرأس شدن منجر شود — یعنی مالیات بر اساس تخمین ممیز تعیین میشود، نه دفاتر واقعی شرکت.
استفاده از حسابداری مالیاتی صحیح، امنیت مالی کسبوکار را در برابر ممیزی تضمین میکند.
نکات طلایی تهیه ترازنامه
استفاده از نرمافزار در تهیه ترازنامه
امروزه نرمافزارهای حسابداری خطاهای انسانی را به حداقل میرسانند. با یک کلیک میتوان انواع تراز آزمایشی (۲، ۴، ۶ و ۸ ستونی) و ترازنامه نهایی را تولید کرد.
اشتباهات رایج در تفسیر ترازنامه
یکی از رایجترین اشتباهات، نادیده گرفتن «ارزش زمانی پول» و تورم است. داراییهایی که سالها پیش خریداری شدهاند، به بهای تمام شده تاریخی ثبت میشوند — که ممکن است با ارزش روز تفاوت زیادی داشته باشد. ترازنامه لزوماً ارزش بازار شرکت را نشان نمیدهد.
“The statement of financial position presents an entity’s assets, liabilities and equity as of a specific date ، the end of the reporting period.”
ترجمه: «صورت وضعیت مالی، داراییها، بدهیها و حقوق صاحبان سرمایه یک واحد تجاری را در تاریخ مشخصی، پایان دوره گزارشگری ، ارائه میکند.»
دانلود فایل اکسل تراز آزمایشی
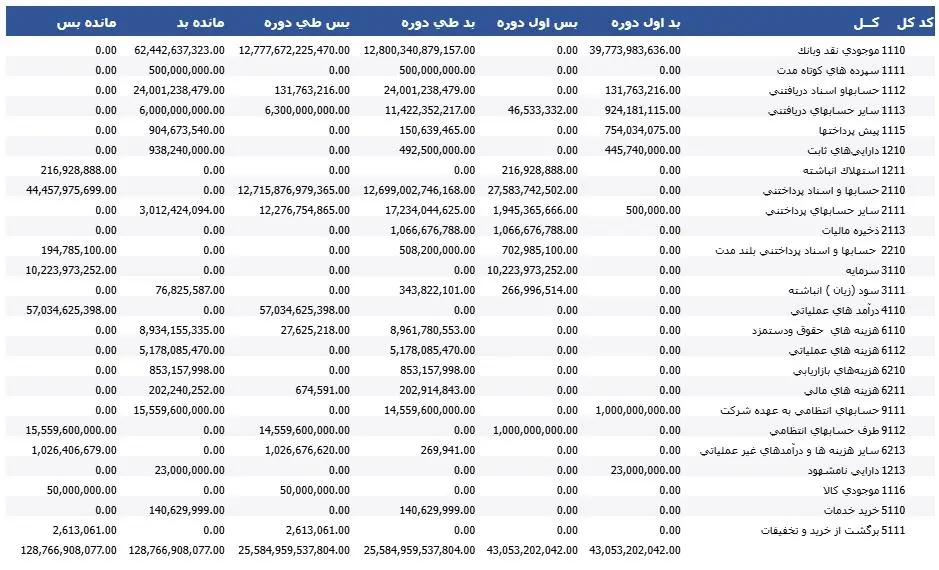
نمونه تراز آزمایشی ۶ ستونه اکسل
دانلود نمونه تراز آزمایشی ۶ ستونه بصورت اکسل؛ فایل استاندارد، قابل ویرایش و مناسب استفاده حسابداری.
⚠️ هشدار استفاده: این فایلها قابل ویرایش هستند و صرفاً برای استفادهی شخصی/سازمانی غیرتجاری ارائه شدهاند. بازنشر عمومی بدون ذکر منبع مجاز نیست.
جمعبندی
ترازنامه حسابداری داستان مالی شرکت است، از کجا منابع تأمین شده و کجا سرمایهگذاری شده. تراز آزمایشی نگهبان صحت این داستان است. اما یادتان باشد: تراز بودن آزمایشی به معنای بیخطا بودن حسابداری نیست.
چه صاحب کسبوکار کوچکی باشید چه مدیر مالی یک هلدینگ، اصول ثابت است: شفافیت، دقت، رعایت استانداردها. برای اطمینان از صحت دفاتر، استفاده از حسابداری مدیریت حرفهای توصیه میشود.

دیدگاه دیگران راجب این مطلب
تعداد کل: 11 دیدگاهس میخواستم بدونم ترازنامه آزمایشی دقیقاً چه تفاوتی با ترازنامه نهایی داره و کِی باید تنظیم بشه؟
سلام و درود علی گرامی، ترازنامه آزمایشی برای بررسی صحت ثبتهاست، درحالیکه ترازنامه نهایی برای گزارش رسمی مالی تهیه میشود.
اولین بار که با ترازنامه آزمایشی کار میکردم، حسابهام همیشه به هم میریخت! توضیحات این مقاله باعث شد مفهومش رو دقیقتر بفهمم و اشتباهاتم رو کمتر کنم.
سلام
ضمن آرزوی موفقیت، ممنون هستیم از شما بابت انتقال این تجربه شما.
سلام دوستان خبره پاسخ بدن لطفا
من وقتی ترازنامه آزمایشی رو تنظیم میکنم بعضی وقتا جمع بدهکار و بستانکارم یکی نمیشه، حتی با نرم افزار هم همین میشه! علتش چیه؟
سلام آقا رضا
معمولاً این مشکل از اشتباه در ثبت سندها یا جابجایی سرفصل حسابهاست. پیشنهاد میشود از گزارشات تطبیق نرمافزار استفاده کنید.
عالی بود دم شما گرم
خیلی ممنون از مقاله دقیق و شفافتون 🙏
اگه یه نمونه تراز آزمایشی واقعی یا حداقل یه نمونه ترازنامه ساده برای تمرین بذارین خیلی بهتر میتونیم مفاهیم رو بفهمیم.
سلام دوست خوبم
حتماً اضافه میکنیم؛ نمونه عملی دقیقاً همون چیزیه که یادگیری ترازنامه رو ساده و کاربردی میکنه. 📊✅
همیشه برام سؤال بود که تراز مالی آزمایشی چیست و چطور میشه ازش برای بررسی وضعیت مالی استفاده کرد. توضیحات این مطلب واقعا کمک کننده بود. اگر ممکنه درباره اشتباهات رایج در تنظیم تراز آزمایشی هم بنویسید تا دقت بیشتری در انجام این کار داشته باشیم!
سلام دوست عزیز
ممنون از نظر ارزشمندتون 🙏 حتماً درباره اشتباهات رایج در تنظیم تراز مالی آزمایشی هم در ادامه همین مطلب منتشر میکنیم. همراه ما باشید!