
راهنمای محاسبه و جدول مالیات حقوق

کسر بیرویه مالیات از فیش حقوقی دغدغه هر ماهه کارمندان و کارفرمایان است، اما اطلاع دقیق از نرخها این نگرانی را برطرف میکند. محاسبه دقیق مالیات حقوق بر اساس پلههای قانونی، مانع از جریمههای سنگین کارفرما و تضییع حقوق پرسنل میشود. در این راهنما جدیدترین جدول مالیات حقوق را بررسی میکنیم تا بتوانید با فرمولهای مصوب، کسورات قانونی فیش حقوقی خود را بی هیچ ابهامی ارزیابی نمایید.
ساختار پلهای و ضوابط محاسبه حقوق و دستمزد
سازمان امور مالیاتی بر اساس قانون بودجه کل کشور، هرساله سقف مشخصی برای معافیت درآمد حقوق در نظر میگیرد. درآمد مازاد بر سقف معافیت مشمول نرخهای تصاعدی پلکانی میشود. کارشناسان مالی معتقدند تسلط بر این ضرایب مانع از خطاهای مالیاتی پرتکرار در پایان سال مالی شرکتها خواهد شد. نظام مالیاتی با اعمال نرخهای تصاعدی تلاش میکند عدالت توزیعی را محقق سازد تا افرادی که دریافتی بالاتری دارند، سهم بیشتری در تامین هزینههای عمومی کشور ایفا کنند.
تحلیل دقیق دادههای مالیاتی نشان میدهد که بخش عمدهای از اختلافات کارگری و کارفرمایی ناشی از عدم درک صحیح نحوه کارکرد این پلهها است. بسیاری از کارمندان تصور میکنند با ورود به یک پله جدید، کل حقوق آنها مشمول نرخ بالاتر میشود، در حالی که قانونگذار صرفاً مازاد دریافتی هر طبقه را مشمول ضریب جدید میداند. تیم مشاوران مشیرین در این بخش به تشریح جزئیات این سازوکار پرداخته است تا شفافیت کاملی برای تصمیمگیران مالی سازمانها ایجاد شود.
تحلیل سقف معافیت و نرخهای پلکانی سال جاری
سیستم پلکانی تضمین میکند که اقشار با دریافتی کمتر، درصد مالیات پایینتری بپردازند یا کاملاً از پرداخت معاف شوند. درک این چارچوب برای تمامی حسابداران و مدیران منابع انسانی ضروری است تا محاسبات فیش پرسنل با کمترین انحراف از بخشنامههای جاری انجام گیرد. معافیت سالانه پایه که در قوانین بودجه سنواتی مصوب میشود، نقطه آغازین کلیه محاسبات حقوق و دستمزد به شمار میرود و تمامی پرداختیهای نقدی و غیرنقدی مستمر ابتدا با این رقم سنجیده میشوند.
با عبور درآمد ماهانه فرد از خط معافیت پایه، محاسبات وارد اولین طبقه مشمول مالیات با کمترین ضریب قانونی میشود. این ساختار لایهای اجازه میدهد تا بار مالیاتی به شکلی کاملا تدریجی افزایش یابد و انگیزه کارمندان برای ارتقای شغلی و افزایش درآمد سرکوب نگردد. تسلط بر ریزهکاریهای این سقفها مانع از صدور برگ تشخیصهای متمم و تحمیل جرایم غیرقابل بخشش به شرکتها در زمان رسیدگیهای جامع مالیاتی میگردد.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| سقف معافیت پایه |
| مازاد بر این مبلغ وارد پلههای مالیاتی میشود. |
| پلههای تصاعدی |
| نرخ مالیات فقط به مازاد طبقه قبلی تعلق میگیرد نه کل دریافتی. |
| تکالیف کارفرما |
| تاخیر در ارسال موجب جریمه غیرقابل بخشودگی میشود. |
مبنای قانونی کسر مالیات بر درآمد حقوق
بر اساس ماده ۸۲ قانون مالیاتهای مستقیم، درآمدی که شخص حقیقی در خدمت شخص دیگر (اعم از حقیقی یا حقوقی) در قبال تسلیم نیروی کار خود به دست میآورد مشمول کسر مالیات است. این پایه مالیاتی در کنار عناوینی مثل مالیات بر درآمد و بخشهای تخصصیتر مانند مشاغل معاف از مالیات، بدنه اصلی درآمدهای پایدار دولت را تشکیل میدهد. قانونگذار در مواد ۸۲ تا ۹۲ این قانون، کلیه احکام، تعاریف، معافیتها و شیوه وصول این مالیات تکلیفی را با جزئیات کامل تبیین کرده است.
تکلیف کسر و ایصال این مالیات منحصراً بر عهده کارفرما قرار دارد و کارمند به صورت انفرادی مسئولیتی در پرداخت مستقیم آن به سازمان امور مالیاتی ندارد. با این حال، کارگران و کارمندان باید از حقوق حقه خود طبق مواد ۸۴ و ۹۱ قانون آگاه باشند تا در صورت کسر مبالغ مازاد بر مقررات توسط واحد حسابداری، بتوانند مستندات اصلاحی را ارائه داده و استرداد مالیات اضافه پرداختشده را پیگیری نمایند.
ماده ۸۲ قانون مالیات مستقیم: «درآمدی که شخص حقیقی در خدمت شخص دیگر (اعم از حقیقی یا حقوقی) در قبال تسلیم نیروی کار خود بابت اشتغال در ایران برحسب مدت یا کار انجام یافته به طور نقد یا غیرنقد تحصیل میکند مشمول مالیات بر درآمد حقوق است.»
منبع: متن کامل قانون مالیاتهای مستقیم
بررسی سیر تحولات قانون مالیاتهای مستقیم نشان میدهد که قانونگذار در سالهای اخیر تلاش فراوانی کرده تا تعاریف درآمد مشمول را شفافتر کند. به موجب اصلاحات مکرر، هرگونه پرداخت ناشی از رابطه استخدامی، صرفنظر از عنوان آن، در دایره شمول ماده ۸۲ قرار میگیرد مگر آنکه صراحتاً در متن ماده ۹۱ یا سایر قوانین خاص مورد معافیت قرار گرفته باشد. این تفکیک دقیق مرز میان هزینههای عملیاتی معاف و درآمدهای مشمول را مشخص میسازد.
بررسی جامع اقلام مشمول و معاف در فیش حقوقی
یکی از پیچیدهترین بخشهای محاسبات اداری، تفکیک آیتمهای مندرج در فیش حقوقی به دو بخش مشمول و غیرمشمول است. عدم شناخت این تمایز باعث واریز مالیات اضافی یا جریمه نقدی ناشی از کسر ناصحیح خواهد شد. تیم مشاوران مشیرین همواره تاکید دارند که جدول اقلام حقوقی هر سال با آخرین آرای دیوان عدالت اداری تطبیق داده شود تا ریسک جرایم کتمان یا خطای محاسباتی به حداقل ممکن کاهش یابد.
بسیاری از حسابداران به دلیل عدم تسلط بر آرای وحدت رویه، برخی مزایای رفاهی و انگیزشی را به اشتباه در ردیف درآمدهای مشمول قرار میدهند که این امر به نارضایتی پرسنل و افزایش بهای تمامشده حقوق منجر میشود. از سوی دیگر، خارج کردن غیرقانونی آیتمهای مشمول از شمول کسر مالیات، کارفرما را با بدهیهای قطعی و جرایم سنگین در زمان حسابرسی مواجه خواهد کرد.
موارد مشمول مالیات حقوق در قانون کار
شناخت دقیق موارد مشمول مالیات حقوق از ایجاد مغایرتهای مالیاتی حین رسیدگی بازرسان جلوگیری میکند. تمامی مبالغ پرداختی که مستقیماً به جبران خدمت، سختی کار، پست سازمانی و بهرهوری تعلق میگیرند در ستون مشمول قرار دارند. مزد مبنا، حق سرپرستی، حق جذب، فوقالعاده شغل و اضافهکاری نمونههای شاخص این لیست هستند که باید در محاسبات منظور گردند.
علاوه بر دستمزد مستقیم، پرداختیهای دورهای نظیر پاداشهای تولید، نوبتکاری، کشیک و حقالزحمه حضور در جلسات نیز مشمول کسر مالیات هستند. اگر کارفرما مزایای غیرنقدی مانند اتومبیل سازمانی یا مسکن در اختیار پرسنل بگذارد، معادل ریالی مشخصشده در آییننامهها به جمع درآمد مشمول افزوده میشود تا ارزیابی مالیاتی به شکل کاملا واقعی و مطابق با استانداردهای مصوب صورت گیرد.
حقوق پایه، فوقالعاده نوبت کاری، حق شیفت، فوقالعاده ایام تعطیل، پاداشهای کارایی و دستمزد کار اضافی همگی جزء لاینفک درآمدهای ناشی از اشتغال به حساب میآیند. کارفرما موظف است تمامی این مبالغ را در ستون ناخالص حقوق درج کرده و پس از اعمال معافیتهای قانونی، مانده مشمول را مبنای اعمال نرخهای جدول مالیاتی قرار دهد.
دامنه و انواع معافیت مالیات حقوق
قانونگذار برای حمایت از سبد معیشت کارگران و کارمندان، برخی مزایای رفاهی و انگیزشی را از چرخه کسر مالیات خارج کرده است. موضوع معافیت مالیات حقوق نهتنها به سقف درآمد سالانه، بلکه به نوع پرداختیهای جانبی نیز وابسته است. بن کارگری، حق مسکن، حق اولاد و کمکهزینه ایاب و ذهاب طبق آرای وحدت رویه دیوان عدالت اداری در زمره اقلام معاف قرار دارند.
بازخرید ایام مرخصی، حق سنوات پایان خدمت، هزینههای درمان پرسنل طبق اسناد مثبته و مبالغ پرداختی بابت خسارت اخراج نیز از شمول کسر مالیات معاف هستند. کارفرمایان باید تفکیک این ردیفها را در نرمافزارهای حقوق و دستمزد به درستی تنظیم کنند تا از اجحاف به حقوق ماهیانه نیروی انسانی پیشگیری گردد و فضای رضایتبخشتری در محیط کار شکل بگیرد.
مزایای غیرنقدی پرداختی به کارکنان نیز تا سقف مشخصی که در قانون بودجه تعیین میگردد، از پرداخت مالیات معاف است. همچنین هزینههای سفر و فوقالعاده ماموریت روزانه در صورتی که منطبق با ضوابط قانون کار و مدارک معتبر سفر اداری باشد، جزء درآمد مشمول مالیات حقوقبگیران محسوب نخواهد شد و باید از ستون مشمول کسر گردد.
باور غلط درباره کسر مالیات از حق بیمه سهم کارگر
بسیاری از حسابداران کمتجربه گمان میکنند کل مبلغ حق بیمه پرداختی مشمول مالیات است یا کل ۷ درصد سهم کارگر معاف میشود. طبق بخشنامههای سازمان مالیاتی، صرفاً دو هفتم از حق بیمه سهم کارگر موضوع ماده ۱۳۷ قانون مالیاتهای مستقیم از درآمد مشمول کسر میگردد و پنج هفتم باقیمانده مشمول معافیت نیست. نادیده گرفتن این فرمول خطای فاحشی در ثبت دفاتر ایجاد میکند و ممیزان در حسابرسیهای سالانه این مابهالتفاوت را به همراه جریمه مطالبه خواهند نمود.
سازوکار و گامهای محاسبه آنلاین مالیات حقوق
محاسبه دستی مبالغ مالیات برای شرکتهای بزرگ با پرسنل متعدد کاری طاقتفرسا و مستعد خطاست. استفاده از سامانه های دیجیتال و ابزار محاسبه آنلاین مالیات حقوق سرعت و دقت پردازش اسناد را چندین برابر بالا میبرد. با ورود اطلاعات پایه شامل حقوق ناخالص و مزایا، نرمافزار سهم هر پله مالیاتی را به تفکیک استخراج مینماید و احتمال خطای انسانی را به صفر نزدیک میکند.
پیشرفت ابزارهای اتوماسیون مالیاتی باعث شده تا کسبوکارها بتوانند محاسبات خود را به صورت لحظهای با قوانین روز تطبیق دهند. مدیران مالی با کمک این ابزارها سناریوهای مختلف افزایش حقوق، اضافهکاری و پاداشها را پیش از پرداخت شبیهسازی کرده و اثر نهایی آن را بر خالص دریافتی پرسنل و تعهدات نقدی شرکت میسنجند.
روش گامبهگام تفکیک پلههای درآمدی
برای دستیابی به رقم نهایی مالیات، ابتدا باید مجموع درآمد ناخالص ماهانه تعیین گردد. سپس اقلام معاف نظیر حق اولاد، بن و مسکن (طبق سقف مقرر) و دو هفتم حق بیمه از رقم کل کسر میشود تا «درآمد مشمول نهایی» مشخص شود. این رقم درون بازههای جدول پلکانی قرار میگیرد تا سهم مالیاتی هر طبقه استخراج گردد.
اگر درآمد مشمول نهایی فردی زیر سقف معافیت پله اول باشد، مالیات او صفر خواهد بود. اما اگر درآمد از این مرز عبور کند، تنها مبلغ مازاد مشمول نرخ پله اول (مثلاً ۱۰ درصد) شده و با افزایش رقم، مابهالتفاوتهای بعدی با نرخهای بالاتر ۱۵، ۲۰ یا ۳۰ درصد محاسبه و در نهایت با یکدیگر جمع میشوند. این سازوکار مانع از جهش ناگهانی بار مالیاتی میگردد.
در گام بعدی، حسابدار باید مبالغ محاسبهشده در هر پله را جمعآوری کند تا کل مالیات ماهانه مشخص شود. در صورتی که کارمند از معافیتهای موضوع مواد دیگر قانون نظیر جانبازی، ایثارگری یا مناطق کمترتوسعهیافته بهرهمند باشد، معافیت پنجاه یا صد درصدی مربوطه در این مرحله اعمال خواهد شد تا مبلغ خالص قابل کسر در فیش درج گردد.
نقش ابزارهای دیجیتال در دقت محاسبات
سامانههای مدرن حقوق و دستمزد این قابلیت را دارند که با تغییر بخشنامههای سالانه به سرعت بروزرسانی شوند. به عنوان نمونه، وقتی کاربری قصد دارد تعهدات تکلیفی خود را با پروندههای دیگر نظیر مالیات نقل و انتقال خودرو یا محاسبات مرتبط با مالیات زمین کشاورزی مقایسه کند، نیاز به موتورهای محاسباتی مطمئن دارد تا جریان نقدینگی شخصی را مدیریت نماید.
ابزارهای محاسباتی آنلاین علاوه بر کاهش خطاهای انسانی، امکان مستندسازی خودکار و تهیه فایلهای استاندارد مالیاتی را فراهم میآورند. این هماهنگی سیستمی مانع از بروز مغایرتهای فنی میان دادههای مالیاتی و دفاتر رسمی شرکت میشود و فرآیند حسابرسی سالانه را با سرعت و شفافیت بالاتری همراه میسازد.
| بازه درآمد ماهیانه (ریال) | نرخ مالیات | فرمول محاسبه سریع | حداکثر مالیات این پله |
|---|---|---|---|
| از صفر تا سقف معافیت | ۰٪ | بدون کسر مالیات | ۰ ریال |
| مازاد سقف تا ۱.۵ برابر سقف | ۱۰٪ | (درآمد مشمول – سقف معافیت) × ۰.۱۰ | متناسب با سقف قانون بودجه |
| مازاد ۱.۵ برابر تا ۲.۵ برابر سقف | ۱۵٪ | (درآمد مشمول – حد قبلی) × ۰.۱۵ + پله قبل | متناسب با اختلاف بازه |
| مازاد ۲.۵ برابر تا ۴ برابر سقف | ۲۰٪ | (درآمد مشمول – حد قبلی) × ۰.۲۰ + پلههای قبل | متناسب با اختلاف بازه |
| مازاد بر ۴ برابر سقف به بالا | ۳۰٪ | (درآمد مشمول – حد قبلی) × ۰.۳۰ + کل پلههای قبل | بدون سقف عددی |
جدول فوق ساختار الگوریتمی موتورهای محاسباتی آنلاین را به تصویر میکشد. با پیادهسازی این فرمولها در نرمافزارهای داخلی، مدیران سازمان قادر خواهند بود در کمتر از چند ثانیه گزارشهای تحلیلی دقیقی از وضعیت کسورات ماهانه به تفکیک پرسنل، شعب و پروژهها تهیه و بررسی نمایند.
الزامات تکلیفی کارفرما و ارسال به سامانه مالیاتی
طبق مقررات قانون مالیاتهای مستقیم، مسئولیت کسر و واریز مالیات حقوق کاملاً بر عهده پرداختکننده حقوق (کارفرما) است. پرسنل به شکل مستقیم قبض مالیاتی پرداخت نمیکنند، بلکه این مبلغ در پایان هر ماه از فیش آنها کسر شده و توسط واحد حسابداری به حساب خزانه دولت واریز میگردد تا تکالیف قانونی سازمان ایفا شود.
رعایت مواعد قانونی در ارسال اطلاعات، یکی از ارکان مهم انضباط مالی است. هرگونه تعلل یا ارسال ناقص دادهها میتواند موجبات شمول جرایم سنگین ماده ۱۹۷ و ۱۹۹ قانون مالیاتهای مستقیم را فراهم سازد که این جرایم حتی در صورت پرداخت اصل مالیات نیز در بسیاری از موارد غیرقابل بخشودگی خواهند بود.
آموزش بارگذاری فایل در سامانه مالیات حقوق
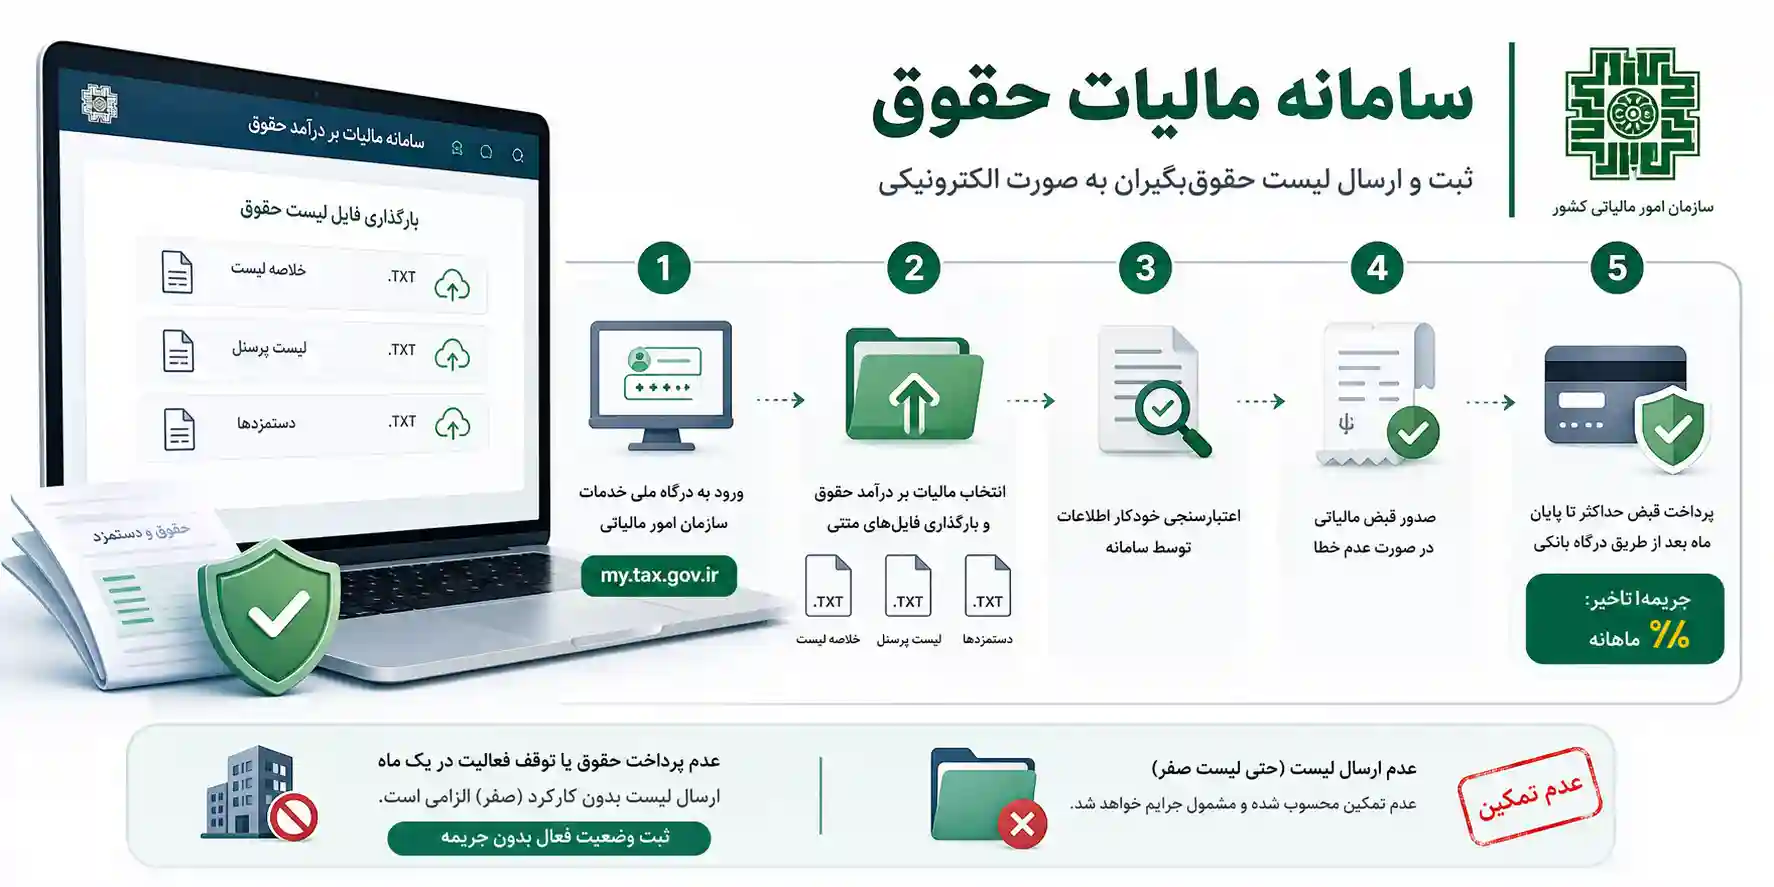
کلیه اشخاص حقیقی و حقوقی موظفند لیست ماهیانه حقوقبگیران خود را در سامانه مالیات حقوق ثبت و ارسال نمایند. برای این منظور، کارفرما باید پس از ورود به درگاه ملی خدمات الکترونیک سازمان امور مالیاتی، وارد بخش مالیات بر درآمد حقوق شده و فایلهای متنی خروجی نرمافزار حقوق و دستمزد شامل خلاصه لیست، لیست پرسنل و دستمزدها را بارگذاری کند.
پس از بارگذاری فایلها، سامانه به صورت خودکار اطلاعات را اعتبارسنجی میکند. در صورت عدم وجود خطای ساختاری، قبض مالیاتی صادر میشود. کارفرما حداکثر تا پایان ماه بعد فرصت دارد نسبت به پرداخت این قبض از طریق درگاههای بانکی اقدام کند، در غیر این صورت مشمول جریمه ۲ درصدی ماهانه بابت تاخیر خواهد شد که بار مالی سازمان را افزایش میدهد.
در صورتی که شرکتی در یک ماه خاص پرداختی حقوق نداشته باشد یا فعالیت آن متوقف شده باشد، همچنان مکلف به ارسال لیست بدون کارکرد (صفر) در سامانه است تا وضعیت پرونده در وضعیت فعال بدون جریمه ثبت گردد. عدم ارسال لیست صفر نیز در سیستم به منزله عدم تمکین تلقی شده و جرایم مربوطه را به دنبال خواهد داشت.
خطاهای رایج در تهیه دیسکتهای مالیاتی
یکی از مشکلات شایع در ارسال لیست، عدم تطابق کد ملی پرسنل یا درج نادرست وضعیت استخدامی (اصلی یا فرعی) است. اگر فردی در دو شرکت همزمان اشتغال دارد، تنها یکی از کارفرمایان مجاز به اعمال معافیت پایه برای او است. کارفرمای دوم باید مالیات را بدون کسر سقف معافیت و از پله اول محاسبه نماید، وگرنه سیستم امور مالیاتی هر دو شرکت را با مغایرت و برگ تشخیص متمم مواجه میسازد.
عدم تطبیق مبالغ ارسالی به سازمان مالیاتی با لیستهای ارسالی به سازمان تامین اجتماعی نیز از موارد پرچالش است. سازمان امور مالیاتی با اتصال به پایگاههای داده تامین اجتماعی، هرگونه مغایرت فاحش در دستمزد مشمول را رصد کرده و برای بررسیهای بیشتر به هیاتهای حل اختلاف مالیاتی ارجاع میدهد.
برای حل پروندههای پیچیده مالیاتی، بهرهگیری از تجربه کارشناسان خبره تصمیم هوشمندانهای است. اگر شرکت شما با چالشهای ساختاری در تفکیک حقوق یا سایر پایههای مالیاتی روبروست، میتوانید از خدمات رزرو جلسه مشاوره مالیاتی آنلاین بهرهمند شوید تا از زیانهای ناشی از اشتباهات ثبتی جلوگیری کنید.
مقایسه مالیات حقوق با سایر پایههای درآمدی اشخاص
نظام مالیاتی کشور مالیات بر درآمد حقوق را به صورت تکلیفی و منبعمحور وصول میکند، در حالی که در عناوینی چون مالیات بر ارث یا نحوه محاسبه مالیات املاک، مؤدی پس از رخداد حقوقی خاصی اقدام به تشکیل پرونده و پرداخت مینماید. این تفکیک منبع و شیوه وصول، ساختار حسابرسی متفاوتی را ایجاب میکند.
در مالیات حقوق، وصول به صورت ماهیانه و همزمان با پرداخت دستمزد انجام میگیرد که پایداری بالایی برای درآمدهای دولت ایجاد میکند. در مقابل، مالیات بر معاملات یا عواید سرمایهای وابسته به رخدادهای ناپیوسته بازار است و نوسانات اقتصادی میتواند حجم وصولی آن را در طول سال به شدت تغییر دهد.
رویکرد جهانی در مالیات بر دستمزد کارمندان
نهادهای بینالمللی نظیر سازمان همکاری و توسعه اقتصادی (OECD) تاکید دارند که نظامهای مالیات بر حقوق باید شفاف، خودکار و فاقد پیچیدگیهای اداری باشند تا بار سنگین بروکراتیک بر دوش کسبوکارهای نوپا قرار نگیرد. بسیاری از کشورهای پیشرفته به سمت سادهسازی پایههای مالیاتی و یکپارچهسازی سامانههای بیمه و مالیات حرکت کردهاند.
“Taxes on wages and salaries form a major component of labor costs and government revenues. Progressive tax structures must balance revenue mobilization with preserving work incentives and social equity.”
ترجمه: «مالیات بر دستمزد و حقوق بخش عمدهای از هزینههای نیروی کار و درآمدهای دولت را تشکیل میدهد. ساختارهای مالیاتی تصاعدی باید میان کسب درآمد برای دولت و حفظ انگیزه کار و عدالت اجتماعی تعادل برقرار سازند.»
منبع: OECD Taxing Wages Report Overview
تطبیق قوانین داخلی با تجارب جهانی نشان میدهد که گسترش معافیتهای معیشتی متناسب با تورم، راهکاری ضروری برای صیانت از قدرت خرید طبقه حقوقبگیر است. هنگامی که نرخهای مالیاتی بدون تعدیل سقف معافیت حفظ شوند، پدیده رانش مالیاتی رخ میدهد و اقشار کمدرآمد به شکل ناعادلانه در پلههای مالیاتی بالاتر قرار میگیرند.
نسبت مالیات حقوق با درآمدهای سرمایهای
در سالهای اخیر، همگرایی میان قوانین مالیات بر حقوق و مصوبات جدیدی مانند مالیات بر عایدی سرمایه افزایش یافته است. قانونگذاران تلاش میکنند بار مالیاتی را از دوش حقوقبگیران ثابت به سمت بازارهای موازی و سوداگری هدایت کنند. با این حال، شفافیت اسناد بانکی کارمندان همواره باعث میشود وصول مالیات از این بخش با بیشترین دقت و سرعت عملیاتی شود.
تعادلبخشی میان پایههای مختلف مالیاتی تضمین میکند که سرمایهها به جای انجماد در فعالیتهای غیرمولد، به سمت بخشهای تولیدی و ایجاد اشتغال جریان یابند. در یک نظام مالیاتی کارآمد، مالیات دستمزد نباید سنگینتر از مالیات بر درآمدهای غیرفعال باشد تا انگیزه نیروی کار متخصص برای مشارکت در اقتصاد رسمی حفظ گردد.
توصیه راهبردی برای بازبینی قراردادهای پرسنلی
مشاور سایت مشیرین پیشنهاد میکند در ابتدای هر سال مالی، تمام قراردادهای استخدامی، احکام پرسنلی و فیشهای آزمایشی را بازبینی کنید. تفکیک شفاف پایههای نقدی از مزایای انگیزشی نظیر حق ماموریت، هزینههای آموزشی و رفاهیات فاقد جنبه دستمزد، قانونیترین مسیر برای بهینهسازی مالیات پرسنل بدون ورود به دایره جرایم فرار مالیاتی است. این اقدام امنیت حقوقی مجموعه را در مواجهه با حسابرسیهای دقیق به میزان چشمگیری افزایش میدهد.
بررسی نمونههای واقعی و نحوه رسیدگی به اعتراضات
برای ملموس شدن نحوه عملکرد ضرایب، یک سناریوی واقعی را مرور میکنیم. فرض کنید مهندسی در یک شرکت پیمانکاری مجموع دریافتی ماهیانه معادل ۴۵۰ میلیون ریال دارد که از این مقدار، ۷۰ میلیون ریال مربوط به بن کارگری، مسکن و حق اولاد و ۱۵ میلیون ریال معادل دو هفتم بیمه سهم کارگر است. درآمد مشمول وی ۳۶۵ میلیون ریال خواهد بود.
بررسی این نمونه عینی نشان میدهد که تفکیک اجزای فیش تا چه اندازه در محاسبه نهایی اثرگذار است. اگر حسابدار بدون کسر اقلام معاف و سهم دو هفتم بیمه اقدام به اعمال ضرایب میکرد، مبلغ مالیات محاسبهشده اختلاف چشمگیری با رقم واقعی پیدا میکرد و حقوق خالص دریافتی پرسنل به شکل غیرقانونی تقلیل مییافت.
تحلیل عملیاتی محاسبات یک پرونده استخدامی
اگر سقف معافیت ماهانه را فرضا ۲۰۰ میلیون ریال در نظر بگیریم، ۱۶۵ میلیون ریال مازاد مشمول محاسبه پلهای میشود. پله اول تا سقف معین با نرخ ۱۰ درصد و مابقی با نرخ ۱۵ درصد محاسبه خواهد شد. این تفکیک دقیق نشان میدهد که بر خلاف تصور عامه، نرخهای بالاتر به کل دریافتی ۴۵۰ میلیونی اعمال نمیشود، بلکه صرفا برشهای مشخصی از مازاد درآمد را تحت تاثیر قرار میدهد.
گاهی به دلیل خطای سیستمی، کسر مالیات بیش از حد قانونی انجام میگیرد. کارمند حق دارد با استناد به ماده ۸۷ قانون مالیاتهای مستقیم، درخواست استرداد اضافه پرداختی مالیات را به اداره امور مالیاتی تسلیم کند. این درخواست پس از بررسی اسناد مالیاتی کارفرما منجر به عودت وجه مازاد به حساب پرسنل خواهد شد و احقاق حق به طور کامل صورت میپذیرد.
فرآیند رسیدگی به اعتراض مالیاتی طبق ماده ۲۱۶ قانون مالیاتهای مستقیم در هیاتهای حل اختلاف انجام میشود. کارفرما یا کارمند با ارائه مدارک پرداخت، احکام پرسنلی و فیشهای بانکی میتوانند اثبات نمایند که درآمد واقعی مشمول کسورات کمتری بوده است. تسلط بر بخشنامههای دیوان عدالت اداری در این جلسات نقشی سرنوشتساز در نقض آراء اشتباه ایفا میکند.
تکالیف مالیاتی افراد با چند منبع درآمدی
یکی از چالشهای حقوقی زمانی رخ میدهد که یک کارشناس به صورت پارهوقت در چند مجموعه فعالیت میکند. هر کارفرما ملزم است مشخصات قرارداد را در سامانه بارگذاری نماید. در صورتی که مجموع درآمد از سقفهای معافیت فراتر رود، پرونده مالیاتی تجمیعی در انتهای سال برای شخص حقیقی تشکیل میشود و مابهالتفاوت مالیات مطالبه خواهد شد.
مسعولیت عدم اعلام شغل دوم و بهرهمندی غیرقانونی از دو سقف معافیت پایه مستقیماً متوجه شخص حقوقبگیر است. سازمان امور مالیاتی از طریق شماره ملی پرسنل اطلاعات تمامی لیستهای واریزی را تجمیع نموده و در صورت کشف همپوشانی معافیتها، برگ مطالبه متمم را به همراه جرایم قانونی صادر خواهد کرد.
کارفرمایان اصلی و فرعی باید در فرمهای سامانه وضعیت قرارداد (اصلی یا فرعی) را با دقت مشخص کنند تا از مسدودی حسابها یا صدور اخطاریههای مالیاتی جلوگیری شود. این شفافیت دادهها مانع از ایجاد مسئولیت تضامنی برای شرکتها در قبال مالیات پرداختنشده پرسنل چندشغله میگردد.
راهنمای نهایی
اجرای دقیق قوانین مالیاتی ضامن امنیت اقتصادی سازمان و پرسنل است. نادیده گرفتن مهلتهای قانونی ارسال لیست یا سهلانگاری در تفکیک آیتمهای معاف، زیانهای مالی جبرانناپذیری بر جای میگذارد. پیشنهاد نهایی ما این است که همیشه پیش از تایید نهایی پرداختیهای حقوق در پایان ماه، لیست را با آخرین دستورالعملهای منتشرشده بازخوانی نمایید و در صورت وجود ابهام، از کارشناسان ارشد مالیه عمومی راهنمایی بگیرید تا محیطی شفاف و بدون تنش مالیاتی برای سازمان خود خلق کنید.
به یاد داشته باشید که انضباط مالی و شفافیت در محاسبات حقوق و دستمزد، نه یک هزینه اداری، بلکه سرمایهگذاری راهبردی برای پایداری کسبوکار و صیانت از سرمایههای انسانی شرکت است. با بهکارگیری رویههای استاندارد و بهرهگیری از فناوریهای نوین پردازش ابری، مدیریت مالی سازمان خود را در بالاترین سطح انطباق با قوانین کشور حفظ نمایید.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه