
ثبت لیست حقوق و دستمزد؛ از محاسبه تا ثبت سند حسابداری

ثبت لیست حقوق و دستمزد فقط جمع زدن دریافتی کارکنان نیست. کارکرد، مزایا، کسورات، بیمه، مالیات و ثبت حسابداری باید با هم جور دربیایند؛ وگرنه یک اشتباه کوچک ممکن است به مغایرت بانکی، اصلاح سند یا بدهی قانونی منجر شود.
در این راهنما، مسیر حسابداری حقوق و دستمزد را کوتاه و کاربردی مرور میکنیم: از آمادهسازی اطلاعات و محاسبه خالص پرداختی تا ثبت سند حقوق پرسنل، مدیریت حقوق معوقه و کنترل فهرستهای بیمه و مالیات. برای تصمیمهای قانونی، بخشنامههای معتبر همان سال را بررسی کنید؛ ارقام و معافیتها ممکن است تغییر کنند. اگر درباره وضعیت خاص کسبوکار خود ابهام دارید، میتوانید از مشاوره آنلاین مالی کمک بگیرید.
مشاوره حسابداری آنلاین و حرفهای
دریافت مشاوره از برترین حسابداران ارشد با بهترین قیمت
ثبت لیست حقوق و دستمزد در یک نگاه
- اطلاعات پایه: قرارداد، کارکرد، مرخصی، اضافهکاری و تغییرات حقوقی را کنترل کنید.
- محاسبه: حقوق و مزایای ناخالص را محاسبه و اقلام مشمول بیمه و مالیات را جداگانه مشخص کنید.
- کسورات: بیمه سهم کارگر، مالیات حقوق و کسورات مجاز دیگر را اعمال کنید.
- بازبینی: جمع ستونها، خالص پرداختی و مغایرت با ماه قبل را بررسی کنید.
- ثبت و ارسال: سند حسابداری را صادر کنید و فهرستهای لازم را از مسیرهای قانونی ارسال کنید.
 حقوق و دستمزد چیست و چه اجزایی دارد؟
حقوق و دستمزد، مجموعه مبالغ و مزایایی است که کارکنان در برابر کار خود دریافت میکنند. ترکیب این اقلام برای همه افراد یکسان نیست و باید با قرارداد، نوع کار، کارکرد واقعی و مقررات جاری تطبیق داده شود.
- حقوق یا مزد پایه: مبلغ مبنای پرداخت طبق قرارداد و مقررات کار.
- مزایا: مواردی مانند اضافهکاری، نوبتکاری، حق مسکن، کمکهزینه اقلام مصرفی، حق اولاد، حق تأهل یا پاداش؛ با توجه به شرایط استحقاق و مصوبات جاری.
- کسورات: از جمله حق بیمه سهم کارگر، مالیات حقوق و کسورات مجاز مانند اقساط یا مساعده مستند.
- خالص پرداختی: مبلغ قابل پرداخت پس از کسر کسورات از مجموع دریافتیها.
نکته مهم این است که «مشمول بیمه بودن» و «مشمول مالیات بودن» دو موضوع جدا هستند. هر قلم را بر اساس مقررات مربوط به خودش بررسی کنید؛ صرف درج یک مزیت در فیش حقوقی، بهتنهایی وضعیت قانونی آن را تعیین نمیکند.
تفاوت لیست حقوق و دستمزد با فیش حقوقی
لیست حقوق و دستمزد گزارش تجمیعی محاسبات تمام کارکنان در یک دوره است و معمولاً مبنای کنترل، پرداخت، تهیه فهرستهای قانونی و ثبت سند حسابداری قرار میگیرد. فیش حقوقی جزئیات دریافتیها و کسورات یک نفر را نشان میدهد. اطلاعات لیست کلی باید محرمانه نگهداری شود و دسترسی به آن فقط در اختیار افراد مجاز باشد.
جدول حقوق و دستمزد باید چه ستونهایی داشته باشد؟
قالب جدول را متناسب با ساختار شرکت و نیازهای قانونی تنظیم کنید. جدول زیر صرفاً نمونه آموزشی است؛ ارقام فرضیاند و برای محاسبه واقعی مالیات یا بیمه استفاده نشوند.
| ردیف | نام | حقوق پایه (ریال) | اضافهکار (ریال) | سایر مزایا (ریال) | بیمه سهم کارگر (ریال) | مالیات (ریال) | سایر کسورات (ریال) | خالص پرداختی (ریال) |
|---|---|---|---|---|---|---|---|---|
| ۱ | علی رضایی | ۱۰۰٬۰۰۰٬۰۰۰ | ۱۰٬۰۰۰٬۰۰۰ | ۵٬۰۰۰٬۰۰۰ | ۵٬۰۰۰٬۰۰۰ | ۷٬۵۰۰٬۰۰۰ | ۲٬۵۰۰٬۰۰۰ | ۱۰۰٬۰۰۰٬۰۰۰ |
| ۲ | زهرا محمدی | ۹۰٬۰۰۰٬۰۰۰ | ۱۲٬۰۰۰٬۰۰۰ | ۶٬۰۰۰٬۰۰۰ | ۴٬۵۰۰٬۰۰۰ | ۶٬۷۵۰٬۰۰۰ | ۳٬۰۰۰٬۰۰۰ | ۹۳٬۷۵۰٬۰۰۰ |
| ۳ | مهدی کاظمی | ۱۱۰٬۰۰۰٬۰۰۰ | ۱۵٬۰۰۰٬۰۰۰ | ۷٬۵۰۰٬۰۰۰ | ۵٬۵۰۰٬۰۰۰ | ۸٬۲۵۰٬۰۰۰ | ۲٬۷۵۰٬۰۰۰ | ۱۱۶٬۰۰۰٬۰۰۰ |
در فایل واقعی، بهتر است علاوه بر ستونهای بالا، شناسه پرسنلی، دوره کارکرد، روزهای کارکرد، ساعات اضافهکاری، شماره حساب یا شناسه پرداخت، مبنای مشمول بیمه و مالیات و وضعیت تأییدکننده نیز ثبت شود. اطلاعات بانکی و هویتی کارکنان را در نسخههای عمومی یا فایلهای قابل دانلود منتشر نکنید.
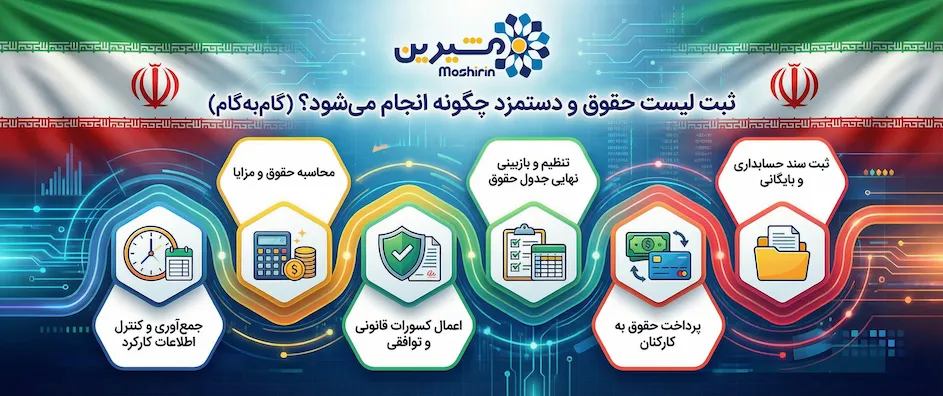
ثبت لیست حقوق و دستمزد چگونه انجام میشود؟
برای اینکه مراحل محاسبه و ثبت قابل تکرار و کمخطاتر باشد، یک روال مشخص و چکلیست ماهانه داشته باشید. اگر میخواهید فرایندهای مالی را سادهتر و منظمتر کنید، راهنمای حسابداری آسان نیز میتواند برای استانداردسازی کارهای تکراری مفید باشد. مراحل اصلی ثبت لیست حقوق و دستمزد عبارتاند از:
- جمعآوری اطلاعات کارکرد: ورود و خروج، مرخصی، مأموریت، غیبت، تعطیلکاری و اضافهکاری را با گزارش حضور و غیاب تطبیق دهید.
- بهروزرسانی اطلاعات پرسنلی: قرارداد، تغییر حقوق، وضعیت بیمه، افراد تحت تکفل و سایر اطلاعات مؤثر را بررسی کنید.
- محاسبه حقوق ناخالص: مزد پایه و مزایای قابل پرداخت را بر اساس کارکرد و مقررات مربوط محاسبه کنید.
- تفکیک مبالغ مشمول: اقلام مشمول بیمه و مالیات را با قوانین و بخشنامههای جاری تطبیق دهید؛ این دو مبنا را یکی فرض نکنید.
- اعمال کسورات: بیمه سهم کارگر، مالیات و کسورات مجاز را اعمال کنید و برای هر کسر، مبنای قابل پیگیری داشته باشید.
- کنترل نهایی: جمع ناخالص، کسورات و خالص پرداختی را بازبینی و با ماه قبل، فایل بانک و اسناد منابع انسانی مقایسه کنید.
- پرداخت و ثبت سند: پس از تأیید مجاز، پرداخت را انجام دهید، سند حسابداری را صادر کنید و مدارک را بایگانی کنید.
فرمول پایه محاسبه خالص پرداختی
خالص پرداختی = مجموع حقوق و مزایای قابل پرداخت − مجموع کسورات
این فرمول ساده است؛ بخش حساس کار تعیین درست هر قلم و مبنای محاسبه آن است. برای محاسبه مالیات حقوق، نرخها و معافیتهای سال جاری را از منابع سازمان امور مالیاتی بررسی کنید و برای بیمه نیز فهرست اقلام مشمول و بخشنامههای تأمین اجتماعی را ملاک قرار دهید.
محاسبه اضافهکاری، جمعهکاری و مزایا
طبق ماده ۵۹ قانون کار، ارجاع کار اضافی به شرایط قانونی از جمله موافقت کارگر و پرداخت فوقالعاده مربوط وابسته است؛ نرخ اضافهکاری قانونی، ۴۰ درصد بیش از مزد هر ساعت کار عادی است. ساعات کار عادی و استثناهای قانونی را نیز در بررسی کارکرد در نظر بگیرید. مبنای محاسبه را بر اساس نوع پرداخت، مقررات لازمالاجرا و رویه معتبر پرونده تعیین کنید؛ برای همه مزایا یک قاعده یکسان فرض نکنید.
جمعهکاری نیز موضوع جداگانهای است. ماده ۶۲ قانون کار، جمعه را تعطیل هفتگی با استفاده از مزد میداند و برای کار در جمعه، فوقالعاده مقرر کرده است. اینکه همزمان اضافهکاری نیز تعلق بگیرد، به ساعات کار و شرایط واقعی کارکرد بستگی دارد؛ بنابراین افزایش ۸۰ درصدی را نباید بدون بررسی شرایط، برای همه ساعات جمعهکاری قطعی دانست.
حق اولاد، مزایای پایان کار، پایه سنوات، نوبتکاری، شبکاری و مزایای رفاهی نیز هر کدام شرایط و مبنای محاسبه خود را دارند. قبل از نهاییکردن فیش، آخرین مصوبه مزد و بخشنامههای مرتبط با همان سال را کنترل کنید.
حسابداری حقوق و دستمزد و ثبت سند حسابداری
در حسابداری تعهدی، هزینه حقوق مربوط به دورهای شناسایی میشود که کارکنان در آن دوره خدمت کردهاند؛ پرداخت در تاریخ بعدی، لزوماً زمان شناسایی هزینه را تغییر نمیدهد. این اطلاعات علاوه بر ثبت سند، برای تحلیل هزینه نیروی انسانی و تصمیمگیریهای حسابداری مدیریتی هم کاربرد دارند. ساختار حسابها با توجه به کدینگ شرکت متفاوت است، اما الگوی رایج ثبت به شکل زیر است:
| حساب | بدهکار | بستانکار | توضیح |
|---|---|---|---|
| هزینه حقوق و مزایا | ✓ | — | مبلغ حقوق و مزایای شناساییشده |
| هزینه بیمه سهم کارفرما | ✓ | — | سهم قانونی کارفرما، بر اساس اقلام مشمول |
| حقوق پرداختنی / جاری کارکنان | — | ✓ | خالص پرداختنی به کارکنان |
| بیمه پرداختنی | — | ✓ | مبالغ قابل پرداخت به تأمین اجتماعی |
| مالیات حقوق پرداختنی | — | ✓ | مالیات کسرشده از حقوق |
این جدول یک الگوی کلی است، نه سند آماده برای همه شرکتها. هنگام ثبت، مجموع بدهکار و بستانکار باید برابر باشد و نحوه نمایش مساعده، وام کارکنان، بیمه بیکاری، مزایای غیرنقدی و سایر کسورات با کدینگ و رویه حسابداری شرکت تطبیق داده شود. سهم بیمه کارگر از حقوق کسر میشود؛ سهم کارفرما هزینه جداگانهای است و نباید با کسورات کارگر اشتباه شود.
نمونه لیست حقوق و دستمزد اکسل
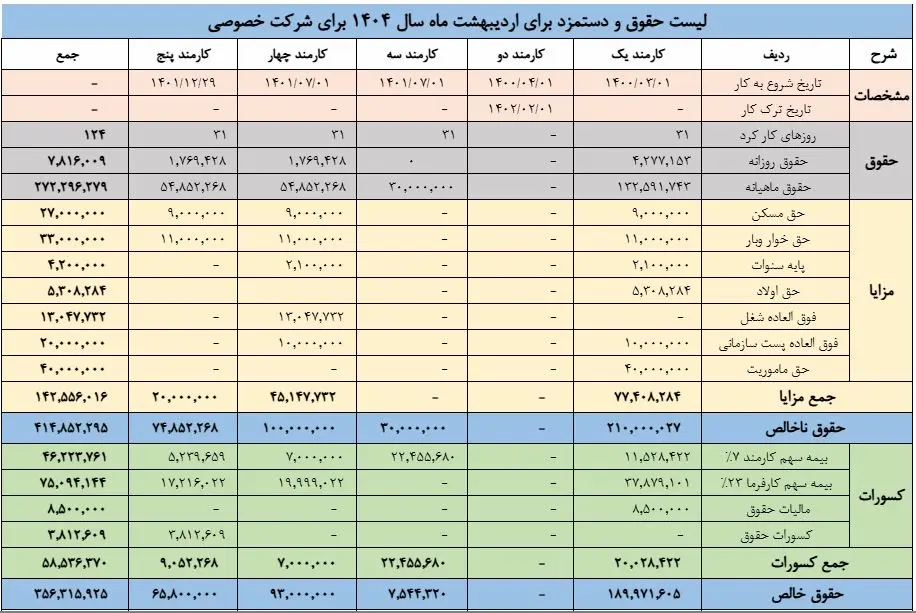
برای سرعتدادن به محاسبات میتوانید از فایل نمونه زیر استفاده کنید. پیش از استفاده عملی، فرمولها، اقلام مشمول و نرخها را با قوانین و مصوبات سال جاری تطبیق دهید؛ یک فایل اکسل قدیمی بهتنهایی تضمینکننده محاسبه قانونی نیست.
نمونه لیست حقوق و دستمزد اکسل
دانلود نمونه فایل اکسل لیست حقوق و دستمزد کارکنان؛ قابل ویرایش و مناسب بررسی و تنظیم محاسبات.
⚠️ هشدار استفاده: این فایلها قابل ویرایش هستند و صرفاً برای استفادهی شخصی/سازمانی غیرتجاری ارائه شدهاند. بازنشر عمومی بدون ذکر منبع مجاز نیست.
ثبت سند حقوق پرسنل؛ از شناسایی هزینه تا پرداخت
معمولاً کار در دو مرحله ثبت میشود: نخست شناسایی هزینه و بدهی حقوق در پایان دوره، سپس ثبت پرداخت هنگام واریز وجه. در ثبت شناسایی، هزینههای حقوق و مزایا و هزینه سهم کارفرما بدهکار میشوند و بدهی کارکنان، تأمین اجتماعی و مالیات در سمت بستانکار میآیند. هنگام پرداخت، حساب بدهی مربوط بدهکار و بانک بستانکار میشود.
حسابها و تفکیک آنها باید با کدینگ شرکت، اسناد پشتیبان و سیاست حسابداری سازگار باشد. اگر پرداختها از چند حساب بانکی یا در چند نوبت انجام میشود، پرداخت واقعی را با مانده بدهیهای ثبتشده تطبیق دهید.
ثبت سند حقوق معوقه چگونه است؟
اگر حقوق در موعد مقرر پرداخت نشود، صرف تأخیر در پرداخت به معنی حذف هزینه دوره نیست. در چارچوب مبنای تعهدی، هزینه مربوط به دورهای ثبت میشود که خدمت در آن انجام شده و بدهی تا زمان تسویه باقی میماند. برای حقوق معوقه:
- هزینه و بدهی را در دوره مربوط شناسایی کنید.
- مانده حقوق پرداختنی را به تفکیک کارکنان و ماه پیگیری کنید.
- ارسال و پرداخت تکالیف بیمهای و مالیاتی را مستقل از وضعیت پرداخت حقوق بررسی کنید؛ موعد هر تکلیف را از مقررات مربوط به همان سازمان کنترل کنید.
- پس از پرداخت، سند تسویه را ثبت و مانده بدهی را با بانک تطبیق دهید.
ارسال لیست بیمه و مالیات حقوق؛ مهلتها را جداگانه کنترل کنید
لیست بیمه تأمین اجتماعی
بر اساس ماده ۳۹ قانون تأمین اجتماعی، کارفرما مکلف است حق بیمه هر ماه را حداکثر تا آخرین روز ماه بعد پرداخت کند و صورت مزد یا حقوق بیمهشدگان را طبق ضوابط سازمان تسلیم کند. سهم بیمه بیکاری و مسئولیتهای مرتبط را نیز باید بر اساس مقررات جاری و وضعیت کارگاه بررسی کرد؛ برای توضیح تکمیلی میتوانید مطلب محاسبه بیمه بیکاری را ببینید. برای جزئیات شیوه ارسال، اقلام مشمول و تغییرات سامانه، دستورالعمل جاری تأمین اجتماعی را بررسی کنید. متن قانون را میتوانید در صفحه قانون تأمین اجتماعی و متن ماده ۳۹ در منابع قانونی مشاهده کنید.
فهرست مالیات حقوق
ماده ۸۶ قانون مالیاتهای مستقیم، تکلیف پرداختکننده حقوق برای محاسبه و کسر مالیات و ارائه فهرست حقوقبگیران را مشخص میکند. در عمل، فهرست از طریق سامانه مالیات بر درآمد حقوق ارسال میشود. مهلت اجرایی، نرخها و معافیتها را بر اساس متن بهروز قانون، قانون بودجه و اطلاعیههای سازمان امور مالیاتی بررسی کنید؛ از اتکا به جداول سالهای قبل خودداری کنید.
منبع قانونی: قانون کار در پایگاه مرکز پژوهشهای مجلس و قانون مالیاتهای مستقیم. در صورت اختلاف میان مقالههای آموزشی و متن قانون یا بخشنامه لازمالاجرا، متن معتبر و آخرین اصلاحات ملاک است.
چکلیست کنترل نهایی لیست حقوق و دستمزد
پیش از تأیید نهایی، این موارد را تیک بزنید:
- کارکرد، مرخصی و اضافهکاری با گزارش حضور و غیاب تطبیق دارد.
- تغییرات قرارداد، حقوق و اطلاعات افراد تحت تکفل اعمال شده است.
- اقلام مشمول بیمه و مالیات جداگانه بررسی شدهاند.
- جمع حقوق ناخالص، کسورات و خالص پرداختی دوباره محاسبه شده است.
- خالص پرداختی هر نفر با فایل بانکی تطبیق دارد.
- جمع بدهیهای بیمه، مالیات و کارکنان با سند حسابداری برابر است.
- نسخه نهایی لیست، تأییدها و رسیدهای ارسال قانونی بایگانی شدهاند.
- دسترسی به اطلاعات حقوق و فایلهای بانکی محدود و کنترلشده است.
باکس کاربردی: کنترل ۵ دقیقهای پیش از نهاییکردن حقوق
قبل از تأیید لیست، این پنج مورد را سریع بررسی کنید:
- جمع ناخالص منهای کسورات با خالص پرداختی برابر باشد.
- اطلاعات کارکرد و تغییرات قرارداد با منابع انسانی تطبیق داشته باشد.
- مبنای بیمه و مالیات برای هر قلم جداگانه بررسی شده باشد.
- مجموع فایل پرداخت بانکی با خالص پرداختی لیست برابر باشد.
- مانده حسابهای حقوق پرداختنی، بیمه و مالیات با سند و گزارشهای قانونی تطبیق کند.
نکته: این کنترل کوتاه جایگزین بررسی مقررات و تأیید مسئول مالی نیست، اما میتواند بسیاری از مغایرتهای قابل پیشگیری را زودتر آشکار کند.
خطاهای رایج در حسابداری حقوق و دستمزد
- استفاده از نرخ یا معافیت قدیمی: ارقام سالانه را قبل از هر دوره پرداخت بهروزرسانی کنید.
- یکیگرفتن مبنای بیمه و مالیات: هر قلم را بر اساس مقررات مختص خود ارزیابی کنید.
- ثبت هزینه فقط هنگام پرداخت: زمان شناسایی هزینه را با مبنای حسابداری شرکت تطبیق دهید.
- نبود کنترل دومرحلهای: محاسبهکننده و تأییدکننده را در صورت امکان از هم جدا کنید.
- بیتوجهی به مغایرتها: اختلاف لیست حقوق با بانک، بیمه، مالیات و دفتر کل را پیش از بستن دوره پیگیری کنید.
نرمافزار حقوق و دستمزد یا اکسل؛ کدام مناسبتر است؟
اکسل برای مجموعههای کوچک یا محاسبات محدود میتواند ابزار کمکی باشد، اما با افزایش تعداد کارکنان، تغییرات قانونی و پیچیدگی مزایا، کنترل نسخهها و خطاهای فرمول دشوارتر میشود. نرمافزار تخصصی میتواند محاسبات تکراری، گزارشگیری و تهیه خروجیها را ساده کند؛ با این حال، خرید نرمافزار بهتنهایی تضمینکننده صحت محاسبه نیست.
هنگام انتخاب ابزار، این موارد را بررسی کنید: بهروزرسانی قانونی، امکان تعریف اقلام حقوقی، گزارش تغییرات، سطح دسترسی، سابقه تغییر دادهها، خروجیهای بیمه و مالیات، اتصال به سیستم حسابداری و امکان تطبیق گزارش با سند. در بازار ایران، راهکارهایی مانند سپیدار سیستم، همکاران سیستم و هلو شناختهشدهاند؛ انتخاب نهایی را بر اساس نیاز، هزینه و قابلیتهای نسخه فعلی انجام دهید.
جمعبندی
خلاصه کاربردی: برای ثبت درست لیست حقوق و دستمزد، اطلاعات کارکرد را کنترل کنید، اقلام مشمول بیمه و مالیات را جداگانه بسنجید، خالص پرداختی را با فایل بانکی تطبیق دهید و سند حسابداری و رسیدهای ارسال قانونی را بایگانی کنید. نرخها و بخشنامهها را هم در هر دوره از منابع رسمی بهروز بررسی کنید.
با یک چکلیست ثابت و کنترل مستند، احتمال مغایرت و دوبارهکاری کمتر میشود؛ در عین حال، برای موارد خاص باید شرایط کارکنان، مقررات جاری و رویه حسابداری مجموعه جداگانه بررسی شود.


نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه