
قوانین و نحوه محاسبه مالیات زمین کشاورزی

آیا میدانید درآمد حاصل از کشاورزی طبق قوانین جاری ایران کاملاً از پرداخت مالیات عملکرد معاف است اما غفلت از تسلیم اظهارنامه اجاره یا تغییر کاربری میتواند جریمههای سنگینی به همراه داشته باشد؟ تعیین تکلیف مالیات زمین کشاورزی و آگاهی از شیوه دقیق محاسبه مالیات زمین کشاورزی دغدغه اصلی مالکان، مستاجران و بهرهبرداران اراضی زراعی است. قانونگذار با هدف حمایت از امنیت غذایی، امتیازهای ویژهای در نظر گرفته است اما عدم تفکیک درآمد کشت از درآمد اجاره ملک، پروندههای متعددی را در هیئتهای حل اختلاف ایجاد میکند. این راهنما تمام مقررات معافیت ماده ۸۱، نحوه محاسبه مالیات بر اجاره و روش قانونی حفظ معافیتها را با جزئیات کامل بررسی میکند.
وضعیت حقوقی و اصول مالیات زمین کشاورزی در قوانین ایران
نظام مالیاتی ایران اراضی زراعی را از دو جنبه بهرهبرداری تولیدی و مالکیت عین ملک ارزیابی میکند. متن صریح قانون مالیاتهای مستقیم، فعالیتهای تولیدی کشاورزی را به عنوان بخش استراتژیک اقتصاد کشور به رسمیت میشناسد. در این راستا، معافیتهای گستردهای برای حمایت از تولیدکنندگان داخلی اعمال میشود تا انگیزه سرمایهگذاری در این حوزه بنیادین کاهش پیدا نکند. با این حال، انتقال مالکیت یا واگذاری منافع زمین به اشخاص ثالث، تابع مقررات کاملاً متفاوتی است که شناخت دقیق آنها برای هر کشاورز و مالکی الزامی خواهد بود.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| معافیت درآمد تولیدی |
| معافیت تنها به خود فعالیت تولیدی تعلق میگیرد و شامل درآمدهای فرعی تجاری نمیشود. |
| مالیات واگذاری و اجاره |
| موجر موظف به تسلیم اظهارنامه املاک تا پایان تیر ماه سال بعد است. |
| مالیات نقل و انتقال قطعی |
| استعلام بدهی مالیاتی ملک پیش از تنظیم سند رسمی در دفاتر اسناد رسمی الزامی است. |
بسیاری از مالکان محترم تصور میکنند که زمین کشاورزی تحت هیچ شرایطی مشمول پرداخت مالیات نمیشود. این دیدگاه نادرست بارها موجب انسداد حسابهای بانکی یا صدور اجراییههای سنگین برای افراد شده است. هنگامی که مالک زمین زراعی، ملک خود را به شخص دیگری واگذار میکند تا مستاجر در آن فعالیت زراعی انجام دهد، اجارهبهای دریافتی مشمول فصل مالیات بر درآمد املاک میشود. تیم مشاوران مشیرین همواره تاکید میکند که تفکیک منشا درآمد، اولین گام در ساماندهی پروندههای مالیاتی اراضی زراعی به شمار میآید.
علاوه بر این، تفکیک اسناد مشاعی از اسناد ششدانگ نیز اثر مستقیمی بر نحوه رسیدگی حوزههای مالیاتی دارد. در اراضی مشاعی، هر یک از مالکین به نسبت سهمالارث یا دانگ مالکیت خود، مودی مالیاتی مستقل شناخته میشوند. سازمان امور مالیاتی پرونده هر شریک را به صورت مجزا بررسی میکند. بنابراین، عدم انجام تکالیف توسط یک شریک نباید حقوق سایر شرکا را در برخورداری از تسهیلات قانونی ضایع سازد.
معافیت ماده ۸۱ و مالیات بر زمین کشاورزی در عمل
ماده ۸۱ قانون مالیاتهای مستقیم به عنوان سنگ بنای اصلی حمایت از بخش کشاورزی شناخته میشود. بر اساس این ماده، تمامی فعالان حوزه کشاورزی سنتی، مکانیزه و صنعتی از پرداخت مالیات بر درآمد حاصل از تولید معاف هستند. این معافیت قانونی دائمی است و بر خلاف سایر معافیتهای موقت، نیازی به تصویب سالانه در قوانین بودجه کل کشور ندارد. با وجود این صراحت قانونی، بهرهبرداران باید توجه داشته باشند که ثبت رسمی کاربری زراعی، شرط بنیادین بهرهمندی از این امتیاز است.
«درآمد حاصل از کلیه فعالیتهای کشاورزی، دامپروری، دامداری، پرورش ماهی و زنبور عسل و پرورش طیور، صیادی و ماهیگیری، نوغانداری، احیاء مراتع و جنگلها، باغات و اشجار از هر قبیل و نخلستانها از پرداخت مالیات معاف میباشد.»
در رویه اجرایی ادارات امور مالیاتی، اگر زمینی فاقد سند زراعی رسمی یا تاییدیه معتبر سازمان جهاد کشاورزی باشد، ممکن است به عنوان زمین بایر یا کاربری نامشخص ارزیابی شود. در چنین شرایطی، اثبات فعالیت کشاورزی نیازمند ارائه مدارکی نظیر پروانه تاسیس و بهرهبرداری، دفترچه کشاورزی، فاکتورهای خرید نهاده و تاییدیه دهیاری یا مدیریت جهاد کشاورزی شهرستان است. در نتیجه، تولیدکنندگان نباید تصور کنند که صرف ادعای شفاهی، ممیز مالیاتی را از بررسی دقیق مدارک باز میدارد و مالیات بر زمین کشاورزی را منتفی میکند.
از سوی دیگر، زنجیره توزیع مستقیم محصولات کشاورزی توسط شخص تولیدکننده در سر مزرعه نیز ادامه فعالیت تولیدی محسوب میشود. اگر کشاورز محصول برداشتشده خود را بدون واسطه و بدون فرآوری صنعتی به خریداران عمده یا میادین بفروشد، کلیه درآمدهای واریزی به حساب او از پرداخت مالیات معاف خواهد بود. اما ایجاد فروشگاههای زنجیرهای مستقل یا بنکداریهای تجاری در داخل شهرها نیازمند بررسی جداگانه دفاتر بازرگانی است.
چالشهای استعلام مالیاتی هنگام انتقال قطعی اسناد زراعی
هنگام خرید و فروش قطعی زمین کشاورزی، اخذ مفاصاحساب مالیاتی موضوع ماده ۱۸۷ قانون مالیاتهای مستقیم ضرورت دارد. دفاتر اسناد رسمی بدون دریافت گواهی الکترونیکی تسویه بدهی مالیاتی، سند قطعی انتقال را صادر نمیکنند. نرخ مالیات نقل و انتقال املاک زراعی بر مبنای ارزش معاملاتی دفترچه ماده ۶۴ محاسبه میشود و ربطی به ثمن معامله در مبایعهنامه بنگاه ندارد. این ارزش منطقهای توسط کمیسیون تقویم املاک برای هر حوزه جغرافیایی به صورت سالانه تعیین میگردد.
در جریان ارزیابی پروندهها در دفاتر اسناد رسمی، مودیان درمییابند که ضوابط انتقال زمین با مواردی نظیر مالیات نقل و انتقال خودرو یا سایر داراییهای منقول کاملاً متفاوت است. در اراضی زراعی، هرگونه بدهی معوقه بابت اجارههای پیشین یا تغییر کاربری بدون مجوز، مانع صدور گواهی مفاصاحساب میشود. خریدار هوشمند پیش از پرداخت مرحله نهایی ثمن معامله، تسویه کامل دیون مالیاتی و عوارض دولتی ملک را از فروشنده مطالبه میکند تا در آینده با مسئولیت تضامنی روبرو نشود.
مسئله دیگری که مالکان با آن مواجه میشوند، نحوه محاسبه مالیات حق واگذاری محل یا همان سرقفلی در باغات و مزارع تجاری است. اگر زمینی دارای حق ریشه، حق نسق زراعی یا حق تصرف دیرینه باشد، انتقال این حقوق صنفی نیز ممکن است مشمول ماده ۵۹ قانون مالیاتهای مستقیم شود. ممیزان مالیاتی با بررسی سوابق ثبتی و عرف منطقه، ارزش این حقوق را تعیین و مالیات مربوط به انتقال حقوق صنفی را به صورت جداگانه وصول میکنند.
روشهای محاسبه مالیات زمین کشاورزی و درآمد حاصل از آن
برای تسلط بر روند محاسبه مالیات زمین کشاورزی باید ابتدا نوع درآمد و رویداد مالی مرتبط با زمین را به درستی طبقهبندی کرد. فرآیند ارزیابی مالیاتی به سه بخش اصلی شامل نقل و انتقال قطعی، درآمد ناشی از اجارهداری و سود حاصل از قطعهبندی و تفکیک اراضی تقسیم میشود. هر کدام از این سرفصلها فرمول، ضرایب قانونی و مراجع دادرسی مشخصی در سازمان امور مالیاتی کشور دارند و اشتباه در تطبیق آنها جریمههای مالی سنگینی ایجاد میکند.
محاسبه صحیح این ارقام نیازمند بررسی دقیق بخشنامههای صادره از سوی شورای عالی مالیاتی است. مشاور سایت مشیرین در پروندههای متعدد ارزیابی املاک زراعی مشاهده کرده است که ممیزان در موارد متعددی به دلیل عدم ارائه مدارک زراعی، ارزش معاملاتی املاک مجاور با کاربری مسکونی را اعمال میکنند. دفاع مستند و ارائه تاییدیههای اداره امور اراضی، تفاوت ارقام محاسباتی را به نفع مالک به شدت کاهش خواهد داد.
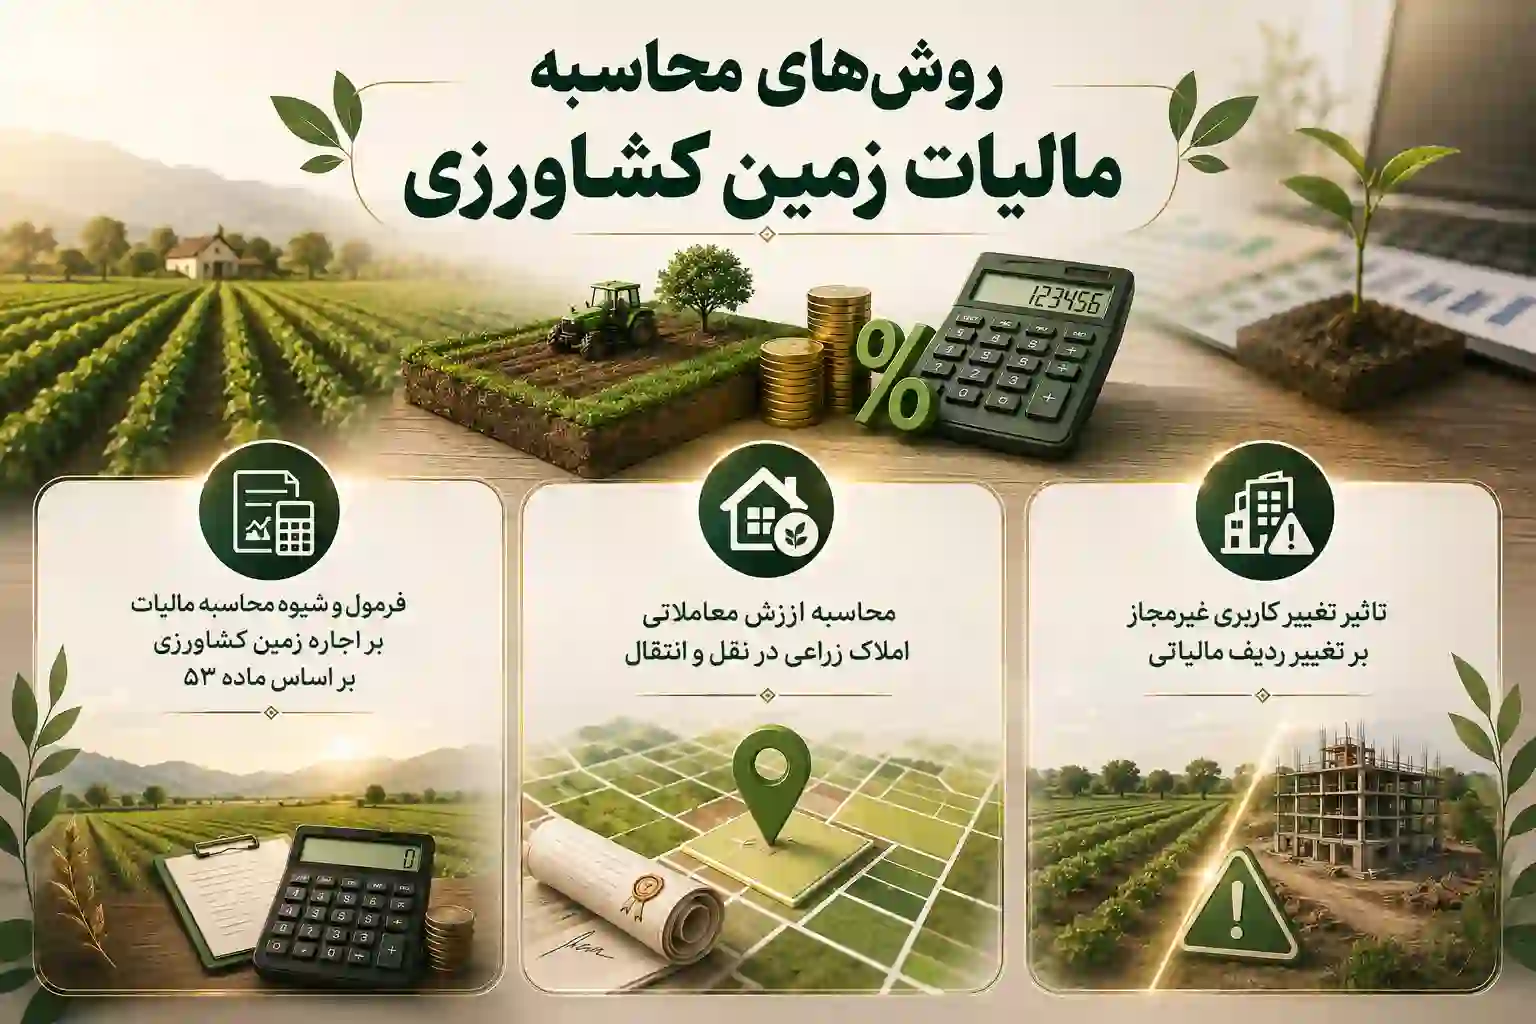
فرمول و شیوه محاسبه مالیات بر اجاره زمین کشاورزی بر اساس ماده ۵۳
چنانچه مالک زمین کشاورزی خود شخصاً به کشت و زرع نپردازد و ملک را در قالب قرارداد اجاره نقدی یا قرارداد مزارعه در اختیار شخص دیگری قرار دهد، درآمد حاصله مشمول مالیات بر اجاره زمین کشاورزی خواهد بود. طبق ماده ۵۳ قانون مالیاتهای مستقیم، درآمد مشمول مالیات املاکی که به اجاره واگذار میگردد عبارت است از کل مالالاجاره پس از کسر ۲۵ درصد بابت هزینهها، استهلاکات و تعهدات مالک. بنابراین مالیات نهایی تنها به ۷۵ درصد درآمد ناخالص سالانه تعلق میگیرد.
«درآمد مشمول مالیات املاکی که به اجاره واگذار میگردد عبارت است از کل مالالاجاره، اعم از نقدی و غیر نقدی، پس از کسر بیست و پنج درصد (۲۵٪) بابت هزینهها و استهلاکات و تعهدات مالک نسبت به مورد اجاره.»
منبع: ماده ۵۳ قانون مالیاتهای مستقیم
پس از مشخص شدن درآمد مشمول مالیات، نرخ مالیاتی بر اساس وضعیت شخص حقیقی یا حقوقی تعیین میشود. برای اشخاص حقیقی، رقم به دست آمده بر مبنای نرخهای پلکانی ماده ۱۳۱ قانون مالیاتهای مستقیم ارزیابی میشود که از ۱۵ درصد آغاز و تا ۲۵ درصد افزایش مییابد. اشخاص حقوقی و شرکتهای مالک زمین زراعی نیز باید نرخ مقطوع ۲۵ درصد را برای درآمد مشمول مالیات خود بپردازند. آگاهی از فرمول محاسبه مالیات بر درآمد به مالکان کمک میکند تا هزینههای سربار اجارهداری را به درستی محاسبه نمایند.
در قراردادهای مزارعه که عایدی مالک به صورت سهمی از محصول نهایی مشخص میشود، نحوه تقویم ریالی اهمیت مییابد. ممیز مالیاتی قیمت روز عمدهفروشی محصول را در زمان برداشت مبنای محاسبه ارزش ریالی سهم مالک قرار میدهد. سپس قاعده کسر ۲۵ درصد هزینه استهلاک بر آن ارزش ریالی اعمال شده و رقم خالص مشمول مالیات به دست میآید. تنظیم دقیق قرارداد مزارعه با ذکر جزئیات سهم بذر، کود و آب مانع از برآوردهای سلیقهای در ممیزی خواهد شد.
محاسبه ارزش معاملاتی املاک زراعی در نقل و انتقال
در زمان فروش قطعی زمین کشاورزی، ماده ۵۹ قانون مالیاتهای مستقیم مبنای صدور قبض مالیاتی است. مالیات نقل و انتقال قطعی املاک به ماخذ ارزش معاملاتی و به نرخ ۵ درصد به صورت مقطوع وصول میشود. ارزش معاملاتی مندرج در دفترچه ارزش معاملاتی معمولاً فاصله زیادی با قیمت روز و تجاری زمین در معاملات بازار آزاد دارد. کمیسیون تقویم املاک معیارهایی مانند مرغوبیت خاک، سهمیه آب چاه یا کانال، فاصله از جادههای اصلی و دوری از بافت شهری را در تعیین ارزش پایهای لحاظ میکند.
چنانچه مالک زمین زراعی فوت کند، وراث قانونی برای انتقال رسمی سند یا تقسیم ماترک ملزم به واریز مالیات بر ارث هستند. نرخ مالیات بر ارث اراضی کشاورزی برای وراث طبقه اول به مراتب سبکتر از املاک تجاری و اداری تعیین شده است. خانوادهها با بهرهگیری از ابزارهای آنلاین میتوانند برای بررسی سهم مالیاتی هر یک از وراث اقدام به محاسبه آنلاین مالیات بر ارث کنند تا برآورد کاملی از مخارج انحصار وراثت و انتقال سند به دست آورند.
تاثیر تغییر کاربری غیرمجاز بر تغییر ردیف مالیاتی
یکی از مباحث مناقشهبرانگیز در اراضی کشاورزی حومه کلانشهرها، تغییر کاربری بدون مجوز اراضی زراعی به مجموعههای ویلایی، انبارهای دپو یا کارگاههای صنعتی است. اگر مالکی بدون اخذ موافقت کمیسیون تبصره یک ماده یک قانون حفظ کاربری اراضی زراعی و باغها اقدام به ساخت بنا کند، سازمان امور مالیاتی ملک را از ردیف حمایتی کشاورزی خارج مینماید. در این حالت، کلیه درآمدهای کسبشده مشمول مالیات عملکرد مشاغل یا شرکتها شده و ارزش ملک در زمان واگذاری با تعرفه کاربری تجاری محاسبه میشود.
پیامدهای تغییر کاربری غیرمجاز صرفاً به جریمههای کیفری و صدور حکم قلعوقمع بنا محدود نمیماند. حوزه مالیاتی مربوطه اقدام به مطالبه مالیات متمم و جرایم تاخیر برای تمام سالهای فعالیت غیرزراعی میکند. این فرایند سنگین نشان میدهد که تخطی از کاربری اراضی کشاورزی، معافیتهای طلایی ماده ۸۱ را باطل کرده و بار مالی مضاعفی را بر دوش مالک قرار میدهد.
بررسی ساختوسازهای مجاز و ادوات کشاورزی
احداث سازههای ضروری برای فعالیت زراعی نظیر استخر ذخیره آب، اتاقک نگهبانی، انبار سم و بذر و محل نگهداری ماشینآلات کشاورزی با اخذ مجوز از جهاد کشاورزی تغییر کاربری محسوب نمیشود. این ابنیه از پرداخت مالیاتهای ساختمانی معاف هستند و جزئی از داراییهای استهلاکپذیر مزرعه به شمار میآیند. مودیان باید اسناد مجوز ساخت این تاسیسات را در پرونده مالیاتی خود بارگذاری کنند تا به اشتباه مشمول مالیات بر ساختوساز نشوند.
بررسی فهرست کامل مشاغل کشاورزی معاف از مالیات
قانونگذار دایره شمول مشاغل کشاورزی معاف از مالیات را به شکلی گسترده تدوین کرده است تا تمامی چرخههای اصلی تولیدات گیاهی، باغی، دامی و آبزیان تحت حمایت قرار گیرند. هدف کلان این رویکرد حمایتی، تقویت بنیه امنیت غذایی کشور، جلوگیری از خالی شدن روستاها و کاهش بهای تمامشده اقلام خوراکی اساسی در سبد خانوار است. شناخت این دستهها به کارآفرینان امکان میدهد فعالیتهای خود را در بسترهای کاملاً معاف طراحی کنند.
در مقایسه با سایر حوزههای اقتصادی، وضعیت شاغلان این بخش تفاوتهای بنیادینی با قوانین رایج دارد. در حالی که حقوقبگیران شهری ماهانه مبالغی را تحت عنوان مالیات حقوق به سازمان امور مالیاتی واریز میکنند، کشاورزان و بهرهبرداران مزارع از پرداخت مالیات بر سود تولیدی معاف هستند. این مزیت قانونی فرصتی بینظیر برای جذب نقدینگی و هدایت سرمایهها به سمت بخش کشاورزی و امنیت غذایی به وجود میآورد.
| رسته فعالیت | مصادیق شغلی و تولیدی | وضعیت شمولیت مالیاتی |
|---|---|---|
| زراعت و باغبانی |
| معافیت ۱۰۰ درصدی عملکرد بر اساس ماده ۸۱ |
| دامپروری و طیور |
| معافیت ۱۰۰ درصدی درآمد ناشی از فروش دام و طیور |
| شیلات و آبزیپروری |
| معافیت ۱۰۰ درصدی سود عملکرد بدون سقف درآمدی |
| صنایع تکمیلی و فرآوری |
| مشمول مالیات با امکان بهرهمندی از مشوقهای ماده ۱۳۲ |
فعالیتهای زراعی، باغبانی و دامپروری مشمول معافیت ماده ۸۱
تولید انواع محصولات زراعی شامل غلات استراتژیک، دانههای روغنی، چغندرقند، حبوبات و علوفه دامی بدون هیچ محدودیتی در حجم تولید از معافیت مطلق برخوردار هستند. فرقی ندارد که شیوه آبیاری به روش سنتی غرقابی باشد یا از طریق سیستمهای مکانیزه قطرهای و تحت فشار صورت پذیرد؛ سود به دست آمده از فروش این محصولات مشمول مالیات نمیشود. علاوه بر این، تکثیر بذور اصلاحشده، تولید نشاء، قلمه و نهالهای مثمر و غیرمثمر نیز فعالیت باغبانی معاف شناخته میشود.
در شاخه دامپروری، پرورش تمامی دامهای سبک و سنگین شامل گوسفند، بز، گاو شیری، گاو پرواری، گاومیش و شتر به طور صریح مشمول حمایت ماده ۸۱ است. فروش فرآوردههای خام دامی نظیر شیر خام تازه، پشم، کرک، پوست دباغینشده، گوشت زنده و کود حیوانی معاف از پرداخت مالیات بر درآمد خواهد بود. احیا، اصلاح و بهرهبرداری از مراتع قشلاقی و ییلاقی جهت چرای دام نیز با تاییدیه سازمان منابع طبیعی، مشمول تسهیلات مالیاتی است.
پرورش آبزیان، زنبورداری و طیور در چرخه معافیتهای رسمی
پرورشدهندگان آبزیان در مزارع پرورشی خاکی، بتنی و قفسهای شناور دریایی از معافیت قطعی برخوردارند. صیادان دارای شناورهای مجاز صیادی تحت نظارت شیلات نیز بدون دغدغه مالیاتی فعالیت میکنند. حرفه زنبورداری و تولید فرآوردههای باارزش از قبیل عسل طبیعی، ژل رویال، بره موم، گرده گل و موم به صراحت در متن قانون ذکر شده و سود فروش آنها به طور کامل معاف است. این پوشش گسترده زمینه مساعدی برای توسعه زنبورداری در سراسر کشور فراهم میسازد.
واحدهای فعال در صنعت طیور شامل مزارع مرغ لاین، اجداد، مادر گوشتی و تخمگذار و واحدهای پرورشی گوشتی و تخمگذار تجاری از پرداخت مالیات معاف هستند. تکثیر و پرورش سایر پرندگان تجاری نظیر بوقلمون، بلدرچین، کبک، قرقاول و شترمرغ نیز فعالیت زراعی و دامی به شمار میآید. درآمد حاصل از فروش تخممرغ خوراکی، تخم نطفهدار، جوجه یکروزه و کود مرغی به عنوان درآمد معاف در سیستم مالیاتی ثبت میشود.
صنایع تبدیلی تکمیلی و مرز تفکیک آنها از فعالیت کشاورزی خالص
مرز باریکی میان عملیات بعد از برداشت در سر مزرعه و صنایع تبدیلی کارخانهای وجود دارد که عدم درک آن زمینهساز صدور برگ تشخیص اشتباه میشود. فعالیتهایی مانند تمیزکاری اولیه، خشککردن سنتی پسته و زعفران، درجهبندی ساده، بوجاری گندم و بستهبندی اولیه در محل مزرعه همچنان جزو فعالیت کشاورزی معاف ماده ۸۱ است. اما اگر محصولات وارد چرخههای صنعتی پیچیده نظیر عصارهگیری، تولید رب، کنسانتره میوه، روغنکشی و تولید فرآوردههای لبنی پاستوریزه شوند، واحد مربوطه ماهیت صنعتی پیدا میکند.
واحدهای صنایع تبدیلی مستقر در شهرکهای صنعتی روستایی یا مناطق کمتر توسعهیافته بر اساس ماده ۱۳۲ قانون مالیاتهای مستقیم میتوانند از مشوقهای مالیات با نرخ صفر به مدت چند سال استفاده کنند. با این حال، این تسهیلات ساختار متفاوتی با معافیت دائمی بخش کشاورزی دارد. سرمایهگذارانی که قصد راهاندازی خطوط فرآوری دارند، برای شفافیت پرونده خود باید فهرست جامع مشاغل معاف از مالیات را بررسی کنند تا تکالیف دفاتر قانونی و سامانهها را به درستی اجرا نمایند.
اشتباهات رایج کشاورزان و سرمایهگذاران
یکی از بزرگترین اشتباهات مودیان، تلقی معافیت به عنوان عدم لزوم ثبتنام و عدم ارتباط با اداره امور مالیاتی است. طبق تبصرههای ماده ۱۴۶ مکرر قانون مالیاتهای مستقیم، استفاده از هرگونه مشوق، معافیت و نرخ صفر مالیاتی منوط به تسلیم اظهارنامه، دفاتر یا اسناد و مدارک حسابداری در موعد مقرر قانونی است. گرچه کشاورزان سنتی روستایی تکالیف دفتری سنگین ندارند، اما اشخاص حقوقی و شرکتهای کشت و صنعت ثبتشده باید اظهارنامه سالانه عملکرد خود را تسلیم کنند تا معافیت آنها تایید گردد.
خطای پرهزینه دیگر، گردش حسابهای شخصی و واریز مبالغ مربوط به فعالیتهای بازرگانی متفرقه به حساب متصل به فعالیت کشاورزی است. سامانههای پردازش داده سازمان امور مالیاتی کلیه واریزیها به حسابهای تجاری را رصد میکنند. اگر گردش مالی حسابی با مساحت زیر کشت و حجم متعارف تولید همخوانی نداشته باشد، ممیزان مبالغ مازاد را به عنوان درآمدهای نامشخص تجاری شناسایی کرده و مالیات و جرایم کتمان درآمد برای آن مطالبه خواهند کرد.
تفاوت ثبت درآمد اجاره با درآمد حاصل از کشت شخصی
مالکانی که اراضی خود را به صورت استیجاری واگذار میکنند، باید توجه داشته باشند که عایدی حاصل از اجاره ملک هرگز در شمول معافیت ماده ۸۱ قرار نمیگیرد. درآمد اجاره زمین زراعی ماهیت درآمد املاک دارد و مشمول مستقیم فصل مالیات بر درآمد املاک (ماده ۵۳) خواهد بود. غفلت از این تمایز قانونی باعث میشود مالکان از تسلیم اظهارنامه املاک خودداری کنند و با جریمه غیرقابل بخشش ماده ۱۹۲ قانون مالیاتها جریمه شوند.
برای پیشگیری از اختلافات مالیاتی، طرفین باید در متن قرارداد اجاره، مشخصات دقیق پلاک ثبتی، کاربری رسمی، سهم هزینهها و نحوه پرداخت اجارهبها را صراحتاً قید نمایند. همچنین تمایز قراردادهای اجاره با قراردادهای مزارعه و مساقات در پروندههای مالیاتی نیازمند تنظیم دقیق اسناد است تا ممیز اداره مالیات نتواند درآمد کشت را با درآمد اجاره تلفیق کند.
باور اشتباه درباره معافیت خودکار اجاره زمین زراعی
یک باور نادرست اما بسیار شایع در میان مالکان اراضی کشاورزی این است که چون کاربری زمین در سند ثبتی زراعی درج شده، اجارهبهای دریافتی از مستاجر نیز به خودی خود معاف از مالیات است. قانونگذار تنها خود فعالیت تولیدی و بهرهبرداری کشاورزی را از مالیات معاف کرده است، نه درآمدی که مالک بدون انجام فعالیت کشت و صرفاً از محل مالکیت و واگذاری منافع ملک کسب میکند. بنابراین کلیه اشخاصی که زمین زراعی خود را به دیگران اجاره میدهند، موظف به پرداخت مالیات بر درآمد اجاره طبق ماده ۵۳ قانون مالیاتهای مستقیم هستند و با استناد به معافیت کشاورزی، پرونده مالیاتی آنها از شمول مالیات خارج نخواهد شد.
تشخیص مرز مالیات املاک و مستغلات در اراضی با تاسیسات کشاورزی
احداث سولههای فرآوری اولیه، انبارهای نگهداری غلات، سیلوها، استخرهای بزرگ ذخیره آب و منازل کارگری در اراضی زراعی گاهی سبب بروز اختلاف نظر با کارشناسان مالیاتی میشود. اگر این مستحدثات منحصراً در چرخه تولید کشاورزی همان مزرعه به کار روند، جزئی از تاسیسات زراعی بوده و مالیات مستغلات جداگانهای به آنها تعلق نخواهد گرفت. اما اجاره دادن انبار یا سوله به بازرگانان شهری جهت دپوی کالاهای غیرکشاورزی، مشمول قوانین مالیات مستغلات میشود.
توصیه نویسنده و مشاور سایت مشیرین این است که همواره در زمان تسلیم اظهارنامه املاک، نقشههای تاییدشده جهاد کشاورزی و مستندات فنی زنجیره تولید پیوست پرونده شود. این مدارک اثبات میکنند که ابنیه احداثشده کاربرد تجاری مستقل نداشته و صرفاً بستر فعالیتهای کشاورزی معاف از مالیات هستند.
تجربه عملی واقعی در مدیریت حسابهای تجاری زراعی
در یک پرونده واقعی در استان فارس، یک باغدار پسته با مساحت ۴۰ هکتار به دلیل واریز وجوه حاصل از معاملات ملکی و ارزی به حساب متصل به دستگاه کارتخوان مزرعه، با برگ تشخیص مالیاتی بالغ بر ۴ میلیارد تومان مواجه شد. سازمان مالیاتی تراکنشهای بالای ۵۰ میلیارد ریال او را ناشی از فعالیت بازرگانی غیرمعاف تشخیص داده بود. با ورود مشاوران مالیاتی و برسی دقیق دفاتر، فاکتورهای فروش محصول پسته از سایر تراکنشها تفکیک گردید و بخش عمده مالیات تشخیصی تعدیل شد. این تجربه نشان میدهد حسابهای بانکی مرتبط با فعالیت زراعی باید کاملاً پاک و مجزا از معاملات متفرقه نگهداری شوند.
اقدامات ضروری برای پیشگیری از جرایم مالیاتی املاک کشاورزی
رعایت دقیق مواعد قانونی و بارگذاری صحیح اسناد در سامانههای مالیاتی، بهترین شیوه برای صیانت از معافیتهای قانونی است. شرکتهای سهامی زراعی، تعاونیهای تولید روستایی و دارندگان کشت و صنعتهای بزرگ باید ضوابط آییننامه تحریر دفاتر قانونی را مو به مو پیاده کنند. عدم ثبت رویدادهای مالی در دفاتر روزنامه و کل یا تاخیر در پلمب دفاتر میتواند به رد دفاتر و تشخیص علیالراس منجر شود و حقوق قانونی موضوع ماده ۸۱ را به مخاطره اندازد.
برای اشخاص حقیقی نیز تشکیل پرونده الکترونیک و معرفی حسابهای بانکی اختصاصی کشاورزی در سامانههای سازمان امور مالیاتی ضروری است. با پیادهسازی قانون پایانههای فروشگاهی و سامانه مودیان، جریان وجوه نقدی تحت نظارت مستقیم قرار دارد. در این فضای شفاف، دیگر نمیتوان با توضیحات شفاهی از حقوق مالیاتی دفاع کرد و ارائه اسناد سیستمی معتبر تنها راه پذیرش معافیتها است.
تکالیف تسلیم اظهارنامه و سامانههای سازمان امور مالیاتی
اشخاص حقوقی فعال در بخش کشاورزی ملزم هستند تا حداکثر چهار ماه پس از پایان سال مالیاتی، اظهارنامه الکترونیکی عملکرد خود را از طریق درگاه خدمات مالیاتی ارسال کنند. مالکان حقیقی که درآمد ناشی از اجاره زمین زراعی دارند نیز باید اظهارنامه مالیات بر درآمد املاک را تا پایان تیر ماه سال بعد بارگذاری نمایند. درج اطلاعات دقیق از قبیل پلاک ثبتی، کد پستی اختصاصی مزرعه، متراژ دقیق و مشخصات سجلی مستاجر الزامی خواهد بود.
همچنین کشاورزانی که نهادهها یا محصولات خود را به کارخانجات صنایع تبدیلی یا عمدهفروشان رسمی میفروشند، باید صورتحساب الکترونیکی ثبت کنند. صدور فاکتور در سامانه مودیان شفافیت مبادلات را تثبیت میکند و احتمال سوءبرداشت ممیزان را به صفر میرساند. ارسال به موقع اطلاعات مانع از مسدود شدن پرونده در سامانه شده و استمرار بهرهمندی از یارانههای بخش کشاورزی نظیر سوخت و کود دولتی را تضمین مینماید.
نحوه اعتراض به برگ تشخیص مالیاتی اراضی زراعی
اگر ممیز مالیاتی به هر دلیلی بدون رعایت معافیت ماده ۸۱ برای درآمد کشاورزی اقدام به صدور برگ تشخیص نماید، مودی ۳۰ روز از زمان ابلاغ الکترونیکی فرصت اعتراض دارد. گام نخست، درخواست رسیدگی مجدد نزد رئیس امور مالیاتی در اجرای ماده ۲۳۸ قانون مالیاتهای مستقیم است. در این جلسه اداری، مودی با ارائه پروانه بهرهبرداری جهاد کشاورزی و مستندات میدانی میتواند پرونده را مختومه کرده و برگ قطعی صفر دریافت کند.
در صورتی که توافق اداری حاصل نشود، پرونده به هیئت حل اختلاف بدوی ارجاع مییابد. در این هیئت، حضور نماینده تشکلهای کشاورزی یا اتاق تعاون در کنار قاضی و نماینده امور مالیاتی فرصتی ارزشمند برای دفاع تخصصی فراهم میسازد. نگارش لایحه دفاعیه مستدل و استناد دقیق به آراء شورای عالی مالیاتی و بخشنامههای سازمان، موجب شکستن تشخیصهای ناصحیح و احقاق حقوق قانونی کشاورزان خواهد شد.
تصمیمگیری نهایی مودیان
بهرهبرداری از اراضی کشاورزی از منظر مالیاتی یکی از امنترین و کارآمدترین فرصتهای اقتصادی کشور است. با این حال، حفظ این امنیت مالی نیازمند مرزبندی شفاف میان تولید زراعی معاف، درآمدهای مشمول اجارهداری و فرآیند انتقال اسناد ملکی است. کشاورزان، شرکتهای زراعی و مالکان اراضی باید پروندههای مالیاتی خود را از ابتدا بر پایه اسناد ثبتی شفاف، دفاتر استاندارد و تفکیک حسابهای بانکی پایهریزی کنند تا از دادرسیهای طولانی بینیاز شوند.
مسائل حقوقی اراضی کشاورزی نظیر ارزیابی ارزش معاملاتی، معافیتهای زنجیره تولید و تنظیم اظهارنامههای ملکی نیازمند اشراف کامل به قوانین مالیاتی و بخشنامههای حاکم است. مالکان و تولیدکنندگان میتوانند جهت تحلیل تخصصی پروندهها، تنظیم لوایح دفاعیه و اطمینان از صحت اقدامات مالیاتی خود از خدمات حرفهای مشاوره مشیرین بهرهمند شوند تا از تحمیل هزینههای ناشی از جرایم مالیاتی جلوگیری نمایند.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه