
فرمولهای محاسبه مالیات خرید و فروش ملک

پرداخت مالیات ملک یکی از حیاتیترین دغدغههای معاملهگران در بازار مسکن بهشمار میرود؛ طبق ماده ۵۹ قانون، نرخ قطعی مالیات خرید و فروش ملک دقیقا پنج درصد ارزش معاملاتی دفترچهای است و ارتباطی با قیمت روز بازار آزاد ندارد. عدم آگاهی از این تمایز بنیادین و سررسیدهای قانونی، طرفین معامله را با زیانهای مالی غیرمنتظره و توقف نقل و انتقال رسمی مواجه میسازد. تسویه این دیون پیش از تنظیم سند در محضر الزامی بوده و مسئولیت قانونی واریز آن برعهده فروشنده خواهد بود.
قوانین پایه و نحوه تعیین ارزش معاملاتی املاک
سازمان امور مالیاتی کشور با تکیه بر سازوکارهای هوشمند و دادههای پایگاه منطقهای، ارزش معاملاتی املاک را جهت تعیین دقیق حقوق دولتی محاسبه میکند. طرفین قرارداد ملزم هستند پیش از هرگونه تعهد حقوقی و ردوبدل کردن وجوه نقد، کارنامه مالیاتی پلاک ثبتی مورد نظر را به شکل جامع استعلام نمایند. در پروندههای کلان و مبادلات تجاری سنگین، دریافت راهنمایی تخصصی در زمینه مشاوره مالیات مسیر پیگیری اداری را کوتاهتر کرده و از جرایم تاخیر جلوگیری مینماید.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| نقل و انتقال قطعی املاک مسکونی | محاسبه ۵ درصد ارزش معاملاتی بر مبنای دفترچه ارزش منطقهای ماده ۶۴ | مبنا ارزش معاملاتی است نه قیمت روز بازار آزاد |
| مالیات ساخت و فروش (ماده ۷۷) | اعمال نرخهای ماده ۱۳۱ بر سود ساخت اشخاص حقیقی و ۲۵ درصد حقوقی | سازندگان مسکن تا سه سال پس از پایانکار مشمول میشوند |
| انتقال حق واگذاری محل (سرقفلی) | محاسبه ۲ درصد از دریافتی مالک یا وجوه واگذاری سرقفلی تجاری | ارزش واقعی دریافتی ملاک ارزیابی کارشناس امور مالیاتی است |
| مالیات خانههای مسکونی خالی | اخذ ضرایب مالیاتی پلکانی از درآمد اجاره فرضی بر اساس ماده ۵۴ مکرر | سامانه ملی املاک و اسکان مرجع شناسایی واحدهای خالی است |
محاسبه ارزش معاملاتی بر اساس ماده ۶۴ قانون مالیاتها
کمیسیون تقویم املاک متشکل از نمایندگان سازمان امور مالیاتی، وزارت راه و شهرسازی، سازمان ثبت اسناد و املاک کشور و شورای اسلامی شهر، همه ساله ارزش منطقهای املاک را تصویب و جهت اجرا ابلاغ میکند. این ارزشگذاری بر پایه پارامترهای فنی متعددی نظیر مساحت عرصه، متراژ اعیان، نوع اسکلت سازه، قدمت بنا، عرض گذر خیابان و موقعیت دسترسی ملک به معابر اصلی شهری انجام میپذیرد. ارزش مصوب این کمیسیون معمولا کسری از ارزش واقعی بازار است و هدف آن تسهیل معاملات مسکونی و ایجاد تناسب منطقی در وصول درآمدهای عمومی است.
تیم مشاوران مشیرین در بررسیهای میدانی خود به این نکته اشاره میکنند که عدم انطباق کاربری مندرج در پایانکار شهرداری با کاربری وضع موجود، میتواند ضرایب ارزش معاملاتی را به طور ناگهانی دستخوش تغییر نماید. به عنوان مثال، ملکی که در پروانه ساختمانی به عنوان مسکونی ثبت شده اما فعالیت اداری یا تجاری در آن صورت میگیرد، در زمان بازدید ممیز با ضرایب بسیار بالاتری ارزیابی میگردد. از این رو فروشندگان موظف هستند پیش از درخواست گواهی مالیاتی، هرگونه مغایرت ثبتی و پروانهای را رفع نمایند تا با مبالغ نجومی در برگ تشخیص روبهرو نشوند.
فرآیند ابلاغ دفترچه ارزش معاملاتی در سالهای اخیر کاملا سیستمی شده و خطای انسانی ممیزان در محاسبه مساحتها کاهش یافته است. با این وجود، اشتباه در محاسبه سال ساخت یا متراژ مشاعات همواره رخ میدهد؛ بنابراین خریدار و فروشنده باید پیشنویس محاسبات را با مندرجات سند مالکیت و پایانکار تطبیق دهند. هرگونه اختلاف حتی در حد چند مترمربع میتواند ماخذ محاسبه را جابهجا کرده و مبلغ نهایی بدهی انتقال قطعی را افزایش دهد.
تفاوت بنیادین ارزش روز ملک با ارزش دفترچه دارایی
یکی از متداولترین خطاهای ادراکی در میان خریداران و فروشندگان تازهکار، تصور اعمال نرخ مالیاتی ۵ درصدی بر کل ثمن معامله است. فرض کنید ارزش روز یک باب منزل مسکونی در بازار آزاد ۱۵ میلیارد تومان باشد؛ ارزش معاملاتی این ملک در دفترچه دارایی ممکن است رقمی معادل ۲۵۰ الی ۳۵۰ میلیون تومان تعیین گردد. سازمان امور مالیاتی نرخ ۵ درصد را تنها بر روی رقم دفترچهای اعمال میکند که حاصل آن پرداخت رقمی حدود ۱۲.۵ الی ۱۷.۵ میلیون تومان خواهد بود.
این تمایز ساختاری باعث شده تا بازار مسکن در مقایسه با سایر فعالیتهای اقتصادی از بار مالیاتی انتقالی نسبتا پایینی برخوردار باشد. با این حال، اگر معامله در قالب قراردادهای تجاری خاص یا ساختوسازهای موضوع ماده ۷۷ صورت پذیرد، محاسبات از قالب ارزش منطقهای خارج شده و سود واقعی مبنای ارزیابی قرار میگیرد. به همین دلیل بررسی نوع معامله پیش از مراجعه به دفتر اسناد رسمی از اهمیت فوقالعادهای برخوردار است.
نقل و انتقال قطعی املاک به ماخذ ارزش معاملاتی و به نرخ پنج درصد (۵٪) و همچنین انتقال حق واگذاری محل به ماخذ وجوه دریافتی مالک یا صاحب حق و به نرخ دو درصد (۲٪) در تاریخ انتقال از طرف مالکان عین یا صاحبان حق مشمول مالیات است.
منبع: ماده ۵۹ قانون مالیاتهای مستقیم
پنج قانون طلایی در معاملات مسکن و مستغلات
فعالان بازار مسکن برای در امان ماندن از جرایم غیرقابل بخشودگی نیازمند نقشه راهی منسجم و عملیاتی هستند. سامانههای هوشمند بانکی و اتصال برخط پایگاه داده ثبت اسناد با سازمان مالیاتی، نظارت بر مبادلات را چندبرابر کرده است. پایبندی به اصول پنجگانه زیر، امنیت حقوقی و مالی سرمایهگذاران را به بهترین شکل ممکن تامین مینماید.
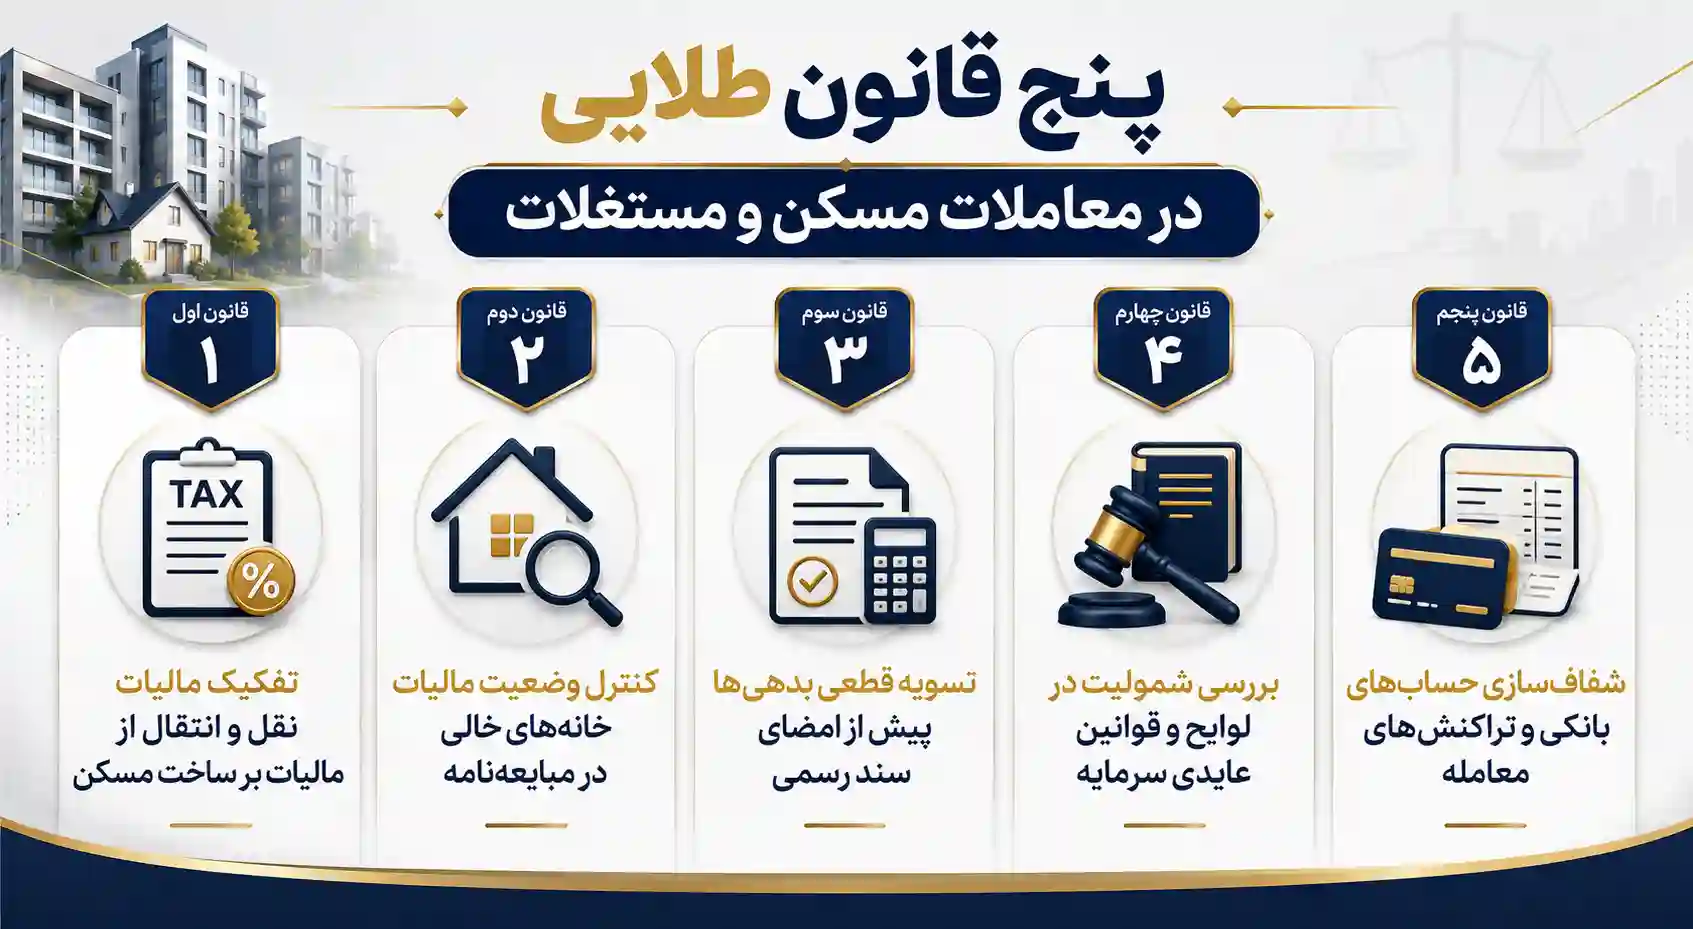
قانون اول: تفکیک مالیات نقل و انتقال از مالیات بر ساخت مسکن
تفکیک میان فروشنده عادی و سازنده حرفهای مرز بنیادین حقوق مالیاتی به حساب میآید؛ فروشندگان عادی صرفا مشمول تکالیف مقرر در ماده ۵۹ هستند، در حالی که انبوهسازان و فعالان ساختمانی زیر چتر احکام ماده ۷۷ قرار میگیرند. هرگاه شخص حقیقی یا حقوقی اقدام به ساخت بنا نموده و گواهی پایانکار دریافت نماید، سود ناشی از نخستین فروش واحدهای ساخته شده تا سه سال پس از تاریخ صدور پایانکار، مشمول مالیات مستغلات در حوزه ساختوساز شناخته میشود.
اشخاص حقیقی فعال در حوزه ساخت و ساز، باید سود ناشی از مابهالتفاوت هزینههای ساخت و قیمت فروش روز را محاسبه کرده و طبق ضرایب پلکانی مقرر در ماده ۱۳۱ تسویه نمایند. در نقطه مقابل، شرکتهای ساختمانی موظف هستند دفاتر قانونی، اسناد مالی و فاکتورهای رسمی خرید آهنآلات و سیمان را تسلیم کرده و ۲۵ درصد از سود خالص را به اداره دارایی تادیه کنند. هرگونه نقص در مدارک هزینه میتواند سود پروژه را به صورت علیالراس یا برآوردی افزایش دهد.
نکته مهم دیگری که سازندگان نباید فراموش کنند، مساله پیشفروش واحدها قبل از صدور گواهی پایانکار رسمی است. سازمان مالیاتی در زمان تنظیم سند قطعی، تاریخ وقوع معامله و تاریخ صدور پایانکار را ملاک ارزیابی قرار میدهد. در مواردی که قراردادهای پیشفروش در سامانه ثبت نشده باشند، ممکن است سازنده مشمول جریمه عدم تسلیم به موقع اظهارنامه موضوع ماده ۱۱۰ یا تبصرههای ماده ۱۰۰ گردد.
قانون دوم: کنترل وضعیت مالیات خانههای خالی در مبایعهنامه
پایگاه ملی املاک و اسکان کلیه املاک مسکونی واقع در شهرهای بالای یکصد هزار نفر جمعیت را که در طول سال مجموعا بیش از ۱۲۰ روز ساکن نداشته باشند، مشمول مالیات سنگین خانههای خالی میداند. در زمان انتقال سند، دفترخانه مکلف است وضعیت گواهی عدم بدهی این سامانه را چک کند. در صورتی که واحدی به عنوان خانه خالی شناسایی شده باشد، صدور مفاصاحساب به پرداخت جریمههای مقرر در ماده ۵۴ مکرر مشروط خواهد بود.
باور نادرست درباره تقبل هزینههای مالیاتی توسط خریدار ملک
یکی از اشتباهات متداول در بنگاهها، درج بند پرداخت کلیه مالیاتها توسط خریدار در توضیحات قرارداد است. طبق نص صریح قانون، مودی رسمی سازمان امور مالیاتی انتقالدهنده یا همان فروشنده است و ادارات مالیاتی قراردادهای خصوصی میان افراد را ملاک رفع تکلیف قرار نمیدهند. حتی در صورت توافق، دارایی برگ تشخیص و اخطاریه بدهی را صرفا به نام فروشنده صادر خواهد کرد.
قانون سوم: تسویه قطعی بدهیها پیش از امضای سند رسمی
فرآیند دریافت استعلام مالیاتی نباید به روزهای پایانی موعد تنظیم سند رسمی در محضر موکول گردد؛ وجود پروندههای باز شغلی، بدهیهای ناشی از تغییر کاربری، یا عدم پرداخت مالیات بر درآمد اجاره سالهای گذشته میتواند روند اخذ گواهی ماده ۱۸۷ را با توقف روبهرو کند. فروشنده متعهد است با بررسی پیشینه ملک در پرتال ملی مالیاتی، تمامی بدهیهای سنواتی را تسویه نماید تا گواهی برخط فورا برای دفترخانه ارسال شود.
گاهی اوقات پلاکهای ثبتی قدیمی دارای پروندههای کاغذی راکد در شعب دارایی هستند که هنوز به پایگاه داده الکترونیکی منتقل نشدهاند. در این شرایط ممیز ارشد مالیاتی نیازمند بازبینی فیزیکی پرونده و تطبیق متراژ اصلاحی است که این پروسه ممکن است چندین روز کاری به طول بینجامد. برنامهریزی زودهنگام مانع از تعلق وجهالتزام خسارت تاخیر روزانه در محضر میشود.
قانون چهارم: بررسی شمولیت در لوایح و قوانین عایدی سرمایه
سیاستگذاران اقتصادی با تصویب قوانین مقابله با سوداگری و مالیات بر عایدی سرمایه، دوره نگهداری املاک را به متغیری کلیدی در تعیین هزینههای مالیاتی تبدیل کردهاند. اشخاصی که ملک مسکونی را خریداری کرده و در بازه زمانی کمتر از یک الی سه سال به فروش میرسانند، در صورت عدم شمولیت در معافیتهای مسکن اصلی خانوار، باید درصدی از افزایش قیمت ملک را به عنوان مالیات بپردازند. این قانون به منظور حمایت از خریداران مصرفی طراحی گردیده است.
مشاور سایت مشیرین در این باره تاکید میکند که خانوارها باید وضعیت سکونتگاه اصلی و اقامتگاه فرعی خود را در سامانه اسکان به دقت تعیین کنند. مطابق نص صریح مقررات، هر سرپرست خانوار به همراه اعضای تحت تکفل میتواند یک واحد مسکونی اصلی در شهر محل سکونت و یک واحد مسکونی فرعی در شهری دیگر داشته باشد بدون آنکه فروش آنها مشمول عایدی سرمایه شود. رعایت این تفکیک از تحمیل مالیاتهای سنگین جلوگیری به عمل میآورد.
قانون پنجم: شفافسازی حسابهای بانکی و تراکنشهای معامله
ارتباط تنگاتنگ میان شبکه بانکی شاپرک و سازمان امور مالیاتی باعث شده تا تمام واریزیها به حساب فروشندگان رصد گردد. اگر وجه ناشی از فروش ملک به حساب تجاری فرد که دارای درگاه پرداخت پوز است واریز شود، سامانهها ممکن است این رقم را به عنوان درآمد فروش کالا قلمداد کرده و مشمول مالیات بر درآمد نمایند. طرفین باید در متن چکهای تضمینی یا فیشهای ساتنا، شماره مبایعهنامه و پلاک ثبتی ملک را درج نمایند.
تفکیک حسابهای شخصی از حسابهای تجاری فعال یکی از الزامات اولیه قانون پایانههای فروشگاهی است. هرگونه واریزی با مبالغ سنگین که فاقد مستندات قراردادی روشن باشد، مودی را در مظان کتمان درآمد قرار میدهد. بنابراین نگهداری نسخ اصل مبایعهنامه، پرینت تراکنشهای بانکی، و رسیدهای امضا شده برای حداقل پنج سال پس از انجام معامله الزامی است.
چارچوبهای تخصصی در نحوه محاسبه مالیات املاک
تسلط بر فرمولهای قانونی و ضرایب مربوط به هر نوع کاربری، معاملهگران را در برابر تشخیصهای اشتباه احتمالی ممیزان مالیاتی مصون میسازد. سازمان مالیاتی سیستمهای ارزیابی گوناگونی را برای املاک مسکونی، تجاری، اداری و صنعتی طراحی نموده که هر یک فرمول محاسباتی خاص خود را دارند. شناخت دقیق این مولفهها موجب شفافیت کامل محاسبات مالی طرفین در مبایعهنامه خواهد شد.
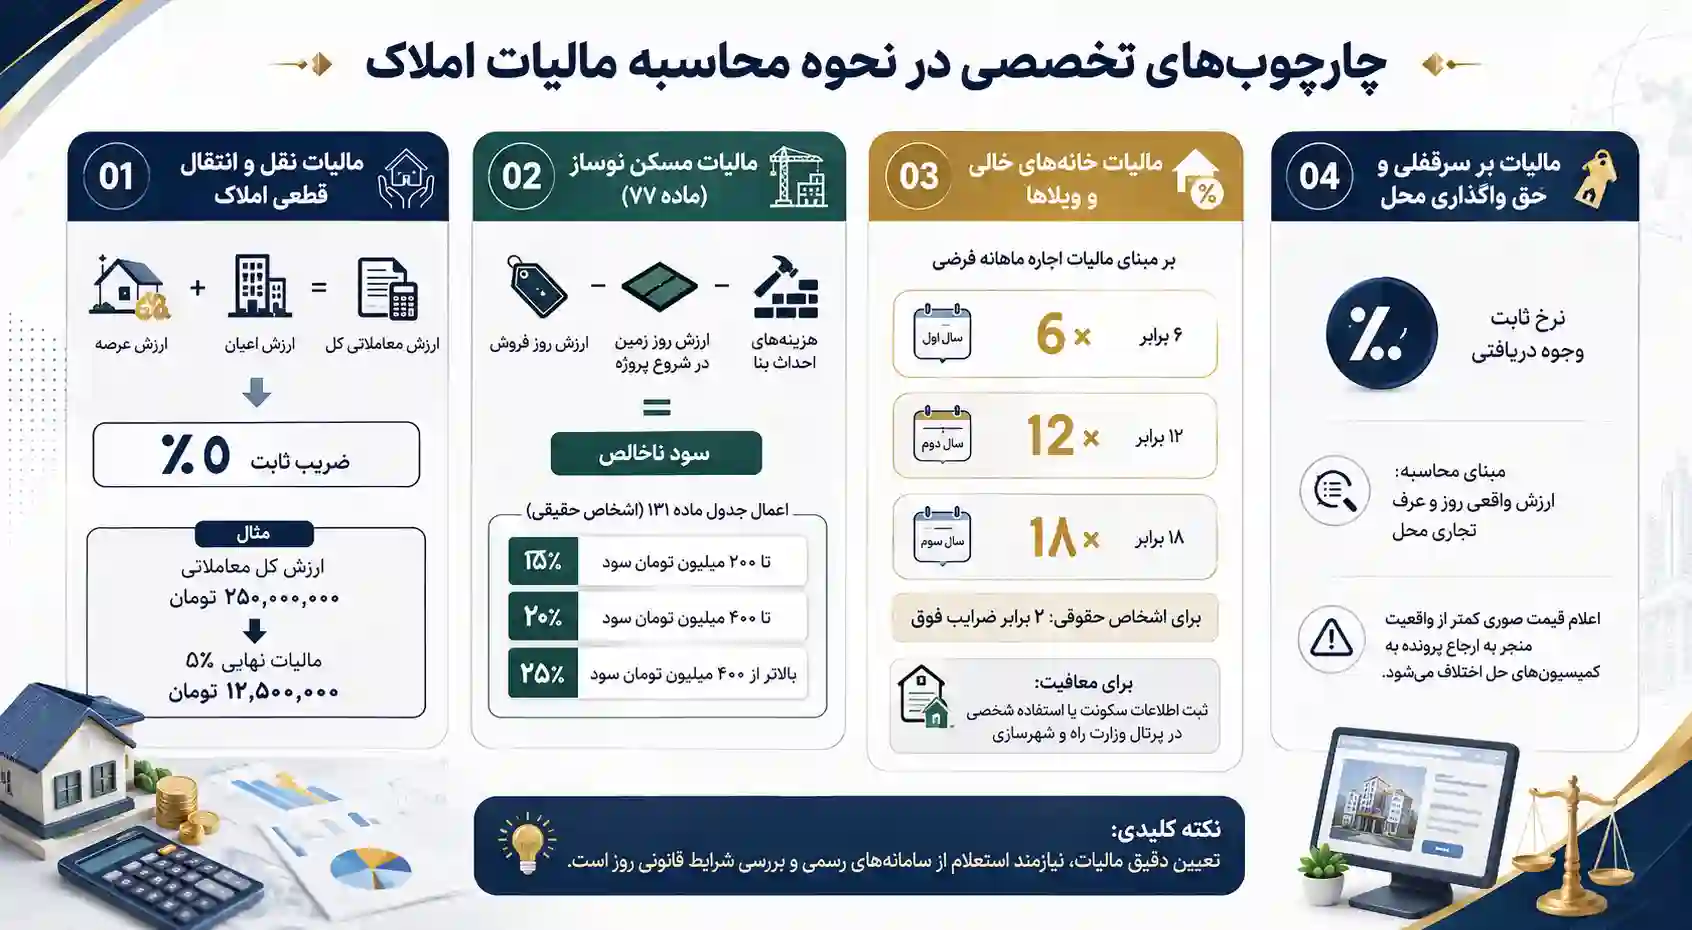
فرمول محاسبه مالیات نقل و انتقال قطعی املاک
ماخذ اصلی در نقل و انتقال قطعی املاک مسکونی عادی، ارزش معاملاتی مساحت عرصه به علاوه ارزش مساحت اعیان است. پس از استخراج این ارزش از سامانه سنیم دارایی، عدد نهایی در ضریب ثابت ۵ درصد ضرب میشود. هیچ گونه تخفیف یا استثنایی بر این ضریب ۵ درصدی اعمال نمیگردد مگر در مواردی که قانونگذار صراحتا معافیت کامل وضع کرده باشد.
به عنوان مثال فرض کنید ملکی دارای ۱۰۰ مترمربع اعیان و ۱۰۰ مترمربع قدرالسهم عرصه باشد. اگر ارزش معاملاتی هر متر اعیان ۱,۵۰۰,۰۰۰ تومان و هر متر عرصه ۱,۰۰۰,۰۰۰ تومان محاسبه شود، ارزش کل معاملاتی برابر با ۲۵۰,۰۰۰,۰۰۰ تومان خواهد شد. مالیات نهایی با اعمال نرخ پنج درصد برابر با ۱۲,۵۰۰,۰۰۰ تومان به دست میآید که مودی باید آن را تسویه کند.
شیوه ارزیابی و محاسبه مالیات مسکن نوساز ماده ۷۷
در پروژههای ساخت و ساز، فرمول کاملا متفاوت است؛ ارزش روز فروش پس از کسر ارزش روز زمین در زمان شروع پروژه و هزینههای احداث بنا مبنای سود ناخالص قرار میگیرد. اگر سازنده شخص حقیقی باشد، سود حاصله با اعمال جدول درصد مالیات مشاغل مندرج در ماده ۱۳۱ ارزیابی میشود که شامل نرخهای ۱۵ درصد تا ۲۰۰ میلیون تومان سود، ۲۰ درصد تا ۴۰۰ میلیون تومان و ۲۵ درصد برای مبالغ بالاتر از ۴۰۰ میلیون تومان خواهد بود.
| نوع مودی و فعالیت | ماخذ محاسبه مالیات | نرخ مالیاتی اعمال شده |
|---|---|---|
| فروشنده عادی مسکن (ماده ۵۹) | ارزش معاملاتی املاک (کمیسیون ماده ۶۴) | ۵ درصد ارزش دفترچهای |
| سازنده حقیقی مسکن نوساز (ماده ۷۷) | سود خالص حاصل از مابهالتفاوت ساخت و فروش | ۱۵ تا ۲۵ درصد پلکانی (ماده ۱۳۱) |
| سازنده حقوقی و شرکتی مسکن (ماده ۷۷) | سود خالص پروژه ساختمانی طبق دفاتر قانونی | ۲۵ درصد سود مصوب صورتهای مالی |
| انتقالدهنده املاک تجاری (حق واگذاری) | مبلغ دریافتی بابت واگذاری حقوق کسب و پیشه | ۲ درصد ارزش روز واگذاری |
| مالک خانههای لوکس و گرانقیمت | ارزش روز کل ملک فراتر از سقف بودجه سالانه | ۲ در هزار نسبت به مازاد ارزش قانونی |
محاسبه ضرایب مالیاتی خانههای خالی و ویلاها
بر اساس اصلاحیه ماده ۵۴ مکرر، محاسبه مالیات مسکن خالی بر مبنای درآمد اجاره ماهانه فرضی ملک بر اساس جداول استیجاری سازمان امور مالیاتی صورت میپذیرد. ضریب جریمه در سال اول ۶ برابر مالیات اجاره متعلقه، در سال دوم ۱۲ برابر و در سال سوم به بعد ۱۸ برابر مالیات بر درآمد اجاره واحد خواهد بود. این ضرایب تنبیهی برای اشخاص حقوقی دارای املاک خالی دو برابر محاسبه میگردد.
بنابراین اگر مالیات اجاره ماهانه یک ملک به طور معمول ۱,۰۰۰,۰۰۰ تومان در ماه باشد، مالک حقیقی در صورت خالی نگه داشتن آن در سال نخست باید ماهانه ۶,۰۰۰,۰۰۰ تومان و در سال ۷۲,۰۰۰,۰۰۰ تومان مالیات بپردازد. مالکان برای معاف شدن از این جریمه سنگین باید اطلاعات سکونت مستاجر یا استفاده شخصی را بلافاصله در پرتال وزارت راه و شهرسازی ثبت و بارگذاری نمایند.
تحلیل فرمول مالیات بر سرقفلی و حق واگذاری محل
حق واگذاری محل که عموما تحت عنوان سرقفلی یا حقوق صنفی شناخته میشود، بر مبنای ماده ۵۹ با نرخ دو درصد (۲٪) وجوه دریافتی مالک یا دارنده حق محاسبه میگردد. برخلاف املاک مسکونی که ارزش دفترچهای ملاک است، در سرقفلی ممیز مالیاتی حق واگذاری را بر مبنای ارزش واقعی روز و عرف تجاری محل تعیین مینماید. هرگونه اعلام قیمت صوری کمتر از واقعیت میتواند منجر به ارجاع پرونده به کمیسیونهای حل اختلاف گردد.
تیم مشاوران مشیرین در پروندههای انتقال سرقفلی توصیه میکنند که طرفین پیش از توافق بر روی مبلغ خالص سرقفلی، هزینه ۲ درصدی دارایی و مالیات بر درآمد مشاغل مستقر در مغازه را تعیین تکلیف کنند. در غیر این صورت، خریدار جدید در زمان تمدید پروانه کسب با بدهیهای معوقه مستاجر یا مالک پیشین مواجه خواهد شد که پرداخت آن برعهده عین ملک تجاری قرار میگیرد.
مراحل گام به گام اخذ مفاصاحساب مالیات فروش خانه
فرآیند دریافت مفاصاحساب مالیاتی موضوع ماده ۱۸۷ قانون مالیاتهای مستقیم در گذشته نیازمند مراجعات مکرر حضوری به حوزههای دارایی بود. امروزه با استقرار سامانه یکپارچه مالیاتی، عمده این پروسه به صورت برخط و بدون نیاز به حضور فیزیکی مالک انجام میگردد. با این حال شناخت مراحل دقیق اداری از اتلاف وقت طرفین در روزهای پایانی موعد سند رسمی جلوگیری میکند.
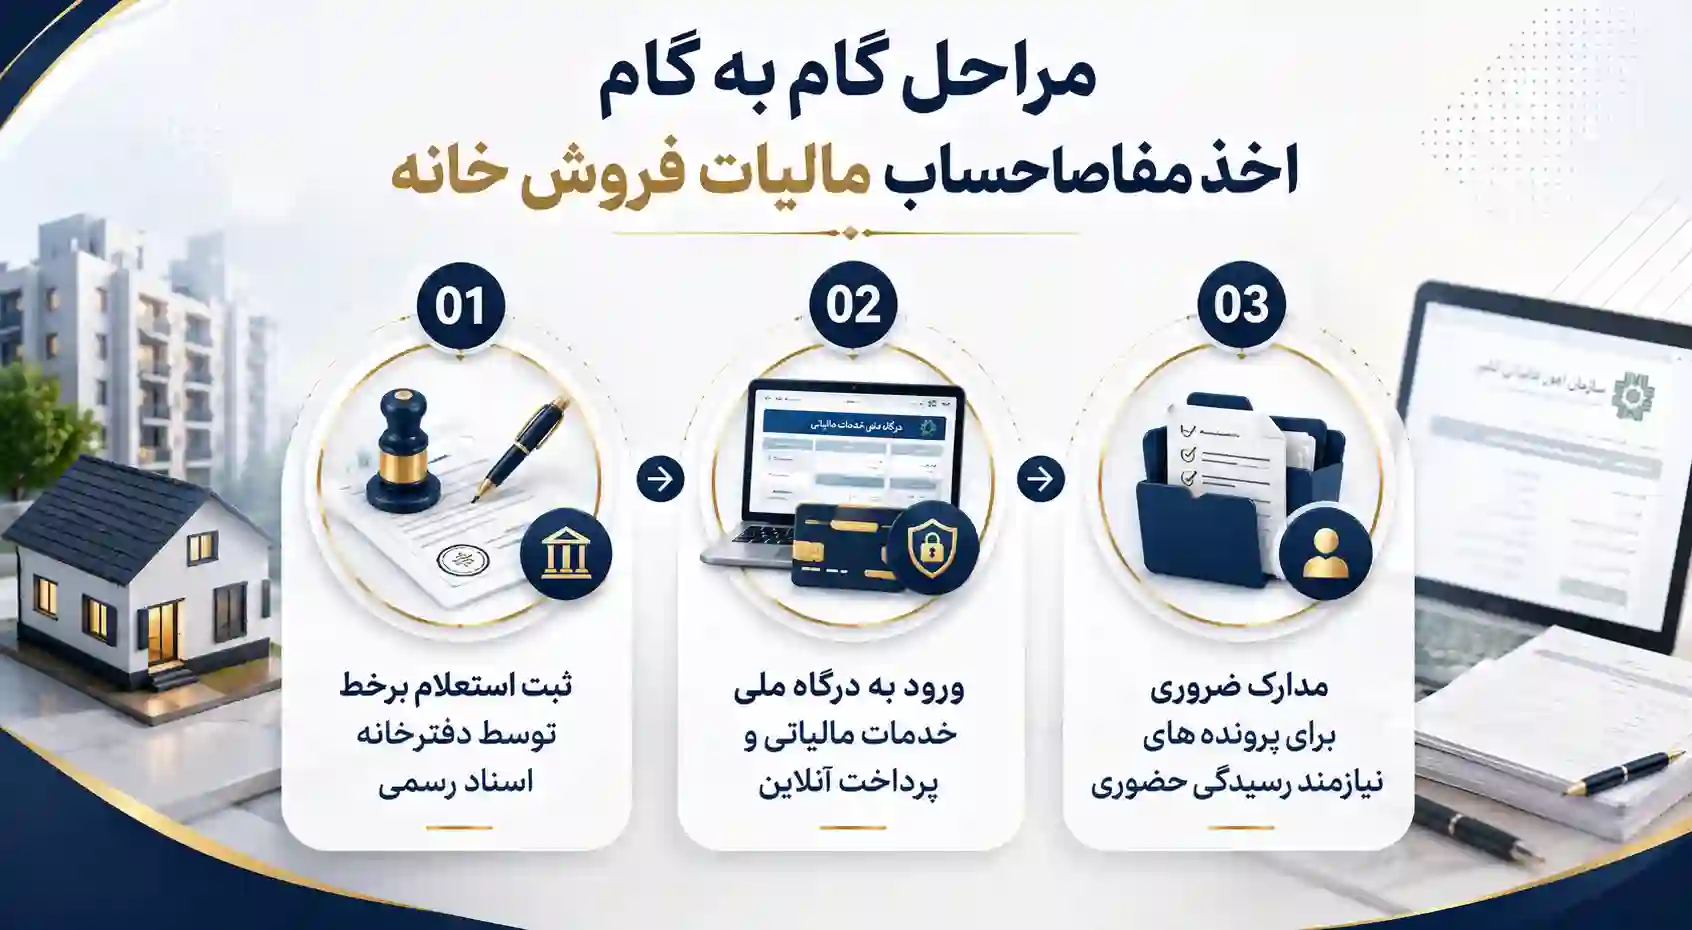
ثبت استعلام برخط توسط دفترخانه اسناد رسمی
گام نخست با مراجعه فروشنده و خریدار به دفتر اسناد رسمی آغاز میشود؛ سردفتر با درج مشخصات شناسنامهای طرفین و کد پستی یکتای ملک، تقاضای صدور گواهی مالیاتی را در سامانه ثبت آنی بارگذاری مینماید. بلافاصله پس از ارسال درخواست، اطلاعات به سرورهای سازمان امور مالیاتی کشور منتقل شده و پیامکی حاوی شماره پیگیری برای تلفن همراه مودی ارسال میگردد.
در این مرحله، سازمان مالیاتی به طور خودکار پایگاه دادههای مربوط به بدهیهای مشاغل، مالیات بر ارث (در صورت فوت مالک قبلی)، عوارض مستغلات و اجاره را بررسی مینماید. چنانچه ملک هیچ گونه بدهی معوق نداشته باشد، بدهی نقل و انتقال ۵ درصد در کمترین زمان ممکن محاسبه شده و قبض الکترونیکی صادر میگردد.
درآمد اشخاص حقیقی و حقوقی ناشی از ساخت و فروش هر نوع ساختمان حسب مورد مشمول مقررات مالیات بر درآمد موضوع فصول چهارم و پنجم باب سوم این قانون خواهد بود. شمول مقررات این ماده در مورد ساخت و فروش ساختمان توسط اشخاص حقیقی منوط به آن است که بیش از سه سال از تاریخ صدور گواهی پایان کار آن نگذشته باشد.
منبع: ماده ۷۷ قانون مالیاتهای مستقیم
ورود به درگاه ملی خدمات مالیاتی و پرداخت انلاین
فروشنده با ورود به سامانه my.tax.gov.ir و ثبت مشخصات هویتی و رمز یکبار مصرف، به کارتابل شخصی خود دسترسی پیدا میکند. در بخش درخواستهای ماده ۱۸۷، ریز محاسبات ارزش معاملاتی عرصه و اعیان و مبلغ کل بدهی به نمایش درمیآید. مودی میتواند با استفاده از کلیه کارتهای بانکی شتاب، نسبت به تسویه آنلاین قبض اقدام کند.
به محض تکمیل فرآیند پرداخت و صدور شناسه واریز بانکی، گواهی ماده ۱۸۷ به شکل الکترونیکی تولید شده و به کارتابل دفترخانه مبدا ارسال میگردد. سردفتر اسناد رسمی با مشاهده گواهی تایید شده در سیستم ثبت آنی، میتواند پیشنویس سند انتقال قطعی را چاپ و امضای طرفین را اخذ نماید بدون آنکه نیازی به مهر فیزیکی اداره دارایی باشد.
مدارک ضروری برای پروندههای نیازمند رسیدگی حضوری
در صورتی که ملک مورد معامله دارای سابقه تجاری، صنعتی یا اداری باشد، سامانه صدور برخط گواهی را متوقف کرده و مالک را به حوزه مالیاتی ارجاع میدهد. در این وضعیت، حضور فیزیکی مالک یا وکیل رسمی وی به همراه مدارک کامل الزامی است. عدم ارائه به موقع هر یک از اسناد، روند کارشناسی ملک توسط ممیز را به تاخیر خواهد انداخت.
- اصل و تصویر سند مالکیت تکبرگ یا دفترچهای به همراه بنچاق انتقال قبلی
- گواهی پایانکار معتبر ساختمانی یا مفاصاحساب نوسازی شهرداری
- صورتمجلس تفکیکی در آپارتمانها و مجتمعهای مسکونی و تجاری
- تصویر کارت ملی و شناسنامه خریدار و فروشنده
- قراردادهای استیجاری و اسناد مربوط به واگذاری سرقفلی در املاک تجاری
- گواهی واریز مالیات بر ارث و فرم ۱۹ در املاکی که مالک آنها فوت شده است
نظام مالیات املاک و مستغلات در مقایسه با سایر داراییها
سرمایهگذاران پیش از اختصاص منابع مالی به بخش مسکن، ساختار عوارض و تکالیف مالیاتی را میان بازارهای موازی مقایسه میکنند. مسکن به دلیل ماهیت مولد و نیاز به پایداری اقتصادی، همواره از نظام تعرفهای متفاوتی در قیاس با بازارهای سفتهبازانه برخوردار بوده است. این تفاوتها در نحوه محاسبه، زمان پرداخت و نرخهای وضع شده کاملا مشهود هستند.
بررسی تجربی حل اختلاف مالیاتی در قراردادهای مشارکت در ساخت
در یک پرونده واقعی در منطقه ۵ تهران، مالک زمین و سازنده به دلیل عدم تفکیک سهم مالیات ساخت ماده ۷۷ از مالیات نقل و انتقال دچار اختلاف حقوقی شدند. سازنده مدعی بود که مالیات کل پروژه باید بالمناصفه تقسیم شود، اما ممیز مالیاتی بر اساس قانون، سازنده را مسوول سود ساخت و مالک را مسئول انتقال قدرالسهم زمین شناخت. درج شفاف تعهدات مالیاتی در قراردادهای مشارکت، مانع از توقیف سند و طرح دعاوی پرهزینه در شورای حل اختلاف میشود.
مقایسه هزینههای نقل و انتقال مسکن با بازار طلا و خودرو
در بازار طلا و جواهرات، خریداران ملزم به پرداخت قانون مالیات بر ارزش افزوده بر روی سود و اجرت ساخت طلافروشان هستند و فروشندگان نیز ضوابط مربوط به سامانه مودیان و مالیات طلا را دنبال میکنند. از سوی دیگر، دارندگان وسایل نقلیه گرانقیمت سالانه مبالغ سنگینی را تحت عنوان مالیات خودرو لوکس به حساب خزانهداری کل کشور واریز مینمایند در حالی که املاک مسکونی عادی چنین عوارض سالانهای ندارند.
از منظر کسر مالیات از درآمدهای جاری نیز، مسکن وضعیت ممتازتری دارد؛ در حالی که در فرآیندهای اداری مانند محاسبه آنلاین مالیات حقوق مبلغ مالیات بدون هیچگونه تخفیف استهلاکی از دستمزد ماهانه پرسنل کسر میگردد، در بخش درآمد اجاره املاک مسکونی، ۲۵ درصد از کل درآمد به عنوان استهلاک قانونی معاف از مالیات است. این مزیت رقابتی، نگهداری ملک استیجاری را برای سرمایهگذاران بسیار جذاب میسازد.
بررسی وضعیت اراضی خارج از بافت و کشاورزی
معاملات اراضی کشاورزی، باغات و مراتع خارج از حریم مصوب شهری از احکام مالیاتی حمایتی ویژهای تبعیت میکنند. بر اساس ماده ۸۱ قانون مالیاتها، درآمدهای حاصل از کلیه فعالیتهای کشاورزی، دامپروری، پرورش زنبور عسل و صیادی از پرداخت مالیات معاف هستند. در نتیجه نقل و انتقال و سود ناشی از مالیات زمین کشاورزی با نرخهای بسیار پایینتر یا معافیت کامل همراه است.
با این وجود اگر کاربری زمین کشاورزی بدون مجوزهای قانونی تغییر یابد و به شهرکهای ویلایی یا کارگاههای تجاری بدل شود، معافیتهای قانونی ماده ۸۱ به طور کامل لغو خواهد شد. سازمان مالیاتی در این شرایط، سود حاصل از تفکیک و فروش قطعات را به عنوان درآمد اتفاقی یا سود تجاری شناسایی کرده و مالیاتهای سنگینی را همراه با جریمه کتمان درآمد مطالبه مینماید.
راهکارهای قانونی برای بهینهسازی مالیات املاک و مستغلات
بهرهگیری از ظرفیتهای قانونی و معافیتهای مصوب مجلس شورای اسلامی حق مسلم هر مودی مالیاتی است. تفاوت عمدهای میان فرار مالیاتی غیرقانونی و بهینهسازی هوشمندانه تکالیف وجود دارد. آگاهی از آییننامهها و بخشنامههای صادره از سوی شورای عالی مالیاتی، به اشخاص اجازه میدهد تا تعهدات خود را به حداقل برسانند بدون آنکه مرتکب تخلفی شوند.
استفاده از معافیتهای انتقال املاک میان بستگان درجه اول
انتقال قطعی ملک به فرزندان، والدین یا همسر میتواند در قالب عقود حقوقی نظیر صلح عمری، صلح محاباتی یا هبه صورت پذیرد. در صلح عمری، مالک حق استفاده و منافع ملک را تا پایان عمر برای خود حفظ کرده و عین ملک را به بستگان منتقل میکند. این روش علاوه بر حل و فصل امور ارث در زمان حیات، بار مالیاتی انتقال رسمی را تا حد زیادی تعدیل مینماید.
مشاور سایت مشیرین در تحلیل قراردادهای صلح یادآور میشود که تنظیم دقیق حق فسخ و شرایط انتفاع در متن سند رسمی اهمیت بالایی دارد. ادارات دارایی در بررسی اسناد صلح محاباتی با مبالغ ناچیز، صرفا ارزش معاملاتی مصوب ماده ۶۴ را ملاک ارزیابی قرار میدهند و از اعمال ضرایب تجاری یا قیمتهای بازار خودداری میکنند. این امر هزینه تمامشده انتقال را برای خانوادهها به شدت کاهش میدهد.
مدیریت فاکتورهای رسمی در پروژههای ساخت و ساز
سازندگانی که مشمول احکام ماده ۷۷ هستند، باید مدیریت اسناد مالی پروژه را از روز اول اخذ جواز ساخت آغاز نمایند. کلیه خریدها اعم از اسکلت فلزی، بتن آماده، مصالح سفتکاری و نازککاری و دستمزد پیمانکاران جزء باید دارای فاکتور الکترونیکی ثبت شده در سامانه مودیان باشد. ثبت دقیق این هزینهها در دفاتر حسابداری رسمی، سود مشمول مالیات را کاهش داده و مانع از علیالراس شدن پرونده میگردد.
استفاده از پیمانکاران فاقد کد اقتصادی معتبر یا فاکتورهای غیررسمی، بزرگترین ریسک مالیاتی برای انبوهسازان مسکن است. در زمان رسیدگی، ممیز کلیه این هزینهها را از ستون مخارج غیرقابل قبول تشخیص داده و عین مبلغ پرداختی را به سود پروژه اضافه میکند. در نتیجه سازنده مجبور به پرداخت مالیات مضاعف بر روی مبالغی میشود که عملا آنها را هزینه کرده است.
بهرهمندی از معافیتهای ماده ۸۴ و تبصرههای ماده ۱۰۰
سازندگان حقیقی مسکن میتوانند همانند سایر صاحبان مشاغل، از معافیت سالانه معیشتی موضوع ماده ۸۴ قانون مالیاتها استفاده نمایند. همچنین در صورتی که سقف درآمد حاصل از ساخت و ساز در محدوده نصابهای مصوب سازمان امور مالیاتی باشد، مودی میتواند با پذیرش مالیات مقطوع تبصره ماده ۱۰۰ از ارائه دفاتر پیچیده، اسناد حسابداری و فرآیند رسیدگی طولانیمدت معاف گردد.
این تسهیلات مالیاتی به ویژه برای سازندگان خرد و افرادی که سالانه یک الی دو واحد مسکونی را بازسازی و نوسازی میکنند بسیار راهگشاست. پذیرش مالیات مقطوع باعث بسته شدن سریع پرونده در همان سال مالیاتی شده و احتمال مطالبه مابهالتفاوت یا صدور برگ متمم را به طور کامل از بین میبرد.
مدیریت تعهدات و نحوه محاسبه مالیات املاک در قراردادها
بسیاری از دعاوی حقوقی که در مراجع قضایی و شوراهای حل اختلاف ملکی مطرح میشوند، ریشه در ابهامات مربوط به پرداخت هزینههای عمومی و دولتی دارند. تنظیم شروط دقیق و شفاف در مبایعهنامه مانع از بروز بنبستهای اجرایی در روز امضای سند رسمی میگردد. مشاوران املاک و طرفین قرارداد باید زمانبندی و تعهدات هریک را به وضوح مکتوب کنند.
تعیین داور و سقف زمانی برای دریافت مفاصاحساب
در مبایعهنامه باید صراحتا قید شود که فروشنده متعهد است حداکثر تا پنج روز پیش از موعد حضور در دفتر اسناد رسمی، تاییدیه برخط مفاصاحساب مالیاتی را به رویت خریدار برساند. همچنین بهتر است بخش مشخصی از ثمن معامله (مثلا ۱۰ تا ۱۵ درصد) نزد خریدار باقی بماند تا در صورت بروز هرگونه بدهی پنهان مالیاتی یا تاخیر اداری، خسارات احتمالی پوشش داده شود.
درج شرط داوری توسط یک کارشناس حقوقی یا مالیاتی مورد تایید طرفین، از طولانی شدن اختلافات جلوگیری میکند. داور منتخب میتواند در صورت امتناع فروشنده از پرداخت بدهیهای مالیاتی، از محل باقیمانده ثمن معامله راسا نسبت به واریز فیشهای دارایی اقدام نموده و مقدمات تنظیم سند رسمی را بدون نیاز به صدور حکم دادگاه فراهم سازد.
تکلیف مالیات بر درآمد اجاره در زمان فروش ملک اجاره داده شده
هرگاه ملکی که در اجاره مستاجر قرار دارد به فروش برسد، فروشنده موظف است اظهارنامه مالیات بر درآمد اجاره املاک را تا تاریخ تنظیم سند انتقال قطعی تسلیم و بدهیهای مربوطه را به طور کامل پرداخت کند. سازمان امور مالیاتی تا زمان تسویه کامل پرونده اجاره، گواهی ماده ۱۸۷ را صادر نخواهد کرد. خریدار باید مفاصاحساب کامل اجاره سالهای قبل را از فروشنده مطالبه نماید.
گاهی اوقات موجران به صورت شفاهی یا با قراردادهای دستی مبلغ رهن و اجاره را کمتر از واقعیت ثبت میکنند تا مالیات کمتری بپردازند. اما در زمان فروش، کارشناس مالیاتی ارزش اجاری املاک مشابه منطقه را بر اساس دفترچه ارزش اجاری بررسی و ملاک عمل قرار میدهد. اگر اختلافی میان قرارداد و ارزش متعارف وجود داشته باشد، مابهالتفاوت آن همراه با جریمه از مالک قبلی اخذ خواهد شد.
نحوه مدیریت بدهیهای تجاری در انتقال املاک با موقعیت اداری
در واحدهایی که دارای موقعیت اداری هستند یا پزشکان، وکلا و مهندسان در آنها فعالیت میکنند، باید مفاصاحساب شغلی اشخاص مستقر در ملک نیز بررسی شود. اگر مستاجر قبلی فعالیت تجاری داشته و پرونده عملکرد خود را تسویه نکرده باشد، ممکن است سازمان مالیاتی با استناد به ماده ۱۶۰ قانون، ملک را به عنوان وثیقه توقیف نماید. خریدار باید گواهی تخلیه و تسویه شغلی مستاجران قبلی را بررسی کند.
هیاتهای حل اختلاف مالیاتی و نحوه اعتراض به برگ تشخیص
اگر ممیز مالیاتی در زمان ارزیابی ارزش معاملاتی، سرقفلی یا سود ناشی از ساخت و ساز رقمی مازاد بر واقعیت تشخیص دهد، مودی حق دارد طبق قانون به این برگ تشخیص اعتراض نماید. آگاهی از فرآیند دادرسی مالیاتی مانع از تضییع حقوق معاملهگران میگردد. مسیر دادرسی دارای سلسلهمراتب مشخصی است که رعایت مواعد زمانی در آن نقشی حیاتی دارد.
مراحل اعتراض در هیاتهای بدوی و تجدیدنظر
مودی ظرف مدت سی روز از تاریخ ابلاغ برگ تشخیص فرصت دارد تا اعتراض کتبی خود را به اداره امور مالیاتی تسلیم کند. در مرحله نخست، رییس امور مالیاتی پرونده را بررسی و در صورت توافق، مبلغ تعدیل میگردد. در غیر این صورت، پرونده به هیات حل اختلاف مالیاتی بدوی موضوع ماده ۲۴۴ ارجاع میشود که متشکل از یک قاضی دادگستری، نماینده سازمان مالیاتی و نماینده اتاق بازرگانی یا اصناف است.
رای صادره از سوی هیات بدوی ظرف بیست روز از تاریخ ابلاغ قابل اعتراض در هیات تجدیدنظر مالیاتی است. مودیان میتوانند با ارائه اسناد مثبته نظیر فاکتورهای واقعی، صورتجلسات کارشناسی دادگستری و استعلامهای شهرداری، تقاضای تعدیل ماخذ محاسبه مالیات را داشته باشند. حضور یک مشاور مالیاتی مسلط در جلسات هیات، شانس احقاق حق را به میزان چشمگیری افزایش میدهد.
شورای عالی مالیاتی و هیات موضوع ماده ۲۵۱ مکرر
در صورتی که رای هیات تجدیدنظر از حیث شکلی و نقض قوانین و مقررات موضوعه مورد اعتراض باشد، مودی میتواند ظرف یک ماه شکایت خود را به شورای عالی مالیاتی ارجاع دهد. همچنین در موارد خاص که ادعای غیرعادلانه بودن مالیات قطعی وجود داشته باشد، میتوان از طریق هیات موضوع ماده ۲۵۱ مکرر مستقیما به وزیر امور اقتصادی و دارایی شکایت نمود تا پرونده توسط هیات سه نفره ویژه بازبینی گردد.
بررسی سناریوهای کاربردی در معاملات املاک
تجزیه و تحلیل سناریوهای واقعی در بازار مسکن، درک مفاهیم تئوریک را عمیقتر کرده و تصمیمگیری در شرایط بحرانی را تسهیل میسازد. در این بخش دو سناریوی پرتکرار در بازار مسکن ایران را با جزییات بررسی مینماییم.
سناریوی اول: فروش آپارتمان با قدرالسهم تجاری بدون پایانکار
فرض کنید شخصی قصد فروش آپارتمانی را دارد که طبقه همکف آن به صورت تجاری بدون پایانکار رسمی اداره میشود. در این وضعیت ممیز مالیاتی ممکن است کل ملک را به عنوان یک واحد تجاری قلمداد کرده و نرخهای ماده ۵۹ را به صورت تجاری محاسبه کند. راهکار تخصصی در این سناریو، تفکیک اسناد در شهرداری و اخذ پایانکار تفکیکی پیش از ورود به درگاه مالیاتی است تا بخش مسکونی از ضرایب تجاری معاف گردد.
سناریوی دوم: ارثیه ملکی با ورثه متعدد و متقاضی فروش فوری
در املاکی که به ورثه رسیده و قصد فروش یکجای آن را دارند، واریز مالیات بر ارث پیش از انتقال سند اجباری است. اگر اموال متوفی مشمول قانون قدیم مالیات بر ارث باشد، نرخها بر کل ماترک اعمال میشود؛ اما در قانون جدید، مالیات در زمان انتقال هر دارایی به صورت مجزا اخذ میگردد. بنابراین ورثه میتوانند تنها با پرداخت مالیات بر ارث همان ملک، گواهی ماده ۱۸۷ را دریافت کرده و سند را منتقل نمایند بدون آنکه نیازی به انحصار وراثت و تسویه کلیه اموال متوفی باشد.
جمعبندی کاربردی
تسلط بر قوانین مالیات املاک و مستغلات، پیششرط قطعی یک معامله پرسود و ایمن در بازار مسکن است. غفلت از مفاد ماده ۵۹ در خصوص ارزش معاملاتی، عدم شناخت تکالیف ماده ۷۷ برای سازندگان، و بیتوجهی به بدهیهای سامانه املاک و اسکان میتواند فرآیند انتقال سند را ماهها به تعویق بیندازد و زیانهای سنگینی ایجاد کند. فعالان بازار باید همواره تفاوتهای ساختاری میان مالیات نقل و انتقال، عایدی سرمایه و مالیات بر درآمد ساخت را مدنظر داشته باشند.
توصیه نهایی ما این است که پیش از امضای هرگونه مبایعهنامه ملکی، استعلامهای دارایی و ثبتی را به طور دقیق تکمیل نمایید. جهت بررسی پروندههای پیچیده مالیاتی، پیشگیری از جریمههای سنگین و تدوین بهترین استراتژی مالی در قراردادهای ملکی، میتوانید از خدمات تخصصی در زمینه دریافت مشاوره مالی آنلاین استفاده کنید تا با خیالی آسوده و تسلط کامل به استقبال معاملات مسکن بروید.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه