
قوانین و انواع مالیات بر دارایی

آیا میدانید تملک خانه مجلل یا خودرو گرانقیمت مشمول پرداخت عوارض سالانه سنگین است؟ مالیات بر دارایی نوعی خراج مستقیم بر اموال، املاک و ثروت انباشته افراد است که دولتها بر اساس ارزش ریالی روز دارایی مطالبه میکنند. اگر بپرسید اساساً مالیات بر دارایی چیست، باید گفت این ابزار مالیاتی با هدف توزیع عادلانه ثروت و مهار سفتهبازی بر اموال راکد اعمال میشود. عدم آگاهی از قوانین بهروز این بخش جریمههای سنگین و توقیف ثروت را به همراه دارد؛ بنابراین شناخت نحوه محاسبه آن امنیت سرمایه شما را تضمین میکند.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| تعریف و ماهیت |
| وصول بر مبنای ارزش اصل مال نه سود حاصل از آن |
| پایههای اصلی در ایران |
| تعیین نرخها در قوانین بودجه سنواتی و قانون مالیاتهای مستقیم |
| روشهای محاسبه |
| فرصت اعتراض ۳۰ روزه پس از صدور برگ تشخیص |
مالیات بر دارایی چیست و چرا پرداخت آن الزامی است؟
دولتها برای تأمین مخارج عمومی و برقراری عدالت اجتماعی، بخشی از دارایی انباشته شهروندان را به عنوان مالیات دریافت میکنند. این پایه مالیاتی بر مالکیت اشخاص حقیقی و حقوقی بر اموال منقول و غیرمنقول تمرکز دارد و بدون توجه به شاغل بودن فرد یا میزان دستمزد ماهیانه وصول میشود. اگرچه بسیاری از مردم ثروت را سرمایه شخصی تلقی میکنند، اما قوانین مالیاتی مدرن نگهداری داراییهای راکد و لوکس را مشمول سهمبری عمومی میداند تا چرخه سرمایهگذاری مولد فعال بماند.
هنگامی که حجم داراییهای غیرمولد در جامعه افزایش پیدا میکند، نابرابری طبقاتی عمیقتر میشود و امکان تخصیص بهینه منابع سلب میگردد. مالیات بر اموال در واقع هزینهای است که مالک برای برخورداری از امنیت عمومی، زیرساختهای شهری و خدمات دولتی حامی مالکیت خصوصی به صندوق عمومی کشور بازمیگرداند. این سازوکار مانع از بلوکه شدن داراییها در بازارهای غیرمولد میشود.
مفهوم حقوقی و اقتصادی مالیات بر ثروت
از منظر حقوقی، پایه مالیات بر دارایی بر حق تملک استوار است و دارنده سند رسمی مالکیت را مسئول تصفیه بدهی مالیاتی میشناسد. در علم اقتصاد، این ابزار مانع انباشت بیرویه داراییهای غیرمولد مانند زمینهای رهاشده، واحدهای مسکونی خالی و خودروهای اشرافی میشود. تیم مشاوران مشیرین تأکید دارند که هدف مقنن در سالهای اخیر، تغییر جهت نقدینگی از بازارهای سوداگرانه مسکن و طلا به سمت بخش تولید و بازار سرمایه کشور بوده است.
بر خلاف مالیات بر مصرف که فقیر و غنی را به یک نسبت تحت تأثیر قرار میدهد، مالیات بر دارایی طبقهای از جامعه را هدف میگیرد که دارایی آنها از سقف معافیت سالانه مصوب فراتر رفته است. این رویکرد انگیزه نگهداری دارایی بدون استفاده اقتصادی را کاهش میدهد و مالکان را به اجاره دادن ملک یا مولدسازی زمینهای بایر ترغیب میکند.
تفاوت مالیات بر دارایی با مالیات بر درآمد در نظام مالیاتی
بسیاری از مودیان تمایز دقیقی بین این دو پایه قائل نیستند؛ در حالی که مبنای محاسبه در هر یک کاملاً متفاوت است. مالیات بر درآمد به جریان ورودی نقدینگی و عواید حاصل از فعالیت شغلی، تجاری یا سرمایهگذاری در یک دوره مالی مشخص اشاره دارد، اما مالیات بر دارایی به ذخیره ثروت و توده انباشته مال تعلق میگیرد. به عنوان مثال، اگر فردی هیچ حقوق یا سود تجاری در طول سال کسب نکند ولی مالک یک ویلای مجلل باشد، همچنان مکلف به پرداخت مالیات سالانه ملک لوکس خود خواهد بود.
همچنین مالیات بر عواید تنها پس از تحقق سود و بستن حسابهای سالانه محاسبه میشود، در حالی که در مالیات ثروت، کارشناسان سازمان امور مالیاتی ارزش روز دارایی را مبنا قرار میدهند. این تمایز ساختاری باعث شده است که حتی اشخاص غیرشاغل دارای ارثیه یا داراییهای کلان، در زمره مودیان اصلی نظام مالیاتی قرار گیرند.
جایگاه مالیات بر دارایی در اسناد بالادستی و بودجه کل کشور
در قوانین برنامه توسعه و احکام بودجه سنواتی، سهم درآمدهای مالیاتی ناشی از داراییها به طور پیوسته روندی صعودی داشته است. دولتها از این پایه مالیاتی به عنوان ابزاری مطمئن برای کاهش وابستگی به درآمدهای ناپایدار نفتی استفاده میکنند. ثبات وصول در این پایه به مراتب بالاتر از مالیات مشاغل است، زیرا املاک و خودروها دارای پلاک ثبتی مشخص و غیرقابل پنهانسازی هستند.
علاوه بر این، درآمدهای حاصل از عوارض نوسازی و مالیات املاک در بسیاری از کلانشهرها مستقیماً به توسعه زیرساختهای حملونقل شهری، بهسازی معابر و افزایش رفاه عمومی تخصیص مییابد. به این ترتیب، مودیان آثار ملموس پرداخت این وجوه را در محیط زندگی روزمره خود مشاهده مینمایند.
بررسی اینکه مالیات بر دارایی مستقیم است یا غیر مستقیم
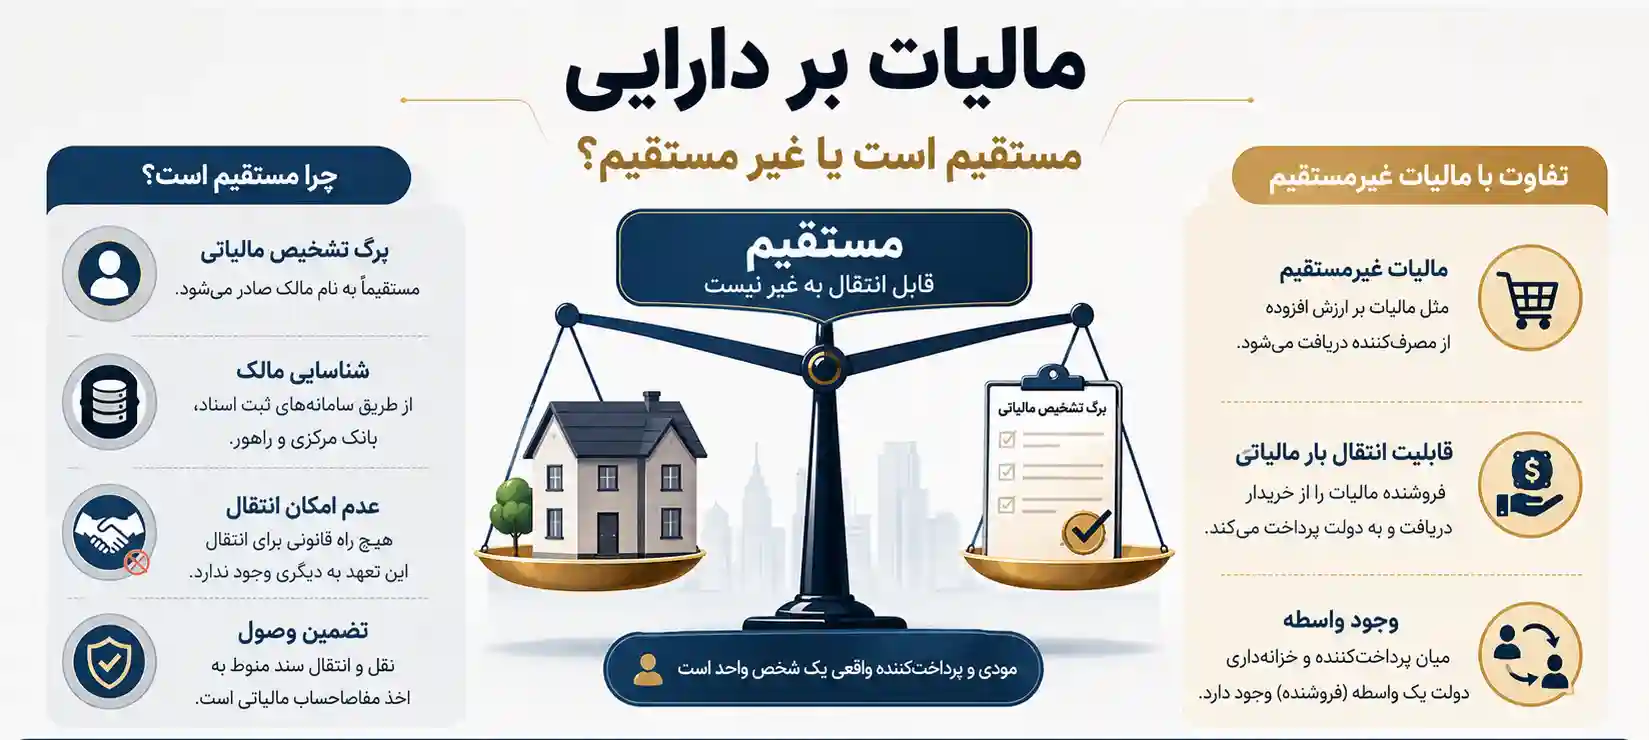
یکی از پرتکرارترین پرسشهای شهروندان این است که آیا مالیات بر دارایی مستقیم است یا غیر مستقیم و آیا امکان انتقال این هزینه به شخص ثالث وجود دارد؟ پاسخ قاطع حقوقی این است که مالیات بر دارایی بیتردید در ردیف مالیاتهای مستقیم قرار میگیرد. در این دسته از دیون دولتی، مودی مالیاتی و پرداختکننده واقعی یک شخص واحد هستند و هیچ واسطهای در فرایند وصول وجود ندارد.
در واقع، شاخص اصلی تفکیک مالیات مستقیم از غیرمستقیم، قابلیت انتقال بار مالیاتی است. در مالیات بر مصرف یا ارزش افزوده، فروشنده کالا وجه مالیات را از خریدار میگیرد و تحویل خزانه میدهد؛ اما در مالیات بر دارایی، امکان انتقال قانونی این تعهد به شخص دیگر به هیچ وجه وجود ندارد.
ویژگیهای ساختاری مالیات مستقیم در قوانین ایران
قانونگذار در ساختار قانون مالیاتهای مستقیم مصوب سال ۱۳۶۶ و اصلاحات بعدی، باب دوم را به صراحت به مالیات بر ثروت اختصاص داده است. پرداخت مالیات مستقیم به این معنی است که برگ تشخیص مالیاتی مستقیماً به نام صاحب سند دارایی صادر میشود و نامبرده ملزم به تسویه بدهی از منابع مالی خود است. در واقع، سازمان امور مالیاتی با اتصال به سامانههای ثبت اسناد و املاک، بانک مرکزی و راهور فراجا، دارنده نهایی دارایی را شناسایی میکند.
نبود واسطه تجاری در انتقال بار مالیاتی، شفافیت این نوع عوارض را افزایش میدهد. بر خلاف قانون مالیات بر ارزش افزوده که فروشنده آن را از خریدار میگیرد و به خزانه واریز میکند، در مالیات دارایی، اداره امور مالیاتی مستقیماً با مالک ملک، سهام، خودرو یا ماترک متوفی طرف حساب است و هیچ راهکاری برای پاس دادن این تعهد به مصرفکننده نهایی وجود ندارد.
«مالیاتهای مستقیم به دو بخش مالیات بر دارایی و مالیات بر درآمد تقسیم میشود. مالیات بر دارایی شامل مالیات بر ارث و حق تمبر بوده و مقررات اجرایی آن در باب دوم قانون مالیاتهای مستقیم پیشبینی شده است.»
نحوه وصول و عدم امکان انتقال بار مالیاتی به دیگری
سیستم وصول این خراج به شکلی طراحی شده که نقل و انتقال سند قطعی منوط به اخذ گواهی مفاصاحساب مالیاتی است. تا زمانی که مودی اصل بدهی و جرایم تاخیر را نپردازد، دفاتر اسناد رسمی و مراکز تعویض پلاک مجاز به تنظیم سند رسمی یا تغییر مالکیت نیستند. این قفل سیستمی تضمین میکند که بار مالی تا زمان تصفیه کامل بر دوش مالک اولیه باقی بماند.
تلاش برخی مالکان برای انعقاد قراردادهای خصوصی جهت تحمیل مالیات به مستاجر یا خریدار از نظر مراجع حل اختلاف مالیاتی فاقد اثر اجرایی است. اداره مالیات صرفاً فردی را میشناسد که مشخصات وی در پایگاه داده ثبت اسناد ثبت شده است؛ لذا هرگونه شرط خلاف قانون در مبایعهنامه تنها در محاکم عمومی دادگستری و میان طرفین قابل پیگیری خواهد بود و مانع از عملیات اجرایی اداره مالیات نمیشود.
تفاوت وصول مالیات دارایی در اشخاص حقیقی و حقوقی
در اشخاص حقوقی، داراییهای ثبتشده در سرفصل اموال، ماشینآلات و تجهیزات در ترازنامه به عنوان دارایی شرکت تلقی میشوند و علاوه بر مالیاتهای موضوع باب دوم، استهلاک و تجدید ارزیابی آنها اثرات مستقیم بر سود و زیان سالانه دارد. اما در اشخاص حقیقی، داراییهای شخصی بر اساس کد ملی فرد مورد ممیزی قرار میگیرد و معافیتهای معیشتی خانوار به صورت محدودتری اعمال میگردد.
همچنین در شرکتهای تجاری، خروج دارایی یا واگذاری آن نیازمند ثبت سند حسابداری و ارائه اسناد در دفاتر قانونی است؛ در حالی که اشخاص حقیقی صرفاً در زمان معامله یا دریافت برگ تشخیص سالانه با ممیزان دارایی روبهرو میشوند.
انواع مالیات بر دارایی در ایران بر اساس قوانین مصوب
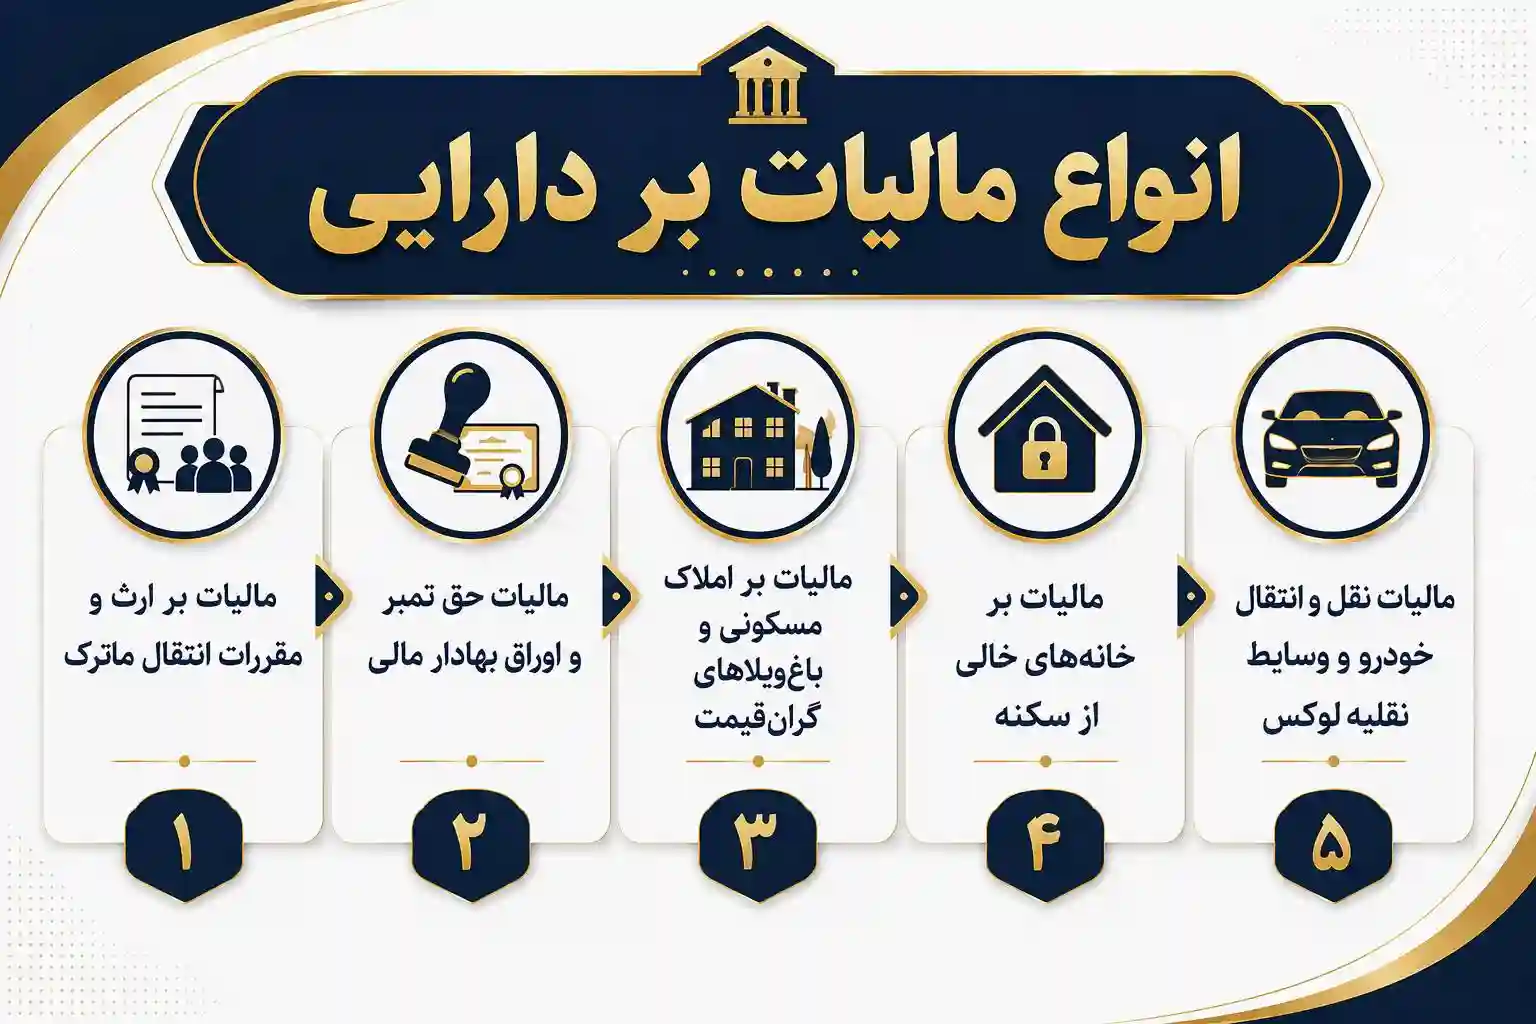
قانون مالیاتهای مستقیم و احکام قوانین بودجه سنواتی، سرفصلهای مشخصی را برای مالیاتستانی از اموال تعیین کردهاند. شناخت انواع مالیات بر دارایی به صاحبان ثروت کمک میکند تا تکالیف قانونی خود را در موعد مقرر انجام داده و از بخشودگیهای ماده ۱۹۱ بهرهمند شوند. نظام مالیاتی کنونی ترکیب متنوعی از پایههای سنتی و پایههای تنظیمی جدید را برای رصد جامع اموال به کار گرفته است.
تنوع این پایهها به گونهای طراحی شده که داراییهای منقول، اسناد بهادار، ماترک ارثی و املاک را در بر میگیرد تا هیچ بخش بدون پوشش نماند. در ادامه هر یک از این پایهها را همراه با جزئیات اجرایی بررسی میکنیم.
مالیات بر ارث و مقررات انتقال ماترک
یکی از قدیمیترین شاخههای این حوزه، مالیات بر ارث است که به کلیه اموال منقول و غیرمنقول به جا مانده از متوفی تعلق میگیرد. طبق اصلاحیه سال ۱۳۹۴، اموال متوفیان متناسب با نوع دارایی و طبقه وراث نرخبندی متفاوتی دارد. به عنوان مثال، نرخ مالیات بر ارث سپردههای بانکی برای وراث طبقه اول معادل ۳ درصد، سهام بورسی ۰.۷۵ درصد و املاک مسکونی بر اساس ارزش معاملاتی موضوع ماده ۶۴ محاسبه میشود.
وراث موظفند ظرف مدت یک سال از تاریخ فوت، اظهارنامه موضوع ماده ۲۶ را تسلیم اداره امور مالیاتی کنند تا دیون متوفی کسر و ارزش روز ماترک ارزیابی شود. در صورتی که وراث قصد فروش یا انتقال قسمتی از اموال را داشته باشند، میتوانند منحصراً مالیات همان بخش از دارایی را پرداخت کنند و نیازی به تصفیه همزمان کل ماترک نخواهد بود.
مالیات حق تمبر و اوراق بهادار مالی
در فرایند رسمیتبخشی به اسناد تجاری و حقوقی، اداره مالیات مبلغی را تحت عنوان مالیات حق تمبر دریافت میکند. این مالیات شامل نیم در هزار ارزش اسمی سرمایه ثبتشده شرکتها هنگام تأسیس یا افزایش سرمایه، تمبر بارنامههای تجاری، سفته، برات و پروانههای کسبوکار است. عدم الصاق یا ابطال تمبر قانونی علاوه بر بیاعتباری سند در پارهای از مراجع، جریمهای معادل دو برابر اصل مالیات را در پی خواهد داشت.
شرکتهای تجاری باید توجه داشته باشند که مهلت قانونی واریز حق تمبر افزایش سرمایه، ظرف دو ماه از تاریخ ثبت قانونی در اداره ثبت شرکتها است. تاخیر در انجام این تکلیف موجب تعلق جرایم غیرقابل بخشش میشود و کارشناسان مالیاتی بررسی دقیق این سرفصل را در رسیدگیهای دفاتر قانونی همواره مد نظر قرار میدهند.
باور غلط درباره معافیت املاک مسکونی قدیمی از مالیات سالانه
بسیاری از مالکان گمان میکنند سن بنا یا قدیمی بودن سند ملک مانع از شمول مالیات املاک لوکس میشود. واقعیت حقوقی این است که ملاک اداره مالیات صرفاً ارزش روز عرصه و اعیان بر اساس سامانههای ارزیابی هوشمند است. اگر ارزش کل ملک کلنگی یا قدیمی شما به دلیل ارزش زمین از حدنصاب قانون بودجه همان سال فراتر رود، مالیات لوکس بر آن تعلق میگیرد و سال ساخت تاثیری در اصل مطالبه نخواهد داشت.
مالیات بر املاک مسکونی و باغویلاهای گرانقیمت
طبق احکام تبصره ۶ قوانین بودجه سالانه، زمینها، باغویلاها و واحدهای مسکونی که ارزش روز آنها از رقم مشخصی (که هر سال بازنگری میشود) بیشتر باشد، مشمول مالیات سالانه املاک گرانقیمت هستند. نرخ این مالیات معمولاً دو در هزار نسبت به مازاد ارزش معین تعیین میشود و سازمان امور مالیاتی کشور با همکاری شهرداریها و سازمان ثبت اسناد، اطلاعات املاک لوکس را پایش و برگ تشخیص الکترونیکی صادر میکند.
مالکان چنین املاکی تا بهمنماه هر سال فرصت دارند تا نسبت به پرداخت مالیات اعلامی اقدام کنند. در صورت عدم تسویه در مهلت قانونی، ثبت نقل و انتقال ملک در دفاتر اسناد رسمی ناممکن شده و اداره وصول و اجرا میتواند نسبت به انسداد حسابهای بانکی مالک اقدام نماید.
مالیات بر خانههای خالی از سکنه
ماده ۵۴ مکرر قانون مالیاتهای مستقیم با هدف جلوگیری از احتکار مسکن، پایهای سختگیرانه برای واحدهای مسکونی خالی در شهرهای بالای ۱۰۰ هزار نفر جمعیت وضع کرده است. اگر خانهای در مجموع بیش از ۱۲۰ روز در یک سال مالیاتی خالی و بدون کاربر باشد، به ازای هر ماه مازاد بر زمان مذکور، مشمول مالیاتی معادل ۶ برابر مالیات بر درآمد اجاره در سال اول، ۱۲ برابر در سال دوم و ۱۸ برابر در سالهای بعد میشود.
تمامی سرپرستان خانوار موظفند وضعیت سکونت و مالکیت املاک خود را در سامانه ملی املاک و اسکان ثبت نمایند. در صورت عدم ثبت اطلاعات، سامانه به طور خودکار واحد را خالی تلقی کرده و جرایم سنگین مالیاتی را در برگ تشخیص درج میکند که بار مالی بسیار زیادی به همراه دارد.
مالیات نقل و انتقال خودرو و وسایط نقلیه لوکس
هنگام تعویض پلاک یا واگذاری خودرو، خریدار و فروشنده با مالیات نقل و انتقال خودرو مواجه میشوند که بر اساس نوع، مدل و سال ساخت وسیله نقلیه در سامانههای مالیاتی محاسبه میشود. افزون بر این، در سالهای اخیر وسایط نقلیه سواری و وانتهای دوکابین که ارزش آنها از سقف سالانه مصوب فراتر رود، مشمول مالیات سالانه خودروهای لوکس با نرخهای پلکانی از ۱ تا ۳ درصد نسبت به مازاد ارزش میشوند.
بر اساس بررسیهای میدانی، خطای ممیزی در تعیین ارزش معاملاتی خودروها به وفور رخ میدهد؛ بنابراین مشاور سایت مشیرین توصیه میکند پیش از واریز مبالغ سنگین، جدول ارزشگذاری اعلامی را با ماخذ قانونی ماده ۳۰ قانون مالیات بر ارزش افزوده تطبیق دهید تا مبلغ مازادی به اداره دارایی پرداخت نکنید.
روشها و فرمولهای محاسبه مالیات بر دارایی برای مودیان
آگاهی از فرمولها و مراحل محاسبه مالیات بر دارایی مانع از غافلگیری مالی مالکان میشود. سازمان امور مالیاتی فرمولهای پیچیدهای را متناسب با هر زیرشاخه اعمال میکند که ترکیبی از ارزش معاملاتی دفترچهای، ارزش روز بازار و نرخهای درصدی مصوب است. تسلط بر این ضرایب امکان ارزیابی دقیق بدهی مالیاتی را پیش از قطعی شدن برگ تشخیص فراهم میسازد.
در محاسبات مالیاتی، کوچکترین تغییر در متراژ یا ضرایب منطقهای میتواند رقم بدهی نهایی را دهها میلیون تومان جابجا کند؛ لذا دقت در بررسی فرمولها و اقلام مندرج در برگهای تشخیص الزامی است.
محاسبه مالیات بر دارایی املاک و مستغلات لوکس
برای محاسبه مالیات خانههای لوکس، ابتدا ارزش روز ملک توسط کارشناسان یا سیستم هوشمند قیمتگذاری تعیین میشود. سپس سقف معافیت سالانه مصوب مجلس از رقم کل کسر شده و نرخ مصوب (به عنوان مثال ۲ در هزار) بر مازاد ارزش اعمال میگردد. به عنوان نمونه، اگر ارزش ملکی ۵۰ میلیارد تومان و معافیت قانونی ۳۵ میلیارد تومان باشد، مالیات سالانه به شرح زیر خواهد بود:
مبلغ مشمول = ۵۰ میلیارد – ۳۵ میلیارد = ۱۵ میلیارد تومان. مالیات سالانه = ۱۵ میلیارد × ۰.۰۰۲ = ۳۰ میلیون تومان. این مبلغ باید سالانه پرداخت شود و تعویق آن مشمول جریمه ۲.۵ درصد به ازای هر ماه تاخیر از زمان سررسید خواهد بود که در بلندمدت رقم قابل توجهی میشود.
محاسبه گامبهگام مالیات بر ارث اموال منقول و غیرمنقول
محاسبه مالیات بر ارث پس از اصلاحات قانون مصوب ۱۳۹۴ برای هر دارایی به صورت مجزا انجام میشود. ابتدا ارزش کل ماترک ارزیابی شده و دیون محقق متوفی و هزینههای کفن و دفن از آن کسر میگردد. سپس بر اساس جدول ماده ۱۷، نرخهای قانونی برای وراث طبقه اول (پدر، مادر، زن، شوهر، اولاد و اولاد اولاد) اعمال میشود. برای وراث طبقه دوم نرخها ۲ برابر و برای وراث طبقه سوم نرخها ۴ برابر خواهد بود.
به عنوان مثال، برای یک آپارتمان مسکونی به ارزش معاملاتی ۱ میلیارد تومان، نرخ مالیات برای وراث طبقه اول ۷.۵ درصد ارزش معاملاتی یعنی ۷۵ میلیون تومان است. برای خودرو با قیمت روز ۵۰۰ میلیون تومان، نرخ ۲ درصد معادل ۱۰ میلیون تومان محاسبه میشود. در نهایت گواهی واریز مالیات بر ارث برای هر دارایی به طور مجزا صادر میگردد.
نحوه ارزیابی ارزش معاملاتی و نرخهای مالیاتی سالانه
در محاسبه مالیاتهای مرتبط با نقل و انتقال املاک (ماده ۵۹) و ارث املاک، ملاک عمل «ارزش معاملاتی» مصوب کمیسیون تقویم املاک موضوع ماده ۶۴ قانون مالیاتهای مستقیم است. این ارزش معمولاً کسری از ارزش واقعی روز ملک (حدود ۲ تا ۱۰ درصد قیمت بازار) بوده و بر پایه متغیرهایی نظیر مساحت عرصه، نوع اسکلت، قدمت بنا، عرض گذر و کاربری منطقه تعیین میشود. نرخ نقل و انتقال قطعی املاک ۵ درصد ارزش معاملاتی و انتقال حق واگذاری محل (سرقفلی) ۲ درصد ارزش روز بازار است.
درک این تفاوتها حائز اهمیت است، زیرا استفاده اشتباه از قیمت روز به جای ارزش معاملاتی در اظهارنامهها موجب محاصبه غلط مالیات و پرداخت مبالغ غیرواقعی توسط مودیان ناآگاه میشود.
تاثیر گزارش معاملات فصلی بر ممیزی دارایی اشخاص
سازمان مالیاتی از دادههای حاصل از ارسال صورت معاملات فصلی موضوع ماده ۱۶۹ برای راستیآزمایی تملک داراییها و جریانهای مالی مرتبط با خرید و فروش اموال استفاده میکند. اشخاص حقوقی و صاحبان مشاغل مکلفند مشخصات کامل طرفهای معامله در خرید و فروش اموال غیرمنقول، ماشینآلات سنگین و خودرو را در سامانه بارگذاری کنند. عدم تطابق دادههای دارایی با گزارشهای فصلی، ممیز را به سمت بررسی حسابهای بانکی و صدور برگ مطالبه مالیات بر دارایی سوق میدهد.
عدم درج مشخصات خریدار یا فروشنده در سامانه گزارشات فصلی، علاوه بر جرایم عدم ارسال صورت معاملات، میتواند منجر به تلقی دارایی به عنوان درآمد کتمانشده شود که جرایم غیرقابل بخشودگی سنگینی در بر خواهد داشت.
| نوع پایه مالیاتی | ماخذ و مبنای ارزیابی | نرخ مالیاتی پایه | مهلت پرداخت / اظهار |
|---|---|---|---|
| مالیات بر ارث (املاک) | ارزش معاملاتی ماده ۶۴ | ۷.۵ درصد برای وراث طبقه اول | یک سال پس از فوت متوفی |
| مالیات بر ارث (خودرو) | قیمت اعلامی ماده ۳۰ ق.م.ا | ۲ درصد برای وراث طبقه اول | یک سال پس از فوت متوفی |
| املاک و ویلاهای لوکس | ارزش روز کل عرصه و اعیان | ۰.۲ درصد نسبت به مازاد معافیت | تا پایان بهمنماه هر سال |
| خانههای مسکونی خالی | ارزش اجاره ماهانه ملک | ۶ تا ۱۸ برابر مالیات اجاره | یک ماه پس از ابلاغ برگ مطالبه |
| حق تمبر سرمایه شرکت | مبلغ اسمی سرمایه ثبتی | ۰.۵ در هزار (نیم در هزار) | دو ماه پس از ثبت قانونی |
| نقل و انتقال قطعی املاک | ارزش معاملاتی ماده ۶۴ | ۵ درصد مقطوع | پیش از انتقال رسمی سند |
قوانین جدید مالیات بر عایدی سرمایه و داراییها
طرح مالیات بر دارایی در ایران با تصویب قانون مالیات بر سوداگری و سفتهبازی وارد فاز اجرایی نوینی شده است. با تصویب طرح مالیات بر عایدی سرمایه، تفاضل قیمت خرید و فروش داراییهایی نظیر املاک، خودرو، طلا و ارز در زمان واگذاری مشمول مالیات با نرخهای بازدارنده خواهد شد تا سوداگری کوتاهمدت به حداقل برسد. این قانون حلقههای مفقوده نظارت بر ثروتهای بادآورده را تکمیل میکند.
این ساختار قانونی نه تنها نگهداری اموال بدون استفاده را هزینهبر میکند، بلکه خریدهای مکرر و سوداگرانه در بازههای زمانی کوتاهمدت را با نرخهای تصاعدی مواجه میسازد تا سرمایهها به سمت فعالیتهای ارزشآفرین هدایت شوند.
پوشش تورمی و اصلاحات قانون مالیاتهای مستقیم
یکی از دغدغههای مودیان در طرح جدید، تفکیک سود اسمی ناشی از تورم عمومی کشور با سود واقعی حاصل از سرمایهگذاری است. در ساختار جدید، قانونگذار تعدیلاتی بر اساس شاخص بهای کالاها و خدمات مصرفی پیشبینی کرده است تا از افت ارزش پول ملی مالیاتستانی نشود. به عنوان مثال، اگر فردی ملک مسکونی خود را پس از چند سال نگهداری به فروش برساند، بخشی از عایدی مشمول تخفیف سنوات نگهداری میشود تا مالکان مصرفی آسیبی نبینند.
همچنین برای هر خانواده معافیتهای معینی نظیر داشتن یک ملک و یک خودرو به ازای هر سرپرست و اعضای تحت تکفل در نظر گرفته شده تا زندگی جاری مردم تحت فشار مالیاتی مضاعف قرار نگیرد.
«قانون مالیات بر سوداگری و سفتهبازی، برای شناسایی و محاسبه عایدی سرمایه، زیرساخت ثبت و صدور صورتحسابهای الکترونیکی مربوط به تملک و انتقال داراییها را پیشبینی کرده است. همچنین عایدی ناشی از تورم در محاسبه مالیات بر عایدی سرمایه از مبلغ مشمول مالیات کسر میشود.
قانون مالیات بر سوداگری و سفته بازی
نقش سامانه مودیان در شناسایی ثروت اشخاص
تقاطعگیری اطلاعات در سامانه مودیان و پایانه فروشگاهی، شفافیت مالکیت داراییها را صدچندان کرده است. تمامی تراکنشهای بانکی، فاکتورهای خرید عمده، اسناد مالکیت صادره از سازمان ثبت و پلاکهای انتظامی ثبتشده در راهور در یک پرونده الکترونیک تجمیع میشوند. این ابزار سیستمی مانع از فرار مالیاتی از طریق ثبت اموال به نام بستگان یا افراد فاقد اهلیت مالی (کد ملی اجارهای) میگردد.
بررسی یک سناریوی فرضی در ردیابی تراکنشهای مشکوک ملکی
فرض کنید شخصی قصد خرید یک قطعه زمین تجاری به ارزش ۲۰ میلیارد تومان را دارد و به جای حساب تجاری، از حساب بانکی برادر خود مبالغ را پرداخت میکند. سامانه هوشمند مالیاتی به محض ثبت انتقال سند در دفترخانه، هویت خریدار را با سوابق مالیاتی تطبیق داده و به دلیل عدم همخوانی درآمد ابرازی با ارزش معامله، حسابهای بانکی واسطه را مسدود و پرونده بررسی فرار مالیاتی تشکیل میدهد. در این حالت مالک اصلی علاوه بر مالیات نقل و انتقال، با جریمه کتمان درآمد مواجه خواهد شد.
راهکارهای کاهش قانونی مالیات بر دارایی با مشاوره تخصصی
بسیاری از مودیان مالیاتی به دلیل بیاطلاعی از تبصرهها، مبالغی بسیار بالاتر از تکلیف واقعی خود پرداخت میکنند. استفاده از خدمات مشاوران مالیاتی به مالکان امکان میدهد تا با بهرهگیری از ظرفیتهای قانونی مانند معافیتهای مادههای باب دوم و بخشنامههای تقلیل ارزش املاک، هزینههای جاری نگهداری دارایی را به طور چشمگیری کاهش دهند.
گاهی اوقات تغییر ساختار حقوقی مالکیت از شخص حقیقی به حقوقی، یا تقسیم اصولی ماترک قبل از فوت با سازوکارهای صلح عمری و هبه، راهکارهای کاملاً قانونی و موثری هستند که ریسکهای مالیاتی سنگین آینده را مدیریت میکنند.
معافیتهای مادههای قانونی باب دوم مالیاتهای مستقیم
قانون مالیاتهای مستقیم تخفیفها و معافیتهای متعددی را برای مودیان پیشبینی کرده است. در بخش مالیات بر ارث، اثاثالبیت منزل مسکونی متوفی، اموال شهدای انقلاب اسلامی برای وراث طبقه اول و دوم، وجوه بازنشستگی، وظیفه و پسانداز خدمت از پرداخت مالیات کلاً معاف هستند. در بخش املاک لوکس نیز املاک در حال ساخت و واحدهای مسکونی در سال ساخت اول مشمول مالیات نمیشوند.
همچنین بر اساس ماده ۴۸، شرکتهای دانشبنیان و تعاونیها در شرایط خاصی از تخفیفهای ویژه حق تمبر سرمایه برخوردارند. مودیان میتوانند با ارائه اسناد مثبته و استناد به این مواد، بخش عمدهای از مطالبات صادره توسط ممیزان را باطل کنند.
تکنیکهای قانونی انتقال دارایی با صلح عمری و وصیت
یکی از تکنیکهای کاربردی برای پیشگیری از دعاوی ارث و مالیاتهای سنگین، بهرهگیری از عقد «صلح عمری» با شرط حق فسخ یا حق انتفاع مادامالعمر است. در این شیوه، مالک عین مال را به نام وراث صلح میکند اما حق سکونت یا دریافت منافع را تا زمان حیات برای خود نگه میدارد. این اقدام باعث میشود که در زمان فوت، نیازی به طی کردن مراحل طولانی انحصار وراثت و پرداخت مالیات بر ارث با نرخهای بالای طبقات نباشد.
علاوه بر این، تنظیم دقیق وصیتنامه تا سقف ثلث اموال متوفی میتواند جهت تسویه دیون ممتاز و پیشگیری از توقیف کل داراییها مورد استفاده قرار گیرد. مشاوران مشیرین بر این باورند که برنامهریزی زودهنگام انتقال اموال، بزرگترین سپر دفاعی در برابر هزینههای پیشبینینشده مالیاتی است.
نحوه اعتراض به برگ تشخیص مالیات بر ثروت و مراحل دادرسی
در صورتی که مبلغ مندرج در برگ تشخیص مالیات بر دارایی با واقعیت تطابق نداشته باشد، مودی حق دارد ظرف ۳۰ روز از تاریخ ابلاغ واقعی، نسبت به ثبت اعتراض کتبی اقدام نماید. مراحل دادرسی مالیاتی به شرح زیر طی میشود:
- مذاکره اولیه با رئیس امور مالیاتی بر اساس ماده ۲۳۸ قانون مالیاتهای مستقیم جهت تعدیل یا رفع تعرض.
- در صورت عدم توافق، ارجاع پرونده به هیات حل اختلاف مالیاتی بدوی موضوع ماده ۲۴۴.
- امکان اعتراض مجدد به آرای بدوی ظرف ۲۰ روز در هیات تجدیدنظر مالیاتی.
- شکایت به شورای عالی مالیاتی موضوع ماده ۲۵۱ بر مبنای عدم رعایت قوانین شکلی یا ماهوی.
- ارجاع به هیات ۲۵۱ مکرر مستقر در وزارت امور اقتصادی و دارایی برای ادعای بیعدالتی فاحش مالیاتی.
مستندسازی و دفاعیه موثر در کمیسیونهای تقویم املاک
در دعاوی مربوط به ارزش معاملاتی املاک، مودی باید نقشه هوایی، پایانکار شهرداری، گزارش کارشناس رسمی دادگستری و تصاویر ملک را ضمیمه لایحه دفاعیه کند. در موارد متعددی ممیز مالیاتی به دلیل عدم بازدید حضوری، بنای تخریبشده یا ملک دارای عقبنشینی اصلاحی را به عنوان اعیان لوکس ارزشگذاری میکند. ارائه اسناد متقن در هیات حل اختلاف بدوی منجر به نقض رای و تعدیل چشمگیر مالیات مطالبهشده خواهد شد.
همچنین حضور وکیل یا کارشناس مالیاتی مجرب در جلسه دادرسی به دفاع فنی بر اساس مواد قانونی و بخشنامههای جاری کمک شایانی مینماید و از تضییع حقوق قانونی مالک جلوگیری به عمل میآورد.
چشمانداز وصول مالیات بر دارایی
روند قانونگذاریهای اخیر در کشور نشان میدهد که پایههای مالیات بر ثروت و دارایی سال به سال گستردهتر و نرخهای وصولی دقیقتر میشوند. دیگر نمیتوان املاک و داراییهای گرانقیمت را بدون در نظر گرفتن هزینههای مالیاتی سالانه نگهداری کرد. برای جلوگیری از جرایم غیرقابل بخشش، ثبت منظم اطلاعات در سامانه ملی املاک و اسکان و پرداخت به موقع قبوض مالیاتی یک ضرورت قطعی برای هر صاحب سرمایه است.
توصیه نهایی تیم مشاوران مشیرین به فعالان اقتصادی و دارندگان اموال غیرمنقول این است که پیش از هرگونه اقدام برای خرید، فروش، تغییر کاربری یا ثبت شرکت، وضعیت مالیاتی دارایی خود را ممیزی کرده و با دریافت مشاورههای تخصصی، بار مالیاتی اموال خود را در چارچوب قوانین موضوعه بهینه سازند.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه