
روشهای محاسبه و پرداخت مالیات حق تمبر

پرداخت بهموقع بدهیهای دولتی از توقیف ثبت تغییرات شرکتی و جریمه دو برابری جلوگیری میکند. برای تعیین دقیق هزینه ثبت اسناد و شرکتها، تسلط بر نحوه محاسبه مالیات حق تمبر و شناخت مهلت قانونی ۲ ماهه ضروری است. مودیان اغلب به دلیل ناآگاهی از معافیتهای قانونی ماده ۴۸، مبالغ هنگفتی را به اشتباه پرداخت میکنند. این راهنما فرمولهای محاسبه، روشهای تسویه الکترونیکی و شرایط قانونی معافیت را شفاف تشریح میکند تا مانع از اتلاف منابع مالی کسبوکار شما شود.
کلیات و مبانی مالیات حق تمبر در ایران
حق تمبر مالیاتی یکی از قدیمیترین و پایدارترین ابزارهای وصول درآمدهای عمومی برای دولت در جریان گردش اسناد رسمی و تجاری است. بر اساس فصل پنجم از باب دوم قانون مالیاتهای مستقیم، این پرداختی در دسته مالیات بر دارایی در ایران قرار میگیرد و هدف بنیادین آن، رسمیتبخشی به اسناد، قراردادها و مدارک حقوقی است. سازمان امور مالیاتی کشور با ارزیابی دقیق ارزش اسمی مندرج در اسناد مالی و اوراق بهادار، سهم قانونی دولت را تعیین کرده و از طریق ابطال فیزیکی یا ثبت الکترونیکی تمبر وصول میکند. شفافیت در ثبت سرمایه اولیه شرکتها و پایبندی به انضباط مالی، از نخستین گامهای تثبیت اعتبار حقوقی هر بنگاه اقتصادی به شمار میرود.
تیم مشاوران مشیرین در تحلیل ساختار ترازنامه شرکتهای تجاری همواره بر این نکته تاکید دارند که حق تمبر، نوعی عوارض حاکمیتی بر رسمیت اسناد است و نباید آن را با مالیات بر سود یا درآمد اشتباه گرفت. این پایه مالیاتی به محض امضا، صدور یا ثبت رسمی اسناد بر عهده صادرکننده یا متقاضی ثبت قرار میگیرد. عدم تادیه این مبلغ نه تنها مانع از پیشبرد امور ثبتی در اداره کل ثبت شرکتها و موسسات غیرتجاری میشود، بلکه در دعاوی حقوقی نیز اعتبار تجاری و قدرت اجرایی اسناد را به شدت تضعیف میکند.
| موضوع | شرح جزئیات | نکته کلیدی |
|---|---|---|
| حق تمبر تاسیس شرکت |
| تاخیر در پرداخت، موجب تعلق جریمه مقطوع معادل دو برابر اصل مالیات متعلق خواهد شد. |
| حق تمبر افزایش سرمایه |
| افزایش سرمایه از محل تجدید ارزیابی داراییها و سود انباشته تحت شرایطی کاملا معاف است. |
| اسناد تجاری و تعهدآور |
| عدم پرداخت حق تمبر سفته موجب سلب امتیازات قانون تجارت در محاکم قضایی میشود. |
| پروانهها و مدارک شغلی |
| تادیه این مبلغ پیششرط قانونی برای صدور، تمدید و فعالسازی مجوزهای صنفی است. |
جایگاه تمبر مالیاتی در نظام مالیات بر دارایی
تمبر مالیاتی بر خلاف مالیات بر درآمد عملکرد، مستقیما به موجودیت حقوقی اسناد و ثبت رسمی داراییها تعلق میگیرد و هیچ ارتباطی با سود یا زیان عملیاتی سالانه بنگاه ندارد. قانونگذار در مواد ۴۴ تا ۵۱ قانون مالیاتهای مستقیم، داراییهای ثبتی، اوراق بهادار و اسناد تجاری را پایه وضع این مالیات قرار داده است. همانطور که انتقال قطعی مالکیت در حوزه مالیات ملک مستلزم اخذ مفاصاحساب و تسویه حساب با حوزه مالیاتی مربوطه است، ثبت رسمی داراییهای نقدی و غیرنقدی شرکتها نیز منوط به تسویه بدهی تمبر خواهد بود. مدیران مالی باید توجه داشته باشند که مبالغ پرداختی بابت حق تمبر، به عنوان هزینه قابل قبول مالیاتی در سرفصل هزینههای اداری و عمومی شرکت شناسایی و ثبت میگردد.
نظام مالیاتی کشور با وضع این مقررات، دو هدف عمده را دنبال میکند: نخست تامین درآمدهای پایدار برای خزانه عمومی از محل گردش اسناد تجاری و دوم ایجاد نظم اداری در تثبیت مالکیتها و سرمایههای ثبتی اشخاص حقوقی. هنگامی که یک شرکت سرمایه اسمی خود را در مرجع ثبت شرکتها ارتقا میدهد، در واقع اعتبار تجاری بالاتری را در بازار کسب میکند. از این رو، سهم نیم در هزار تمبر به عنوان بهای برخورداری از این حمایتهای قانونی و رسمیت اسناد دریافت میشود.
اسناد و مدارک مشمول ابطال تمبر قانونی
دایره شمول تکالیف تمبر مالیاتی بسیار فراتر از پروندههای ثبتی شرکتها گسترده شده است و بخش قابل توجهی از مبادلات روزمره بازار را پوشش میدهد. بر اساس نص صریح مواد ۴۴ تا ۴۷ قانون مالیاتهای مستقیم، اسنادی نظیر چک، سفته، برات، بارنامه حمل کالا، اوراق مشارکت، اسناد انتقال اراضی و پروانههای کسب و کار مشمول ابطال تمبر هستند. تفکیک دقیق سهم تمبر اسناد از سایر تعهدات اداری و پرداختهای قانونی، نظیر موارد مشمول مالیات حقوق کارکنان، به حسابداران کمک میکند تا تقویم تکالیف مالی را با دقت ساماندهی کنند.
چنانچه صادرکننده یک سند تجاری نظیر سفته، عمل ابطال تمبر قانونی را انجام ندهد، سند مذکور اصالت حقوقی خود را به عنوان یک سند تجاری لازمالاجرا از دست میدهد. در چنین وضعیتی، دارنده سند در صورت بروز اختلاف در مراجع قضایی، نمیتواند از مزایای توقیف اموال پیش از صدور حکم یا تقاضای خسارت تاخیر تادیه بر مبنای قانون تجارت بهرهمند شود. بنابراین الصاق و تسویه تمبر، ضامن امنیت حقوقی در کلیه مبادلات مالی و اعتباری فعالان اقتصادی است.
نحوه محاسبه مالیات حق تمبر در اسناد تجاری و ثبتی
فرمول اصلی محاسبه مالیات حق تمبر بر پایه یک نسبت ریاضی مشخص از ارزش اسمی اسناد و سرمایه اعلامی اشخاص حقوقی استوار است. طبق آخرین اصلاحات قانون مالیاتهای مستقیم در ماده ۴۸، نرخ حق تمبر سهام و سهمالشرکه کلیه شرکتهای ایرانی معادل نیم در هزار (۰.۰۰۰۵) ارزش اسمی سرمایه مصوب تعیین شده است. برای درک بهتر این محاسبه عددی، اگر یک شرکت سهامی خاص یا مسئولیت محدود با سرمایه اولیه ۱۰ میلیارد ریال به ثبت برسد، موسسان مکلفند مبلغ ۵ میلیون ریال را به عنوان حق تمبر سرمایه اولیه تادیه کنند. مشاور سایت مشیرین در بررسی پروندههای متعدد ثبتی بارها مشاهده کرده است که بیتوجهی به این ارقام، ثبت تغییرات را در اداره ثبت شرکتها هفتهها به تعویق میاندازد.
در خصوص اسناد تجاری با ارزش کمتر، قانونگذار قاعدهای تحت عنوان تقریب ارقام وضع کرده است تا محاسبات در ادارات مالیاتی تسهیل گردد. بر این اساس، کسورات صد ریال نیز معادل یکصد ریال تمام در نظر گرفته میشود تا فرآیند صدور قبض مالیاتی با دقت عددی کامل انجام شود. در سالهای اخیر با تجمیع سامانههای ملی، این فرمولها به شکل خودکار توسط الگوریتمهای نرمافزاری اجرا میشوند و خطای انسانی در صدور فیشها به کمترین حد ممکن رسیده است.
بررسی جامع مواد ۴۴ تا ۵۱ قانون مالیاتهای مستقیم
برای درک دقیق ابعاد حقوقی این پایه مالیاتی، شناخت مفاد مواد ۴۴ تا ۵۱ قانون مالیاتهای مستقیم ضروری است:
- ماده ۴۴: از هر برگ چک که از طرف بانکها چاپ و صادر میشود، مبلغ دویست ریال حق تمبر اخذ میگردد.
- ماده ۴۵: از اوراق مشروحه زیر نسبت به مبلغ آنها معادل نیم در هزار حق تمبر اخذ میشود: برات، فتهطلب (سفته) و اوراق تجاری دیگر.
- ماده ۴۶: از کلیه اسناد تنظیمی در دفاتر اسناد رسمی و اسناد صادره در محاکم دادگستری، بارنامههای زمینی، دریایی و هوایی مبالغ معین حق تمبر مطالبه خواهد شد.
- ماده ۴۷: قراردادها و اسناد منعقده در دستگاههای دولتی و اسناد امضا شده تجاری مشمول مالیات حق تمبر مقطوع هستند.
- ماده ۴۸: سهام و سهمالشرکه کلیه شرکتهای ایرانی موضوع قانون تجارت به استثنای شرکتهای تعاونی، بر اساس ارزش اسمی سهام یا سهمالشرکه به قرار نیم در هزار مشمول حق تمبر است.
- ماده ۴۹: در صورتی که اسناد مشمول حق تمبر در خارج از کشور صادر شده باشد، دارندگان مکلفند پیش از هرگونه اقدام قانونی در ایران، تمبر قانونی آن را باطل نمایند.
- ماده ۵۰: وزارت امور اقتصادی و دارایی مجاز است سهم حق تمبر را به صورت نقد یا از طریق ماشینهای تمبرزن و سامانههای الکترونیکی دریافت کند.
- ماده ۵۱: در صورت تخلف از مقررات این فصل، متخلف علاوه بر اصل مالیات، مشمول جریمهای معادل دو برابر اصل حق تمبر پرداختنشده خواهد بود.
فرمول محاسبه مالیات حق تمبر برای انواع سفته و برات
اسناد تجاری مانند سفته و برات به عنوان اسناد تعهد پرداخت، از ارکان جداییناپذیر تعاملات اقتصادی در بازار به شمار میروند. بر اساس مفاد ماده ۴۵ قانون، نرخ تمبر مالیاتی برای انواع سفته معادل نیم در هزار مبلغ تعهد شده در متن سند است. به عنوان مثال، اگر یک بازرگان برای ضمانت انجام تعهدات قراردادی خود سفتهای به مبلغ ۵۰۰ میلیون ریال امضا و صادر کند، ارزش تمبر قانونی آن مبلغ ۲۵۰ هزار ریال خواهد بود. باجههای فروش سفته در بانک ملی، سفتهها را با ارقام چاپی اسمی عرضه میکنند که بهای تمبر در قیمت فروش آن محاسبه شده است.
در صورتی که ارزش تعهد مندرج در سفته از سقف اعتبار چاپی برگه بیشتر باشد، صادرکننده مکلف است مابهالتفاوت حق تمبر را به صورت مجزا از طریق درگاه الکترونیکی پرداخت کند و شناسه قبض را بر روی برگه الصاق نماید. عدم توجه به این موضوع موجب میشود که سفته صادر شده در مراجع قضایی صرفا به عنوان یک سند عادی غیرتجاری تلقی شود و دارنده نتواند از مزایای ممتاز اسناد تجاری ماده ۲۹۲ قانون تجارت استفاده نماید.
مالیات حق تمبر افزایش سرمایه شرکتها با فرمول جدید
هرگونه تغییر در اساسنامه شرکت که به افزایش سرمایه ثبتی منتهی شود، مشمول تادیه عوارض تمبر ماده ۴۸ خواهد بود. مالیات حق تمبر افزایش سرمایه منحصرا به مبلغ اضافه شده نسبت به سرمایه قبلی تعلق میگیرد و مبالغ سرمایه اولیه که قبلا تمبر آن ابطال شده است، مجددا محاسبه نمیشوند. فرض کنید شرکتی با سرمایه فعلی ۵۰ میلیارد ریال تصمیم میگیرد از محل آورده نقدی سهامداران، سرمایه ثبتی خود را به ۱۵۰ میلیارد ریال افزایش دهد. در این حالت، مبلغ افزایش یافته معادل ۱۰۰ میلیارد ریال است و مالیات حق تمبر با فرمول زیر محاسبه میشود:
مبلغ مالیات حق تمبر = ۱۰۰,۰۰۰,۰۰۰,۰۰۰ ریال × ۰.۰۰۰۵ = ۵۰,۰۰۰,۰۰۰ ریال (معادل پنج میلیون تومان). این تعهد مالیاتی باید حداکثر ظرف مدت دو ماه از تاریخ ثبت صورتجلسه مجمع عمومی فوقالعاده در سامانه ثبت شرکتها پرداخت و مفاصاحساب آن در پرونده ثبتی ثبت شود.
سهام و سهمالشرکه کلیه شرکتهای ایرانی موضوع قانون تجارت به استثنای شرکتهای تعاونی بر اساس ارزش اسمی سهام یا سهمالشرکه به قرار نیم در هزار مشمول حق تمبر خواهد بود. کسور صد ریال هم صد ریال محسوب میشود.
مهلت قانونی پرداخت و جرایم تاخیر حق تمبر
قانونگذار برای پرداخت مالیات حق تمبر مهلت مشخص و غیرقابل تمدیدی تعیین کرده است که مدیران باید دقت ویژهای به آن داشته باشند. بر اساس ماده ۵۱ قانون مالیاتهای مستقیم، مودیان مکلفند ظرف مدت ۲ ماه از تاریخ ثبت قانونی شرکت یا ثبت صورتجلسه افزایش سرمایه در مرجع ثبت شرکتها، مالیات متعلقه را تسویه کنند. در صورت عدم پرداخت در این بازه زمانی، شرکت مشمول جریمه سنگینی معادل دو برابر اصل مالیات متعلق خواهد شد. این جریمه همراه با اصل بدهی مطالبه میشود و به هیچ عنوان مشمول بخشودگیهای عمومی جرایم مالیاتی نخواهد بود.
به عنوان مثال، اگر حق تمبر یک فقره افزایش سرمایه مبلغ ۳۰ میلیون ریال باشد و شرکت ظرف مهلت ۲ ماه آن را پرداخت نکند، اداره امور مالیاتی برگه مطالبهای به مبلغ ۹۰ میلیون ریال (۳۰ میلیون ریال اصل بدهی + ۶۰ میلیون ریال جریمه عدم پرداخت) صادر میکند. طبق بخشنامههای مکرر سازمان امور مالیاتی، جریمه ماده ۵۱ جنبه تنبیهی سختگیرانهای دارد تا از تاخیر در رسمیت اسناد تجاری جلوگیری شود. بنابراین رصد تقویم ثبتی برای هر کسبوکار حیاتی است.
فرآیند تهیه و پاسخ به سوال تمبر مالیاتی از کجا تهیه کنم
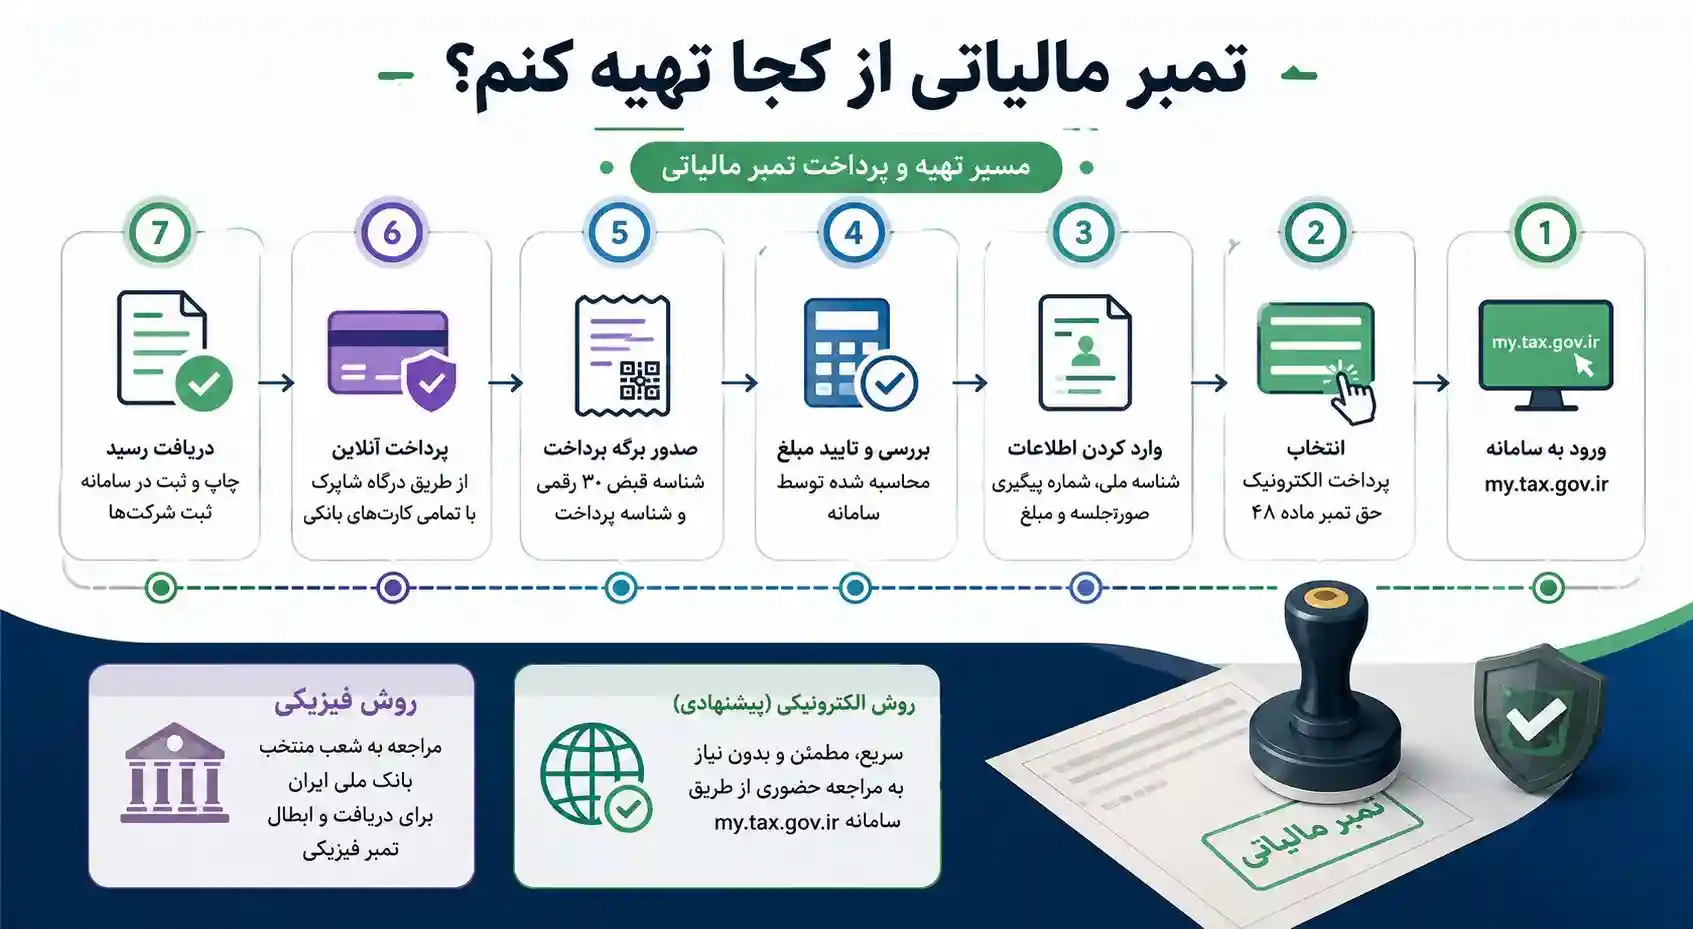
یکی از پرتکرارترین پرسشهای مدیران عامل و حسابداران تازهکار این است که تمبر مالیاتی از کجا تهیه کنم و چه مراحلی را برای ابطال رسمی آن طی نمایم. در دهههای گذشته، تهیه تمبر مستلزم مراجعات مکرر حضوری به شعب منتخب بانک ملی و باجههای فروش اوراق بهادار دولتی در دادگستریها بود. امروزه سازمان امور مالیاتی با همکاری شبکه بانکی، سامانههای یکپارچه الکترونیکی را راهاندازی کرده و سیستم صدور فیش و پرداخت برخط را جایگزین اوراق سنتی نموده است. این تحول بنیادین، موجب حذف کاغذبازیهای اداری و تسهیل قابل توجه امور ثبتی شده است.
با این وجود، هنوز در برخی فرآیندهای سنتی و برای برخی اسناد تجاری خاص، الصاق فیزیکی تمبر کاربرد دارد. مودیان میتوانند بر اساس نوع سند خود، مسیر فیزیکی یا سامانه الکترونیکی را برای پرداخت تعهدات مالیاتی انتخاب کنند. در ادامه هر دو روش به صورت گامبهگام تشریح شده است.
نحوه تهیه تمبر فیزیکی از شعب بانک ملی ایران
اگرچه فرآیندهای الکترونیکی سهم عمدهای را به خود اختصاص دادهاند، اما برای اسنادی نظیر سفتههای کاغذی، بارنامههای فیزیکی و برخی اوراق قضایی، ابطال فیزیکی تمبر همچنان اجرا میشود. متقاضیان برای دریافت تمبر فیزیکی باید به شعب منتخب و ارزی بانک ملی ایران در سراسر کشور مراجعه نمایند. باجههای اوراق بهادار این بانک، تمبرهای رسمی چاپ شده را در مبالغ معین در اختیار متقاضیان قرار داده و با استفاده از دستگاههای تمبرزن و مهر رسمی، ابطال قانونی آن را گواهی میکنند.
تیم مشاوران مشیرین توصیه میکند پیش از مراجعه حضوری به شعب بانک، ارزش ریالی دقیق تعهدات مندرج در اسناد را برآورد کنید تا تمبر با ارزش معادل تهیه شود. همچنین پس از الصاق فیزیکی تمبر بر روی برگه سند، اطمینان حاصل نمایید که مهر باطلشد با تاریخ روز بر روی تمبر درج شود تا سند از لحاظ حقوقی بینقص و دارای اعتبار کامل در مراجع دادگستری باشد.
ورود به سامانه پرداخت حق تمبر مالیاتی کشور
در حال حاضر سادهترین و مطمئنترین شیوه برای تسویه تکالیف ثبتی، مراجعه به درگاه ملی خدمات الکترونیک سازمان امور مالیاتی به نشانی my.tax.gov.ir است. این سامانه پرداخت حق تمبر مالیاتی بستری فراهم ساخته است تا مودیان بتوانند بدون نیاز به حضور در ادارات مالیاتی، مبالغ مربوط به تاسیس و افزایش سرمایه را به طور برخط تسویه کنند. با اتصال این سامانه به پایگاه داده اداره کل ثبت شرکتها، به محض ثبت اطلاعات تغییرات، شناسه یکتای پرداخت برای پرونده ایجاد میشود.
برای ورود به این درگاه، متقاضی باید با استفاده از کدملی مدیرعامل و شماره همراه به نام وی احراز هویت اولیه را انجام دهد. سپس در بخش داشبورد مالیاتی، وارد منوی پرداخت قبوض و پرداختهای متفرقه شود. این سامانه با ارایه رسید چاپی و کد رهگیری یکتا، امنیت پرداخت را تضمین کرده و اطلاعات واریزی را به شکل برخط به پایگاه ثبت شرکتها ارسال مینماید.
مراحل تسویه الکترونیکی فیش مالیاتی در درگاه پرداخت
تسویه موفق قبوض مالیاتی نیازمند رعایت دقیق مراحل زیر در درگاه ملی خدمات مالیاتی است:
- ورود به پنل کاربری در نشانی my.tax.gov.ir از طریق رمز عبور یا ورود یکپارچه دولت.
- انتخاب گزینه «پرداخت الکترونیک» و سپس کلیک بر روی بخش «حق تمبر ماده ۴۸».
- درج اطلاعات شناسه ملی شرکت، شماره پیگیری صورتجلسه ثبتی و مبلغ افزایش سرمایه مصوب.
- بررسی مبلغ محاسبهشده توسط سامانه بر مبنای نیم در هزار و تایید صحت اطلاعات ثبتی.
- صدور برگه پرداخت آنلاین حاوی شناسه قبض ۳۰ رقمی و شناسه پرداخت اختصاصی.
- انتقال به درگاه پرداخت شاپرک و تسویه وجه با کلیه کارتهای بانکی عضو شتاب.
- اخذ رسید چاپی حاوی شماره مرجع بانکی و الصاق آن در سامانه جامع ثبت شرکتها جهت تکمیل پرونده.
۴ شرط اساسی برای معافیت از مالیات حق تمبر
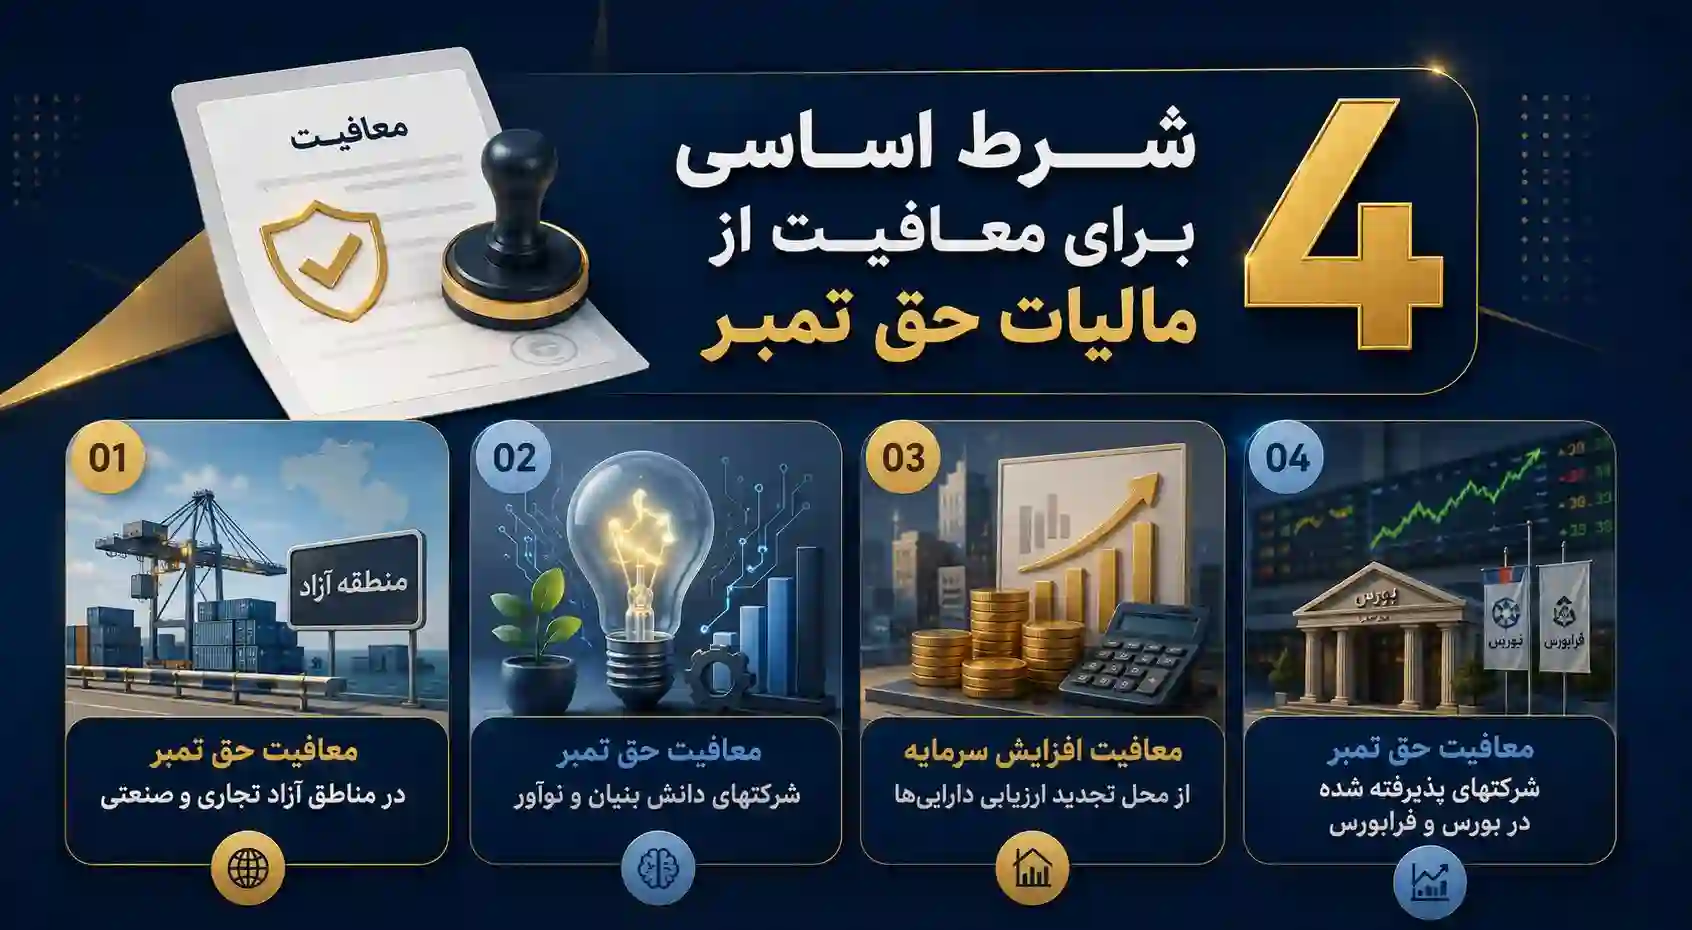
قانونگذار برای تشویق سرمایهگذاریهای مولد، رونق تولید و تسهیل ورود شرکتها به بازارهای مالی، معافیتهای هدفمندی را برای حق تمبر پیشبینی کرده است. آگاهی دقیق از این معافیتها مانع از آن میشود که مدیران مبالغ هنگفتی را به اشتباه به حسابهای دولتی واریز کنند. فرآیند استرداد وجوه واریزی اشتباه در سازمان امور مالیاتی امری زمانبر است؛ بنابراین شناخت معافیتها پیش از اقدام به ثبت تغییرات، اهمیت کلیدی دارد. مشاور سایت مشیرین در پیگیری پروندههای افزایش سرمایه شرکتها چهار شرط معافیت اصلی زیر را مورد ارزیابی دقیق قرار میدهد.
معافیت حق تمبر در مناطق آزاد تجاری و صنعتی
شرکتهایی که اقامتگاه قانونی و مرکز فعالیت تجاری آنها در محدوده جغرافیایی مناطق آزاد تجاری-صنعتی واقع شده باشد، از مزایای مالیاتی ممتاز ماده ۱۳ قانون چگونگی اداره مناطق آزاد برخوردار هستند. بر اساس این قانون، تمامی اشخاص حقیقی و حقوقی دارای مجوز فعالیت اقتصادی در این مناطق، به مدت ۲۰ سال از تاریخ تاسیس از پرداخت هرگونه مالیات بر درآمد و دارایی، از جمله حق تمبر سرمایه اولیه و افزایش سرمایه معاف خواهند بود.
برای برخورداری از این معافیت، داشتن پروانه بهرهبرداری معتبر یا مجوز فعالیت اقتصادی از سازمان منطقه آزاد مربوطه الزامی است. چنانچه شرکتی ثبت منطقه آزاد باشد اما فعالیت واقعی آن در خارج از این مناطق و در سرزمین اصلی صورت پذیرد، مشمول معافیت مذکور نبوده و موظف به پرداخت نیم در هزار تمبر به همراه جرایم احتمالی خواهد بود.
معافیت حق تمبر شرکتهای دانش بنیان و نوآور
طبق مقررات قانون حمایت از شرکتها و موسسات دانشبنیان مصوب سال ۱۳۸۹ و اصلاحات بعدی آن در قانون جهش تولید دانشبنیان، تسهیلات حمایتی متعددی برای این دسته از شرکتها تدوین شده است. شرکتهایی که موفق به دریافت تاییدیه رسمی از کارگروه ارزیابی شرکتها و موسسات دانشبنیان ریاست جمهوری شدهاند، در زمان افزایش سرمایه برای خطوط تولید و طرحهای نوآورانه از پرداخت حق تمبر معاف هستند.
برای اعمال این معافیت، مدیران شرکت باید گواهی تاییدیه دانشبنیان معتبر را همزمان با صورتجلسه افزایش سرمایه به حوزه مالیاتی و اداره ثبت شرکتها ارایه نمایند. عدم ثبت این گواهینامه در سامانه ثبت، موجب صدور خودکار قبض مالیاتی نیم در هزار میشود که اصلاح آن نیازمند مکاتبات رسمی بیندستگاهی خواهد بود.
باور غلط درباره پرداخت حق تمبر در تمام روشهای افزایش سرمایه
بسیاری از حسابداران تصور میکنند تمامی انواع افزایش سرمایه بدون استثنا مشمول پرداخت مالیات نیم در هزار هستند. این باور کاملا اشتباه است؛ زیرا افزایش سرمایه از محل سود انباشته، اندوختههای توسعه و تجدید ارزیابی داراییها بر اساس قوانین جهش تولید و قانون حداکثر استفاده از توان تولیدی، تحت شرایط خاص از پرداخت عوارض تمبر معاف است. پرداخت ناآگاهانه این مبالغ، نقدینگی مفید شرکت را بدون دلیل هدر میدهد.
معافیت افزایش سرمایه از محل تجدید ارزیابی داراییها
در شرایط تورمی، تجدید ارزیابی داراییها یکی از بهترین راهکارهای خروج از ماده ۱۴۱ قانون تجارت و اصلاح ساختار مالی شرکتهاست. بر اساس مفاد ماده ۱۴ قانون حداکثر استفاده از توان تولیدی و خدماتی کشور، افزایش سرمایه بنگاههای اقتصادی از محل مازاد تجدید ارزیابی داراییها، از شمول مالیات بر درآمد و همچنین مالیات حق تمبر موضوع ماده ۴۸ قانون مالیاتهای مستقیم معاف اعلام شده است.
برای بهرهمندی از این معافیت طلایی، داراییهای ثابت شامل زمین، ساختمان، ماشینآلات و تجهیزات باید توسط هیئت کارشناسان رسمی دادگستری ارزیابی شده و گزارش جامع ارزیابی به تایید بازرس قانونی و حسابرس معتمد شرکت برسد. علاوه بر این، کل مبلغ مازاد حاصل از تجدید ارزیابی باید مستقیما به سرفصل سرمایه ثبتی منتقل گردد و استانداردهای حسابداری شماره ۱۲ به طور کامل در دفاتر رعایت شود.
معافیت شرکتهای پذیرفته شده در بورس و فرابورس
حضور در بازار شفاف سرمایه مزایای مالیاتی چشمگیری را برای بنگاههای اقتصادی فراهم میسازد. به موجب ماده ۲۷ قانون بازار اوراق بهادار جمهوری اسلامی ایران، افزایش سرمایه شرکتهای پذیرفته شده در بورس اوراق بهادار تهران یا فرابورس ایران از پرداخت حق تمبر موضوع ماده ۴۸ قانون مالیاتهای مستقیم معاف است. این معافیت شامل تمامی شیوههای افزایش سرمایه اعم از آورده نقدی، مطالبات حال شده سهامداران و سود انباشته در شرکتهای بورسی میشود.
هدف از وضع این معافیت، ترغیب شرکتها به ورود به بازار سرمایه و شفافیت بیشتر در گزارشگری مالی است. شرکتهای سهامی عام پس از اخذ مجوز رسمی افزایش سرمایه از سازمان بورس و اوراق بهادار، نسخه تاییدیه بورس را به اداره ثبت شرکتها تسلیم نموده و بدون نیاز به تادیه فیش مالیاتی نیم در هزار، آگهی رسمی افزایش سرمایه خود را ثبت و منتشر مینمایند.
افزایش سرمایه شرکتهای پذیرفته شده در بورس اوراق بهادار یا بازار خارج از بورس (فرابورس) از پرداخت حق تمبر موضوع ماده (۴۸) قانون مالیاتهای مستقیم معاف است.
پایگاه ملی قوانین و مقررات کشور – ماده ۲۷ قانون بازار اوراق بهادار
بررسی تطبیقی حق تمبر با سایر تکالیف مالیاتی
درک عمیق ساختار قوانین مالیاتی مستلزم مقایسه پایههای مختلف درآمدی و مالیاتهای مستقیم با یکدیگر است. بر خلاف تکالیفی نظیر پرداخت مالیات نقل و انتقال خودرو که ماخذ محاسبه آن بر اساس جداول ارزشگذاری سالانه سازمان امور مالیاتی و استهلاک خودرو تعیین میشود، تمبر مالیاتی صرفا بر ارزش اسمی ثبت شده بر روی اسناد اعمال میگردد. این تفکیک بنیادین باعث میشود رسیدگی به حق تمبر بسیار سریعتر و بدون ابهامات ارزیابی میدانی انجام پذیرد. جدول زیر ویژگیهای ساختاری حق تمبر را در مقایسه با سایر مالیاتهای کشور به تصویر میکشد.
| نوع مالیات | ماخذ محاسبه | نرخ استاندارد | مهلت پرداخت قانونی | مرجع تسویه |
|---|---|---|---|---|
| حق تمبر ثبتی | ارزش اسمی سهام یا سرمایه | ۰.۵ در هزار (نیم در هزار) | حداکثر ۲ ماه از ثبت تغییرات | سامانه ملی مالیات / بانک ملی |
| نقل و انتقال خودرو | ارزش مقطوع معاملاتی خودرو | ۱ تا ۳ درصد ماخذ ارزش روز | پیش از تعویض پلاک و سند | درگاه خدمات یکپارچه مالیاتی |
| عایدی سرمایه | مازاد قیمت فروش نسبت به خرید | نرخهای پلکانی ۱۰ تا ۴۰ درصد | همزمان با انتقال دارایی | سامانه جامع امور مالیاتی |
| مشاغل و اصناف | سود خالص پس از کسر معافیت | پلکانی ۱۵ تا ۲۵ درصد | پایان خرداد ماه سال بعد | سامانه تسلیم اظهارنامه عملکرد |
تفاوت مالیات حق تمبر با مالیات نقل و انتقال خودرو
مالیات نقل و انتقال خودرو نوعی عوارض بر مبادله داراییهای منقول است که فروشنده مکلف است پیش از حضور در مراکز تعویض پلاک یا دفاتر اسناد رسمی آن را پرداخت نماید. در مقابل، حق تمبر به خود برگه سند و اعتبار بخشیدن به ماهیت حقوقی یک دارایی یا شرکت تعلق دارد. نرخ تمبر اسناد تجاری بسیار کمتر از درصدهای فروش خودرو است و در سیستم حسابداری به عنوان هزینه ثابت ثبت میشود. عدم پرداخت مالیات خودرو مستقیما مانع از انتقال مالکیت انتظامی میگردد، در حالی که تاخیر در تمبر، جریمه مالی نقدی سنگینی را بر روی پرونده مالیاتی شخص حقوقی بار میکند.
ارتباط حق تمبر با متن قانون مالیات بر عایدی سرمایه
با پیگیری تصویب و ابلاغ پایههای نوین مالیاتی، شناخت مفاد متن قانون مالیات بر عایدی سرمایه برای فعالان حوزه سرمایهگذاری اهمیتی دوچندان یافته است. مالیات بر عایدی سرمایه با هدف مقابله با سوداگری بر مازاد ارزش فروش داراییهایی نظیر املاک، خودرو و طلا نسبت به بهای تمامشده خرید وضع میشود. حق تمبر اما هیچ توجهی به سود حاصله ندارد و تنها مرحله ثبت دارایی را هدف قرار میدهد. نکته کلیدی اینجاست که مبالغ پرداختی بابت حق تمبر و فیشهای مالیاتی تاسیس شرکت، به عنوان اسناد مثبته برای تعیین بهای تمامشده داراییها در محاسبات عایدی سرمایه سالهای بعد مورد استناد ممیزان قرار میگیرد.
تفاوت حق تمبر با مالیات بر درآمد و مشاغل
برخی مودیان به اشتباه تصور میکنند که با پرداخت مالیات حق تمبر در ابتدای سال یا هنگام افزایش سرمایه، تعهدات مالیات بر درآمد آنها پوشش داده شده است. با توجه به ضوابط مندرج در جدول درصد مالیات مشاغل، کلیه صاحبان کسبوکار باید سود خالص سالانه خود را پس از کسر هزینههای استهلاک و معافیتهای معیشتی در قالب اظهارنامه تسلیم نمایند. حق تمبر ماهیتی کاملا مستقل از سودآوری دارد؛ به گونهای که حتی اگر شرکتی در طول سال مالی هیچگونه فعالیت اقتصادی نداشته و زیانده باشد، ملزم است حق تمبر سرمایه اولیه یا تغییرات اساسنامه خود را بدون کموکاست پرداخت کند.
فرآیند دادرسی مالیاتی و اعتراض به برگ مطالبه حق تمبر
در صورتی که سازمان امور مالیاتی برگ مطالبه حق تمبر را با محاسبه اشتباه یا احتساب جرایم ماده ۵۱ برای شرکتی صادر کند، مودی حق دارد از مجاری قانونی اعتراض خود را پیگیری نماید. بسیاری از جریمههای صادره ناشی از تاخیر سامانههای نرمافزاری یا عدم ارسال بهموقع تاییدیه توسط اداره ثبت شرکتها است. تیم مشاوران مشیرین بر این باور است که تسلط بر مواد دادرسی مالیاتی نظیر ماده ۲۱۶ و ماده ۲۳۸ قانون مالیاتهای مستقیم، به مودیان کمک میکند تا از حقوق حقه خود دفاع نموده و از پرداخت جرایم غیرعادلانه جلوگیری نمایند.
فرآیند دادرسی مالیاتی در خصوص حق تمبر در گام نخست با ثبت اعتراض کتبی نزد رئیس امور مالیاتی مربوطه (ماده ۲۳۸) آغاز میشود. در صورتی که توافق حاصل نشود، پرونده ظرف مدت ۳۰ روز به هیئت حل اختلاف مالیاتی بدوی ارسال میگردد. مودی میتواند با ارایه مدارک و مستندات دال بر قطعی سامانه یا معافیتهای قانونی، خواهان ابطال برگ مطالبه شود. آرای هیئت بدوی در صورت اعتراض ظرف ۲۰ روز قابل طرح در هیئت حل اختلاف تجدیدنظر خواهد بود و رای صادره در این مرحله قطعی و لازمالاجرا تلقی میگردد.
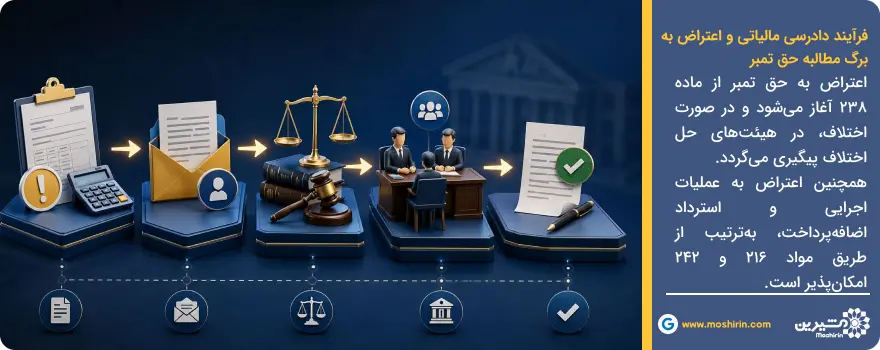
مراحل اعتراض در هیئتهای حل اختلاف و ماده ۲۱۶
هنگامی که برگ مطالبه جریمه حق تمبر به مرحله قطعیت و صدور برگ اجرایی برسد، مودی میتواند بر اساس ماده ۲۱۶ قانون مالیاتهای مستقیم نسبت به اقدامات اجرایی شکایت کند. هیئت حل اختلاف مالیاتی موضوع ماده ۲۱۶ مرجع ویژهای است که ادعای مودی مبنی بر غیرقانونی بودن وصول مالیات یا تعلق نادرست جریمه را به صورت فوری رسیدگی میکند. به عنوان مثال، اگر مودی اثبات کند که در مهلت ۲ ماهه قانونی وجه را پرداخت کرده اما خطای وبسرویس بانک مانع ثبت در سامانه شده است، هیئت ماده ۲۱۶ دستور توقف فوری عملیات اجرایی و لغو جریمه را صادر خواهد کرد.
مورد پژوهی واقعی از چالش جریمه حق تمبر در شهرک صنعتی البرز
در بهار سال ۱۴۰۲، یک واحد تولیدی معتبر مستقر در شهرک صنعتی البرز سرمایه اسمی خود را از محل آورده نقدی سهامداران به میزان ۴۰ میلیارد ریال افزایش داد. حسابدار شرکت به دلیل ناآگاهی از مهلت قانونی ۲ ماهه، واریز حق تمبر به مبلغ ۲۰ میلیون ریال را با تاخیر ۴ ماهه انجام داد. اداره امور مالیاتی بلافاصله اقدام به صدور برگ مطالبه جریمه به مبلغ ۴۰ میلیون ریال (معادل دو برابر اصل بدهی) نمود.
با ورود تیم مشاوران مشیرین به پرونده و گردآوری مستندات دال بر بروز قطعی سراسری سامانههای پرداخت در هفته پایانی مهلت مقرر، لایحه دفاعیه تخصصی تنظیم شد. این پرونده در هیئت حل اختلاف مالیاتی موضوع ماده ۲۱۶ مطرح گردید و با استناد به مدارک فنی ارایه شده، هیئت رای به حذف کامل جریمه ۴۰ میلیون ریالی داد و شرکت صرفا اصل مالیات متعلق را تسویه نمود. این تجربه نشان داد که دفاع مستند و اشراف به قوانین، هزینههای اضافی بنگاهها را تا حد چشمگیری مهار میکند.
اشتباهات متداول در پرداخت دوبرابری حق تمبر تاسیس
یکی از رایجترین اشتباهات اداری، پرداخت تکراری مبالغ حق تمبر به دلیل اختلال در تایید برخط سامانههاست. در موارد متعددی مشاهده شده است که متقاضی وجه را از حساب بانکی پرداخت میکند، اما به دلیل قطعی مقطعی در ارتباط میان شبکه بانکی و درگاه مالیاتی، پیغام خطا دریافت مینماید. در چنین حالتی، مدیران به اشتباه اقدام به پرداخت مجدد فیش مینمایند که این امر موجب بلوکه شدن نقدینگی شرکت در حسابهای دولتی میگردد.
برای پیشگیری از این خسارت، توصیه اکید میشود پس از هرگونه تراکنش ناموفق یا مشکوک، حداقل ۲۴ ساعت کاری صبوری نموده و وضعیت تراکنش را از طریق سامانه استعلام قبوض مالیاتی با درج شماره پیگیری بررسی کنید. در صورتی که وجه از حساب کسر شده اما فیش صادر نشده باشد، سامانه بانکی معمولا تا ۷۲ ساعت اقدام به مغایرتگیری خودکار و بازگشت وجه به حساب واریزکننده مینماید.
روش اصلاح مبالغ واریزی اشتباه در سامانه مالیاتی
اگر شرکتی بر اثر اشتباه محاسباتی رقمی بیش از حق تمبر مصوب واریز نماید یا فیش را به نام کد اداره مالیاتی دیگری ثبت کند، باید تشریفات استرداد اضافه پرداختی را آغاز نماید. طبق ماده ۲۴۲ قانون مالیاتهای مستقیم، اداره امور مالیاتی موظف است مبالغ اضافه دریافتی را پس از احراز به مودی مسترد نماید. بدین منظور مدیرعامل یا وکیل رسمی شرکت باید درخواست کتبی خود را به انضمام اصل مدارک پرداختی و نامه تاییدیه اداره ثبت شرکتها به رییس امور مالیاتی تسلیم کند.
پس از بررسی اسناد در واحد حسابرسی مالیاتی و تایید واریز وجه مازاد به حساب خزانه، اداره مالیاتی حواله استرداد وجه را صادر و به اداره کل امور مالی ارسال میدارد. خزانه کل کشور مبلغ مذکور را مستقیما به شماره شبای رسمی شرکت واریز مینماید. این فرآیند اداری معمولا بین یک تا سه ماه زمان میبرد؛ بنابراین دقت اولیه در درج اطلاعات، مانع از هدررفت انرژی و زمان خواهد شد.
مدیریت و تسویه مالیات حق تمبر
مدیریت بهینه تعهدات مالیاتی مستلزم نگاهی راهبردی، آیندهنگری در تغییرات اساسنامه و هماهنگی مستمر با استانداردهای قانونی کشور است. پیشبینی هزینههای حق تمبر پیش از تشکیل مجامع عمومی فوقالعاده و استفاده هوشمندانه از معافیتهای قانونی نظیر تجدید ارزیابی داراییها و قوانین حمایت از تولید، بار مالی سنگین را از دوش بنگاههای اقتصادی برمیدارد. پرداخت بهموقع عوارض ثبتی، نه تنها امنیت اسناد تجاری را در محاکم تضمین میکند، بلکه از شکلگیری پروندههای پرهزینه جریمه ماده ۵۱ جلوگیری به عمل میآورد.
با توجه به ظرافتهای حقوقی و تغییرات مداوم در بخشنامههای مالیاتی، همراهی کارشناسان خبره ضامن سلامت مالی و اعتباری کسبوکار شما خواهد بود. برای بررسی دقیق ساختار سرمایه، شناسایی بسترهای معافیت و حلوفصل پروندههای مالیاتی، پیشنهاد میکنیم از خدمات تخصصی مشاوره مالیات استفاده نمایید تا کسبوکار شما با اطمینان کامل در مسیر توسعه پایدار گام بردارد.

نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه